
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
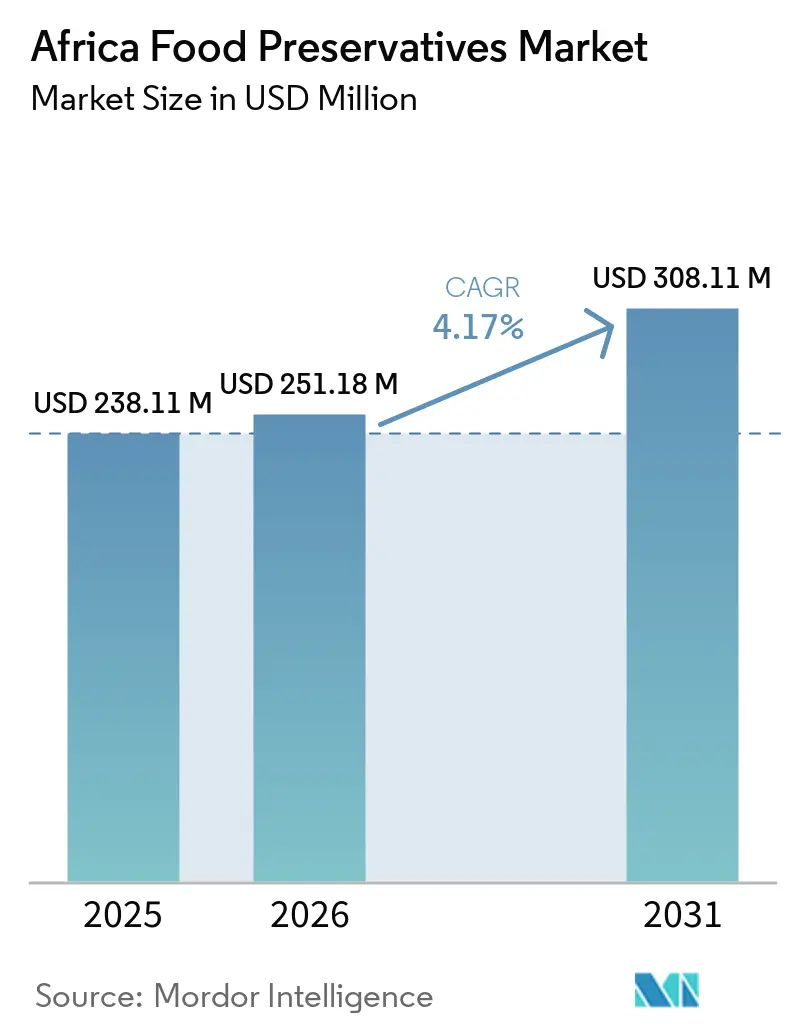
| Taille du marché de l'année de base (2025) | 238.11 Millions de dollars américains |
| Taille du Marché (2026) | 251.18 Millions de dollars américains |
| Taille du Marché (2031) | 308.11 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 4.17 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des conservateurs alimentaires en Afrique par Mordor Intelligence
La taille du marché des conservateurs alimentaires en Afrique était évaluée à 238,11 millions USD en 2025 et devrait croître de 251,18 millions USD en 2026 pour atteindre 308,11 millions USD d'ici 2031, à un CAGR de 4,17 % durant la période de prévision (2026-2031). Le marché des conservateurs alimentaires en Afrique est soutenu par la croissance urbaine, une distribution plus large des aliments emballés et la nécessité de réduire les pertes lors des longs trajets d'approvisionnement. Les pertes alimentaires et les itinéraires de transport plus longs font de la gestion de la durée de conservation une exigence opérationnelle pour les transformateurs, plutôt qu'une caractéristique de produit optionnelle. Les nouvelles installations agro-industrielles peuvent intégrer les petits transformateurs dans la fabrication formelle, où l'utilisation documentée d'additifs et les contrôles qualité sont plus courants. Le marché des conservateurs alimentaires en Afrique est également confronté à une évolution vers des solutions naturelles, bien que leur coût plus élevé limite leur adoption en dehors des grands transformateurs formels. L'harmonisation réglementaire à travers le continent pourrait renforcer les exigences de conformité tout en créant une voie plus claire vers le marché pour les fournisseurs disposant d'enregistrements établis.
Points clés du rapport
- Par type de produit, les conservateurs synthétiques détenaient 59,24 % de la part du marché des conservateurs alimentaires en Afrique en 2025, tandis que les conservateurs naturels devraient croître à un CAGR de 5,41 % jusqu'en 2031.
- Par fonction, les antimicrobiens représentaient 61,17 % de la taille du marché des conservateurs alimentaires en Afrique en 2025, tandis que les antioxydants devraient croître à un CAGR de 5,63 % jusqu'en 2031.
- Par forme, les produits secs ou granulaires détenaient 60,31 % de la part des revenus en 2025, tandis que les conservateurs liquides devraient croître à un CAGR de 5,88 % jusqu'en 2031.
- Par application, la boulangerie et la confiserie détenaient 28,91 % de la part des revenus en 2025, tandis que les plats préparés devraient croître à un CAGR de 5,32 % jusqu'en 2031.
- Par géographie, l'Afrique du Sud détenait 27,47 % de la part du marché des conservateurs alimentaires en Afrique en 2025, tandis que le Nigeria devrait croître à un CAGR de 5,73 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'aliments transformés et emballés | +1.4% | Régional ; concentré au Nigeria, en Égypte, en Afrique du Sud, au Kenya | Moyen terme (2 à 4 ans) |
| Besoin croissant de réduire les pertes alimentaires et les pertes post-récolte | +1.0% | Afrique subsaharienne, notamment le Nigeria et le Kenya | Court terme (≤ 2 ans) |
| Expansion du secteur de la transformation des aliments et des boissons | +0.7% | Nigeria, Afrique du Sud, Égypte, Maroc | Moyen terme (2 à 4 ans) |
| Croissance de la demande d'aliments prêts à consommer et de commodité | +0.8% | Corridors urbains — Lagos, Nairobi, Le Caire, Casablanca | Moyen terme (2 à 4 ans) |
| Consommation croissante de viande, de volaille et de fruits de mer emballés | +0.5% | Afrique du Sud, Afrique du Nord, Kenya | Long terme (≥ 4 ans) |
| Expansion des produits de boulangerie et de confiserie | +0.4% | Nigeria, Égypte, Afrique du Sud, Maroc | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'aliments transformés et emballés
L'urbanisation croissante à travers l'Afrique accélère la demande d'aliments transformés et emballés, soutenant l'utilisation de conservateurs pour prolonger la durée de conservation et maintenir la qualité des produits. Selon la Banque mondiale, 45 % de la population d'Afrique subsaharienne vivait dans des zones urbaines en 2025, reflétant l'importance croissante des réseaux de distribution alimentaire urbaine et de vente au détail[1]. Les consommateurs urbains s'appuient de plus en plus sur des produits pratiques tels que les produits de boulangerie emballés, les boissons, les produits laitiers, les sauces et les plats prêts à consommer. Les fabricants alimentaires utilisent des conservateurs, notamment des sorbates, des benzoates et des propionates, là où cela est autorisé, pour contrôler la croissance microbienne et réduire les pertes lors du stockage et de la distribution. Cela est particulièrement important lorsque les produits doivent transiter par des chaînes d'approvisionnement étendues ou faire face à une réfrigération irrégulière. Par conséquent, la poursuite de l'urbanisation et l'expansion de la consommation d'aliments emballés devraient soutenir la croissance du marché des conservateurs alimentaires en Afrique.
Réduction des pertes alimentaires et des pertes post-récolte
La réduction des pertes alimentaires et des pertes post-récolte est un moteur important du marché des conservateurs alimentaires en Afrique, les fabricants alimentaires cherchant à maintenir la qualité des produits et à prolonger la durée de conservation à travers les réseaux de stockage et de distribution. Les températures élevées, l'humidité, l'inadéquation des installations de stockage et les infrastructures limitées de chaîne du froid augmentent le risque de croissance microbienne et de détérioration des aliments périssables. Les transformateurs alimentaires utilisent donc des conservateurs tels que les sorbates, les benzoates et les propionates, là où cela est autorisé, pour inhiber les organismes responsables de la détérioration et maintenir la stabilité des produits. La demande est particulièrement pertinente pour les produits de boulangerie, les boissons, les produits laitiers, les sauces et les viandes transformées distribuées sur de longues distances.
Expansion de la transformation des aliments et des boissons
Le marché des conservateurs alimentaires en Afrique bénéficie lorsque les transformateurs passent d'une production informelle à des pratiques de fabrication documentées. Les nouvelles zones agro-industrielles peuvent relier les intrants agricoles, les transformateurs et les infrastructures de distribution au sein d'une même zone d'exploitation. Ces environnements facilitent l'application de recettes cohérentes, de contrôles sanitaires et de procédures de durée de conservation. Le programme de zones spéciales de transformation agro-industrielle de la Banque africaine de développement couvre 8 États nigérians et dispose d'un financement de 538 millions USD[2]. Les installations de transformation ont également besoin de fournisseurs capables de livrer des ingrédients en petits lots fiables. Cela favorise les fournisseurs de conservateurs qui associent leurs produits à un soutien technique et à une distribution locale.
Croissance des aliments prêts à consommer et de commodité
La demande d'aliments prêts à consommer est en croissance dans les principaux corridors urbains et soutient des systèmes de conservation à plus haute valeur ajoutée. Les plats préparés sont souvent composés de plusieurs ingrédients présentant différents niveaux d'humidité et risques de détérioration. Cela oblige les fabricants à gérer le contrôle microbien et l'oxydation sur l'ensemble du produit fini plutôt que sur un seul ingrédient. Une recherche scientifique publiée en 2025 a décrit un intérêt croissant pour les systèmes de conservation hybrides combinant des antimicrobiens naturels et des acides organiques. Le marché des conservateurs alimentaires en Afrique peut en bénéficier lorsque les transformateurs utilisent des mélanges formulés pour ces produits. L'opportunité de croissance est la plus forte là où la vente au détail moderne, les services de livraison et la préparation alimentaire formelle se développent conjointement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des conservateurs alimentaires et des technologies de conservation | -1.0% | Panafricain ; plus aigu en Afrique subsaharienne | Moyen terme (2 à 4 ans) |
| Infrastructure limitée de chaîne du froid et de stockage alimentaire | -0.8% | Afrique subsaharienne, Afrique centrale | Long terme (≥ 4 ans) |
| Volatilité des prix des matières premières et des ingrédients | -0.5% | Régional, amplifié dans les marchés dépendants des importations | Court terme (≤ 2 ans) |
| Réglementations strictes en matière de sécurité alimentaire et défis de conformité | -0.4% | Afrique du Nord (Maroc, Algérie, Égypte), Afrique de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des conservateurs alimentaires et des technologies de conservation
Le coût des ingrédients conformes limite l'accès au marché des conservateurs alimentaires en Afrique pour les petits transformateurs. Les variantes naturelles sont tarifées 40 % à 60 % au-dessus des produits synthétiques comparables. Cette différence est significative pour les micro et petites entreprises qui opèrent avec un fonds de roulement limité et des volumes d'approvisionnement irréguliers. Une revue scientifique de 2025 a révélé que moins de 9 des 54 pays africains disposaient de systèmes de toxicovigilance légalement reconnus. La capacité réglementaire limitée peut rendre plus difficile le suivi de l'utilisation de produits conformes et étiquetés. Les grands producteurs en Afrique du Sud, en Égypte et au Maroc sont mieux positionnés pour absorber le coût de la nisine, de la natamycine et d'autres systèmes spécialisés.
Infrastructure limitée de chaîne du froid et de stockage alimentaire
Les limites de la chaîne du froid affectent à la fois les pertes alimentaires et l'efficacité des pratiques de conservation sur le marché des conservateurs alimentaires en Afrique. La Banque mondiale a rapporté que 37 % des aliments produits localement sont perdus en transit et que les chaînes d'approvisionnement africaines sont en moyenne 4 fois plus longues que celles d'Europe. Les conservateurs peuvent aider à gérer la durée de conservation, mais ils ne peuvent pas résoudre les problèmes de rupture de la chaîne du froid ou de mauvaises conditions de stockage. Le Programme des Nations Unies pour l'environnement a documenté des pertes de récoltes allant jusqu'à 40 % parmi les coopératives kényanes avant que le transport réfrigéré ne soit disponible[3]. L'investissement dans la réfrigération et le stockage est donc complémentaire à la conservation chimique et biologique. Une meilleure infrastructure peut élargir la gamme de produits que les transformateurs peuvent conserver en toute sécurité et distribuer de manière fiable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
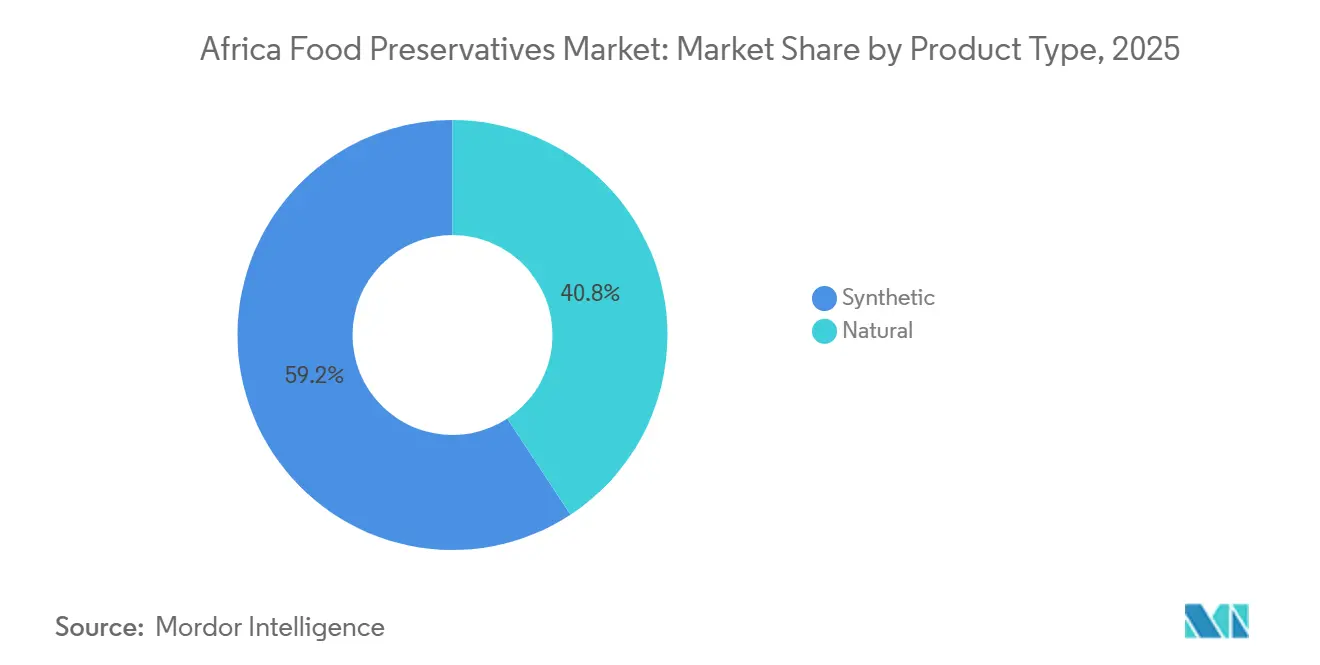
les produits synthétiques détiennent la plus grande base tandis que les options naturelles gagnent du terrainLes conservateurs synthétiques détenaient 59,24 % des revenus de 2025, tandis que les conservateurs naturels devraient croître à un CAGR de 5,41 % jusqu'en 2031. Les sorbates, les benzoates et les propionates restent largement utilisés car ils sont rentables et bénéficient de canaux d'approvisionnement établis. Le propionate de calcium est largement utilisé dans le pain, tandis que le sorbate de potassium est utilisé dans la transformation des boissons et des produits laitiers. Ces applications établies confèrent aux produits synthétiques une large base dans la fabrication sensible aux prix. Les conservateurs naturels suscitent un intérêt croissant dans les produits laitiers, la viande et les produits destinés à l'exportation. La nisine et la natamycine sont pertinentes lorsque les fabricants recherchent des contrôles de sécurité alimentaire avec un positionnement favorable à l'étiquetage.
La conservation naturelle est plus pertinente pour les fabricants formels qui peuvent payer pour des travaux de formulation et des intrants à prix plus élevé. L'extrait de romarin et les tocophérols mixtes sont utilisés comme antioxydants naturels dans les huiles comestibles et les snacks. La conformité documentée aux additifs reste importante pour les fabricants approvisionnant la vente au détail formelle et les circuits d'exportation. L'écart de coût entre les produits naturels et synthétiques continuera de séparer leurs bases de clientèle. Les produits naturels sont plus susceptibles d'être sélectionnés pour les formulations destinées à l'exportation, au premium et aux étiquettes propres.


Par fonction :
les antimicrobiens sont en tête tandis que les antioxydants se développent plus rapidementLes antimicrobiens représentaient 61,17 % de la taille du marché des conservateurs alimentaires en Afrique en 2025. Ils sont utilisés dans les applications de boulangerie, de viande, de volaille et de plats préparés où la détérioration microbienne est un problème majeur de durée de conservation. Leur part élevée reflète l'importance du contrôle des moisissures et des bactéries dans les climats chauds et les longs circuits de distribution. Les discussions réglementaires en Afrique de l'Est se sont concentrées sur l'interprétation harmonisée de la norme Codex 192-1995 sur les additifs alimentaires.
Les antioxydants devraient croître à un CAGR de 5,63 % jusqu'en 2031, la fonction la plus rapide du marché des conservateurs alimentaires en Afrique. Les huiles comestibles nécessitent une protection contre l'oxydation lors du traitement, du stockage et de la distribution. Cela crée un cas d'utilisation régulier pour les ingrédients antioxydants sur les marchés où les températures ambiantes peuvent réduire la stabilité des produits. Une revue du Journal of Food Quality de 2025 a révélé que les pelures d'agrumes, le marc de raisin et les pelures de carottes peuvent fournir des antioxydants naturels qui réduisent les processus oxydatifs dans la viande et les produits de boulangerie.
Par forme :
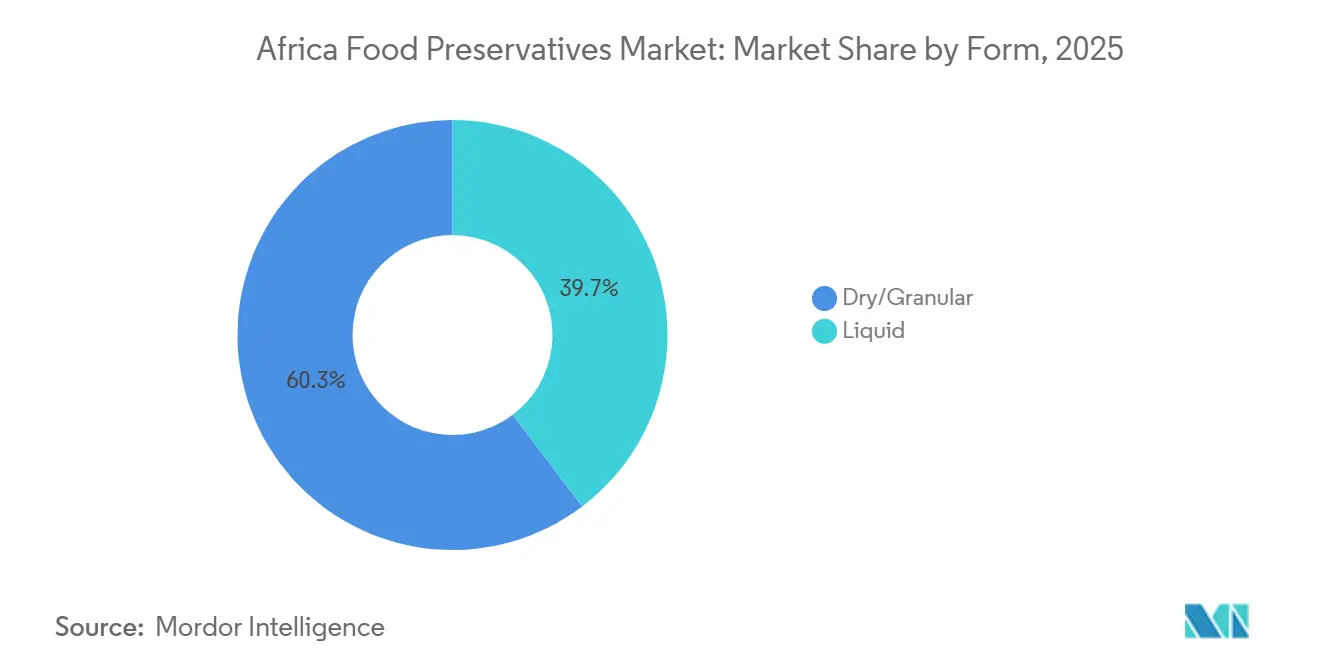
les produits secs conservent la plus grande part tandis que les liquides croissent plus rapidementLes conservateurs secs ou granulaires détenaient 60,31 % des revenus de 2025 sur le marché des conservateurs alimentaires en Afrique. Les formats en poudre s'adaptent aux systèmes de dosage manuel courants dans les petites et moyennes boulangeries. Ils ont également une durée de conservation ambiante plus longue et ne nécessitent pas de réfrigération lors de la manipulation. Ces attributs sont précieux pour les transformateurs travaillant dans des conditions de transport et de stockage variables. Le propionate de calcium et le sorbate de potassium sont fréquemment fournis en formats secs pour les applications de boulangerie. Le format est pratique pour les sites de production qui n'utilisent pas d'équipement de dosage liquide automatisé. Son rôle établi confère aux ingrédients secs une position solide dans la demande actuelle.
Les conservateurs liquides devraient croître à un CAGR de 5,88 % jusqu'en 2031. Le vinaigre tamponné, la natamycine liquide, l'acide lactique et les solutions d'acide acétique peuvent être appliqués au point de production. Cela peut offrir aux transformateurs plus de flexibilité lorsqu'ils ont besoin d'ajuster le dosage pour un produit ou un lot particulier. SGS Afrique du Sud a lancé des services accrédités de test d'acide lactique et d'acide acétique en mars 2025. Les services de test peuvent soutenir la validation des programmes de bio-conservation liquide. Les systèmes liquides pourraient gagner des parts de marché à mesure que les transformateurs formels adoptent des méthodes de production plus contrôlées.

Par application :
la boulangerie et la confiserie sont en tête tandis que les plats préparés croissent plus rapidementLa boulangerie et la confiserie détenaient 28,91 % des revenus de 2025 sur le marché des conservateurs alimentaires en Afrique. Le pain est un aliment de base urbain largement consommé, et les conditions humides peuvent accélérer la croissance des moisissures. Le propionate de calcium et les sorbates sont donc des outils courants pour les boulangeries commerciales. Les produits de boulangerie bénéficient également d'ingrédients secs faciles à stocker et à doser. Ce cas d'utilisation s'étend de Casablanca au Cap, à travers les boulangeries formelles et les petites boulangeries commerciales. La grande part du segment reflète une application familière à fort volume plutôt qu'un besoin de formulation de niche. Sa demande reste liée à la croissance démographique, à la consommation alimentaire urbaine et à l'expansion du pain emballé.
Les plats préparés devraient croître à un CAGR de 5,32 % jusqu'en 2031. Le segment comprend des aliments à plusieurs composants pouvant nécessiter une protection antimicrobienne et antioxydante combinée. Leurs exigences de conservation sont plus complexes que celles de nombreux produits de boulangerie et de snacks. Les recherches sur les systèmes hybrides indiquent que les antimicrobiens naturels peuvent être combinés avec des acides organiques dans ces applications. Le Département de l'agriculture des États-Unis a identifié les plats prêts à consommer comme une opportunité pour les entreprises d'aliments emballés desservant le Ghana et le Nigeria.
Analyse géographique
Marché des conservateurs alimentaires en Afrique du Sud
L'Afrique du Sud détenait 27,47 % du marché des conservateurs alimentaires en Afrique en 2025, soutenue par son industrie de transformation alimentaire relativement développée, ses réseaux de distribution au détail établis et la demande de produits alimentaires emballés et de commodité. Les fabricants de produits alimentaires utilisent des conservateurs pour maintenir la qualité des produits, prolonger la durée de conservation et réduire les pertes dues à l'altération dans les produits de boulangerie, les viandes et volailles, les produits laitiers, les sauces et les aliments prêts à consommer. Le secteur de la fabrication alimentaire organisé du pays et son infrastructure de chaîne du froid soutiennent également l'utilisation de conservateurs dans les produits distribués par les supermarchés et autres circuits de distribution au détail. La demande est en outre soutenue par la nécessité de maintenir la stabilité des produits tout au long des réseaux de stockage et de distribution.
Marché des conservateurs alimentaires au Nigeria
Le Nigeria devrait enregistrer un CAGR de 5,73 % jusqu'en 2031, porté par la croissance démographique, l'urbanisation et la consommation croissante de produits alimentaires emballés et transformés. L'expansion des activités de boulangerie, de la production de boissons, des sauces emballées et des catégories d'aliments de commodité crée des opportunités pour les conservateurs qui contribuent à maintenir la sécurité des produits et à prolonger leur durée de conservation dans des conditions de stockage variables. Les fabricants de produits alimentaires s'appuient également sur les conservateurs pour gérer les risques d'altération liés aux difficultés de distribution et à la réfrigération insuffisante dans certaines zones. À mesure que la transformation alimentaire nationale se développe et que la pénétration des aliments emballés augmente, la demande de conservateurs devrait se renforcer dans les catégories de produits aussi bien établies qu'émergentes.
Marché des conservateurs alimentaires en Afrique du Nord et de l'Est
D'autres marchés africains, notamment l'Égypte, le Maroc, l'Algérie et le Kenya, contribuent à la demande régionale grâce à leurs industries de transformation alimentaire et à leurs secteurs des aliments emballés en expansion. En Égypte, la demande est soutenue par la fabrication de produits de boulangerie, de produits laitiers, de boissons et d'aliments transformés, tandis que le Maroc bénéficie d'activités de transformation alimentaire au service de la consommation intérieure et des marchés d'exportation. La demande en Algérie est liée aux aliments emballés, aux produits de boulangerie et à la production de boissons, les conservateurs aidant les fabricants à maintenir la stabilité et la durée de conservation des produits. Au Kenya, l'urbanisation, le développement du commerce de détail moderne et la disponibilité croissante des aliments emballés soutiennent la consommation de conservateurs dans les applications de boulangerie, de boissons et d'aliments transformés.
Paysage concurrentiel
Concentration du Marché
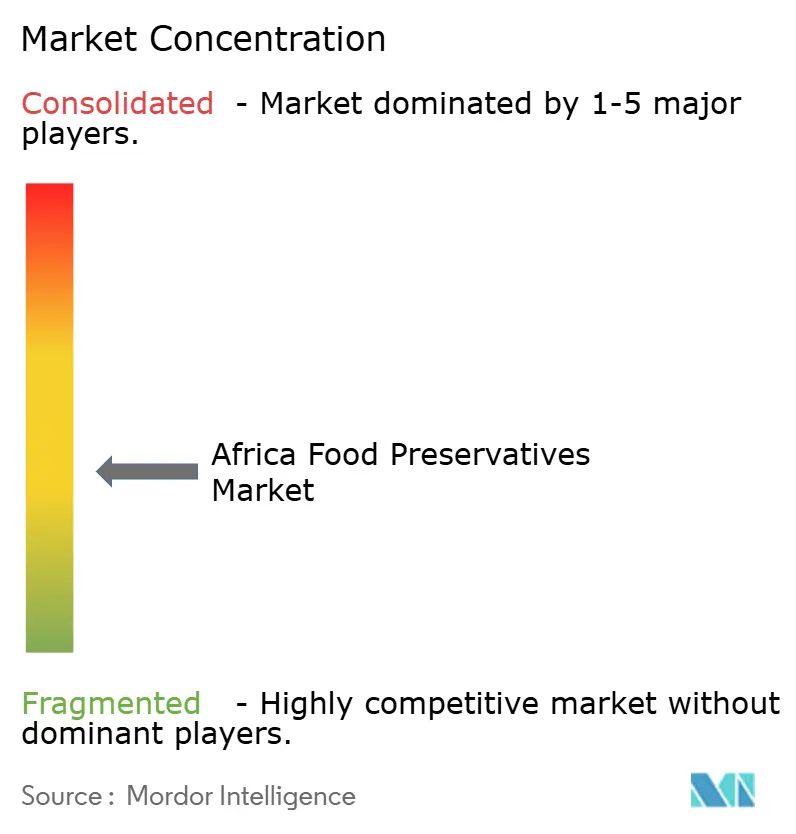
Le marché des conservateurs alimentaires en Afrique est modérément fragmenté, avec plusieurs fabricants d'ingrédients multinationaux en concurrence pour répondre aux exigences des producteurs d'aliments et de boissons à travers la région. Les acteurs de premier plan, notamment Kerry Group plc, Cargill, Incorporated, Archer Daniels Midland Company, Corbion N.V. et Tate & Lyle PLC, se font concurrence à travers leurs portefeuilles d'ingrédients, leur expertise applicative, leur innovation produit et leurs relations clients établies. La présence de ces entreprises soutient la disponibilité de solutions de conservation pour les produits de boulangerie, les boissons, les produits laitiers, les sauces et autres aliments transformés.
Kerry Group plc, Cargill, Incorporated et Archer Daniels Midland Company s'appuient sur leurs larges portefeuilles d'ingrédients alimentaires et leurs capacités techniques pour servir les fabricants cherchant à améliorer la durée de conservation, la stabilité des produits et la qualité constante. Leur expertise en développement applicatif et leurs réseaux d'approvisionnement en ingrédients établis les aident à répondre aux diverses exigences de formulation des transformateurs alimentaires régionaux. La concurrence est également influencée par la demande des fabricants de solutions soutenant un positionnement d'étiquette propre, répondant aux exigences réglementaires et maintenant la qualité des produits dans différentes conditions de stockage et de distribution.
Corbion N.V. et Tate & Lyle PLC contribuent au paysage concurrentiel grâce à leurs technologies d'ingrédients alimentaires et leurs capacités de formulation. L'expertise de Corbion en matière de conservation alimentaire, notamment les solutions à base d'acides organiques, soutient les applications nécessitant un contrôle microbien et une durée de conservation prolongée, tandis que les ingrédients spécialisés et l'expertise en formulation de Tate & Lyle servent une gamme d'applications d'aliments transformés. Dans l'ensemble, la concurrence sur le marché des conservateurs alimentaires en Afrique est façonnée par la différenciation des produits, le soutien technique, la portée de la distribution et la capacité à répondre aux exigences évolutives des fabricants alimentaires. La présence de fournisseurs multinationaux établis aux côtés de fournisseurs d'ingrédients régionaux maintient la structure modérément fragmentée du marché.
Leaders du secteur des conservateurs alimentaires en Afrique
-
Kerry Group plc
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Corbion N.V.
-
Tate & Lyle PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des conservateurs alimentaires en Afrique Entreprises couvertes dans ce rapport
- Kerry Group plc
- Cargill, Incorporated
- Archer Daniels Midland Company
- Corbion N.V.
- Tate & Lyle PLC
- Kemin Industries, Inc.
- BASF SE
- Jungbunzlauer Suisse AG
- DuPont de Nemours, Inc.
- Celanese Corporation
- International Flavors & Fragrances Inc.
- Givaudan SA
- Chr. Hansen Holding A/S
- Sensient Technologies Corporation
- Galactic S.A.
- Brenntag SE
- Univar Solutions Inc.
- Crown National (Pty) Ltd.
- Cape Food Ingredients (Pty) Ltd.
- Protea Chemicals (Pty) Ltd.
Lire l’analyse des entreprises de marché des conservateurs alimentaires en Afrique
Développements industriels récents dans Marché des conservateurs alimentaires en Afrique
- Avril 2025 : Kerry Group a ouvert sa première installation de fabrication de saveurs à Kigali, au Rwanda, dans le cadre d'un engagement d'investissement dans les marchés émergents d'1 milliard EUR, soit 1,11 milliard USD. L'installation zéro déchet en décharge porte l'empreinte manufacturière africaine de Kerry à 7 sites au Rwanda, au Kenya, en Tanzanie, en Ouganda, au Cameroun, en Afrique du Sud et au Nigeria.
- Avril 2025 : L'Organisation de normalisation du Nigeria, en partenariat avec la CEDEAO et la GIZ, a conduit la deuxième phase d'un atelier de renforcement des capacités dans son complexe de laboratoires de Lagos afin de renforcer les principes HACCP, l'analyse des risques liés à la sécurité alimentaire et la capacité de test des aflatoxines dans les chaînes d'approvisionnement alimentaire d'Afrique de l'Ouest.
- Mars 2025 : SGS Afrique du Sud a lancé des services accrédités de test d'acide lactique et d'acide acétique, permettant la validation de la bio-conservation pour les transformateurs alimentaires d'Afrique australe et certifiant les méthodes de conservation à base de bactéries lactiques pour un usage commercial.
Périmètre du rapport sur le marché des conservateurs alimentaires en Afrique
Les conservateurs alimentaires sont des substances ajoutées aux produits alimentaires pour inhiber la croissance microbienne, ralentir l'oxydation et prévenir la détérioration, prolongeant ainsi la durée de conservation et maintenant la qualité, la sécurité, la saveur, la couleur et la texture des aliments lors du traitement, du stockage et de la distribution. Le marché africain des conservateurs alimentaires est segmenté par type de produit, fonction, forme, application et géographie. Sur la base du type de produit, le marché est segmenté en conservateurs alimentaires synthétiques et naturels. Sur la base de la fonction, le marché est segmenté en antimicrobiens et antioxydants. Sur la base de la forme, le marché est segmenté en sec/granulaire et liquide. Sur la base de l'application, le marché est segmenté en boulangerie et confiserie, viande et volaille, plats préparés, snacks sucrés et salés, sauces et assaisonnements, huiles comestibles et autres applications alimentaires. Sur la base de la géographie, le rapport fournit une analyse de l'Afrique du Sud, de l'Égypte, du Nigeria, du Maroc, de l'Algérie, du Kenya et du reste de l'Afrique. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (en millions USD).
Aperçu de la segmentation
Par type de produit
| Synthétique | Sorbates |
| Benzoates | |
| Propionates | |
| Autres conservateurs synthétiques | |
| Naturel | Nisine |
| Natamycine | |
| Vinaigre | |
| Extrait de romarin | |
| Tocophérols mixtes | |
| Autres conservateurs naturels |
Par fonction
| Antimicrobiens |
| Antioxydants |
Par forme
| Sec/Granulaire |
| Liquide |
Par application
| Boulangerie et confiserie |
| Viande et volaille |
| Plats préparés |
| Snacks sucrés et salés |
| Sauces et assaisonnements |
| Huiles comestibles |
| Autres applications alimentaires |
Par pays
| Afrique du Sud |
| Égypte |
| Nigeria |
| Maroc |
| Algérie |
| Kenya |
| Reste de l'Afrique |
| Par type de produit | Synthétique | Sorbates |
| Benzoates | ||
| Propionates | ||
| Autres conservateurs synthétiques | ||
| Naturel | Nisine | |
| Natamycine | ||
| Vinaigre | ||
| Extrait de romarin | ||
| Tocophérols mixtes | ||
| Autres conservateurs naturels | ||
| Par fonction | Antimicrobiens | |
| Antioxydants | ||
| Par forme | Sec/Granulaire | |
| Liquide | ||
| Par application | Boulangerie et confiserie | |
| Viande et volaille | ||
| Plats préparés | ||
| Snacks sucrés et salés | ||
| Sauces et assaisonnements | ||
| Huiles comestibles | ||
| Autres applications alimentaires | ||
| Par pays | Afrique du Sud | |
| Égypte | ||
| Nigeria | ||
| Maroc | ||
| Algérie | ||
| Kenya | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des conservateurs alimentaires en Afrique d'ici 2031 ?
Le marché des conservateurs alimentaires en Afrique devrait atteindre 308,11 millions USD d'ici 2031, avec un CAGR de 4,17 % à partir de 2026.
Quel type de produit détient la plus grande part en Afrique ?
Les conservateurs synthétiques détenaient 59,24 % des revenus de 2025, soutenus par leur rentabilité et leurs canaux d'approvisionnement établis.
Quelle fonction de conservateur alimentaire connaît la croissance la plus rapide en Afrique ?
Les antioxydants devraient croître à un CAGR de 5,63 % jusqu'en 2031, soutenus par la demande des huiles comestibles, des snacks et d'autres aliments sensibles à l'oxydation.
Quelle forme de conservateur devrait connaître la croissance la plus rapide ?
Les conservateurs liquides devraient croître à un CAGR de 5,88 % jusqu'en 2031, aidés par le dosage flexible et l'utilisation dans les systèmes de bio-conservation.
Quelle est l'application principale des conservateurs alimentaires en Afrique ?
La boulangerie et la confiserie détenaient 28,91 % des revenus de 2025, tandis que les plats préparés devraient être l'application à la croissance la plus rapide avec un CAGR de 5,32 %.