
Marktgröße und Marktanteil für ästhetische Filler
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.96 Milliarden US-Dollar |
| Marktgröße (2032) | 5.51 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.83 % |
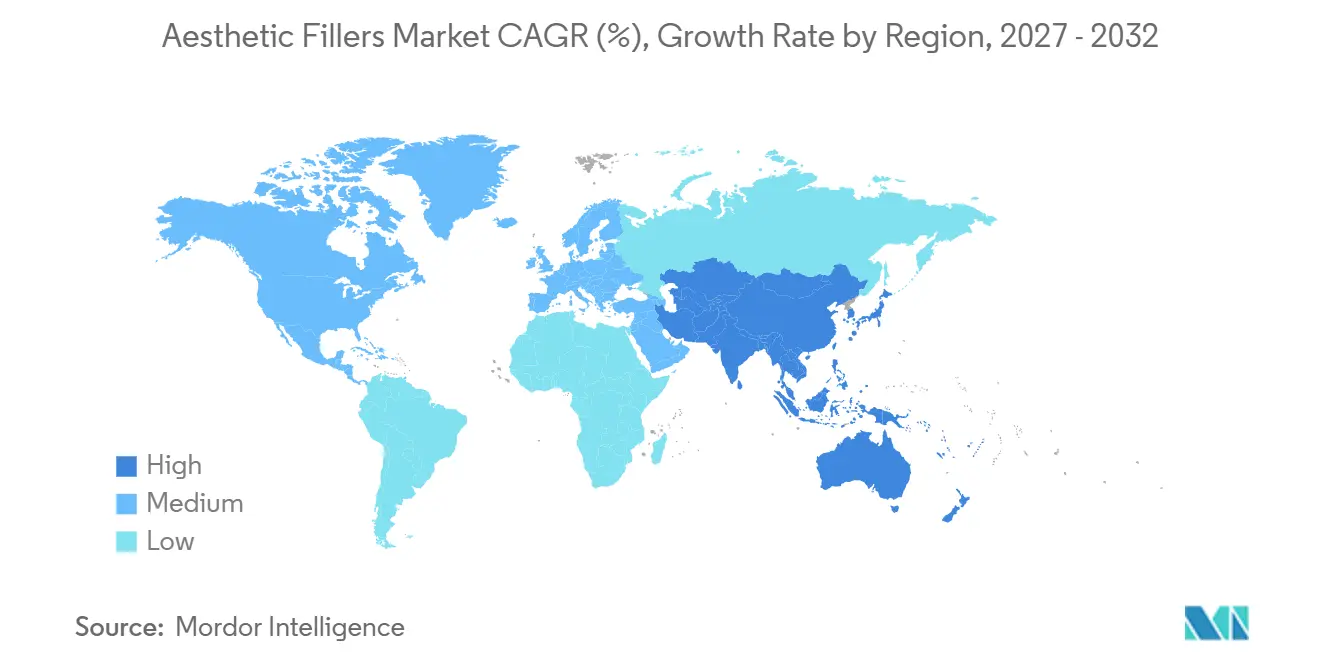
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für ästhetische Filler von Mordor Intelligence
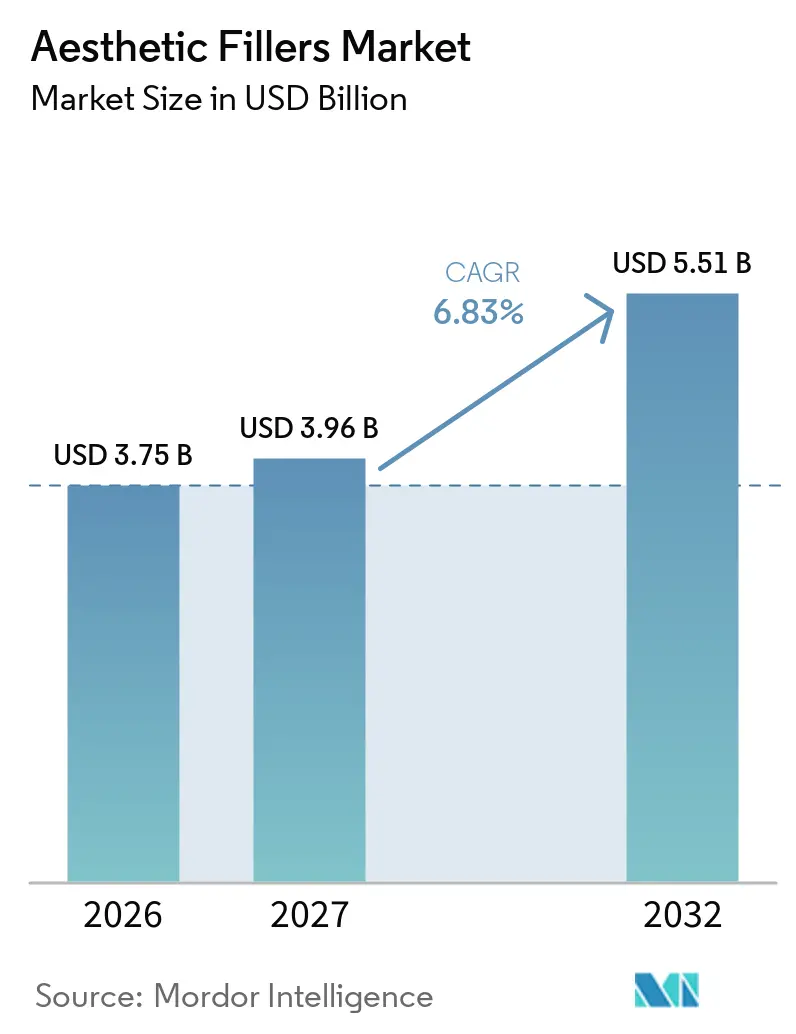
Die Marktgröße für ästhetische Filler wird voraussichtlich von 3,75 Milliarden USD im Jahr 2026 auf 3,96 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 6,83 % über 2027–2032 voraussichtlich 5,51 Milliarden USD erreichen.
Eine beschleunigte Verlagerung der Verbraucher hin zu minimal-invasiver Verjüngung, ein Anstieg der KI-gestützten Injektionsplanung und eine rasch wachsende Beteiligung von Männern erweitern die adressierbare Basis und verkürzen die Behandlungszyklen. US-amerikanische Ärzte führen jährlich 5,3 Millionen Hyaluronsäure-Filler-Sitzungen durch, was signalisiert, dass Injektionsbehandlungen von episodischen kosmetischen Ereignissen zur routinemäßigen Selbstfürsorge geworden sind.[1] Regenerative Formulierungen, die Stammzell-Exosomen mit herkömmlichen Polymeren kombinieren, versprechen länger anhaltende Volumeneffekte und einen höheren Patientenlebenszeitwert, während die Wachsamkeit der FDA gegenüber Häufungen unerwünschter Ereignisse die Compliance-Kosten für Hersteller erhöht.[2] Die Wettbewerbsdynamik verschärft sich, da asiatische Marktteilnehmer kostengünstige, fermentationsbasierte Hyaluronsäure und Direktlieferlogistik an Kliniken einsetzen, um westliche Marken zu unterbieten, während die Verbreitung von Graumarktprodukten die Patientensicherheit und die Premiumpreisgestaltung gefährdet.
Wichtigste Erkenntnisse des Berichts
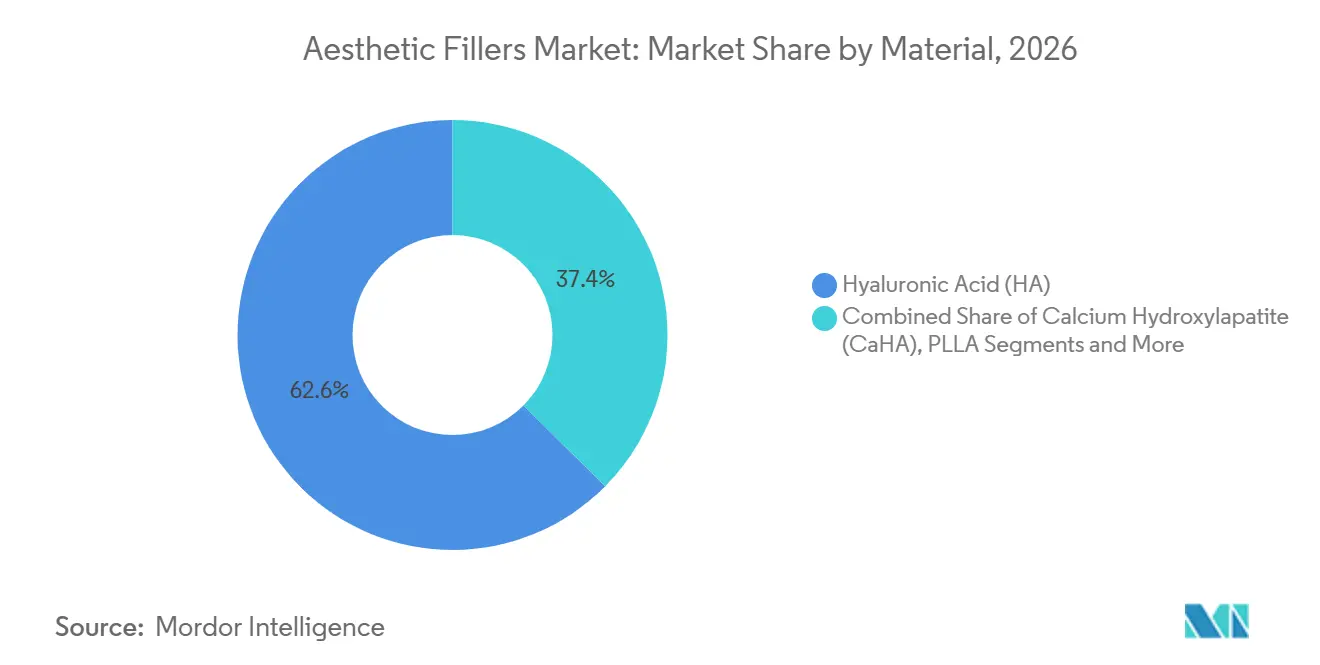
- Nach Material führte Hyaluronsäure mit einem Marktanteil von 62,57 % im Markt für ästhetische Filler im Jahr 2026, während Poly-L-Milchsäure bis 2032 voraussichtlich eine CAGR von 10,53 % verzeichnen wird.
- Nach Anwendung hielt die Korrektur von Gesichtsfalten im Jahr 2026 einen Umsatzanteil von 44,72 %; Gesichtskonturierung und Volumenwiederherstellung entwickelt sich mit einer CAGR von 9,25 % bis 2032.
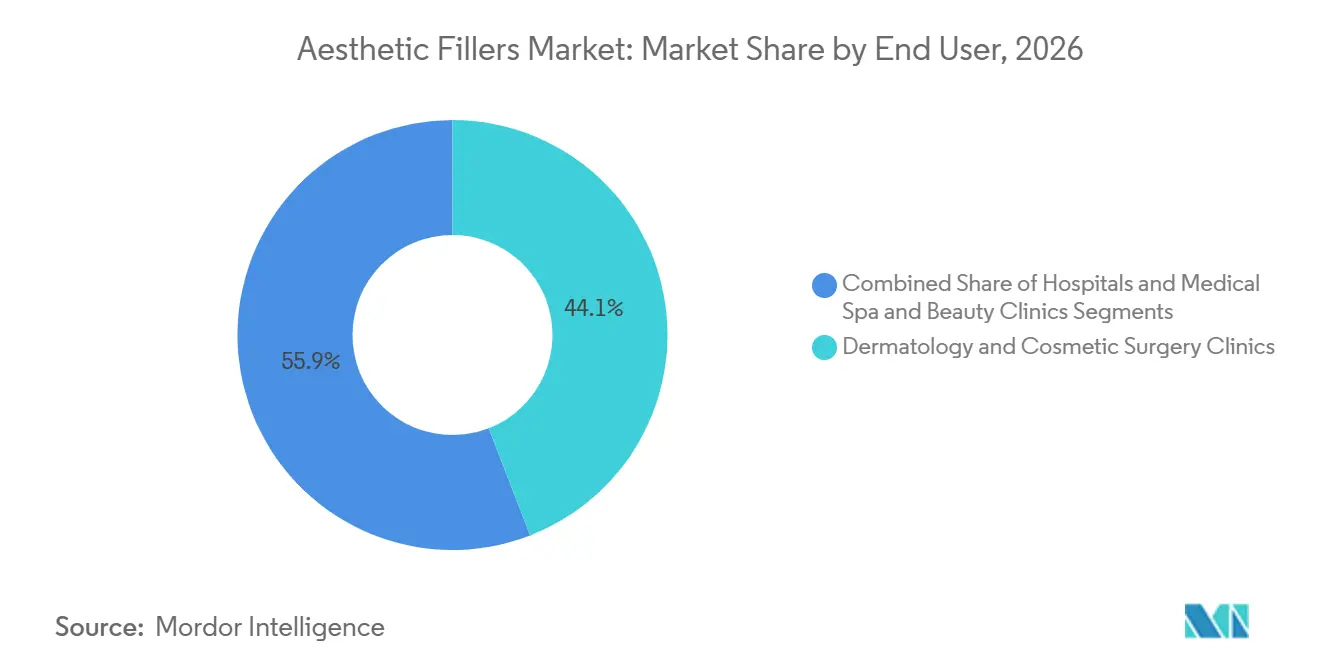
- Nach Endnutzer erfassten Dermatologie- und kosmetische Chirurgiekliniken 44,11 % des Umsatzes im Jahr 2026, während medizinische Spas und Schönheitskliniken voraussichtlich mit einer CAGR von 8,62 % über den Prognosezeitraum wachsen werden.
- Nach Geschlecht entfielen 81,46 % der Injektionen im Jahr 2026 auf weibliche Patientinnen, und die männliche Nachfrage steigt bis 2032 mit einer CAGR von 8,24 %.
- Nach Geografie erzielte Nordamerika im Jahr 2026 34,83 % des globalen Umsatzes; Asien-Pazifik wird voraussichtlich mit einer CAGR von 9,04 % bis 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach minimal-invasiven kosmetischen Eingriffen | +1.8% | Nordamerika, Europa, städtisches Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung auf der Suche nach Anti-Aging-Lösungen | +1.5% | Japan, Südkorea, Westeuropa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachsendes verfügbares Einkommen in Schwellenländern | +1.2% | China, Indien, Südostasien, GCC, Brasilien, Mexiko | Mittelfristig (2–4 Jahre) |
| Regenerative Filler mit Stammzellmatrizen | +0.9% | Nordamerika, Europa, Südkorea, Japan | Langfristig (≥ 4 Jahre) |
| Auf Männer ausgerichtetes ästhetisches Marketing | +0.7% | Vereinigte Staaten, Vereinigtes Königreich, Südkorea, städtisches China | Mittelfristig (2–4 Jahre) |
| KI-gestützte Injektionsplanung und 3D-Analytik | +0.6% | Nordamerika, Europa, Südkorea, Japan, Singapur | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach minimal-invasiven kosmetischen Eingriffen
Ärzte und Patienten bevorzugen Filler gegenüber chirurgischen Facelifts, da die Ausfallzeit von Wochen auf Stunden sinkt – ein Kompromiss, der besonders dann relevant ist, wenn Berufs- und Sozialleben wenig Erholungszeit lassen. Millennials und die Generation Z suchen in ihren späten Zwanzigern nach präventiver Volumisierung, was die Behandlungszyklen über die Lebenszeit verlängert und die Klinikeinnahmen verstetigt. FDA-Zulassungen vor dem Inverkehrbringen schaffen eine Qualitätsmindestanforderung, doch Durchsetzungslücken ermöglichen das Fortbestehen von Graumarktspritzen im Internet. Technologiegestützte Beratungstools reduzieren die Behandlungszeit und helfen Praxen, das Volumen ohne proportionalen Personalaufwand zu steigern. Insgesamt halten diese Kräfte den Markt für ästhetische Filler auf einem zweistelligen Wachstumspfad bei den Eingriffszahlen, selbst wenn die Makroökonomie die Ermessensbudgets belastet.
Alternde Bevölkerung auf der Suche nach Anti-Aging-Lösungen
Das japanische Gesundheitsministerium prognostiziert, dass 31 % der Bevölkerung bis 2030 65 Jahre oder älter sein werden, und eine ähnliche demografische Umkehrung vollzieht sich in Westeuropa. Ältere Verbraucher nutzen Gesichtsfiller, um ihr Erscheinungsbild an verlängerte Berufskarrieren und aktive Rentenlebensstile anzupassen. Poly-L-Milchsäure zieht diese Gruppe an, da sie eine Kollagensynthese von bis zu 24 Monaten anregt und damit die Haltbarkeit von Hyaluronsäure übertrifft.[3] Rentenkapital federt die Eigenausgaben ab, während die gesellschaftliche Akzeptanz des „würdevollen Alterns” das Stigma verringert. Kliniken nutzen diese Nachfrage mit gebündelten jährlichen Wartungsplänen, die Wiederholungsbesuche und stabile Cashflows sichern.
Wachsendes verfügbares Einkommen in Schwellenländern
Die chinesische Regulierungsbehörde genehmigte 2025 mehrere inländische Hyaluronsäure-Marken, was die Spritzenpreise um rund 30 % senkte und den Zugang erweiterte. Indien und Südostasien verzeichnen ähnliche Expansionen der Mittelschicht, obwohl Versorgungsengpässe und uneinheitliche Durchsetzung die Marktreife verlangsamen. Saudi-Arabien und die Vereinigten Arabischen Emirate umwerben Medizintouristen mit luxuriösen Filler-und-Spa-Paketen und verknüpfen Injektionsbehandlungen mit breiteren Hospitality-Einnahmen. Lateinamerika, angeführt von Brasilien, profitiert von der kulturellen Akzeptanz kosmetischer Eingriffe und einem dichten Netz von Dermatologen, auch wenn Währungsschwankungen das Volumen periodisch belasten. Zusammengenommen verleihen diese Regionen dem globalen Markt für ästhetische Filler zusätzlichen Schwung.
Regenerative Filler mit Stammzellmatrizen gewinnen an Bedeutung
Eine Studie aus dem Jahr 2024 zeigte, dass exosomenangereicherte Hyaluronsäure die dermale Dicke nach sechs Monaten im Vergleich zu reinen Hyaluronsäure-Kontrollen um 18 % erhöhte, was Phase-II-Studien bei Revance und vergleichbaren Biotechnologieunternehmen katalysierte. Durch die Aktivierung der körpereigenen Reparaturmechanismen zielen regenerative Filler darauf ab, die Behandlungsintervalle auf zwei Jahre auszudehnen – ein Verbraucherwertversprechen, das die Preissetzungsmacht neu definieren könnte. Die regulatorischen Hürden bleiben hoch, da die FDA zellbasierte Komponenten als Biologika einstuft und GMP-konforme Herstellungsnachweise verlangt. Frühe Anwender in Südkorea und Japan kombinieren diese Filler mit autologem Fetttransfer und positionieren den Service sowohl als ästhetische als auch als Anti-Aging-Therapie. Die kommerzielle Skalierung wird von konsistenten Zellverarbeitungsprotokollen und der Haltung der Kostenträger gegenüber der Biologika-Preisgestaltung abhängen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unerwünschte Ereignisse und strengere regulatorische Kontrolle | -0.9% | Nordamerika, Europa, ausgewählte Märkte in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Hohe Eingriffkosten in preissensiblen Märkten | -0.6% | Indien, Südostasien, Lateinamerika (ohne Brasilien), Afrika südlich der Sahara | Mittelfristig (2–4 Jahre) |
| Lieferkettenrisiko für Hyaluronsäure-Rohstoffe | -0.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Verbreitung von gefälschten Fillern und Graumarktfillern | -0.7% | Globaler E-Commerce, Tourismuszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Unerwünschte Ereignisse und strengere regulatorische Kontrolle
Vaskuläre Okklusion bleibt die schwerwiegendste Filler-Komplikation; 58 % der betroffenen Patienten verlieren dauerhaft ihr Sehvermögen, was die FDA zu Sicherheitsmitteilungen und die EU zu jährlichen Sicherheitsberichtspflichten veranlasst hat. Nationale Beschlagnahmungen gefälschter Fläschchen erreichten im Vereinigten Königreich bis August 2025 die Zahl von 4.700. Die Compliance-Kosten steigen, da Hersteller Daten zur realen Leistung einreichen und Schulungszuschüsse für Anwender finanzieren müssen. Kleine Marken ohne Regulierungsteams sehen sich mit Margenverengungen konfrontiert, was die Marktkonsolidierung vorantreibt.
Hohe Eingriffkosten in preissensiblen Märkten
Eine einzelne Hyaluronsäure-Spritze kostet in entwickelten Volkswirtschaften 500–1.200 USD, weit über dem durchschnittlichen Monatslohn in Indien und Teilen Lateinamerikas. Finanzierungspläne existieren, sind jedoch mit zweistelligen Zinsen verbunden, was jüngere Kunden abschreckt. Inländische chinesische und koreanische Marken senken die Kosten, kämpfen jedoch gegen die Wahrnehmung, dass ein niedriger Preis mit geringer Sicherheit gleichzusetzen ist. Wirtschaftliche Abschwächungen führen zu unmittelbaren Volumenrückgängen, da Versicherungen kosmetische Injektionsbehandlungen selten abdecken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Dominanz der Hyaluronsäure trifft auf biostimulatorische InnovationHyaluronsäure erfasste im Jahr 2026 62,57 % des Marktanteils für ästhetische Filler aufgrund ihrer Reversibilität und breiten Indikationen. Poly-L-Milchsäure führt das Wachstum mit einer CAGR von 10,53 % an, gestützt durch Galdermas Sculptra-Akquisition im Jahr 2024 und klinische Nachweise einer 24-monatigen Kollagenstimulation. Kalziumhydroxylapatit erfreut sich erneuten Interesses bei hyperverdünnten Protokollen zur Hautqualität, während PMMA aufgrund von Risiken durch Permanenz eine Nischenstellung einnimmt.
Regenerative Mischungen, die Stammzell-Exosomen zu Hyaluronsäure hinzufügen, versprechen die Marktgröße für ästhetische Filler bei Premium-biostimulatorischen Angeboten zu erweitern. Die biologische Klassifizierung durch die FDA erhöht die regulatorischen Hürden, dennoch berichten frühe südkoreanische Anwender von einer höheren Patientenbindung. Selbstvernetzte Hyaluronsäure verzichtet auf BDDE, erfordert jedoch eine strenge Chargenkontrolle. Die Vielfalt der Materialauswahl erweitert die Werkzeugkästen der Anwender und schützt das Marktwachstum vor regulatorischen Schocks bei einzelnen Polymeren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Konturierung überholt FaltenkorrekturDie Korrektur von Gesichtsfalten hielt im Jahr 2026 44,72 % des Umsatzes, aber Konturierung und Volumenwiederherstellung wächst mit einer CAGR von 9,25 %, da Millennials im Markt für ästhetische Filler präventive Strukturmaßnahmen suchen. Lippenvergrößerung bleibt sichtbar, obwohl subtile Umformung frühere dramatische Trends ersetzt.
Liquid-Facelift-Protokolle, die mehrere Spritzen über Wangen, Kieferlinie und Schläfen einsetzen, erhöhen die Ausgaben pro Besuch und steigern die Marktgröße für ästhetische Filler pro Patientenepisode. Die FDA-Zulassung von Formulierungen für den Bereich unter den Augen eröffnete eine anspruchsvolle, aber lukrative anatomische Nische. Off-Label-Nasen- und Kinnmodellierung erweitert die Anwendungsfälle, erfordert jedoch fortgeschrittene Anatomiekenntnisse, um vaskuläre Ereignisse zu vermeiden.
Nach Endnutzer:
Medizinische Spas stören traditionelle KlinikenDermatologie- und kosmetische Chirurgiekliniken hielten 44,11 % des Umsatzes im Jahr 2026, doch medizinische Spas und Schönheitskliniken entwickeln sich mit einer CAGR von 8,62 % und nutzen Hospitality-Ästhetik und Einzelhandelskomfort. Variable Gesetze zur ärztlichen Aufsicht in den Vereinigten Staaten erlauben es einigen Einrichtungen, mit Fernaufsicht zu arbeiten, was den Overhead senkt.
Krankenhäuser spielen außerhalb rekonstruktiver Indikationen eine marginale Rolle, sodass sich der Markt für ästhetische Filler in Richtung boutique- und erlebnisorientierter Umgebungen verlagert. Zunehmende unerwünschte Ereignisse in locker regulierten Spas haben Berufsverbände dazu veranlasst, standardisierte Injektionszertifizierungen zu fordern. Dennoch hält der Wunsch der Verbraucher nach Komfort und Flexibilität den Kanal auf einem steilen Wachstumskurs.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geschlecht:
Männliches Segment holt aufFrauen repräsentierten im Jahr 2026 81,46 % der Eingriffe, aber die männliche Inanspruchnahme steigt mit einer CAGR von 8,24 % und verringert den Abstand. Programme für betriebliches Wohlbefinden, die Normalisierung durch Influencer und leistungsorientiertes Marketing verändern die Wahrnehmung. Männer priorisieren subtile Kiefer- und Tränentaschen-Korrekturen und bevorzugen Gele mit geringerer Viskosität.
Kulturelle Widerstände bestehen in konservativen Regionen fort, doch städtische Berufstätige unter 40 behandeln Filler wie Fitness oder maßgeschneiderte Anzüge. Hersteller passen Viskosität und Verpackungsästhetik an männliche Präferenzen an, was das Wachstum stärkt und inkrementelle Gewinne zur Marktgröße für ästhetische Filler beiträgt.
Geografische Analyse
Markt für ästhetische Füllstoffe in Nordamerika
Nordamerika erwirtschaftete im Jahr 2025 34,83 % des weltweiten Umsatzes, gestützt durch hohe Pro-Kopf-Ausgaben, umfangreiche FDA-Zulassungen und 5,3 Millionen protokollierte HA-Sitzungen im Jahr 2024. Kanada folgt den US-amerikanischen Zulassungswegen, wobei der Tätigkeitsbereich der Injektoren je nach Provinz variiert. Mexiko zieht kostenbewusste US-amerikanische Touristen an, obwohl Fälschungsrisiken die Volumina dämpfen. Laufende FDA-Maßnahmen gegen den E-Commerce verdeutlichen Durchsetzungslücken im grenzüberschreitenden Handel.
Markt für ästhetische Füllstoffe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 9,04 % wachsen, angeführt von Chinas Zulassungen für inländische Marken, die die Spritzenpreise um 30 % senken. Südkorea lenkt Medizintouristen in KI-gestützte 3D-Scan-Kliniken, während Japans alternde Bevölkerungsstruktur die Nachfrage nach hochwertiger Kollageninduktionstechnologie trotz kultureller Zurückhaltung aufrechterhält. Die indische Zentrale Drogenkontrollbehörde modernisiert klinische Studien, jedoch begrenzt das Einkommensgefälle die Konversionsraten. Australiens strenge Marktüberwachung nach der Zulassung positioniert das Land als regionalen Qualitätshüter.
Markt für ästhetische Füllstoffe in Europa, dem Nahen Osten und Lateinamerika
Europa verzeichnet ein stetiges, aber langsameres Wachstum, da die EMA die Berichterstattung nach der Markteinführung verschärft. Deutschland, Frankreich und das Vereinigte Königreich bilden das Fundament der Nachfrage, unterstützt durch teilweise Erstattung für rekonstruktive Anwendungen. Die britische Regulierungsbehörde beschlagnahmte bis August 2025 4.700 gefälschte Fläschchen, was die Wachsamkeit der Region verdeutlicht. Im Nahen Osten nutzen Saudi-Arabien und die Vereinigten Arabischen Emirate die Tourismusstrategien der Vision 2030, um Füllstoffe mit Luxusdienstleistungen zu bündeln. Lateinamerika wird weiterhin von Brasiliens kulturell etablierter Füllerkultur dominiert, während Argentinien und Chile mit makroökonomischen Gegenwind kämpfen.
Regulatorisches Umfeld
In den Vereinigten Staaten reguliert die FDA dermale Filler als Medizinprodukte und verlangt für bestimmte Indikationen eine Prüfung vor der Marktzulassung. Im Februar 2025 genehmigte die Behörde beispielsweise EVOLYSSE SMOOTH und EVOLYSSE FORM (P240022) von Symatese, was verdeutlicht, wie klinische Nachweise und definierte Kontraindikationen die Kommerzialisierung unterstützen. In Europa regelt die Verordnung (EU) 2017/745 (MDR) dermale Filler, einschließlich bestimmter ästhetischer Produkte ohne medizinischen Zweck, die unter Anhang XVI aufgeführt sind, was CE-Kennzeichnung, die Einhaltung gemeinsamer Spezifikationen und erhöhte Überwachungsanforderungen mit sich bringt (wie in der ab Januar 2026 geltenden MDR-Konsolidierung und der zugehörigen MDCG-Leitlinie dargelegt).
Das Vereinigte Königreich verschärft die Aufsicht über kosmetische Verfahren mit höherem Risiko. Die Medical Devices (Amendment) (Great Britain) Regulations 2025 treten am 24. Mai 2025 in Kraft, und die Regierungspriorität vom August 2025 zielt darauf ab, die risikoreichsten kosmetischen Filleranwendungen in sensiblen Bereichen einzuschränken. Dies erhöht die Compliance-Anforderungen für Anbieter und Dienstleister, die über Kanäle wie medizinische Spas tätig sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für ästhetische Filler beginnt mit vorgelagerten Biopolymer-Inputs (insbesondere fermentationsbasierter Hyaluronsäure), Vernetzungschemikalien und Hilfsstoffen, geht dann in die GMP-Fertigung, aseptische Abfüllung, Sterilisation und Chargenfreigabeprüfung über, bevor sie dermatologische und kosmetisch-chirurgische Kliniken sowie den schnell wachsenden Kanal medizinischer Spas erreicht. Regulatorische Anforderungen, einschließlich der FDA-Gerätekontrollen und der EU-MDR-Anhang-XVI-Wege für bestimmte ästhetische Produkte ohne medizinischen Zweck, erweitern die Anforderungen an Qualitätssysteme auf die Qualifizierung von Rohstoffen und die Chargendokumentation. Dies wiederum verlängert die Planungshorizonte für validierte Versorgung und Lagerhaltung.
Nachgelagert kombinieren Anbieter zunehmend die Produktversorgung mit Ärzteschulung, Injektor-Zertifizierung und Tools zur Klinikbefähigung, um unerwünschte Ereignisse zu reduzieren und den Markenwert angesichts von Fälschungs- und Graumarktrisiken zu schützen. Fälschungssichere Verpackungen und Rückverfolgbarkeitsmerkmale fügen zusätzliche Schritte und Kosten hinzu. Die Kanalstruktur verändert sich weiterhin, da Hersteller und regionale Akteure Direct-to-Clinic-Modelle in ausgewählten Märkten ausbauen, um Preisgestaltung, Authentizität und Schulungstreue zu kontrollieren, während traditionelle Vertriebshändler für Reichweite und Logistik in fragmentierten Regionen weiterhin wichtig bleiben.
Wettbewerbslandschaft
Marktkonzentration
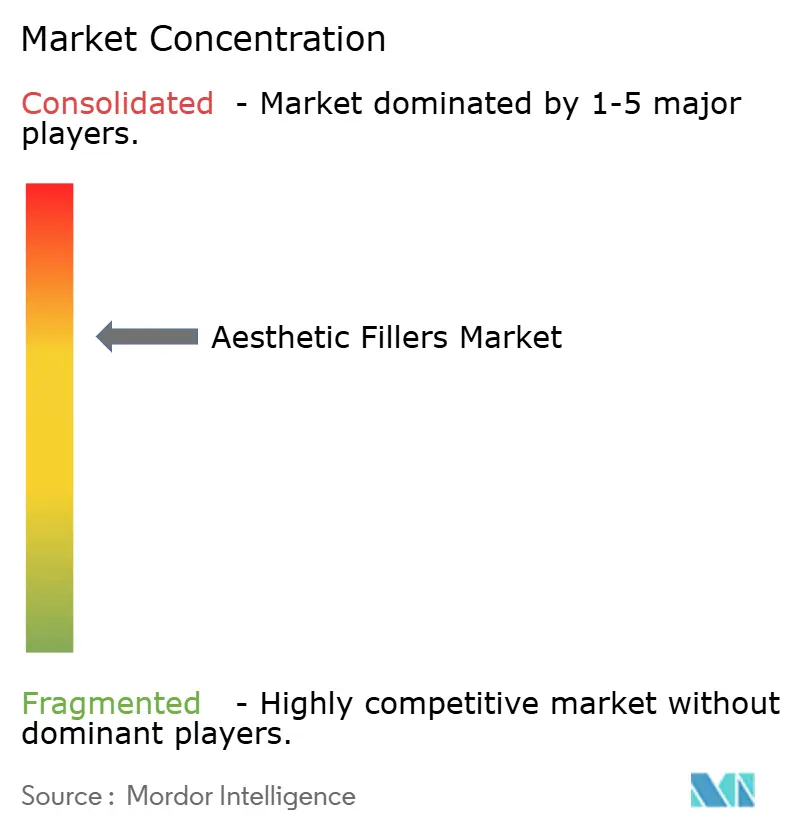
AbbVies Allergan Aesthetics, Galderma und Merz Pharma kontrollieren gemeinsam einen Großteil des Umsatzes und positionieren den Markt für ästhetische Filler als mäßig konzentriert. Galdermas Börsengang im Wert von 2,2 Milliarden CHF im Jahr 2024 finanziert die geografische Expansion und Produktakquisitionen wie Sculptra. Allergans Juvéderm-Portfolio umfasst acht SKUs, gestärkt durch Treueprogramme, die Rabatte und zertifizierte Schulungsmodule bieten. Merz differenziert sich mit hyperverdünnten Radiesse-Protokollen und einem doppelt gereinigten Neurotoxin.
Asiatische Marktteilnehmer wie Bloomage, Huons und Croma-Pharma setzen auf Kostenvorteile und Direktvertrieb an Kliniken und sprechen damit preissensible Spas an. Revances Opul-Übernahme im Jahr 2024 signalisiert einen Vorstoß in Richtung gebündelter Neuromodulator-und-Filler-Pakete. Die Technologieadoption trennt nun Marktführer von Nachzüglern: KI-Planungstools und Blockchain-Rückverfolgbarkeit gewinnen das Vertrauen von Kliniken und reduzieren das Fälschungsrisiko, doch die Akzeptanz variiert je nach verfügbarem Kapital.
Marktführer für ästhetische Filler
-
Galderma
-
AbbVie Inc.
-
Merz Pharma
-
Ipsen
-
Revance Therapeutics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für ästhetische Füller Unternehmen in diesem Bericht
- AbbVie (Allergan Aesthetics)
- Anika Therapeutics
- Bloomage Biotechnology
- Croma-Pharma
- Evolus Inc.
- Filorga
- Galderma
- Huadong Medicine (Bohus)
- Hugel Inc
- Huons Bio
- Ipsen
- LG Chem
- Merz Pharma
- Prollenium Medical
- Revance Therapeutics
- Shanghai Rhong
- Sinclair Pharma
- Suneva Medical
- Teoxane Laboratories
- Zhejiang Jingjia Medical
Marktchancen und Zukunftsaussichten
Die Erweiterung von Indikationen und geografiespezifische Portfolioeinführungen sind ein direkter Weg, um die Nachfrage nach Behandlungen zu erweitern und den Umsatz je Patientenbesuch zu diversifizieren, insbesondere wenn Regulierungsbehörden neue Behandlungsbereiche oder Produktgenerationen zulassen. Jüngste Zulassungen zeigen dieses Potenzial: Im Juni 2026 genehmigte die FDA SKINVIVE by JUVEDERM zur Verbesserung des Halsaussehens, und Galderma erhielt die US-Zulassung für Restylane Contour zur Behebung von Schläfeneinsenkungen. Zusammen zeigen sie die fortgesetzte Monetarisierung anatomisch anspruchsvoller oder zuvor Off-Label genutzter Zonen durch formelle Kennzeichnung und Schulung.
Technologiegestützte Praxisabläufe schaffen ebenfalls monetarisierbaren Spielraum jenseits der Gelchemie, da Kliniken ihr Volumen skalieren und Regulierungsbehörden sowie Fachverbände die Ergebnisse genauer prüfen. KI-gestützte Gesichtsanalysen und Injektionsplanungstools bewegen sich von der Entwicklung hin zum Einsatz in ästhetischen Arbeitsabläufen und unterstützen standardisierte Bewertung und Dokumentation in Kliniknetzwerken mit mehreren Standorten. Auf der Formulierungsseite konzentriert sich das Forschungsinteresse weiterhin auf biostimulatorische und regenerative Ansätze, doch EU-MDR-Anhang XVI und FDA-Geräteanforderungen stellen sicher, dass klinische Nachweise, Herstellungskontrollen und die Überwachung nach Markteinführung entscheidend dafür bleiben, welche Innovationen eine breite kommerzielle Skalierung erreichen.
Neueste Industrielle Entwicklungen in Markt für ästhetische Füller
- Juni 2026: Allergan Aesthetics (AbbVie) erhielt die US-FDA-Zulassung für SKINVIVE by JUVEDERM zur Verbesserung des Halsaussehens. Die Entscheidung erweitert HA-Injektionsprodukte auf einen deutlich sichtbaren Behandlungsbereich unter einer zugelassenen Indikation. Sie unterstützt die Positionierung im Premiumportfolio und differenziert Kliniken und medizinische Spas durch schulungsgeführte Einführung.
- Februar 2026: Galderma gab die regulatorische Zulassung in mehreren Regionen (EU, Vereinigte Staaten und Kanada) für ein ergonomisches Restylane-NASHA-Lidocain-Spritzendesign bekannt. Die verbesserte Verabreichungshardware soll die Erfahrung des Injektors, die Konsistenz und den Markenschutz in wichtigen Märkten verbessern.
- Juni 2025: Allergan Aesthetics (AbbVie) berichtete, dass die US-FDA den Zulassungsantrag vor Markteinführung für SKINVIVE by JUVEDERM zur Verbesserung des Halsaussehens zur Prüfung angenommen hat. Die Einreichung deutet auf eine mögliche Erweiterung der Premium-Halsbehandlungsindikationen hin, wobei schulungsgeführte Differenzierung und Schulungsprogramme die Akzeptanz in Kliniken und medizinischen Spas vorantreiben.
Markt für ästhetische Füller Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für ästhetische Filler Umsätze aus injizierbaren dermalen Füllerprodukten, die für kosmetische Gesichtsvolumenwiederherstellung, Konturierung und Faltenkorrektur in Klinik- und Krankenhausumgebungen verwendet werden, gemessen in USD-Wert.
Ausschlüsse aus dem Umfang: Wir schließen chirurgische Implantate und Lifting-Verfahren, topische Hautpflegeprodukte und energiebasierte ästhetische Geräte aus, die nicht als injizierbare Filler verabreicht werden.
Segmentierungsübersicht
- Nach Material
- Hyaluronsäure (HA)
- Calciumhydroxylapatit (CaHA)
- Poly-L-Milchsäure (PLLA)
- Polymethylmethacrylat (PMMA)
- Kollagen und andere
- Nach Anwendung
- Korrektur von Gesichtsfalten
- Lippenvergrößerung
- Gesichtskonturierung / Volumenwiederherstellung
- Narben- und Aknemarkrevision
- Andere
- Nach Endnutzer
- Dermatologie- und kosmetische Chirurgiekliniken
- Krankenhäuser
- Medizinische Spas und Schönheitskliniken
- Nach Geschlecht
- Weiblich
- Männlich
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenzen festzulegen, die Produktlandschaft zu kartieren und realistische Eingabebereiche vor Interviews zu erstellen. Wir haben öffentliche Quellen herangezogen, wie die Produktdatenbanken und Sicherheitsmitteilungen der US-amerikanischen Lebensmittel- und Arzneimittelbehörde, Verfahrensstatistiken der American Society of Plastic Surgeons, begutachtete Zeitschriftenartikel zur Haltbarkeit von Fillern und Nachbehandlungsmustern sowie makroökonomische Reihen der OECD und der Weltbank, die zur Erklärung von Erschwinglichkeit und Nachfragezyklen beitragen.
Wir haben auch Jahresberichte, Investorenpräsentationen und Pressemitteilungen überprüft, um Produkteinführungen und geografische Präsenzen zu verfolgen, und dann Import- und Exportstatistiken geprüft, wo injizierbare Medizinprodukte klar klassifiziert sind. Um Lücken bei kleineren Privatunternehmen zu schließen und Zeitreihen konsistent zu halten, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken selektiv genutzt. Diese Desk-Research-Quellen sind illustrativ und nicht erschöpfend, und andere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Feldforschung wurde durch strukturierte Expertengespräche und kurze Umfragen mit einer Mischung aus Herstellern, Distributoren, Klinikbetreibern und praktizierenden Injektoren durchgeführt, die mitteilten, wie sich Patientennachfrage und realisierte Preisgestaltung in der Praxis verändern. Da es sich um einen globalen Markt handelt, haben wir sichergestellt, dass die Eingaben über APAC, EMEA und Amerika validiert wurden, sodass regionale Volumenverschiebungen, Kanalmargen und Produktmixveränderungen im Modell berücksichtigt werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXOs): 12 % | APAC: 46 % |
| Mittlere Ebene: 47 % | Funktions-/Einheitsleiter: 34 % | EMEA: 34 % |
| Kleinere Akteure: 17 % | Manager: 54 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, bei dem Eingriffintensität und behandelte Bevölkerungssignale verwendet werden, um die Nachfrage nach Hauptregionen zu rekonstruieren, und dann mithilfe eines realistischen Preises pro Spritze und Kanalaufschlägen in Werte umgerechnet wurden. Um die Gesamtwerte zu verankern, wurden die Ergebnisse mit selektiven Bottom-up-Annäherungen abgeglichen, wie dem Hochrechnen eines Stichprobensatzes von Lieferantenumsätzen und der Validierung implizierter Volumina anhand von Diskussionen über den Klinikdurchsatz.
Zu den im Modell verwendeten Schlüsselinputs gehören die Mischung der in der Praxis verwendeten Füllermaterialien, die durchschnittliche Spritzennutzung pro Behandlung, der Nachbehandlungszeitpunkt basierend auf der typischen Wirkungsdauer, der Anteil der in Kliniken gegenüber Krankenhäusern und medizinischen Spas durchgeführten Eingriffe sowie regionale Preiskorridore nach Währungsumrechnung und Inflationsanpassungen. Prognosen wurden mithilfe einer Szenarioanalyse entwickelt, bei der Eingriffswachstum, Preisentwicklung und Produktmixverschiebungen innerhalb von Bereichen variiert wurden, die Interviewpartner als erreichbar betrachteten, und dann zu einem einzigen erwarteten Pfad konsolidiert wurden. Wo die Offenlegung von Produktumsätzen begrenzt war, wurden Lücken durch konservative Anteilszuweisung gehandhabt, die an öffentlichen Präsenzindikatoren verankert und in Folgegesprächen überprüft wurde.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, darunter die Abstimmung implizierter Eingriffvolumina mit bekannten Eingriffstatistiken, die Überprüfung von Preisannahmen anhand einer Bandbreite von Befragtenangeboten und die Überprüfung des Materialmixes anhand von Produktverfügbarkeitssignalen. Wenn das Modell plötzliche Sprünge zeigt, die nicht durch Einführungen, Erstattungsänderungen oder regionale Nachfrageverschiebungen erklärt werden können, werden die Annahmen überprüft und eine erneute Kontaktaufnahme mit relevanten Befragten ausgelöst.
Vor der Freigabe wird die Arbeit schrittweise von einem weiteren Analysten überprüft, um sicherzustellen, dass Eingaben, Umrechnungen und Berechnungen über Regionen und Jahre hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Preisgestaltung, Zugang oder Nachfrage beeinflussen können, gefolgt von einem abschließenden Durchgang vor der Lieferung, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung für ästhetische Filler von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für ästhetische Filler stimmen nicht immer überein, da sich Umfangs- und Zeitentscheidungen unterscheiden, selbst wenn dieselben Begriffe im Markttitel verwendet werden. Die größten Lücken entstehen in der Regel dadurch, was als Fillerprodukt gezählt wird, welches Jahr als Basisjahr behandelt wird und ob Werte mit einem durchschnittlichen Jahreskurs oder einem Stichtagswechselkurs umgerechnet werden.
Wenn Änderungen des durchschnittlichen Verkaufspreises mit aktuellen Jahrespreisüberprüfungen aktualisiert und die implizierten Eingriffvolumina anhand öffentlicher Eingriffstatistiken erneut getestet werden, kann der endgültige Wert gegenüber älteren Momentaufnahmen abweichen, was ein wesentlicher Grund dafür ist, dass die Mordor Intelligence-Zahl von einigen veröffentlichten Gesamtwerten abweicht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,75 Milliarden USD (2025) | |
| Branchenforschungsanbieter A | 5,49 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine breitere Definition, die angrenzende Anwendungsfälle für dermale Filler erfassen kann, und der Wert kann sich je nachdem verschieben, ob die gemeldeten Preise Listenpreise gegenüber realisierten Preisen auf Klinikebene widerspiegeln. |
| Globaler Anbieter B | 5,15 Milliarden USD (2025) | Spiegelt häufig einen breiteren Umfang für dermale Filler wider und wendet unterschiedliche Zeitpunkte der Währungsumrechnung und Annahmen zur Steigerung des durchschnittlichen Verkaufspreises an, was den Gesamtwert erhöhen kann, selbst wenn das Eingriffswachstum ähnlich ist. |
Insgesamt zeigt der Vergleich, dass die Hauptunterschiede aus Umfangsgrenzen und der Behandlung von Preisgestaltung und Währung im Basisjahr resultieren. Wenn die Nachfragepool-Prüfungen, die Preislogik und der Umrechnungszeitpunkt konsistent gehalten werden, wird die resultierende Marktgröße leichter nachvollziehbar und bei zukünftigen Aktualisierungen wiederholbar.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst die globale Nachfrage nach ästhetischen Fillern bis 2032?
Das globale Eingriffvolumen wird voraussichtlich mit einer CAGR von 6,83 % steigen und die Marktgröße für ästhetische Filler von 3,96 Milliarden USD im Jahr 2027 auf 5,51 Milliarden USD bis 2032 anheben.
Welches Material dominiert derzeit die Filler-Nutzung weltweit?
Hyaluronsäure führt mit einem Anteil von 62,57 % am Umsatz im Jahr 2026, da Kliniker ihre Reversibilität und breiten FDA-zugelassenen Indikationen schätzen.
Welche Region wächst am schnellsten?
Asien-Pazifik wird voraussichtlich bis 2032 eine CAGR von 9,04 % verzeichnen, angetrieben durch Chinas inländische Zulassungen und Südkoreas Medizintourismus-Ökosystem.
Warum gewinnen regenerative Filler an Aufmerksamkeit?
Frühe Studien zeigen, dass mit Stammzell-Exosomen angereicherte Filler die dermale Dicke über 18–24 Monate verlängern können, was die Häufigkeit von Wiederholungsinjektionen potenziell halbiert.
Sind männliche Patienten ein bedeutender Wachstumsvektor?
Ja. Männliche Eingriffe steigen mit einer CAGR von 8,24 %, da Videokonferenzen am Arbeitsplatz und leistungsorientiertes Marketing subtile Konturierungen normalisieren.
Was ist derzeit die größte regulatorische Herausforderung?
Gefälschte und Graumarkt-Injektionsmittel veranlassen globale Maßnahmen, die die Compliance-Kosten erhöhen und die Patientensicherheit gefährden.