
Marktgröße und Marktanteil für dentale Knochenlückenfüller
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 112.74 Millionen US-Dollar |
| Marktgröße (2031) | 151.18 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.04 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für dentale Knochenlückenfüller durch Mordor Intelligence
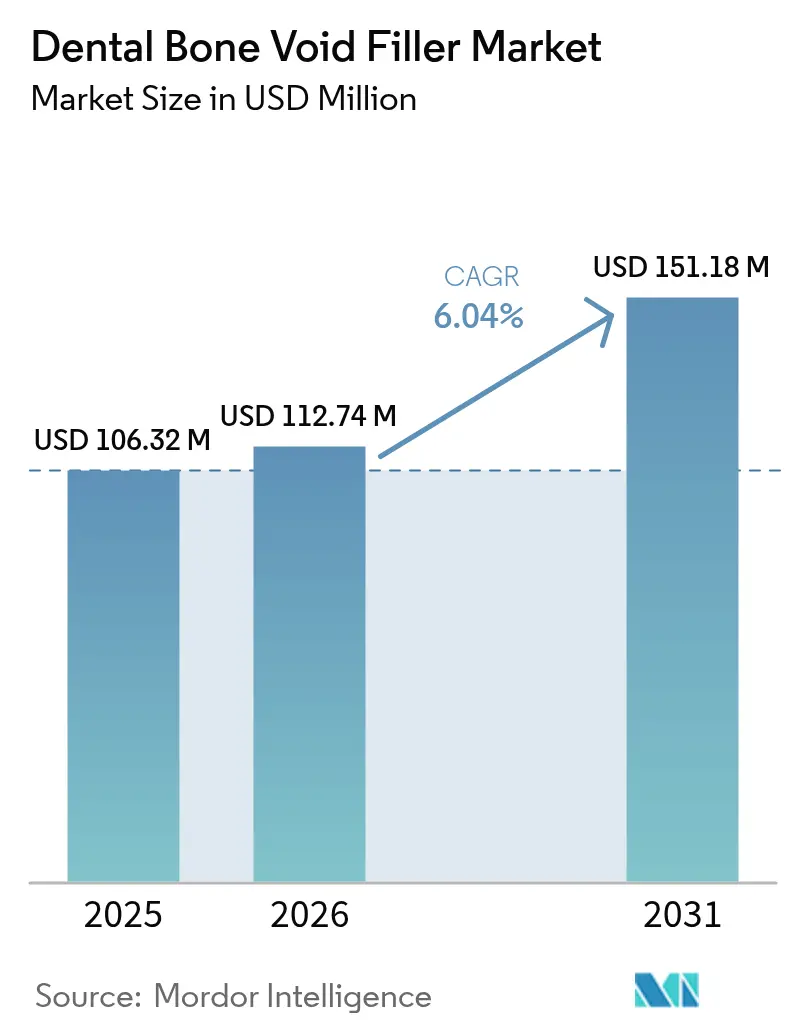
Die Marktgröße für dentale Knochenlückenfüller wurde im Jahr 2025 auf USD 106,32 Millionen bewertet und wird voraussichtlich von USD 112,74 Millionen im Jahr 2026 auf USD 151,18 Millionen bis 2031 wachsen, bei einer CAGR von 6,04 % während des Prognosezeitraums (2026–2031). Die Nachfrage wächst, da alternde Bevölkerungen komplexe Implantationsverfahren benötigen, während Biokeramiken der nächsten Generation die Osteoinduktion verbessern und die Morbidität von Autografts reduzieren. Nordamerikanische Kliniker adaptieren Premium-Biomaterialien schnell aufgrund robuster Erstattungsstrukturen und klar definierter regulatorischer Wege. Der Asien-Pazifik-Raum verzeichnet das schnellste Wachstum, da Zahntourismus, steigende verfügbare Einkommen und Technologietransfer das Volumen hochwertiger Eingriffe beschleunigen. Die moderate Branchenfragmentierung nimmt weiter ab, da führende Gerätehersteller stark in 3D-Druck und Nanotechnologie investieren, um ihre Produktportfolios zu differenzieren.
Zentrale Erkenntnisse des Berichts
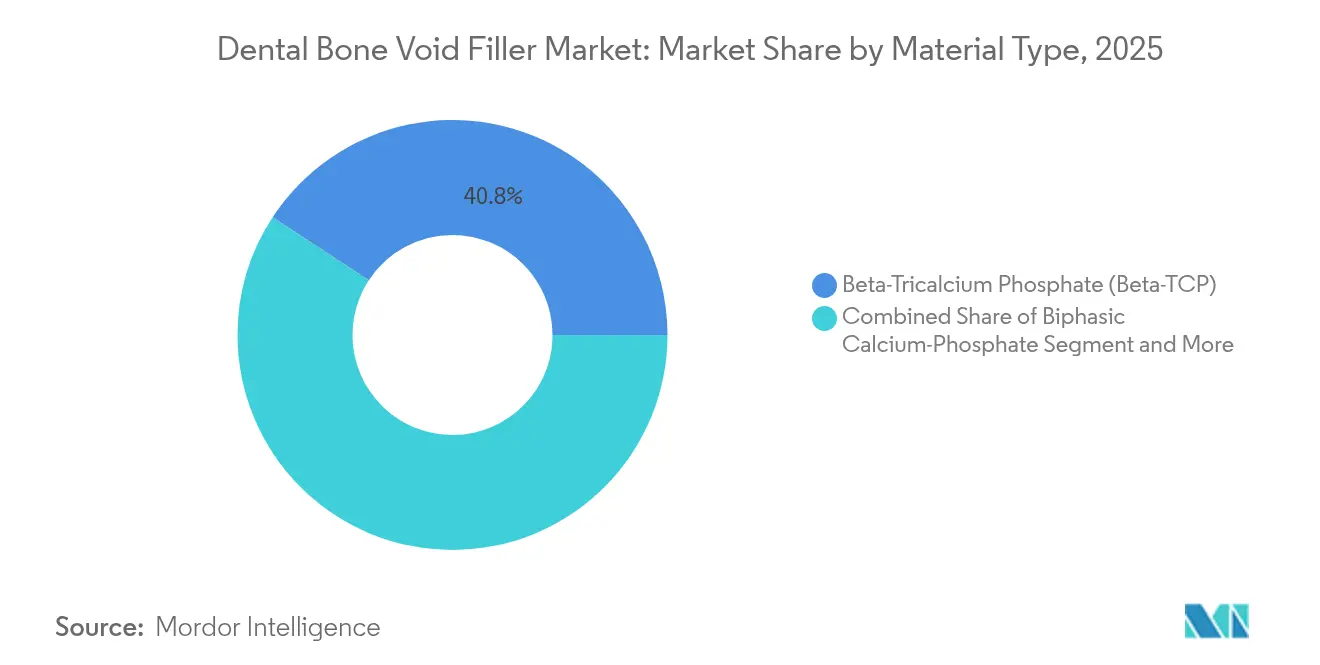
- Nach Materialtyp führte β-Trikalziumphosphat mit einem Marktanteil von 40,78 % am Markt für dentale Knochenlückenfüller im Jahr 2025, während Kalziumphosphatzemente voraussichtlich bis 2031 mit einer CAGR von 9,03 % wachsen werden.
- Nach Formfaktor entfielen Granulate auf 40,12 % der Marktgröße für dentale Knochenlückenfüller im Jahr 2025; injizierbare Formate wachsen bis 2031 mit einer CAGR von 8,12 %.
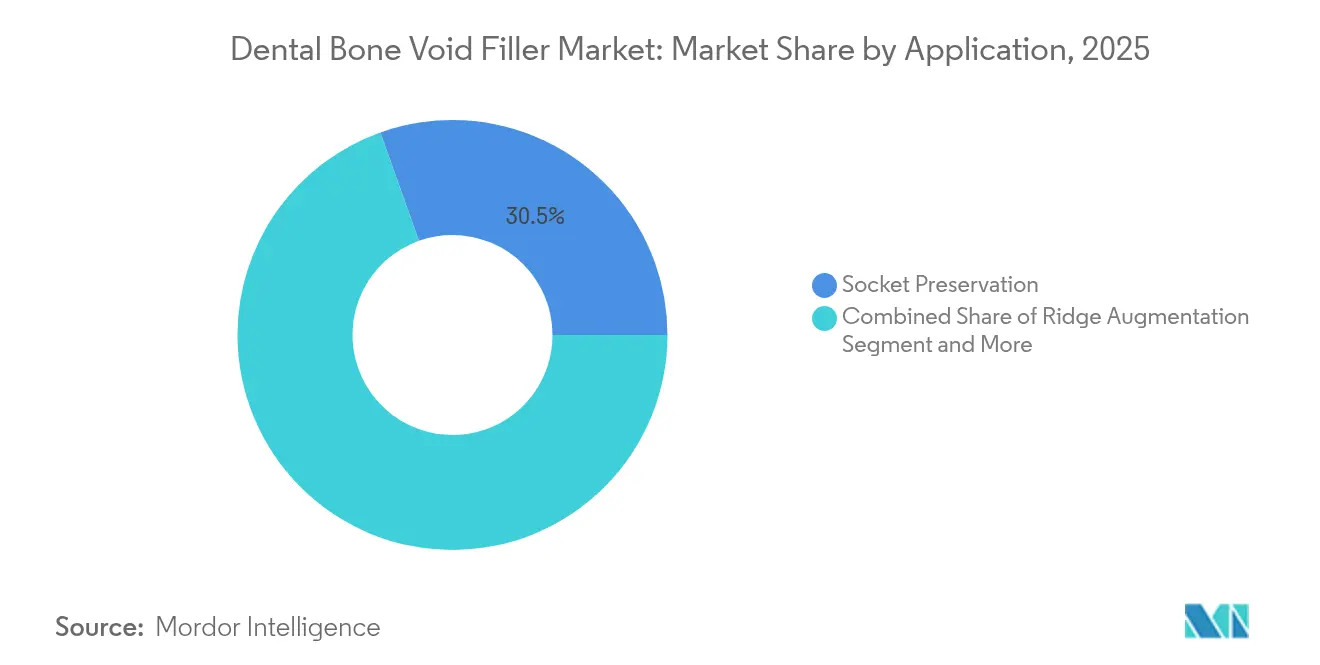
- Nach Anwendung hielt die Socketerhaltung im Jahr 2025 einen Umsatzanteil von 30,45 % an der Marktgröße für dentale Knochenlückenfüller, während die Kammaugmentation voraussichtlich mit einer CAGR von 9,01 % wachsen wird.
- Nach Endanwender erfassten Zahnkliniken im Jahr 2025 einen Anteil von 37,26 % an der Marktgröße für dentale Knochenlückenfüller, und ambulante Operationszentren verzeichnen die höchste CAGR von 8,37 % bis 2031.
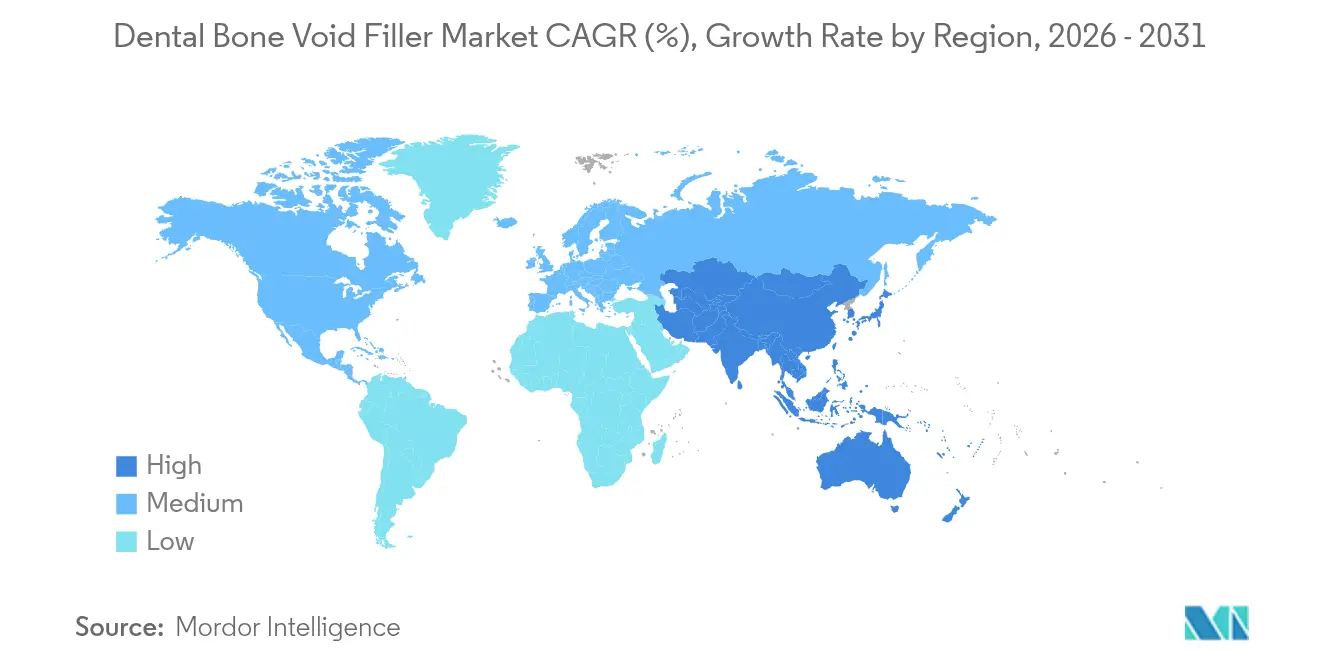
- Geografisch gesehen dominierte Nordamerika den Markt für dentale Knochenlückenfüller im Jahr 2025 mit 35,41 %, wobei der Asien-Pazifik-Raum aufgrund von Zahntourismusströmen mit einer CAGR von 9,33 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse – Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Akzeptanz von Biokeramiken für die dentale Rekonstruktion | +1.8% | Global, mit früher Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Rasanter Anstieg von Zahnimplantatverfahren bei der alternden Bevölkerung | +2.1% | Kernbereich Nordamerika und Europa, Ausweitung auf den Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Fortschritte bei synthetischen Biomaterialien (Nano-Hydroxylapatit, β-TCP) zur Verbesserung der Osteoinduktion | +1.4% | Global, angeführt von Forschungs- und Entwicklungszentren in den USA, Deutschland und der Schweiz | Mittelfristig (2–4 Jahre) |
| Stuhlseitiger 3D-Druck von maßgeschneiderten Gerüststrukturen für Transplantate | +0.9% | Nordamerika und Europa, aufkommend in städtischen Gebieten des Asien-Pazifik-Raums | Kurzfristig (≤ 2 Jahre) |
| Durch Zahntourismus bedingter Nachfrageanstieg in kostenwettbewerbsfähigen Standorten im Asien-Pazifik-Raum und im Nahen Osten und Afrika | +1.2% | Kernbereich Asien-Pazifik-Raum, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Akzeptanz von Biokeramiken für die dentale Rekonstruktion
Ionendotierte Hydroxylapatit- und β-TCP-Formulierungen der nächsten Generation demonstrieren überlegene Knochenbildung und reduzierte Entzündungsreaktionen. Fluorinkorporiertes Hydroxylapatit beschleunigt die Socketheilung signifikant, indem es die Makrophagenaktivität moduliert. Kliniker greifen auf diese synthetischen Optionen zurück, um die Donorstellen-Morbidität zu vermeiden und vorhersehbare Ergebnisse zu erzielen. Eine breitere regulatorische Akzeptanz und positive Langzeitdaten stärken das Vertrauen der Chirurgen. Da sich die Preise stabilisieren, dringt die Akzeptanz in Märkte der mittleren Preisklasse vor und verstärkt das Wachstum des Marktes für dentale Knochenlückenfüller.
Rasanter Anstieg von Zahnimplantatverfahren bei der alternden Bevölkerung
Eine globale Kohorte von mehr als 280 Millionen älteren Erwachsenen leidet unter Zahnverlust und sucht nach festsitzendem Zahnersatz anstelle von Prothesen. Eine Implantat-Erfolgsrate von über 95 %, gestützt durch qualitativ hochwertige Transplantate, treibt das Eingriffvolumen an. Altersbedingte alveoläre Resorption erfordert Knochenaugmentation und sichert eine anhaltende Nachfrage nach Füllmaterialien. Kampagnen im Bereich der öffentlichen Gesundheit, die die Mundgesundheit in der Seniorenpflege betonen, steigern die Eingriffnutzung weiter. Folglich profitiert der Markt für dentale Knochenlückenfüller von demografischen Entwicklungen, die mehrjährige Behandlungspipelines gewährleisten.
Fortschritte bei synthetischen Biomaterialien (Nano-Hydroxylapatit, β-TCP) zur Verbesserung der Osteoinduktion
Nanostrukturierung vergrößert die Oberfläche und verbessert die Proteinadsorption sowie die zelluläre Anhaftung. Mit antibakteriellen Ionen dotiertes Nano-Hydroxylapatit bietet mechanische Festigkeit und Infektionsresistenz. β-TCP nutzt nun kontrollierte Porosität, um mesenchymale Stammzellen zu aktivieren und Heilungszeiten zu verkürzen[1]Peramune Kumara, „Biokeramiken in der Endodontie: Einschränkungen und zukünftige Innovationen”, PubMed, pubmed.ncbi.nlm.nih.gov. Maßgeschneiderte Degradationsraten stimmen die Resorption des Gerüsts mit der neuen Knochenablagerung ab und stärken das Vertrauen der Kliniker. Diese Innovationen reduzieren die Abhängigkeit von Allotransplantaten und fördern die Akzeptanz im Markt für dentale Knochenlückenfüller.
Stuhlseitiger 3D-Druck von maßgeschneiderten Gerüststrukturen für Transplantate
Der Druck am Behandlungspunkt konvertiert digitale Volumentomografie-Daten in patientenspezifische Gerüststrukturen während der Operation und eliminiert Verzögerungen durch Lagerbestände. Open-Source-CAD-CAM-Software optimiert den Arbeitsablauf, während Titan- oder Polymergitter innerhalb von Minuten gefertigt werden. Chirurgen erzielen eine präzise Passform und reduzierte Operationszeit, was den Patientenkomfort erhöht. Die Kostenkurven sinken, da die Druckerauslastung steigt, wodurch die Personalisierung über Vorzeigezentren hinaus zugänglich wird. Dieser digitale Wandel differenziert zukunftsorientierte Anbieter im Markt für dentale Knochenlückenfüller.
Hemmfaktorenanalyse – Auswirkungen*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unvorhersehbare Resorption und klinische Einschränkungen bestimmter Biokeramiken | -0.8% | Global, insbesondere die Akzeptanz neuer Materialien betreffend | Mittelfristig (2–4 Jahre) |
| Hohe Verfahrenskosten und Erstattungslücken | -1.2% | Kernbereich Nordamerika und Europa, Schwellenmärkte betroffen | Langfristig (≥ 4 Jahre) |
| Lieferkettenrisiken für Xenotransplantate angesichts verschärfter Überwachung zoonotischer Erkrankungen | -0.6% | Global, mit verschärfter Kontrolle in regulierten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Unvorhersehbare Resorption und klinische Einschränkungen bestimmter Biokeramiken
Interindividuelle Variabilität beim Abbau von Biokeramiken erschwert die Behandlungsplanung und die Implantatstabilität. Hochporöse Gerüststrukturen können unter Belastung brechen, was die Verwendung im hinteren Kieferbereich einschränkt. Systematische Übersichten heben Kontaminationsrisiken hervor, die die Biokompatibilität beeinträchtigen. Regulierungsbehörden verlangen umfangreiche Marktüberwachung nach der Zulassung, was die Produktgenehmigungszyklen verlängert. Diese Unsicherheiten dämpfen die Expansion des Marktes für dentale Knochenlückenfüller, bis Formulierungen der nächsten Generation eine konsistente Leistung nachweisen.
Hohe Verfahrenskosten und Erstattungslücken
Viele Versicherer klassifizieren Knochentransplantationen als elektive Eingriffe und legen strenge klinische Kriterien und Jahreslimits fest. Patienten tragen Material- und Operationsgebühren, die pro Stelle USD 3.000 übersteigen können, was die Akzeptanz bei Gruppen mittleren Einkommens einschränkt. Mehrstufige Augmentationen erhöhen die Kosten weiter und schaffen sozioökonomische Ungleichheiten beim Zugang zur Versorgung. Entstehende wertbasierte Vergütungsmodelle könnten die Versicherungsabdeckung letztendlich erweitern, das kurzfristige Wachstum bleibt jedoch eingeschränkt. Probleme mit der Bezahlbarkeit betreffen insbesondere volumenstarke Schwellenmärkte, in denen Eigenausgaben die Zahnarztausgaben dominieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
β-TCP-Dominanz sieht sich injektionsbedingter Innovation gegenüberβ-Trikalziumphosphat hält im Jahr 2025 einen Anteil von 40,78 % am Markt für dentale Knochenlückenfüller, da Chirurgen seinem Resorptionsprofil und seiner Osteokonduktivität vertrauen. Kalziumphosphatzemente, die mit einer CAGR von 9,03 % wachsen, befriedigen die Nachfrage nach injizierbaren Lösungen, die minimal-invasive Techniken vereinfachen. Biphasische Mischungen kombinieren die Volumenstabilität von Hydroxylapatit mit der Resorption von β-TCP und gewinnen Anwendungsfälle, bei denen ein ausgewogenes Remodeling erforderlich ist. Aktuelle Zementverbesserungen verkürzen die Abbindezeiten und verbessern die Druckfestigkeit, was die Indikationen über die Socketerhaltung hinaus erweitert. Wachstumsaussichten begünstigen Materialien, die eine chirurgenfreundliche Handhabung, eine vorhersehbare Integration und Kompatibilität mit digitalen Applikationssystemen bieten.
Die Verfahrensauswahl hängt nun vom klinischen Ziel ab: schnell resorbierbare Pulver für Sockets, langsamere Materialien für die Kammaugmentation. Regulatorische Zulassungen beschleunigen sich, da die Dossier-Nachweise strenge Sicherheitsendpunkte erfüllen. Die Versorgungsresilienz, unterstützt durch synthetische Produktion, schützt Kliniker vor Xenotransplantat-Engpässen. Folglich konzentriert sich der Wettbewerbsdruck auf proprietäre Ionendotierung und Nanostrukturierung, die die Bioaktivität verbessern, ohne die Kosten zu erhöhen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Formfaktor:
Granulate führen, während injizierbare Formate an Dynamik gewinnenGranulate dominierten im Jahr 2025 mit 40,12 % den Markt für dentale Knochenlückenfüller und wurden aufgrund ihrer Vielseitigkeit und einfachen Anwendung bevorzugt. Injizierbare Formate steigen mit einer CAGR von 8,12 % und bieten eine präzise Platzierung durch spezialisierte Kanülen sowie reduziertes chirurgisches Trauma. Putty- und Pastenoptionen füllen unregelmäßige Defekte, während starre Blöcke für nicht-enthaltene Augmentation unerlässlich bleiben. Anpassbare, stuhlseitig gedruckte Gerüststrukturen verwischen die Grenzen zwischen herkömmlichen Formfaktoren und maßgeschneiderten Konstrukten.
Digital gesteuerte Applikationssysteme synchronisieren Implantationsbohrer mit der Transplantatinjektion, wodurch Materialverschwendung und Operationszeit reduziert werden. Chirurgen schätzen zunehmend geschlossene Spritzenverpackungen, die die Sterilität wahren und den Arbeitsablauf erleichtern. Da Drucktechnologien reifen, versprechen hybride Ansätze – das Injizieren einer fließfähigen Phase um einen gedruckten Kern – verbesserte Stabilität und Vaskularisierung. Die Marktakzeptanz wird von klinischen Nachweisen abhängen, die belegen, dass Bequemlichkeit die langfristige strukturelle Integrität nicht beeinträchtigt.
Nach Anwendung:
Socketerhaltung führt bei vielfältigen klinischen AnforderungenDie Socketerhaltung repräsentierte im Jahr 2025 30,45 % der Marktgröße für dentale Knochenlückenfüller, was ihre routinemäßige Akzeptanz unmittelbar nach der Extraktion widerspiegelt. Die Kammaugmentation verzeichnet mit 9,01 % die schnellste CAGR, da die Implantationstherapie häufig auf unzureichenden nativen Knochen trifft. Die Regeneration parodontaler Defekte profitiert von Biomaterialien, die einen vertikalen Attachmentgewinn unterstützen, während das Management von Periimplantitis Interesse an antibakteriellen Füllmaterialien weckt. Sinusbodenaugmentationen und komplexe Rekonstruktionsfälle füllen die Kategorie „Sonstige”, wobei jeder Fall maßgeschneiderte Transplantatcharakteristika erfordert.
Gesteuerte Geweberegeneration mit Membranen ergänzt Transplantate, indem sie Epithel ausschließt und die Gerinnselbildung stabilisiert. Wachstumsfaktor-augmentierte Füllmaterialien beschleunigen das Einwachsen von Gefäßen, verkürzen Heilungszeiträume und unterstützen die frühe Implantatbelastung. Evidenzbasierte Protokolle empfehlen die Socketerhaltung, um zukünftige Augmentation zu minimieren und Kosten sowie Morbidität zu senken. Dieser Präventionsfokus sichert ein stetiges Materialvolumen, auch wenn die Implantatplatzierung verschoben wird.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endanwender:
Zahnkliniken dominieren den wachsenden MarktZahnkliniken hielten im Jahr 2025 einen Anteil von 37,26 % am Markt für dentale Knochenlückenfüller dank integrierter Implantationsdienstleistungen und patientenzentrierter Versorgungsmodelle. Ambulante Operationszentren, die mit einer CAGR von 8,37 % wachsen, optimieren Gemeinkosten und Planungsflexibilität und ziehen komplexe Transplantationsfälle an, die traditionell in Krankenhäusern durchgeführt werden. Fachübergreifende Krankenhäuser bleiben für medizinisch kompromittierte Patienten unverzichtbar, die koordinierte Anästhesie und postoperative Überwachung benötigen. Akademische und Forschungsinstitute fördern die frühe Akzeptanz neuartiger Biomaterialien und digitaler Arbeitsabläufe und beeinflussen die Standards des privaten Sektors.
Klinikgruppen investieren in stuhlseitige Bildgebung, CAD-CAM und Vor-Ort-Sterilisation, um eine vollständige Implantatrehabilitation zu ermöglichen. Versicherungspartnerschaften, die Transplantation in Implantatpakete bündeln, zielen darauf ab, Eigenausgaben abzumildern. Da das Eingriffvolumen von Krankenhäusern zu ambulanten Einrichtungen migriert, passen Lieferanten Produktkits an kleinere Lagerbestände und schnellen Umsatz an. Schulungsprogramme betonen standardisierte Transplantatprotokolle, verstärken wiederholbare Ergebnisse und sichern den Materialdurchsatz.
Geografische Analyse
Markt für dentale Knochenhöhlenfüller in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 35,41 % am Markt für dentale Knochenhöhlenfüller, angetrieben durch ein ausgereiftes Erstattungssystem, die Vertrautheit der Kliniker mit fortschrittlichen Biomaterialien sowie strenge FDA-Leistungsanforderungen, die Innovationsinvestitionen schützen. Premium-Preise sind vorherrschend, da Behandler langfristigen Erfolg über Materialkosten stellen. Fachgesellschaften verbreiten evidenzbasierte Protokolle und beschleunigen die Einführung ionendotierter und nanostrukturierter Transplantate.
Markt für dentale Knochenhöhlenfüller im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet bis 2031 einen CAGR von 9,33 %, da der Zahntourismus internationale Patienten in kosteneffiziente Zentren lenkt. Die Behandlungspreise in Destinationen wie Malaysia und Thailand liegen im Durchschnitt 60–80 % unter denen in Australien oder den Vereinigten Staaten, halten jedoch robuste Qualitätsstandards aufrecht. Steigende Einkommen der Mittelschicht und staatliche Ausgaben für die Infrastruktur der Mundgesundheit verstärken die Inlandsnachfrage. Multinationale Hersteller lokalisieren die Produktion, um von Zollerleichterungen und Lieferkettenresilienz zu profitieren.
Markt für dentale Knochenhöhlenfüller in Europa
Europa verzeichnet eine stetige Expansion, gestützt durch eine alternde Bevölkerung und Kostenträgersysteme, die evidenzbasierte Biomaterialien erstatten. Die harmonisierte Medizinprodukteverordnung fördert planbare Zulassungen für synthetische Transplantate mit Schwerpunkt auf Nachhaltigkeit und Rückverfolgbarkeit. Schweizer und deutsche Forschungs- und Entwicklungszentren arbeiten mit Universitäten zusammen, um Calciumphosphat-Chemien zu verfeinern, während die grenzüberschreitende Richtlinie der Region die Patientenmobilität erleichtert und es Kliniken in Spanien und Portugal ermöglicht, nordeuropäische Patienten anzuziehen, die wettbewerbsfähige Preise suchen.

Wettbewerbslandschaft
Der Markt für dentale Knochenlückenfüller ist moderat fragmentiert, jedoch intensiviert sich die Konsolidierung, da diversifizierte Gerätehersteller nicht zum Kerngeschäft gehörende Einheiten abspalten, um sich auf Biomaterialien zu konzentrieren. ZimVies Umstrukturierung im Jahr 2024 zu einem reinen Dentalunternehmen lenkte Kapital in Richtung 3D-gedruckter Gerüststrukturen und Sterilisationstechnologien, die 11 Millionen Implantate ohne Infektion verarbeitet haben. Johnson & Johnson widmete einen Teil seines jährlichen Forschungs- und Entwicklungsbudgets von USD 50 Milliarden für Nano-Keramikoberflächen, die eine schnellere Osseointegration fördern[3]Johnson & Johnson, „Q4 2024 Earnings Call”, q4cdn.com.
Strategische Akquisitionen zielen auf Start-ups mit proprietären Ionendotierungs- und Bioaktivglas-Plattformen ab, was die Pipeline-Diversität verbessert. Partnerschaften mit Originalausrüstungsherstellern von 3D-Druckern integrieren auf Dentalindikationen kalibrierte Materialkartuschen und schaffen gebündelte Lösungen, die die Verbrauchsmaterialnachfrage sichern. Die Wachsamkeit in der Lieferkette steigt, nachdem ein landesweiter Tuberkuloseausbruch, der auf kontaminierte Allotransplantate im Jahr 2024 zurückgeführt wurde, dringende Xenotransplantat-Audits veranlasste. Infolgedessen heben synthetische Produzenten die erregerfreie Herstellung hervor, um Marktanteile von biologischen Produkten zu gewinnen.
Die wettbewerbliche Differenzierung hängt nun von digitalen Ökosystemen ab, die Bildgebung, Design und Transplantatapplikation verknüpfen. Unternehmen bündeln Behandlungsplanungssoftware mit stuhlseitigen Druckern und validierten Materialien und schaffen serviceorientierte Erlösmodelle. Marktteilnehmer ohne End-to-End-Lösungen haben es schwer gegen etablierte Unternehmen, die vollständige digitale Arbeitsabläufe, klinische Ausbildung und robuste Marktüberwachungsdaten nach der Zulassung anbieten.
Marktführer in der Branche für dentale Knochenlückenfüller
Curasan Inc
Graftys
Johnson & Johnson
Medtronic plc
Olympus-Terumo Biomaterials
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für dentale Knochenhöhlenfüller
- Medtronic
- Johnson & Johnson
- ZimVie
- Dentsply Sirona
- Geistlich Pharma
- Straumann Group
- BioHorizons
- RTI Surgical
- BoneSupport AB
- Graftys
- Olympus-Terumo Biomaterials
- Orthorebirth Co Ltd
- OsteoBiol (Tecnoss)
- Kuros Biosciences
- NovaBone Products
- Collagen Matrix
- Genoss
- Stryker
- LifeNet Health
- Curasan
Lesen Sie die Analyse der dentaler Knochenhöhlenfüller-Unternehmen

Marktchancen und Zukunftsaussichten
Es eröffnet sich Freiraum für indikationsspezifische Lösungen, die über passive osteokonduktive Granulate hinausgehen und hin zu bioaktiven, workflow-integrierten Formaten führen, insbesondere für die Kammaugmentation und den Sinuslift, bei denen Handhabung, Stabilität und ein vorhersagbarer Umbau entscheidend sind. Im Jahr 2026 unterstützten mehrere klinische und regulatorische Signale diesen Wandel, darunter die FDA-Zulassung zum Beginn einer ersten klinischen Pilotstudie am Menschen für RevBios TETRANITE, ein regeneratives Knochenadhäsiv für die Kammaugmentation, sowie der Abschluss der Patientenrekrutierung durch Theradaptive in der RESTORE-Machbarkeitsstudie zur Bewertung von OsteoAdapt DE bei zahnmedizinischen Eingriffen. Auf der Seite des Produktzugangs erweitern neue Zulassungen, wie Hudens Bios FDA-510(k)-Zulassung für BONTREE PLUS, die Bezugsoptionen im Bereich synthetischer Materialien und entsprechen dem Interesse der Leistungserbringer an pathogenfreien Bezugsquellen angesichts strengerer Überwachung von Biologika.
Chancen ergeben sich auch aus der Vertriebsreichweite und ambulanten Arbeitsabläufen, da sich das Eingriffsvolumen zunehmend in Richtung Kliniken und ambulante Einrichtungen verschiebt, wo sterile, einfach anzuwendende Kits und injizierbare Verabreichungsformen die Einführung vereinfachen können. Kommerzielle Lieferungen von Osteopore in Malaysia im Juni 2026 im Rahmen einer Vertriebspartnerschaft mit DKSH Malaysia veranschaulichen, wie der Ausbau von Vertriebskanälen genutzt wird, um schnell wachsende Behandlungszentren zu unterstützen, die mit Zahntourismus und lokalisierter Beschaffung verbunden sind. Neben diesen kommerziellen Schritten verstärkt die laufende Forschung und Entwicklung im Bereich 3D-gedruckter und Kompositgerüste, einschließlich jüngster präklinischer Arbeiten an niedertemperatur-3D-gedruckten Kollagen-/Dentin-Konstrukten, die Nachfrage nach Anbietern, die Evidenz, reproduzierbare Fertigung und digital gestützte Verabreichung mit Calciumphosphat-Zementen und Bioceramiken der nächsten Generation verbinden können.
Recent Industry Developments in Markt für dentale Knochenhöhlenfüller
- Mai 2026: Johnson & Johnsons DePuy Synthes schloss eine exklusive Vertriebsvereinbarung mit CGBIO für NOVOSIS in den Vereinigten Staaten, Kanada und Australien. Die Vereinbarung erweitert den Zugang zu einem wachstumsfaktorhaltigen Knochenersatzprodukt in wichtigen entwickelten Dentalimplantatmärkten. Zudem erhöht sie den Wettbewerbsdruck auf etablierte Graftportfolios, da Vertriebsumfang und die Vertrautheit der Chirurgen die Einführung neuerer regenerativer Optionen fördern.
- Januar 2025: UnitedHealthcare aktualisierte seine zahnärztliche klinische Richtlinie für Knochenersatzgrafts und klärte die Kriterien, während Einschränkungen für elektive Eingriffe bestehen blieben. Diese Richtlinienausrichtung beeinflusst die Nutzung bei Grafts im Zusammenhang mit Implantaten und Augmentationen, insbesondere in Märkten, in denen Erstattungsentscheidungen die Eigenkosten der Patienten bestimmen. Klarere Kriterien können sich auch darauf auswirken, wie Anbieter Dokumentation und Anwendungsindikationen im Umfeld der Leistungserbringer unterstützen.
- April 2024: ZimVie verkaufte seine Wirbelsäulensparte für 375 Millionen USD und schärfte damit seinen Fokus als reines Dentalunternehmen. Die gestraffte Kapitalallokation unterstützte Investitionen in Dentalbiomaterialien und implantatnahe Technologien. Die Portfoliofokussierung großer Dentalunternehmen kann die Produktentwicklung und Vermarktung von Graftmaterialien, die begleitend zu Implantatverfahren eingesetzt werden, intensivieren.


Markt für dentale Knochenhöhlenfüller Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Biomaterialprodukte, die zur Auffüllung oder zum Wiederaufbau kleiner Knochendefekte im Kieferbereich im Zusammenhang mit zahnmedizinischen Eingriffen verwendet werden. Der Zweck des Anwendungsbereichs besteht darin, die Knochenbildung vor oder während implantat- und graftbezogener Behandlungen zu unterstützen.
Ausschlüsse des Anwendungsbereichs: Autologe Transplantationen werden nicht berücksichtigt, ebenso ist die Verwendung von Knochendefektfüllern bei nicht zahnmedizinischen Eingriffen wie orthopädischen oder Wirbelsäuleneingriffen ausgeschlossen.
Übersicht der Segmentierung
- Nach Materialtyp
- Beta-Trikalziumphosphat (Beta-TCP)
- Biphasisches Kalziumphosphat
- Kalziumphosphatzemente
- Sonstige
- Nach Formfaktor
- Granulate
- Putty/Paste
- Injizierbar
- Blöcke/Formen und Sonstige
- Nach Anwendung
- Socketerhaltung
- Kammaugmentation
- Regeneration parodontaler Defekte
- Knochenregeneration für Implantate
- Sonstige
- Nach Endanwender
- Krankenhäuser
- Zahnkliniken
- Ambulante Operationszentren
- Akademische und Forschungsinstitute
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um den Nachfragekontext festzulegen und den ersten Entwurf des Ländermix zu erstellen. Wir stützten uns auf öffentliche Quellen wie die Weltgesundheitsorganisation für die Belastung durch Mundgesundheitsprobleme, die US CDC für zahnmedizinische Gesundheitsindikatoren und die OECD-Gesundheitsstatistiken für Verfahrens- und Ausgabensignale, soweit verfügbar. Für handels- und angebotsseitige Prüfungen haben wir Import- und Exportstatistiken aus Quellen wie UN Comtrade sowie Zoll- und Tarifverzeichnisse geprüft, die bei der Zuordnung relevanter Produktcodes helfen.
Zur Verankerung von Produkt- und Innovationssignalen haben wir auch regulatorische und sicherheitsrelevante Hinweise von Behörden wie der US-amerikanischen FDA und den Datenbankseiten der Europäischen Kommission für Medizinprodukte geprüft, unterstützt durch peer-reviewte Zahnmedizinjournale und Publikationen zahnmedizinischer Fachverbände. Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichte wurden ausgewertet, um Produktpositionierung, Vertriebswege und regionale Schwerpunkte zu verstehen. Bei Bedarf wurde selektiv ein kostenpflichtiges Abonnement mit Unternehmensfinanzdaten und Patentdatenbanken genutzt, um Umsatztransparenz und IP-Aktivität abzugleichen. Diese Quellen sind beispielhaft, und wir haben auch andere öffentliche Dokumente und Referenzen zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, wie Knochendefektfüller in der Zahnmedizin in realen Behandlungspfaden verwendet werden und was das Bestellverhalten in Kliniken und Krankenhäusern antreibt. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Klinikern und Beschaffungsverantwortlichen in den wichtigsten Regionen, um Preisspannen, Nutzungsmuster und kurzfristige Nachfrageverschiebungen zu bestätigen. Die Erkenntnisse aus diesen Interviews wurden anschließend in die Modellannahmen eingearbeitet.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 14% | APAC: 46% |
| Mid-Tier: 52% | Funktions-/Bereichsleiter: 38% | EMEA: 32% |
| Kleinere Akteure: 15% | Manager: 48% | Amerika: 22% |
Marktgrößenbestimmung & Prognose
Wir haben den Markt mithilfe eines kombinierten Top-Down- und Bottom-Up-Ansatzes erstellt. Die Top-Down-Betrachtung begann mit der Rekonstruktion des behandelten Eingriffspools und wandte dann Adoptions- und Nutzungsraten für Produkte zur zahnmedizinischen Knochendefektfüllung an. In der Praxis wurden Verfahrensvolumensignale für Implantatplatzierung, Sockelerhalt und Kammaugmentation in wahrscheinliche Fülleranwendung übersetzt. Anschließend wurde die Nutzung mithilfe von durchschnittlichen Verkaufspreisspannen, die aus Kanalgesprächen gewonnen wurden, in einen Wert umgerechnet.
Mehrere Marktindikatoren wurden als Modelleingaben verwendet, etwa Trends bei Implantatverfahren, Zahnextraktionsmuster, die zu Sockelerhalt führen, Verschiebungen der Klinikerpräferenz zwischen synthetischen und natürlich abgeleiteten Materialien sowie beobachtete Preisänderungen nach Formulierung und Packungsgröße. Erstattungsdruck und die Erschwinglichkeit von Eigenkosten wurden durch länderspezifische Anpassungsfaktoren berücksichtigt, da diese Faktoren beeinflussen, ob Graft-Unterstützungsschritte in Behandlungspläne aufgenommen werden. Wo öffentliche Verfahrensdaten dünn waren, wurden Lücken mit Proxy-Indikatoren wie Zahnarztdichte und Klinikdurchsatzsignalen behandelt und anschließend mit Interviewrückmeldungen abgeglichen.
Die Prognose stützte sich auf Szenarioanalysen, bei denen Verfahrenswachstum und Verschiebungen im Materialmix unter Basis-, konservativen und schnelleren Adoptionspfaden variiert wurden. Der endgültige Prognosepfad wurde erst nach erneuter Prüfung der wichtigsten Treiber ausgewählt, insbesondere der Annahmen zu Verfahrenswachstum und Preisentwicklung, mit Primärbefragten, um sicherzustellen, dass die kurzfristige Entwicklung mit deren Beobachtungen übereinstimmt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation von Nachfragesignalen, Angebotsindikatoren und Preisrealitätsprüfungen, sodass die Gesamtzahl nicht von einem einzigen Datensatz abhing. Ausreißer, wie plötzliche Sprünge im impliziten Volumen pro Verfahren oder Preisniveaus, die nicht mit Kanal-Rückmeldungen übereinstimmten, wurden markiert und in einem zweiten Analystendurchgang vor der Freigabe überprüft.
Wir verglichen die Länderergebnisse auch mit unabhängigen Indikatoren wie Verfahrensdynamik, regulatorischem Timing und, soweit relevant, Handelsbewegungen. Wenn eine Abweichung mit den dokumentierten Annahmen nicht erklärt werden konnte, kontaktierten wir Experten erneut. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, sodass Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für zahnmedizinische Knochendefektfüller von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für zahnmedizinische Knochendefektfüller können sich zwischen den Quellen unterscheiden, da die Produktabgrenzung nicht immer einheitlich ist und da verfahrensbasierte Nachfrage unterschiedlich modelliert wird. Unterschiede zeigen sich auch, wenn manche Schätzungen Listenpreise anstelle tatsächlich erzielter Verkaufspreise verwenden oder wenn sie einen breiteren Dentalbiomaterialien-Oberbegriff anwenden und dann Anteile anhand grober Annahmen zuweisen.
Die Tabelle zeigt eine Spanne, die größtenteils dadurch erklärt wird, was als zahnmedizinischer Knochendefektfüller gezählt wird und wann er gezählt wird. Manche Publizisten vermischen benachbarte Graftersatzstoffe oder beziehen in der Klinik angewandte Biologika ein, die nicht als Füllprodukte verkauft werden. Im Modell von Mordor Intelligence basiert der Wert auf zahnmedizinisch genutzten Knochendefektfüllprodukten zu Ab-Werk-Preisen, wobei autologe Transplantationen und nicht zahnmedizinische Anwendungen ausgeschlossen sind, sodass der Nachfragepool an Kieferverfahren wie Sockelerhalt und Kammaugmentation gebunden bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 112,74 Mio. USD (2026) | |
| Globale Beratungsgesellschaft A | 0,18 Mrd. USD (2026) | Verwendet einen breiteren Sammelbegriff für zahnmedizinische Graftersatzstoffe und weist Füllern einen Anteil zu, was Barrieremembranen und verwandte Dentalbiomaterialien einbeziehen kann, und stützt sich häufig auf Listenpreise ohne Normalisierung von Kanalrabatten. |
| Branchenverband B | 0,09 Mrd. USD (2025) | Berichtet einen Vorjahreswert auf Basis von Verkaufsmomentaufnahmen der Mitglieder, wodurch Volumina von Nichtmitgliedern übersehen werden können, und wendet möglicherweise eine einfache Währungsumrechnung ohne konsistentes Timing an, was zu einem niedrigeren oder ungleichmäßigen Gesamtwert führt. |
Insgesamt legt der Vergleich nahe, dass die wesentlichen Unterschiede eher aus Abgrenzungen des Anwendungsbereichs und der Preisbehandlung stammen als aus einem grundlegend anderen Nachfragetrend. Indem der Wert an eine definierte Gruppe zahnmedizinischer Verfahren gebunden, Adoptions- und Nutzungsraten durch Interviews überprüft und die Preisgestaltung an beobachteten Verkaufsspannen verankert wird, bleiben die Schritte zur Größenbestimmung nachvollziehbar und wiederholbar, wenn das Modell aktualisiert wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für dentale Knochenlückenfüller?
Der Markt steht im Jahr 2026 bei USD 112,74 Millionen und soll bis 2031 USD 151,18 Millionen erreichen.
Welcher Materialtyp hält den größten Marktanteil?
β-Trikalziumphosphat führt im Jahr 2025 mit 40,78 % des globalen Umsatzes und spiegelt eine starke klinische Vertrautheit wider.
Warum ist der Asien-Pazifik-Raum die am schnellsten wachsende Region?
Zahltourismusströme, steigende Einkommen der Mittelschicht und lokalisierte Fertigung untermauern seine CAGR von 9,33 % bis 2031.
Wie beeinflussen 3D-gedruckte Gerüststrukturen den Markt?
Stuhlseitiger Druck ermöglicht patientenspezifische Transplantate, reduziert die Operationszeit und verbessert die Passform, wodurch die Materialakzeptanz beschleunigt wird.
Was sind die Haupthindernisse für eine breitere Marktakzeptanz?
Hohe Verfahrenskosten in Verbindung mit begrenztem Versicherungsschutz und Variabilität bei den Resorptionsraten von Biokeramiken hemmen das kurzfristige Wachstum.
Seite zuletzt aktualisiert am:



