
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.14 Milliarden US-Dollar |
| Marktgröße (2027) | 1.25 Milliarden US-Dollar |
| Marktgröße (2032) | 2.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.33 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für ästhetische Geräte im Vereinigten Königreich von Mordor Intelligence
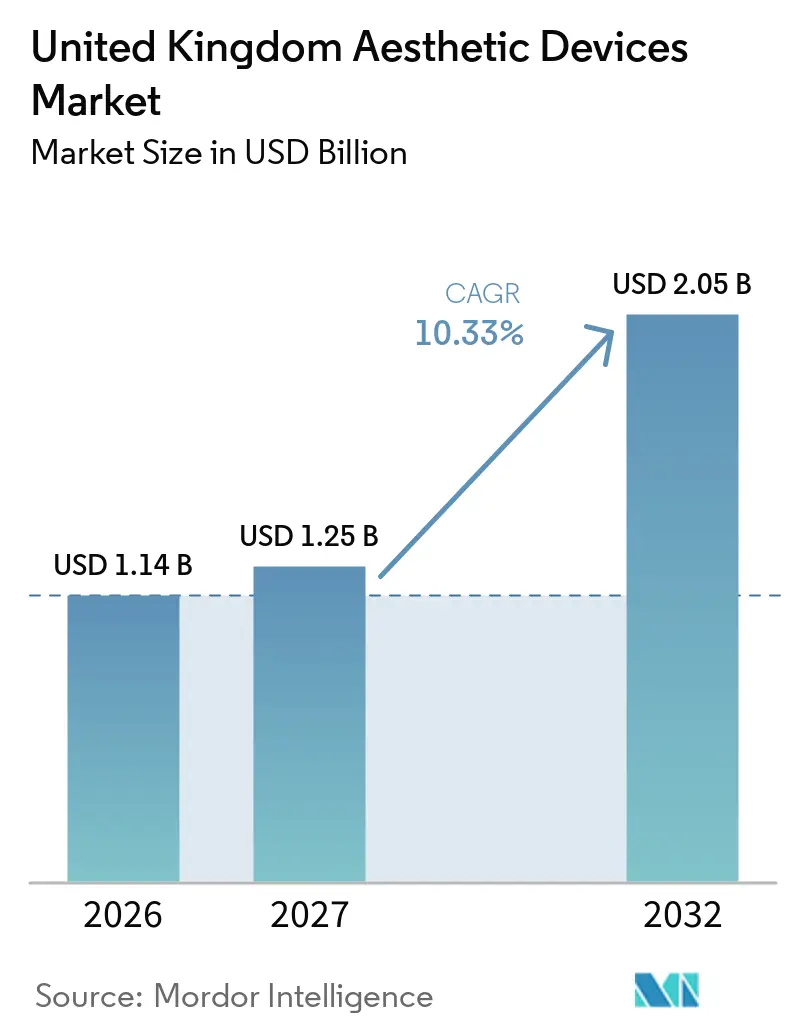
Die Marktgröße für ästhetische Geräte im Vereinigten Königreich wird voraussichtlich von 1,14 Milliarden USD im Jahr 2026 auf 1,25 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 10,33 % über den Zeitraum 2027–2032 einen Wert von 2,05 Milliarden USD erreichen.
Eine anhaltende Verlagerung hin zu minimal- und nicht-invasiven Verfahren, schnelle Upgrades, die Laser-, Radiofrequenz- und Ultraschallmodalitäten in einer einzigen Konsole bündeln, sowie das Aufkommen von LED- und Mikrostromgeräten für den Heimgebrauch halten den Markt für ästhetische Geräte im Vereinigten Königreich auf einem zweistelligen Wachstumspfad. Regulatorische Klarheit – durch Zulassungen der Medicines and Healthcare products Regulatory Agency (MHRA) und bevorstehende Lizenzierungsregeln für nicht-chirurgische Eingriffe – hat Graumarktimporte reduziert und vollständig konformen Herstellern einen klareren Zugang zu Kliniken und medizinischen Spas verschafft. Private Betreiber profitieren auch vom Provider Selection Regime des National Health Service (NHS), das ausgewählte Laserbehandlungen auslagert und während der traditionell ruhigen Sommermonate eine planbare Patientenpipeline liefert. Gleichzeitig haben steigende Wartelisten für geschlechtsangleichende Behandlungen und Komplikationen aus dem Medizintourismus das Bewusstsein der Verbraucher für MHRA-registrierte Geräte geschärft und die inländischen Ausgaben gefördert.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt führten energiebasierte Plattformen mit einem Umsatzanteil von 41,32 % im Jahr 2026; Fadenlifting-Geräte werden bis 2032 voraussichtlich mit einer CAGR von 12,52 % wachsen.
- Nach Anwendung entfielen 36,64 % des Umsatzes 2026 auf Gesichtskonturierung und Hautverjüngung; das Segment Tätowierungs- und Narbenentfernung wird bis 2032 voraussichtlich eine CAGR von 13,24 % erzielen.
- Nach Invasivität des Eingriffs hielten nicht-invasive Lösungen 56,12 % der Nachfrage im Jahr 2026; minimal-invasive Systeme sind auf dem Weg zu einer CAGR von 14,32 % im Prognosezeitraum.
- Nach Endnutzer trugen Dermatologie- und Kosmetikkliniken 44,21 % der Ausgaben im Jahr 2026 bei, während der Heimanwendungsbereich bis 2032 voraussichtlich mit einer CAGR von 12,46 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse für ästhetische Geräte im Vereinigten Königreich
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach minimal-invasiven kosmetischen Eingriffen | +2.1% | National, konzentriert in den Ballungsräumen London, Manchester und Birmingham | Kurzfristig (≤ 2 Jahre) |
| Alternde Bevölkerung mit höherem verfügbarem Einkommen | +1.8% | National, mit erhöhten Ausgaben in Südostengland, Edinburgh und Bristol | Mittelfristig (2–4 Jahre) |
| Schnelle Technologie-Upgrades bei energiebasierten Geräten | +1.6% | National, frühe Einführung in spezialisierten Dermatologiezentren (Harley Street, Manchester) | Kurzfristig (≤ 2 Jahre) |
| Expansion von Kosmetikkliniken und medizinischen Spas | +1.4% | National, beschleunigtes Wachstum in Sheffield, Belfast und Glasgow | Mittelfristig (2–4 Jahre) |
| NHS-Auslagerung ästhetischer Laserdienstleistungen | +1.2% | Schwerpunkt England, Pilotprogramme in NHS-Trusts der Midlands und des Nordwestens | Langfristig (≥ 4 Jahre) |
| Wachstum des Bedarfs an geschlechtsangleichender Körperkonturierung | +0.9% | National, konzentriert in städtischen Zentren mit spezialisierten Genderkliniken | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach minimal-invasiven kosmetischen Eingriffen
Verbraucher bevorzugen weiterhin Behandlungen, die keine Vollnarkose erfordern, kaum oder keine Narbenbildung verursachen und eine Entlassung am selben Tag ermöglichen. BAAPS meldete 2024 einen Anstieg der nicht-chirurgischen Eingriffe um 5 %, angetrieben durch Protokolle, die Radiofrequenz-Microneedling mit plättchenreichem Plasma zur Kollagenremodellierung ohne Schnitte kombinieren.[1] Die Fadenlifting-Technologie veranschaulicht diesen Wandel; die Richtlinien der Care Quality Commission verlangen nun eine chirurgische Registrierung, was schlecht ausgebildete Anbieter aussiebt und das Vertrauen der Öffentlichkeit stärkt. Seit 2016 hat die Association of PDO Thread Practitioners mehr als 640 Kliniker zertifiziert, die Technik standardisiert und die Komplikationsraten gesenkt. Kombinationspläne, die resorbierbare Nähte mit Füllstoffen oder Polynukleotiden verbinden, können sichtbare Ergebnisse über 30 Monate hinaus verlängern und die Kundenbindungsraten der Kliniken verbessern.
Alternde Bevölkerung mit höherem verfügbarem Einkommen
Personen im Alter von 50–64 Jahren verfügen über ein mittleres Haushaltsvermögen von über 500.000 GBP und sind damit der finanzielle Motor des Marktes für ästhetische Geräte im Vereinigten Königreich.[2] Viele bevorzugen ambulante Radiofrequenz- oder hochintensive fokussierte Ultraschallsitzungen gegenüber einer einmaligen Operation und schätzen minimale Ausfallzeiten und natürlich wirkende Ergebnisse. Cynosures ELITE iQ PRO, eingeführt im Jahr 2024, verkürzt die Sitzungsdauer um ein Drittel und liefert dennoch eine höhere Fluenz, was vielbeschäftigte Berufstätige anspricht. Echtzeit-Melaninleser-Anpassungen erweitern die Eignung auf Fitzpatrick-Hauttypen IV–VI und vergrößern die demografische Basis des Marktes.
Schnelle Technologie-Upgrades bei energiebasierten Geräten
Gerätehersteller kombinieren zunehmend mehrere Energiequellen – Laser, Radiofrequenz, Ultraschall und elektromagnetische Muskelstimulation – in modularen Workstations, die den Kapitaleinsatz reduzieren und gleichzeitig das Behandlungsangebot erweitern. Das Dual-Wellenlängen-System LightSheer QUATTRO von Lumenis verkürzt Haarentfernungspläne von bis zu 10 Sitzungen auf nur noch 6 und senkt die variablen Kosten pro Patient.[3] BTLs Emface Submentum kombiniert synchronisierte RF-Wärme mit Muskelstimulation zur Behandlung von submentalem Fett in unter 20 Minuten. InModes IgniteRF integriert Microneedling und Oberflächenerwärmung und bietet Kliniken eine einzige Plattform für Aknenarben, Striae und Erschlaffung, ohne langwierige CO2-Ausfallzeiten.
Expansion von Kosmetikkliniken und medizinischen Spas
Sekundärstädte mit niedrigeren Immobilienpreisen, aber soliden verfügbaren Einkommen ziehen Klinikinvestitionen an. Sk:n Clinics investierte 500.000 GBP in die Eröffnung seiner Flaggschiff-Filiale in Belfast im Juli 2025 und führte dort energiebasierte Haarentfernung und Körperkonturierungsmöglichkeiten auf einer Fläche von 2.000 Quadratfuß ein. The Wellness Space in Sheffield wurde im Frühjahr 2025 eröffnet und konzentriert sich auf Polynukleotid-Injektablen für Berufstätige in Yorkshire. Die Übernahme von Sk:n und der Harley Medical Group durch Lorena Cosmetics schuf ein Netzwerk mit 30 Standorten, das ästhetische Dienstleistungen zusammen mit der Sehkorrektur von Optical Express anbietet und die Margen unabhängiger Dermatologen unter Druck setzt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge MHRA- und EU-MDR-Konformitätskosten | -1.3% | National, unverhältnismäßige Belastung für kleine und mittelgroße Geräteimporteure | Kurzfristig (≤ 2 Jahre) |
| Hohe Behandlungskosten für Verbraucher | -1.1% | National, besonders ausgeprägt in Regionen mit unterdurchschnittlichem Haushaltseinkommen (Nordostengland, Wales) | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeits- und Wiederaufbereitungsprüfung | -0.7% | National, regulatorischer Fokus auf die Reduzierung von Einweggeräteabfällen | Langfristig (≥ 4 Jahre) |
| Gegenreaktion in sozialen Medien gegen den "natürlichen Look" | -0.6% | National, am stärksten unter der Generation Z (Altersgruppe 18–27) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge MHRA- und EU-MDR-Konformitätskosten
Hersteller und Importeure müssen nun verantwortliche Personen im Vereinigten Königreich benennen, umfangreiche technische Unterlagen einreichen und eine jährliche Marktüberwachung durchführen, um die MHRA- und EU-MDR-Vorschriften zu erfüllen. Kleinere Lieferanten sehen sich mit jährlichen Konformitätskosten zwischen 50.000 und 150.000 GBP konfrontiert, was häufig zu Portfoliokürzungen oder Marktaustritten führt. Neue Nachhaltigkeitsleitlinien fügen Umweltverträglichkeitsprüfungen für Einwegapplikatoren hinzu und verlängern die Genehmigungsfristen um bis zu ein Jahr.
Hohe Behandlungskosten für Verbraucher
Laser-Haarentfernungspakete kosten 800–2.500 GBP, Fadenlifts 1.200–3.000 GBP und RF-Hautstraffungssitzungen 300–800 GBP. Da der NHS kaum Erstattungen leistet, verschieben viele Haushalte außerhalb wohlhabender Regionen ästhetische Ausgaben. Finanzierungspläne helfen, die Kosten zu verteilen, aber Kreditratenzuschläge von 9–15 % effektivem Jahreszins können die Gesamtrechnung um 30 % erhöhen. Komplikationskosten aus Auslandsoperationen – der NHS gab 2024 110.690 GBP aus – erzeugen zwar eine gewisse „Kaufe lokal”-Dynamik, doch der Preis schränkt die Marktdurchdringung in einkommensschwächeren Regionen weiterhin ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Energieplattformen dominieren, Fadenlifts boomen
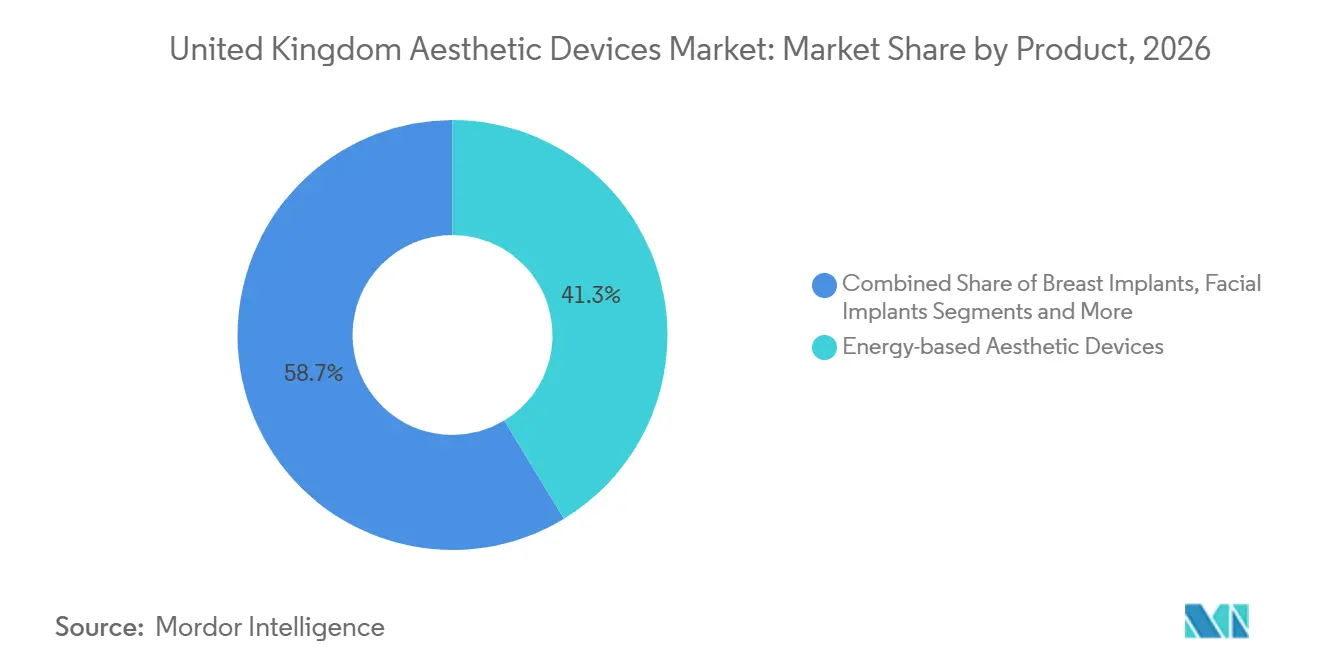
Energiebasierte Plattformen kontrollierten 41,32 % des Umsatzes im Jahr 2026 und unterstreichen die anhaltende Präferenz für Laser-Haarentfernung, Intensivlicht-Photofacials und Radiofrequenz-Hautstraffung. Der Marktanteil für ästhetische Geräte im Vereinigten Königreich bei energiebasierten Systemen resultiert aus ihrer Vielseitigkeit und kurzen Einarbeitungszeiten, die es Kliniken ermöglichen, Kapital schneller zu amortisieren als bei Implantat- oder injizierbaren Geräten. Cynosures ELITE iQ PRO veranschaulicht das Wettrüsten um höhere Leistung und größere Spotgrößen, das Behandlungszeiten verkürzt und die Marge pro Mitarbeiterstunde steigert.
Fadenlifting-Sets sind die Wachstumskategorie und werden voraussichtlich mit einer CAGR von 12,52 % zulegen, dank Polydioxanon- und Poly-L-Milchsäure-Fäden, die Gewebe ohne Vollnarkose straffen. Die Entscheidung der Care Quality Commission, dass die Fadenplatzierung eine chirurgische Zulassung erfordert, hat unqualifizierte Anbieter vom Markt ausgeschlossen und das Vertrauen der Verbraucher gestärkt. Brust- und Gesichtsimplantate sehen sich Gegenwind ausgesetzt, da Patienten autologe Fetttransplantationen bevorzugen; dennoch zeigt Allergans Übernahme von Northwood Medical und dessen earFold-Implantat im Jahr 2025, dass Nischenhardware weiterhin florieren kann, wenn sie spezifische ästhetische Bedürfnisse adressiert.



Nach Anwendung: Gesichtsverjüngung führt, Tätowierungsentfernung beschleunigt sich
Gesichtskonturierung und Hautverjüngung machten 36,64 % des Umsatzes im Jahr 2026 aus und spiegeln die Nachfrage nach kollagenstimulierenden Lasern, fraktionierter Radiofrequenz und injizierbaren Mitteln wider, die chirurgische Facelifts hinauszögern. Tätowierungs- und Narbenentfernung ist der am schnellsten wachsende Bereich mit einer prognostizierten CAGR von 13,24 %, da Pikosekunden-Laser die Sitzungsanzahl im Vergleich zu älteren gütegeschalteten Systemen um 75 % reduzieren.
Körperkonturierung verzeichnet zweistelliges Wachstum durch radiofrequenzgestützte Lipolyse, Kryolipolyse und hochintensive elektromagnetische Muskelstimulation, steht jedoch im Wettbewerb mit chirurgischer Liposuktion für Patienten, die dramatischen Fettverlust anstreben. Haarentfernung bleibt das volumenstärkste Segment im Markt für ästhetische Geräte im Vereinigten Königreich, doch Kommoditisierung drückt die Preise pro Sitzung. Brustvergrößerungsgeräte kämpfen mit der Überprüfung texturierter Implantate, während Laser-Therapien für Portweinflecken durch NHS-Outsourcing-Vereinbarungen an Stabilität gewinnen.
Nach Eingriffsinvasivität: Minimal-invasive Verfahren gewinnen an Boden
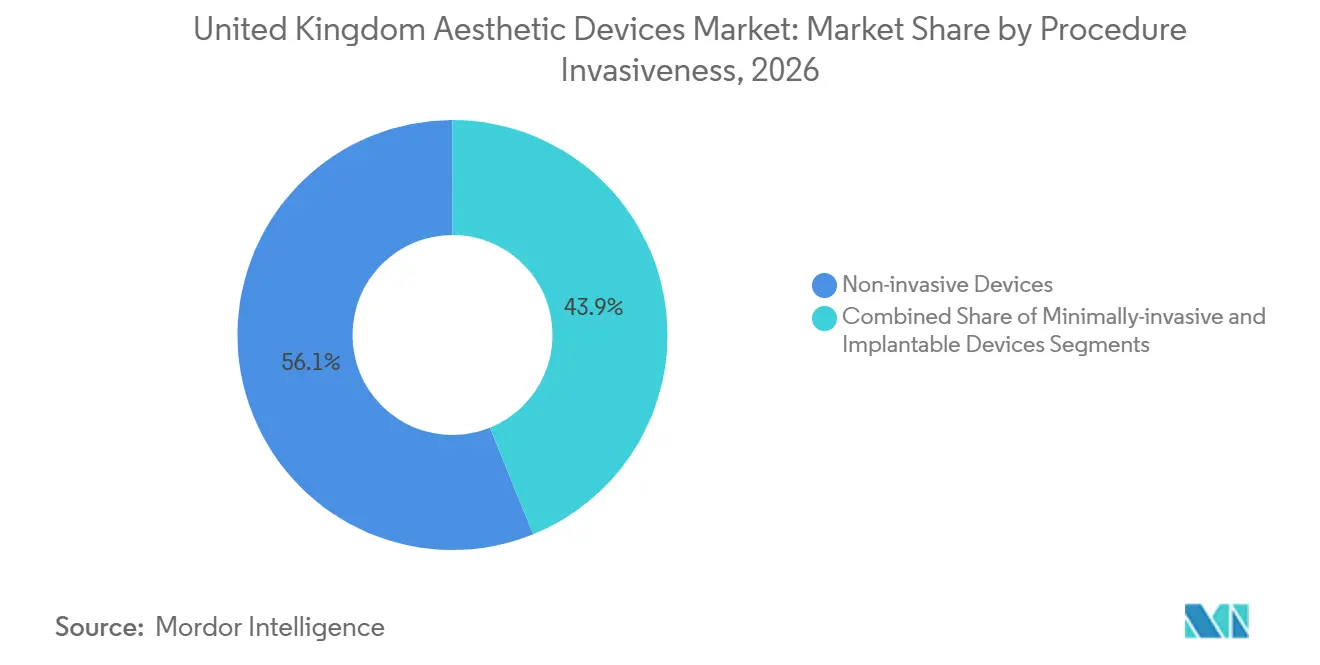
Nicht-invasive Optionen machten 56,12 % der Nachfrage im Jahr 2026 aus und unterstreichen den Wunsch der Patienten nach Behandlungen ohne Ausfallzeit. Dennoch geben minimal-invasive Systeme – darunter Radiofrequenz-Microneedling, fraktioniertes CO2 und Fadenlifting – mit einer CAGR von 14,32 % das Tempo vor. Ihre Fähigkeit, tiefere Schichten ohne Vollnarkose zu erreichen, positioniert sie als künftiges Rückgrat des Marktes für ästhetische Geräte im Vereinigten Königreich.
Kombinationsbehandlungen treiben die Nachfrage an. InModes IgniteRF bietet fraktioniertes Microneedling plus bipolare Radiofrequenz in einem einzigen 20-minütigen Termin und ermöglicht es Kliniken, Narben, Erschlaffung und Dehnungsstreifen gleichzeitig zu behandeln. BTLs Emface Submentum wendet Radiofrequenz und elektromagnetische Muskelstimulation unter dem Kinn an und erzielt Fettreduktion und Lifting ohne Kryolipolyse-Platten. Regulatorische Einschränkungen bei texturierten Implantaten verlagern die Patientenwahl weiter hin zu reversiblen Eingriffen mit kleinen Schnitten.

Nach Endnutzer: Kliniken dominieren, Heimgebrauch expandiert
Dermatologie- und Kosmetikkliniken nutzten Fachpersonal und Klasse-IIb-Geräte, um 44,21 % des Wertes im Jahr 2026 zu erzielen. Der Marktanteil für ästhetische Geräte im Vereinigten Königreich unter Kliniken ist durch vertikale Integrationen wie die Übernahme von Sk:n und der Harley Medical Group durch Lorena Cosmetics bedroht, die Behandlungen an Optical-Express-Augenchirurgie-Kunden querverkaufen. Krankenhäuser besetzen eine Nische, die sich auf rekonstruktive Indikationen konzentriert und durch NHS-Outsourcing gestützt wird, das freie Operationssaalblöcke mit erstatteten Laserfällen füllt.
Heimanwendungsgeräte – LED-Masken, Mikrostrom-Toner, perkussive Geräte – gehen über den Kreis der frühen Anwender hinaus. CurrentBody, NuFACE und TheraFace PRO führen, unterstützt durch Social-Media-Tutorials, die die Anwendung verständlich machen. Obwohl auf niedrigere Leistungsausgaben begrenzt, verlängern diese Geräte die Ergebnisse aus der Klinik und locken preissensible Haushalte an, die sich keinen vollständigen professionellen Behandlungskurs leisten können.
Geografische Analyse
London und der breitere Südosten bleiben das Zentrum der Premium-Nachfrage, unterstützt durch das Spezialistenökosystem der Harley Street und die Nähe zu vermögenden Gemeinschaften in Surrey und Berkshire. Manchester und Birmingham dienen als Ankerpunkte im Norden und in den Midlands, wo Kliniknetzwerke von der Flughafenanbindung profitieren, die Patienten aus den umliegenden Grafschaften anzieht. Edinburgh hat sich als ästhetische Hauptstadt Schottlands etabliert, mit professionellen Einrichtungen wie The Wellness Space, die Kunden bedienen, die eine Reise nach London vermeiden möchten.
Belfast trat in die Liste der Hochwachstumsregionen ein, nachdem Sk:n Clinics 500.000 GBP in sein Flaggschiff 2025 investierte und energiebasierte Haarentfernung sowie fraktionierte RF-Behandlungen lokal zugänglich machte. Wales und Nordostengland liegen beim Pro-Kopf-Ausgaben weiterhin zurück, bedingt durch unterdurchschnittliche Einkommen; dennoch stützen Wohlstandsinseln in Cardiff und Newcastle Boutique-Praxen. Im gesamten Markt für ästhetische Geräte im Vereinigten Königreich sehen sich Kliniken mit einem Konformitätsmosaik konfrontiert: Englands Lizenzierungskonsultation, Schottlands Rahmenentwurf und separate Standards in Wales und Nordirland erfordern von Mehrstandortbetreibern die Einhaltung jurisdiktionsspezifischer Protokolle, die Rechts- und Schulungsbudgets erhöhen.
Medizintourismus bleibt eine Herausforderung. Günstige Eingriffe in der Türkei oder Spanien locken preisbewusste Patienten an, doch NHS-Daten zu Komplikationsmanagementkosten drehen die Erzählung in Richtung „zu Hause bleiben, sicher bleiben”. Geschlechtsangleichende Dienstleistungen fügen eine weitere regionale Dimension hinzu: Kliniken in London, Manchester und Brighton berichten von stetigen Buchungen von Transgender-Klienten, die keine zeitnahen NHS-Termine erhalten können. Diese Dynamiken zusammen halten den Markt für ästhetische Geräte im Vereinigten Königreich auf einem robusten regionalen Wachstumskurs.
Regulatorisches Umfeld
Ästhetische Geräte, die in Großbritannien (England, Schottland, Wales) als Medizinprodukte vermarktet werden, unterliegen der Regulierung durch die Medicines and Healthcare products Regulatory Agency (MHRA) gemäß den UK Medical Devices Regulations 2002 (in der geänderten Fassung). Zu den zentralen Pflichten zählen die Benennung einer UK Responsible Person (UKRP) für Hersteller außerhalb Großbritanniens, die Aufrechterhaltung der Registrierung, die Erstellung der technischen Dokumentation sowie die Erfüllung der Anforderungen an die Überwachung nach dem Inverkehrbringen. In Nordirland beeinflusst die weiterhin geltende Ausrichtung an der EU-MDR die Wege zum Marktzugang und die Kennzeichnungsanforderungen, was die Compliance-Komplexität für Betreiber mehrerer Kliniken und Vertriebshändler, die sowohl Großbritannien als auch Nordirland bedienen, erhöht.
Jüngste regulatorische Änderungen haben die Anforderungen an die Marktüberwachung erhöht und die Reformplanung beschleunigt. Die Medical Devices (Post-market Surveillance requirements) (Amendment) Regulations 2024 traten am 16. Juni 2025 in Kraft, und die Medical Devices (Amendment) (Great Britain) Regulations 2025 traten am 24. Mai 2025 in Kraft, wodurch die Anforderungen an Rückverfolgbarkeit und Überwachung für energiebasierte Plattformen und Zubehör, die in stark frequentierten ästhetischen Einrichtungen verwendet werden, verschärft wurden. Im Jahr 2026 leitete die MHRA eine Konsultation (ab dem 16. Februar 2026) zur unbefristeten Anerkennung von CE-gekennzeichneten Geräten in Großbritannien ein. Im Mai 2026 veröffentlichte sie zudem einen Entwurf zur Änderung der UK MDR 2002 (über eine WTO-Notifizierung), der Modernisierungselemente wie internationale Anerkennungsverfahren und aktualisierte Marktzugangsprozesse einbezieht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei globalen OEMs, die energiebasierte Plattformen, Handstücke, Verbrauchsmaterialien und Geräte für den Heimgebrauch abdecken, verläuft dann über britische Importeure und Vertriebshändler sowie UK Responsible Persons und erreicht schließlich dermatologische und kosmetische Kliniken, Medical Spas sowie einen wachsenden Direct-to-Consumer-E-Commerce-Kanal für Heimanwendungsgeräte. Die klinische Akzeptanz wird durch Schulungs- und Zertifizierungsökosysteme gestärkt, darunter akkreditierte Bildungspartner und Klinikprotokolle. Service, Wartung und die Nachlieferung von Verbrauchsmaterialien (Aufsätze, Kartuschen und andere Einwegartikel) unterstützen zudem wiederkehrende Umsätze und die Betriebszeit der Geräte in Praxen mit höherem Durchsatz.
Die regulatorische Architektur wirkt als wesentliche Betriebsebene über die gesamte Kette hinweg. In Großbritannien beeinflussen der Übergangszugang für CE-gekennzeichnete Geräte (verlängert bis Juni 2028 für viele Geräte und bis Juni 2030 für bestimmte EU-MDR/IVDR-konforme Geräte) sowie Einschränkungen wie die begrenzte Kapazität britischer benannter Stellen für die UKCA-Konformitätsbewertung die Einführungsreihenfolge und die Bestandsplanung. Die Divergenz zwischen Großbritannien, einschließlich der von der MHRA geleiteten Reformen der UK MDR 2002 und der Bewegung hin zu internationalen Anerkennungsverfahren, und Nordirland, das weiterhin an der EU-MDR ausgerichtet ist, führt typischerweise zu parallelen Dokumentations- und Kennzeichnungsprozessen. Kliniken tendieren wiederum dazu, Lieferanten zu bevorzugen, die eine konforme Versorgung, Unterstützung nach dem Inverkehrbringen und Rückverfolgbarkeit von Vorfällen nachweisen können.
Wettbewerbslandschaft
Marktkonzentration
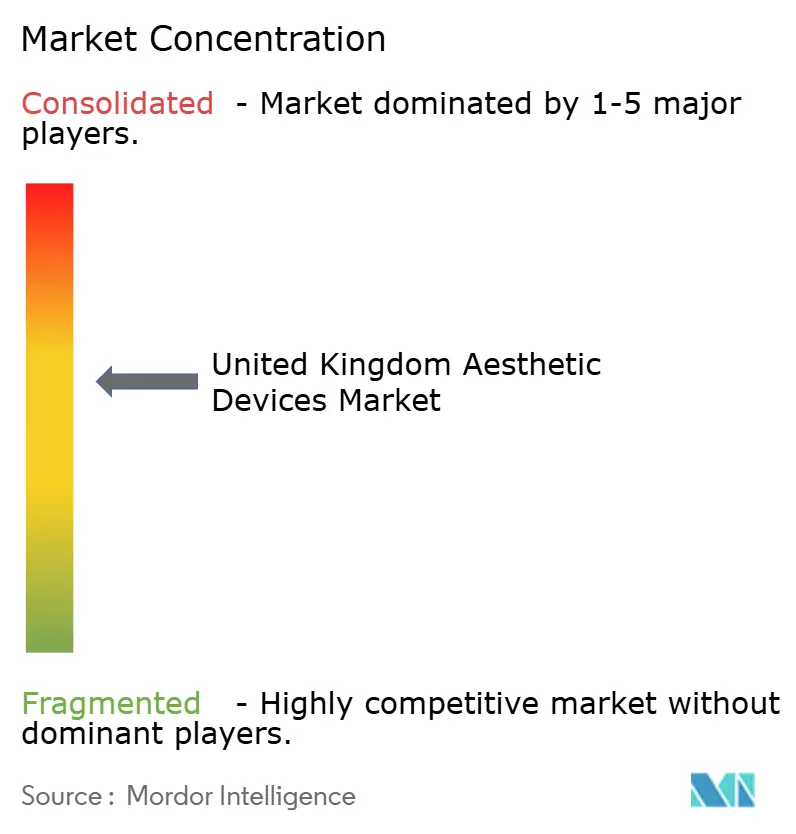
Die Marktkonzentration ist moderat. Allergan, Galderma und Merz Pharma dominieren den Injektablen-Bereich durch gefestigte Beziehungen zu Dermatologen, während BTL Aesthetics und InMode ihren Anteil im Bereich energiebasierter Geräte durch die Einführung multimodaler Konsolen ausbauen, die den Kapitaleinsatz der Kliniken senken. Allergans Kauf des earFold-Entwicklers Northwood Medical im Mai 2025 unterstreicht das Interesse an verfahrensspezifischer Hardware, die die traditionelle Otoplastik umgeht, während Galderma stark in Hyaluronsäurefüller mit verlängerter Wirkdauer investiert, um erosivem Preiswettbewerb entgegenzuwirken.
Die Übernahme von Sk:n und der Harley Medical Group durch Lorena Cosmetics im Dezember 2024 verband mehr als 30 Standorte und stellte 150 Mitarbeiter wieder ein, wodurch eine integrierte Kette entstand, die den Kundenstrom von Optical Express nutzen kann. CurrentBody, NuFACE und TheraFace PRO nutzen ihre E-Commerce-Stärke, um einen First-Mover-Vorteil bei LED- und Mikrostromgeräten für den Heimgebrauch zu festigen. Cynosure führte 2025 das CynoGlow-Protokoll ein, das Picosure Pro-Laser mit Potenza RF-Microneedling in einem einzigen Besuch kombiniert, die Patientenbesuche von sechs auf vier Termine reduziert und Partnerkliniken einen Durchsatzvorteil verschafft.
Cuteras Partnerschaft mit der Medical Aesthetics Training Academy integriert AviClear-Akne-Laser in Ofqual-regulierte Lehrpläne und sichert Gerätebindung zu Beginn der Karriere. Unterdessen ermöglicht die modulare Eve-Plattform von 4T Medical Praxen, Handstücke hinzuzufügen oder auszutauschen, ohne eine vollständige Konsole kaufen zu müssen, was langfristige Kapitalausgaben um 30–40 % senkt. Diese Strategien verdeutlichen, dass die Branche für ästhetische Geräte im Vereinigten Königreich sowohl Skalierung als auch agiles Engineering belohnt.
Marktführer für ästhetische Geräte im Vereinigten Königreich
-
BTL Aesthetics
-
Hologic (Cynosure)
-
Galderma
-
Lumenis
-
AbbVie
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die zunehmende Professionalisierung und die Dynamik bei der Lizenzierung schaffen Raum für Anbieter, die Geräte gemeinsam mit konformen Schulungen, Governance und Dokumentation anbieten können, die Betreiber mehrerer Standorte für Audits nutzen können. In England gewährt Section 180 des Health and Care Act 2022 Befugnisse zur Einrichtung eines Lizenzierungssystems für nicht-chirurgische kosmetische Verfahren. Schottland hat den Non-surgical Procedures and Functions of Medical Reviewers (Scotland) Act 2026 erlassen, der am 12. Mai 2026 die königliche Zustimmung erhielt und strengere Kontrollen umfasst, wie die Beschränkung der Leistungserbringung auf festgelegte Räumlichkeiten und das Verbot der Leistungserbringung an Personen unter 18 Jahren. In der Summe erhöhen diese Änderungen die Nachfrage nach MHRA-registrierten, rückverfolgbaren Systemen sowie nach Herstellerunterstützung für Kliniken durch Standardarbeitsanweisungen, Bereitschaft zur Meldung unerwünschter Ereignisse und jurisdiktionsspezifische Betriebsmodelle.
Auch Technologie- und Zugangswege eröffnen kurzfristige Kommerzialisierungsmöglichkeiten. Die MHRA implementiert einen Early-Access-Service für innovative Medizinprodukte und treibt Reformen voran, die internationale Anerkennungsverfahren umfassen, wodurch doppelte Prüfungen für Produkte, die bereits von vergleichbaren Regulierungsbehörden zugelassen wurden, reduziert werden können. Auf der Nachfrageseite erweitern sich die Klinikportfolios über klassische Injektionsverfahren hinaus in Richtung regenerativer und kombinationsbasierter Protokolle, einschließlich Polynukleotiden und anderer biostimulatorischer Ansätze, was mit energiebasierten Plattformen und Microneedling-basierten Systemen im Einklang steht. Dies kann die Chancen für modulare Handstücke und Verbrauchsmaterialien erweitern. Die Marktstruktur deutet zudem auf betrieblichen Spielraum hin: Eine Erhebung vom April 2026 zählte rund 34.158 Anbieter nicht-chirurgischer ästhetischer Behandlungen im gesamten Vereinigten Königreich, was auf eine große, fragmentierte Kundenbasis hinweist, in der lieferantengeführte Standardisierung, Schulungspartnerschaften und Servicenetzwerke die Umstellung von Billig- oder nicht konformen Kanälen auf medizinische Geräteökosysteme unterstützen können.
Aktuelle Branchenentwicklungen
- Juli 2026: Cynosure Lutronic brachte die monopolare Radiofrequenz-Hautstraffungsplattform XERF in der gesamten EMEA-Region auf den Markt. Das System nutzt eine Doppelfrequenz-Energieabgabe (6,78 MHz und 2 MHz) und erweitert die Optionen der nicht-invasiven Straffung für britische Kliniken, die im Wettbewerb hinsichtlich Behandlungsdauer und Komfort stehen. Die EMEA-weite Einführung unterstützt die Planung von Vertriebs- und Kliniknetzwerken im Hinblick auf Investitionsaufrüstungen der nächsten Generation im RF-Bereich.
- Juni 2026: BTL Aesthetics brachte EMFUSION im Vereinigten Königreich auf den Markt und führte damit ein Gesichtsbehandlungsgerät ein, das auf der DYNAM IQ-Technologie basiert. Die Einführung erweitert die adressierbare Basis von BTL im Bereich der Gesichtsverjüngungsverfahren und stärkt sein Portfolio neben bestehenden energiebasierten Systemen für Körper und Gesicht. Die Verfügbarkeit in Großbritannien erhöht zudem den Wettbewerbsdruck auf konkurrierende Plattformen für Gesichtsstraffung und Kollagenstimulation in Kliniken und Medical Spas.
- Mai 2025: AbbVie (Allergan Aesthetics) erhielt die Zulassung der MHRA für BOTOX (Botulinumtoxin Typ A) zur vorübergehenden Verbesserung der Platysma-Vorwölbung. Die Indikationserweiterung unterstützt neue Behandlungsprotokolle im Bereich des unteren Gesichts und des Halses und beeinflusst die von ästhetischen Kliniken genutzten Bündelungsstrategien für Geräte und Injektionsprodukte. Sie unterstreicht zudem die Bedeutung der MHRA-zugelassenen Kennzeichnung für das Vertrauen der Patienten und die Marketingaussagen der Kliniken.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für ästhetische Geräte im Vereinigten Königreich Umsätze aus Geräten, die bei kosmetischen und dermatologischen Eingriffen in Kliniken, Krankenhäusern, medizinischen Spas und zugelassenen Heimanwendungen eingesetzt werden, und deckt sowohl energiebasierte Systeme als auch implantierbare oder minimal-invasive ästhetische Produkte ab.
Ausschlüsse aus dem Umfang: Rein topische Kosmetika und Hautpflegeverbrauchsmaterialien, die nicht gerätegestützt sind, sind ausgeschlossen, und Verfahrensdienstleistungsgebühren werden nicht als Gerätemarkterlöse gezählt.
Segmentierungsübersicht
- Nach Produkt
- Energiebasierte ästhetische Geräte
- Brustimplantate
- Gesichtsimplantate
- Geräte zur Abgabe von Dermalfüllern/Injektablen
- Mikrodermabrasionsgeräte
- Fadenlifting-Geräte
- Sonstige Produkte
- Nach Anwendung
- Gesichtskonturierung und Hautverjüngung
- Körperkonturierung und Cellulite-Reduktion
- Haarentfernung
- Brustvergrößerung
- Tätowierungs- und Narbenentfernung
- Sonstige Anwendungen
- Nach Eingriffsinvasivität
- Nicht-invasive Geräte
- Minimal-invasive Geräte
- Invasive/implantierbare Geräte
- Nach Endnutzer
- Krankenhäuser
- Dermatologie- und Kosmetikkliniken
- Medizinische Spas
- Heimgebrauchsumgebungen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit dem Aufbau einer Faktenbasis rund um die Nachfrage nach Eingriffen im Vereinigten Königreich, Gerätezulassungen und die Art und Weise, wie ästhetische Versorgung in verschiedenen Umgebungen erbracht wird, und bildet diese Nachfrage dann auf Geräteerlöse ab. Wir haben öffentliche Quellen herangezogen, darunter NHS-Veröffentlichungen und Verfahrensaktivitätshinweise, Bevölkerungs- und Altersstrukturserien des Office for National Statistics, MHRA-Leitlinien zu Medizinprodukten sowie britische Handelsstatistiken unter Verwendung relevanter Import- und Exportcodes, die häufig als praktischer Proxy für den Gerätefluss dienen.
Um die Annahmen zu erden, haben wir auch Jahresberichte von Unternehmen, Investorenpräsentationen, regulatorische Aktualisierungen und seriöse Presseberichterstattung über Klinikexpansion und Technologieadoption genutzt. Bei Bedarf haben wir Unternehmensfinanzdaten und Nachrichteninformationen sowie Patentdatenbanken und eine Import- und Export-Sendungsdatenbank auf Sendungsebene herangezogen, hauptsächlich um die Lieferantenexposition und den Zeitpunkt neuer Markteinführungen zu überprüfen. Diese Desk-Research-Quellen sind nur illustrativ, und für die Datenerhebung, Validierung und Klärung während der Studie wurden auch andere Referenzen verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen konzentrierten sich darauf, zu bestätigen, was tatsächlich im Vereinigten Königreich gekauft und verwendet wird und was Ersatz- und Upgrade-Zyklen antreibt. Wir sprachen mit Distributoren, Klinikbetreibern und Entscheidungsträgern in Dermatologie- und Kosmetikpraxen sowie mit Servicepartnern und Branchenspezialisten im gesamten Vereinigten Königreich, um Preisbänder, Nutzungsmuster und Adoptionshemmnisse zu testen. Anschließend haben wir Desk-Annahmen angepasst, wo das angegebene Kaufverhalten nicht mit dem anfänglichen Geräteerlösaufbau übereinstimmte.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 12 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Akteure: 14 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down- und Bottom-up-Ansatz. Die Top-down-Struktur beginnt mit den Nachfragepools für Eingriffe im Vereinigten Königreich und den Versorgungsumgebungen und übersetzt diese dann mithilfe von Penetrations- und Ersatzlogik in Geräteeinheiten und Erlöse. Beispielsweise wurden Eingriffvolumina für Haarentfernung, Gesichtsverjüngung, Körperkonturierung sowie Tätowierungs- oder Narbenentfernung mit typischem Gerätedurchsatz und Erneuerungszyklen des installierten Bestands verknüpft und dann mithilfe von Preisbändern in Erlöse umgerechnet.
Wir haben die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch die Aggregation von Stichproben aus Lieferanten- und Distributorerlösen, die Validierung durchschnittlicher Verkaufspreisbereiche nach Modalität und die Überprüfung des Kanalmix nach Endnutzer (Kliniken, Krankenhäuser, medizinische Spas und Heimanwendungsumgebungen). Wo die Offenlegung von Unternehmenserlösen begrenzt war, haben wir Lücken durch Allokation auf Kategorieebene auf der Grundlage des Produktmix und der in Interviews besprochenen Exposition im Vereinigten Königreich geschlossen.
Für die Prognose haben wir uns auf Szenarioanalysen gestützt, die durch Trendlinien in Schlüsselvariablen unterstützt werden, darunter Verschiebungen im Altersprofil, Sensitivität der Ermessensausgaben, MHRA-bezogene Compliance-Änderungen, die den Adoptionszeitpunkt beeinflussen können, Erneuerungsrhythmus des installierten Bestands und das Tempo, mit dem neuere energiebasierte Modalitäten in die Routinepraxis eintreten. Die Annahmen wurden mit den primären Befragten überprüft, sodass das Wachstum nicht auf einer einzigen aggressiven Adoptionskurve beruht.
Datenvalidierung und Aktualisierungszyklus
Jeder Marktgesamtwert wurde anhand unabhängiger Signale überprüft, darunter die Richtung der Eingriffe, Trends bei Import- und Exportbewegungen sowie die Frage, ob das implizierte Wachstum des installierten Bestands für die Anzahl der aktiven Versorgungsstandorte plausibel erschien. Ausreißer, wie ungewöhnlich hohe implizierte Preise oder plötzliche Anteilsverschiebungen, wurden markiert und erneut geprüft. Nachfolgegespräche wurden ausgelöst, wenn Abweichungen nicht durch Markteinführungen, Regulierung oder einmalige Beschaffungen erklärt werden konnten.
Vor der Freigabe durchläuft das Modell eine mehrstufige Überprüfung, damit Eingaben, Formeln und Veränderungen von Jahr zu Jahr über alle Kategorien hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse eintreten, wie etwa größere regulatorische Änderungen oder nennenswerte Verschiebungen bei der Technologieadoption. Unmittelbar vor der Lieferung wird ein abschließender Analystencheck durchgeführt, damit der Kunde die aktuellste Sichtweise erhält.
Marktgröße für ästhetische Geräte im Vereinigten Königreich von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für ästhetische Geräte im Vereinigten Königreich können variieren, selbst wenn der Kategoriename gleich aussieht, da Studien häufig unterschiedliche Produktgruppen zählen, unterschiedliche Basisjahre verwenden und unterschiedliche Preislogiken für mehrjährige Prognosen anwenden. Unterschiede zeigen sich auch, wenn einige Schätzungen stärker auf Sendungs-Proxys setzen, während andere auf Nachfragesignale bei Eingriffen und Annahmen zur Erneuerung des installierten Bestands zurückgreifen.
Die Hauptlücke ergibt sich daraus, ob injektionsbezogene Liefergeräte, Implantate und Heimanwendungsumgebungen zusammen mit energiebasierten Systemen gezählt werden und wie Preisbänder im Zeitverlauf eskaliert werden, wenn sich der Produktmix verschiebt. Einige Quellen veröffentlichen auch ein kurzfristiges Jahr als Ausgangspunkt, was die Zahl je nach Wachstumsphase und verwendetem Währungszeitpunkt für die Umrechnung größer oder kleiner erscheinen lassen kann, gefolgt davon, wie häufig Annahmen aktualisiert werden. Die Tabelle zeigt diese Streuung auf, und Mordor Intelligence zählt Erlöse nur für Gerätekategorien innerhalb des definierten Umfangs für das Vereinigte Königreich und überprüft die Gesamtwerte dann mithilfe von eingriffsbezogener Nutzung und Ersatzprüfungen, damit angrenzende Schönheitsdienstleistungen den Gerätepool nicht aufblähen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,03 Mrd. USD (2025) | |
| Branchenpublisher A | 1,12 Mrd. USD (2024) | Verwendet ein Basisjahr 2024 und eine engere Segmentierung, die energiebasierte Gerätetypen betont, und kann sich darin unterscheiden, ob Implantate und Liefergeräte vollständig im gleichen Gesamtwert erfasst sind. |
| Branchenpublisher B | 1,20 Mrd. USD (2026) | Beginnt im Jahr 2026 und kann frühere Preis- und Adoptionsannahmen einbetten, was dazu neigt, den Ausgangswert im Vergleich zu Modellen zu erhöhen, die auf einer Basis von 2025 mit strengeren Ersatzzyklusprüfungen verankert sind. |
Bei den drei Zahlen wird der größte Teil der Streuung durch das für die angegebene Marktgröße gewählte Jahr und durch die angrenzenden Gerätekategorien erklärt, die in den Gesamtwert einbezogen werden. Wenn der Umfang konsistent gehalten und der Erlösaufbau auf eingriffsbezogene Nutzung, Erneuerung des installierten Bestands und realistische Preisbänder im Vereinigten Königreich zurückgeführt wird, wird der resultierende Marktwert von einem Aktualisierungszyklus zum nächsten leichter nachvollziehbar und wiederholbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die Wertprognose für den Markt für ästhetische Geräte im Vereinigten Königreich für 2032?
Es wird prognostiziert, dass er 2,05 Milliarden USD erreicht und im Zeitraum 2027–2032 mit einer CAGR von 10,33 % wächst.
Welche Produktkategorie wächst am schnellsten?
Fadenlifting-Geräte werden bis 2032 voraussichtlich eine CAGR von 12,52 % erzielen, angetrieben durch die Nachfrage nach minimal-invasiver Gesichtsverjüngung.
Wie schnell wächst der Markt für Tätowierungs- und Narbenentfernungsplattformen?
Das Segment Tätowierungs- und Narbenentfernung wird bis 2032 voraussichtlich eine CAGR von 13,24 % erzielen.
Warum gewinnen minimal-invasive Systeme an Bedeutung?
Sie dringen ohne Vollnarkose in tiefere Gewebeschichten vor, was zu einer prognostizierten CAGR von 14,32 % und einer starken Akzeptanz in Kliniken führt.
Welche Regionen weisen die höchste Klinicdichte auf?
London und der Südosten führen, gefolgt von Manchester, Birmingham und Edinburgh, aufgrund höherer verfügbarer Einkommen und spezialisierter Zentren.
Wie wirkt sich die NHS-Auslagerung auf private Anbieter aus?
Das Provider Selection Regime liefert garantierte Laserbehandlungsvolumina und stabilisiert die Klinikeinnahmen, während es effiziente Abläufe erfordert.