
Tamanho e Participação do Mercado de Robôs Vestíveis e Exoesqueletos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
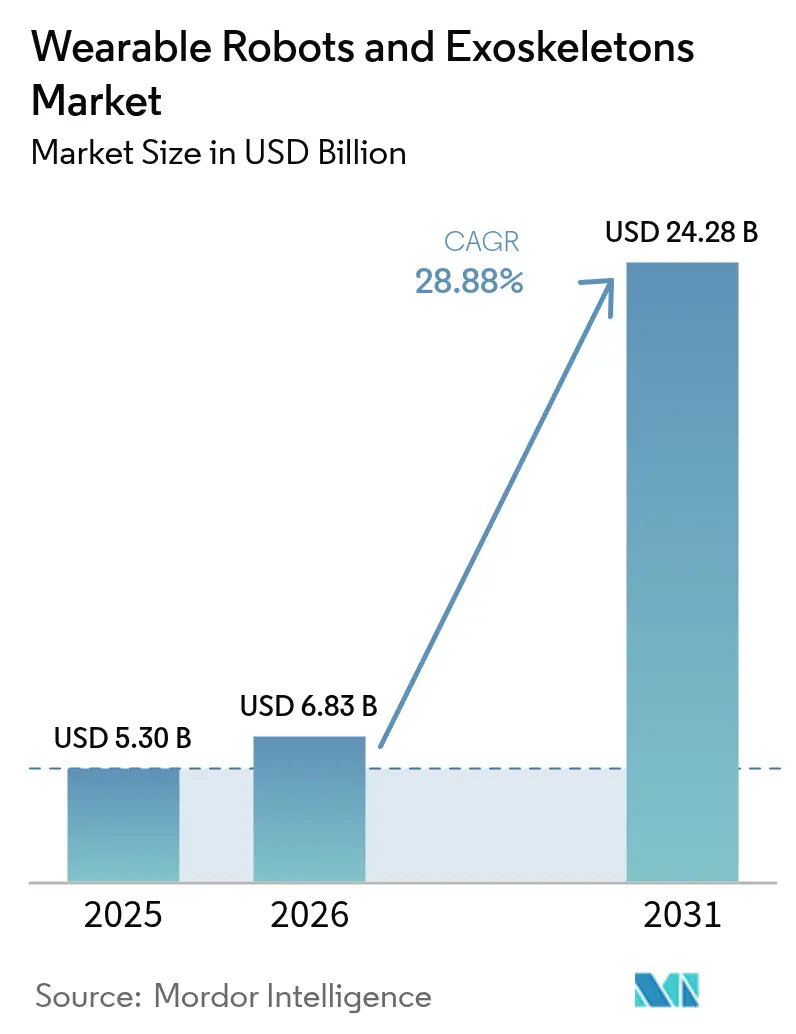
| Tamanho do Mercado (2026) | 6.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 24.28 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 28.88 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Robôs Vestíveis e Exoesqueletos pela Mordor Intelligence
O tamanho do mercado de robôs vestíveis e exoesqueletos deverá crescer de USD 5,30 bilhões em 2025 para USD 6,83 bilhões em 2026, com previsão de atingir USD 24,28 bilhões até 2031 a um CAGR de 28,88% no período 2026-2031. Essa trajetória de crescimento ressalta uma lacuna crescente entre a prevalência ascendente de distúrbios musculoesqueléticos, os orçamentos de defesa em expansão e os mandatos dos empregadores que priorizam a ergonomia ativa em detrimento de auxílios passivos. O Departamento de Defesa dos Estados Unidos elevou o financiamento de PD&T&A para o ano fiscal de 2025 destinado a sistemas de aumento de capacidade dos soldados, enquanto o Departamento de Assuntos de Veteranos removeu os requisitos de supervisão contínua que antes limitavam a neurorreabilitação domiciliar. Os preços dos conjuntos de baterias caíram abaixo de USD 140 por kWh em 2024, tornando os designs motorizados para turnos completos viáveis para frotas de logística. Os programas japoneses e europeus de cuidados de longa duração agora reembolsam robôs assistivos, ampliando a base endereçável em sociedades com populações superenvelhecidas. Os projetos-piloto industriais liderados pela DHL e pela Hyundai apontam para uma rápida adoção corporativa assim que as metas de redução de acidentes se tornarem codificadas nos KPIs de segurança.
Principais Conclusões do Relatório
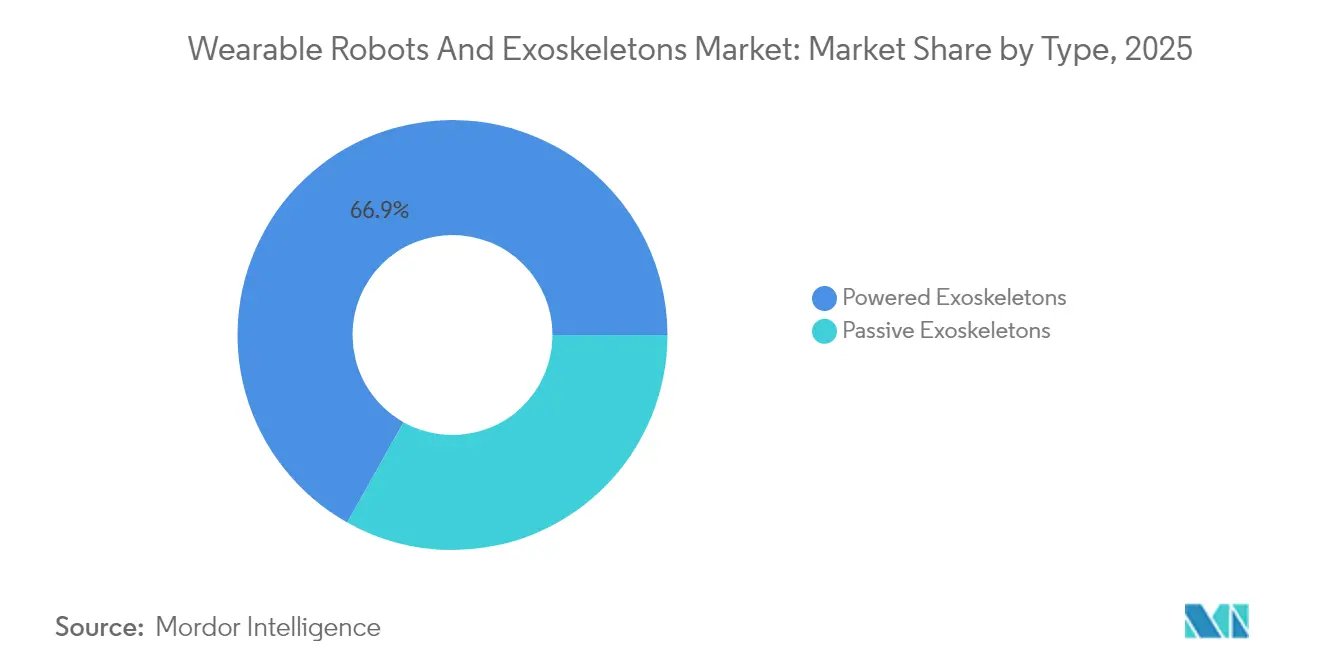
- Por tipo, os exoesqueletos motorizados lideraram com 66,85% da participação do mercado de robôs vestíveis e exoesqueletos em 2025; os sistemas passivos têm previsão de registrar um CAGR de 31,55% até 2031.
- Por componente, o hardware representou 73,05% do tamanho do mercado de robôs vestíveis e exoesqueletos em 2025, enquanto o software avança a um CAGR de 32,05% até 2031.
- Por parte do corpo assistida, as soluções de extremidade inferior responderam por 59,15% do tamanho do mercado de robôs vestíveis e exoesqueletos em 2025; os dispositivos de extremidade superior deverão crescer a um CAGR de 31,05% até 2031.
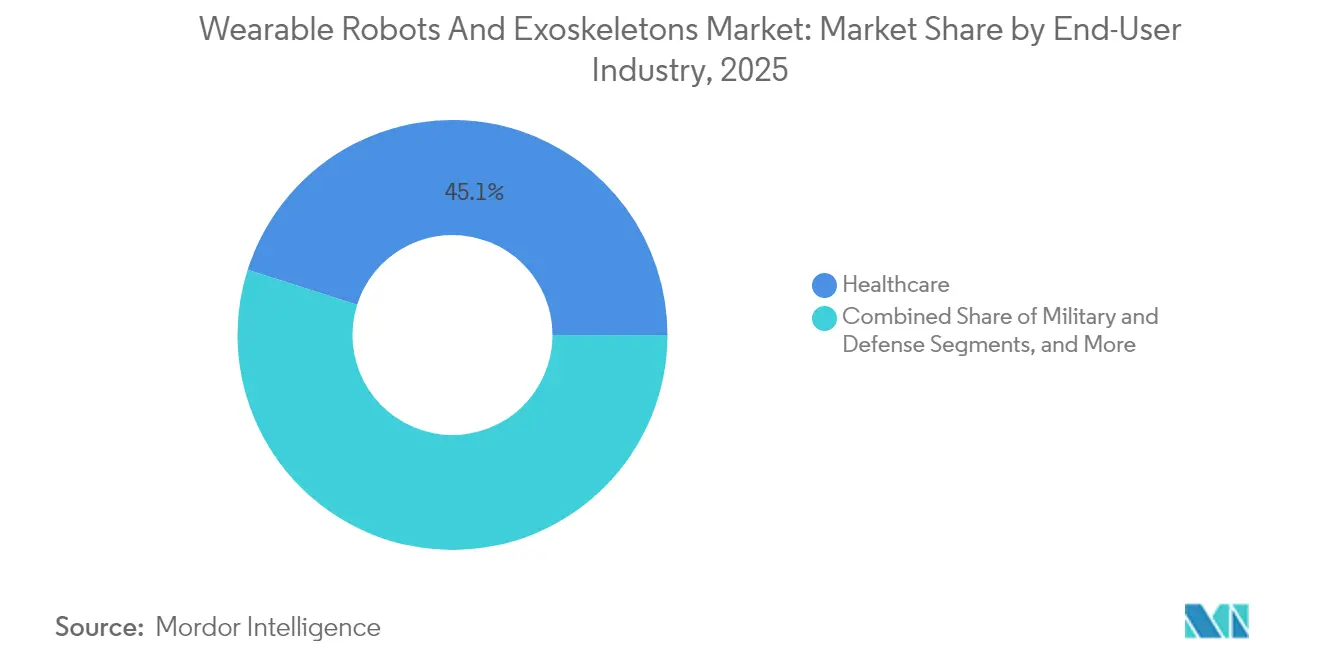
- Por setor do usuário final, a área da saúde capturou 45,10% da receita em 2025; as aplicações militares e de defesa estão se expandindo a um CAGR de 33,2% até 2031.
- Por tipo de mobilidade, as configurações móveis representaram 71,05% das implantações de 2025 e têm previsão de crescer a um CAGR de 31,4% até 2031.
- Por geografia, a América do Norte liderou com 39,85% da receita em 2025, e a Ásia-Pacífico é a região de maior crescimento a um CAGR de 32,1% até 2031.
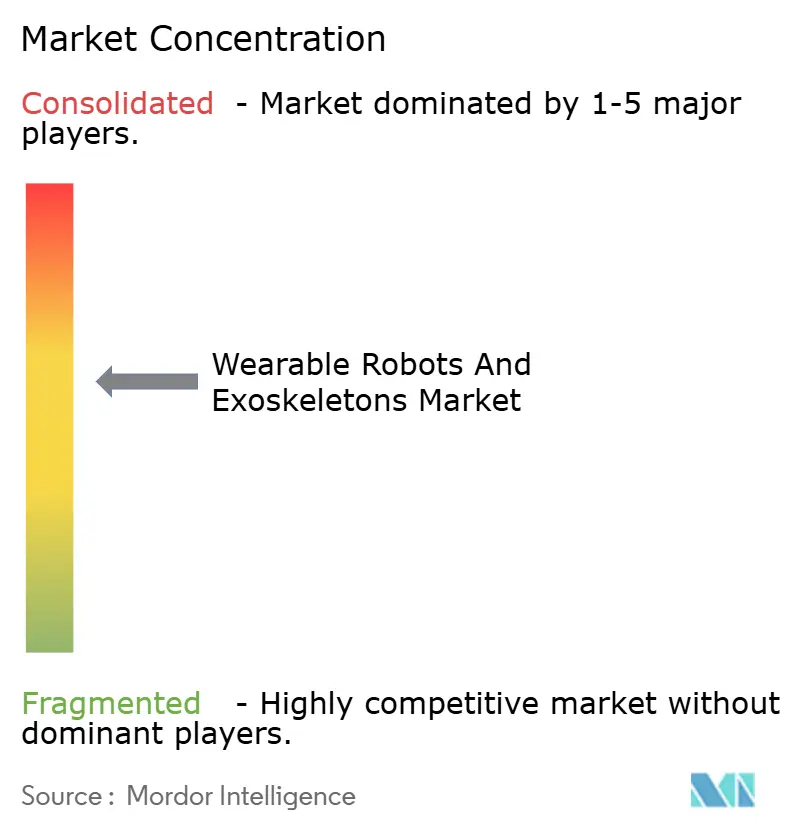
- Cyberdyne, ReWalk Robotics, Ekso Bionics, Sarcos Technology and Robotics e Ottobock juntas controlaram aproximadamente 50% da receita global de 2024, indicando um setor moderadamente concentrado.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Surto liderado pelo envelhecimento da população em distúrbios musculoesqueléticos | +6.2% | Global, com concentração na América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Reduções rápidas de custos em atuadores leves e conjuntos de baterias | +7.8% | Global, com benefícios na cadeia de suprimentos na Ásia-Pacífico e na América do Norte | Médio prazo (2-4 anos) |
| Metas obrigatórias de redução de acidentes de trabalho na indústria pesada | +5.4% | América do Norte e Europa, em expansão para polos de fabricação da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Orçamentos de defesa recordes destinados a tecnologia de aumento de capacidade dos soldados | +4.9% | América do Norte, Europa, Oriente Médio | Curto prazo (≤ 2 anos) |
| Aprovações de reembolso por seguros para neurorreabilitação domiciliar | +3.6% | América do Norte e Europa, limitadas em mercados emergentes | Médio prazo (2-4 anos) |
| Modelos emergentes de locação como serviço para frotas de exoesqueletos | +2.9% | Global, com adoção antecipada na Europa e na América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Surto Populacional Envelhecida em Distúrbios Musculoesqueléticos
A prevalência de acidente vascular cerebral aumenta acentuadamente após os 55 anos, e os idosos já representam 16% da população mundial em 2025. A Organização Mundial da Saúde estima 1,71 bilhão de anos de vida ajustados por incapacidade decorrentes de condições musculoesqueléticas.[1]Organização Mundial da Saúde, "Saúde Musculoesquelética: Estimativas da Carga Global de Doenças," who.int Os treinadores de marcha motorizados fornecem torque ajustável que permite uma terapia de maior intensidade do que as técnicas manuais. O reembolso japonês para locação de robôs assistivos, efetivo em abril de 2024, acelerou a adoção do Membro Assistivo Híbrido em lares de idosos, enquanto os Centros de Serviços Medicare e Medicaid dos EUA abriram o código E1399 para prescrições de uso domiciliar. Ensaios clínicos mostraram um aumento de 23% na velocidade de caminhada após ciclos de terapia HAL de 12 semanas. Esses sinais demonstram por que a área da saúde permanece a âncora do mercado de robôs vestíveis e exoesqueletos.
Reduções Rápidas de Custos em Atuadores e Baterias
Os preços dos motores de corrente contínua sem escovas caíram 18% entre 2022 e 2024, à medida que as fábricas chinesas escalaram rotores sem terras raras, e os conjuntos de íons de lítio para dispositivos vestíveis de alta descarga caíram para USD 137 por kWh. A German Bionic incorporou um conjunto de 1,2 kWh no Apogee ULTRA de 4,8 kg, assegurando 12 horas de autonomia e 300 assinaturas de locação em um trimestre. O atuador eletro-hidráulico compacto da Parker Hannifin agora entrega 150 Nm com um terço do peso dos seus equivalentes pneumáticos. Essas mudanças reduzem o custo dos materiais, impulsionando o mercado de robôs vestíveis e exoesqueletos em direção à paridade de custos com órteses passivas.
Metas Obrigatórias de Redução de Acidentes de Trabalho
A orientação ergonômica de 2024 da OSHA recomenda exoesqueletos motorizados para trabalho aéreo superior a 23 kg. Os distúrbios musculoesqueléticos foram responsáveis por 31% dos 2,8 milhões de acidentes não fatais nos EUA em 2024, custando aos empregadores USD 15.000 por caso. A DHL comprometeu-se a implantar 500 unidades de suporte lombar até o final de 2025 para reduzir em 25% as reivindicações de dor lombar. O X-ble Shoulder da Hyundai, implantado em fábricas no Alabama e na República Tcheca, reduziu os relatórios de tensão nos ombros em 40% no seu primeiro trimestre. O respaldo regulatório e o retorno sobre o investimento quantificado ilustram por que a demanda industrial forma uma cunha de crescimento acelerado dentro do mercado de robôs vestíveis e exoesqueletos.
Orçamentos de Defesa Recordes para Aumento de Capacidade dos Soldados
O orçamento dos EUA para o ano fiscal de 2025 alocou USD 12,8 milhões ao programa de exoesqueleto Warrior Systems, um salto de 35% em relação ao ano anterior. O ONYX da Lockheed Martin reduziu o custo metabólico em 30% durante marchas com carga nos testes da 10ª Divisão de Montanha. Os estados membros da OTAN elevaram coletivamente os desembolsos de PD&A em aumento de capacidade em 12% em 2024, e a Sarcos assegurou um pedido de USD 6,2 milhões para 15 trajes Guardian XO. As métricas de resistência em campo de batalha e os casos de uso em logística reforçam um significativo impulso de defesa para o mercado de robôs vestíveis e exoesqueletos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos iniciais de aquisição e manutenção ao longo do ciclo de vida | -4.7% | Global, com impacto agudo em mercados emergentes | Médio prazo (2-4 anos) |
| Longa certificação multijurisdicional de dispositivos médicos | -3.2% | Europa, América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Relações de torque-peso limitadas para uso industrial em turno completo | -2.1% | Global, particularmente em regiões de clima quente | Médio prazo (2-4 anos) |
| Barreiras de aceitação pelo usuário devido ao desconforto e calor do dispositivo | -1.8% | Global, com maior atrito em zonas tropicais e subtropicais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Aquisição e Manutenção ao Longo do Ciclo de Vida
As unidades industriais são listadas entre USD 40.000 e USD 80.000, enquanto os sistemas de saúde enfrentam preços de USD 77.000 para dispositivos de uso domiciliar. A manutenção anual adiciona até 20% do gasto inicial, impulsionada pela substituição de baterias e atuadores. A locação mensal de EUR 250 da German Bionic ainda equivale a USD 3.396 por ano, pressionando empresas com margens reduzidas. As trocas de bateria a cada dois anos custam entre USD 2.500 e USD 4.000; as revisões de atuadores ficam entre USD 5.000 e USD 8.000. Esses fatores econômicos moderam a adoção em regiões sensíveis a preços, limitando o potencial de crescimento de curto prazo do setor de robôs vestíveis e exoesqueletos.
Longa Certificação Multijurisdicional
O Regulamento de Dispositivos Médicos da União Europeia estende as aprovações para 18 a 24 meses à medida que a capacidade dos Organismos Notificados diminui para 34 entidades. A Wandercraft precisou de 22 meses para obter a marcação CE para seu sistema sem apoio das mãos. A China transferiu certos designs motorizados para a Classe III, acrescentando obrigações de ensaios clínicos que somam até 18 meses aos ciclos de lançamento. O processo 510(k) da FDA pode levar 180 dias, mas ainda exige equivalência com um predicate. Regras divergentes obrigam trilhas paralelas de PD&A, elevando as estruturas de custos e desacelerando a velocidade de inovação no mercado de robôs vestíveis e exoesqueletos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Dominância Motorizada em Meio à Persistência de Nichos PassivosOs designs motorizados capturaram 66,85% da receita de 2025 e têm previsão de expandir a um CAGR de 31,2% até 2031, ressaltando seu apelo nos setores de saúde, defesa e levantamento de cargas pesadas. O tamanho do mercado de robôs vestíveis e exoesqueletos atribuído às unidades motorizadas deverá se aproximar de USD 16,2 bilhões até 2031, impulsionado pela queda nos preços dos atuadores e pelos modelos de assinatura que suavizam os desembolsos de capital. O plano de locação da German Bionic reduz os custos de propriedade em 40%, enquanto os dados de campo do ONYX da Lockheed Martin sinalizam ganhos de resistência de dois dígitos que os compradores militares valorizam.
As soluções passivas mantiveram 33,15% de participação em 2025, com demanda estável por equipamentos robustos e sem bateria na construção, agricultura e manutenção. O IX BACK VOLTON da SuitX combina suporte lombar passivo com um modo motorizado opcional, ilustrando a convergência de design à medida que os compradores buscam flexibilidade sem comprometer o tempo de atividade. Os exoesqueletos passivos permanecem atrativos onde a infraestrutura de carregamento é escassa, porém os benefícios incrementais de torque significam que os sistemas motorizados continuarão a ampliar seu alcance em todo o mercado global de robôs vestíveis e exoesqueletos.


Por Componente:
O Software Avança à Medida que o Hardware se ComoditizaO hardware entregou 73,05% da receita de 2025, mas a comoditização está corroendo as margens à medida que os preços de sensores e motores caem. Os sensores responderam por 15% do custo dos materiais, enquanto os atuadores ainda dominam com 45%, mas estão perdendo peso e consumo de energia. A inovação em baterias se avizinha; os protótipos de estado sólido prometem ganhos de densidade de 50% até 2027. A receita de software está avançando a um CAGR de 32,05%, e os painéis de controle de frotas agora sustentam pacotes de receita recorrente.
A inteligência artificial no dispositivo da Fourier Intelligence ajusta o torque em tempo real, reduzindo a fadiga e diferenciando propostas em licitações hospitalares. Como resultado, a fatia do software na participação do mercado de robôs vestíveis e exoesqueletos se ampliará à medida que a análise de dados e os diagnósticos remotos se consolidam em cada contrato.
Por Parte do Corpo Assistida:
Ascensão da Extremidade SuperiorOs sistemas de extremidade inferior ainda lideraram com 59,15% de participação em 2025, refletindo a maturidade na reabilitação de acidente vascular cerebral e lesão medular. O tamanho do mercado de robôs vestíveis e exoesqueletos para dispositivos de membro inferior superou USD 3,14 bilhões em 2025, sustentado por conquistas estáveis de reembolso. No entanto, os equipamentos de extremidade superior estão avançando a um CAGR de 31,05% impulsionados pela adoção nos setores automotivo e aeroespacial.
O X-ble Shoulder da Hyundai melhorou as métricas de conforto dos trabalhadores em 40% nas primeiras implantações, sinalizando uma maré crescente para dispositivos de ombro e cotovelo. Os exoesqueletos de corpo inteiro permanecem em um nicho, pois preços acima de USD 100.000 limitam a demanda à defesa e à manutenção em estaleiros, porém os contratos de levantamento de cargas pesadas da Sarcos mostram bolsões de crescimento.
Por Setor do Usuário Final:
Momentum MilitarA área da saúde permaneceu a âncora com 45,10% da receita em 2025, embora sua participação deva diminuir à medida que o crescimento da defesa se acelera. Os programas militares desfrutam de orçamentos reservados e aquisições aceleradas; apenas a alocação do programa Warrior Systems dos EUA saltou 35% em relação ao ano anterior.
Os compradores industriais e de logística respondem por aproximadamente 35% da demanda e favorecem os modelos de assinatura que se alinham aos orçamentos de despesas operacionais. A implantação de 500 unidades da DHL e o projeto-piloto de 12 meses da Airbus validam o retorno econômico para redução de acidentes e ganhos de produtividade. Os nichos de segurança pública e consumidor ainda ficam atrás, porém os bombeiros de Tóquio e os protótipos de assistência em esqui apontam para a expansão futura de segmentos adjacentes dentro do mercado de robôs vestíveis e exoesqueletos.
Por Tipo de Mobilidade:
Prêmio para os Sem CaboOs exoesqueletos móveis representaram 71,05% das instalações em 2025 e estão registrando um CAGR de 31,4% à medida que a densidade de bateria e o carregamento de frotas melhoram. O Apogee ULTRA da German Bionic entrega 12 horas de autonomia com menos de 5 kg de peso, dando liberdade aos operadores ao longo de turnos completos. Os equipamentos com cabo permanecem consolidados em suítes de reabilitação, onde a autonomia ilimitada supera a mobilidade.
O estágio de energia em carrinho do EksoNR alivia a seção vestível, facilitando o gerenciamento do risco de quedas durante a terapia. A dicotomia persistirá, porém a melhoria na densidade de energia garante que a composição da receita se incline para os designs móveis dentro do mercado de robôs vestíveis e exoesqueletos.
Análise Geográfica
Mercado de Robôs Vestíveis e Exoesqueletos da América do Norte
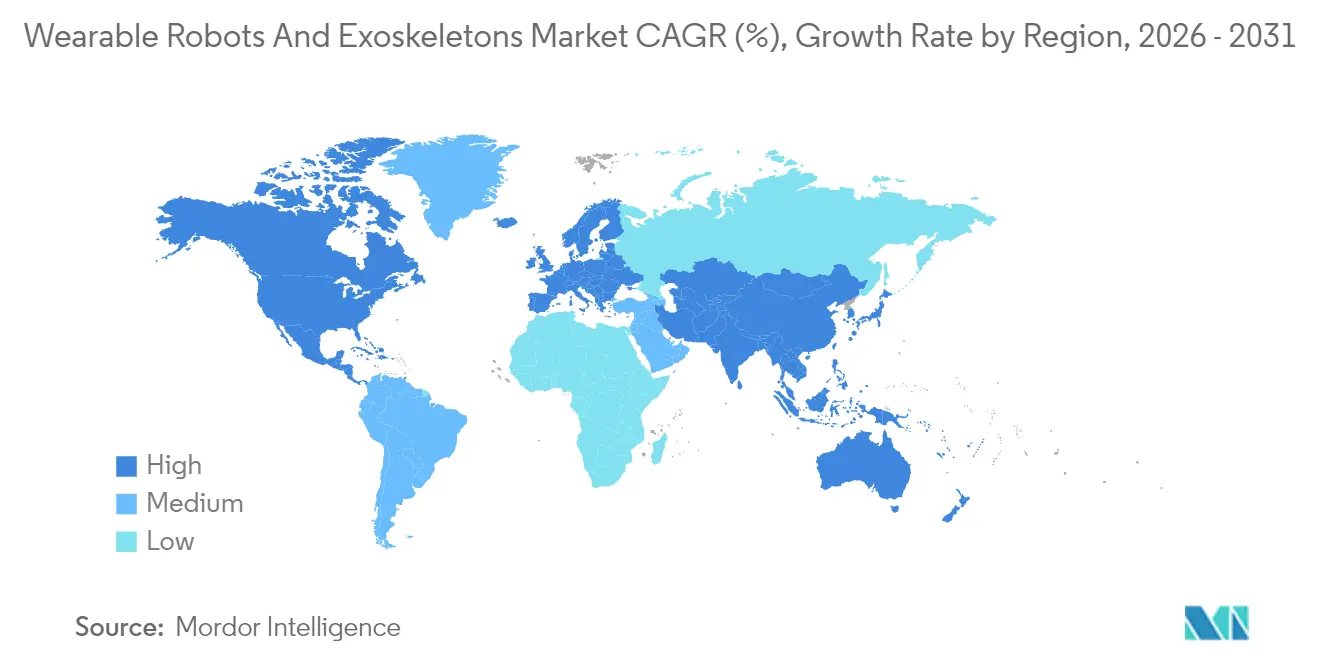
A América do Norte liderou com 39,85% da receita em 2025. O processo FDA 510(k) agiliza as autorizações médicas, enquanto 12,8 milhões de USD em financiamento RDT&E de exoesqueletos do Exército para o ano fiscal de 2025 sinaliza um compromisso de longo prazo. As mudanças na política do VA eliminaram os mandatos de supervisão, ampliando o acesso dos veteranos. O WorkSafeBC do Canadá oferece subsídios de compra de 50%, e o cinturão automotivo do México está pilotando equipamentos passivos apesar das lacunas de treinamento. Esses fatores mantêm a América do Norte no topo das classificações do mercado de robôs vestíveis e exoesqueletos.
Mercado de Robôs Vestíveis e Exoesqueletos da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais acelerado, com uma CAGR de 32,1%. O Japão ampliou o seguro de cuidados de longa duração para cobrir o aluguel de robôs assistivos. A Fourier Intelligence instalou 120 exoesqueletos em hospitais chineses até o final de 2024. A Hyundai Motor Company planeja 1.000 unidades X-ble Shoulder até 2026, à medida que a Coreia do Sul alinha a automação fabril com os mandatos de segurança do trabalho. Índia e Austrália encontram-se em estágio inicial, mas são promissoras devido a novas linhas de financiamento e projetos-piloto. A urgência demográfica da região e as reformas de reembolso a tornam o principal motor de crescimento do mercado de robôs vestíveis e exoesqueletos.
Mercado de Robôs Vestíveis e Exoesqueletos da Europa
A Europa deteve aproximadamente 24,95% da receita de 2025. O MDR prolonga os ciclos de aprovação para 24 meses, beneficiando players estabelecidos como Ottobock e Wandercraft. Os fundos de seguro contra acidentes da Alemanha reembolsam 80% dos custos dos dispositivos para atividades de alto risco. O projeto-piloto do Serviço Nacional de Saúde do Reino Unido demonstra uma redução de 30% nas horas de terapia em comparação com a reabilitação convencional, favorecendo a adoção. Os gargalos regulatórios moderam a expansão de curto prazo, mas as fortes culturas de segurança do trabalhador sustentam a demanda em todo o mercado de robôs vestíveis e exoesqueletos.

Panorama regulatório
A regulamentação de robôs vestíveis e exoesqueletos se divide entre vias de dispositivos médicos e regimes gerais de segurança industrial, o que leva a diferentes encargos de conformidade conforme o caso de uso. Nos Estados Unidos, os exoesqueletos motorizados de membros inferiores usados para reabilitação são regulados pela FDA como dispositivos de Classe II sob a norma 21 CFR 890.3480 (Código de Produto PHL), tipicamente pela via 510(k), e essa via continua a moldar o tempo de lançamento no mercado e as estratégias de predicado. Em outubro de 2025, a Wandercraft recebeu a autorização FDA 510(k) para seu exoesqueleto motorizado Atalante X, reforçando que o ritmo regulatório continua sendo um fator crítico de controle.
Na Europa, os exoesqueletos terapêuticos e de reabilitação devem cumprir o Regulamento (UE) 2017/745 (MDR), que exige avaliação clínica e vigilância pós-comercialização. Os sistemas ocupacionais não médicos frequentemente se enquadram em estruturas mais amplas de segurança de máquinas e avaliação de risco, em vez de regras harmonizadas específicas para dispositivos. As bases de teste também estão se tornando mais rigorosas, com a ISO publicando a ISO 18646-6:2026 em maio de 2026 para robôs vestíveis de membros inferiores, criando um padrão mais explícito para especificações de aquisição, documentação de conformidade e validação por terceiros entre regiões.
Análise da cadeia de valor
A cadeia de valor começa com fornecedores de componentes para atuadores (elétricos e eletro-hidráulicos), sensores (IMUs, força/torque, codificadores), fontes de energia (baterias de íon de lítio e BMS) e materiais estruturais leves. Os fabricantes de exoesqueletos (OEMs) então integram software de controle, sistemas de segurança e hardware de interface humana.
O trabalho intermediário se concentra na validação e certificação em relação a estruturas de segurança e gestão de riscos, como ISO 13482 e ISO 12100, enquanto as diretrizes específicas para exoesqueletos ainda estão em expansão. A ASTM F3795-25 e normas nacionais como a KS B 7322-2025 da Coreia do Sul formalizam especificações de projeto, desempenho e segurança de robôs vestíveis. A jusante, a comercialização normalmente combina vendas diretas para empresas, parceiros de canais de saúde e locações no estilo frota agrupadas com treinamento, manutenção e análises, mas a distribuição permanece uma restrição de escala em mercados industriais, onde os desenvolvedores frequentemente têm dificuldade em transitar de projetos-piloto para aquisições padronizadas. Os serviços de integração e a engenharia de sistemas estão ganhando participação à medida que as implantações se conectam a operações fabris e pilhas de automação mais amplas, incluindo pesquisa da Technical University of Munich (junho de 2026) sobre o sistema WearaCob, que combina um exoesqueleto de corpo superior com um cobot para reduzir o esforço de levantamento (relatado em até 65%), apontando para uma demanda por soluções integradas em vez de dispositivos isolados.
Cenário Competitivo
Os cinco principais fornecedores controlaram cerca de 50% das vendas de 2024, apontando para uma concentração moderada. Os titulares estabelecidos alavancam vantagens regulatórias; a Cyberdyne e a Ekso Bionics expandiram as aprovações em 2024, ampliando suas indicações reembolsáveis. A integração vertical da Hyundai reduziu o preço unitário em 30%, destacando as ameaças de entrada de montadoras automotivas. A locação de EUR 250 da German Bionic comprime as margens de hardware, mas acelera a escala de frotas. A Sarcos defende nichos de corpo inteiro de alto investimento de capital por meio de 47 patentes de feedback de força, enquanto a propriedade intelectual de marcha sem apoio das mãos da Wandercraft atende segmentos de mobilidade diária. A certificação de segurança IEC 63376, prevista para o final de 2025, elevará os limiares de conformidade, favorecendo empresas com profundidade em sistemas de qualidade. Regionalmente, as formas pneumáticas macias dominam os ambientes japoneses de cuidados de idosos, enquanto os exoesqueletos elétricos rígidos prevalecem nas licitações militares dos EUA e industriais europeias. O apetite por fusões e aquisições permanece moderado, mas as joint ventures com especialistas em baterias e software de inteligência artificial estão emergindo para fechar lacunas tecnológicas em todo o mercado de robôs vestíveis e exoesqueletos.
Líderes do Setor de Robôs Vestíveis e Exoesqueletos
Cyberdyne Inc.
ReWalk Robotics Inc.
Ekso Bionics Holdings Inc.
Honda Motor Co. Ltd
Sarcos Technology and Robotics Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Robôs Vestíveis e Exoesqueletos
- Cyberdyne Inc.
- ReWalk Robotics Ltd.
- Ekso Bionics Holdings Inc.
- Sarcos Technology and Robotics Corporation
- Honda Motor Co., Ltd.
- Myomo Inc.
- Ottobock SE and Co. KGaA
- SuitX Inc. (Ottobock Group)
- Parker Hannifin Corporation
- Bionik Laboratories Corp.
- Wandercraft SAS
- Fourier Intelligence Co., Ltd.
- Skelex B.V.
- Wearable Robotics S.r.l.
- Daiya Industry Co., Ltd.
- Panasonic Holdings Corporation
- Lockheed Martin Corporation
- Hyundai Motor Company

Oportunidades de mercado e perspectivas futuras
O espaço em branco mais claro está nas implantações industriais e logísticas, onde as metas de redução de lesões estão sendo vinculadas a KPIs de segurança, mas os processos de aquisição ainda carecem de manuais padronizados de implementação, cobertura de canais e diretrizes de segurança específicas para exotrajes. Implantações e testes em escala empresarial oferecem sinais concretos de adoção além dos projetos-piloto, incluindo a IKEA, que relatou ter implantado exoesqueletos SuitX em suas operações logísticas em julho de 2026, e a IAG (controladora da British Airways), que iniciou testes com manuseadores de bagagem com a Verve Motion em julho de 2026. Esses casos destacam a demanda em funções de manuseio manual de alto esforço e deixam espaço para fornecedores que combinam o fornecimento de dispositivos com treinamento, gestão de mudanças e programas de aceitação da força de trabalho.
Outra oportunidade é a expansão liderada por tecnologia em controle, telemetria e integração operacional. O mercado está migrando de controladores baseados em regras para abordagens de controle orientadas por dados e híbridas, com maior uso de entradas baseadas em IMU para reduzir a dependência de biossinais que podem complicar a implantação. Os fluxos de trabalho integrados entre humanos e robôs também estão se tornando um alvo comercial, com os resultados do WearaCob de junho de 2026 mostrando redução de esforço quando a assistência do exoesqueleto é coordenada com um cobot, o que apoia ofertas em pacote (vestível mais software mais serviços de integração) em iniciativas de manufatura avançada e Indústria 5.0. Essas direções também precisam se alinhar a estruturas de segurança como a ISO 13482 e métodos de teste em evolução, como a ISO 18646-6:2026.
Recent Industry Developments in Mercado de Robôs Vestíveis e Exoesqueletos
- Junho de 2026: CYBERDYNE e Pegasus Tech Ventures lançaram um fundo corporativo de capital de risco de 10 bilhões de JPY focado em Cybernics e IA Física. A estrutura do fundo formaliza um pipeline para colaboração com startups e P&D externa que pode acelerar capacidades de sensores, controle e assistência humana relevantes para robôs vestíveis e exoesqueletos. Também sinaliza uma mudança em direção à inovação liderada por ecossistemas, em vez de apenas iteração interna de produtos.
- Outubro de 2025: A Wandercraft recebeu a autorização FDA 510(k) para o exoesqueleto motorizado Atalante X. A autorização amplia o conjunto de opções autorizadas pela FDA em marcha motorizada e reabilitação, apoiando a aquisição hospitalar e a implantação alinhada ao reembolso. Também aumenta a pressão competitiva sobre os incumbentes para manter evidências clínicas e ritmo regulatório nos Estados Unidos.
- Abril de 2024: O Japão ampliou o reembolso para locações de robôs assistivos sob programas de cuidados de longo prazo, apoiando implantações em ambientes de cuidados para idosos. A cobertura para modelos de locação reduz o atrito de adoção para instalações que não podem absorver altos custos iniciais de dispositivos, fortalecendo caminhos de receita recorrente para fornecedores. A política também reforça o Japão como um mercado de referência para robótica vestível orientada a cuidados em sociedades superenvelhecidas.


Mercado de Robôs Vestíveis e Exoesqueletos Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange receitas de robôs vestíveis e sistemas de exoesqueletos usados no corpo para apoiar ou aprimorar o movimento humano, a resistência ou a força, incluindo unidades vendidas e soluções relacionadas vinculadas ao dispositivo.
Exclusões de escopo: as próteses são excluídas deste dimensionamento de mercado, mesmo quando discutidas junto com tecnologias de suporte à mobilidade.
Visão geral da segmentação
- Por Tipo
- Exoesqueletos Motorizados
- Exoesqueletos Passivos
- Por Componente
- Hardware
- Sensores
- Atuadores
- Fontes de Energia
- Software
- Serviços
- Hardware
- Por Parte do Corpo Assistida
- Extremidade Inferior
- Extremidade Superior
- Corpo Inteiro
- Por Setor do Usuário Final
- Saúde
- Industrial e Logística
- Militar e Defesa
- Outros Setores do Usuário Final (Segurança Pública, Consumidor)
- Por Tipo de Mobilidade
- Móvel / Vestível
- Estacionário / com Cabo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a definição do limite do mercado e o mapeamento do contexto da demanda usando conjuntos de dados públicos e oficiais. Para sinais regulatórios em casos de uso médico, normalmente revisamos fontes como o banco de dados de dispositivos da FDA dos EUA. Para indicadores de força de trabalho e ocupacionais, usamos o Bureau of Labor Statistics dos EUA. Para direção de aquisições, revisamos documentos orçamentários de defesa publicados por agências governamentais.
Para manter o modelo fundamentado, também revisamos publicações clínicas indexadas no PubMed, bancos de dados de patentes para intensidade de depósito e foco tecnológico, e estatísticas comerciais que mostram fluxos transfronteiriços de componentes relevantes. Registros da empresa, apresentações a investidores e cobertura de imprensa confiável são então usados para confirmar o posicionamento do produto e onde as receitas são efetivamente registradas, seja em hardware versus software e anexos de serviços. Quando necessário, assinaturas pagas de dados financeiros e de inteligência empresarial, além de bancos de dados de patentes e comércio em nível de remessa, são usados para melhorar a consistência das premissas. Essas fontes documentais são apenas ilustrativas, e referências públicas adicionais são revisadas para coletar, validar e esclarecer os dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar as premissas documentais junto a pessoas que acompanham decisões de compra e implantação em primeira mão, incluindo fabricantes, fornecedores de componentes, distribuidores, integradores, clínicos, responsáveis por segurança e equipes de aquisição de usuários finais. Como este é um mercado global, fazemos verificação cruzada de dados entre APAC, EMEA e Américas para que o momento de adoção regional, as práticas de reembolso e os programas de segurança industrial sejam refletidos no conjunto final de premissas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 12% | APAC: 44% |
| Nível médio: 56% | Líderes funcionais/de unidade: 30% | EMEA: 34% |
| Players menores: 15% | Gerentes: 58% | Américas: 22% |
Dimensionamento de mercado e previsão
O dimensionamento é construído usando uma abordagem combinada de cima para baixo e de baixo para cima. A visão de cima para baixo começa a partir de grupos de demanda de uso final e taxas de adoção, depois os converte em volumes de dispositivos e receita usando premissas típicas de preços e mix. Para robôs vestíveis e exoesqueletos, o grupo de demanda é reconstruído a partir de indicadores como o fluxo de pacientes em reabilitação, populações de trabalhadores-alvo em tarefas de alto risco de lesão, programas de aquisição de defesa e a parcela de locais que estão ativamente pilotando ou expandindo implantações.
Para manter os totais realistas, realizamos verificações seletivas de baixo para cima usando consolidações de fornecedores, discussões de canais e preço médio de venda amostrado multiplicado pelo volume de unidades enviadas para os principais usos finais. Esses resultados são usados para ajustar o mix e os preços quando surgem lacunas. As principais entradas do modelo incluem o mix de motorizado versus passivo, a evolução do preço médio de venda por classe de dispositivo, as taxas de anexação de serviços e manutenção, autorizações regulatórias e sinais de adoção hospitalar, e o ritmo de implementações de programas industriais por região. As previsões são desenvolvidas usando análise de cenários, em que os caminhos de adoção e preço variam dentro de intervalos considerados viáveis pelos respondentes primários, e a perspectiva final é selecionada após reconciliação com os cronogramas de implantação observados. Quando faltam dados de unidades ou preços para geografias menores, fazemos a ponte usando taxas de penetração proxy de mercados semelhantes, e depois reverificamos os resultados com especialistas regionais.
Validação de dados e ciclo de atualização
A validação é feita cruzando a receita modelada com sinais independentes, incluindo tendências de remessas em componentes relacionados, divulgações de aquisições públicas e atividades de adoção clínica publicadas, para que o mercado não se desvie do comportamento real de implantação. Grandes variações desencadeiam uma segunda passagem, na qual as premissas são reabertas, e conversas de acompanhamento são agendadas com os respondentes mais próximos da variável em disputa.
Antes da aprovação final, os resultados passam por revisões internas de múltiplas etapas focadas em verificações aritméticas, consistência entre regiões e se a lógica de preços e volumes se alinha à forma como os compradores adquirem esses sistemas. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando um evento material altera as premissas de demanda ou oferta, como uma mudança regulatória ou uma alteração significativa no reembolso. Pouco antes da entrega, concluímos uma revisão final para que os clientes recebam os números e a narrativa mais atuais.
Tamanho do mercado de robôs vestíveis e exoesqueletos da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para robôs vestíveis e exoesqueletos podem diferir amplamente porque o limite do estudo não é o mesmo entre as fontes, e as escolhas de tempo também variam. As diferenças geralmente vêm do que é contado como um robô vestível, se os serviços estão incluídos com o hardware e qual ano inicial de previsão é usado.
A tabela de referência mostra uma dispersão, e no modelo da Mordor Intelligence o mercado segue um escopo rigoroso de receita de exoesqueletos vestíveis e robôs vestíveis que exclui próteses, contabilizando software e serviços relacionados quando vinculados à venda ou implantação do dispositivo. Algumas outras estimativas tendem a curvas de crescimento agressivas de longo prazo, ou combinam categorias adjacentes e aplicam premissas amplas de preço e adoção que não são verificadas de forma consistente com os sinais de implantação em reabilitação e indústria.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,83 bilhões de USD (2026) | |
| Editora do Setor A | 3,52 bilhões de USD (2026) | Frequentemente restrito apenas a dispositivos de exoesqueleto, com captura limitada de receitas de software e serviços associadas às implantações, o que pode reduzir o total de 2026 em comparação com uma cobertura mais ampla de robôs vestíveis. |
| Editora do Setor B | 5,33 bilhões de USD (2025) | Usa um ano-base diferente e pode incluir subtipos adjacentes, como exotrajes flexíveis e categorias de aplicação mais amplas, e a mudança de ano combinada com a mistura de escopo pode alterar os totais mesmo quando o tema é semelhante. |
Em conjunto, as diferenças vêm principalmente do que é incluído no limite do produto, se os serviços associados são contabilizados e como o ano inicial é definido para o modelo. Nossa abordagem mantém a estimativa rastreável até os fatores de adoção, a lógica de preços e verificações cruzadas práticas, o que torna o número final mais fácil de reconciliar com a atividade real de implantação e de atualizar ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Robôs Vestíveis e Exoesqueletos?
Espera-se que o tamanho do Mercado de Robôs Vestíveis e Exoesqueletos atinja USD 6,83 bilhões em 2026 e cresça a um CAGR de 28,88% para atingir USD 24,28 bilhões até 2031.
Qual é o valor atual do mercado de robôs vestíveis e exoesqueletos?
Está em USD 6,83 bilhões em 2026 e tem previsão de atingir USD 24,28 bilhões até 2031, implicando um CAGR de 28,88%.
Qual segmento lidera em participação de mercado, exoesqueletos motorizados ou passivos?
Os modelos motorizados dominam com 66,85% de participação em 2025, impulsionados pelos casos de uso em saúde e levantamento de cargas pesadas.
Com que rapidez os exoesqueletos de extremidade superior estão crescendo?
Estão avançando a um CAGR de 31,05% até 2031, refletindo a adoção nos setores automotivo e aeroespacial.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico apresenta o maior ritmo de crescimento, com CAGR de 32,1%, devido às iniciativas japonesas, chinesas e sul-coreanas.
Por que os modelos de locação como serviço são importantes?
As locações por assinatura reduzem os custos iniciais, permitindo que pequenas empresas adotem exoesqueletos sem grandes desembolsos de capital, ao mesmo tempo em que proporcionam receita recorrente aos fabricantes.
Página atualizada pela última vez em:



