
Tamanho e Participação do Mercado de Robótica
Análise do Mercado de Robótica por Mordor Intelligence
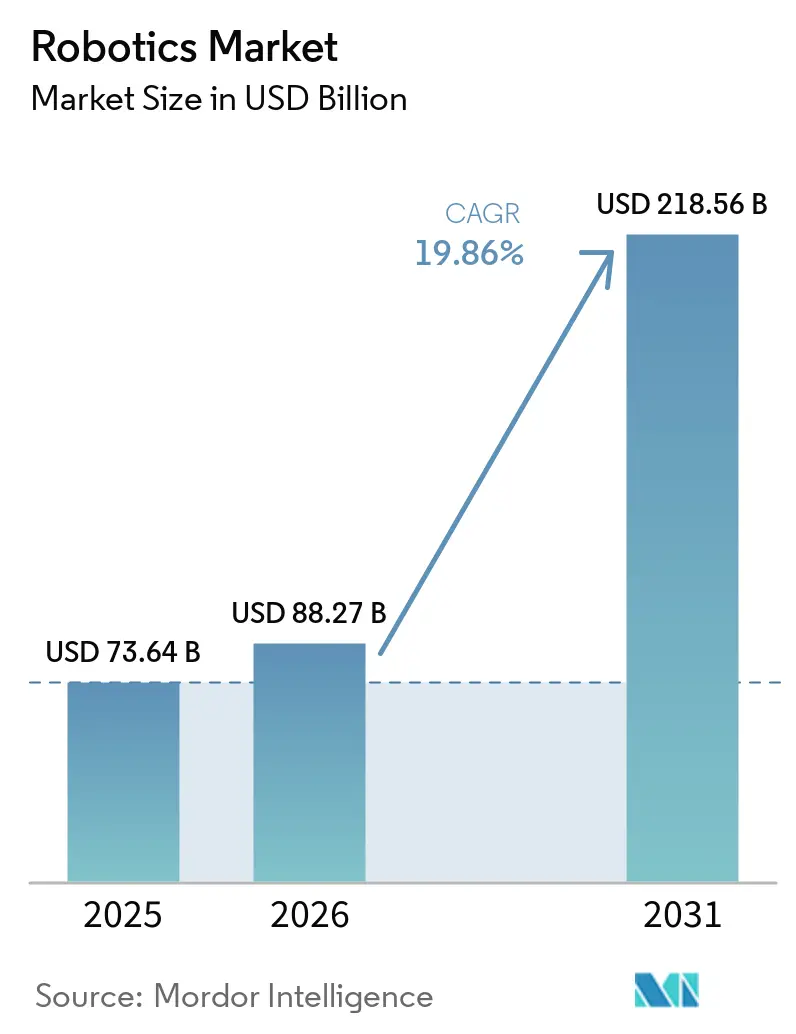
O tamanho do Mercado de Robótica deve se expandir de 106,69 bilhões de USD em 2026 e 119,5 bilhões de USD em 2027 para 223,28 bilhões de USD até 2032, registrando um CAGR de 13,32% entre 2027 e 2032.
A persistente escassez de mão de obra está fortalecendo o argumento para a automação no processamento de precisão e na montagem de alto mix. O mercado de Robótica também está se beneficiando do uso mais amplo em logística, assistência médica, agricultura e segurança, e não apenas da demanda fabril. Custos de hardware mais baixos e programação mais simples estão tornando as implantações mais práticas para usuários de menor porte e locais de produção flexíveis. A automação de armazéns, os incentivos ao reshoring e o comissionamento virtual estão mudando as prioridades dos fornecedores em direção a sistemas integrados, software e serviços. Riscos na cadeia de suprimentos de componentes e lacunas de cibersegurança podem aumentar os custos dos projetos ou atrasar a adoção em aplicações regulamentadas.
Principais Conclusões do Relatório
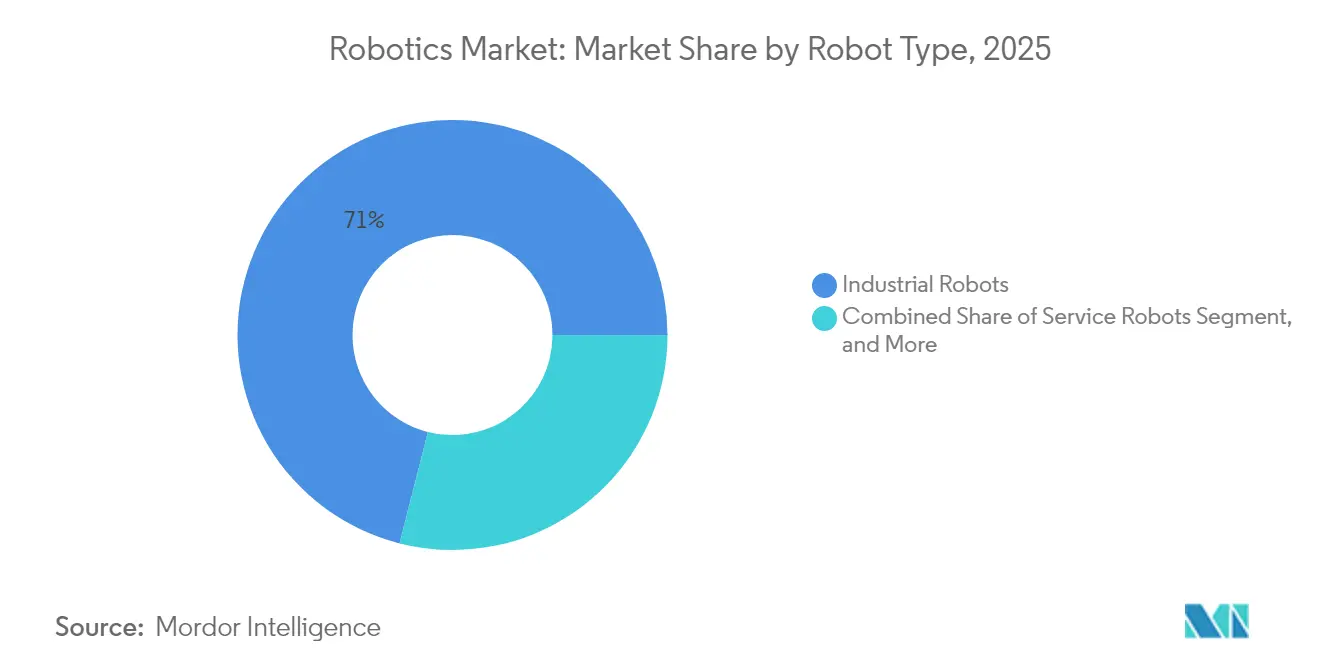
- Por tipo de robô, os robôs de serviço detinham 52,32% da participação do mercado de Robótica em 2026, enquanto os cobots devem se expandir a um CAGR de 18,18% até 2032.
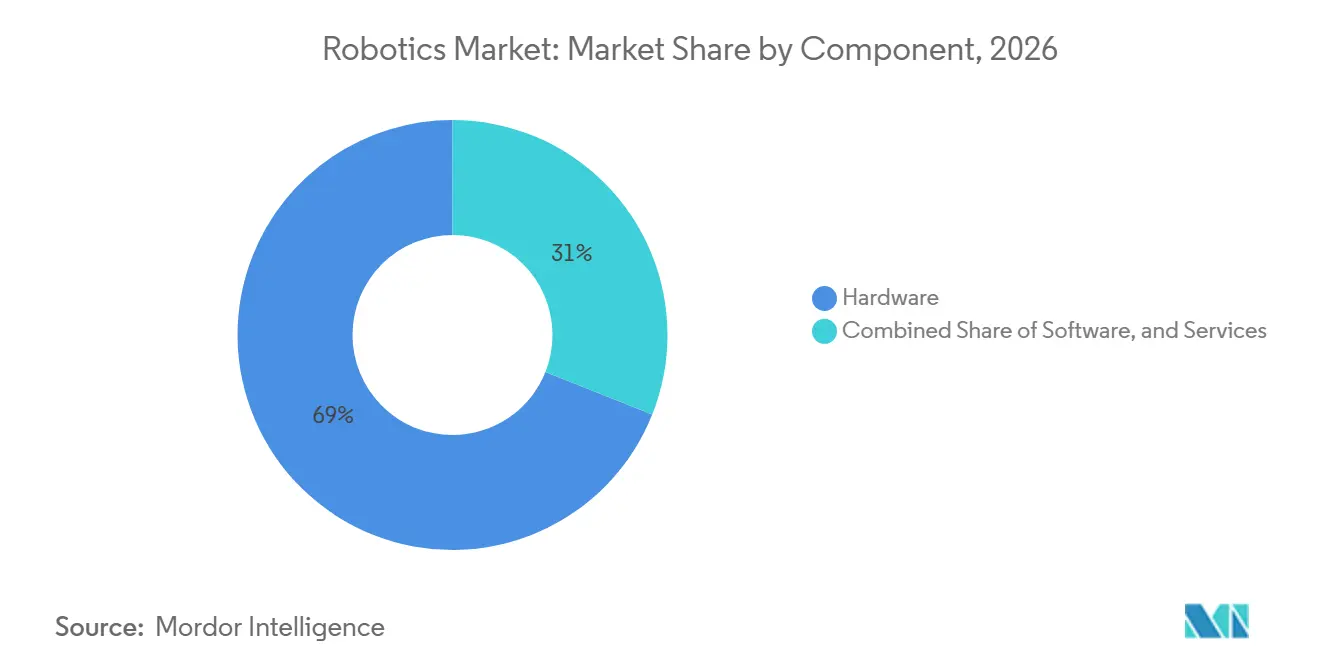
- Por componente, o hardware representou 68,97% da participação do mercado de Robótica em 2026, enquanto o software deve se expandir a um CAGR de 13,53% até 2032.
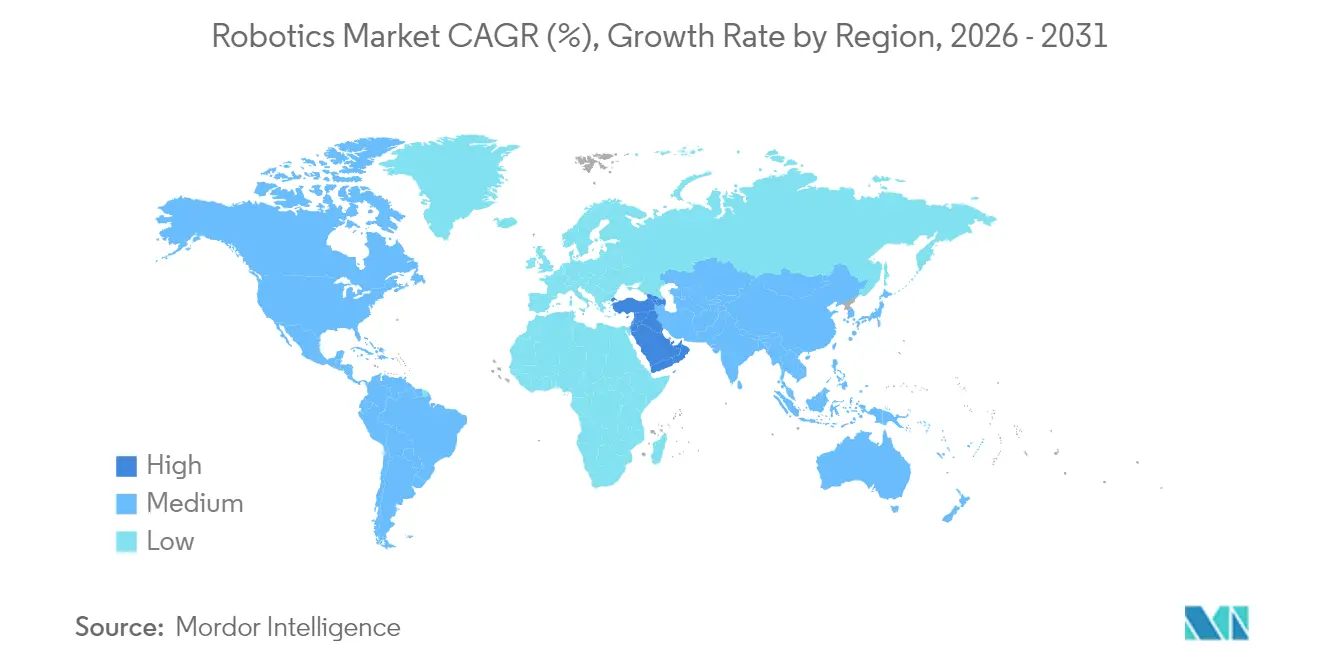
- Por geografia, a Ásia-Pacífico detinha 58,60% da participação do mercado de Robótica em 2026 e deve se expandir a um CAGR de 13,67% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Automação Impulsionada pela Escassez de Mão de Obra | +3.2% | Global, mais aguda na América do Norte, Europa, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Declínio do Preço Médio do Robô por Hora Funcional | +2.5% | Global, com ganhos iniciais em economias de altos salários, incluindo os Estados Unidos, Alemanha e Japão | Médio prazo (2 a 4 anos) |
| Implantações de AMRs em Armazéns por 3PLs de Comércio Eletrônico | +2.0% | América do Norte e Europa, com expansão para a Ásia-Pacífico e o Oriente Médio | Curto prazo (≤ 2 anos) |
| Incentivos Fiscais para o Reshoring da Manufatura no G-7 | +1.8% | América do Norte e Europa, com ganhos iniciais no Meio-Oeste dos Estados Unidos e em Ontário | Curto prazo (≤ 2 anos) |
| Proliferação de Plataformas de Programação de Robôs com Baixo Código | +1.2% | Global, particularmente em mercados com alta densidade de PMEs na Europa e no Sudeste Asiático | Médio prazo (2-4 anos) |
| Missões Nacionais de P&D em Robôs Humanoides | +1.0% | Ásia-Pacífico, particularmente China, Japão e Coreia do Sul, com repercussão na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Automação Impulsionada pela Escassez de Mão de Obra
A escassez de mão de obra está afetando funções de manufatura que exigem precisão repetível e produção consistente. O Banco de Dados de Competências para Empregos da OCDE identifica desequilíbrios ocupacionais contínuos em 38 países membros, incluindo escassez em funções que utilizam competências técnicas especializadas.[1] A Federação Internacional de Robótica reportou 38.428 instalações de robôs industriais nos Estados Unidos durante 2025, um aumento de 12% em relação ao ano anterior. Esse padrão apoia o investimento em inspeção, montagem e outras tarefas onde as escassezes são mais agudas do que os números gerais de mão de obra sugerem. O mercado de Robótica se beneficia quando os fabricantes tratam a automação como uma forma de manter o rendimento em vez de simplesmente substituir postos de trabalho. Isso é especialmente relevante onde a inspeção de qualidade e a montagem de precisão dependem de exatidão que permanece difícil de garantir de forma consistente com pessoal humano.
Declínio do Preço Médio do Robô por Hora Funcional
Custos de equipamentos mais baixos estão ampliando o leque de instalações que podem justificar projetos de automação. As quedas de preço do hardware têm valor particular quando um sistema pode operar em vários turnos e executar a mesma tarefa de forma consistente. Operações contínuas de alimentos, produtos químicos e farmacêuticos podem, portanto, obter retornos mais rápidos do que locais de turno único. O mercado de Robótica também se beneficia quando os usuários adotam equipamentos flexíveis para linhas de produtos em mudança, em vez de dedicar uma célula a uma única tarefa. Ferramentas de baixo código podem reduzir o esforço de programação, embora a validação de segurança e o design de células ainda exijam suporte especializado. A ABB declarou que os robôs colaborativos estão indo além da execução de tarefas fixas em direção a trajetórias adaptativas e treinamento guiado por linguagem natural. Essas capacidades podem reduzir o esforço necessário para adaptar um sistema quando os mixes de produtos, as instruções de trabalho ou as condições operacionais mudam.[2]
Incentivos Fiscais para o Reshoring da Manufatura no G-7
Os incentivos à manufatura estão encorajando o investimento de capital em equipamentos de produção avançados. Ontário aprimorou seu Crédito Fiscal de Investimento em Manufatura de 10% para 15% em 2025, com corporações elegíveis podendo receber até 3 milhões de CAD, ou 2,2 milhões de USD, anualmente. Pesquisas da OCDE mostram que os gastos com política industrial por meio de subsídios e incentivos fiscais aumentaram nas principais economias desde 2019. O suporte com prazo determinado pode levar os fabricantes a escolher células turnkey e integradores certificados em vez de adquirir equipamentos em fases separadas. Isso favorece fornecedores que podem combinar hardware, programação, documentação de segurança e instalação. O mercado de Robótica é apoiado quando projetos de reshoring exigem maior intensidade de automação para compensar custos de mão de obra mais elevados. Também recompensa fornecedores que podem entregar uma célula de produção instalada e documentada dentro do período exigido por um programa de incentivo.
Implantações de AMRs em Armazéns por 3PLs de Comércio Eletrônico
Os provedores de logística terceirizada estão usando robôs móveis autônomos para tornar os custos de mão de obra em armazéns mais previsíveis. A ODW Logistics implantou AMRs Zebra Symmetry Fulfillment em outubro de 2025 e esperava uma melhoria de 42% nas taxas de separação.[3] A Zebra expandiu sua solução de fulfillment em janeiro de 2025 com AMRs coordenados projetados para melhorar o rendimento enquanto reduzem a quantidade necessária de robôs em até 30%. Essas implantações apoiam um modelo de serviço que pode reduzir o requisito de capital inicial para armazéns de médio porte. O mercado de Robótica está ganhando uma base de clientes mais ampla à medida que os operadores de logística pagam pela implantação e operação por meio de contratos recorrentes. Essa abordagem também aumenta a demanda por gerenciamento de frota, integração, manutenção e serviços de suporte. Ela permite que os operadores alinhem os custos de automação com a atividade do armazém enquanto mantêm acesso a suporte operacional especializado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacuna Persistente de Competências de Integração em PMEs | -2.0% | Global, mais aguda na Europa e no Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Controles de Exportação Geopolíticos sobre Servos Avançados | -1.5% | América do Norte e Europa, que dependem de cadeias de suprimentos de componentes asiáticos | Médio prazo (2-4 anos) |
| Volatilidade do Preço de Ímãs de Terras Raras | -1.0% | Global, mais aguda para compradores fora da China, incluindo Europa e América do Norte | Médio prazo (2-4 anos) |
| Vulnerabilidades de Cibersegurança em Implantações de ROS | -0.7% | Global, particularmente em implantações de defesa, saúde e logística | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Lacuna Persistente de Competências de Integração em PMEs
Os requisitos de integração continuam sendo uma barreira importante para pequenas e médias empresas. Um estudo do Manufacturing Technology Centre de 2025 identificou 47 competências necessárias para a adoção bem-sucedida de robôs entre PMEs de metalurgia do Reino Unido. Essas capacidades abrangem aquisição, validação de segurança, programação, manutenção e procedimentos operacionais. O mesmo estudo deixa claro que comprar um robô não elimina a necessidade de projetar e validar a célula de produção mais ampla. A WorldSkills Europe também descreve a integração de sistemas como uma disciplina especializada com requisitos técnicos, de segurança e de comissionamento. O mercado de Robótica pode perder potencial demanda de PMEs quando a programação de baixo código não aborda as lacunas mais custosas no design de células e na validação de segurança. Instalações de pequeno porte também precisam de procedimentos de manutenção claros e suporte prático após a instalação, não apenas uma interface de programação mais simples.
Controles de Exportação Geopolíticos sobre Servos Avançados
Os sistemas de movimento de precisão dependem de componentes como acionamentos harmônicos, redutores cicloidais e servomotores de alta resolução. A revisão da Seção 232 dos Estados Unidos sobre robótica e maquinário industrial levantou preocupações de que restrições comerciais poderiam aumentar o custo de equipamentos e peças importados. Fornecedores e integradores podem enfrentar pressão sobre as margens se contratos de preço fixo não puderem absorver custos de componentes mais elevados. A volatilidade dos ímãs de terras raras adiciona uma exposição relacionada para fabricantes de sistemas de servo e atuadores. Essas pressões podem atrasar compras de automação mesmo onde a escassez de mão de obra favorece o investimento. O mercado de Robótica precisa de arranjos de fornecimento mais resilientes para que os usuários possam manter orçamentos de projetos previsíveis. Longos prazos de entrega e mudanças na disponibilidade de componentes podem ser difíceis para integradores que se comprometeram com cronogramas de implementação fixos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Robô:
Plataformas de Serviço Lideram Enquanto os Cobots Reformulam os Pisos de FábricaOs robôs de serviço representaram 52,32% do tamanho do mercado de Robótica em 2026, apoiados por usos em logística, assistência médica, agricultura, inspeção e segurança. Essas aplicações estendem a demanda além dos ambientes fabris tradicionais. Os robôs industriais continuam essenciais para operações de precisão de alto rendimento. As instalações globais de robôs industriais atingiram 603.307 unidades em 2025, um aumento de 11% em relação ao ano anterior. Eletrônicos e automotivo instalaram cada um mais de 138.000 robôs industriais durante o ano. Essa base instalada apoia a demanda contínua por controladores, sistemas de segurança, integração e serviços de pós-venda.
Os cobots devem se expandir a um CAGR de 18,18% até 2032, a maior taxa entre os tipos de robôs no setor de Robótica. Seu apelo vem da implantação flexível em espaços de trabalho compartilhados e células de produção menores. A ABB descreve robôs colaborativos que podem aprender de forma autônoma, ajustar trajetórias e usar treinamento guiado por linguagem natural. As regras de segurança para comportamento habilitado por IA em espaços de trabalho humano-robô continuam sendo considerações importantes de aquisição. Os robôs manipuladores móveis autônomos combinam um braço cobot com uma plataforma móvel, permitindo que os usuários automatizem etapas vinculadas de produção e intralogística. Essa categoria torna menos clara a distinção entre sistemas móveis e estacionários. O mercado de Robótica pode se beneficiar dessa sobreposição porque os clientes podem automatizar mais de um fluxo de trabalho com um único sistema coordenado.

Por Componente:
Hardware Ancora a Receita Enquanto o Software Ganha ImportânciaO hardware detinha 68,97% do tamanho do mercado de Robótica em 2026, refletindo o custo de corpos de robôs, atuadores, controladores e sensores. Juntas de precisão e redutores continuam sendo centrais para o desempenho e o custo dos equipamentos. Os fornecedores de hardware também enfrentam exposição à disponibilidade de fornecimento de componentes avançados de movimento e sistemas de servo baseados em ímãs. Os usuários industriais ainda exigem equipamentos duráveis que possam atender às necessidades de tempo de ciclo, carga útil e segurança. Isso mantém os sistemas físicos no centro dos gastos de capital no setor de Robótica. O estoque operacional global atingiu 5 milhões de robôs industriais em 2025, mostrando a escala dos equipamentos já em serviço. A base instalada cria demanda por peças de reposição, suporte em campo e atualizações de controladores.
O software deve se expandir a um CAGR de 13,53% até 2032, à medida que o gerenciamento de frota, gêmeos digitais, simulação e inferência de IA ganham uso mais amplo. Em março de 2026, a NVIDIA anunciou que ABB, FANUC, KUKA e YASKAWA estavam integrando bibliotecas Omniverse e tecnologias Isaac em seus trabalhos de robótica. O comissionamento virtual permite que os fabricantes testem layouts e o comportamento dos robôs antes da implantação. O software também pode criar receita recorrente por meio de assinaturas e contratos de suporte. Essas capacidades tornam a programação e a simulação parte do valor comercial de um sistema robótico. Os serviços estão se expandindo junto com o software à medida que os usuários buscam integração e arranjos de robótica como serviço. O mercado de Robótica está se deslocando em direção a um mix mais amplo de receita de equipamentos e receita operacional recorrente.
Nota: As participaões de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 58,60% da receita regional em 2026 e deve se expandir a um CAGR de 13,67% até 2032. A China representou 59% das implantações globais de robôs industriais em 2025, instalando 354.226 unidades, um aumento de 20% em relação ao ano anterior. As marcas chinesas domésticas representaram 55% das instalações na China, indicando maior participação local na base de automação do país. A Índia instalou 10.500 robôs em 2025, um aumento de 15%, e registrou um CAGR de instalações de 27% de 2020 a 2025. A densidade de robôs da Índia de 67 unidades por 10.000 trabalhadores da manufatura permaneceu abaixo da média global. As instalações do Japão caíram 19% para 36.219 unidades durante 2025, enquanto a Coreia do Sul registrou atividade quase estável em 30.000 unidades. A China também está desenvolvendo padrões para robôs humanoides, o que pode apoiar expectativas comuns para o desenvolvimento e uso de produtos.
América do Norte
Os Estados Unidos instalaram 38.428 robôs industriais em 2025, um aumento de 12%, o que representou o terceiro maior total anual na série da IFR. O setor automotivo representou mais de um terço das instalações nos Estados Unidos, enquanto as instalações no setor de alimentos aumentaram 30% em 2025. O reshoring e a escassez de mão de obra estão aumentando a intensidade de automação necessária nas instalações que retornam de regiões de salários mais baixos. O mercado de Robótica na América do Norte também se beneficia de implantações logísticas que favorecem robôs móveis e software de gerenciamento de frota. O Canadá registrou um aumento de instalações de 5 a 6% em 2025, apoiado por condições de investimento que incluem o Crédito Fiscal de Investimento em Manufatura de Ontário. O México declinou pelo terceiro ano consecutivo, pois a incerteza da política comercial pesou sobre o investimento automotivo e de eletrônicos. Os modelos de robótica como serviço podem tornar a adoção mais acessível para fabricantes do mercado intermediário ao distribuir os custos por meio de pagamentos mensais. Essa estrutura de financiamento apoia a demanda por serviços de integração e manutenção, bem como por equipamentos.
Europa, América do Sul, Oriente Médio e África
A Europa instalou 73.054 robôs industriais em 2025, uma queda de 14%, pois a fraqueza do setor automotivo, os custos de energia e a incerteza econômica restringiram os gastos de capital. A Alemanha instalou menos de 25.000 unidades após uma queda de 8%, embora seu CAGR de instalações de 2020 a 2025 de 2% tenha mantido sua importância no trabalho de precisão e relacionado ao setor automotivo. As instalações do Brasil aumentaram 38% para 4.300 unidades em 2025, com as instalações automotivas crescendo 212% à medida que montadoras chinesas investiram no país. A Argentina e outros mercados sul-americanos registraram ganhos mais modestos em meio à pressão macroeconômica. No Oriente Médio, a Boston Dynamics e a Analog, com sede em Abu Dhabi, anunciaram uma aliança em 2026 para implantar robôs Spot para inspeção de infraestrutura urbana e manutenção preventiva. Essa implantação aponta para uma demanda vinculada a programas de infraestrutura, e não à produção fabril. A África continua sendo um mercado em estágio inicial, com a África do Sul como seu principal centro de robôs industriais e interesse emergindo em aplicações agrícolas e de construção. As diferentes condições econômicas nessas áreas exigem que os fornecedores adaptem os modelos de financiamento, integração e serviço.
Estrutura Regulatória e Perspectivas
A comparação analisa jurisdições selecionadas sob a perspectiva de empregadores que selecionam e operam células de robôs industriais. Os requisitos de conformidade do fabricante afetam as escolhas de equipamentos dos empregadores, enquanto os deveres de proteção no local de trabalho dizem respeito à forma como eles operam as células resultantes. Os estados da UE não devem impedir a disponibilidade de produtos colocados no mercado em conformidade com a Diretiva 2006/42/CE antes de 20 de janeiro de 2027, com o Capítulo VI substituindo o Artigo 11 da Diretiva a partir de 19 de julho de 2023, incluindo os procedimentos existentes. A coluna dos Emirados Árabes Unidos aborda os empregadores de Abu Dhabi sob seu código de proteção de máquinas.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Emirados Árabes Unidos | África do Sul |
|---|---|---|---|---|---|---|
| Autoridade principal | Administração de Segurança e Saúde Ocupacional | Autoridades estaduais-federais de vigilância de mercado, coordenadas pelo ZLS | Administração Estatal para Regulação do Mercado e autoridades nacionais de normas | Ministério do Trabalho e Emprego | Centro de Saúde Pública de Abu Dhabi e autoridades regulatórias setoriais | Departamento de Emprego e Trabalho, Serviços de Inspeção e Fiscalização |
| Principais instrumentos ou diretrizes | 29 CFR 1910.212 proteção de máquinas | Diretiva 2006/42/CE; Regulamento (UE) 2023/1230 aplica-se a partir de 20 de janeiro de 2027 | GB 11291.1-2011 obrigatória; substituição em elaboração | NR-12 segurança de máquinas e conformidade de sistemas robóticos | Código de Prática de Proteção de Máquinas de Abu Dhabi, Versão 4.1, em vigor a partir de 27 de fevereiro de 2026 | Regulamentos Gerais de Máquinas, 1988, para máquinas não classificadas sob outros regulamentos |
| Efeito comercial | Os empregadores devem proteger operadores e trabalhadores próximos de riscos de máquinas | Trabalho de conformidade do fabricante para equipamentos de 2027; disponibilidade protegida para produtos legados qualificados | Os produtos de robôs industriais devem atender à norma de segurança obrigatória | Rota de conformidade por meio de ABNT ISO 10218-1, ABNT ISO 10218-2, ISO/TS 15066 e outras normas aplicáveis, com normas internacionais utilizadas na ausência ou omissão | Os deveres de gestão de riscos de máquinas recaem sobre os empregadores de Abu Dhabi | Empregadores/usuários protegem partes perigosas expostas ao alcance normal, salvo permissão escrita de um inspetor para omitir a proteção |
| Atratividade atual da política | Média | Média | Média | Alta | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||||
Os deveres de proteção dos Estados Unidos sustentam uma atratividade Média, enquanto a rota de normas reconhecidas do Brasil sustenta uma atratividade Alta para os empregadores que selecionam equipamentos, e a ausência de um tópico NR-12 na agenda de 2026 sustenta a continuidade. A atratividade Média da Alemanha e a direção Sem alteração refletem o acesso contínuo dos empregadores a produtos qualificados em conformidade com a Diretiva colocados no mercado antes de 20 de janeiro de 2027, por meio da transição de conformidade do fabricante. Os julgamentos equivalentes da China mantêm sua norma obrigatória como referência de equipamentos durante a elaboração da substituição, enquanto os da África do Sul mantêm as proteções aplicáveis e as isenções escritas de inspetor, juntamente com a proposta de substituição cuja consulta encerrou em 22 de novembro de 2025. A estrutura efetiva de fevereiro de 2026 de Abu Dhabi sustenta uma atratividade Média e continuidade por meio de deveres de proteção estabelecidos, tornando a prevenção de acesso ou movimento perigoso uma responsabilidade operacional que a seleção de equipamentos por si só não pode cumprir.
Etapas da Cadeia de Valor
A cadeia de valor compara os ganhos dos fornecedores provenientes de componentes de movimento, robôs completos, integração de aplicações e acesso a robôs com suporte. Uma empresa pode participar em mais de uma etapa, como ilustram as ofertas de robótica e controle de movimento da Yaskawa Electric Corporation. Essa sobreposição oferece aos produtores de equipamentos uma rota para capturar valor de componentes, deixando a engenharia de aplicações como um papel comercial separado. A distinção central é entre fornecer uma máquina e entregar um sistema de produção ou armazém utilizável.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de componentes de movimento | Fornecedores de servos e controle de movimento, como a Yaskawa Electric Corporation | Vendas de componentes | Qualificação para a plataforma robótica alvo | Qualificar as escolhas de componentes antes de expandir a produção |
| Produção de robôs | Fabricantes de robôs, como Fanuc Corporation e Yaskawa Electric Corporation | Vendas de equipamentos robóticos | Correspondência de carga útil, alcance e requisitos de aplicação | Configurar famílias de plataformas em torno de requisitos de tarefas definidos |
| Integração de aplicações | Integradores de sistemas, como a JOT Automation | Taxas de engenharia de aplicações e integração | Combinar o robô com o processo de produção do cliente | Validar a célula completa antes da replicação |
| Acesso à frota e suporte operacional | Provedores de RaaS para armazéns, como a Locus Robotics Corp. | Assinaturas anuais e taxas de configuração de novos locais | Sustentar a obrigação combinada de software, serviço e suporte | Alinhar a expansão da frota com a capacidade de implantação e suporte |
| Fonte: Mordor Intelligence | ||||
A Locus Robotics Corp. agrupa robôs, software, serviço e suporte em sua assinatura para armazéns, cobrada anualmente por robô antecipadamente, com uma taxa única de configuração para cada novo local. Essa estrutura incorpora os serviços de implantação e o suporte contínuo ao relacionamento de receita do provedor com o cliente. Os especialistas em integração mantêm uma abertura separada quando a tarefa de produção requer engenharia além do acesso padrão ao robô. Os contratos recorrentes tornam, consequentemente, a capacidade de suportar sistemas instalados parte da escalabilidade comercial do fornecedor.
Cenário Competitivo
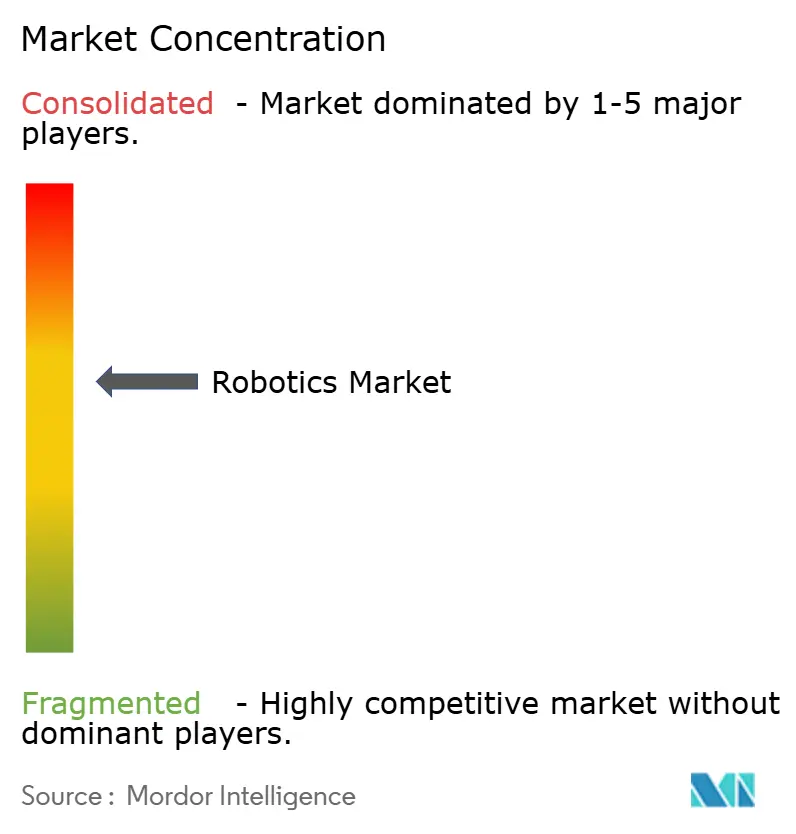
ABB, FANUC, Yaskawa e KUKA têm as maiores bases instaladas industriais, e sua frota combinada supera 2 milhões de unidades globalmente. O mercado de Robótica é moderadamente consolidado em equipamentos industriais, mas tem concorrência mais variada em cobots, software e sistemas humanoides. Os OEMs estabelecidos estão adicionando inferência de IA em nível de controlador, simulação e ferramentas de software para reter usuários além de um ciclo de substituição de hardware. Em março de 2026, a NVIDIA anunciou que ABB, FANUC, KUKA e YASKAWA estavam integrando bibliotecas Omniverse e tecnologias Isaac para aplicações de gêmeo digital e IA física. Essa colaboração mostra que o comissionamento virtual se tornou uma parte estratégica do design de sistemas. Os fornecedores também estão buscando receita recorrente por meio de parcerias de robótica como serviço, software e suporte.
Participantes focados em software estão desafiando os modelos proprietários de controladores e programação. A AGIBOT lançou o Genie Studio Agent em 2026 como uma plataforma de código zero para orquestração de fluxo de trabalho de robôs usando componentes de arrastar e soltar. Essas ferramentas podem reduzir a vantagem detida por fornecedores que dependem de linguagens de controladores fechadas. A cibersegurança tornou-se um fator adicional na seleção competitiva para implantações em saúde, defesa e logística. O INCIBE-CERT identificou vulnerabilidades críticas no sistema Ghost Robotics Vision 60 em 2025, incluindo uma pontuação CVSS de 9,2 onde a autenticação padrão estava ausente. O projeto Navigation2 também divulgou uma vulnerabilidade crítica de heap out-of-bounds acionada por meio de um pacote de rede não autenticado.
As práticas de segurança funcional da IEC 61508 e os requisitos de segurança de robôs da ISO 10218-1 são cada vez mais relevantes para aquisições em usos regulamentados. Casos de segurança documentados em hardware e software podem favorecer provedores com fortes capacidades de integração de sistemas. A FANUC apresentou seu M-1000/550F-46A em setembro de 2025 para aplicações de serviço pesado, com carga útil de 550 kg e alcance de 4,6 m. A FANUC também apresentou o M-800/60-20B em junho de 2025 para aplicações de corte, soldagem, fresamento e perfuração. A robótica médica e as ferramentas de implantação focadas em PMEs continuam sendo áreas onde novos provedores podem competir com OEMs estabelecidos. A pontuação de concentração do mercado é moderada, pois os 4 principais OEMs industriais têm uma frota instalada combinada acima de 2 milhões de unidades, enquanto a concorrência significativa permanece em segmentos especializados.
Líderes do Setor de Robótica
-
ABB Ltd.
-
FANUC Corporation
-
Yaskawa Electric Corporation
-
KUKA AG
-
DENSO Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Robótica Empresas cobertas neste relatório
- ABB Ltd.
- FANUC Corporation
- Yaskawa Electric Corporation
- KUKA AG
- Kawasaki Heavy Industries, Ltd.
- Universal Robots A/S (Teradyne, Inc.)
- DENSO Corporation
- Mitsubishi Electric Corporation
- OMRON Corporation
- Stäubli International AG
- Epson Robots (Seiko Epson Corporation)
- Comau SpA (One Equity Partners LLC)
- Nachi-Fujikoshi Corp.
- Toshiba Corporation
- Intuitive Surgical, Inc.
- Stryker Corporation
- iRobot Corporation
- Boston Dynamics, Inc.
- Locus Robotics Corp.
- DJI Technology Co., Ltd.
Principais Oportunidades para Participantes do Mercado
A comparação separa a instalação de transporte hospitalar, a inspeção de canteiros de obras e o financiamento de integração de robótica industrial, com os provedores entregando respectivamente equipamentos, empacotando um serviço ou desenvolvendo uma estrutura de integração. A estrutura de integração financiada deve avançar do Nível de Prontidão Tecnológica 4 para 7 e ser validada em pelo menos 3 pilotos industriais do mundo real. A participação no Horizonte Europa é limitada a entidades estabelecidas em estados membros da UE, Islândia, Noruega ou países associados elegíveis, com a elegibilidade de países adicionais confirmada na candidatura e a associação efetiva pela assinatura da concessão. O controle por países não elegíveis requer garantias avaliadas positivamente pelo país de estabelecimento do candidato, que entidades controladas pela China ou por uma entidade jurídica com sede na China não podem apresentar.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fornecimento e instalação de AGV/AMR hospitalar | Processo de aquisição para o redesenvolvimento do Alexandra Hospital pendente de adjudicação | Projeto hospitalar do Ministério da Saúde de Singapura | Alinhar o fornecimento de robôs com as responsabilidades de instalação do subcontrato nomeado | A janela de licitação foi encerrada | Fornecedores de AMR participantes e empreiteiros de instalação |
| Inspeção de canteiros de obras empacotada | Licitação de serviço aberta encerra em 27 de novembro de 2026 | Jurong Town Corporation | Oferecer um serviço de inspeção AMR completo e empacotado | Entregar uma proposta de inspeção completa | Integradores de serviços de inspeção e Boston Dynamics Inc., operada de forma independente dentro do portfólio do Hyundai Motor Group |
| Estruturas de integração de robótica industrial | Tópico de concessão programado para abertura em 17 de novembro de 2026, com propostas com prazo até 18 de março de 2027 | Empresas industriais elegíveis e equipes de integração de robótica | Desenvolver estruturas de integração modulares e interoperáveis | Coordenar a validação industrial em múltiplos locais | Integradores de robôs elegíveis e parceiros de manufatura |
| Fonte: Mordor Intelligence | |||||
A abertura de serviço mais forte é uma proposta de inspeção completa para a Jurong Town Corporation (JTC), combinando o robô com a entrega da inspeção. Sua licitação de serviço aberta busca uma solução de inspeção AMR completa e empacotada para canteiros de obras de construção, com submissões com prazo até 27 de novembro de 2026. Entregar uma proposta de inspeção completa é a principal barreira, o que favorece integradores de serviços capazes de montá-la e oferece aos fabricantes de robôs um canal de parceiros para o contrato de serviço.
Desenvolvimentos industriais recentes em Mercado de Robótica
- Outubro de 2026: FANUC e Hitachi anunciaram uma parceria estratégica combinando IA e robótica industrial para operações de manufatura autônoma. A aliança une a expertise em controle de movimento da FANUC com as capacidades de TI empresarial e IoT industrial da Hitachi, visando soluções integradas de inteligência fabril para clientes dos setores automotivo e de eletrônicos.
- Setembro de 2026: A FANUC Europa apresentou a nova geração da série de robôs industriais R-2000/E, projetada para reduzir os requisitos de manutenção e diminuir o custo total de propriedade para aplicações de alto ciclo de trabalho. O lançamento aborda diretamente as pressões de custo por ciclo de clientes que avaliam alternativas de AMR e humanoides para manuseio de materiais.
- Agosto de 2026: A FANUC lançou a série de robôs de usinagem M-810, combinando alta rigidez e controle avançado de precisão para permitir fresamento, perfuração e rebarbação robótica de grandes componentes metálicos, reduzindo a dependência dos fabricantes de máquinas-ferramenta CNC caras.
- Março de 2026: A NVIDIA anunciou integrações com ABB Robotics, FANUC, KUKA e YASKAWA para os frameworks de simulação NVIDIA Omniverse e Isaac, permitindo o comissionamento virtual baseado em gêmeo digital em uma base instalada combinada de mais de 2 milhões de robôs industriais. A NVIDIA lançou simultaneamente o GR00T N1.7 com licenciamento comercial para inteligência robótica generalizada.
Mercado de Robótica Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de Robótica mede a receita anual proveniente de plataformas de robôs industriais e de serviço vendidas ou implantadas globalmente para trabalho em ambientes comerciais, industriais, institucionais, de defesa e de consumo. Ele contabiliza o hardware de plataformas robóticas, software específico para robôs, taxas de integração e receita de robótica como serviço.
Exclusões de escopo: Sensores autônomos vendidos separadamente, licenças de software genérico não relacionadas a plataformas robóticas e maquinário industrial não robótico vendido fora de uma venda de sistema robótico estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Robô
- Robôs Industriais
- Robôs de Serviço
- Colaborativos (Cobots)
- Móveis/Robôs Móveis Autônomos
- Por Componente
- Hardware
- Software
- Serviços (Integração, Robô como Serviço)
- Por Aplicação
- Fabricação e Montagem
- Logística e Armazenagem
- Médico e Cirúrgico
- Defesa e Segurança
- Inspeção e Manutenção
- Limpeza e Saneamento
- Por Setor do Usuário Final
- Automotivo
- Eletrônica e Semicondutores
- Alimentos e Bebidas
- Prestadores de Serviços de Saúde
- Militar e Defesa
- Outros Setores de Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Evidências públicas como as séries de robótica industrial e de serviço do World Robotics da Federação Internacional de Robótica rastreiam instalações, atividade de fornecedores, vendas de robôs de serviço e frotas de robótica como serviço. O estudo de participação de mercado de robótica do Centro de Pesquisa Conjunta da Comissão Europeia explica como as classificações de robôs industriais e de serviço e as evidências de produção e adoção podem ser conciliadas, enquanto os indicadores empresariais do Eurostat e a Pesquisa Anual de Manufatura do Censo dos EUA adicionam contexto de adoção, compras, equipamentos instalados e gastos de capital.
Os relatórios 10-K de empresas, relatórios anuais, materiais para investidores, licitações públicas e cobertura de imprensa de reputação podem verificar a receita de fornecedores, preços de produtos, frotas instaladas, planos de investimento e cronogramas de implantação. Esses registros ajudam a relacionar os sinais públicos de remessa e adoção às categorias de receita na definição de mercado. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária se basearia em entrevistas estruturadas com fabricantes de robôs, provedores de software e robótica como serviço, integradores de sistemas, distribuidores e usuários implantadores em manufatura, logística, saúde, defesa e outros ambientes de serviço. Os respondentes testariam evidências secundárias sobre o que é contabilizado nos preços de sistemas agrupados, software ou integração faturados separadamente, volumes de implantação e preços realizados, e então identificariam lacunas por segmento ou geografia. Quando os relatos conflitarem, o analista revisitaria a definição da fonte e buscaria corroboração de um fornecedor, canal ou sinal de usuário final independente antes de incorporar o dado ao modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 20% | APAC: 40% |
| Nível intermediário: 55% | Líderes Funcionais/de Unidade: 35% | EMEA: 32% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamento de Mercado e Previsão
O analista constrói uma estimativa de receita global de cima para baixo, usando o limite de mercado aprovado e, em seguida, verificando partes selecionadas com base em evidências de fornecedores e canais. O modelo relaciona instalações de robôs industriais, vendas de robôs de serviço profissional e médico, crescimento de frotas de robótica como serviço, preços médios de plataformas e gastos de capital em fábricas, armazéns, hospitais e outros ambientes de implantação ao pool de receita. Os registros de fornecedores e as divulgações de produtos ajudam a distinguir o valor da plataforma das cobranças de software, integração e serviços recorrentes, enquanto as evidências de remessa e adoção apoiam as participações por tipo de robô, componente, aplicação, setor de usuário final e geografia.
Para 2027-2032, a análise de cenários vincula a expansão de instalações e frotas a preços, mix de serviços e investimento no mercado final, com respondentes primários verificando se cada driver é plausível para sua parte da cadeia de valor. Quando um valor separado é necessário para um segmento ou país não reportado, o analista usa o indicador de adoção, fornecedor ou setor mais próximo relevante e registra um dado limitado até que evidências diretas estejam disponíveis. Verificações seletivas de baixo para cima, como consolidações de fornecedores e preço médio de venda amostrado multiplicado pelo volume de unidades, testam o total global e estimativas regionais selecionadas. Dados ausentes de fornecedores ou canais são tratados por meio de intervalos documentados e verificações de sobreposição, especialmente para hardware agrupado com software ou taxas de serviço.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam a estimativa com base em receita independente de fornecedores, remessas de robôs, frotas de serviço, adoção por usuários finais e sinais de investimento regional, e então investigam quebras de tendência, movimentos incomuns de participação e diferenças entre valores reportados e modelados. Quando uma variação pode refletir uma definição alterada, uma cobrança agrupada ou uma mudança de timing, o analista verifica a divulgação subjacente e recontatará o respondente relevante se o esclarecimento alterar a estimativa. Um segundo analista revisa a cobertura das fontes, os cálculos e os totais dos segmentos antes da aprovação, seguido de uma atualização anual, uma atualização intermediária após eventos materiais de mercado e uma nova revisão pré-entrega.
Estimativa do Mercado de Robótica da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos dados usados para modelar a demanda. O mercado de Robótica mede a receita anual proveniente de plataformas de robôs industriais e de serviço vendidas ou implantadas globalmente para trabalho em ambientes comerciais, industriais, institucionais, de defesa e de consumo.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Quando um valor separado é necessário para um segmento ou país não reportado, o analista usa o indicador de adoção, fornecedor ou setor mais próximo relevante e registra um dado limitado até que evidências diretas estejam disponíveis.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 106,8 bilhões de USD (2027) | |
| Consultoria Global A | 131,8 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 24,6% acima do valor deste relatório para 2027 de 105,8 bilhões de USD, 2 anos depois. Seu enquadramento tecnológico abrange aplicações de computador e projetos de máquinas-ferramenta, bem como manufatura e aplicações de robôs, uma categoria contabilizada mais ampla. |
| Consultoria Global B | 59,7 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 43,6% abaixo do valor deste relatório para 2027 de 105,8 bilhões de USD, 1 ano depois. Sua previsão publicada segue uma estimativa inicial de 2026 mais baixa e um crescimento subsequente mais lento. |
Os analistas da Mordor Intelligence triangulam a estimativa com base em receita independente de fornecedores, remessas de robôs, frotas de serviço, adoção por usuários finais e sinais de investimento regional, e então investigam quebras de tendência, movimentos incomuns de participação e diferenças entre valores reportados e modelados.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de Robótica?
O mercado de Robótica está projetado em 106,69 bilhões de USD em 2026 e 119,5 bilhões de USD em 2027. O valor previsto do mercado de Robótica é de 223,28 bilhões de USD em 2032. A escassez de mão de obra, os usos mais amplos de robôs de serviço, a automação de armazéns e o design de sistemas orientado por software são centrais para as perspectivas.
Qual CAGR está projetado para a robótica até 2032?
O mercado de Robótica deve registrar um CAGR de 13,32% de 2027 a 2032. A previsão reflete a demanda contínua por automação na manufatura e na logística, juntamente com um papel crescente para integração, simulação e serviços de software recorrentes.
Qual tipo de robô detém a maior participação de receita?
Os robôs de serviço detinham 52,32% da receita em 2026. Seu uso abrange logística, assistência médica, agricultura, inspeção e segurança, o que amplia a demanda além da automação fabril convencional. Os cobots devem registrar a expansão mais rápida, com um CAGR de 18,18% até 2032.
Qual componente de robótica está se expandindo mais rapidamente?
O software deve se expandir a um CAGR de 13,53% até 2032. Gêmeos digitais, simulação, gerenciamento de frota e inferência de IA apoiam essa perspectiva porque ajudam os usuários a testar sistemas, gerenciar equipamentos implantados e criar relacionamentos de serviço recorrentes.
Qual região lidera a demanda global por robôs?
A Ásia-Pacífico detinha 58,60% da receita em 2026 e deve se expandir a um CAGR de 13,67% até 2032. A grande base de instalações da China e a menor densidade de robôs da Índia em relação à média global criam diferentes formas de demanda regional.
O que está impedindo uma adoção mais ampla da robótica?
Competências de integração, restrições comerciais de componentes, exposição ao fornecimento de terras raras e riscos de cibersegurança podem aumentar o custo e a complexidade da implantação. As pequenas e médias empresas são particularmente afetadas quando as ferramentas de programação não resolvem os requisitos de design de células, validação, manutenção e segurança.