
Análise do Mercado de Automação de Armazéns por Mordor Intelligence
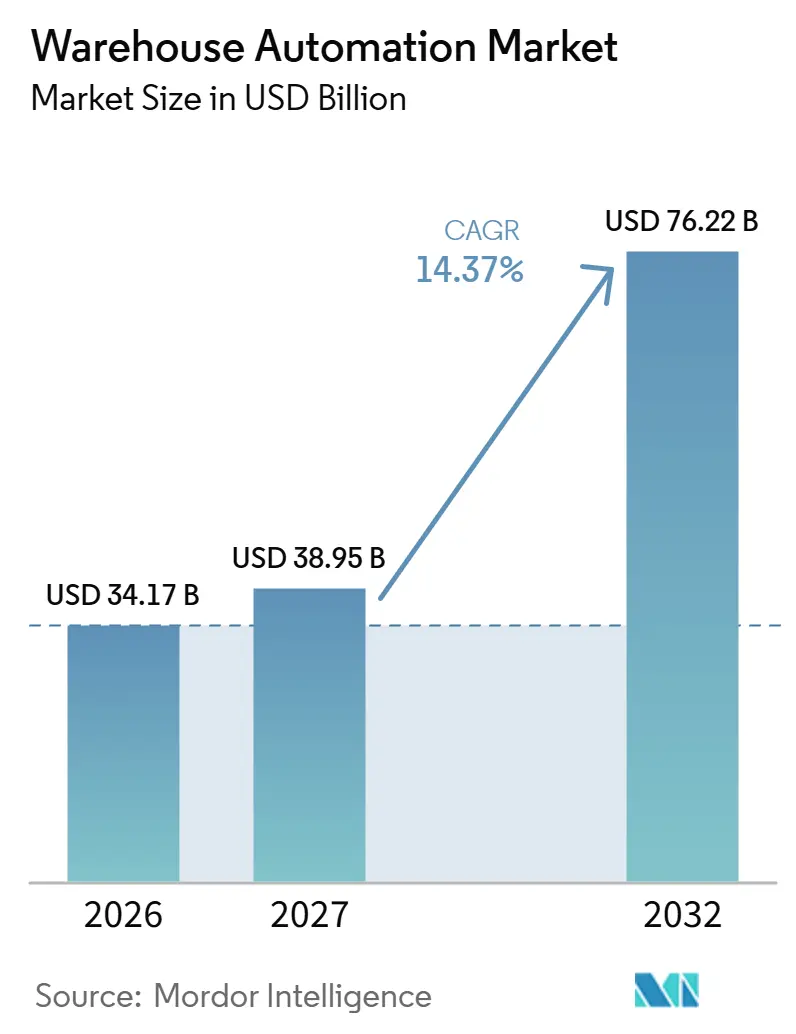
O tamanho do mercado de automação de armazéns foi avaliado em 34,17 bilhões de USD em 2026 e estima-se que cresça de 38,95 bilhões de USD em 2027 para atingir 76,22 bilhões de USD até 2032, a um CAGR de 14,37% durante o período de previsão (2027-2032).
O crescimento da demanda do comércio eletrônico nos Estados Unidos e a exposição aos custos de mão de obra fortalecem o argumento para o atendimento repetível de pedidos em armazéns. Robôs móveis autônomos (AMRs) e integração de software reutilizável podem tornar a capacidade mais adaptável, enquanto o acesso baseado em serviços reduz os compromissos iniciais de propriedade. Os requisitos de capital e de instalações para sistemas totalmente automatizados de armazenamento e recuperação tornam as atualizações seletivas de armazéns comercialmente importantes na Europa. A concorrência, consequentemente, concentra-se em conectar equipamentos físicos com a execução de trabalho e suporte, estendendo os relacionamentos com fornecedores ao longo da implantação, operação e modernização.
Principais Conclusões do Relatório
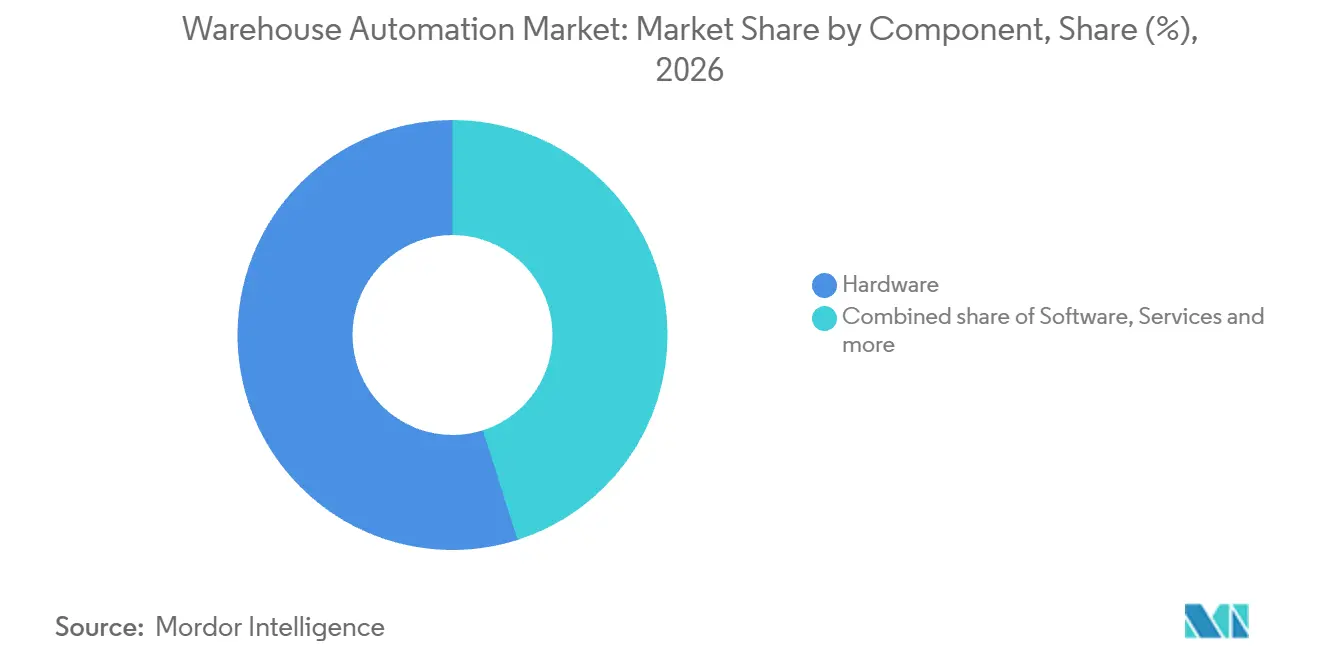
- Por componente, o hardware detinha uma participação de 54,9% no mercado de automação de armazéns em 2026, enquanto o software é o segmento de crescimento mais rápido, com um CAGR de 15,2% durante 2027-2032.
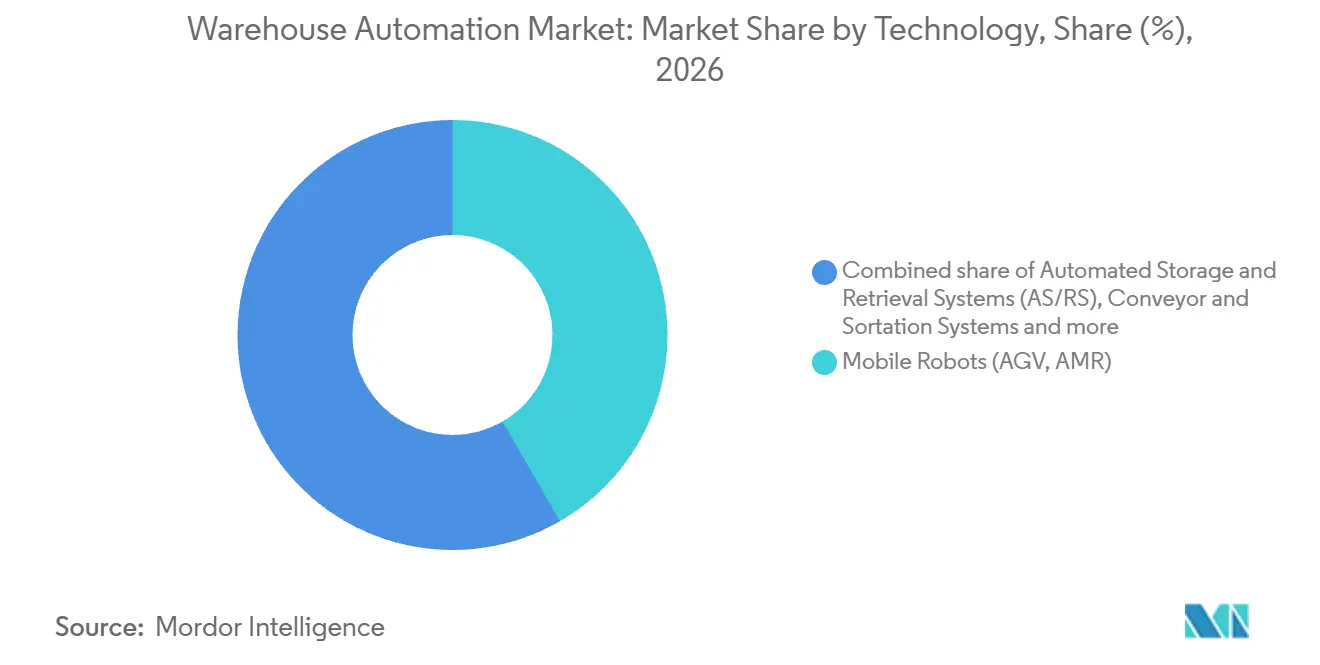
- Em tecnologia, os robôs móveis representaram uma participação de 41,66% no tamanho do mercado de automação de armazéns em 2026, enquanto os robôs de separação de peças devem crescer mais rapidamente, a um CAGR de 15,6% durante 2027-2032.
- O varejo e o comércio eletrônico lideraram os setores de usuários finais com 28,29% da receita em 2026, e o segmento de produtos farmacêuticos e saúde deve crescer mais rapidamente, a um CAGR de 15,1% durante 2027-2032.
- Entre os tamanhos de armazéns, as instalações médias de 50.000 a 200.000 pés quadrados detinham 36,79% da receita em 2026, enquanto as pequenas instalações abaixo de 50.000 pés quadrados devem crescer mais rapidamente, a um CAGR de 15,5% durante 2027-2032.
- A separação e embalagem liderou as funções de aplicação com uma participação de 32,26% em 2026, e o processamento de devoluções deve crescer mais rapidamente, a um CAGR de 14,7% durante 2027-2032.
- Nos modelos de propriedade, a logística de terceiros e os armazéns de contrato capturaram 39,11% da receita em 2026, enquanto o segmento de governo e defesa deve crescer mais rapidamente, a um CAGR de 14,9% durante 2027-2032.
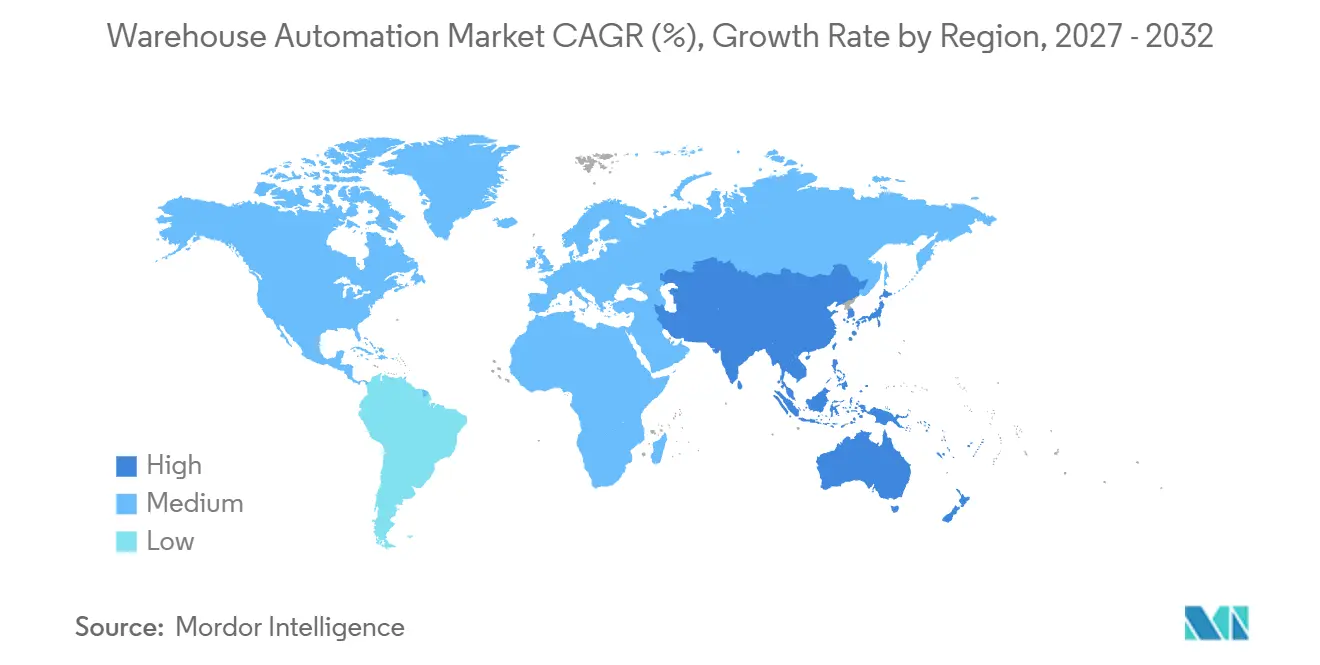
- Entre as regiões, a América do Norte detinha a maior participação, de 35,18% em 2026, e a Ásia-Pacífico é o mercado regional de crescimento mais rápido, a um CAGR de 16,4% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do E-Commerce e Expectativas de Última Milha | +5.1% | Estados Unidos e União Europeia | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra e Inflação Salarial Crescente | +4.5% | Locais de transporte e armazenamento da União Europeia | Curto prazo (≤ 2 anos) |
| Rápido Retorno sobre Investimento de Frotas AMR e AGV Plug-and-Play | +3.6% | Locais de atendimento de pedidos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Robótica como Serviço Reduzindo Barreiras de Despesas de Capital | +2.6% | Locais de atendimento de comércio eletrônico da Alemanha | Curto prazo (≤ 2 anos) |
| Mandatos de Eficiência Energética Vinculados a ESG | +1.4% | Locais industriais da União Europeia e do Japão | Médio prazo (2-4 anos) |
| Mega-Hubs Impulsionados pelo Reshoring que Necessitam de Automação de Alta Densidade | +1% | Locais de fabricação dos Estados Unidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Comércio Eletrônico e Expectativas de Última Milha
Os varejistas que atendem à crescente demanda online têm um argumento mais sólido para automatizar a preparação de pedidos em armazéns ao longo de períodos de vendas sucessivos. O Departamento do Censo dos Estados Unidos estimou que as vendas de comércio eletrônico no varejo dos EUA cresceram 12,2% (±0,9%) em relação ao ano anterior no segundo trimestre de 2026. Essa estimativa foi ajustada para variação sazonal, mas não para variações de preços. Na União Europeia, 78% das pessoas que utilizaram a internet nos 12 meses anteriores compraram ou encomendaram bens ou serviços online para uso privado em 2025. Para os varejistas, um canal de vendas em crescimento e um hábito de compra consolidado aumentam o valor comercial de preparar pedidos individuais de forma confiável.
Escassez de Mão de Obra e Aumento da Inflação Salarial
A escassez de pessoal e o aumento do salário por hora fortalecem diferentes aspectos do argumento de automação para os operadores de armazéns. Em uma pesquisa de 2025 com leitores da Logistics Management, 21% selecionaram a escassez de mão de obra em armazéns entre até 3 desafios com maior impacto na cadeia de suprimentos nos 3 anos anteriores. Em todo o transporte e armazenamento da União Europeia, os custos nominais de salários e remunerações por hora cresceram 3,7% no segundo trimestre de 2026 em relação ao segundo trimestre de 2025.[1] Para locais que enfrentam ambas as pressões, a automação pode abordar a disponibilidade de mão de obra e o custo das horas de trabalho como problemas comerciais separados. Reduzir as horas necessárias para uma tarefa definida faz com que cada aumento no salário por hora afete menos horas pagas. Um armazém com volumes de pedidos estáveis pode, consequentemente, ter um argumento de automação baseado apenas na resiliência de pessoal e na exposição ao custo de mão de obra.
Retorno Rápido sobre o Investimento com Frotas de AMRs e AGVs Plug-and-Play
Um comissionamento mais curto pode fortalecer o argumento para a robótica móvel ao colocar capacidade adicional de manuseio em uso mais rapidamente. A Locus Robotics informou que a DHL Supply Chain atingiu um total acumulado de 1 bilhão de separações assistidas por AMR em fevereiro de 2026. Em 2025, o Otto Group colocou 3 robôs adicionais de descarregamento Boston Dynamics Stretch em uso operacional no local da Hermes Fulfilment em Haldensleben, na Alemanha. O comissionamento levou cerca de 2 semanas, mais rápido do que o piloto de 2024. Para implantações repetidas desse sistema de descarregamento, o intervalo mais curto fornece uma base concreta para programar capacidade adicional. O marco de escala operacional da DHL e o tempo de comissionamento da Otto oferecem aos compradores diferentes testes para premissas de retorno sobre o investimento, cobrindo carga de trabalho produtiva e o tempo de espera antes que o equipamento possa contribuir.
Robótica como Serviço Reduzindo Barreiras de Capital
Alterar o modelo de financiamento pode ampliar o acesso à robótica sem alterar a tarefa subjacente do armazém. Em abril de 2026, o The Quality Group havia implantado o modelo de Robôs como Serviço da Locus Robotics em seu centro de atendimento em Elsdorf, na Alemanha. O modelo permitia que a capacidade de robôs escalasse com a demanda sem despesas de capital iniciais. Isso separa a decisão de usar robôs da decisão de adquirir uma frota inteira como ativo fixo. Para um comprador cuja carga de trabalho muda, a capacidade vinculada à demanda pode ser comercialmente valiosa mesmo quando o processo central de separação permanece o mesmo. Os fornecedores podem, portanto, competir por meio dos termos de acesso e da capacidade de resposta à demanda, além do desempenho físico do robô.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento Inicial e Longo Período de Retorno para Sistemas Fixos | -1.7% | Locais de armazéns com sistemas fixos na Europa | Médio prazo (2-4 anos) |
| Complexidade de Integração com TI Legada e WMS | -1.2% | Locais brownfield na América do Norte e Europa | Médio prazo (2-4 anos) |
| Vulnerabilidades de Cibersegurança em Dispositivos Conectados | -0.6% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Normas de Segurança contra Incêndio de Baterias de Íon de Lítio para AMRs | -0.4% | Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial e Longo Período de Retorno para Sistemas Fixos
A automação fixa exige que o operador de armazém comprometa capital com um sistema que também deve se adequar ao edifício. A Prologis Research identificou o investimento inicial, a flexibilidade limitada e os requisitos de instalações como restrições à adoção europeia de sistemas totalmente automatizados de armazenamento e recuperação (AS/RS), de acordo com relatório de abril de 2026. Essas condições fazem com que a decisão de investimento dependa de mais do que a capacidade de manuseio prospectiva do equipamento. Um sistema tecnicamente capaz pode permanecer comercialmente pouco atraente se as mudanças necessárias no edifício aumentarem o compromisso ou restringirem futuras escolhas operacionais. O ônus combinado restringe os projetos para os quais a automação total é um primeiro passo adequado. Os operadores que consideram AS/RS fixos enfrentam, portanto, uma decisão de capital vinculada ao uso futuro do local, estendendo a exposição além da aquisição do maquinário.
Complexidade de Integração com TI Legada e WMS
Um armazém existente pode enfrentar uma restrição de automação antes que qualquer nova máquina chegue ao chão de fábrica. Em um artigo da MHI de maio de 2026, um integrador da enVista explicou que sistemas legados complicam a automação em locais brownfield e que o sistema de gerenciamento de armazém (WMS) de uma instalação altamente manual pode não suportar o equipamento planejado. Uma contribuição da MHI de setembro de 2026 por outro integrador da enVista descreveu operadores adiando a integração de sistemas por preocupações com interrupções. Essas restrições exigem que um operador aborde a prontidão do software enquanto mantém o armazém em funcionamento durante a instalação. Mesmo um equipamento com capacidade nominal suficiente não pode resolver uma limitação de software por si só. Para o operador do armazém, o ônus restante é coordenar as mudanças de sistema com o atendimento contínuo de pedidos, o que pode estender o caminho da seleção de equipamentos até a automação utilizável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Implantação Física Ancora a Demanda enquanto o Software se Expande pelos LocaisO hardware representou uma participação de 54,9% no tamanho do mercado de automação de armazéns em 2026, tornando-o o maior segmento de componentes. Em setembro de 2026, a Amazon informou ter fabricado mais de 1 milhão de robôs nos Estados Unidos e implantado esses robôs em mais de 300 instalações globalmente.[2] A Amazon é tanto a fabricante quanto a operadora dessa rede de robótica. Até julho de 2025, o centro de distribuição Truganina da Metcash na Austrália havia entrado em operação com um sistema Dematic Multishuttle de mercadorias para pessoa após uma transição de 4 etapas. A escolha de fabricar ou comprar de um operador determina se a automação física cria uma venda para um fornecedor externo, mesmo quando ambas as abordagens exigem equipamentos nos locais operacionais.
O software é o segmento de crescimento mais rápido, com um CAGR previsto de 15,2% durante 2027-2032. Em março de 2026, a DHL Supply Chain informou que a plataforma de integração SOFTBOT da SVT Robotics estava operando em 30 de seus locais em todo o mundo. A DHL também descreveu a camada de integração permitindo a replicação de soluções de mercadorias para pessoa em toda a Europa. Os serviços, o terceiro componente, são ilustrados pelo contrato de manutenção de 5 anos que a Swisslog e a Rexel assinaram no início de 2025 para o sistema AutoStore no local da Rexel em Miribel, na França. O software multissite pode se expandir por replicação, enquanto um contrato de manutenção pode definir um escopo de serviço plurianual em torno de uma única instalação.



Por Tecnologia:
Frotas Móveis Lideram enquanto Projetos de Separação Definidos Ampliam a AdoçãoOs robôs móveis, incluindo veículos guiados automatizados (AGVs) e AMRs, representaram uma participação de 41,66% no mercado de automação de armazéns em 2026, tornando-os o maior segmento de tecnologia. O Ocado Group informou mais de 2.500 AMRs em operação com seus clientes globalmente em maio de 2026. A Symbotic informou que sua frota de 22.000 robôs AMR percorreu mais de 200 milhões de milhas em centros de distribuição de clientes durante 2025. Para os compradores, o tamanho da frota mede as máquinas disponíveis, enquanto o deslocamento anual mostra a intensidade operacional do equipamento. Nessa escala, evidências de confiabilidade e compromissos de tempo de atividade oferecem comparações úteis entre fornecedores além do número de robôs propostos.
Os robôs de separação de peças são o segmento de crescimento mais rápido, com um CAGR previsto de 15,6% durante 2027-2032. A SSI Schaefer integrou seu robô SSI Piece Picking no centro logístico da Würth Industrie Service em Bad Mergentheim, na Alemanha, em abril de 2026, concluindo a implementação em poucos dias. Os sistemas automatizados de armazenamento e recuperação servem a uma função de armazenamento distinta, com o relatório de 2025 da S.F. Holding descrevendo o armazenamento de bandejas padronizadas e a recuperação automatizada para clientes de bens de consumo e vestuário e calçados. Separar a separação de itens do armazenamento denso de bandejas oferece aos compradores decisões de investimento distintas, permitindo que os fornecedores abordem etapas de trabalho individuais dentro de um projeto de armazém maior.

Por Setor de Usuário Final:
A Distribuição Compartilhada Apoia o Varejo enquanto a Saúde Adiciona OrquestraçãoO varejo e o comércio eletrônico formaram o maior segmento de usuários finais, representando 28,29% da receita em 2026. Em setembro de 2026, o centro de distribuição Langley da Best Buy Canada havia operado um sistema AutoStore por cerca de um mês. Seu vice-presidente de cadeia de suprimentos disse que alguns processos funcionavam 5 vezes mais rápido do que no sistema anterior. O centro atendia lojas em todo o Canadá Ocidental e processava pedidos online, dando a uma única instalação funções de reabastecimento e atendimento direto. Essa função compartilhada amplia a carga de trabalho sobre a qual um varejista pode justificar a automação de armazenamento, tornando o investimento relevante tanto para a disponibilidade nas lojas quanto para o atendimento online.
O segmento de produtos farmacêuticos e saúde é o segmento de crescimento mais rápido, com um CAGR previsto de 15,1% durante 2027-2032. Em 12 de novembro de 2025, a Locus Robotics anunciou a implementação bem-sucedida do LocusOne no provedor de logística farmacêutica MSK Pharma Group em Bensheim, na Alemanha. Nesse anúncio, a plataforma deveria orquestrar 48 AMRs para o operador. Para essa frota planejada, a capacidade de separação do operador dependeria de como o LocusOne coordena o trabalho em todo o grupo, e não de um único robô.
Por Tamanho do Armazém:
Instalações Médias Lideram enquanto Locais Pequenos Combinam TecnologiasOs armazéns médios de 50.000 a 200.000 pés quadrados detinham 36,79% da receita em 2026 e eram o maior segmento por tamanho. Em junho de 2025, a Dematic informou 450 unidades por hora de capacidade de separação de seu sistema de automação recém-implementado na instalação da Scentsy em Meridian, Idaho. A linha de separação manual anterior da instalação de 160.000 pés quadrados fornecia 300 unidades por hora de capacidade. A atualização da Scentsy adicionou 150 unidades por hora de capacidade de separação em relação à linha manual que substituiu.
Os armazéns pequenos abaixo de 50.000 pés quadrados são o segmento de crescimento mais rápido, com um CAGR previsto de 15,5% durante 2027-2032. Em setembro de 2025, a Dental City informou AMRs colaborativos da Locus, software de armazém Infios e 3 módulos de elevação vertical em sua instalação de 40.000 pés quadrados em Green Bay, Wisconsin. Ela informou produtividade de separação de 750 a 800 separações por dia, acima de 250 a 300 anteriormente. A pequena área de piso, portanto, não confina a solução comercial a uma única máquina, porque a separação móvel e o armazenamento vertical podem atender a etapas de trabalho complementares. O ganho relatado em produção por trabalhador oferece aos distribuidores especializados um argumento de produtividade de mão de obra para combinar separação móvel, software de armazém e armazenamento vertical em locais pequenos.
Por Função de Aplicação:
A Capacidade de Separação se Flexibiliza enquanto as Devoluções Ampliam os Fluxos de TrabalhoO segmento de separação e embalagem foi o maior por função de aplicação, representando 32,26% da receita em 2026. Em 12 de janeiro de 2026, a Locus Robotics e a Radial informaram ter superado um total acumulado de 25 milhões de unidades separadas no armazém da Radial em Shepherdsville. Separadamente, esse comunicado descreveu o modelo RaaS da Locus permitindo que a Radial adicionasse ou removesse cobots em tempo real para corresponder ao fluxo de pedidos ao vivo. A utilização sustentada com capacidade ajustável permite que um provedor de atendimento mantenha uma carga de trabalho de separação de longo prazo sem um compromisso permanente de frota.
O processamento de devoluções é o segmento de crescimento mais rápido, com um CAGR previsto de 14,7% durante 2027-2032. Em 2025, a S.F. Holding implementou serviços de logística reversa e inspeção para várias marcas de vestuário e calçados, combinando processamento de devoluções, inspeção de qualidade e recirculação de produtos. A equipe da Happy Returns coloca sacolas de devolução em robôs Geek+ S20C que transportam cada item para um contêiner de envio específico do varejista. Os fornecedores de equipamentos podem atender às cargas de trabalho de triagem de vários varejistas por meio de um operador de consolidação quando um hub de devoluções compartilhado lida com várias marcas.
Por Modelo de Propriedade:
Operadores de Contrato Desenvolvem Sistemas enquanto a Defesa Usa Múltiplas FunçõesA logística de terceiros e os armazéns de contrato foram o maior segmento por modelo de propriedade, representando 39,11% da receita em 2026. Em maio de 2026, o CIO global da DHL Supply Chain disse que o provedor de logística havia implantado mais de 8.000 sistemas de robótica em seus locais globais. A DHL descreveu a avaliação de tarefas manuais de separação, embalagem e armazenamento antes de trabalhar com fornecedores para desenvolver sistemas de robótica. Seu CIO também atribuiu à robótica a redução do tempo de caminhada dos separadores e o manuseio de tarefas difíceis de descarregamento de reboques. A avaliação tarefa a tarefa da DHL coloca sua definição do trabalho antes da seleção de máquinas, de modo que os fornecedores devem abordar primeiro o requisito operacional.
O segmento de governo e defesa é o segmento de crescimento mais rápido, com um CAGR previsto de 14,9% durante 2027-2032. A Agência de Logística de Defesa (DLA) Distribution usou AGVs, sistemas automatizados de armazenamento e recuperação e fluxos de trabalho ativados por voz em sua rede em dezembro de 2025. As tecnologias abrangem movimento, armazenamento e execução de tarefas, criando vários pontos distintos para investimento em automação dentro de um contexto operacional de logística de defesa. Fornecedores limitados a uma dessas tecnologias abordariam apenas parte do trabalho da rede.
Análise Geográfica
Mercado de Automação de Armazéns da América do Norte
A América do Norte representou uma participação de 35,18% no tamanho do mercado de automação de armazéns em 2026, tornando-a o maior mercado regional. Em janeiro de 2025, o Walmart comprometeu-se a adquirir e implantar sistemas da Symbotic para 400 centros de Retirada e Entrega Acelerada baseados em lojas ao longo de vários anos, condicionado ao cumprimento de critérios de desempenho. Em agosto de 2026, a Symbotic havia começado a instalar o primeiro sistema em uma loja do Walmart. O teste comercial de curto prazo é o desempenho do primeiro sistema em nível de loja em relação às condições do Walmart, com o progresso da instalação precedendo esse resultado operacional.
Mercado de Automação de Armazéns da Ásia-Pacífico
A Ásia-Pacífico é o mercado regional de crescimento mais rápido, com um CAGR previsto de 16,4% durante 2027-2032. A Maersk inaugurou o World Gateway II, um centro de distribuição global e regional totalmente automatizado de 1,1 milhão de pés quadrados em Singapura, em 18 de março de 2026.[3] A instalação havia atingido cerca de 70% de ocupação em sua inauguração. Em setembro de 2026, a Körber informou ter concluído uma implementação de armazém automatizado de alta densidade para um provedor de armazenamento de registros no Sudeste Asiático, com operações completas então programadas para o final daquele mês. O hub da Körber consolida o inventário anteriormente distribuído por vários armazéns, de modo que a consolidação de rede pode criar um requisito concentrado para automação de alta densidade em um único local.
Na América do Sul, a Ypê utilizou robôs autônomos em seu centro de distribuição em Amparo, Brasil, em 2025. A atividade de comércio eletrônico da Europa incluiu a conclusão, em janeiro de 2025, da primeira etapa de robotização da LPP Logistics no maior armazém de comércio eletrônico do LPP Group perto de Bydgoszcz, na Polônia. No Oriente Médio, a Hellmann Worldwide Logistics implementou armazenamento automatizado robótico em seu centro de atendimento de comércio eletrônico Dubai CommerCity nos Emirados Árabes Unidos em fevereiro de 2025. Na África, um relatório de junho de 2026 descreveu a Kardex instalando um sistema AutoStore de 20 robôs para peças de automóveis pequenas e de alto valor no centro de distribuição da Goldwagen em Centurion, África do Sul, com o comissionamento então programado para o quarto trimestre de 2026. Essas aplicações criam aberturas comerciais separadas para movimentação de produtos de consumo, atualizações graduais de comércio eletrônico e armazenamento de peças, com a maturidade do projeto determinando quando o trabalho de instalação pode se tornar suporte operacional.
Edições regionais
Todas as regiões
Estrutura Regulatória e Perspectivas
A tabela compara jurisdições selecionadas para operadores de armazéns que adquirem e utilizam equipamentos de manuseio de materiais cobertos. A coluna do Reino Unido diz respeito ao quadro de maquinário e equipamentos de trabalho na Grã-Bretanha. A atratividade da política reflete rotas de conformidade previsíveis e as obrigações operacionais que continuam após a instalação. Essas regras podem tornar a conformidade uma responsabilidade recorrente de pessoal e manutenção, além de uma condição de aquisição.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Reino Unido | China | Chile | Turquia | África do Sul |
|---|---|---|---|---|---|---|
| Autoridade principal | Administração de Segurança e Saúde Ocupacional (OSHA) | Grã-Bretanha: Executivo de Saúde e Segurança (HSE) para o fornecimento de maquinário no local de trabalho; autoridades locais geralmente para a segurança no local de trabalho de armazenagem, por atividade principal | Departamento de gestão de emergências do Conselho de Estado e departamentos locais | Dirección del Trabajo e Seremis de Salud regionais | Ministério da Indústria e Tecnologia | Departamento de Emprego e Trabalho |
| Instrumentos ou diretrizes principais | 29 CFR 1910.178(a)(2); proposta de atualização de projeto de 2022 com regra final projetada para outubro de 2027 | Regulamentos de Fornecimento de Maquinário (Segurança) de 2008 e Regulamentos de Provisão e Uso de Equipamentos de Trabalho (PUWER); instrumento de emenda de maquinário de 2026 entra em vigor em 20 de janeiro de 2027 | GB/T 47494-2026 recomendado para robôs logísticos, programado para 1º de novembro de 2026; Artigo 36 da Lei de Segurança no Trabalho | Decreto Supremo 44, em vigor a partir de 1º de fevereiro de 2025 | Regulamento de maquinário 2006/42/AT anterior; novo quadro de segurança de maquinário geralmente em vigor a partir de 20 de janeiro de 2027 | Regulamentos de Maquinário Motorizado, 2015 |
| Efeito comercial | Os empregadores adquirem e utilizam novos caminhões industriais motorizados construídos de acordo com a ANSI B56.1-1969, excluindo veículos de movimentação de terra e de transporte rodoviário | Os compradores da Grã-Bretanha verificam a marcação aplicável, a declaração e as instruções em inglês; o reconhecimento de Conformidade Europeia (CE) exclui o Anexo 2, Parte 4 do maquinário, a menos que todas as normas designadas relevantes sejam totalmente aplicadas e cubram todos os requisitos essenciais aplicáveis | As unidades operacionais mantêm e testam periodicamente os equipamentos de segurança de acordo com as normas aplicáveis | Os empregadores fornecem procedimentos seguros, manutenção preventiva, controles, proteções e treinamento para maquinário que apresenta riscos de lesões especificados | Os produtos colocados no mercado antes de 20 de janeiro de 2027 em conformidade com 2006/42/AT permanecem disponíveis; nova vigilância aplica-se a esses produtos a partir de 16 de outubro de 2026 | As instalações de transporte cobertas passam por exames e testes antes do uso e após a montagem, e depois em intervalos não superiores a 12 meses |
| Atratividade atual da política | Alta | Média | Média | Média | Média | Baixa |
| Direção futura da atratividade da política | Facilitando | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||||
A rota proposta pela OSHA condiciona a facilitação aos empregadores que demonstrem proteção pelo menos equivalente, com finalização projetada para outubro de 2027, enquanto a norma recomendada da China, programada para 1º de novembro de 2026, mantém intactas as obrigações de manutenção e teste aplicáveis. A emenda da Grã-Bretanha, programada para 20 de janeiro de 2027, preserva uma rota CE condicional sob requisitos específicos de maquinário da União Europeia, incluindo procedimentos de conformidade, marcação, declaração e instruções em inglês, apoiando a continuidade nas verificações de documentação dos compradores. O quadro do Chile de 2025 sustenta a manutenção e o treinamento, enquanto o quadro da Turquia, publicado em 16 de outubro de 2026 e geralmente em vigor a partir de 20 de janeiro de 2027, preserva a disponibilidade de produtos colocados no mercado antes do início sob as antigas regras 2006/42/AT, com nova vigilância a partir da publicação. O rascunho de 2025 da África do Sul propôs obrigações mais rígidas para os usuários, enquanto os testes operacionais de instalações de transporte mantêm o ônus de conformidade, com um recurso de carga nominal de 120% apenas quando não existe nenhum teste de desempenho prescrito.
Etapas da Cadeia de Valor
A cadeia de valor compara a produção de equipamentos, o controle de software, a implantação e o suporte ao ciclo de vida como fontes distintas de receita para os fornecedores. O negócio de Soluções de Cadeia de Suprimentos da KION fabrica a maioria dos componentes de automação de armazéns especificados pelos clientes internamente e obtém alguns de terceiros. A AutoStore distribui, projeta, instala e presta serviços em seus sistemas por meio de uma rede de parceiros que inclui Dematic, FORTNA, Kardex e Swisslog. Essas estruturas permitem que uma plataforma de equipamentos e a empresa que a implementa ocupem posições comerciais diferentes dentro do mesmo projeto.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção de equipamentos | Fabricantes integrados de equipamentos, como a Dematic | Vendas de equipamentos e componentes de projeto específicos do cliente | Variação de componentes específicos do projeto | Reutilizar componentes comuns dentro dos requisitos do cliente |
| Software e controle | Provedores de software de controle de equipamentos, como a Dematic; provedores de WMS, como a Manhattan Associates | Fornecimento de software da Dematic; assinaturas de software em nuvem Manhattan SCALE | Requisitos de controle específicos do equipamento | Validar controles em relação às interfaces do equipamento |
| Integração e implantação de sistemas | Integradores de sistemas AutoStore, como Dematic, Kardex e Swisslog | Serviços de projeto e instalação de sistemas | Coordenação das responsabilidades da plataforma e do integrador | Atribuir a propriedade do projeto e do comissionamento antes da instalação |
| Suporte ao ciclo de vida | Provedores de suporte de equipamentos e software, como a FORTNA | Serviços de suporte, atualização e modernização | Manter equipamentos e software suportáveis em conjunto | Vincular o suporte contínuo à modernização planejada |
| Fonte: Mordor Intelligence | ||||
As assinaturas de software e o suporte ao ciclo de vida criam oportunidades de receita além do marco de instalação. A integração captura valor ao unir equipamentos e sistemas de controle em uma instalação operacional, enquanto os provedores de ciclo de vida abordam a utilidade contínua dessa instalação. A modernização pode, portanto, estender o relacionamento comercial em torno de um sistema existente sem exigir um projeto de equipamento inteiramente novo.
Cenário Competitivo
Concentração do Mercado
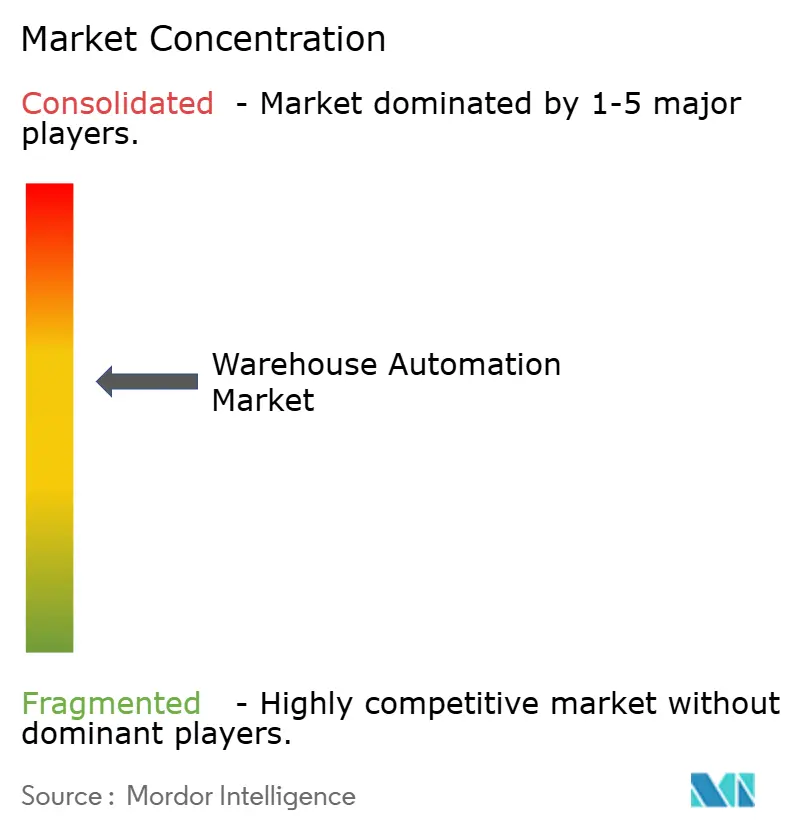
A concorrência é moderadamente concentrada em torno de integradores de sistemas estabelecidos, com capacidades de software e robótica móvel ampliando o campo de participantes. A Dematic Group (KION Group AG) fornece automação de cadeia de suprimentos, enquanto a Daifuku Co. Ltd fornece sistemas de armazenamento, transporte, triagem e separação para fabricantes e distribuidores. A Swisslog Holding AG (KUKA AG) fornece automação de armazéns integrada e software, e a Jungheinrich AG fornece sistemas automatizados de armazéns, robôs móveis e software. A American Industrial Partners concluiu sua aquisição do negócio de automação de armazéns da Honeywell, incluindo a Intelligrated e a Transnorm, em 27 de julho de 2026, e os combinou com a Trew. Para os compradores, a transação concluída muda qual organização está por trás dos projetos e do suporte de armazéns da Intelligrated.
Um projeto de cliente em fases pode fortalecer a posição de um integrador ao permitir que seu escopo cresça em torno de um armazém existente. Em dezembro de 2025, a Dematic concluiu a terceira fase de um projeto de integração com a empresa espanhola de roupas de trabalho Velilla, adicionando um processo de recebimento totalmente automatizado para a linha de produtos da empresa. Esse padrão torna as interfaces entre as etapas de trabalho comercialmente importantes, porque uma adição deve ser útil dentro da operação mais ampla do armazém ao longo de fases sucessivas do projeto. Como o processo de recebimento pode lidar com os 18.000 SKUs da Velilla, um concorrente que busca escopo comparável precisaria acomodar essa gama de produtos na etapa de recebimento.
A colaboração liderada por software torna a capacidade de cibersegurança parte do posicionamento do fornecedor, ao lado do movimento robótico. Em maio de 2025, a Honeywell e a Teradyne Robotics anunciaram uma colaboração para empresas de logística, armazenagem e bens de consumo de giro rápido nas Américas e na Europa por meio da Honeywell Intelligrated, que passou para a American Industrial Partners em 27 de julho de 2026. Os robôs móveis autônomos e os robôs colaborativos da Teradyne deveriam ser combinados com o software, a expertise de implementação e as capacidades de cibersegurança da Honeywell. A combinação anunciada estabeleceu um escopo mais amplo para os integradores concorrentes, uma vez que uma proposta apenas de robôs deixaria software, implementação e cibersegurança fora de sua oferta.
Líderes do Setor de Automação de Armazéns
-
Dematic Group (KION Group AG)
-
Daifuku Co. Ltd
-
Swisslog Holding AG (KUKA AG)
-
Jungheinrich AG
-
Intelligrated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Automação de Armazéns Empresas cobertas neste relatório
- Dematic Group (KION Group AG)
- Daifuku Co. Ltd
- Swisslog Holding AG (KUKA AG)
- Jungheinrich AG
- Intelligrated
- Murata Machinery
- KNAPP AG
- TGW Logistics GmbH
- Kardex Group
- Mecalux SA
- BEUMER Group
- SSI Schaefer AG
- Vanderlande BV
- WITRON Logistik + Informatik GmbH & Co. KG
- Boston Dynamics
- Zebra Technologies
- Exotec
- Geek+
- Symbotic
- AutoStore
- Locus Robotics
- GreyOrange
- Berkshire Grey
- Element Logic
- Ocado Group
- Fetch Robotics (Zebra)
- Magazino
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam 3 aplicações de armazém inteligente na Malásia que podem usar a mesma rota de investimento com suporte fiscal. Projetos elegíveis e aprovados de Complexo Logístico Inteligente (SLC) recebem uma isenção de imposto de renda equivalente a um subsídio de imposto sobre investimento de 60% sobre despesas de capital qualificadas incorridas em 5 anos. O subsídio compensa até 70% da renda estatutária por ano de avaliação, e os pedidos devem chegar à Autoridade de Desenvolvimento de Investimentos da Malásia (MIDA) de 1º de janeiro de 2025 a 31 de dezembro de 2027. Todas as 3 aplicações compartilham os requisitos de instalação, investimento, tecnologia e prazo de aplicação do esquema.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Centros de distribuição regionais inteligentes | A distribuição regional é elegível para investimento com suporte fiscal do SLC | Centros que manuseiam mercadorias produzidas pelo próprio grupo para sua própria marca | Combinar armazenamento automatizado e movimentação em torno de fluxos de consolidação e reembalagem | Pelo menos 30.000 metros quadrados de área construída; investimento proposto em ativos fixos excluindo terrenos e despesas operacionais anuais elegíveis | Operadores do próprio grupo qualificados; Daifuku Malaysia |
| Automação de armazéns de logística integrada | Os serviços de logística de ponta a ponta se qualificam para a rota SLC | Operadores que combinam armazenagem, distribuição e serviços de valor agregado | Integrar o manuseio de armazéns com o fluxo de trabalho de serviços mais amplo do operador | Pelo menos 3 tecnologias da Indústria 4.0 e 1 tecnologia verde; candidatar-se antes da primeira fatura de vendas do projeto | Operadores de logística qualificados; Daifuku Malaysia e Dematic |
| Automação de cadeia de frio para alimentos perecíveis | As instalações de cadeia de frio para alimentos estão incluídas entre as atividades qualificadas do SLC | Operadores que armazenam e manuseiam alimentos perecíveis em temperaturas designadas | Projetar armazenamento e manuseio automatizados em torno da temperatura designada para alimentos | Manter as temperaturas designadas durante o armazenamento e o manuseio | Operadores qualificados de cadeia de frio para alimentos; Dematic |
| Fonte: Mordor Intelligence | |||||
A abertura central é combinar a engenharia de armazéns com a estrutura financeira de um complexo qualificado, uma vez que o subsídio é realizado por meio de compensações de renda estatutária. Os equipamentos robóticos podem fazer parte do pacote ao lado de tecnologias digitais e verdes qualificadas projetadas na instalação. O limite da instalação cria uma abertura para integração em todo o complexo logístico, enquanto fornecedores especializados podem competir por meio de tecnologias qualificadas individuais.
Desenvolvimentos industriais recentes em Mercado de Automação de Armazéns
- Out 2026: A Symbotic anunciou sua aquisição da cellumation GmbH, criadora sediada em Bremen, Alemanha, da tecnologia de triagem por software celluveyor.
- Jul 2026: A Honeywell Technologies concluiu a venda de seu negócio de Soluções de Armazém e Fluxo de Trabalho, operando sob as marcas Intelligrated e Transnorm, para a American Industrial Partners.
- Abr 2026: A Dematic anunciou uma parceria com a GreyOrange pela qual ofereceria o GreyMatter, uma plataforma com tecnologia de IA que coordena robôs e fluxos de trabalho para distribuição e atendimento.
Mercado de Automação de Armazéns Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de automação de armazéns mede os gastos anuais em equipamentos, software de controle e serviços associados de implementação e operação que automatizam o manuseio de inventário em armazéns e centros de distribuição. Abrange compradores e instalações globalmente.
Exclusões de escopo: Software autônomo de sistema de gerenciamento de armazéns, obras de construção civil e de edifícios de armazéns, e serviços gerais de armazenagem, armazenamento e atendimento estão excluídos.
Visão Geral da Segmentação
- Por Componente
- Hardware
- Software
- Serviços
- Por Tecnologia
- Robôs Móveis (AGV, AMR)
- Sistemas Automatizados de Armazenamento e Recuperação (AS/RS)
- Sistemas de Transportadores e Classificação
- Robótica de Paletização e Despaletização
- Robôs de Separação de Peças
- Identificação Automática e Coleta de Dados (AIDC)
- Por Setor de Usuário Final
- Alimentos e Bebidas
- Correios e Encomendas
- Varejo e E-Commerce
- Vestuário e Calçados
- Manufatura (Durável e Não Durável)
- Farmacêutico e de Saúde
- Logística Terceirizada e Logística Contratada
- Outros Setores de Usuário Final
- Por Tamanho do Armazém
- Pequeno (Menos de 4.645 m²)
- Médio (4.645-18.580 m²)
- Grande (18.580-46.452 m²)
- Mega (Mais de 46.452 m²)
- Por Função de Aplicação
- Manuseio de Entrada
- Armazenamento e Tamponamento
- Separação e Embalagem
- Classificação e Consolidação
- Carregamento de Saída
- Processamento de Devoluções
- Por Modelo de Propriedade
- Armazéns de Propriedade das Empresas
- Armazéns de Logística Terceirizada e Logística Contratada
- Operadores Puros de E-Commerce
- Governo e Defesa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Baixos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- ASEAN
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio
- CCG
- Turquia
- Israel
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As evidências públicas podem incluir fontes como dados trimestrais de vendas de comércio eletrônico do Departamento do Censo dos EUA para a demanda de atendimento de pedidos, dados de custos de mão de obra em transporte e armazenamento do Eurostat para pressão de mão de obra, instalações de robôs da Federação Internacional de Robótica para contexto de implantação de robôs, e normas de robótica da Administração de Segurança e Saúde Ocupacional para considerações de segurança e integração. Esses indicadores ajudam os analistas a avaliar a demanda, a economia do trabalho, a adoção de automação e as restrições operacionais em todo o mercado global.
Os registros e relatórios anuais de fornecedores, materiais para investidores, divulgações de produtos e relatórios comerciais de boa reputação podem verificar a receita de automação, os sistemas instalados, o cronograma de projetos e os acordos de serviços, enquanto os relatos de proprietários de instalações e integradores esclarecem os tipos de implantação e o contexto do armazém. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com operadores de armazéns, proprietários de instalações, integradores de sistemas e fornecedores de equipamentos, software e serviços de automação testariam os limites do mercado, os padrões de compra, os preços e as premissas de segmento em relação às evidências secundárias. Quando as respostas conflitam ou a cobertura é incompleta, os analistas revisitariam as definições, buscariam esclarecimentos dos respondentes quando justificado e triangulariam as afirmações em relação às divulgações dos fornecedores, aos registros de projetos dos compradores e aos indicadores públicos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 20% | APAC: 38% |
| Nível médio: 43% | Líderes Funcionais/de Unidade: 35% | EMEA: 29% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 33% |
Dimensionamento e Previsão do Mercado
Um modelo de cima para baixo estima os gastos anuais globais em equipamentos de automação de armazéns, software de controle direto e serviços associados, e depois desenvolve visões regionais e de segmento a partir de padrões de investimento em instalações e evidências de fornecedores ou compradores. A análise de cenários usa atividade de comércio eletrônico e encomendas, custos de mão de obra, construção e investimento em armazéns, implantações de automação e divulgações de receita ou projetos de fornecedores para ajustar os caminhos de adoção e gastos. À medida que as evidências são classificadas por produtos, setores de compradores, tamanhos de instalações, funções de aplicação, modelos de propriedade e regiões, as participações de segmento são construídas a partir de ofertas, projetos e características de armazéns documentados pelos fornecedores. Verificações seletivas de baixo para cima usam preços de sistemas amostrados e volumes de implantação, consolidações de fornecedores e verificações de canal para testar o agregado, enquanto entrevistas com participantes qualificados do mercado verificariam as premissas variáveis e a lógica de previsão. Quando os registros de transações ou segmentos estão incompletos, os analistas comparam as evidências de fornecedores e compradores com indicadores de remessa, projeto e preços para delimitar a estimativa e revisitar as premissas quando as fontes não se alinham.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam indicadores de fornecedores, compradores, comércio e públicos, reconciliam diferenças nas definições de mercado e investigam movimentos incomuns em gastos, participações ou padrões regionais antes da aprovação. Uma segunda revisão verifica a qualidade das fontes, os cálculos, o tratamento de limites e a consistência entre os segmentos, com o recontato dos respondentes acionado por contradições materiais ou mudanças não resolvidas nas definições ou no status do projeto. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando eventos materiais de mercado alteram as evidências e submetido a uma nova revisão imediatamente antes da entrega.
Dimensionamento do Mercado de Automação de Armazéns da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de automação de armazéns mede os gastos anuais em equipamentos, software de controle e serviços associados de implementação e operação que automatizam o manuseio de inventário em armazéns e centros de distribuição.
Os principais fatores de diferença incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Verificações seletivas de baixo para cima usam preços de sistemas amostrados e volumes de implantação, consolidações de fornecedores e verificações de canal para testar o agregado, enquanto entrevistas com participantes qualificados do mercado verificariam as premissas variáveis e a lógica de previsão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 38,95 bilhões de USD (2027) | |
| Consultoria Global A | 16,8 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 56,9% abaixo do valor de 2027 deste relatório de 38,95 bilhões de USD, 2 anos depois. Seu ano-base anterior captura um mercado antes do caminho de crescimento subsequente publicado para esse mercado. |
| Consultoria Global B | 31,71 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 18,6% abaixo do valor de 2027 deste relatório de 38,95 bilhões de USD, 2 anos depois. O ano-base anterior aponta para um valor menor nesta comparação, enquanto sua categoria WMS declarada pode ampliar a cobertura de sistemas contabilizados. |
Os analistas da Mordor Intelligence triangulam indicadores de fornecedores, compradores, comércio e públicos, reconciliam diferenças nas definições de mercado e investigam movimentos incomuns em gastos, participações ou padrões regionais antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de automação de armazéns?
O tamanho era de 34,17 bilhões de USD em 2026 e é estimado em 38,95 bilhões de USD em 2027. Prevê-se que atinja 76,22 bilhões de USD até 2032, a um CAGR de 14,37% durante 2027-2032.
O que está impulsionando o investimento em armazéns automatizados?
O crescimento do comércio eletrônico nos EUA e a pressão salarial no transporte e armazenamento da União Europeia apoiam o investimento em atendimento repetível. Na Alemanha, o The Quality Group usou robótica como serviço para escalar a capacidade com a demanda sem despesas de capital iniciais.
Qual componente de automação de armazéns tem a maior participação de receita?
O hardware representou 54,9% da receita em 2026. Prevê-se que o software cresça mais rapidamente, a um CAGR de 15,2% durante 2027-2032.
Quais fornecedores competem em automação de armazéns?
Os principais fornecedores incluem Dematic Group (KION Group AG), Daifuku Co. Ltd, Swisslog Holding AG (KUKA AG), Jungheinrich AG e a organização Intelligrated, Trew e Transnorm sob a American Industrial Partners.
O que pode restringir o investimento em sistemas fixos de armazéns?
Em 2026, a Prologis Research identificou o investimento inicial, a flexibilidade limitada e os requisitos de instalações como restrições aos sistemas totalmente automatizados de armazenamento e recuperação na Europa.
Quais regiões lideram a receita e o crescimento da automação de armazéns?
A América do Norte detinha 35,18% da receita em 2026, enquanto a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR previsto de 16,4% durante 2027-2032.