
Tamanho e Participação do Mercado de Stents Não Vasculares
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
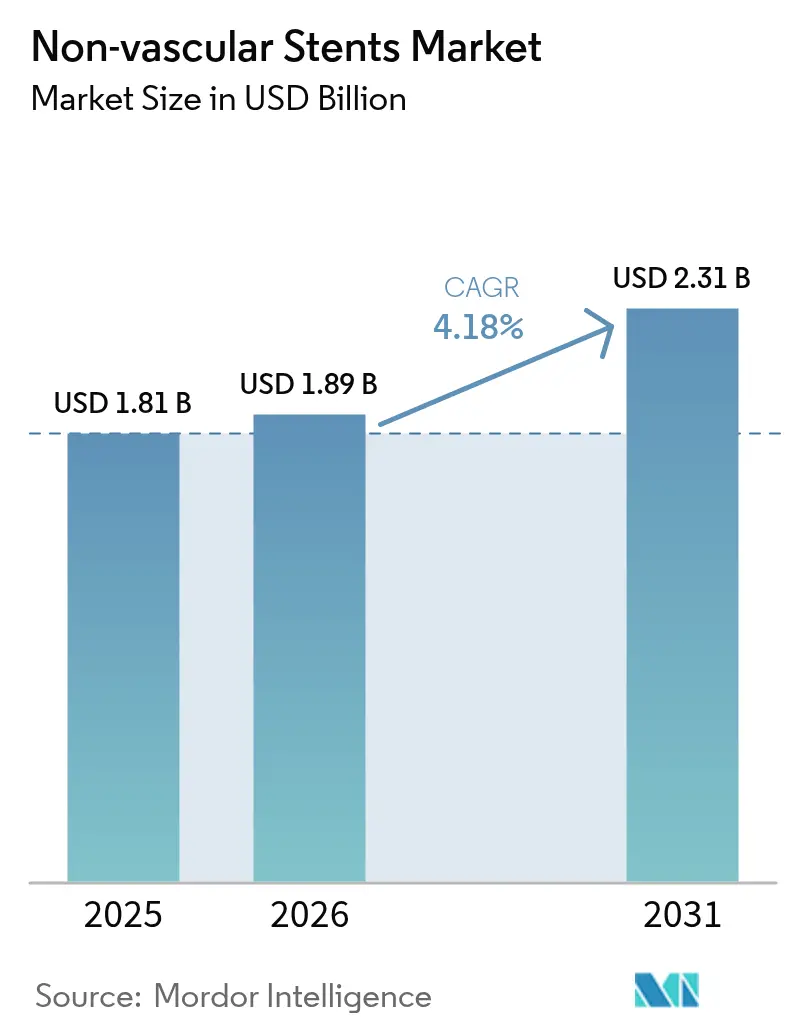
| Tamanho do Mercado (2026) | 1.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.31 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Stents Não Vasculares por Mordor Intelligence
O tamanho do mercado de stents não vasculares foi avaliado em USD 1,81 bilhão em 2025 e estima-se que cresça de USD 1,89 bilhão em 2026 para atingir USD 2,31 bilhões até 2031, a um CAGR de 4,18% durante o período de previsão (2026-2031). O ritmo de crescimento moderado reflete um segmento em maturação no qual avanços em ciência dos materiais, especialmente polímeros biorreabsorvíveis e impressão 3D personalizada para pacientes, complementam os designs metálicos consolidados para atender a diversas demandas clínicas. Os fabricantes estão absorvendo aumentos de até 20% nos custos de insumos de ligas especiais, mas a resiliência da demanda a longo prazo está ancorada em uma população global que envelhece rapidamente, em uma mudança clínica mais ampla em direção a procedimentos minimamente invasivos e em programas regulatórios que encurtam o tempo de chegada ao mercado para dispositivos inovadores. A diferenciação competitiva centra-se em novos revestimentos que reduzem a reestenose, sistemas de implantação guiados por software que aumentam a precisão dos procedimentos e um alinhamento mais estreito entre o ciclo de vida do dispositivo e os mandatos de sustentabilidade. As indicações pulmonares, biliares e traqueais ilustram como os volumes de procedimentos continuam a migrar da cirurgia aberta para as vias endoscópica e broncoscópica, reforçando a disposição de pagar por plataformas avançadas de stents.
Principais Conclusões do Relatório
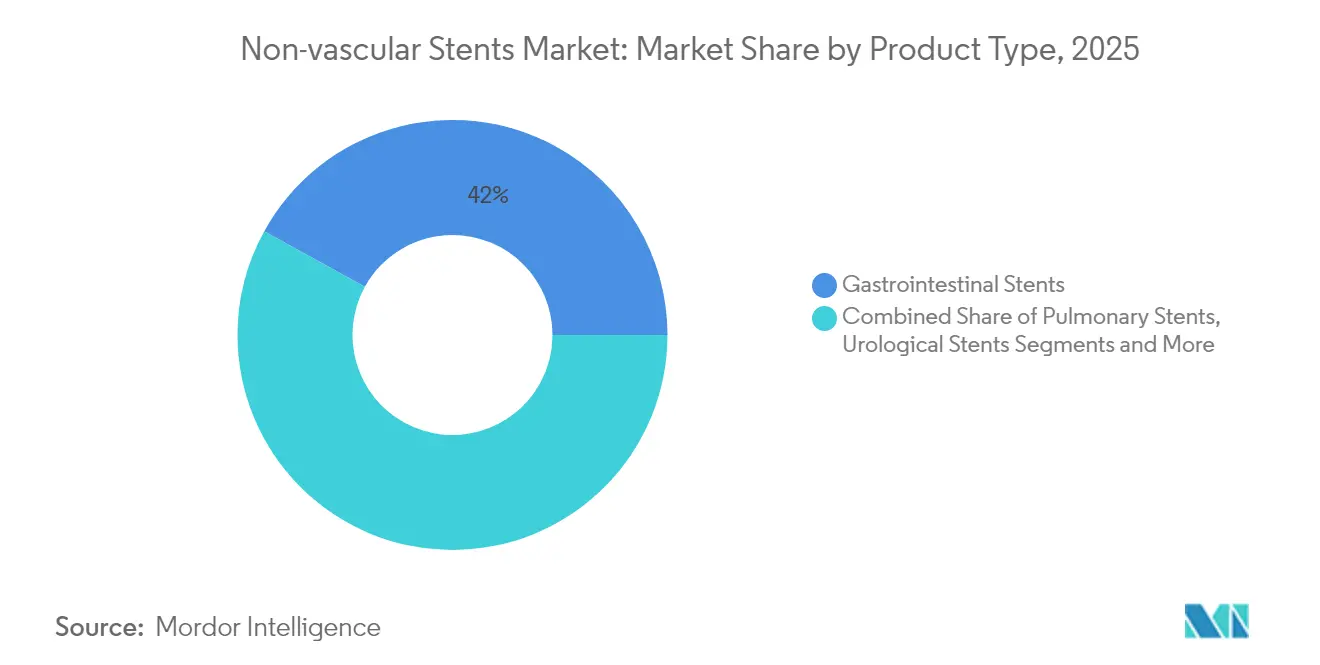
- Por tipo de produto, os dispositivos gastrointestinais lideraram com 41,98% da participação do mercado de stents não vasculares em 2025, enquanto os stents pulmonares estão projetados para registrar o CAGR mais rápido de 7,41% até 2031.
- Por material, os dispositivos metálicos detinham 61,10% do tamanho do mercado de stents não vasculares em 2025; as variantes biorreabsorvíveis e revestidas com liberação de fármacos estão avançando a um CAGR de 8,63%.
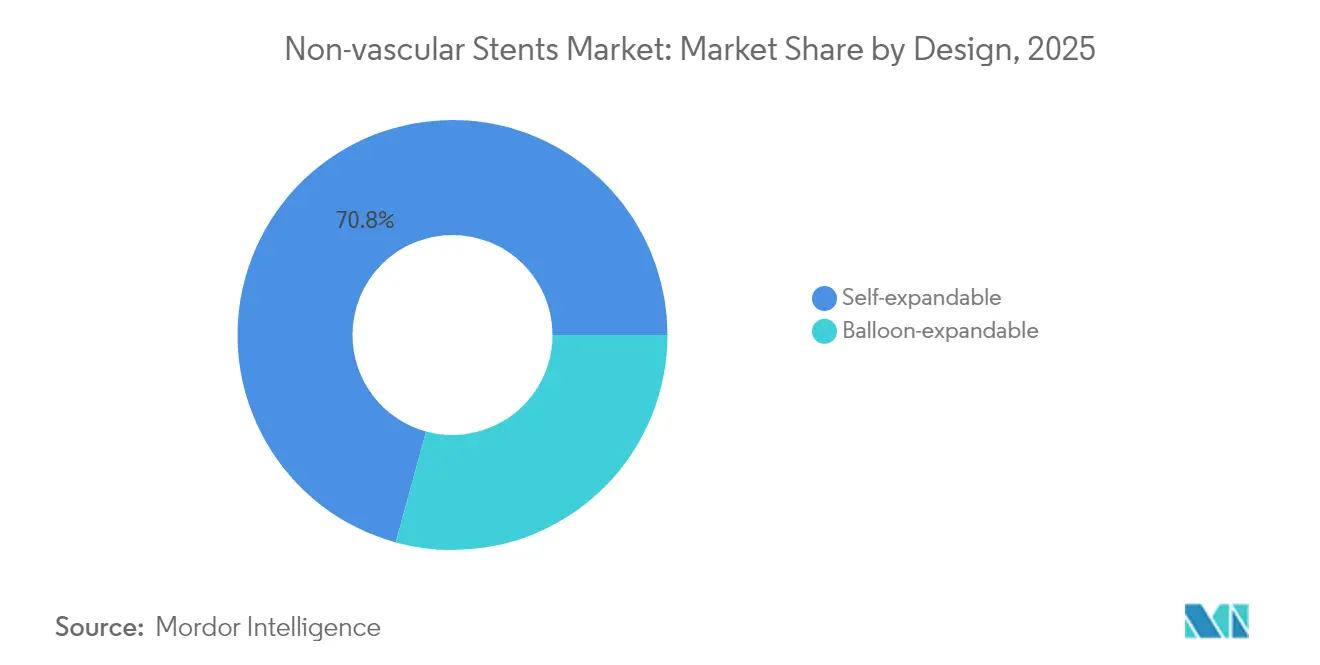
- Por design, os formatos autoexpansíveis comandavam 70,75% da participação do mercado de stents não vasculares em 2025 e estão registrando um CAGR de 6,32% até 2031.
- Por usuário final, os hospitais responderam por 64,70% do tamanho do mercado de stents não vasculares em 2025, enquanto os centros cirúrgicos ambulatoriais estão crescendo a um CAGR de 6,56%.
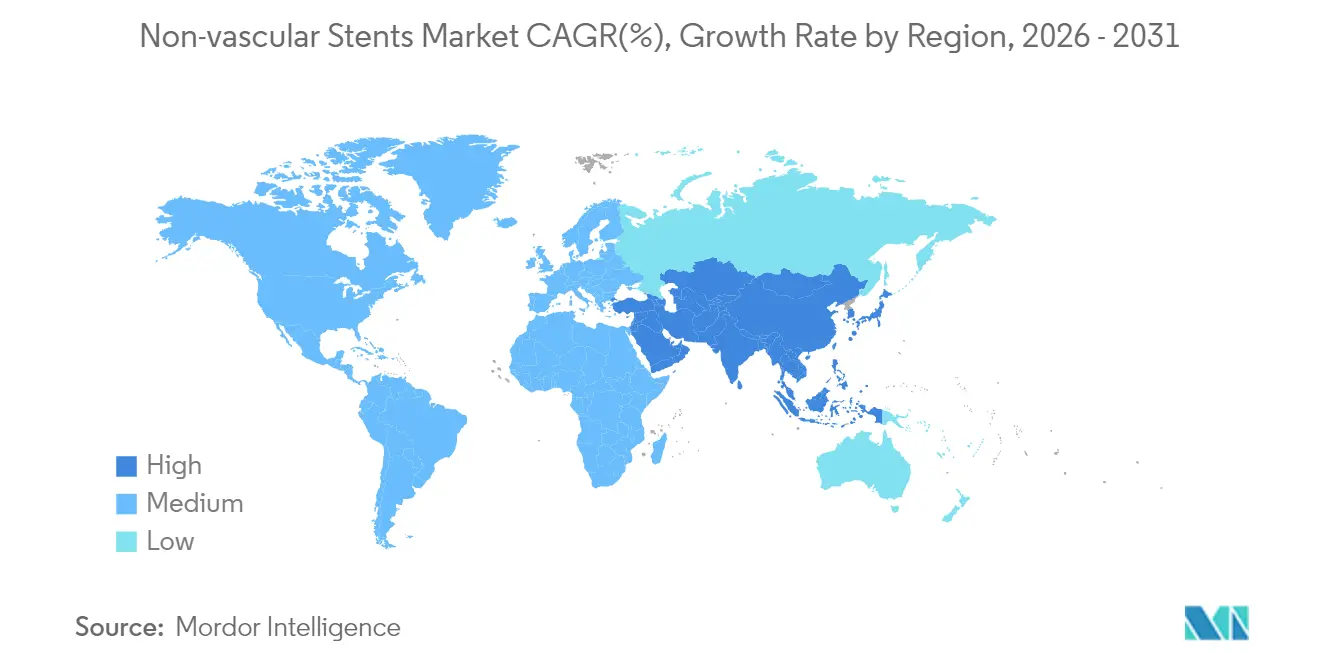
- Por geografia, a América do Norte capturou 36,10% da participação de receita em 2025, mas a Ásia-Pacífico está liderando o campo com um CAGR de 7,52% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da População Idosa e Prevalência de Doenças Crônicas | +1.2% | Global, com maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Avanços Tecnológicos em Materiais e Revestimentos | +0.8% | Global, liderado pelos polos de inovação da América do Norte e APAC | Médio prazo (2-4 anos) |
| Demanda Crescente por Procedimentos Minimamente Invasivos | +0.7% | Global, acelerado em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Stents Personalizados por Impressão 3D Ganham Tração Clínica | +0.4% | Adoção inicial na América do Norte e Europa | Médio prazo (2-4 anos) |
| Vias Regulatórias Aceleradas | +0.3% | Principalmente América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Vantagens Associadas a Stents de Polímero Biodegradável | +0.5% | Global, com foco no mercado premium | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da População Idosa e Prevalência de Doenças Crônicas
O envelhecimento populacional se cruza com maiores incidências de distúrbios gastrointestinais, pulmonares e urológicos, elevando os volumes de procedimentos em todas as classes terapêuticas dentro do mercado de stents não vasculares.[1]Yongduo Yu, "Carga global de íleo paralítico e obstrução intestinal em adultos com 65 anos ou mais," BMC Gastroenterology, biomedcentral.com As previsões até 2040 mostram que os cânceres colorretal, pancreático e hepático permanecem em trajetória ascendente, criando necessidades de intervenção em múltiplos órgãos entre coortes de idosos, cuja fragilidade tecidual e comorbidades exigem stents com melhor conformabilidade e perfis inflamatórios reduzidos. O crescimento, portanto, reflete não apenas o aumento absoluto do número de casos, mas também a repetição de procedimentos à medida que os pacientes vivem mais tempo com condições crônicas.
Avanços Tecnológicos em Materiais e Revestimentos
As ligas de molibdênio-rênio de próxima geração combinam alta resistência à fadiga com biocompatibilidade, desbloqueando nova liberdade de design além do nitinol convencional. As técnicas de micropatterning a laser podem suprimir a proliferação de músculo liso em 75% enquanto potencializam a endotelização em duas vezes. Plataformas funcionalizadas com colágeno sem fármacos também encurtam os tempos de cicatrização sem depender de agentes antiproliferativos.[2]Haoshuang Wu, "Um stent cardiovascular sem fármacos funcionalizado com colágeno personalizado apoia a cicatrização in situ de tecidos vasculares," Nature Communications, nature.com Coletivamente, essas inovações estão ampliando os grupos de pacientes endereçáveis ao reduzir os riscos de reestenose e as preocupações com alergia a metais.
Demanda Crescente por Procedimentos Minimamente Invasivos
O stenting do seio venoso para hipertensão intracraniana idiopática apresenta risco de complicações inferior a 1% e proporciona alívio dos sintomas em menos de 3 meses, exemplificando a mudança procedimental em direção a soluções de baixo trauma. Os stents metálicos de aposição luminal aprimorados por eletrocautério alcançam 94,8% de sucesso técnico e 100% de sucesso clínico na drenagem da vesícula biliar em pacientes cirúrgicos de alto risco, substituindo a colecistectomia aberta em populações frágeis. Esses resultados ressaltam a preferência de pagadores e prestadores por vias de alta hospitalar no mesmo dia que comprimem os custos de internação.
Stents Personalizados por Impressão 3D
A aprovação da FDA para stents orais individualizados e a produção de mais de 600 implantes de vias aéreas por meio de fluxos de trabalho de design orientados por IA demonstram como a manufatura aditiva personaliza a geometria do lúmen para cada paciente. Modelos validados de elementos finitos agora preveem o comportamento de stents expansíveis por balão sob carregamento específico do paciente, refinando a precisão do dimensionamento e limitando os riscos de superexpansão. Os hospitais estão explorando fazendas de impressão 3D internas para fabricar dispositivos ureterais biodegradáveis que se degradam 11% em três semanas, apontando para um futuro de produção just-in-time e logística simplificada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complicações: Migração, Oclusão e Infecção | -0.6% | Global, maior impacto em mercados emergentes | Curto prazo (≤ 2 anos) |
| Disponibilidade de Terapias Alternativas | -0.4% | Mercados desenvolvidos com saúde avançada | Médio prazo (2-4 anos) |
| Risco na Cadeia de Suprimentos para Ligas de Ni-Ti e Metais Raros | -0.3% | Global, concentrado em polos de manufatura | Curto prazo (≤ 2 anos) |
| Pressão de Sustentabilidade sobre Dispositivos de Uso Único | -0.2% | Foco regulatório na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complicações: Migração, Oclusão e Infecção
A migração de stent biliar ocorre em 8,4% dos pacientes tratados e frequentemente desencadeia colangite ou obstrução que requerem retirada urgente, adicionando custo e carga clínica. O deslocamento intracardíaco raro de dispositivos ureterais ilustra o espectro de gravidade, com extração endovascular e cuidados multidisciplinares aumentando o uso de recursos hospitalares. Apesar dos designs de ancoragem aprimorados, a ansiedade com complicações pesa na tomada de decisão dos clínicos, especialmente em regiões que carecem de ferramentas avançadas de recuperação.
Disponibilidade de Terapias Alternativas
Os balões revestidos com fármacos agora tratam a reestenose intrastent sem deixar scaffolds permanentes; a literatura de 2025 confirma patência luminal duradoura e 96,7% de sucesso procedimental, desafiando assim a repetição do stenting em intervenções coronárias. A gastroenterostomia guiada por ecoendoscopia oferece taxas de reintervenção superiores em comparação com stents metálicos para obstrução da saída gástrica, direcionando os gastroenterologistas para a anastomose em vez do stenting em malignidades complexas. À medida que os clínicos ganham confiança nessas modalidades, a participação procedimental dos stents não vasculares pode se estabilizar em indicações selecionadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dominância Gastrointestinal Enfrenta Desafio PulmonarAs plataformas gastrointestinais geraram 41,98% do mercado de stents não vasculares em 2025, com base na força dos protocolos consolidados para procedimentos esofágicos, biliares e colorretais. Os hospitais implantam designs metálicos autoexpansíveis para tratar obstrução maligna, onde a descompressão paliativa pode evitar cirurgia de emergência e preservar a qualidade de vida. O sucesso técnico supera consistentemente 90%, enquanto os dispositivos totalmente cobertos estão sendo introduzidos em estenoses esofágicas benignas, ampliando o escopo de aplicação. Os stents pulmonares, embora com uma base menor, estão se expandindo 7,41% ao ano à medida que a pneumologia intervencionista ganha aceitação tanto para obstrução maligna das vias aéreas quanto para traqueobronciomalácia benigna.
As diretrizes clínicas agora posicionam os tubos de silicone e de silicone-metal híbrido como primeira linha para lesões centrais, mas as alternativas biodegradáveis de polidioxanona alcançaram 89,7% de eficácia em coortes adultas após dois meses, facilitando a remoção posterior. As unidades traqueobronquiais personalizadas produzidas por meio de modelagem 3D habilitada por IA comprimem ainda mais os prazos de entrega em comparação com a moldagem manual trabalhosa. Em paralelo, os dispositivos urológicos continuam a capturar a atenção dos médicos graças a fios de extração que reduzem as pontuações de dor na remoção de 5,23 para 0,86 e reduzem o tempo de permanência para 16 dias, economizando aos pacientes USD 146 em custos de acompanhamento. Os stents de oncologia oral representam outro nicho de alto valor, protegendo o tecido circundante durante a radioterapia e ressaltando como a manufatura aditiva desbloqueia casos de uso personalizados de baixo volume.


Por Tipo de Material:
Supremacia Metálica Desafiada pela Inovação BiodegradávelAs construções metálicas, principalmente de nitinol, contribuíram com 61,10% da receita de 2025, beneficiando-se de décadas de familiaridade clínica, alta força radial e resistência ao dobramento. A turbulência na cadeia de suprimentos, no entanto, elevou os custos de ligas em 20%, impulsionando tanto a diversificação quanto o renovado interesse em biorreabsorvíveis de ferro e magnésio. Os scaffolds de magnésio de segunda geração, como o AMS-2.1, restauram a resistência vascular, mas completam a degradação em 720 dias, atendendo aos apelos dos clínicos por suporte temporário que evite o aprisionamento permanente. Os scaffolds de ferro ainda corroem muito lentamente, embora a texturização de superfície e o acoplamento galvânico mostrem promessas iniciais.
Os designs à base de polímero aceleram a degradação, mas frequentemente dependem de estruturas metálicas para resistência; os modelos híbridos, portanto, combinam mangas de poli-l-lactídeo ou polidioxanona com estruturas finas de nitinol. As camadas de liberação de fármacos usando sirolimus ou paclitaxel reduzem ainda mais a hiperplasia neointimal, sustentando um crescimento de 8,63% para sistemas revestidos. Os mandatos de sustentabilidade também estão moldando a P&D, com empresas testando bainhas de entrega à base de celulose e materiais de bandeja recicláveis para se alinhar com as regras de embalagem da UE vigentes em 2026.
Por Design:
Dominância Autoexpansível Reflete Preferência ClínicaOs formatos autoexpansíveis capturaram 70,75% da participação do mercado de stents não vasculares em 2025 porque se adaptam às mudanças anatômicas, toleram a compressão e simplificam o dimensionamento em ductos tortuosos. Os resultados de cinco anos do estudo carotídeo MER ilustram a durabilidade das construções de nitinol trançado, que registraram apenas 7% de reestenose no acompanhamento. Para casos gastrointestinais, a força radial deve equilibrar a patência luminal com a superexpansão tecidual; os designs trançados oferecem uma curva de força suave que limita o risco de perfuração. Os dispositivos expansíveis por balão mantêm relevância onde diâmetros precisos e expansão simétrica são críticos, especialmente em estenoses cólicas calcificadas. Novos algoritmos de dimensionamento digital simulam a expansão em relação a modelos de TC em tempo real, reduzindo as complicações de superdimensionamento. Os polímeros de memória de forma emergentes podem unir os dois paradigmas ao oferecer autoexpansão com diâmetros finais programáveis.
Por Usuário Final:
Dominância Hospitalar Enfrenta Migração para AmbulatórioOs hospitais retiveram 64,70% do tamanho do mercado de stents não vasculares em 2025, dada sua capacidade de gerenciar pacientes de alto risco e responder a emergências procedimentais. As salas de intervenção equipadas com fluoroscopia e equipes de anestesiologia permanecem essenciais para casos complexos de vias aéreas e biliares. No entanto, os centros cirúrgicos ambulatoriais estão registrando um CAGR de 6,56% à medida que os pagadores incentivam mudanças no local de atendimento que reduzem o custo total do episódio. A alta no mesmo dia após descompressão colorretal ou colocação de stent ureteral é cada vez mais rotineira quando os riscos de dor pós-operatória e sangramento são mínimos. Clínicas especializadas em doenças digestivas agora realizam trocas rotineiras de stents sob sedação consciente, liberando capacidade hospitalar para cuidados agudos. As iniciativas de paridade de reembolso nos Estados Unidos e no Japão continuam a impulsionar a penetração ambulatorial, desde que os benchmarks de segurança do paciente permaneçam sem comprometimento.
Análise Geográfica
Mercado de Stents Não Vasculares da América do Norte
A América do Norte consolidou 36,10% da receita em 2025, impulsionada pelas vias de cobertura do Medicare que garantem reembolso para dispositivos inovadores dentro de seis meses após a aprovação da FDA. A FDA já concedeu 1.041 designações de Dispositivo Inovador, das quais 128 chegaram ao mercado, acelerando a adoção doméstica de plataformas avançadas de polímero e assistidas por inteligência artificial. A migração para o ambiente ambulatorial é particularmente intensa, com departamentos hospitalares ambulatoriais integrando rapidamente stents com eletrocautério aprimorado para drenagem da vesícula biliar.
Mercado de Stents Não Vasculares da Ásia-Pacífico
A Ásia-Pacífico avança a um CAGR de 7,52%, o mais rápido do mundo, à medida que o envelhecimento demográfico se cruza com a expansão dos programas de seguro estatal. O Japão permanece o referencial tecnológico da região, importando sistemas de stents norte-americanos de alta precisão para casos complexos biliares e de vias aéreas, apesar dos ciclos conservadores de adoção por parte dos médicos. Os formuladores de políticas regionais também estão atraindo acordos de transferência de tecnologia que combinam propriedade intelectual ocidental com capacidade de produção em massa local, ajudando a compensar a exposição cambial e a volatilidade da cadeia de suprimentos. O financiamento de capital de risco recuou em 2024, mas dispositivos proprietários para vias aéreas impressos em 3D ainda obtiveram aprovações regulatórias, sinalizando o contínuo apetite dos investidores por indicações diferenciadas.
Mercado de Stents Não Vasculares da EMEA e América do Sul
A Europa representa uma influência estabilizadora, com a demanda ancorada em sistemas de cobertura universal e na adoção antecipada de diretrizes de sustentabilidade. Os regulamentos de embalagem com vigência a partir de 2026 obrigam os fabricantes de dispositivos a considerar a reciclagem ao fim da vida útil mesmo em ambientes estéreis, direcionando a P&D para bandejas mais leves e rastreabilidade habilitada por código QR. O Oriente Médio e África e a América do Sul, em conjunto, detêm uma participação menor, mas exibem crescente atividade de licitações para suítes de endoscopia modulares que suportam a implantação rápida de programas de stents em hospitais terciários.

Panorama regulatório
Os stents não vasculares são regulamentados como dispositivos médicos implantáveis, com complexidade adicional quando a eluição de fármacos ou revestimentos biológicos criam características de produto combinado. Nos Estados Unidos, a FDA atribui a supervisão de produtos combinados com base no modo de ação principal (PMOA), com a análise conduzida pelo CDRH ou pelo CDER, conforme aplicável. Os prazos de análise e as expectativas de evidência também são moldados por normas de consenso reconhecidas e pela orientação de rotulagem/testes, e o contexto do relatório observa que as vias de Dispositivo Inovador da FDA continuam a ser utilizadas pelos desenvolvedores de stents como aceleradores de acesso, citando 1.041 designações de Dispositivo Inovador concedidas até o momento.
Na Europa, a estrutura do EU MDR 2017/745 e as orientações associadas (incluindo o Artigo 117 do MDR e os requisitos de Parecer de Organismo Notificado quando um componente do dispositivo é parte integrante de um medicamento) afetam os prazos e a documentação, particularmente para desenhos revestidos ou de dispositivo-fármaco. As obrigações de sustentabilidade e relacionadas à embalagem que entram em vigor a partir de 2026, conforme referenciado no contexto do relatório para as regras de embalagem da UE, estão levando os fabricantes a incorporar considerações de fim de vida e rastreabilidade no design de embalagens estéreis e na documentação técnica, juntamente com os requisitos essenciais de segurança do implante.
Análise da cadeia de valor
A cadeia de valor vai desde matérias-primas especializadas (notadamente nitinol e outras ligas de alto desempenho, além de polímeros usados em desenhos revestidos, biodegradáveis ou com liberação de fármacos) até o processamento de componentes de precisão e a fabricação de dispositivos, seguidos de esterilização e embalagem. A distribuição segue por meio de vendas diretas e canais de compra hospitalar ou clínica. As etapas a montante incluem fusão de ligas e processamento secundário, produção de tubos ou fios, corte a laser ou trançagem, eletropolimento e integração de membranas, revestimentos ou camadas de fármacos para produtos do tipo combinado, seguidas de montagem em sala limpa com sistemas de liberação.
As restrições de prazo de entrega e qualificação tendem a se concentrar em torno da capacidade limitada de nitinol e do processamento secundário, e em torno da capacidade especializada de revestimento em sala limpa para stents de combinação dispositivo-fármaco. Fornecedores e CMOs com processos validados e sistemas de qualidade (incluindo operações alinhadas à ISO 13485) funcionam como parceiros estratégicos, enquanto os fabricantes qualificam cada vez mais fontes alternativas e adicionam capacidades internas para reduzir a exposição à volatilidade das ligas e apoiar um desempenho consistente em indicações não vasculares de alta precisão.
Cenário Competitivo
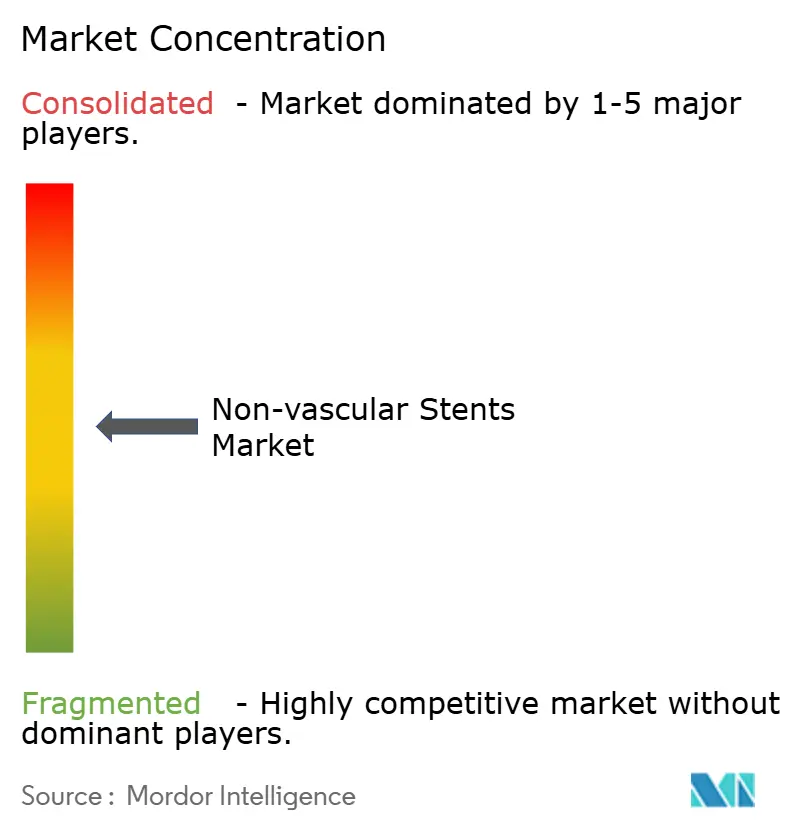
A estrutura do setor permanece moderadamente fragmentada, pois nenhum fornecedor controla mais de um terço do mercado de stents não vasculares. A aquisição de USD 1,26 bilhão da Silk Road Medical pela Boston Scientific ampliou seu portfólio carotídeo e demonstra como as empresas incumbentes absorvem inovadores de nicho para ampliar o alcance clínico. A aquisição planejada pela Teleflex da unidade de Intervenção Vascular da BIOTRONIK por €760 milhões traz balões revestidos com fármacos e produtos periféricos autoexpansíveis internamente, ilustrando uma tendência de convergência de portfólio entre especialidades vasculares e não vasculares. A Medtronic fez parceria com a Contego Medical para o Neuroguard, a fim de aprofundar as capacidades de neuroproteção e mitigar o risco de acidente vascular cerebral durante a implantação carotídea. A resiliência da cadeia de suprimentos agora ocupa um lugar de destaque ao lado da inovação como imperativo estratégico, com as multinacionais centralizando a aquisição de ligas e qualificando fontes secundárias na Índia e no Vietnã para amortecer as perturbações geopolíticas.
As startups estão conquistando espaços em branco nos nichos personalizados e biodegradáveis. A VisionAir já projetou mais de 600 unidades de vias aéreas personalizadas por meio de modelagem de IA baseada em nuvem, enquanto o stent oral aprovado pela FDA da Kallisio ressalta a oportunidade em adjuvantes de oncologia radioterápica. Os investidores continuam a recompensar os fabricantes de dispositivos que combinam inovação em materiais com ferramentas de planejamento digital capazes de encurtar os tempos de sala cirúrgica e aumentar o sucesso na primeira tentativa, reduzindo assim o custo total do episódio.
Líderes do Setor de Stents Não Vasculares
Medtronic
Becton, Dickinson and Company
Boston Scientific Corporation
CONMED Corporation
Cook Medical
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Stents Não Vasculares
- Beckton Dickinson
- Boston Scientific
- Conmed
- Cook Group
- ELLA-CS s.r.o.
- Glaukos
- Hobbs Medical
- Medtronic
- Micro-tech
- W. L. Gore & Associates
- Taewoong Medical
- Olympus
- Abbott Laboratories
- Medi-Globe (EndoFlex GmbH)
- Stryker
- Merit Medical Systems
- Coloplast
- Changzhou Intl. Trade & Enterprises Cooperative Co., Ltd(CITEC)

Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram em indicações não vasculares onde a migração, a oclusão e a infecção continuam sendo barreiras persistentes, e onde intervenções repetidas aumentam o custo total do episódio. Plataformas bioabsorvíveis e revestidas visam reduzir a carga de remoção e o recrescimento de tecido, alinhando-se ao contexto do relatório de que as variantes revestidas estão avançando mais rapidamente do que o mercado geral e que a migração biliar pode chegar a 8,4% nos pacientes tratados. Isso sustenta a demanda por ancoragem aprimorada, engenharia de superfície e precisão de implantação.
O pipeline também aponta para oportunidades na interseção entre liberação de fármacos e terapia minimamente invasiva, especialmente em aplicações de vias aéreas e drenagem, onde a patência duradoura compete com abordagens alternativas. O conjunto de evidências citado inclui atividade recente de Dispositivo Inovador da FDA, como a Designação de Dispositivo Inovador da Solaris Endovascular (maio de 2026) para um stent revestido eluidor de fármaco em estenose de fluxo de saída de hemodiálise, e o início pela Airiver Medical de um estudo pivotal nos EUA (março de 2026) para um balão revestido com paclitaxel em estenose de via aérea central. Juntos, esses desenvolvimentos sustentam a transferência contínua de inovação da liberação de fármacos vascular para mercados adjacentes de doenças luminais. Desenhos fabricados por manufatura aditiva e específicos para o paciente, referenciados no contexto do relatório, incluindo a produção de mais de 600 implantes de vias aéreas por meio de fluxos de trabalho orientados por IA, também sustentam a comercialização para geometrias personalizadas de vias aéreas e geometrias nichadas de GI ou urologia, onde os catálogos padrão apresentam desempenho inferior.
Recent Industry Developments in Mercado de Stents Não Vasculares
- Maio de 2026: A Artivion concluiu a aquisição da Endospan Ltd. por um preço de compra líquido inicial de USD 135 milhões, incorporando o NEXUS Aortic Arch System ao portfólio da Artivion. O negócio coloca uma plataforma complexa de stent-enxerto sob um guarda-chuva estratégico e comercial maior, apoiando um financiamento mais amplo e escala operacional para programas avançados de implantes endovasculares.
- Fevereiro de 2025: A Teleflex concordou em adquirir o negócio de Intervenção Vascular da BIOTRONIK por aproximadamente EUR 760 milhões para aprofundar seu portfólio intervencionista. A transação destaca a convergência contínua de portfólios entre plataformas intervencionistas e reforça a pressão competitiva sobre categorias de implantes adjacentes por meio de ofertas mais amplas em pacote e alcance de canais.
- Julho de 2024: A VisionAir Solutions ultrapassou 600 stents de vias aéreas personalizados por paciente produzidos por meio de sua plataforma AI VisionAir 3-D. Esse marco reforça a crescente prontidão operacional para stents não vasculares personalizados e adaptados ao paciente, encurtando os ciclos de design a implante para anatomias de vias aéreas complexas, onde os tamanhos padrão são menos eficazes.


Mercado de Stents Não Vasculares Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada por stents não vasculares que são colocados em passagens corporais que não são vasos sanguíneos para restaurar ou manter o fluxo, tipicamente em gastroenterologia, urologia e cuidados respiratórios, em todas as principais regiões.
Exclusões de escopo: stents vasculares, balões de dilatação, tampões de reparo de trauma e cateteres de drenagem reutilizáveis não são contabilizados neste dimensionamento de mercado.
Visão geral da segmentação
- Por Tipo de Produto
- Stents Gastrointestinais
- Stents Pulmonares (de Vias Aéreas)
- Stents Urológicos
- Outros
- Por Tipo de Material
- Metálico
- Não Metálico
- Biodegradável / Revestido com Liberação de Fármacos
- Por Design
- Autoexpansível
- Expansível por Balão
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas Especializadas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer a base factual do modelo e ancorar movimentos realistas de demanda e preços. Contamos com fontes públicas como bancos de dados de dispositivos da FDA dos EUA e comunicações de segurança, arquivos de reembolso dos Centers for Medicare and Medicaid Services (CMS) e estatísticas comerciais da US International Trade Commission (USITC) para entender os sinais da categoria e a movimentação transfronteiriça.
Para manter o contexto médico consistente, verificamos os sinais de demanda clínica usando fontes como a National Library of Medicine (PubMed) para tendências de procedimentos e diretrizes, e a Organização Mundial da Saúde (OMS) para indicadores mais amplos de carga de doença. Relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa respeitável foram usados para esclarecer mudanças no mix de produtos e ênfase geográfica. Também utilizamos uma assinatura paga para dados financeiros de empresas e um banco de dados de patentes seletivamente para preencher lacunas em torno de pipelines e do momento de comercialização. Esta lista é apenas ilustrativa, e muitas outras fontes públicas também foram revisadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com fabricantes, distribuidores, equipes de compras hospitalares e clínicos que utilizam rotineiramente stents não vasculares. Como se trata de um mercado global, as respostas dos entrevistados foram verificadas nas Américas, EMEA e APAC para evitar presumir padrões de utilização, comportamento de licitação ou movimentos de preço médio de venda a partir de uma única geografia.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 37% | Diretores executivos: 18% | APAC: 42% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 35% |
| Pequenos participantes: 18% | Gerentes: 47% | Américas: 23% |
Dimensionamento e previsão de mercado
O tamanho do mercado foi primeiramente reconstruído usando uma abordagem top-down, na qual os volumes de procedimentos e os grupos de pacientes tratados foram convertidos em demanda de stents usando premissas realistas de adoção e substituição, e depois traduzidos em valor usando preços médios de venda por principal uso clínico. Os totais foram então corroborados com aproximações bottom-up seletivas, como ASP amostrado multiplicado por volumes unitários estimados a partir de verificações de canal e discussões com fornecedores, o que nos ajudou a ajustar valores discrepantes sem forçar uma construção totalmente bottom-up.
As principais entradas do modelo incluíram volumes de procedimentos minimamente invasivos para gestão de obstrução biliar e esofágica, atividade de gestão de obstrução ureteral e cálculos, uso de stents em vias aéreas em estenoses malignas e benignas, a participação de tipos de implantação autoexpansíveis versus outros, e padrões de movimento de preços vinculados a escolhas de materiais e ciclos de compra hospitalar. Onde os dados unitários eram escassos em países menores, as lacunas foram tratadas por meio de proporcionalização regional usando indicadores comparáveis de capacidade de saúde, e depois reverificadas com feedback de entrevistas locais.
Para a previsão, foi utilizada análise de cenários, pois a adoção e os preços podem mudar com o reembolso, alterações nas diretrizes e novos lançamentos de produtos. As premissas de crescimento do caso base foram alinhadas às expectativas de especialistas sobre o crescimento de procedimentos, a mudança de mix em direção a stents metálicos revestidos em indicações-chave, e a erosão medida de ASP em contas hospitalares maduras.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações para que um único fluxo de dados não determinasse o número final. Comparamos a tendência de valor modelada com sinais independentes, incluindo a direção do crescimento de procedimentos, atualizações de reembolso, padrões de movimentação comercial e o ritmo esperado de mudança de mix entre os usos em GI, urologia e pneumologia.
Quando surgiram grandes variações, as premissas foram testadas novamente e, se necessário, os especialistas foram recontatados para confirmar o que mudou nas práticas de compra ou clínicas. Antes da aprovação final, o trabalho é revisado em etapas por outros analistas quanto à lógica, aritmética e consistência entre os anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, seguidas de uma revisão final pré-entrega para que os clientes recebam a visão mais recente.
Tamanho do mercado de stents não vasculares da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para stents não vasculares podem parecer muito distantes mesmo quando se referem à mesma categoria geral de dispositivos. As diferenças geralmente vêm do que é incluído no escopo do produto, de como a demanda baseada em procedimentos é convertida em unidades e preço, e do ano exato e do momento cambial usado para normalização.
A principal diferença vem de contar dispositivos de drenagem e dilatação adjacentes como stents, enquanto a Mordor Intelligence conta apenas stents não vasculares recém-fabricados vendidos como dispositivos implantáveis de suporte luminal, deixando de fora cateteres de drenagem reutilizáveis, balões de dilatação, tampões de reparo de trauma e todos os stents vasculares.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,81 bilhão de USD (2025) | |
| Consultoria Global A | 1,71 bilhão de USD (2024) | Utiliza um ano-base e uma janela de previsão diferentes, e pode aplicar médias mais amplas de uso final e preços que suavizam as mudanças de ASP e mix em nível de categoria entre stents de GI, urologia e vias aéreas. |
| Editora do Setor B | 1,50 bilhão de USD (2026) | Parte de um ano posterior e pode alterar o total ao usar uma visão de crescimento de horizonte mais longo e um momento de adoção diferente para tipos de stents mais novos, o que muda a conversão de unidades e a progressão de preços. |
Na prática, a maior parte da dispersão é explicada por filtros de escopo, seleção do ano-base e por como a demanda unitária é vinculada à atividade real de procedimentos e aos preços alcançáveis. Ao manter as etapas rastreáveis até sinais de procedimentos e verificações de entrevistas, a estimativa final permanece equilibrada e mais fácil de reproduzir ano após ano para o planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de stents não vasculares?
O mercado gerou USD 1,89 bilhão em 2026 e está previsto para atingir USD 2,31 bilhões até 2031.
Qual segmento de produto lidera atualmente?
Os dispositivos gastrointestinais detêm 41,98% da receita de 2025, refletindo seu uso consolidado em procedimentos esofágicos, biliares e colorretais.
Quais tendências de materiais estão moldando o crescimento futuro?
O nitinol metálico permanece dominante, mas os híbridos biorreabsorvíveis de ferro, magnésio e polímero estão crescendo a 8,63% à medida que os clínicos buscam scaffolds temporários.
Com que velocidade a Ásia-Pacífico está se expandindo?
A região está projetada para crescer a um CAGR de 7,52% até 2031, tornando-a a geografia de crescimento mais rápido.
Por que os centros cirúrgicos ambulatoriais estão ganhando participação?
Os procedimentos de stent permitem cada vez mais a alta no mesmo dia, alinhando-se com os esforços dos pagadores para reduzir custos e a preferência dos pacientes pelo atendimento ambulatorial.
Quais complicações ainda restringem a adoção?
Migração, oclusão e infecção permanecem riscos-chave, com migração biliar relatada em 8,4% dos casos e necessitando de intervenções adicionais.
Página atualizada pela última vez em:



