
Tamanho e Participação do Mercado de Poliestireno Expandido (EPS) dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 387.75 quilotoneladas |
| Volume do Mercado (2026) | 397.13 quilotoneladas |
| Volume do Mercado (2031) | 447.57 quilotoneladas |
| Taxa de crescimento (2026 - 2031) | 2.42 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Poliestireno Expandido (EPS) dos Estados Unidos por Mordor Intelligence
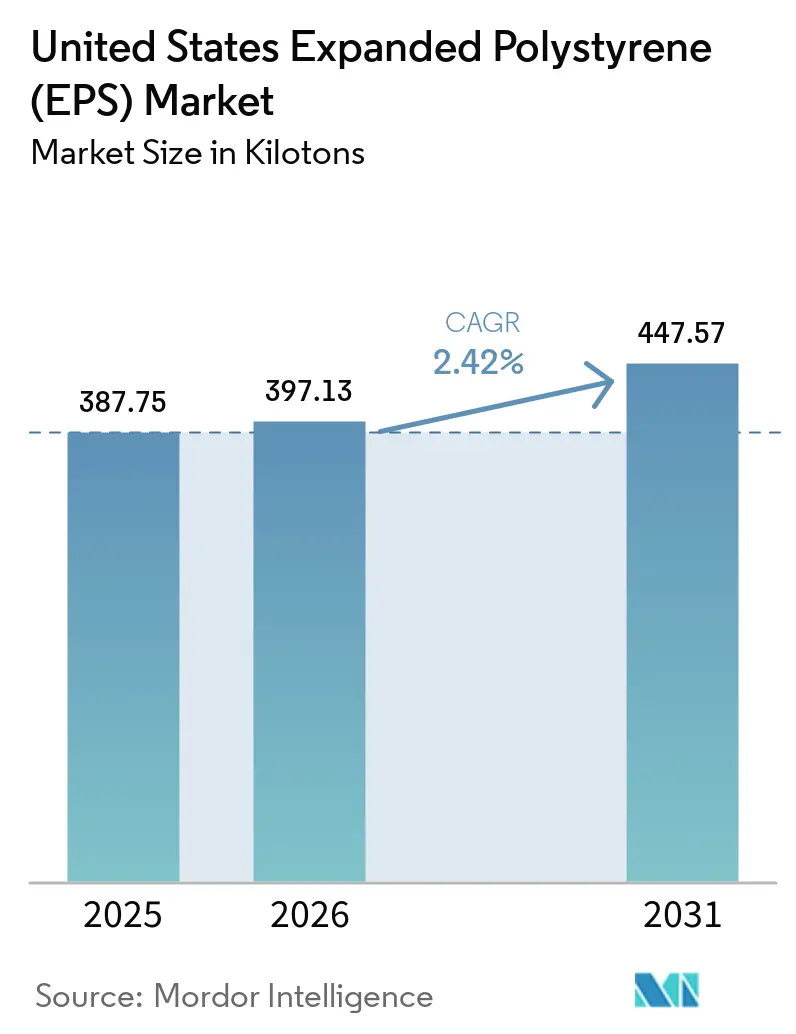
O tamanho do Mercado de Poliestireno Expandido dos Estados Unidos está projetado em 387,75 quilotoneladas em 2025, 397,13 quilotoneladas em 2026, e deverá atingir 447,57 quilotoneladas até 2031, crescendo a um CAGR de 2,42% de 2026 a 2031. Mandatos federais de eficiência energética que incorporam espuma rígida em paredes e telhados, o crescimento contínuo do geoespuma para obras civis e o aumento das exigências logísticas de cadeia de frio sustentam ganhos constantes de volume, mesmo com proibições estaduais de utensílios alimentares descartáveis removendo grandes blocos de demanda de embalagens. A rápida expansão de fábricas de semicondutores e centros de dados está elevando o consumo de geoespuma abaixo de lajes, enquanto um crédito fiscal federal de 30% para isolamento fomenta a atividade de retrofit em cerca de 80 milhões de residências unifamiliares pré-2000 do país. Ao mesmo tempo, proibições de serviços de alimentação na Califórnia, Nova York, Washington, Oregon e Delaware eliminaram aproximadamente 25% dos volumes de EPS descartável desde 2022, obrigando os produtores a se voltarem para nichos de maior valor em construção e cadeia de frio. Os fornecedores de resina estão investindo USD 185 milhões em capacidade de conteúdo reciclado para atender aos mínimos futuros da Califórnia, sinalizando que as credenciais de circularidade moldarão as decisões de compra de moldadores e proprietários de marcas a jusante.
Principais Conclusões do Relatório
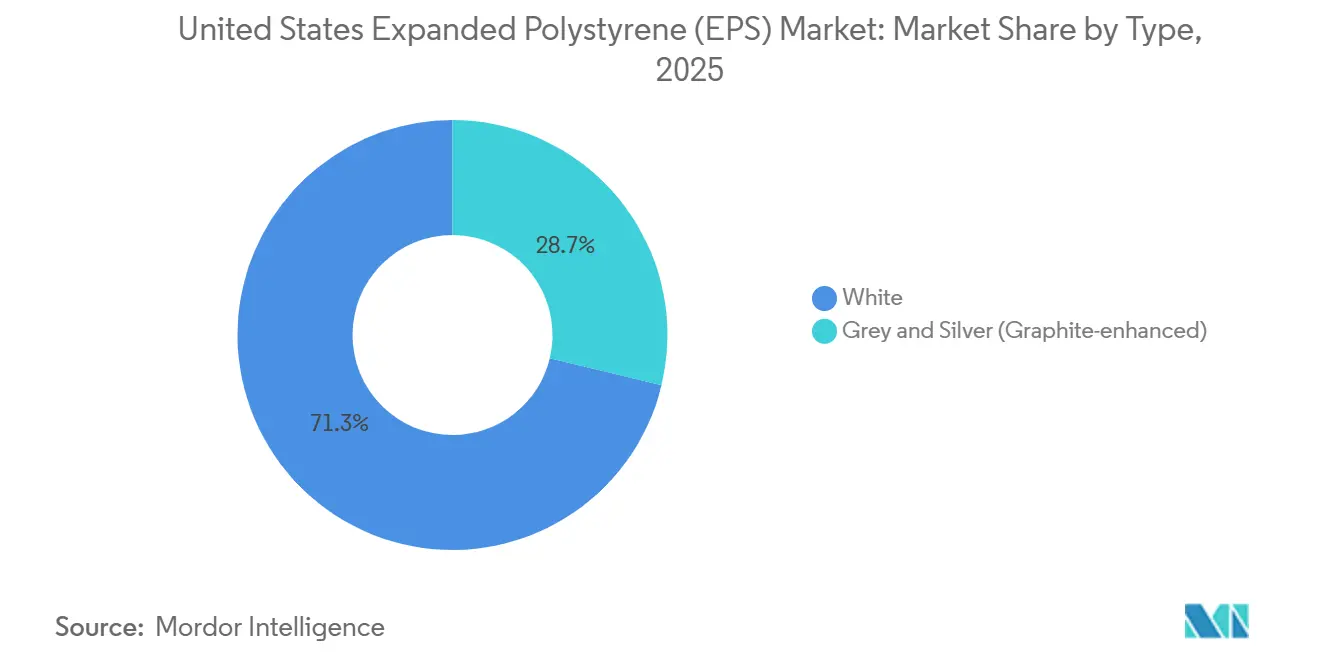
- Por tipo, os graus brancos representaram 71,25% da participação de mercado de poliestireno expansível em 2025, enquanto os graus com grafite avançam a um CAGR de 3,71% de 2026 a 2031.
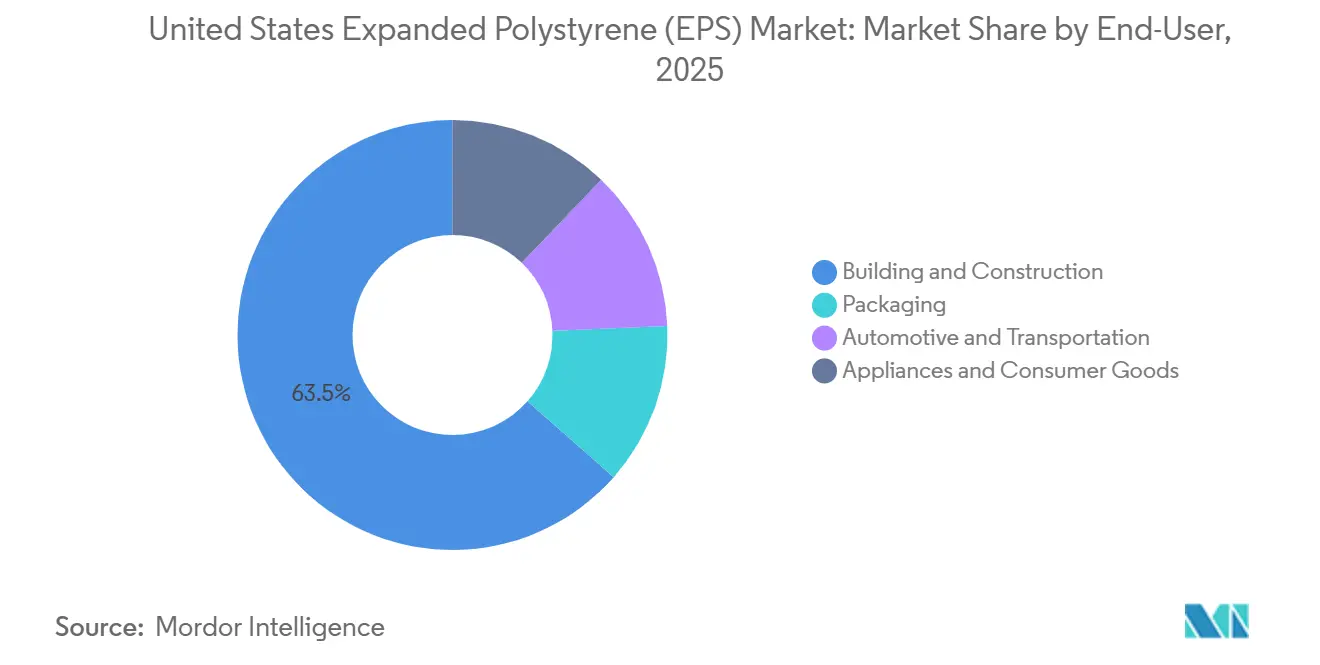
- Por usuário final, construção civil liderou com 63,50% de participação de receita em 2025, enquanto embalagens devem registrar o CAGR mais rápido de 3,18% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Poliestireno Expandido (EPS) dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom de isolamento liderado pela construção civil | +0.8% | Nacional, zonas climáticas 4-8 | Médio prazo (2-4 anos) |
| Expansão da cadeia de frio do comércio eletrônico | +0.6% | Clusters metropolitanos com polos farmacêuticos | Curto prazo (≤ 2 anos) |
| Códigos federais de eficiência energética | +0.5% | Estados do Nordeste e do Pacífico | Longo prazo (≥ 4 anos) |
| Geoespuma em obras civis resilientes ao clima | +0.3% | Costa do Golfo, Grandes Lagos | Médio prazo (2-4 anos) |
| Painéis habitacionais de EPS com grafite impressos em 3D | +0.2% | Projetos-piloto no Texas, Virgínia e Califórnia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Boom de Isolamento Liderado pela Construção Civil
Um crédito fiscal federal de 30% sobre isolamento, limitado a USD 1.200 por residência até 2032, acelerou os retrofits de sótãos, paredes e porões em todo o estoque habitacional pré-2000, desbloqueando novas tonelagens para o mercado de poliestireno expansível[1]. O Código Internacional de Conservação de Energia 2024 e a norma ASHRAE 90.1-2022 endureceram os limites do fator U para paredes com estrutura de aço, efetivamente exigindo camadas de isolamento contínuo onde o EPS oferece R-4 por polegada a custos instalados abaixo de USD 0,50 por pé de placa[2]. Embora os inícios de obras residenciais em 2025 tenham caído 6% em relação ao ano anterior, o valor da construção não residencial disparou com megaprojetos de semicondutores e centros de dados, cada um especificando geoespuma em alto volume para reduzir recalques em solos moles. O NREL estima que a área de piso residencial crescerá 38% e a área de piso comercial 37% até 2050, garantindo uma trajetória de várias décadas para a demanda de espuma rígida. Empreiteiros em regiões frias estão migrando para EPS com grafite, que aumenta o valor R em 20-30%, permitindo painéis mais finos que reduzem os custos de madeira e liberam espaço interior.
Explosão da Demanda na Cadeia de Frio do Comércio Eletrônico
Os provedores de logística com controle de temperatura dependem de embalagens de EPS que mantêm 2 °C–8 °C por até 72 horas a custos finais 40-60% abaixo dos painéis com isolamento a vácuo, uma vantagem considerável que sustenta os volumes de embalagens no mercado de poliestireno expansível. O FedEx Temp-Assure e o UPS Temperature True ampliaram a cobertura para mais de 200 metrópoles dos EUA em 2025, incorporando circuitos de devolução de caixas isotérmicas em centros de consolidação para densificação e reutilização. O braço de mercearia da Amazon continua a distribuir caixas de EPS em todo o país, embora projetos-piloto de caixas isotérmicas de composto de papel na Califórnia e em Washington ilustrem a sensibilidade das marcas em estados com proibições ativas. A Aliança de Reciclagem de Poliestireno planeja aumentar o acesso à coleta seletiva de 32% da população para até 66% até 2030, mas a contaminação por resíduos alimentares mantém a maioria dos programas municipais à margem. Mesmo com esses obstáculos, os expedidores farmacêuticos, de frutos do mar e de kits de refeições consideram o EPS a melhor opção de custo-desempenho para entrega na última milha em 2026.
Códigos Federais de Eficiência Energética em Edificações
O Departamento de Energia adotou o IECC 2024 como linha de base para edificações federais, enquanto a Administração de Serviços Gerais agora exige que todas as novas instalações atendam aos padrões de prontidão para emissão líquida zero até 2030. Vinte e dois estados espelharam ou superaram esses códigos, impulsionando os construtores em direção à espuma rígida exterior nas zonas climáticas 4-8. O EPS tem vantagem sobre o poliestireno extrudado porque não contém agentes expansores de hidrofluorcarboneto restritos pela Lei de Inovação e Manufatura Americana. Os proprietários de imóveis aproveitam o incentivo fiscal de 30% para adicionar 5 cm de EPS às paredes do porão, reduzindo as cargas de aquecimento em até 25% em climas frios. Os programas estaduais de Nova York, Massachusetts e Illinois acumulam subsídios adicionais, criando incentivos combinados que reduzem os períodos de retorno para menos de quatro anos em muitos retrofits.
Uso Crescente de Geoespuma para Obras Civis Resilientes ao Clima
A geoespuma de EPS reduz a tensão vertical em substratos fracos em 90% em comparação com solo compactado, uma propriedade documentada pela Administração Federal de Rodovias em mais de 20 estados. Um projeto do Departamento de Transportes do Texas na Interestadual 10 reduziu os custos de construção em mais de 50% e encurtou o cronograma em seis meses por meio da substituição de concreto por geoespuma. Nova York, Pensilvânia e diversas agências da Costa do Golfo agora especificam blocos leves sob encontros de pontes e muros de arrimo para combater recalques e riscos futuros de elevação do nível do mar. A estrutura de células fechadas da geoespuma resiste aos ciclos de congelamento e descongelamento, conferindo-lhe uma vantagem de durabilidade sobre o concreto celular leve em climas do norte com operações intensivas de degelo. Essas conquistas em obras civis mantêm a geoespuma como um ponto positivo dentro do mercado de poliestireno expansível, apesar dos ventos contrários nas embalagens.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substitutos biodegradáveis e à base de papel | -0.4% | Centros urbanos costeiros | Médio prazo (2-4 anos) |
| Proibições estaduais de utensílios alimentares de EPS descartável | -0.7% | CA, NY, WA, OR, DE | Curto prazo (≤ 2 anos) |
| Escalada da taxa de emissão de pentano da EPA | -0.3% | Polos de resina da Costa do Golfo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substitutos Biodegradáveis e à Base de Papel
Embalagens moldadas em fibra e à base de cogumelos já revestem laptops da Dell e embalagens planas da IKEA, mas os custos permanecem 2-3 vezes mais altos do que o EPS e os prazos de entrega se estendem a duas semanas devido aos ciclos de crescimento biológico. A Footprint International e a Huhtamaki investiram pesadamente em bandejas e embalagens do tipo clamshell de fibra, mirando redes de fast-food que operam em estados com proibições ativas. O "Greener Cooler" de papel-amido da Sigma-Aldrich afirma desempenho térmico idêntico ao de paredes de EPS de 3,8 cm, mas testes de campo revelaram falhas por condensação na umidade da Costa do Golfo, evidenciando lacunas de desempenho em condições extremas. Os usos em construção e geoespuma, onde a resistência à umidade e a resistência à compressão dominam os critérios de seleção, enfrentam ameaça mínima dessas bioalternativas em 2026.
Proibições Estaduais de Utensílios Alimentares de EPS Descartável
O Projeto de Lei 54 do Senado da Califórnia proibiu copos e embalagens do tipo clamshell de EPS em 1º de janeiro de 2025, após os produtores não atingirem uma taxa de reciclagem de 25%; a fiscalização ainda é branda, mas os distribuidores estão eliminando estoques para evitar multas futuras. A proibição de Nova York já eliminou 12.000 toneladas de demanda anual, e Washington, Oregon e Delaware seguiram com restrições semelhantes durante 2024-2025. A Dart Container reformulou sua linha em direção a alternativas de papel, mas ainda enfrenta pressão sobre a receita, pois 11 estados agora têm eliminações pendentes ou ativas. As associações de lojas de conveniência orientam seus membros a abandonar a espuma bem antes das inspeções, acelerando as mudanças de material que repercutem em todo o mercado de poliestireno expansível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Graus com Grafite Ganham Espaço à Medida que os Códigos Elevam os Pisos de Valor R
Os graus brancos mantiveram uma participação de mercado de poliestireno expansível de 71,25% em 2025, ancorados por custos próximos a USD 0,40-0,50 por pé de placa e versatilidade em embalagens de proteção, isolamento abaixo do nível do solo e geoespuma. As versões com grafite oferecem R-4,7-5 por polegada, 20-30% superior ao branco, permitindo que construtores nas zonas 5-8 atendam ao código com paredes mais finas — um benefício que compensa seu prêmio de preço de 10-20%. O Neopor da BASF lidera o fornecimento, e o entrante europeu BEWI relata que sua linha cinza supera o branco em cerca de 20%, uma diferença que aumenta à medida que as temperaturas caem.
O tamanho do mercado de poliestireno expansível vinculado aos graus com grafite deve crescer a um CAGR de 3,71% até 2031, à medida que a adoção migra de telhados comerciais para sistemas de paredes multifamiliares. O EPS branco permanecerá dominante em geoespuma e embalagens padrão, onde resistência à compressão, resistência à umidade e custo de entrega importam mais do que o valor R. A substituição de geoespuma na Interestadual 10 pelo TxDOT economizou mais de 50% em relação ao concreto, evidenciando por que o desempenho térmico é irrelevante em muitas obras civis. Em embalagens para cadeia de frio, as caixas isotérmicas brancas ainda superam as com grafite em custo, mesmo atendendo aos tempos de manutenção de 48-72 horas, limitando a penetração de produtos premium.
Por Usuário Final: Construção Civil Ancora o Volume Enquanto Embalagens Impulsionam o Crescimento
Construção civil representou 63,50% do consumo total em 2025, refletindo profunda penetração em isolamento de fundações, sistemas de telhado e geoespuma civil. O crédito fiscal de 30%, combinado com os códigos mais rígidos do IECC e da ASHRAE, mantém uma demanda constante por retrofits de isolamento contínuo, enquanto os crescentes projetos de semicondutores e centros de dados elevam os pedidos de geoespuma sob lajes de armazéns. O tamanho do mercado de poliestireno expansível para construção civil deve avançar a um CAGR de 2,3% até 2031.
Embalagens devem expandir a um CAGR de 3,18%, o mais rápido entre os usuários finais, mesmo após as proibições eliminarem um quarto dos volumes de espuma descartável. Produtos farmacêuticos em cadeia de frio, frutos do mar frescos e serviços de kits de refeições mantêm as carteiras de pedidos saudáveis porque as caixas isotérmicas de EPS oferecem o menor custo por litro protegido. Em 2025, programas de logística reversa capturaram cerca de 28 milhões de caixas isotérmicas para densificação, e os provedores de logística planejam dobrar a cobertura até 2030.
As aplicações automotivas utilizam EPS em painéis de portas e núcleos de para-choques para absorção de energia, mas o polipropileno expandido — totalmente reciclável e tolerante a temperaturas mais altas — continua a ganhar participação. Eletrodomésticos e bens de consumo especificam EPS quando as normas de eficiência do DOE permitem paredes mais espessas; as regras futuras de 2029-2030 que incentivam isolamento mais fino podem estimular mudanças limitadas em direção a espumas de maior valor R ou painéis a vácuo.

Análise Geográfica
Os padrões regionais de adoção revelam nuances importantes dentro do mercado de poliestireno. O Meio-Oeste e o Nordeste juntos consumiram mais de 45% da tonelagem nacional em 2025, pois os invernos rigorosos impulsionam a demanda por isolamento contínuo, e os estados nas zonas climáticas 5 a 7 impõem as metas de valor R mais rigorosas. A penetração do EPS com grafite supera 25% das vendas de isolamento de paredes em Minnesota, Wisconsin e no norte do estado de Nova York, onde painéis mais finos reduzem os volumes de madeira para estruturas e simplificam os detalhes de caixilhos de janelas.
A região do Pacífico respondeu por pouco menos de 20% do volume de 2025, com a Califórnia representando sozinha 12%. Embora as proibições de utensílios alimentares tenham reduzido as embalagens, os códigos de energia Title 24 exigem isolamento substancial de paredes e telhados, sustentando o EPS de grau construtivo. O mandato de conteúdo reciclado da Califórnia — 30% em 2028 — aplica-se atualmente apenas a embalagens, mas os produtores esperam limites semelhantes para produtos de construção, levando os fornecedores de resina a investir em linhas de reciclagem mecânica em Los Angeles e na Área da Baía.
O Sul e o Sudoeste juntos consumiram aproximadamente um terço da tonelagem em 2025, liderados pelo Texas, Flórida e Arizona. O rápido crescimento populacional sustenta os inícios de obras residenciais, e as agências de transporte são grandes compradores de geoespuma para projetos de aterros e pontes. No entanto, os climas mais quentes reduzem as cargas de aquecimento, de modo que os ganhos de valor R das grades com grafite são menos financeiramente atraentes, mantendo o EPS branco como dominante. As plantas de resina da Costa do Golfo também ancoram as cadeias de suprimento locais, reforçando uma vantagem de custo sobre as espumas extrudadas transportadas do Meio-Oeste.
Análise da cadeia de valor
A cadeia de valor de EPS nos Estados Unidos começa com o fornecimento upstream de aromáticos e monômero de estireno, que alimenta a polimerização por suspensão para produzir poliestireno, seguida pelos produtores de resina EPS que impregnam as pérolas com um agente expansor (geralmente pentano) e aditivos (incluindo grafite para grades de isolamento com maior R). O material então segue para moldadores e fabricantes regionais que pré-expandem e moldam as pérolas em placas de isolamento (geralmente fabricadas conforme a norma ASTM C578, conforme referenciado pela EPS Industry Alliance), blocos de geoespuma para obras civis e embalagens protetoras/cadeia de frio; a distribuição é feita por revendedores de materiais de construção e empreiteiros para aplicações de construção, e por fornecedores de logística com controle de temperatura e transportadoras para embalagens de cadeia de frio.
Os principais estrangulamentos e deslocamentos de valor agregado se concentram no estágio downstream, na coleta, densificação e reprocessamento da espuma pós-uso, onde a economia de transporte e a aceitação municipal inconsistente historicamente limitaram o fornecimento de matéria-prima reciclada. A infraestrutura liderada pelo setor está se expandindo, com a Polystyrene Recycling Alliance (PSRA) relatando, em junho de 2026, que 126 empresas operam 169 instalações em 30 estados dos EUA (além de unidades canadenses) processando ou recuperando ativamente poliestireno, e a coleta norte-americana de embalagens protetoras de EPS atingindo 206,2 milhões de libras em 2024 (aumento de 22% desde 2022). A devolução e a densificação no local em centros de distribuição e hubs de consolidação estão cada vez mais conectando diretamente os usuários da cadeia de frio e os recicladores, apoiando formulações com conteúdo reciclado que atendem às exigências de políticas estaduais e requisitos de aquisição das marcas.
Cenário Competitivo
Inovação e Sustentabilidade Impulsionam o Sucesso Futuro
O mercado de poliestireno expansível dos EUA é moderadamente consolidado. Os players estabelecidos estão solidificando suas posições de mercado investindo em tecnologias de fabricação avançadas, desenvolvendo linhas de produtos ecologicamente corretos e expandindo as capacidades de reciclagem. Ao mesmo tempo, novos entrantes e empresas menores estão identificando oportunidades de crescimento ao mirar aplicações de nicho e oferecer soluções especializadas para setores específicos de usuários finais. A trajetória do mercado está sendo influenciada pela crescente adoção dos princípios da economia circular e pela demanda crescente por materiais sustentáveis em embalagens e construção.
No entanto, as empresas devem enfrentar vários desafios. A concentração dos setores de usuários finais em construção civil e embalagens aumenta o poder de barganha dos compradores. Além disso, a crescente disponibilidade de substitutos ecologicamente corretos intensifica a necessidade de inovação contínua de produtos e diferenciação. Requisitos regulatórios mais rígidos relacionados ao impacto ambiental e à reciclagem estão levando as empresas a adaptar seus portfólios de produtos e processos de fabricação. Para ter sucesso neste mercado em evolução, as empresas devem equilibrar inovação, sustentabilidade e eficiência operacional, mantendo parcerias sólidas em toda a cadeia de valor.
Líderes do Setor de Poliestireno Expandido (EPS) dos Estados Unidos
-
Alpek S.A.B. de C.V.
-
Epsilyte LLC
-
Dart Container Corp.
-
NexKemia Petrochemicals Inc.
-
BASF
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
O espaço em branco mais claro está nas soluções de circularidade verificáveis que mantêm o EPS em embalagens de transporte e em aplicações protetoras selecionadas, em meio ao escrutínio regulatório. A PSRA divulgou, em 2026, evidências de que as embalagens de transporte de EPS alcançaram uma taxa de reciclagem de 31% na América do Norte e mapeou um amplo ecossistema de processamento (incluindo instalações que fabricam novas embalagens de transporte e outros produtos a partir de EPS recuperado), fornecendo uma base prática para expandir programas de ciclo fechado com operadores logísticos, transportadoras e parceiros de recuperação de materiais. Modelos de coleta localizados também ampliam o acesso à matéria-prima onde a participação porta a porta é limitada, como demonstrado pela instalação, em abril de 2026, de um sistema de coleta e densificação de espuma em Nashville, Tennessee (PSRA em parceria com a Foam Cycle e o Nashville Department of Waste Services).
No que diz respeito a produtos e estratégias de mercado, as oportunidades se concentram em grades e aplicações de maior valor, menos expostas às proibições de embalagens de alimentos de uso único: isolamento contínuo vinculado a códigos de energia mais rígidos, e geoespuma para obras civis e grandes lajes não residenciais. As ofertas de conteúdo reciclado e reivindicações certificadas criam diferenciação tanto nas cadeias de suprimento de embalagens quanto de construção, especialmente à medida que os compradores buscam documentação que comprove conformidade com a responsabilidade estendida do produtor (EPR), metas mínimas de conteúdo reciclado e políticas corporativas de materiais. Ao mesmo tempo, o engajamento do setor com estruturas influentes está se tornando uma alavanca comercial, evidenciado pelas ações da PSRA em 2026 para contestar a classificação, pelo U.S. Plastics Pact, das embalagens de transporte de EPS e do poliestireno rígido como problemáticas, o que afeta diretamente as especificações das marcas e a visibilidade da demanda downstream.
Desenvolvimentos recentes do setor
- Maio de 2026: A Epsilyte anunciou um aumento de preço de USD 0,06 por libra em todas as grades de EPS, com vigência a partir de 1º de maio de 2026, citando custos de matéria-prima em rápida mudança. A medida reforça a volatilidade contínua das matérias-primas e a necessidade de processadores e conversores gerenciarem preços e planejamento de estoque em programas de construção e embalagens.
- Outubro de 2025: A NexKemia implementou a tecnologia de extrusão de rosca dupla Coperion ZSK para expandir a capacidade de produção de EPS branco e reforçado com grafite, e para operar formulações contendo até 30% de material reciclado. A atualização aumenta a flexibilidade para grades de isolamento de maior desempenho e apoia ofertas de conteúdo reciclado cada vez mais solicitadas nas aquisições.
- Fevereiro de 2024: A Epsilyte anunciou um aumento de preço do EPS citando custos de matéria-prima em rápida mudança. A ação reforçou a sensibilidade da economia do EPS aos insumos de estireno e energia, influenciando estruturas contratuais e mecanismos de sobretaxa nos canais de embalagens e materiais de construção.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange o poliestireno expansível (EPS) utilizado nos Estados Unidos, contabilizado como demanda por material EPS fornecido a usos finais como isolamento térmico, embalagens de proteção e outras aplicações moldadas.
Exclusões de escopo: Excluímos outras espumas poliméricas e o valor agregado de produtos acabados além do material EPS (por exemplo, materiais de isolamento não EPS e substitutos de embalagem não EPS).
Visão Geral da Segmentação
- Por Tipo
- Branco
- Cinza e Prata (com Grafite)
- Por Usuário Final
- Construção Civil
- Embalagens
- Automotivo e Transporte
- Eletrodomésticos e Bens de Consumo
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual do modelo e manter as premissas realistas para os EUA. Apoiamo-nos em fontes públicas como os comunicados de manufatura e construção do Departamento do Censo dos EUA, as estatísticas de comércio da Comissão de Comércio Internacional dos EUA para categorias de polímeros relevantes e as atualizações da Agência de Proteção Ambiental dos EUA que afetam o uso de plásticos e as normas de resíduos.
Também analisamos sinais técnicos e de mercado provenientes de fontes como referências às normas ASTM para materiais de isolamento, artigos acadêmicos sobre o desempenho do EPS em envoltórias de edificações e engenharia civil, e discussões públicas sobre códigos de eficiência energética em edificações, a fim de compreender de onde provém a demanda por isolamento. Para embasar o panorama empresarial e o contexto operacional, utilizamos relatórios anuais de empresas, apresentações a investidores, páginas de associações setoriais e imprensa de negócios de reputação reconhecida, cruzando alguns itens com assinaturas pagas voltadas a dados financeiros corporativos e bases de patentes. As fontes aqui listadas são meramente ilustrativas, e outras referências públicas também foram utilizadas para coleta de dados, validação e esclarecimentos.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário foi utilizado para testar sob pressão os fatores de demanda e as premissas práticas de precificação e mix que não ficam claras a partir de bases de dados públicas. Conversamos com participantes ao longo da produção, distribuição e conversão de EPS, bem como com compradores nos setores de construção e embalagem, e em seguida revisamos os principais insumos quando as respostas divergiram por região ou uso final.
Por se tratar de um mercado dos EUA, as discussões concentraram-se nos principais estados consumidores e no comportamento típico de compra de construtores, conversores de embalagem e distribuidores em todo o país.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 34% | CXOs: 15% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 39% |
| Empresas de menor porte: 16% | Gerentes: 46% |
Dimensionamento e Previsão de Mercado
O modelo utiliza uma abordagem combinada de cima para baixo e de baixo para cima. A estrutura principal parte dos volumes de demanda por EPS nos EUA e é validada por meio de verificações seletivas junto a fornecedores e canais. Na abordagem de cima para baixo, indicadores de construção e embalagem foram utilizados para reconstruir o volume provável de consumo de EPS, e esses totais foram desdobrados com base no mix de aplicações observado e nas preferências de grau.
Alguns dos insumos mais relevantes incluem a atividade de isolamento na construção residencial e comercial, a intensidade de embalagens para envio e comércio eletrônico, as tendências de produção de eletrodomésticos e bens de consumo, os fatores típicos de densidade e rendimento do EPS para evitar a superestimação do volume, e a direção dos fluxos comerciais, que pode alterar o consumo aparente. A precificação foi tratada por meio de faixas de preço regionais típicas e ajustes de mix coletados em entrevistas, de modo que saltos abruptos não foram assumidos salvo na presença de um gatilho claro.
Para as previsões, utilizamos análise de cenários apoiada por suavização de séries temporais de curto prazo, pois os ciclos de construção e a demanda por embalagens podem mudar rapidamente com as taxas de juros e os padrões de frete. Onde as visões de baixo para cima estavam incompletas, as lacunas foram tratadas por meio de razões proxy conservadoras, mantidas apenas quando correspondiam a pelo menos dois sinais independentes provenientes de fontes documentais e entrevistas.
Ciclo de Validação de Dados e Atualização
Os resultados foram verificados em diversas etapas para que os totais permaneçam consistentes com os sinais do mundo real. Comparamos os resultados do modelo com indicadores independentes, como atividade de construção, movimentação comercial e mudanças conhecidas nas especificações de isolamento, e os valores discrepantes foram revisados antes da aprovação dos números finais.
Caso uma grande variação fosse identificada, os respondentes eram recontactados para confirmar se se tratava de um evento pontual ou de uma mudança real de mercado que deveria ser incorporada ao ano-base. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes mudanças de capacidade ou choques repentinos de demanda. Antes da entrega, um analista realiza uma revisão atualizada para que os clientes recebam a visão mais atual disponível.
Dimensionamento do Mercado de Poliestireno Expansível (EPS) dos Estados Unidos pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
É normal observar diferentes tamanhos de mercado publicados para o EPS dos EUA, pois os estudos nem sempre medem a mesma coisa, mesmo que utilizem títulos semelhantes. As diferenças geralmente decorrem da escolha de unidade (volume versus valor), do que é contabilizado como EPS em comparação com materiais adjacentes, e da velocidade com que as premissas de precificação são atualizadas.
Algumas estimativas externas apresentam uma cifra de receita que pode incorporar o valor de conversão a jusante ou aplicar um crescimento agressivo de preços ao longo do período de previsão, e isso por si só pode deslocar consideravelmente o número. A Mordor Intelligence reporta este mercado em base volumétrica em quilotoneladas e mantém o escopo vinculado à demanda por material EPS, o que evita a mistura com espumas não EPS e o valor de produtos fabricados não relacionados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 397,13 quilotoneladas (2026) | |
| Publicador do Setor A | 1,25 bilhões de USD (2024) | O dimensionamento baseado em valor pode crescer rapidamente se o preço assumido do EPS e o valor de conversão a jusante forem combinados, e o ano-base e a trajetória de inflação não estiverem claramente vinculados à economia de resina para espuma de EPS. |
| Publicador do Setor B | 1,89 bilhões de USD (2026) | A estimativa é expressa em USD e pode refletir uma inclusão mais ampla em torno das aplicações de EPS e do valor agregado por formato, o que dificulta a reconciliação direta com um total de consumo de material EPS em termos volumétricos. |
A tabela mostra que a principal dispersão é impulsionada menos por divergências de demanda e mais por escolhas de mensuração, especialmente volume versus valor e o quanto do valor a jusante é incluído. Ao manter os insumos rastreáveis aos sinais de consumo e separar os efeitos de mix e preço em etapas simples, os resultados permanecem mais fáceis de reproduzir e comparar ao longo do tempo.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de poliestireno expansível nos Estados Unidos?
O tamanho do mercado de poliestireno expansível atingiu 397,13 quilotoneladas em 2026 e está previsto para chegar a 447,57 quilotoneladas até 2031.
Qual é o principal impulsionador da demanda por EPS nos EUA?
O endurecimento dos códigos federais e estaduais de eficiência energética que exigem isolamento contínuo em paredes e telhados é o principal catalisador, elevando os volumes de construção.
Qual tipo de EPS está ganhando participação mais rapidamente?
Os graus com grafite estão crescendo a um CAGR de 3,71% porque seu maior valor R permite que os construtores atendam ao código com painéis mais finos.
Como as proibições estaduais de utensílios alimentares estão afetando os produtores de EPS?
As proibições em cinco estados já eliminaram cerca de 25% da demanda de embalagens descartáveis, levando os produtores a se concentrar em saídas de cadeia de frio, construção e geoespuma.
Qual é o papel da reciclagem nas perspectivas do EPS?
Os mandatos crescentes de conteúdo reciclado da Califórnia geraram USD 185 milhões em nova capacidade, posicionando os fornecedores em conformidade para futuras vantagens de aquisição.