
Tamanho e Participação do Mercado de Embarcações de Recreio
Análise do Mercado de Embarcações de Recreio por Mordor Intelligence
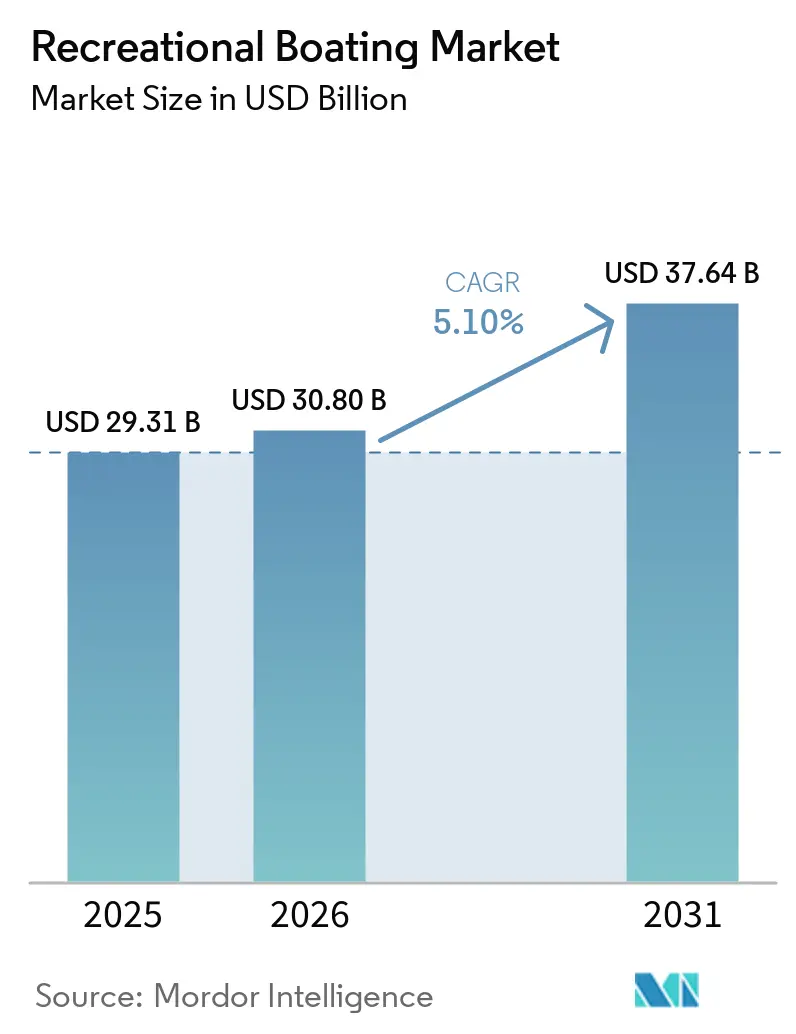
O tamanho do mercado de navegação recreativa está projetado para expandir de 30,8 bilhões de USD em 2026 e 32,37 bilhões de USD em 2027 para 40,92 bilhões de USD até 2032, registrando um CAGR de 4,8% entre 2027 e 2032.
Os operadores de clubes náuticos nos Estados Unidos podem reunir usuários ocasionais em compras de frota, ampliando o caminho desde as primeiras saídas até os pedidos de novas embarcações. O acesso internacional a marinas na China oferece a proprietários e operadores mais destinos, fortalecendo o argumento prático para embarcações de cruzeiro. Os ataques iranianos após as operações dos EUA e de Israel contra o Irã perturbaram o transporte marítimo pelo Estreito de Ormuz a partir de março de 2026, adicionando risco logístico ao petróleo. O alcance dos revendedores e as vendas de frota podem capturar essas ocasiões de uso, enquanto os custos mais elevados de resina aumentam a pressão sobre os fabricantes para preservar os ganhos de cada embarcação de fibra de vidro concluída.
Principais Conclusões do Relatório
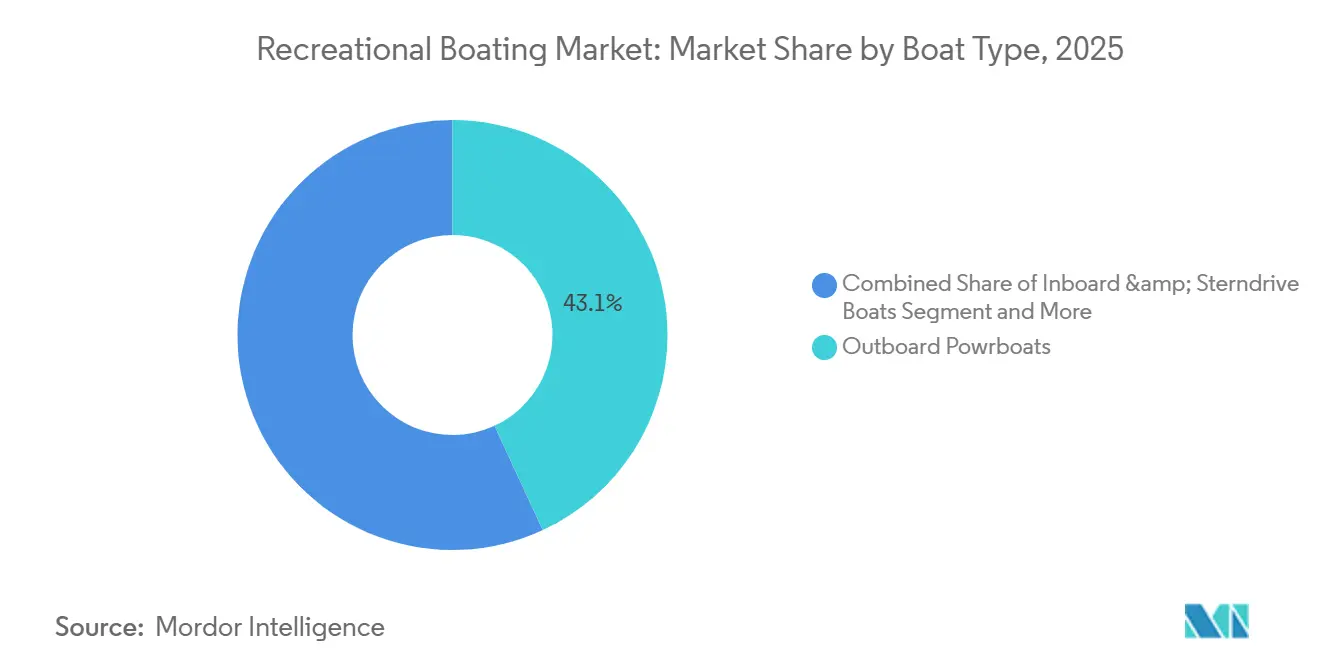
- Por tipo de embarcação, as lanchas com motor de popa detinham 43,03% da participação do mercado de navegação recreativa em 2026, enquanto as embarcações de recreio pessoal (PWC) têm previsão de crescimento mais rápido, com um CAGR de 7,1% entre 2027 e 2032.
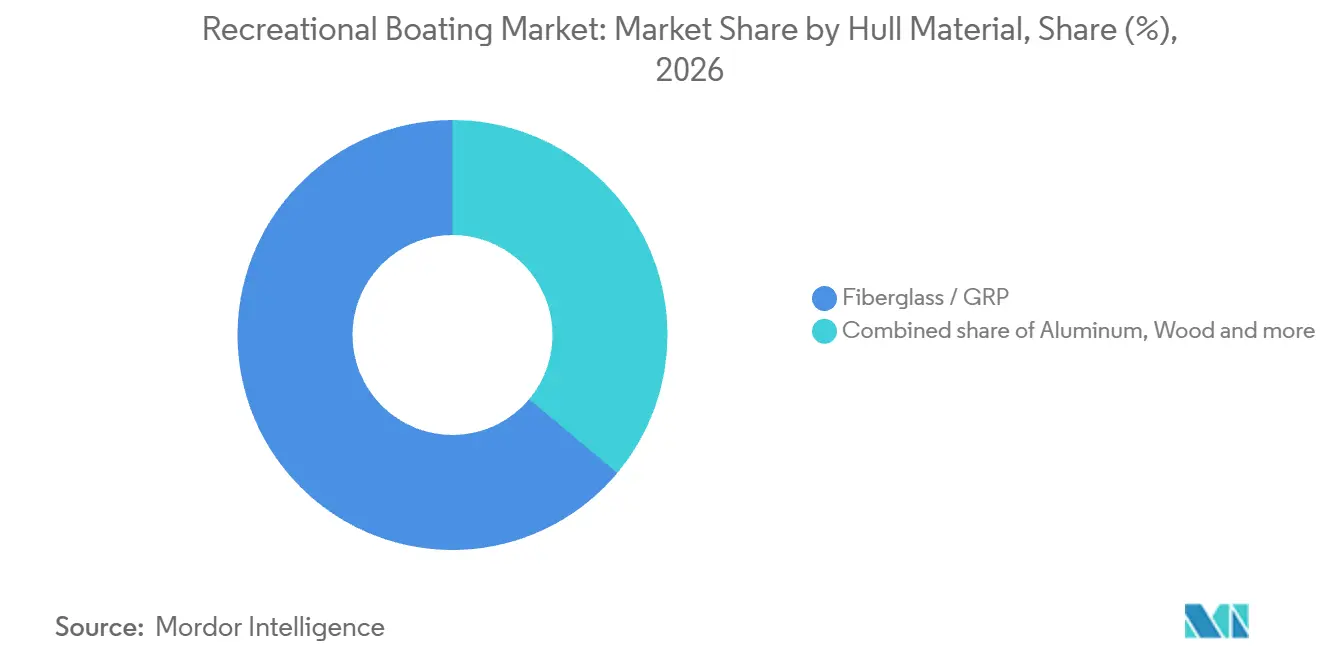
- A fibra de vidro/GRP liderou os materiais de casco com 63,91% da participação do tamanho do mercado de navegação recreativa em 2026, enquanto os compósitos (carbono, Kevlar) têm previsão de crescimento mais rápido, com um CAGR de 10,1% entre 2027 e 2032.
- Entre os comprimentos de embarcações, as embarcações com menos de 20 pés lideraram com 56,77% do valor de vendas em 2026, e as embarcações com mais de 50 pés têm previsão de crescimento mais rápido, com um CAGR de 8% entre 2027 e 2032.
- Por fonte de energia, as embarcações com motores de combustão interna lideraram com 91,06% do valor de vendas em 2026, enquanto as embarcações elétricas/híbridas têm previsão de crescimento mais rápido, com um CAGR de 11% entre 2027 e 2032.
- Os esportes aquáticos lideraram a demanda por atividade com 39,09% do valor de vendas em 2026, e o segmento de cruzeiro e turismo costeiro tem previsão de crescimento mais rápido, com um CAGR de 8,4% entre 2027 e 2032.
- Na distribuição, as vendas por revendedor/showroom (OEM) representaram 87,27% do valor de vendas de embarcações recreativas em 2026, enquanto o canal online direto ao consumidor tem previsão de crescimento mais rápido, com um CAGR de 12,6% entre 2027 e 2032.
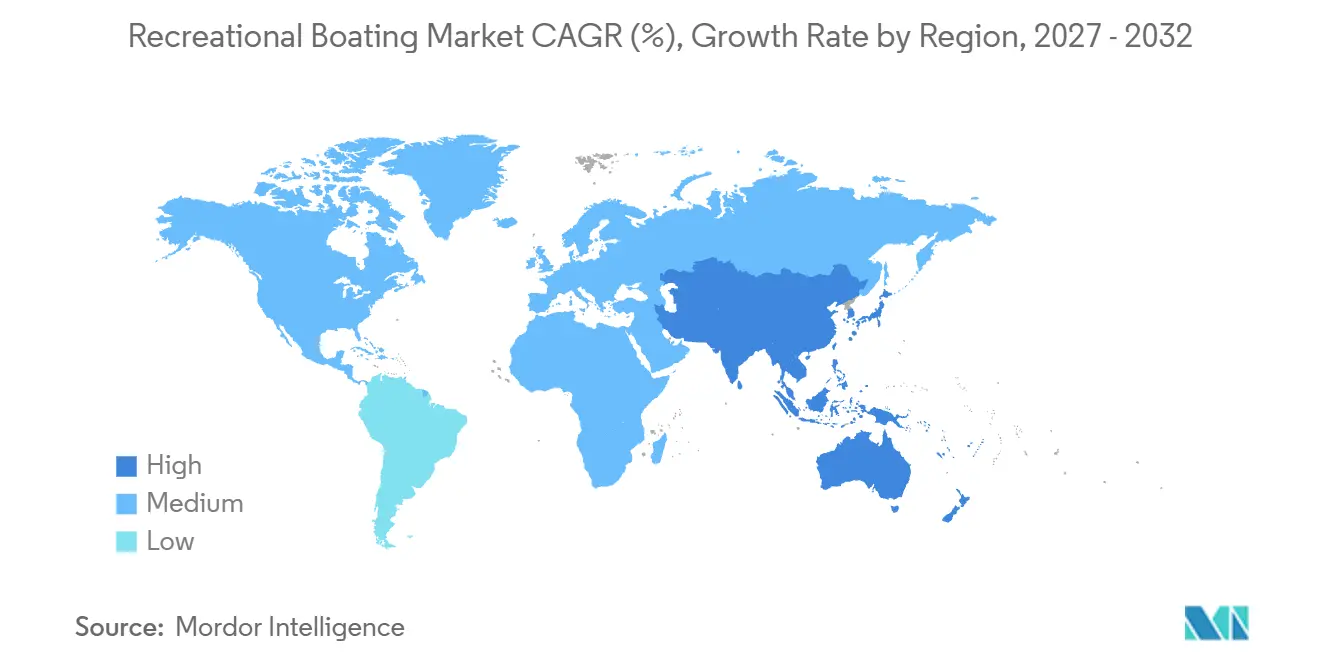
- Geograficamente, a América do Norte liderou com 47,91% do valor de vendas de embarcações recreativas em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 8,8% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento da Participação em Esportes Aquáticos Impulsionado pelos Dados Demográficos dos Millennials e da Geração Z na América do Norte | +1.5% | Lagos, rios e costas dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Ascensão dos Modelos de Clube Náutico e Propriedade Fracionada Potencialmente Aumentando as Conversões de Compradores de Primeira Viagem nos Estados Unidos e no Canadá | +1.4% | Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Programas Governamentais de Expansão de Marinas nas Províncias de Hainan e Guangdong, na China | +1.2% | Províncias de Hainan e Guangdong | Médio prazo (2-4 anos) |
| Expansão da Riqueza de Indivíduos de Alto Patrimônio Líquido Acelerando as Compras de Iates na Europa e no Oriente Médio | +1.3% | Europa e Oriente Médio | Médio prazo (2-4 anos) |
| Impulso do Ecoturismo Gerando Demanda por Pequenos Cruzeiros Elétricos em Lagos Nórdicos e Alpinos | +0.8% | Países nórdicos e regiões de lagos alpinos | Longo prazo (≥ 4 anos) |
| Plataformas Digitais de Revendedores Encurtando os Ciclos de Vendas de Embarcações de 20 a 50 pés na Austrália e Nova Zelândia | +0.6% | Austrália e Nova Zelândia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Participação em Esportes Aquáticos Impulsionado pela Demografia Millennial e Geração Z na América do Norte
Mais de 34 milhões de americanos participaram de esportes de remo em 2025, acrescentando 446.000 participantes em relação ao ano anterior, embora o crescimento tenha desacelerado em relação ao surto pandêmico. A Outdoor Industry Association identificou pessoas entre 25 e 34 anos como a base principal dos participantes nos EUA em todas as modalidades de esportes de remo. A associação também descreveu a participação como cada vez mais casual, tornando a ocasião de uso comercialmente significativa ao lado do número de participantes. A NMMA relatou em janeiro de 2026 que a participação na navegação nos EUA era sustentada por um estimado de 11 milhões de embarcações registradas em uso e pela crescente demanda por clubes náuticos, aluguéis entre pares e opções de fretamento. Para os fornecedores de esportes de remo, o padrão de uso casual favorece pontos de entrada de baixo compromisso que permitem ao grupo central de 25 a 34 anos participar ocasionalmente.
Ascensão dos Modelos de Clube Náutico e Propriedade Fracionada Potencialmente Aumentando as Conversões de Compradores de Primeira Viagem nos Estados Unidos e no Canadá
O acesso compartilhado pode transformar a participação recreativa em demanda de frota antes que um indivíduo se comprometa com a propriedade de uma embarcação. Em junho de 2026, o Freedom Boat Club da Brunswick Corporation anunciou a abertura de sua 450ª localização global, um clube de franquia na Liberty Landing Marina em Jersey City, Nova Jersey.[1] Em 2025, 18 localizações do Freedom Boat Club registraram pelo menos 10.000 viagens de membros cada uma, 2 a mais do que no ano anterior, incluindo Grand Strand e Hilton Head. Essas localizações de alto uso concentram saídas recorrentes dentro das operações do clube, oferecendo aos fabricantes um cliente potencial capaz de agregar demanda por embarcações. Um construtor naval pode buscar pedidos de frota de operadores de clubes sem exigir que cada usuário adicional se torne proprietário.
Programas Governamentais de Expansão de Marinas nas Províncias de Hainan e Guangdong, na China
Abrir uma marina ao tráfego internacional pode aumentar a utilidade de seus atracadouros sem adicionar nova capacidade física. A área de Qing Shuiwan do Porto de Sanya foi aberta a embarcações internacionais em 3 de julho de 2026, com 299 atracadouros para iates servindo ao tráfego e ancoragem de iates internacionais.[2] Isso oferece a proprietários de iates e operadores recreativos um destino internacional adicional em torno do qual organizar o uso da embarcação. Para fornecedores de embarcações que atendem a Hainan, o mecanismo de demanda é o acesso operacional aprimorado que torna uma embarcação mais útil em vários destinos. Em 2 de junho de 2026, a Guangzhou Kaitai Transportation Investment e a Hainan Yaode Waterfront Industry concordaram em planejar e construir marinas públicas para iates e instalações de apoio no Distrito de Huangpu, em Guangzhou. O efeito de demanda desse acordo depende da entrega do projeto, enquanto a abertura de Qing Shuiwan estabeleceu acesso operacional internacional.
Expansão da Riqueza de Indivíduos de Alto Patrimônio Líquido Acelerando as Compras de Iates na Europa e no Oriente Médio
O Relatório de Riqueza Mundial 2026 da Capgemini constatou que a população de indivíduos de alto patrimônio líquido da Europa cresceu 6,5% em 2025, após declínio em 2024. Essa população era composta por pessoas com pelo menos 1 milhão de USD em ativos investíveis, excluindo residências principais, colecionáveis, consumíveis e bens de consumo duráveis. Esse conjunto ampliado amplia o público potencial para os construtores de iates que buscam clientes capazes de financiar uma embarcação. A captação de pedidos de iates da Ferretti Group atribuída à Europa cresceu 3% em 2025 em comparação com 2024, utilizando áreas de exclusividade de revendedores ou nacionalidades de clientes para classificar a geografia. A marca Majesty da Gulf Craft entregou um iate flybridge familiar Majesty 60 de 60 pés a um proprietário emiradense em seu estaleiro nos Emirados Árabes Unidos na semana anterior a 4 de junho de 2026. Os dados europeus de 2025 combinam uma população abastada em expansão após o declínio do ano anterior com pedidos de iates mais elevados na Ferretti, oferecendo aos fornecedores sinais distintos de clientes potenciais e demanda comprometida.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento Vinculado à Inflação nos Preços de Fibra de Vidro e Resina Comprimindo as Margens dos OEMs | -0.9% | Regiões de construção naval da América do Norte e da Europa | Curto prazo (≤ 2 anos) |
| Longos Prazos de Licença Costeira para Novos Atracadouros de Marina em Destinos Populares do Mediterrâneo | -0.6% | Destinos de navegação costeira do Mediterrâneo | Longo prazo (≥ 4 anos) |
| Endurecimento dos Prêmios de Seguro para Embarcações Acima de 50 pés em Águas do Caribe Sujeitas a Furacões | -0.3% | Ilhas do Caribe e águas adjacentes | Curto prazo (≤ 2 anos) |
| Restrições de Emissões de Motores de Combustão Interna em Lagos Alpinos e Escandinavos Limitando o Uso da Frota Legada | -0.2% | Regiões de lagos alpinos e escandinavos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Vinculado à Inflação nos Preços de Fibra de Vidro e Resina Comprimindo as Margens dos OEMs
As operações militares dos EUA e de Israel contra o Irã começaram em fevereiro de 2026, seguidas pela declaração das forças iranianas de fechamento do Estreito de Ormuz a partir de 4 de março e pela perturbação do transporte marítimo de petróleo entre o Irã e Omã. Em 20 de março de 2026, a Interplastic anunciou aumentos de preços de até 0,23 USD por libra em resinas de poliéster e éster vinílico, géis de revestimento, compostos de ligação e corantes. A Interplastic citou custos mais elevados de matérias-primas e operacionais em meio à instabilidade no Oriente Médio e estabeleceu 4 de abril de 2026 como a data efetiva de remessa. Para os construtores de embarcações de fibra de vidro, custos mais elevados de resina e materiais relacionados podem reduzir a contribuição obtida em cada embarcação quando os preços de venda não sobem na mesma proporção. O aumento de custos pode, consequentemente, estreitar a gama de modelos de fibra de vidro que um construtor pode oferecer de forma lucrativa aos preços de venda estabelecidos.
Longos Prazos de Licença Costeira para Novos Atracadouros de Marina em Destinos Populares do Mediterrâneo
Os projetos de marina costeira podem perder seus cronogramas de construção quando as autorizações regem a profundidade da água necessária para atender às embarcações. Em novembro de 2025, as obras na nova marina recreativa de Gandia ainda não haviam começado conforme planejado porque a Nueva Marina Gandia aguardava autorização de dragagem, de acordo com autoridades portuárias e municipais. O início previsto para setembro dependia da permissão para aprofundar suficientemente a bacia portuária para as embarcações. As obras da marina estavam em andamento em julho de 2026. O início atrasado postergou as obras necessárias para a disponibilidade de novos atracadouros, deixando os proprietários de embarcações dependentes de autorização antes que essa capacidade de ancoragem pudesse ser desenvolvida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Embarcação:
Escala e Recreação Compartilhada Moldam a DemandaAs lanchas com motor de popa representaram 43,03% da participação do tamanho do mercado de navegação recreativa em 2026. Até março de 2026, as lanchas com motor de popa dos EUA lideraram as vendas de novas embarcações por tipo de motor, com 24.596 unidades vendidas, queda de 6,6% em relação ao mesmo período de 2025. A liderança por participação coincide com vendas de unidades de motor de popa mais fracas no início de 2026, portanto, a posição do segmento não indica por si só um volume crescente. Uma categoria grande pode absorver capacidade de produção substancial, mas uma taxa de vendas em queda aumenta o risco comercial de adicionar capacidade antes dos pedidos.
As embarcações de recreio pessoal (PWC) têm previsão de ser o segmento de crescimento mais rápido, registrando um CAGR de 7,1% entre 2027 e 2032. As vendas nos EUA totalizaram 63.643 unidades em 2025, com modelos de 3 passageiros representando 89% das vendas de unidades de PWC. O preço médio de varejo da categoria foi pouco acima de 16.000 USD em 2025. A NMMA identificou a preferência do consumidor por modelos premium de 3 passageiros como o fator impulsionador da categoria nos EUA em 2025, concentrando a concorrência no nível premium de 3 lugares.



Por Material do Casco:
Escala Estabelecida Encontra Construção EspecializadaA fibra de vidro/GRP representou 63,91% da participação do mercado de navegação recreativa em 2026. A Brunswick reportou 237,5 milhões de USD em vendas líquidas de sua linha de produtos Embarcações Recreativas de Fibra de Vidro nos 6 meses encerrados em 4 de julho de 2026.[3] Em setembro de 2025, a Brunswick anunciou planos de fechar sua fábrica em Reynosa, México, principalmente para embarcações de fibra de vidro de pequeno porte e valor acessível, e transferir a produção para o Tennessee e a Flórida. A empresa citou mudanças no volume de fibra de vidro de valor acessível em todo o setor e buscou custos fixos mais baixos, com a conclusão da transição então prevista para o verão de 2026. O plano da Brunswick mostra como as mudanças no volume de embarcações de valor acessível podem alterar onde a produção de fibra de vidro é economicamente viável.
Os compósitos (carbono, Kevlar) têm previsão de ser o segmento de crescimento mais rpido, com um CAGR de 10,1% entre 2027 e 2032. Em abril de 2025, a Cure Marine tinha 5 catamarãs Cure 55 em construção e pedidos da Austrália, Europa e Estados Unidos, utilizando fibra de carbono extensivamente. A McConaghy posteriormente assumiu a produção da linha Cure. O alumínio tem uma base de demanda diferente, com a NMMA identificando embarcações de pesca de alumínio entre as categorias de entrada de nível básico e alto volume nos EUA em 2025. Os pedidos da Cure conectam a construção extensiva em fibra de carbono com a demanda comercial por catamarãs, oferecendo aos fornecedores de compósitos uma aplicação de produção respaldada por pedidos.

Por Comprimento:
Volume Compacto e Pedidos de Iates Maiores DivergemAs embarcações com menos de 20 pés foram o maior segmento, representando 56,77% do valor de vendas de embarcações em 2026. Na Espanha, embarcações de até 6 metros registraram 3.492 registros em 2025, ou 70% dos registros de embarcações recreativas do país, com a classe 1% abaixo de 2024. Essa alta concentração de registros locais ilustra como as embarcações compactas podem sustentar uma base de transações substancial ao longo de um ano relativamente estável. O mix de registros da Espanha torna os modelos compactos a principal exposição a uma recuperação ampla ou a uma maior fraqueza nas transações locais de embarcações.
As embarcações com mais de 50 pés têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8% entre 2027 e 2032. No exercício fiscal de 2025, mais de 50% dos novos pedidos da Ferretti Group em seu segmento de compósitos eram para iates com mais de 80 pés. O grupo identificou iates acima de 80 pés entre seus segmentos mais lucrativos, conferindo ao mix de pedidos uma dimensão estratégica além do comprimento da embarcação. Isso apoia a alocação de capacidade de construção de iates para modelos maiores, onde o produtor identifica maior lucratividade e onde seu mix de pedidos fornece evidências de comprometimento do comprador.
Por Fonte de Energia:
Escala de Combustão e Integração do Varejo ElétricoAs embarcações com motor de combustão interna foram o maior segmento, com 91,06% da participação do valor de vendas de embarcações em 2026. A NMMA reportou 267.000 motores de popa vendidos nos EUA em 2025, queda de 3,9% em relação ao ano anterior, enquanto o valor de mercado de motores de popa nos EUA atingiu 3,5 bilhões de USD. Os preços médios de varejo de motores de popa nos EUA subiram 3,2% em 2025, com a NMMA também reportando força contínua nos segmentos de maior potência. Como o valor de venda de uma embarcação completa inclui seu motor instalado de fábrica, a força de precificação em segmentos de maior potência pode elevar o valor por embarcação mesmo quando as vendas de unidades enfraquecem.
As embarcações elétricas/híbridas têm previsão de ser o segmento de crescimento mais rápido, registrando um CAGR de 11% entre 2027 e 2032. A Vision Marine reportou 1,12 milhão de USD em vendas de embarcações elétricas sob contrato de 1º de setembro de 2025 até o final de fevereiro de 2026, alta de 446% em relação ao período comparável do ano anterior. Em março de 2026, a Vision Marine operava como uma empresa de tecnologia marítima com uma plataforma de varejo de embarcações multimarca verticalmente integrada. A Vision Marine pode usar sua plataforma de varejo multimarca para apresentar embarcações elétricas aos compradores, vinculando a adoção de propulsão ao seu alcance de varejo.
Por Atividade / Aplicação:
Embarcações Especializadas e Economia do TurismoOs esportes aquáticos foram o maior segmento, representando 39,09% do valor de vendas de embarcações recreativas em 2026. A MasterCraft Boat Holdings reportou 1.639 vendas de unidades em seu segmento de Performance e Wake no exercício fiscal de 2026, alta de 5,9% em relação a 1.548 no exercício fiscal de 2025. O maior número de unidades oferece à MasterCraft uma razão baseada em demanda para sustentar sua produção especializada de Performance e Wake.
O cruzeiro e o turismo costeiro têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,4% entre 2027 e 2032. Na Itália, 57% da amostra de empresas de fretamento e aluguel da Confindustria Nautica reportaram crescimento no faturamento em 2025, enquanto 29% reportaram declínios em relação ao ano anterior limitados a 10%. A pesca com anzol tem um uso distinto de embarcações alugadas, com a pesca de esturjão branco representando 37% dos gastos com viagens de barco guiado ou fretado em águas interiores da Colúmbia Britânica no ano de pesca de 2025-26. Os operadores de turismo e os guias de pesca podem, portanto, gerar demanda por embarcações a partir de diferentes experiências recreativas. Os resultados mistos do fretamento italiano em 2025 tornam os operadores em crescimento uma fonte mais seletiva de demanda de frota do que uma base de turismo em expansão uniforme proporcionaria.
Por Canal de Distribuição:
Alcance dos Revendedores e Transações DigitaisO canal de revendedor/showroom (OEM) foi o maior segmento, com 87,27% da participação do valor de vendas de embarcações recreativas em 2026. A Malibu Boats Inc. vendeu suas embarcações por meio de mais de 345 localizações de revendedores em 68 países em 30 de junho de 2026. A empresa descreveu seus revendedores como parte da experiência do consumidor e de seus esforços de marketing, conectando a distribuição física à execução da marca em vários países.
O canal online direto ao consumidor tem previsão de ser o segmento de crescimento mais rápido, registrando um CAGR de 12,6% entre 2027 e 2032. No exercício fiscal de 2025, a Vision Marine reportou a venda de lanchas elétricas recreativas a clientes de varejo e operadores de frotas de aluguel diretamente por meio de seu site ou por meio de marinas, distribuidores e showrooms. Em pesquisa publicada em março de 2026, a NMMA e a Ipsos reportaram que 27% dos compradores nos EUA que adquiriram embarcações nos últimos 2 anos compraram online. O uso de compras online por compradores recentes oferece aos fabricantes com uma rota de vendas pelo site uma oportunidade de atender compradores já dispostos a realizar transações digitalmente.
Análise Geográfica
Mercado de Navegação Recreativa da América do Norte
A América do Norte representou 47,91% da participação do tamanho do mercado de navegação recreativa em 2026. As vendas no varejo de novas embarcações nos EUA caíram 8,8% para 215.237 unidades em 2025, ante 236.070 em 2024. Até 21 de julho de 2026, o revendedor mexicano autorizado da Cruisers Yachts, a Powerboats, havia vendido e entregue um novo 50 GLS Outboard a um proprietário em Cancún. A liderança da América do Norte, portanto, repousa sobre uma base de novas embarcações nos EUA que se contraiu em 2025, enquanto a entrega em Cancún mostra a Cruisers Yachts alcançando um proprietário mexicano por meio de seu revendedor recém-nomeado.
Mercado de Navegação Recreativa da Ásia-Pacífico
A Ásia-Pacífico tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 8,8% entre 2027 e 2032. A China tinha 9.850 iates registrados no final de 2025, com iates recém-registrados nos 3 anos anteriores representando 54,7% desse total. Os registros de embarcações de recreio pessoal na Austrália cresceram 20% nos 5 anos até julho de 2026. As vendas no varejo de motores de popa na Nova Zelândia foram de aproximadamente 6.000 a 6.500 unidades em 2025, um sinal separado do canal de propulsão. Os dados de registro da China e da Austrália apontam para frotas em expansão, vinculando as perspectivas de crescimento regional à adoção de iates e embarcações de recreio pessoal.
A América do Sul combina o polo de construção naval de Santa Catarina, no Brasil, com a atividade de varejo chilena, onde a Oceanic entregou um Beneteau Antares 8 em outubro de 2026 para uso nos canais do arquipélago de Chiloé. Na Europa, a Windy reportou remessas da Suécia para a Noruega de um 34 Alizé e um 29 Huracán em maio de 2026, com proprietários se preparando para receber a entrega. No Oriente Médio e África, o construtor de Cape Town Robertson and Caine lançou sua 3.000ª embarcação, um Leopard 40 Powercat para proprietários dos EUA, em 2025. As marinas de Dubai também receberam 97 iates de bandeira estrangeira no primeiro semestre de 2025, em comparação com 39 no mesmo período de 2024. As remessas suecas com destino à Noruega e a embarcação de Cape Town para proprietários dos EUA mostram como os construtores atendem compradores fora de seu país de produção.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de fornecedores que vendem lanchas a motor recreativas completas a proprietários privados. Ela contrasta a documentação do fabricante na entrada do produto com os procedimentos de vistoria, registro e inspeção que afetam a capacidade dos proprietários de usar uma embarcação. A comparação dos Emirados Árabes Unidos concentra-se na estrutura de inspeção e renovação de embarcações de Dubai.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Argentina | Emirados Árabes Unidos |
|---|---|---|---|---|---|
| Autoridade principal | Guarda Costeira dos EUA, Divisão de Garantia de Produtos de Navegação Recreativa | Autoridades federais-estaduais de fiscalização de mercado | Administração de Segurança Marítima da China e autoridades marítimas locais | Prefectura Naval Argentina | Autoridade Marítima de Dubai, para Dubai |
| Principais instrumentos ou diretrizes | Certificação 33 CFR Parte 181 para embarcações sujeitas aos padrões da Parte 183 | 10. ProdSV implementando a Diretiva 2013/53/UE | Regulamentos de Gestão de Segurança de Iates para iates de lazer de uso próprio com propulsão mecânica | Ordenanza 1-26 sob a Disposición 1053/2026, em vigor a partir de 27 de agosto de 2026 | Resolução de Dubai nº (2) de 2024 sobre inspeção técnica |
| Efeito comercial | Etiqueta do fabricante antes da liberação da fábrica para venda ou antes da importação; embarcações marcadas como somente para exportação estão isentas | Declaração de conformidade alemã e informações de uso/segurança em alemão no momento da entrada no mercado | Certificado de vistoria antes do uso e certificado de nacionalidade para navegação ou atracação em águas sob jurisdição chinesa | Proprietários de embarcações com arqueação bruta 2 no Segundo Grupo, Terceiro Grupo ou Registro Especial de Iates devem solicitar novo registro até 27 de agosto de 2028 | Dubai permite autovistoria por foto/vídeo do proprietário para embarcações recreativas e esportivas de até 12 metros |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Alto |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Endurecimento | Flexibilização |
| Fonte: Mordor Intelligence | |||||
A rotulagem nos EUA e os documentos de conformidade em alemão da Alemanha criam trabalho de conformidade, enquanto a retirada pela Guarda Costeira dos EUA em 2025 de uma proposta de regra sobre interruptor de corte de motor e a avaliação pela Comissão Europeia em 2026 da Diretiva 2013/53/UE, descrita em sua estratégia marítima como em andamento e focada em embarcações e propulsão inovadoras, apoiam a continuidade dos principais requisitos de entrada. O rascunho chinês de maio de 2026 manteve a vistoria e a certificação de nacionalidade, distinguindo iates de uso próprio e de aluguel, apoiando a continuidade desses pré-requisitos para uso pelo proprietário. A transição argentina adiciona uma etapa administrativa para uma frota existente definida antes do prazo de agosto de 2028, sustentando a avaliação de endurecimento. O serviço de inspeção de renovação remota de Dubai de maio de 2025 para embarcações de prazer de até 12 metros, embarcações de esportes aquáticos de prazer e embarcações estrangeiras visitantes apoia a flexibilidade processual enquanto preserva a inspeção técnica.
Etapas da Cadeia de Valor
A comparação da cadeia de valor acompanha a propulsão e os sistemas marítimos na montagem de embarcações e, em seguida, no suporte de peças durante o uso. Em 2025, o Brunswick Boat Group adquiriu substancialmente todos os seus motores do segmento de Propulsão do grupo e incorporou conteúdo significativo de peças e sistemas de seus negócios de Peças e Acessórios de Motor e Navico Group. Este exemplo integrado concentra o controle do fornecimento de componentes e da produção de embarcações acabadas dentro de um único grupo, preservando oportunidades distintas de obter receita de fornecedor em cada etapa operacional.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de propulsão | Fabricantes de propulsão marítima, como o segmento de Propulsão da Brunswick Corporation | Vendas de motores, controles, aparelhamento e hélices | Disponibilidade de componentes críticos de motor | Qualificar fontes alternativas de componentes antes da produção |
| Fornecimento de sistemas marítimos | Fornecedores de eletrônicos e sistemas marítimos, como o Navico Group, um negócio da Brunswick | Vendas de eletrônicos, componentes de energia e sistemas de comutação | Coordenação de vários sistemas dentro de uma embarcação | Verificar interfaces de sistema antes da montagem final |
| Montagem e distribuição de embarcações | Fabricantes de embarcações recreativas, como o Brunswick Boat Group | Vendas de embarcações acabadas por meio de revendedores e distribuidores | Atraso no fornecimento de materiais ou componentes | Fornecimento alternativo e reservas de suprimentos críticos |
| Distribuição de peças de pós-venda | Produtores e distribuidores de peças, como o segmento de Peças e Acessórios de Motor da Brunswick Corporation | Vendas de peças de reposição e consumíveis | Alcançar embarcações dispersas durante o serviço | Usar canais estabelecidos de revendedores e distribuidores |
| Fonte: Mordor Intelligence | ||||
A Brunswick reportou interrupções intermitentes no fornecimento, escassez e custos mais elevados para certos materiais em 2025, e afirmou estar identificando fornecedores alternativos, trabalhando para garantir estoques críticos e monitorando as capacidades dos fornecedores. Garantir insumos críticos antes da montagem pode proteger a produção de embarcações acabadas, enquanto a ampla distribuição de peças aborda o desafio separado de atender embarcações após a entrega. Uma oferta de sistemas combinando eletrônicos, eletrificação e comutação digital pode deslocar a ênfase comercial para a coordenação de componentes dentro da embarcação acabada.
Cenário Competitivo
Concentração do Mercado
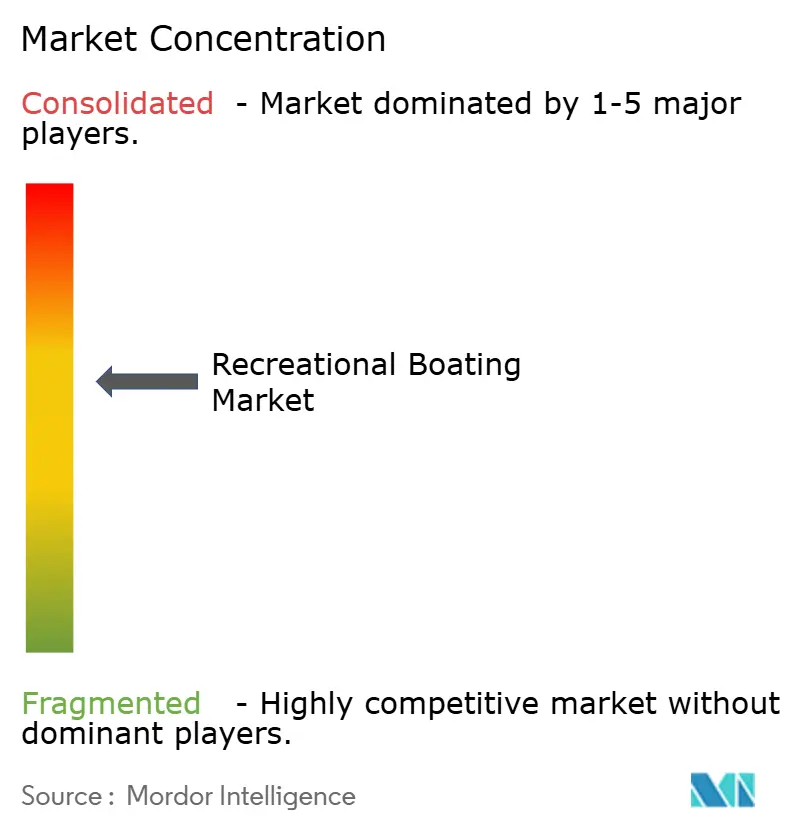
A concorrência combina grupos marítimos diversificados e construtores navais especializados, com Brunswick Corporation, Groupe Beneteau, Azimut-Benetti Group, Ferretti Group e Malibu Boats Inc. entre os fabricantes estabelecidos. Os 23 novos modelos lançados pela Groupe Beneteau em 2025 representaram quase 30% de suas vendas no primeiro semestre de 2026. O segmento de Embarcações da Brunswick registrou 1,53 bilhão de USD em vendas líquidas em 2025, queda de 1,8% em relação a 2024. O plano de infraestrutura do Azimut-Benetti Group anunciado em 2025 incluía a modernização de seu site em Avigliana para construir iates de até 28 metros. A captação de pedidos de iates Compósitos da Ferretti Group cresceu 7,6% em 2025, colocando um impulso positivo nos pedidos de iates ao lado de vendas líquidas mais fracas no segmento de Embarcações da Brunswick.
A Malibu Boats Inc. anunciou em 27 de maio de 2025 que estava continuando sua colaboração com a GM Marine para integração vertical de motores Monsoon em sua fábrica em Loudon, Tennessee. Esse arranjo vincula a integração de propulsão à produção de embarcações na mesma fábrica. Como a colaboração é exclusiva, a linha de motores Monsoon está vinculada ao próprio site de produção de Loudon da Malibu.
A integração de portfólio oferece outro caminho para uma posição competitiva mais forte quando um negócio de embarcações adquirido começa a contribuir para as vendas consolidadas. As vendas líquidas consolidadas da Malibu Boats Inc. aumentaram 13,3% para 914,6 milhões de USD no exercício fiscal de 2026, incluindo seu segmento Saxdor recém-adquirido. A Malibu descreveu a integração da Saxdor como cobrindo seus primeiros 4 meses com o negócio, portanto, o aumento do exercício fiscal de 2026 combinou essa adição de ano parcial com suas embarcações existentes. A aquisição, concluída em 2 de março de 2026, adicionou um fabricante finlandês de dayboats de aventura premium ao portfólio da Malibu.
Líderes do Setor de Navegação Recreativa
-
Brunswick Corporation
-
Groupe Beneteau
-
Azimut-Benetti Group
-
Ferretti Group
-
Malibu Boats Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Navegação Recreativa Empresas cobertas neste relatório
- Brunswick Corporation
- Groupe Beneteau
- Azimut-Benetti Group
- Ferretti Group
- Malibu Boats Inc.
- Sunseeker International Ltd.
- Princess Yachts Ltd.
- MasterCraft Boat Holdings Inc.
- Polaris Inc.
- Marine Products Group, LLC
- Bavaria Yachtbau GmbH
- Tracker Marine (White River Marine Group)
- Hobie Cat Company
- Sportsman Boats Manufacturing Inc.
- Catalina Yachts
- HanseYachts AG
- X-Yachts A/S
- Alubat
- Yamaha Motor Co., Ltd. (PWC Division)
- Walker Bay Boats
Principais Oportunidades para os Participantes do Mercado
A comparação de oportunidades examina como a nova capacidade de marina e o acesso transfronteiriço podem se traduzir em demanda por embarcações recreativas completas. Em setembro de 2026, o Distrito de Nansha, em Guangzhou, aprovou um registro de investimento para 195 atracadouros adicionais planejados para iates de 30 a 60 pés. Em 16 de outubro de 2026, Guangdong lançou viagens de iates em direção sul para Hong Kong com uma viagem inaugural. Essas mudanças favorecem ofertas de embarcações vinculadas a perfis específicos de atracadouros e itinerários utilizáveis, com pedidos de embarcações dependendo da adoção pelos proprietários e da entrega dos projetos.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Cruzeiros compactos para proprietários de Nansha | Os atracadouros planejados incluem tamanhos de 30 e 40 pés | Proprietários privados de cruzeiros de 30 a 40 pés | Alinhar as ofertas de cruzeiros e o prazo de entrega à disponibilidade de atracadouros | Prazo de conclusão dos atracadouros planejados | Jeanneau, com seu veleiro de cruzeiro Sun Odyssey 350 |
| Iates para cruzeiro costeiro em direção norte | Mais de 20 iates de Hong Kong e Macau entraram em terminais designados em Guangzhou, Shenzhen, Zhuhai e Zhongshan em junho de 2026 | Proprietários de iates de Hong Kong e Macau usando Guangzhou | Posicionar iates de 50 a 60 pés com suporte local de atracação e manutenção | Deficiências de atracação e manutenção em Huangpu identificadas em junho de 2026 | Azimut Yachts, com seu Fly 58 |
| Iates para cruzeiro do continente para Hong Kong | Maior utilidade de rota com acesso em direção sul | Proprietários privados de iates de Guangdong | Oferecer iates completos para uso recorrente de cruzeiro transfronteiriço | Iates existentes elegíveis podem já atender às necessidades de rota do proprietário | Azimut Yachts |
| Fonte: Mordor Intelligence | |||||
A abertura central é vender embarcações que adicionem utilidade prática de cruzeiro à medida que a capacidade de atracação e as rotas transfronteiriças se desenvolvem. Um proprietário capaz de usar um iate existente pode ganhar flexibilidade de viagem sem precisar de uma embarcação adicional, portanto, uma oferta de nova embarcação precisa de uma razão distinta para substituição ou uma primeira compra. As lacunas de atracação e manutenção identificadas em Huangpu em junho de 2026 também podem tornar o suporte operacional local confiável uma parte significativa da oferta completa da embarcação.
Desenvolvimentos industriais recentes em Mercado de Navegação Recreativa
- Out 2026: Guangdong lançou viagens de iates em direção sul para Hong Kong com uma viagem inaugural em 16 de outubro, ampliando o acesso recreativo transfronteiriço de iates.
- Ago 2026: O Boater's World Manufacturing Group anunciou planos de investir mais de 6 milhões de USD em melhorias na instalação da NauticStar no Condado de Beaufort, Carolina do Norte, para aumentar a produção.
- Jul 2026: A área de Qing Shuiwan do Porto de Sanya foi aberta a embarcações internacionais em 3 de julho, com 299 atracadouros para iates para tráfego e ancoragem de iates internacionais.
Mercado de Navegação Recreativa Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de navegação recreativa mede o valor anual das vendas de embarcações recreativas em todo o mundo. Abrange embarcações adquiridas para uso pessoal, compartilhado, turístico ou de fretamento em tipos de embarcações, materiais de casco, comprimentos, sistemas de propulsão e canais de vendas.
Exclusões de escopo: Embarcações de uso comercial, motores de propulsão e unidades de propulsão autônomos, peças de embarcações vendidas separadamente, acessórios, reparos e manutenção, e serviços de marina, clube náutico, fretamento, turismo e mergulho estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Embarcação
- Barcos com Motor de Popa Integrado e Transmissão de Popa
- Barcos a Motor com Motor de Popa
- Embarcações de Recreio Pessoal (PWC)
- Veleiros
- Iates (30-120 Pés)
- Barcos Infláveis e RIB
- Por Material do Casco
- Fibra de Vidro / GRP
- Alumínio
- Madeira
- Aço
- Compósitos (Carbono, Kevlar)
- Por Comprimento
- Menos de 20 Pés
- 20-50 Pés
- Mais de 50 Pés
- Por Fonte de Energia
- Motor de Combustão Interna
- Elétrico / Híbrido
- Propulsão a Vela
- Por Atividade / Aplicação
- Desportos Aquáticos
- Pesca Desportiva / Pesca
- Cruzeiro e Turismo Costeiro
- Operações de Mergulho e Charter
- Por Canal de Distribuição
- Concessionário / Showroom (OEM)
- Online Direto ao Consumidor
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- Caraíbas
- Resto da América do Norte
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Sudeste Asiático
- Resto da Ásia-Pacífico
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Baixos
- Resto da Europa
- Médio Oriente e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Turquia
- Resto do Médio Oriente e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como os relatórios de varejo e de categoria da National Marine Manufacturers Association, a descrição das estatísticas globais e nacionais do International Council of Marine Industry Associations, os dados de comércio do U.S. Census Bureau e as estatísticas de registro da Guarda Costeira dos EUA podem estabelecer a atividade de varejo, o mix de categorias, os fluxos comerciais e a frota registrada. Essas séries fornecem verificações distintas sobre a demanda por embarcações e a geografia, enquanto suas unidades e cobertura devem ser correspondidas ao valor de vendas de embarcações completas antes de informar a estimativa de mercado.
Registros anuais de empresas, materiais para investidores, anúncios de produtos e imprensa comercial e financeira de reputação podem complementar esses indicadores pblicos com receita de embarcações, remessas de unidades, mix de modelos, alcance de revendedores e desenvolvimentos de produção. As fontes aqui mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas teriam como alvo fabricantes de embarcações, revendedores, distribuidores marítimos, compradores de frotas de clubes náuticos e fretamento, e especialistas em componentes ou propulsão, com respondentes selecionados entre diferentes tamanhos de empresa e funções relevantes. Suas contribuições testariam as conclusões secundárias sobre preços realizados de embarcações, pedidos de varejo e frota, mix de canais, demanda geográfica e substituição de materiais ou propulsão. Os analistas usariam perguntas de acompanhamento para abordar lacunas materiais, comparar respostas com sinais independentes de vendas e registro, e revisar premissas somente quando as evidências suportassem uma mudança.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 38% |
| Nível médio: 55% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Empresas menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento do Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo do valor anual global de vendas de embarcações recreativas completas, avaliado ao preço de transação do usuário final do comprador, e aloca esse valor entre os tipos de embarcações, materiais de casco, comprimentos, fontes de energia, atividades, canais e regiões do relatório. Uma regressão multivariada pode relacionar o valor histórico de vendas a 4 indicadores práticos, onde as unidades de embarcações no varejo mostram a demanda realizada, os preços médios de venda por classe de embarcação traduzem unidades em valor, os registros e fluxos comerciais verificam a escala e a direção dos mercados nacionais, e as condições de compra das famílias e o investimento em marinas ou frotas informam o timing da demanda. As participações de segmentos e regiões são construídas a partir das melhores evidências disponíveis de unidades, receita, registro, comércio e mix de empresas, com cada divisão reconciliada com o total global completo.
As previsões estendem os indicadores por meio de suas relações esperadas, com análise de cenários usada onde taxas, demanda do consumidor, acesso ou pedidos de frota criam uma faixa material de resultados. Verificaçes seletivas de baixo para cima multiplicam volumes de varejo ou frota amostrados por preços médios suportados e comparam esses resultados com a receita do fabricante e as evidências dos revendedores, enquanto cobertura não correspondida, observações de preço ou unidade ausentes e diferenças em períodos fiscais são registradas e conectadas usando fontes comparáveis em vez de tratadas como vendas de mercado. Os respondentes primários podem verificar a direção e os fatores práticos de cada previsão em nível de variável, enquanto os analistas testam suas contribuições em relação às séries independentes e documentam qualquer premissa que permaneça sem suporte.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa de vendas de embarcações completas em relação a sinais independentes de varejo, registro, comércio, fabricante e canal, verificando se cada observação corresponde ao limite do mercado, à geografia e ao período. Eles investigam valores discrepantes, reconciliam movimentos de unidades e valores, e revisam totais de segmentos e mudanças de fontes por meio de preparação do analista, revisão independente e aprovação sênior, e um novo contato é acionado quando uma discrepância material de preço, volume, mix ou cobertura não pode ser resolvida a partir de evidncias publicadas. O modelo é atualizado anualmente, revisado entre os ciclos anuais após eventos materiais de mercado ou revisões de fontes, e recebe uma nova revisão pré-entrega de definições, cálculos e evidências citadas.
Tamanho do Mercado de Navegação Recreativa da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de navegação recreativa mede o valor anual das vendas de embarcações recreativas em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As previsões estendem os indicadores por meio de suas relações esperadas, com análise de cenários usada onde taxas, demanda do consumidor, acesso ou pedidos de frota criam uma faixa material de resultados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 32,37 bilhões de USD (2027) | |
| Consultoria Global A | 25,5 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 21,2% abaixo do valor de 2027 deste relatório de 32,37 bilhões de USD, 2 anos depois. Sua estimativa é para 2025, dois anos antes da medição de 2027 deste relatório, e a página projeta crescimento ao longo do período seguinte. |
| Consultoria Global B | 34,94 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 7,9% acima do valor de 2027 deste relatório de 32,37 bilhões de USD, 2 anos depois. Sua definição declarada inclui embarcações usadas para fins comerciais, além do limite exclusivamente recreativo aplicado aqui. |
Os analistas da Mordor Intelligence triangulam a estimativa de vendas de embarcações completas em relação a sinais independentes de varejo, registro, comércio, fabricante e canal, verificando se cada observação corresponde ao limite do mercado, à geografia e ao período.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de navegação recreativa?
O tamanho está projetado para crescer de 32,37 bilhões de USD em 2027 para 40,92 bilhões de USD até 2032, com um CAGR de 4,8% entre 2027 e 2032.
O que sustenta a demanda por embarcações recreativas?
O acesso compartilhado pode sustentar a demanda de frota. Em 2025, 18 localizações do Freedom Boat Club registraram pelo menos 10.000 viagens de membros cada uma, 2 a mais do que em 2024, incluindo Grand Strand e Hilton Head.
Qual tipo de embarcação lidera as vendas de embarcações recreativas?
As lanchas com motor de popa detinham a maior participação, com 43,03% do valor de vendas de embarcações recreativas em 2026.
Quais empresas são os principais fabricantes de embarcações recreativas?
Os principais fabricantes incluem Brunswick Corporation, Groupe Beneteau, Azimut-Benetti Group, Ferretti Group e Malibu Boats Inc.
Qual é o principal desafio de custos para os construtores de embarcações de fibra de vidro?
Em março de 2026, a Interplastic anunciou aumentos de até 0,23 USD por libra em resinas de poliéster e éster vinílico e produtos relacionados, com vigência para remessas a partir de 4 de abril de 2026. Isso pode pressionar as margens a preços de venda de embarcações inalterados.
Quais regiões lideram a navegação recreativa?
A América do Norte detinha 47,91% do valor de vendas de embarcações recreativas em 2026. A Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 8,8% entre 2027 e 2032.