
Tamanho e Participação do Mercado de Veículos Comerciais da ASEAN
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
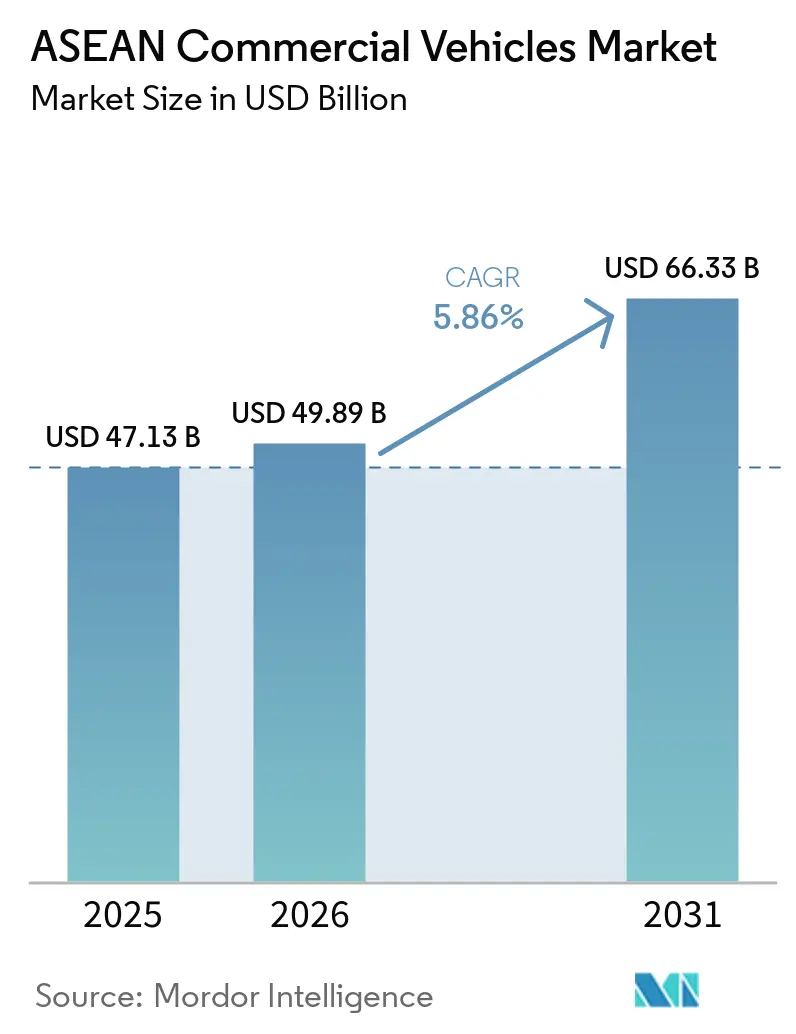
| Tamanho do mercado no ano base (2025) | 47.13 Bilhões de dólares |
| Tamanho do Mercado (2026) | 49.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 66.33 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.86 % |
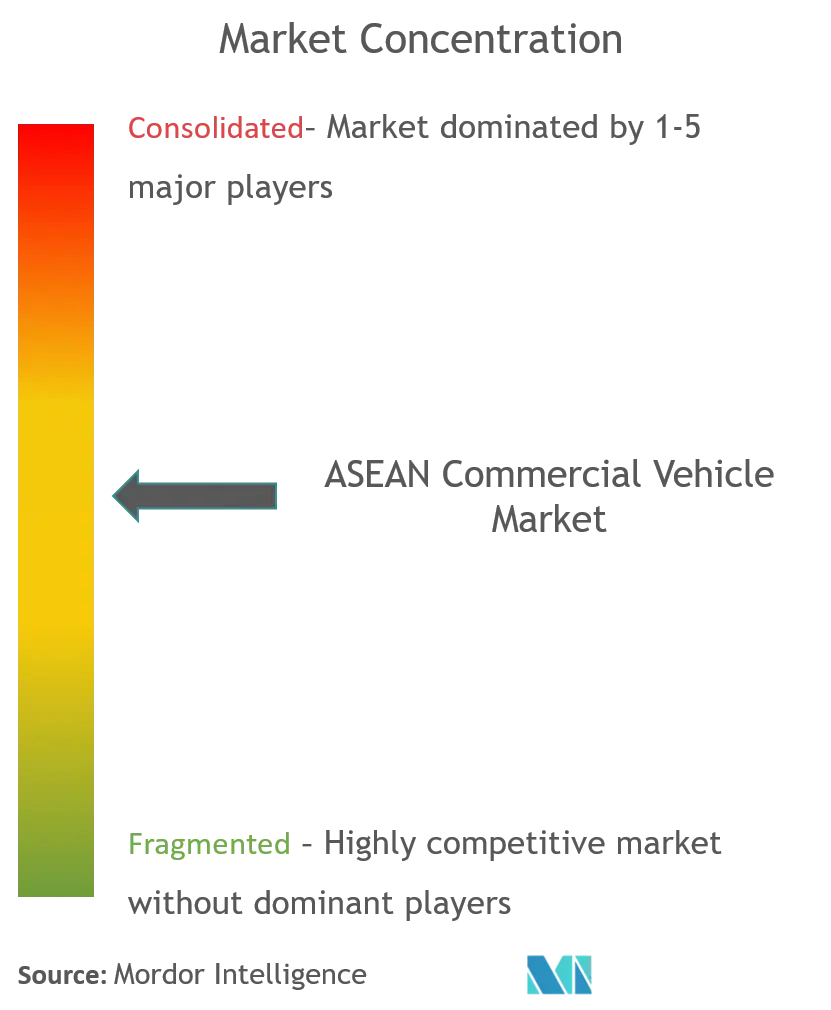
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Veículos Comerciais da ASEAN por Mordor Intelligence
O tamanho do mercado de veículos comerciais da ASEAN foi avaliado em USD 47,13 bilhões em 2025 e estima-se que cresça de USD 49,89 bilhões em 2026 para atingir USD 66,33 bilhões até 2031, a um CAGR de 5,86% durante o período de previsão (2026-2031). O aumento dos gastos em infraestrutura, a rápida digitalização do comércio transfronteiriço e a aceleração da eletrificação de frotas posicionam a região como um hub fundamental de produção e consumo. A harmonização aduaneira regional reduz os tempos de travessia de fronteiras, enquanto as plataformas de e-commerce reconfiguram os padrões de distribuição de última milha e elevam a demanda por modelos leves e ágeis. Simultaneamente, os estados membros endurecem as normas de emissões em conformidade com o Euro VI, impulsionando atualizações aceleradas de motores. As montadoras chinesas aprofundam a localização, aproveitando vantagens de custo e o comércio intra-ASEAN livre de tarifas para corroer a dominância das marcas japonesas há muito estabelecidas.
Principais Conclusões do Relatório
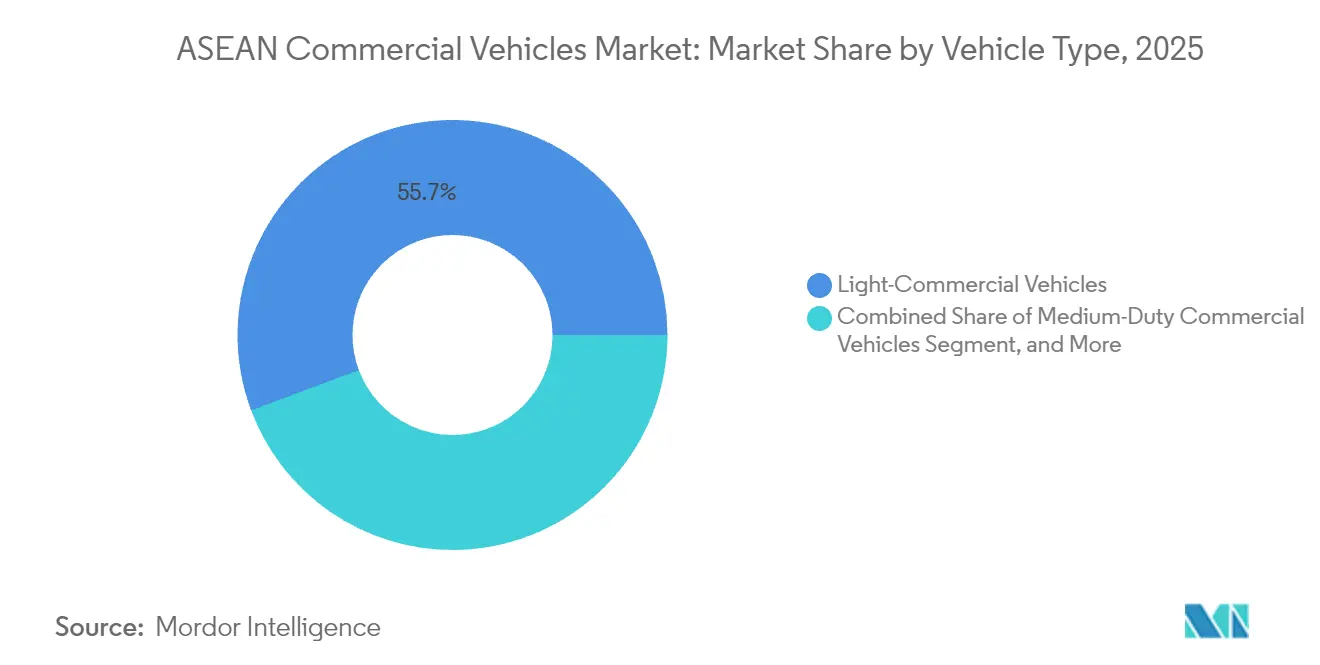
- Por tipo de veículo, os veículos comerciais leves lideraram com 55,70% da participação do mercado de veículos comerciais da ASEAN em 2025, enquanto os caminhões pesados registram crescimento de CAGR em dígito único médio
- Por propulsão, os modelos de combustão interna detinham 93,85% do tamanho do mercado de veículos comerciais da ASEAN em 2025; as projeções indicam que os veículos elétricos a bateria se expandirão a um CAGR de 10,12% até 2031
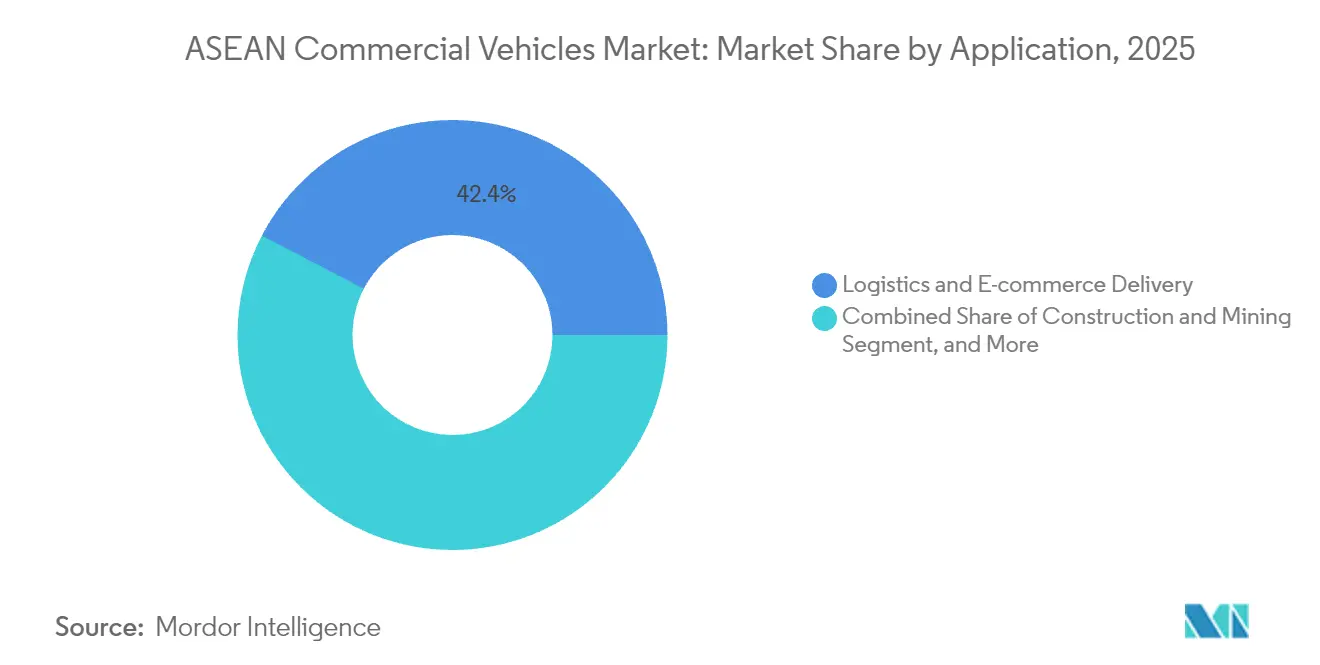
- Por aplicação, logística e e-commerce capturaram 42,35% do tamanho do mercado de veículos comerciais da ASEAN em 2025; o transporte público está preparado para um CAGR de 9,20% até 2031
- Por configuração de carroceria, caminhões rígidos e vans responderam por 45,10% do tamanho do mercado de veículos comerciais da ASEAN em 2025, enquanto as carrocerias refrigeradas crescerão a um CAGR de 10,05%
- Por geografia, a Tailândia comandou 37,70% da participação de receita em 2025; Singapura deve crescer a um CAGR de 10,08% até 2031
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do E-Commerce e Logística de Última Milha | +1.2% | Tailândia, Indonésia, Vietnã | Curto prazo (≤ 2 anos) |
| Carteira de Megaprojetos de Infraestrutura | +0.9% | Tailândia, Indonésia, Malásia, Vietnã | Médio prazo (2-4 anos) |
| Crescimento do Comércio Intra-ASEAN | +0.8% | Em toda a região | Médio prazo (2-4 anos) |
| Localização por Montadoras Chinesas de Veículos Comerciais Elétricos | +0.7% | Tailândia, Indonésia, Malásia | Curto prazo (≤ 2 anos) |
| Aumento da Demanda por Cadeia de Frio | +0.5% | Vietnã, Tailândia, Indonésia | Longo prazo (≥ 4 anos) |
| Mandatos de Crédito de Carbono e Frota Verde | +0.4% | Singapura, Tailândia, Malásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do E-Commerce e Logística de Última Milha
O crescimento explosivo do varejo online redesenhou os perfis de remessa, levando os operadores de frotas a privilegiar vans compactas, picapes e veículos de carga de duas rodas capazes de circular pelos centros urbanos congestionados. As redes de entrega expressa dobraram os pontos de atendimento em toda a Tailândia durante 2024, evidenciando a urgência dos operadores em reduzir os prazos de entrega. Caminhões leves elétricos de uso específico com compartimentos de carga modulares estão ganhando espaço, especialmente onde restrições de acesso penalizam veículos a diesel. Parcerias entre plataformas de transporte por aplicativo e montadoras locais resultaram em motocicletas com troca de bateria por menos de 1.000 USD, que reduzem o tempo ocioso e prolongam a vida útil dos ativos. A demanda também se inclina para unidades de microentrega com controle de temperatura, à medida que as plataformas de comércio social aumentam o fluxo de alimentos frescos. Em conjunto, essas mudanças ampliam a aquisição de plataformas comerciais leves e abrem oportunidades para fornecedores de telemática capazes de otimizar rotas de múltiplas paradas, impulsionando o mercado de veículos comerciais da ASEAN.
Carteira de Megaprojetos de Infraestrutura
Na Tailândia, Indonésia, Malásia e Vietnã, mais de USD 43 trilhões em gastos com estradas e pontes estão reservados até 2035, equivalente a 63% das alocações de transporte da Ásia-Pacífico[1]. As melhorias em rodovias e a expansão de pedreiras elevam os pedidos imediatos de caminhões basculantes, betoneiras e caminhões pesados para mineração. Os corredores logísticos centrados em portos que surgem ao redor de Laem Chabang e Klang também impulsionam os tratores para contêineres. Embora as aprovações de projetos criem uma base estável, os atrasos relacionados à aquisição de terras ou restrições fiscais introduzem oscilações trimestrais de demanda que obrigam as montadoras a adotar programas de carroceria modular e padrões de turno flexíveis. Os fornecedores de soluções de durabilidade de transmissão e serviços de manutenção no local se beneficiam à medida que os proprietários de frotas priorizam o tempo de atividade em detrimento do custo de aquisição.
Crescimento do Comércio Intra-ASEAN
O Sistema de Trânsito Aduaneiro da ASEAN agora reconhece uma única declaração eletrônica para veículos que atravessam múltiplas fronteiras, reduzindo a burocracia e diminuindo os tempos de espera[2]. As frotas transfronteiriças, portanto, exigem tratores equipados com geofencing, travas de segurança e certificação de cadeia de frio para cumprir as diversas normas nacionais. As bases de fabricação na Tailândia e na Indonésia aproveitam as disposições de tarifa zero da Área de Livre Comércio da ASEAN para exportar kits semidesmontados por todo o bloco, estimulando a demanda logística intraempresarial. Embora os fluxos de carga aumentem com a integração econômica, os gargalos persistentes nos cruzamentos de Johor e Poipet revelam a necessidade de gestão digital de filas e regras harmonizadas de carga por eixo.
Localização por Montadoras Chinesas de Veículos Comerciais Elétricos
Nos últimos dois anos, entrantes chineses liderados por BYD e Foton canalizaram mais de 1,4 bilhões de USD para montagens na Tailândia e na Indonésia. A produção local contorna tarifas de importação, beneficia-se de isenções tarifárias regionais e se qualifica para incentivos de frota verde. A BYD sozinha capturou mais de um terço das vendas comerciais de veículos elétricos a bateria na Tailândia após inaugurar uma fábrica de 486 milhões de USD em Rayong em 2024. Linhas de baterias de alta densidade energética aceleram a maturidade da cadeia de suprimentos regional e reduzem os custos dos pacotes de baterias, forçando as marcas japonesas incumbentes a acelerar seus roteiros de eletrificação no mercado de veículos comerciais da ASEAN. A localização chinesa também fomenta fornecedores locais de segundo nível que passam a ter acesso a novas tecnologias de gestão térmica e motores in-wheel.
Aumento da Demanda por Cadeia de Frio
O aumento da renda per capita e a adoção de compras de supermercado digital intensificam a necessidade de transporte com controle de temperatura. A lacuna de capacidade de armazenamento a frio do Vietnã de 17,6 milhões de toneladas impulsiona os pedidos de pequenas vans refrigeradas que conseguem circular por distritos densos. Os mandatos de distribuição farmacêutica, especialmente para vacinas de mRNA e biológicos, impulsionam ainda mais a demanda por carrocerias com certificação ATP e registro remoto de temperatura. As empresas de conversão locais fazem parceria com fornecedores de painéis de isolamento e especialistas em HVAC para reduzir os prazos de entrega e atender às normas mais rígidas de segurança alimentar. As montadoras que integram unidades de resfriamento na saída da fábrica ganham vantagem à medida que os gestores de frotas priorizam o alinhamento de garantias e o atendimento em ponto único.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Normas Mais Rígidas Equivalentes ao Euro VI | -0.8% | Tailândia, Indonésia, Malásia, Filipinas | Médio prazo (2-4 anos) |
| Barreira de Carregamento e Custo Total de Propriedade de Veículos Comerciais Elétricos | -0.6% | Indonésia, Filipinas | Curto prazo (≤ 2 anos) |
| Pós-venda Fragmentada de Motores Avançados | -0.4% | Em toda a região | Médio prazo (2-4 anos) |
| Restrição de Crédito para PMEs na Renovação de Frotas | -0.5% | Tailândia, Malásia, Indonésia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Normas Mais Rígidas Equivalentes ao Euro VI
A Tailândia aplicou as especificações de diesel Euro 5 em janeiro de 2024 e sinalizou a conformidade com o Euro VI até 2030, medidas espelhadas pelo Camboja e pelas Filipinas[3]. Embora os ganhos ambientais sejam claros, as atualizações inflam os custos de motor e pós-tratamento de escapamento em 15-20%, comprimindo as margens dos montadores de baixo volume. As disparidades no teor de enxofre do diesel entre os estados membros complicam o trabalho de calibração, prolongando os ciclos de homologação. As montadoras com portfólios de redução catalítica seletiva tendem a ganhar volume, mas os players menores correm o risco de saída à medida que as demandas de despesas de capital superam a capacidade do balanço patrimonial.
Barreira de Carregamento e Custo Total de Propriedade de Veículos Comerciais Elétricos
Apesar do crescimento de três dígitos, a Indonésia registrou penetração de veículos elétricos a bateria abaixo de 5% em 2024, pois a densidade de carregamento rápido fica atrás da expansão metropolitana. A Tailândia adicionou menos de 600 carregadores públicos até meados de 2024, gerando ansiedade de autonomia que desencoraja os pequenos operadores de carga. Os pacotes de bateria ainda representam mais de 35% do custo do veículo, estendendo o retorno do investimento além dos horizontes típicos de arrendamento de três anos. Os esquemas piloto de troca de bateria, defendidos por Isuzu e Mitsubishi, visam rotas de entrega urbana, mas enfrentam obstáculos de arrendamento de terrenos e harmonização de normas. Sem contratos integrados de financiamento e energia como serviço, a adoção em larga escala de caminhões elétricos permanece aspiracional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Dominância dos Veículos Comerciais Leves em Meio à EletrificaçãoOs veículos comerciais leves detinham 55,70% da participação do mercado de veículos comerciais da ASEAN em 2025, impulsionados pelo momentum de entrega de encomendas e pelas restrições municipais sobre diesels pesados. A receita do segmento deve crescer a uma taxa anual de 6,65% até 2031, superando o mercado de veículos comerciais da ASEAN como um todo. Os concorrentes chineses introduzem picapes elétricas a bateria que custam 20% menos do que as ofertas tradicionais, enquanto os incumbentes japoneses respondem com atualizações de mild-hybrid. Os centros de consolidação urbana proliferam ao redor de Bangkok e Cidade de Ho Chi Minh, catalisando a demanda por vans de painel equipadas com prateleiras instaladas de fábrica e pacotes de telemática.
O segmento de médio porte atende aos nichos de logística de construção e gestão de resíduos, contando com curvas de torque aprimoradas e transmissões automatizadas para navegar pelo congestionamento. Os tratores pesados permanecem vitais para os corredores de carga intra-ASEAN, mas seu crescimento se modera à medida que os projetos ferroviários ganham espaço nas rotas continentais. Consequentemente, os fabricantes de chassis que exploram compósitos leves e melhorias aerodinâmicas garantem vantagem competitiva em frotas obcecadas com eficiência de combustível que buscam retornos rápidos sobre o capital.

Por Propulsão:
A Dominância dos Motores de Combustão Interna Enfrenta a Disrupção ElétricaOs motores de combustão interna representam 93,85% do tamanho do mercado de veículos comerciais da ASEAN em 2025, mas sua participação diminui à medida que os incentivos políticos inclinam a economia das frotas. Os modelos elétricos a bateria, partindo de uma base baixa, devem registrar um CAGR de 10,12% até 2031, dobrando sua contribuição no mercado de veículos comerciais da ASEAN. O esquema EV3.5 da Tailândia concede isenções de impostos especiais de consumo que reduzem os custos de desembarque das montadoras, acelerando as adições de linhas de modelos. A meta aspiracional da Indonésia de 600.000 veículos elétricos até 2030 estimula pacotes de financiamento de fornecedores vinculados ao fornecimento doméstico de baterias ricas em níquel.
Os híbridos plug-in ocupam um papel de transição onde as concessões de impostos favorecem soluções de baixo carbono com extensão de autonomia. Os protótipos de célula de combustível surgem principalmente em pilotos de transporte transfronteiriço entre a Malásia e Singapura, aproveitando curtos corredores de hidrogênio codesenvolvidos com autoridades portuárias. Para os que mantêm motores de combustão interna, o hardware Euro VI e a compatibilidade com diesel sintético tornam-se argumentos de venda à medida que os clientes avaliam o valor de revenda futuro em relação ao desembolso de capital de curto prazo.
Por Aplicação:
A Liderança em Logística Impulsiona a Evolução do MercadoLogística e e-commerce geraram 42,35% do tamanho do mercado de veículos comerciais da ASEAN em 2025 e permanecem o maior pool de demanda. A integração de software de planejamento de rotas, as crescentes expectativas de fator de carga e as garantias de prazo de entrega empurram os operadores em direção a vans leves conectadas e microcaminhões. As frotas de transporte público devem se expandir a um CAGR de 9,20% à medida que Jacarta, Manila e Kuala Lumpur ampliam as licitações de ônibus elétricos alinhadas com os roteiros de emissões líquidas zero. A construção e a mineração sustentam uma demanda estável de veículos pesados, especialmente nas zonas de extração de calcário e níquel vinculadas à cadeia de valor de baterias.
A mecanização agrícola impulsiona picos esporádicos em pedidos de médio porte durante os ciclos de colheita, enquanto as concessionárias municipais endossam caminhões de lixo a GNC para atender aos padrões de qualidade do ar urbano. As oportunidades de cadeia de frio emergem nos setores farmacêutico e de alimentos perecíveis, recrutando carrocerias equipadas com refrigeração e compósitos de isolamento avançados. Oportunidades subsequentes de pós-venda surgem em retrofits de telemática e programas de garantia porta a porta.
Por Configuração de Carroceria:
Caminhões Rígidos Lideram o Crescimento EspecializadoCaminhões rígidos e vans capturaram 45,10% do tamanho do mercado de veículos comerciais da ASEAN em 2025, favorecidos pela versatilidade e pelo licenciamento mais fácil. Os fabricantes ampliam as ofertas de entre-eixos para acomodar encomendas de e-commerce de alto volume e kits de refrigeração. O segmento refrigerado, crescendo a um CAGR de 10,05%, beneficia-se da distribuição em massa de vacinas e das exportações de frutos do mar sensíveis à temperatura do Delta do Mekong no Vietnã. As combinações de trator-semirreboque ganham ventos favoráveis incrementais com a digitalização do Trânsito Aduaneiro da ASEAN, mas enfrentam atrasos na harmonização de carga por eixo que complicam o planejamento de frotas transfronteiriças.
As configurações de basculante e caçamba alimentam os megaprojetos de infraestrutura, com unidades de carroceria em liga metálica reduzindo o peso em vazio em 400 kg para transportar cargas maiores. A produção de ônibus e coaches se recupera com a retomada do turismo interprovincial, apoiada por importações de baterias isentas de impostos para ônibus urbanos na Indonésia. Os fabricantes que investem em decks de bateria de troca rápida e chassis de piso baixo garantem posição de pioneiro entre as agências de transporte que buscam conformidade com o design universal.
Análise Geográfica
Mercado de Veículos Comerciais da Tailândia
A Tailândia detém 37,70% da participação no mercado de veículos comerciais da ASEAN em 2025, sustentada por uma produção de 1,8 milhão de unidades de veículos e por densos clusters de fornecedores. O pacote de incentivos EV3.5 do governo concede reduções de impostos sobre consumo que atraem montadoras chinesas como BYD e Foton para 1,4 bilhões de USD em montagem localizada, aprofundando o ecossistema de eletrificação do país. No entanto, taxas de juros mais elevadas e uma queda nas vendas de 11 meses deixam os revendedores com estoques elevados, pressionando as margens de desconto. A obrigatoriedade do diesel Euro 5 a partir de janeiro de 2024 acrescenta custos de conformidade, mas posiciona a Tailândia como referência regulatória para o mercado de veículos comerciais da ASEAN como um todo.
Mercado de Veículos Comerciais da Indonésia e de Singapura
A Indonésia representa a oportunidade de volume no mercado de veículos comerciais da ASEAN, apesar de uma queda de 15,8% na produção para 215.362 unidades em 2023. A expansão de rodovias com pedágio e a meta de implantar 41.000 ônibus elétricos até 2024 reforçam a demanda de longo prazo por chassis pesados e de transporte público. Os proprietários de frotas preferem trens de força robustos que suportem as condições viárias do arquipélago, mas as cadeias de suprimento de baterias ricas em níquel estão impulsionando pedidos-piloto de caminhões elétricos vinculados à logística de mineração. Singapura, embora pequena, apresenta o crescimento mais rápido, com um CAGR de 10,08% até 2031, à medida que sua proibição de registro de veículos a diesel, em vigor a partir de 2025, impulsiona a eletrificação integral das frotas. O elevado poder de compra e a capacidade confiável da rede elétrica tornam a cidade-estado um campo de provas para software over-the-air e projetos-piloto de entrega autônoma.
Mercado de Veículos Comerciais da ASEAN
As vendas de veículos leves do Vietnã no primeiro trimestre de 2025 saltaram 24%, e novos entrantes como Chery e Geely instalaram plantas CKD que elevam a produção doméstica de chassis comerciais. A política industrial do governo apoia a entrada da VinFast no segmento de caminhões elétricos, posicionando o país para capturar uma fatia maior do tamanho do mercado de veículos comerciais da ASEAN, que deverá atingir 66,33 bilhões de USD até 2031. A Malásia desfruta de vantagens de corredor comercial entre a Tailândia e Singapura, mas as proibições nos horários de pico nas rodovias do Vale de Klang a partir de fevereiro de 2025 redirecionam a demanda para caminhões rígidos de menor porte. As Filipinas aproveitam importações de veículos elétricos isentas de impostos e incentivos fiscais para atrair projetos de montagem, enquanto a nova linha de picapes da Toyota Tsusho no Camboja ilustra a nascente localização que se expande pelas economias menores.
Panorama regulatório
A regulamentação de veículos comerciais na ASEAN está se tornando mais rígida em relação a emissões e segurança, ao mesmo tempo em que avança em direção à harmonização regional. A Tailândia entrou em vigor com as especificações diesel Euro 5 em janeiro de 2024 e sinalizou conformidade com o Euro VI até 2030, no máximo, enquanto os membros da ASEAN têm alinhado cada vez mais as normas técnicas por meio do Acordo de Reconhecimento Mútuo da ASEAN (APMRA) para Produtos Automotivos, estruturado em torno do reconhecimento de resultados de testes e inspeções com base em 19 regulamentos da UNECE.
Em 2026, a regulamentação nacional também se concentrou na digitalização da conformidade e em restrições operacionais. Singapura ampliou o apoio à eletrificação pelo lado da demanda por meio do Heavy Vehicle Zero Emission Scheme (HVZES), a partir de janeiro de 2026, para veículos pesados de carga e ônibus com peso máximo bruto (MLW) acima de 3.500 kg, e tornou obrigatória a conformidade com a Fase 2 do ruído UN R51-03 para veículos de carga recém-registrados a partir de abril de 2026. O Vietnã também introduziu requisitos adicionais de importação e técnicos, incluindo o uso relatado do sistema nacional de janela única (VNSIS) para a pré-declaração de caminhões pesados e veículos de uso especial (72 horas antes da chegada), reforçando a importância da precisão documental e da preparação para processos de fronteira para operadores e importadores transfronteiriços.
Análise da cadeia de valor
A cadeia de valor de veículos comerciais na ASEAN é construída em torno de polos regionais de fabricação e da movimentação transfronteiriça de peças, apoiada pelas disposições da Área de Livre Comércio da ASEAN. A Tailândia continua sendo uma base fundamental de produção e exportação, enquanto Indonésia, Malásia, Vietnã e Filipinas expandem a montagem localizada e, cada vez mais, atividades de componentes ligadas à eletrificação, à medida que fabricantes de equipamentos originais (OEMs) e fornecedores deixam de depender exclusivamente de modelos de importação para adotar o fornecimento regionalizado e a circulação de CKD.
A aprovação de tipo e o alinhamento de normas estão se tornando mais operacionais ao longo da cadeia. Em novembro de 2025, o Comitê Automotivo da ASEAN endossou diretrizes para a implementação do Acordo de Reconhecimento Mútuo da ASEAN sobre Aprovação de Tipo de Produtos Automotivos (APMRA) por meio do Comitê Consultivo da ASEAN para Normas e Qualidade (ACCSQ), apoiando o compartilhamento de resultados de testes e reduzindo a necessidade de reprojeto e novos testes entre os Estados membros. No estágio seguinte, as redes de distribuição e serviços enfrentam restrições devido ao congestionamento portuário, à capacidade limitada de transporte RoRo especializado e a processos alfandegários desiguais, enquanto a transição para trens de força mistos (motor de combustão interna, híbrido, BEV) aumenta a complexidade na logística de entrada (baterias, gerenciamento térmico, eletrônica de potência) e eleva os requisitos de preparação do mercado de reposição para trens de força avançados.
Cenário Competitivo
O mercado de veículos comerciais da ASEAN permanece moderadamente concentrado. Os incumbentes japoneses Isuzu e Toyota dominaram há muito as redes de montagem, mas os crescentes subsídios para baterias e as isenções tarifárias agora corroem seu poder de precificação. A Toyota registrou uma queda de vendas de 26,2% em 2024 na Tailândia[4], enquanto as entregas de picapes da Isuzu caíram 21% em relação ao ano anterior em abril de 2024, ressaltando a pressão sobre os portfólios legados. Para recuperar o momentum, Toyota e Daimler estão fundindo as operações da Hino e da Fuso em uma única holding prevista para listagem em 2026, reunindo P&D para caminhões de emissão zero.
Os concorrentes chineses implantam baterias de baixo custo e plantas localizadas para conquistar terreno, com a BYD investindo USD 486 milhões em uma instalação em Rayong e já garantindo mais de um terço do segmento de caminhões elétricos da Tailândia. A Foton marcou seu milionésimo veículo no exterior na Tailândia em novembro de 2024, sinalizando uma escala que sustenta programas agressivos de garantia e ofertas de financiamento de frotas. Esses entrantes exploram os privilégios da Área de Livre Comércio da ASEAN para rotear kits pelas fronteiras, encurtando os prazos de entrega e elevando as taxas de localização que diluem a vantagem dos incumbentes. Sua ascensão impulsiona a compressão de preços no segmento comercial leve, mas simultaneamente acelera a difusão de tecnologia em todo o mercado de veículos comerciais da ASEAN.
Os players europeus Daimler Truck, Volvo e Scania se concentram em tratores pesados de alta margem e pilotos de corredores de hidrogênio ligando a Malásia e Singapura. A parceria da Daimler Truck com a Toyota também visa fortalecer o poder de compra de sensores de condução autônoma e células de bateria. As montadoras indianas Ashok Leyland e Tata Motors buscam nichos de espaço em branco combinando fabricação contratada na Tailândia com parcerias emergentes de troca de bateria, aliviando assim a ansiedade de autonomia para frotas de PMEs. No nível de distribuição, os revendedores expandem unidades de serviço móvel e plataformas de manutenção preditiva para defender a participação no pós-venda à medida que as atualizações de software remoto se tornam padrão. As startups de leasing de fintech agrupam seguros baseados em uso e monetização de créditos de carbono, intensificando a rotatividade competitiva enquanto reduzem as barreiras de entrada para pequenos transportadores ansiosos para ingressar no mercado de veículos comerciais da ASEAN.
Líderes do Setor de Veículos Comerciais da ASEAN
-
Isuzu Motor Ltd
-
Toyota Motor Corporation
-
UD Trucks
-
Ford Motor Company
-
AB Volvo
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Veículos Comerciais da ASEAN Empresas cobertas neste relatório
- Isuzu Motors
- AB Volvo
- Toyota Motor Corporation
- Ford Motor Company
- UD Trucks
- Iveco Group
- Tata Motors
- BYD Auto
- Chery Commercial Vehicles
- Foton Motor
- Dongfeng Trucks
- MAN Truck & Bus
- Daimler Truck (Mitsubishi Fuso & Mercedes-Benz Trucks)
- Hyundai Motor Company
- Ashok Leyland
- Suzuki Motor
Oportunidades de mercado e perspectivas futuras
As atualizações tecnológicas impulsionadas pela regulamentação criam oportunidades de curto prazo em sistemas de segurança, engenharia de conformidade e pacotes de retrofit de frotas. Um catalisador importante é a implementação, pelo Comitê Automotivo da ASEAN (SCC), de uma especificação técnica de importação para 2026 que exige conteúdo ADAS (incluindo AEB, LDW e ESC) para veículos comerciais leves importados em nove mercados da ASEAN, com uma janela de transição, o que leva importadores e OEMs a padronizar conjuntos de sensores, validação e ferramentas de serviço em toda a região.
A localização da manufatura e os incentivos à eletrificação também abrem nós investíveis em toda a ASEAN para fabricantes locais de carrocerias, fornecedores de componentes e soluções de carregamento. Singapura ativou o Heavy Vehicle Zero Emissions Scheme em janeiro de 2026, combinando incentivos para veículos (S$40.000) com cofinanciamento de carregadores (até S$30.000) até 2028, apoiando a implantação controlada de veículos pesados elétricos e infraestrutura de depósitos em um ambiente de alta utilização. No lado da oferta, capacidade regional nova e expandida, incluindo a Daimler Commercial Vehicles Manufacturing Indonesia (DCVMI) em Cikarang (5.000 unidades por ano, inaugurada em junho de 2025) e a fábrica de caminhões da KIM LONG MOTORs em Hue, Vietnã (20.000 unidades por ano, inaugurada em março de 2026), fortalece os argumentos para o fornecimento localizado, programas de aquisição de frotas e distribuição intra-ASEAN de plataformas e variantes de veículos comerciais.
Desenvolvimentos industriais recentes em Mercado de Veículos Comerciais da ASEAN
- Maio de 2026: PT Toyota Motor Manufacturing Indonesia (TMMIN) e CATL anunciaram uma colaboração que inclui um investimento de aproximadamente 80 milhões de dólares americanos para expandir a capacidade local de produção de baterias para veículos elétricos na Indonésia. A medida apoia o fornecimento local para veículos eletrificados e reforça o papel da Indonésia nas cadeias de suprimento regionais de baterias, o que influencia a economia de aquisição para frotas comerciais elétricas.
- Julho de 2025: A Isuzu anunciou uma reestruturação de seu fornecimento de produtos para caminhões de médio e grande porte, incluindo alterações na alocação de produção dentro de sua estrutura mais amplade cooperação estratégica. A ação prioriza a eficiência de fabricação e o planejamento de plataformas para os mercados asiáticos, com efeitos colaterais para a disponibilidade de modelos e o suporte de peças em todo o Sudeste Asiático.
- Julho de 2024: A BYD abriu sua primeira fábrica no Sudeste Asiático, em Rayong, na Tailândia, com um investimento de 486 milhões de dólares americanos. A produção local fortalece a competitividade de preços em relação às importações e acelera a disponibilidade regional de derivados de veículos comerciais eletrificados por meio das rotas comerciais da ASEAN.
Mercado de Veículos Comerciais da ASEAN Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange o valor dos veículos comerciais vendidos em toda a ASEAN, contabilizados ao nível de cada país e consolidados em um total regional. Inclui veículos comerciais leves, médios e pesados, bem como ônibus, nas aplicações rodoviárias comuns, como transporte de carga e transporte de passageiros.
Exclusões do escopo: Excluímos equipamentos fora de estrada e máquinas agrícolas ou de construção que não sejam registradas nem comercializadas como veículos comerciais rodoviários.
Visão Geral da Segmentação
- Por Tipo de Veículo
- Veículos Comerciais Leves
- Veículos Comerciais de Médio Porte
- Veículos Comerciais Pesados
- Por Propulsão
- Motor de Combustão Interna
- Veículo Elétrico a Bateria
- Veículo Elétrico Híbrido Plug-in
- Veículo Elétrico a Célula de Combustível
- Por Aplicação e Uso Final
- Logística e Entrega de E-Commerce
- Construção e Mineração
- Agricultura e Silvicultura
- Transporte Público (Ônibus e Coach)
- Serviços Públicos e Municipais
- Por Configuração de Carroceria (NOVO)
- Caminhão Rígido e Van
- Trator-Semirreboque
- Ônibus e Coach
- Basculante e Caçamba
- Refrigerado
- Por País
- Indonésia
- Tailândia
- Vietnã
- Malásia
- Filipinas
- Singapura
- Restante dos Países da ASEAN
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com o mapeamento de cada país da ASEAN a partir de registros oficiais de veículos e divulgações de vendas, além de estatísticas de transporte e rodovias. As fontes públicas utilizadas incluem publicações do Secretariado da ASEAN, institutos nacionais de estatística, portais dos ministérios de transporte e bases de dados de comércio aduaneiro de veículos e peças. Esses insumos nos ajudam a compreender a dependência de importações e a direção provável dos preços em cada mercado.
Também analisamos relatórios anuais de empresas e apresentações a investidores em busca de comentários sobre remessas, mix de produtos e planos de capacidade, cruzando essas informações com publicações de imprensa e atualizações de associações setoriais de reputação. Para séries históricas de difícil acesso, utilizamos assinaturas pagas seletivas de dados financeiros e notícias corporativas, rastreadores de vendas e parque de veículos, e registros de importação e exportação ao nível de remessa para reconciliar volumes e as faixas de preço implícitas. Esses exemplos não são exaustivos, e nos apoiamos em referências públicas e internas adicionais para completar a coleta de dados, a validação e a resolução de questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário concentra-se em validar como a demanda se distribui entre os principais casos de uso, como entrega de última milha, frotas ligadas à construção civil e movimentação de cargas interurbanas. Também confirmamos como os preços variam por classe de peso e tipo de motorização. Conversamos com executivos de fabricantes de equipamentos originais e distribuidores, operadores de frotas, participantes de leasing e financiamento, além de partes interessadas em peças e serviços nos principais centros da ÁSIA-PACÍFICO dentro da ASEAN, de modo que as premissas sobre ciclos de substituição, prazos de entrega e carteiras de pedidos possam ser verificadas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 13% |
| Nível médio: 54% | Líderes funcionais/de unidade: 36% |
| Participantes menores: 20% | Gerentes: 51% |
Dimensionamento e Previsão do Mercado
O dimensionamento do mercado é construído com base em uma abordagem de cima para baixo. Reconstruímos a demanda de veículos comerciais ao nível de cada país a partir de séries de novas vendas e registros, e então convertemos a demanda em valor utilizando faixas de preço de transação típicas por classe. Uma vez definido o conjunto de demanda, cruzamos com aproximações seletivas de baixo para cima, como o preço médio de venda por modelo amostrado multiplicado pelas vendas unitárias estimadas, verificações de canais de revendedores e uma consolidação de sanidade com base em um conjunto reduzido de padrões de compra de grandes frotas.
Os insumos utilizados no modelo incluem contagens de novas vendas e registros de veículos, divisões por classe de peso bruto do veículo, mix diesel versus eletrificado, comportamento de substituição e sucateamento, e indicadores macroeconômicos estreitamente relacionados à compra de frotas, como produção da construção civil e atividade de frete. Como a variação de preços pode alterar os totais rapidamente, aplicamos o timing cambial de cada país de forma consistente e tratamos separadamente os preços de veículos elétricos impulsionados por incentivos quando isso é relevante. As previsões são elaboradas por meio de análise de cenários apoiada por uma regressão multivariada simples. O feedback de especialistas é utilizado para estabelecer limites realistas para a recuperação de vendas, a demanda induzida por infraestrutura e a adoção de novas motorizações. Onde existem lacunas de dados por país, utilizamos indicadores proxy e padrões de países vizinhos mais próximos, ajustando em seguida por meio de validação baseada em entrevistas.
Ciclo de Validação e Atualização de Dados
A validação é realizada em camadas, começando pela verificação cruzada do valor modelado e dos totais unitários em relação a sinais independentes, como tendências de importação, mudanças de capacidade anunciadas e atividade de financiamento quando disponível. Quando as variações são grandes, revisitamos os principais direcionadores — que normalmente são as premissas unitárias, o mix de classes ou as faixas de preço aplicadas — e corrigimos os insumos subjacentes.
Antes da aprovação final, o trabalho é revisado em múltiplas etapas analíticas, de modo que os números finais sigam a trilha lógica e não dependam de uma única premissa. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças de política, alterações nas normas de emissões ou movimentos cambiais acentuados. Imediatamente antes da entrega, realizamos uma revisão final para que os clientes recebam uma visão atualizada alinhada aos dados mais recentes disponíveis.
Estimativa do Mercado de Veículos Comerciais da ASEAN da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para veículos comerciais da ASEAN frequentemente não coincidem porque o conjunto de veículos contabilizados e a base de valor não são idênticos. As diferenças também surgem quando um estudo utiliza o valor de remessa e outro utiliza o valor de varejo, ou quando as previsões são expressas a partir de diferentes anos-base e momentos de câmbio.
Ao rastrear as vendas unitárias por país com faixas de preço ao nível de classe e, em seguida, atualizar o timing cambial e os incentivos para veículos eletrificados durante a validação, a Mordor Intelligence evita misturar a demanda fora de estrada e mantém o total alinhado às compras de veículos comerciais rodoviários.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 47,13 bilhões de USD (2025) | |
| Consultoria Global A | 42,30 bilhões de USD (2024) | Utiliza um ano-base anterior e parece aplicar uma segmentação mais ampla com categorias de aplicação mistas, o que pode alterar o que é contabilizado como demanda de veículos comerciais entre os países. O ponto de câmbio e a base de preços não são claramente indicados, o que pode reduzir o valor convertido em USD em comparação com uma abordagem de média anual consistente. |
| Consultoria Regional B | 45,00 bilhões de USD (2024) | Apresenta um valor atual arredondado e se apoia em narrativas de cenários até 2030, mas a construção dos preços e as âncoras unitárias não são detalhadas. Quando a conversão de unidades em valor não está vinculada ao mix de classes de peso e à variação de preços observada, os totais podem se concentrar em torno de um ponto médio simplificado. |
A tabela mostra que a maior parte da dispersão é explicada pela seleção do ano-base e pela forma como os volumes unitários são convertidos em valor em USD entre os países. Nossa abordagem mantém as etapas rastreáveis, de modo que os compradores possam conectar os totais aos sinais unitários, ao mix de classes e à lógica de preços, e então atualizar a mesma estrutura à medida que novos dados de registro e vendas forem disponibilizados.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de veículos comerciais da ASEAN?
O mercado é avaliado em USD 49,89 bilhões em 2026 e deve atingir USD 66,33 bilhões até 2031.
Qual segmento detém a maior participação no mercado de veículos comerciais da ASEAN?
Os veículos comerciais leves lideram com 55,70% de participação em 2025, impulsionados pelo e-commerce e pela demanda de entrega urbana.
Qual é a velocidade de crescimento dos veículos comerciais elétricos na ASEAN?
Os modelos elétricos a bateria devem registrar um CAGR de 10,12% até 2031, tornando-os a categoria de propulsão de crescimento mais rápido.
Como as normas de emissões mais rígidas afetarão o mercado?
As regulamentações alinhadas ao Euro VI elevarão os custos de conformidade, potencialmente impulsionando a consolidação à medida que os montadores menores lutam para financiar atualizações de tecnologia limpa.
Quais são os principais desafios para a eletrificação das frotas comerciais?
A infraestrutura de carregamento limitada, o maior custo inicial do veículo e o suporte de pós-venda fragmentado retardam a adoção apesar dos incentivos políticos.