
Tamanho e Participação do Mercado de Centro de Dados Hiperescala dos Emirados Árabes Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 0.39 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.78 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 48.74 % |
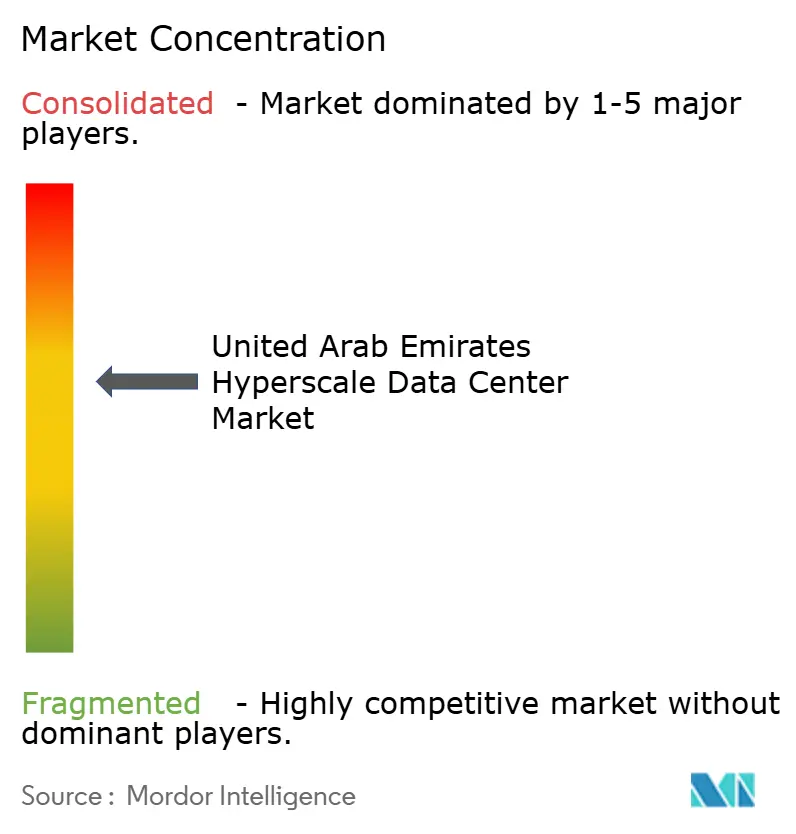
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Centro de Dados Hiperescala dos Emirados Árabes Unidos pela Mordor Intelligence
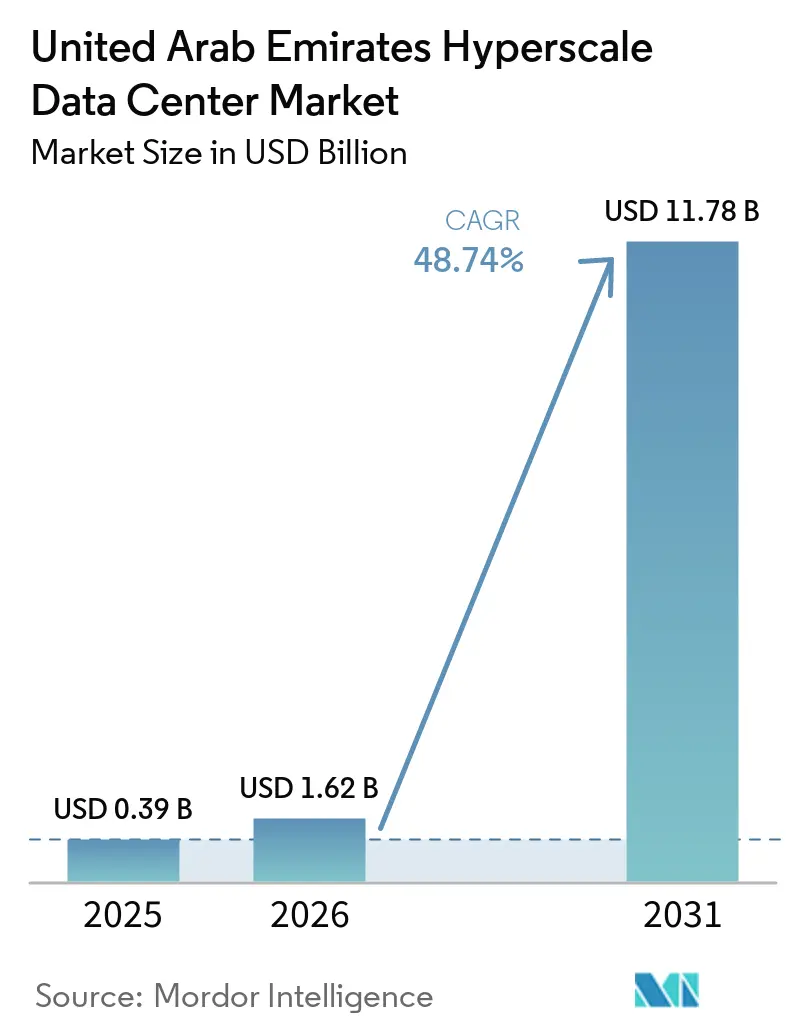
O tamanho do Mercado de Data Center Hiperescala dos Emirados Árabes Unidos deve crescer de 0,39 bilhões de USD em 2025 para 1,62 bilhões de USD em 2026 e está previsto para atingir 11,78 bilhões de USD até 2031, a um CAGR de 48,74% no período de 2026 a 2031. Em termos de base instalada, o mercado foi avaliado em 0,26 mil megawatts em 2025 e deve crescer de 0,98 mil megawatts em 2026 para 6,75 mil megawatts até 2031, a um CAGR de 47,03% durante o período de previso (2026-2031).
Mandatos acelerados de nuvem soberana, cargas de trabalho de inteligência artificial em crescimento acelerado e tarifas competitivas de energia renovável estão posicionando conjuntamente o mercado de data centers hiperescala dos Emirados Árabes Unidos como o principal hub de infraestrutura de IA do Oriente Médio. Compromissos de capital governamental superiores a AED 13 bilhões, alianças estratégicas como a Microsoft–G42 e um portfólio de projetos de geração nuclear e solar estão ampliando ainda mais a oportunidade endereçável. Ao mesmo tempo, escassez de mão de obra qualificada e restrições ao uso de água estão forçando os operadores a implantar automação, recuperação de calor e sistemas de água não potável para preservar margens e cumprir metas de sustentabilidade. A intensidade competitiva está aumentando à medida que provedores internacionais de nuvem migram de modelos hub-and-spoke no Golfo para regiões dedicadas nos Emirados, remodelando a dinâmica de preço-desempenho em todo o mercado de data centers hiperescala dos Emirados Árabes Unidos.
Principais Conclusões do Relatório
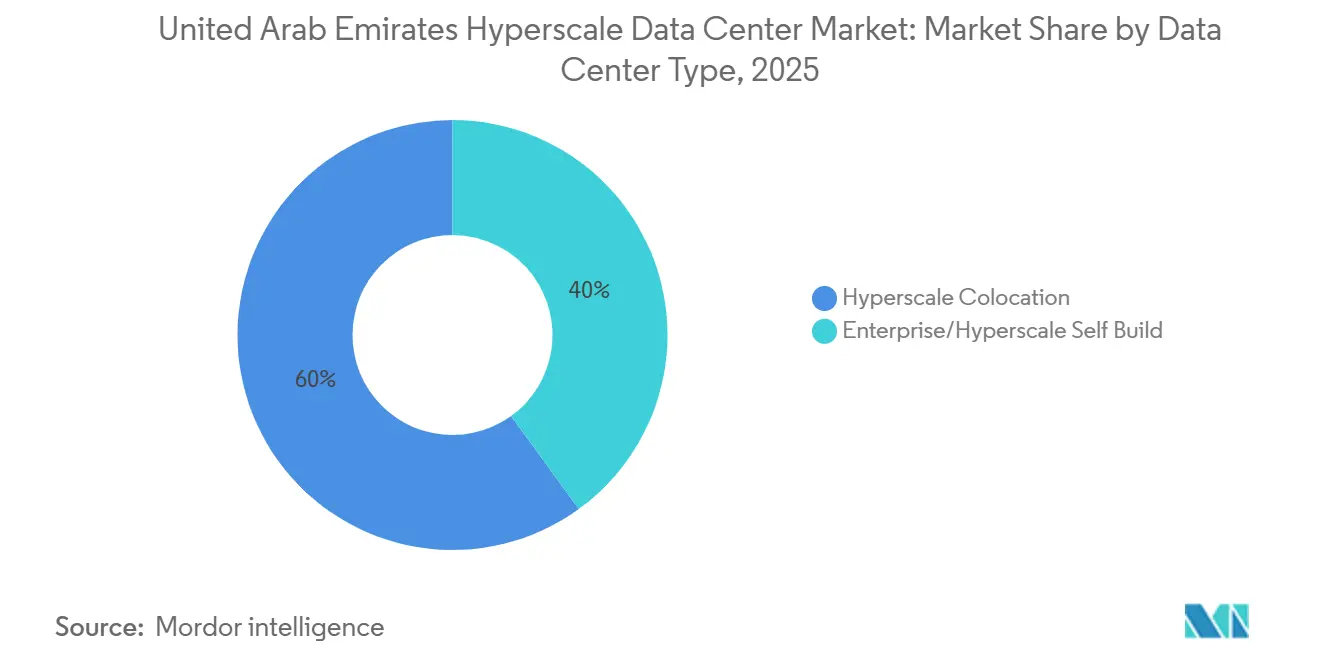
- Por tipo de data center, a colocação hiperescala liderou com 60% da participação do mercado de data center hiperescala dos Emirados Árabes Unidos em 2025, enquanto as implantações de construção própria por hiperescaladores devem crescer a um CAGR de 49,74% até 2031.
- Por componente, a infraestrutura de TI representou 41% do tamanho do mercado de data center hiperescala dos Emirados Árabes Unidos em 2025, com os sistemas de resfriamento líquido expandindo-se a um CAGR de 50,63% até 2031.
- Por padrão de nível, as instalações de Nível IV devem registrar o maior crescimento, a um CAGR de 49,81% até 2031, embora o Nível III mantenha uma participação de 71% no mercado de data center hiperescala dos Emirados Árabes Unidos em 2025.
- Por setor de usuário final, os serviços de nuvem e TI retiveram uma participação de 48% no mercado de data center hiperescala dos Emirados Árabes Unidos em 2025; os provedores de nuvem de IA estão no caminho para um CAGR de 49,40% até 2031.
- Por tamanho de data center, as instalações mega estão se expandindo mais rapidamente, a um CAGR de 49,12%, mesmo que as instalações massivas tenham detido 44% do tamanho do mercado de data center hiperescala dos Emirados Árabes Unidos em 2025.
Tendências e Perspectivas do Mercado de Centro de Dados Hiperescala dos Emirados Árabes Unidos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Mandatos de nuvem soberana sob a Política de Governo Digital dos EAU | +14.2% | Nacional, intensificado em Abu Dhabi | Médio prazo (2 a 4 anos) |
| Densidades de rack de IA/ML em cargas de trabalho públicas e do setor BFSI | +11.8% | Hub nacional para IA regional | Curto prazo (≤2 anos) |
| Regras de localização de dados no DIFC / ADGM | +8.4% | Zonas financeiras de Dubai e Abu Dhabi | Médio prazo (2 a 4 anos) |
| Tarifas competitivas de energia verde via PPAs da EWEC / DEWA | +6.1% | Dubai e Abu Dhabi | Longo prazo (≥4 anos) |
| Acordos de reutilização de calor de resfriamento distrital | +5.6% | Centros urbanos | Médio prazo (2 a 4 anos) |
| Blocos piloto de SMR de Barakah para campi | +2.8% | Nacional, piloto em Abu Dhabi | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Nuvem Soberana sob a Política de Governo Digital dos EAU
As entidades governamentais agora exigem o processamento local de cargas de trabalho sensíveis, pressionando os hiperescaladores a lançar regiões dedicadas nos Emirados em vez de atender clientes a partir de hubs vizinhos. Abu Dhabi orçou AED 13 bilhões para se tornar a primeira administração pública totalmente nativa de IA até 2027, impulsionando a demanda por clusters de GPU de alta densidade e sistemas especializados de resfriamento líquido.[1] A política acelera a expansão de capacidade porque a conformidade abrange tanto a residência de dados quanto o treinamento de modelos de IA, efetivamente consolidando o mercado de centro de dados hiperescala dos Emirados Árabes Unidos no médio prazo. Os operadores internacionais estão transferindo conhecimento para parceiros locais, como ilustrado pela colaboração de região soberana Microsoft-G42, aprofundando a cadeia de valor estratégica.
Densidades de Rack de IA/ML Superiores a 100 kW em Cargas de Trabalho Públicas e do Setor BFSI
Clusters ricos em GPU que suportam inferência de linguagem natural e algoritmos de detecção de fraude requerem potência por rack cinco a dez vezes maior do que os gabinetes empresariais legados. O campus de 100 MW de Ajman da Khazna é otimizado para racks de mais de 100 kW e emprega resfriamento direto ao chip para manter metas de PUE de 1,25.[2] A adoção de IA pelo setor BFSI também acelerou: a transformação de USD 270 milhões da Emirates NBD migrou mais de 1.000 aplicativos conteinerizados para nuvem privada, sublinhando a demanda hiperescala. Essas cargas de trabalho obrigam os operadores a redesenhar plantas baixas, barramentos e contenção de corredores, sustentando preços premium no mercado de centro de dados hiperescala dos Emirados Árabes Unidos.
Regras de Localização de Dados no DIFC / ADGM Impulsionando Construções no País
Diretrizes rigorosas estipulam que dados financeiros, de saúde e públicos devem permanecer onshore, impedindo a replicação transfronteiriça. As multinacionais devem, portanto, contratar capacidade dentro das zonas de Dubai ou Abu Dhabi, garantindo efetivamente a utilização de base para novos pavilhões. A Clifford Chance observa que o não cumprimento acarreta multas civis e suspensão de licença, elevando o cálculo de risco para estratégias exclusivamente de nuvem estrangeira.[3] A complexidade regulatória favorece os operadores estabelecidos que já dispõem de oficiais de conformidade, conferindo ao mercado de centro de dados hiperescala dos Emirados Árabes Unidos uma vantagem protetora contra excesso de oferta.
Acordos de Reutilização de Calor de Resfriamento Distrital Viabilizando Sites no Centro Urbano
O resfriamento distrital municipal permite que os operadores descarreguem o calor residual nas redes da cidade, liberando imóveis urbanos valiosos onde resfriadores convencionais violariam limites de ruído ou emissões. No Business Bay de Dubai, testes de reutilização de calor permitiram 25 MW de capacidade incremental sem licenças adicionais de subestação, comprovando um modelo para futura densificação urbana. Os projetos de integração de energia encurtam os cronogramas de entrega e oferecem aos operadores opções de uso de água próximo de zero, correspondendo às metas de ESG de longo prazo.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escassez de mão de obra de operações e manutenção certificada pela Uptime inflacionando custos de mão de obra | -9.7% | Nacional nos EAU, aguda em Abu Dhabi e Dubai | Curto prazo (≤ 2 anos) |
| Fornecimento limitado de água potável restringindo a adoção de resfriamento evaporativo | -7.8% | Nacional nos EAU, crítico nos Emirados do Norte | Médio prazo (2 a 4 anos) |
| Limites de altura do corredor de drones do aeroporto atrasando construções metropolitanas | -7.5% | Dubai e Abu Dhabi, proximidade a aeroportos internacionais | Médio prazo (2 a 4 anos) |
| Limites de licença de aterrissagem de fibra restringindo novos entrantes hiperescala | -2.1% | Nacional nos EAU, concentrado em Dubai e Abu Dhabi | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra de Operações e Manutenção Certificada pela Uptime
O mercado de centro de dados hiperescala dos Emirados Árabes Unidos está adicionando centenas de megawatts por ano, mas apenas algumas dezenas de engenheiros se formam anualmente com credenciais de Nível III/IV. O Uptime Institute relata que os salários iniciais para técnicos credenciados no Golfo subiram 40% desde 2023, comprimindo as margens de EBITDA. Os operadores agora cofinanciam academias vocacionais e automatizam a manutenção de rotina para mitigar os riscos de gargalos de pessoal. Os hiperescaladores internacionais exigem credenciamento duplo de segurança além de expertise em resfriamento líquido, tornando os ciclos de recrutamento mais longos do que os ciclos de construção e ocasionalmente atrasando a energização dos pavilhões.
Fornecimento Limitado de Água Potável Restringindo a Adoção de Resfriamento Evaporativo
Os resfriadores evaporativos ou adiabáticos oferecem baixa intensidade energética, mas podem consumir 5 a 8 litros/kWh, conflitando com as prioridades de conservação de água do estado. Estudos de caso do MDPI mostram que retrofits de unidades de condensação em Dubai economizaram 25% de eletricidade, mas triplicaram a demanda de água, levando os reguladores a limitar as alocações de água de reposição. Consequentemente, os operadores hiperescala estão migrando para imersão líquida de circuito fechado e híbridos de resfriamento distrital, mesmo com maior capex. A reutilização de água não potável permanece sub-regulamentada, injetando risco de planejamento em projetos dos Emirados do Norte, onde a infraestrutura de dessalinização é modesta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Centro de Dados: Da Dominância da Colocalização à Expansão da Autoconstrução
Os provedores de colocação forneceram 60% da carga de TI instalada em 2025 no mercado de data centers hiperescala dos Emirados Árabes Unidos, aproveitando hotéis de operadoras maduros e designs de salas modulares que se adequaram à chegada antecipada da nuvem. O segmento beneficiou-se da diversidade de inquilinos e da integração rápida, resultando em utilização média de racks acima de 80%. No entanto, os projetos de construção própria por hiperescaladores estão escalando a um CAGR de 31,74% e devem superar a colocação em valor antes de 2031, à medida que as cargas de trabalho de IA exigem barramentos de energia sob medida, manifolds líquidos e zonas de controle soberano. A construção própria da Microsoft de AED 2 bilhões em Jebel Ali exemplifica essa mudança, incorporando alimentadores duplos de 100 MVA e 35 MW de capacidade de UPS de íons de lítio. O tamanho do mercado de data centers hiperescala dos Emirados Árabes Unidos para instalações de construção própria por hiperescaladores está projetado para adicionar mais de 3 bilhões de USD entre 2025 e 2031, transformando os relacionamentos entre desenvolvedores e inquilinos, ao mesmo tempo em que elimina designs genéricos de múltiplos inquilinos.
A economia da construção própria depende de maior capex, mas menor custo total de propriedade a longo prazo, com contratos de energia alinhados diretamente à absorção de risco dos hiperescaladores e fibra escura, ao mesmo tempo em que elimina capacidade entre 2025 e 2031. Parceiros locais como du e Khazna fornecem terrenos, licenças e anéis de fibra escura, reduzindo o tempo de entrada no mercado de 24 meses para aproximadamente 14 meses. Os operadores incumbentes de colocação estão reagindo criando suítes prontas para IA com racks prontos para resfriamento líquido de 90 kW e metas variáveis de PUE, preservando a relevância para cargas de trabalho reguladas de BFSI e excedentes empresariais. Acordos de compartilhamento de talentos e modelos de construção-operação-transferência também estão surgindo, permitindo que os operadores de colocação capturem taxas de desenvolvimento enquanto transferem o risco do segundo dia de volta aos hiperescaladores.
Por Componente: Sistemas de Resfriamento Líquido Redefinem o Mix de Infraestrutura
A infraestrutura de TI representou 41% dos gastos agregados de 2025 no mercado de data centers hiperescala dos Emirados Árabes Unidos, abrangendo GPUs de memória de alta largura de banda, tecidos NVMe e arrays de armazenamento nativos em nuvem. No entanto, os sistemas de resfriamento líquido estão experimentando a expansão mais rápida, a um CAGR de 32,63%. Circuitos de placas frias, trocadores de calor de porta traseira e tanques de imersão total são agora padrão em novas salas de IA, permitindo densidades acima de 100 kW enquanto limitam a variação de PUE. O tamanho do mercado de data centers hiperescala dos Emirados Árabes Unidos para hardware de resfriamento líquido está previsto para superar 600 milhões de USD até 2031, ultrapassando o valor combinado de resfriadores mecânicos e unidades de ar condicionado de sala de computadores.
A infraestrutura elétrica está evoluindo simultaneamente: os barramentos de 415 V estão cedendo lugar a microrredes de corrente contínua de 240 V e chaves de desvio estático otimizadas para ciclos rápidos de pico de IA. Os operadores orçam quase 150 milhões de USD por bloco de 100 MW para transformadores redundantes, fazendas de geradores e estabilizadores STATCOM. A infraestrutura mecânica ainda representa 25 a 30% do capex, mas a participação está mudando de resfriadores de commodities para skids de CDU sob medida e plantas de purificação de fluido dielétrico. Enquanto isso, os custos gerais de construção estão aumentando devido a maiores alturas, lajes mais espessas e contraventamento sísmico necessários para suportar tanques de imersão.
Por Padrão de Nível: IA de Missão Crítica Acelera a Adoção do Nível IV
As salas Tier III fornecem redundância tolerante a falhas N+1 e dominam 71% do estoque de construção de 2025, alinhando-se com a sensibilidade de custos empresariais. No entanto, as implantações Tier IV que oferecem uma arquitetura 2N com manutenção simultânea estão escalando a um CAGR de 31,81%, refletindo a ênfase do mercado de data centers hiperescala dos Emirados Árabes Unidos em pesquisa de IA, banco digital e serviços eletrônicos governamentais. O site de recuperação certificado Tier IV da Municipalidade de Abu Dhabi registrou zero tempo de inatividade durante os eventos de rede do verão de 2024, reforçando as narrativas de ROI. O tamanho do mercado de data centers hiperescala dos Emirados Árabes Unidos para capacidade Tier IV está projetado para se aproximar de 2,3 bilhões de USD até 2031, representando aproximadamente um terço do investimento agregado.
Alcançar o Tier IV no deserto envolve subestações de serviço com alimentação tripla mais microrredes solares ou SMR independentes, o que aumenta o prazo de construção, mas desbloqueia acordos de fornecedor preferencial com hiperescaladores que precificam o tempo de inatividade em mais de 10 milhões de USD por hora. O Tier III permanecerá relevante para testes, desenvolvimento e agregação de logs não críticos, mas os clusters premium de treinamento de IA, plataformas de negociação e cargas de trabalho soberanas gravitarão em direção ao Tier IV ou estruturas equivalentes ao Tier IV.
Por Setor do Usuário Final: Provedores de Nuvem de IA Reformulam os Padrões de Demanda
Os serviços de nuvem e TI retiveram 48% da demanda de 2025, refletindo as migrações contínuas de lift-and-shift. No entanto, os provedores de nuvem de IA cuja receita primária provém de ofertas de modelo como serviço estão se expandindo mais rapidamente, a um CAGR de 32,40%. O tamanho do mercado de data centers hiperescala dos Emirados Árabes Unidos atribuível às plataformas de IA está no caminho de superar 2 bilhões de USD até 2031, à medida que as organizações terceirizam o treinamento de modelos multimodais. O cluster Stargate de cinco gigawatts da OpenAI sublinha a magnitude dos campi de inquilino único de IA que agora ancoram a estratégia de infraestrutura dos Emirados.
Os projetos governamentais formam o segundo vertical de crescimento mais rápido, impulsionados por anlises de cidades inteligentes e defesa. A demanda do BFSI permanece sólida: a latência de switches de pagamento e a negociação algorítmica estão impulsionando benchmarks de ida e volta de 50 μs. Os operadores de telecomunicações investem em MEC (computação de borda de múltiplo acesso) para monetizar o 5G, enquanto os setores de manufatura e comércio eletrônico aceleram a análise de IoT e otimizam a logística de última milha. Combinados, esses fatores criam um perfil de utilização granular, mesclando cargas de trabalho de linha de base constantes com picos de inferência de IA de alta explosão, favorecendo designs de campus elásticos.
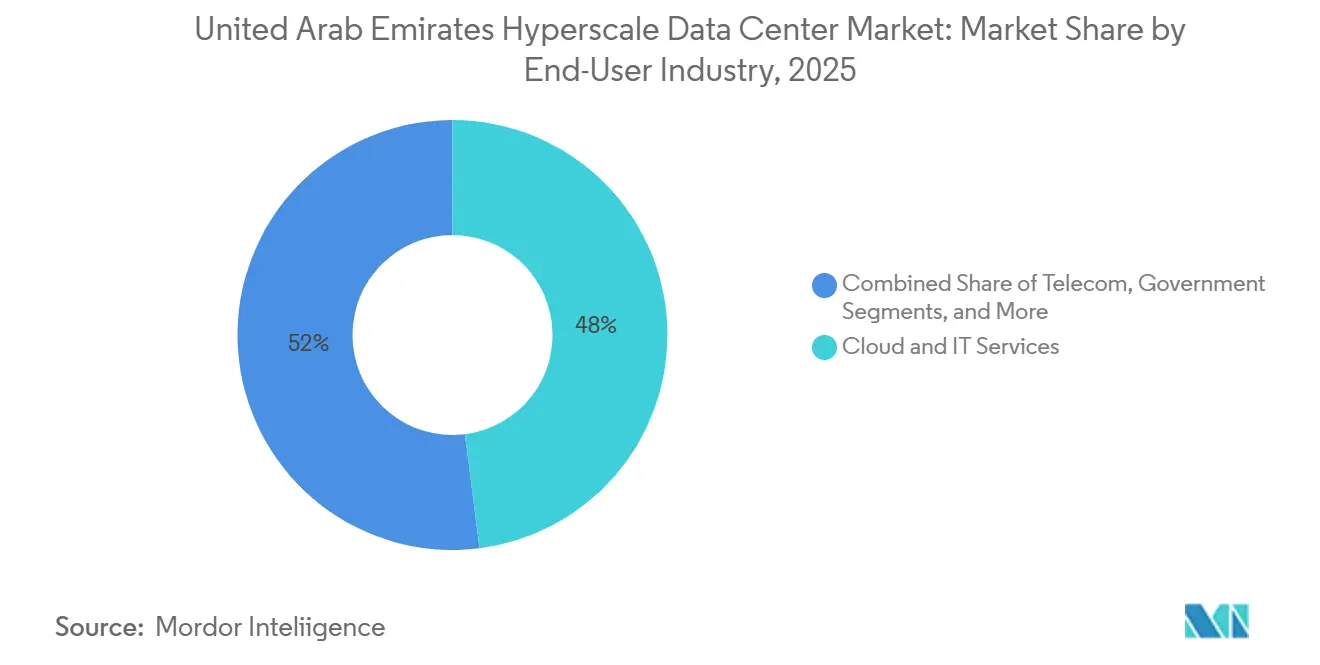
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tamanho do Centro de Dados: Instalações Mega Impulsionam Economias de Escala
As instalações massivas representaram 44% da carga em 2025, oferecendo economias de escala sem um impacto excessivo na rede. No entanto, os campi mega acima de 60 MW estão crescendo a um CAGR de 33,12% e representarão mais da metade das adições cumulativas ao mercado de data centers hiperescala dos Emirados Árabes Unidos até 2031. A âncora de fase um de 1 GW do Stargate UAE e os anúncios de 100 MW da Vantage exemplificam a mudança de escala. O design mega centraliza resfriadores, bombas e transformadores, gerando até 12% de economia de capex por kW. Eles também desbloqueiam interconexões diretas com fazendas nucleares ou solares, garantindo tarifas de menos de 0,02 USD/kWh em PPAs de 20 anos.
No entanto, os projetos mega introduzem risco de concentração; os modos de falha escalam proporcionalmente. A mitigação de riscos agora inclui arrays de baterias de 200 MWh no local e barramentos seccionados que isolam falhas em blocos de 20 MW. Sites grandes menores (≤25 MW) ainda são atraentes para latência de borda e preparação, atendendo ao distrito financeiro de Dubai e aos corredores de mídia. Os desenvolvedores empregam cada vez mais uma topologia de hub e borda, onde os campi mega em Abu Dhabi fazem o backhaul de cargas de trabalho cognitivas, e pods satélites em Dubai lidam com o tráfego sensível à latência.
Análise Geográfica
O mercado de centro de dados hiperescala dos EAU exibe consolidação moderada com intensa concorrência entre operadores internacionais estabelecidos e players locais emergentes que aproveitam parcerias governamentais e expertise regional. A liderança de mercado está distribuída entre hiperescaladores que perseguem estratégias de autoconstrução, provedores de colocalização estabelecidos que expandem sua presença regional e operadores locais com relacionamentos estratégicos com o governo. A fusão da G42 com a Etisalat para formar a Khazna Data Centers, criando o maior provedor de centro de dados dos EAU com capacidade de 300 MW, demonstra como a consolidação local está reformulando a dinâmica competitiva. A intensidade competitiva escalou com operadores internacionais estabelecendo regiões dedicadas nos EAU em vez de atender o mercado a partir de países vizinhos, impulsionada por requisitos de localização de dados e mandatos de nuvem soberana que favorecem a infraestrutura local.
Oportunidades de espaço em branco estão emergindo em infraestrutura especializada de IA, implantações de computação de borda e tecnologias sustentáveis de centro de dados que aproveitam as vantagens de energia renovável dos EAU. Provedores de nuvem chineses, incluindo Alibaba e Huawei, estão ganhando participação de mercado por meio de preços competitivos e parcerias estratégicas com operadores regionais de telecomunicações, desafiando a dominância dos hiperescaladores ocidentais estabelecidos. A diferenciação tecnológica está cada vez mais focada em eficiência de resfriamento, eficácia de utilização de energia e configurações de infraestrutura otimizadas para IA, com operadores investindo em sistemas de resfriamento líquido e distribuição avançada de energia para suportar cargas de trabalho de alta densidade. O cenário competitivo está sendo reformulado por compromissos massivos de capital, com a Vantage Data Centers garantindo USD 13 bilhões em financiamento para expansão global e a Digital Realty Trust Inc. obtendo mais de USD 12 bilhões em compromissos de capital de parceiros hiperescala, indicando a escala de investimento necessária para competir efetivamente no mercado em evolução.
Cenário Competitivo
A Khazna Data Centers lidera o mercado de data centers hiperescala dos Emirados Árabes Unidos com 45,8% de participação na receita e o portfólio de projetos mais amplo. Sua adoção antecipada de contratos de compra de energia 100% renováveis oferece aos inquilinos certeza de preço e ajuda as empresas internacionais a cumprir mandatos de ESG. Os hiperescaladores globais AWS, Microsoft, Oracle e Google Cloud combinam campi de construção própria com blocos de colocação de longo prazo, garantindo escalabilidade rápida enquanto mantêm controle sobre chipsets proprietários e tecidos de rede.
A atividade de investimento acelerou em 2025, quando a KKR comprometeu 5 bilhões de USD com o Gulf Data Hub, sinalizando profunda confiança do capital privado. Os fundos de infraestrutura visam rendimentos acima de 11% ao subscrever retrofits de resfriamento líquido que elevam as densidades por rack sem expandir as pegadas imobiliárias. A e& aproveita sua rede de operadora para agrupar acesso submarino, interconexões e segurança gerenciada em torno de seu campus em Fujairah, visando editoras de mídia que valorizam soluções completas.
A diferenciação tecnológica concentra-se na gestão térmica. Parceiros como Intel e Johnson Controls prototipam banhos de imersão que utilizam fluidos dielétricos biodegradáveis, reduzindo o consumo de água em 80% e diminuindo as contas de eletricidade. Os operadores que conseguem certificar o PUE da instalação abaixo de 1,2 garantem preços premium. Variantes de nuvem soberana de serviços hiperescala populares também proliferam; os pacotes de conformidade do ADGM agora incluem modelos de prevenção de perda de dados ajustados às regulamentações locais. Nesse contexto, oportunidades de espaço em branco persistem em nós de borda para telemetria de veículos autônomos, bancos de teste de open-RAN 5G e enclaves seguros para chaves de criptografia resistentes a computação quântica.
Líderes do Setor de Centro de Dados Hiperescala dos Emirados Árabes Unidos
-
Khazna Data Centers
-
Equinix Inc.
-
Amazon Web Services
-
Microsoft Corporation
-
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Maio de 2025: A OpenAI fez parceria com as autoridades dos EAU para desenvolver um campus de IA de 5 GW em Abu Dhabi, previsto para conclusão da primeira fase de 1 GW em 2026.
- Abril de 2025: A Du e a Microsoft assinaram um acordo de centro de dados hiperescala de AED 2 bilhões para ancorar a região soberana de IA de Dubai.
- Março de 2025: A ADQ fez equipe com a Energy Capital Partners, alocando mais de USD 25 bilhões para projetos de energia dedicados ao crescimento de centros de dados.
- Fevereiro de 2025: A Khazna lançou a construção de um site de 100 MW otimizado para IA em Ajman, com previsão de entrega no terceiro trimestre de 2025.
Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de data centers hyperscale dos Emirados Árabes Unidos como a receita anual que os operadores obtêm de instalações projetadas para suportar cargas em escala de nuvem acima de 25 MW, construídas com caminhos elétricos totalmente redundantes, automação definida por software e blocos de expansão replicáveis em múltiplos halls. As adições de capacidade medidas em megawatts de carga de TI crítica são convertidas em receita utilizando as faixas de preço de colocation por atacado vigentes, somadas à receita de serviços de construção própria.
Exclusão de escopo: Salas de servidores corporativos, microsites de borda abaixo de 1 MW e abrigos de telecomunicações sem computação permanecem fora desta avaliação.
Visão Geral da Segmentação
- Por Tipo de Centro de Dados
- Autoconstrução Hiperescala
- Colocalização Hiperescala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidade de Distribuição de Energia
- Chaves de Transferência e Painéis de Distribuição
- Sistemas de UPS
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento de Estrutura e Fachada
- Serviços de Instalação e Comissionamento
- Projeto e Engenharia
- Sistemas de Incêndio e Segurança
- Soluções de DCIM / BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor do Usuário Final
- Serviços de Nuvem e TI
- Telecomunicações
- Governo
- BFSI
- Mídia e Entretenimento
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Por Tamanho do Centro de Dados
- Grande (Menor ou igual a 25 MW)
- Massivo (Maior que 25 MW e menor ou igual a 60 MW)
- Mega (Maior que 60 MW)
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Documental
Os analistas compilaram métricas fundamentais a partir de fontes abertas, como o Centro Federal de Competitividade e Estatísticas dos Emirados Árabes Unidos, a Autoridade Reguladora de Telecomunicações e Governo Digital, os registros tarifários da Autoridade de Eletricidade e Água de Dubai e os registros de certificação do Uptime Institute, que em conjunto esclarecem os fatores de demanda, preços de energia e adoção de níveis. Informações complementares foram obtidas a partir de dados de pagamentos de bancos centrais, registros de remessas da Alfândega dos Emirados para hardware de TI e apresentações a investidores divulgadas na ADX. Inteligência paga da D&B Hoovers e da Dow Jones Factiva enriqueceu as divisões de receita por empresa e os pipelines de projetos. Essas fontes, embora fundamentais, são ilustrativas; muitos materiais públicos e de assinantes adicionais apoiaram a coleta de dados, a verificação de consistência e o esclarecimento de informações.
Pesquisa Primária
Entrevistamos operadores regionais de instalações, planejadores de serviços públicos, arquitetos de nuvem hyperscale e empreiteiros especializados abrangendo Abu Dhabi, Dubai e Sharjah. Seus comentários validaram as premissas de crescimento de carga, os períodos típicos de ocupação de locação, os cronogramas de adoção de resfriamento líquido e as densidades de rack previstas, preenchendo assim as lacunas de informação deixadas pelas estatísticas publicadas.
Dimensionamento de Mercado e Previsão
Uma construção de cima para baixo transforma as projeções nacionais de demanda de energia em um pool de receita exclusivamente hyperscale, aplicando taxas de penetração para locação de grandes blocos e participação de construção própria; verificações cruzadas seletivas de baixo para cima (preço médio de venda amostrado × MW comissionados) moderam os totais. As principais variáveis incluem novas aprovações de subestações de nível utilitário, absorção de banco de terrenos, progressão da densidade média de rack de 42 kW, tarifas de eletricidade por PPA e índices de implantação de GPU relacionados à IA. As previsões até 2031 baseiam-se em regressão multivariada que vincula esses fatores aos megawatts comissionados anualmente, com coeficientes ajustados por meio de consenso de especialistas primários. As lacunas de dados nos agrupamentos de fornecedores são preenchidas com estimativas conservadoras de ponto médio, posteriormente validadas em relação às faixas de variância históricas.
Validação de Dados e Ciclo de Atualização
Os resultados passam por revisões em três camadas: varreduras automatizadas de outliers, comparação com rastreadores de capacidade independentes e aprovação de analistas sênior. Os modelos são atualizados a cada doze meses, com atualizações intermediárias acionadas por eventos relevantes, como anúncios de campus de múltiplos gigawatts. Uma varredura final pré-publicação garante que os clientes recebam a visão mais atualizada.
Por Que Nossa Linha de Base de Data Centers Hyperscale dos Emirados Árabes Unidos se Destaca
As estimativas publicadas frequentemente divergem porque as empresas escolhem diferentes tipos de instalações, métricas de receita, bases de moeda e cadências de atualização.
Os principais fatores de divergência aqui decorrem de se os halls de colocation corporativo e de varejo estão dentro do escopo, se os números refletem capital instalado versus receita de serviços e com que agressividade as densidades futuras de rack de IA são precificadas nas previsões. A abordagem disciplinada e atualizada anualmente da Mordor Intelligence ancora-se na receita de serviços realizada de campi com capacidade igual ou superior a 25 MW, temperada por preços médios de venda verificados pelos operadores, o que gera uma linha de base equilibrada para os tomadores de decisão.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 0,39 bilhões de USD (2025) | Mordor Intelligence | - |
| 1,26 bilhões de USD (2024) | Consultoria Regional A | Inclui colocation corporativo e de varejo; métrica de investimento combinada com receita de serviços |
| 2,65 bilhões de USD (2029) | Publicação Especializada do Setor B | Captura gastos de capital acumulados, não a receita anual do operador; o escopo abrange todos os níveis de instalações |
Em conjunto, a comparação demonstra que, quando o alinhamento de escopo e o enquadramento exclusivo de receita são aplicados, nosso valor permanece como a linha de base mais transparente e reproduzível, fundamentada nas divulgações dos operadores, em indicadores de demanda validados e em uma metodologia que os clientes podem auditar com facilidade.
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva de crescimento para o mercado de centro de dados hiperescala dos Emirados Árabes Unidos?
O mercado de data centers hyperscale dos Emirados Árabes Unidos está previsto para expandir de 0,39 bilhões de USD em 2025 para 11,78 bilhões de USD até 2031, a um CAGR de 48,74%.
Qual emirado está atraindo mais investimentos hiperescala?
Abu Dhabi está liderando as adições de capacidade, impulsionada pelo campus Stargate UAE de 5 GW e pelo forte apoio governamental.
Por que as cargas de trabalho de IA estão reformulando o design das instalações?
O treinamento de modelos de IA requer densidades de rack acima de 100 kW, levando os operadores a adotar resfriamento líquido, energia 2N e campi de megaescala para eficiência.
Como as metas de sustentabilidade são abordadas?
Os operadores garantem PPAs solares e nucleares de longo prazo, implantam reutilização de calor de resfriamento distrital e fazem a transição para arquiteturas de resfriamento líquido eficientes em água.
Quais são os principais fatores restritivos ao crescimento do mercado?
Escassez de engenheiros certificados pela Uptime e limitado fornecimento de água potável para resfriamento evaporativo são os principais desafios de curto prazo.
Quais segmentos estão crescendo mais rapidamente?
As instalações de construção própria por hiperescaladores, os sistemas de resfriamento líquido e os megassites (>60 MW) cada um supera aproximadamente 50% de CAGR projetado até 2031 dentro do mercado de data center hiperescala dos Emirados Árabes Unidos.
- Mercado de Energia para Data Centers Sistemas de energia no mercado global, abrangendo componente, nível (tier) e tamanho de instalação.
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Armazenamento para Data Centers no Vietnã Armazenamento do Vietnã, dividido por tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Energia para Data Centers na Indonésia Demanda por sistemas de energia na Indonésia, abrangendo componente, tipo de instalação e tamanho da instalação.