
Tamanho e Participação do Mercado de Data Centers Hiperescala no Oriente Médio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 5.69 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.38 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 23.53 % |
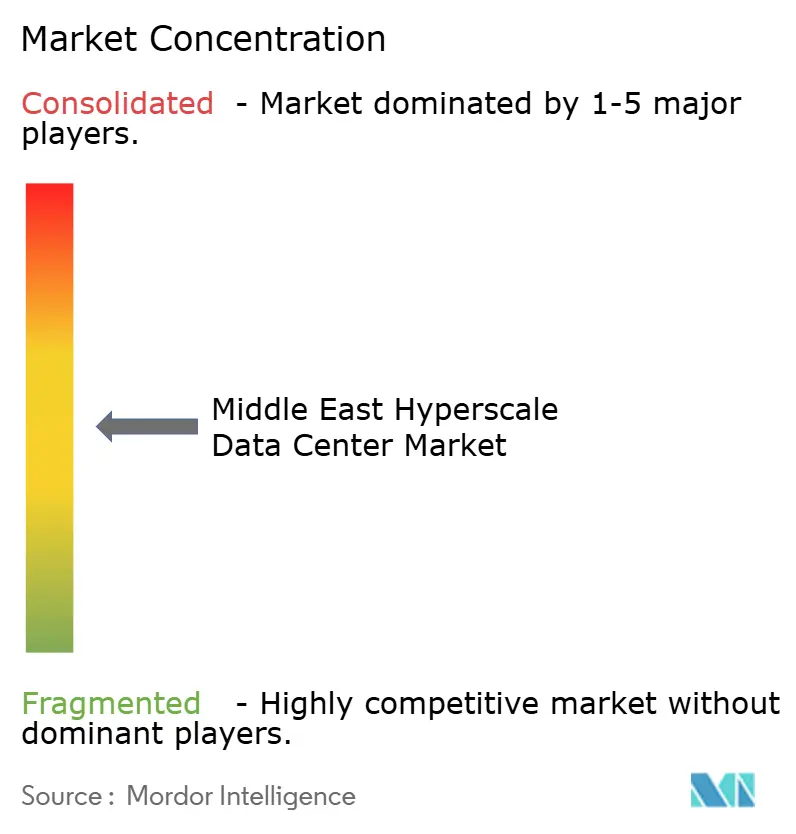
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Centers Hiperescala no Oriente Médio por Mordor Intelligence
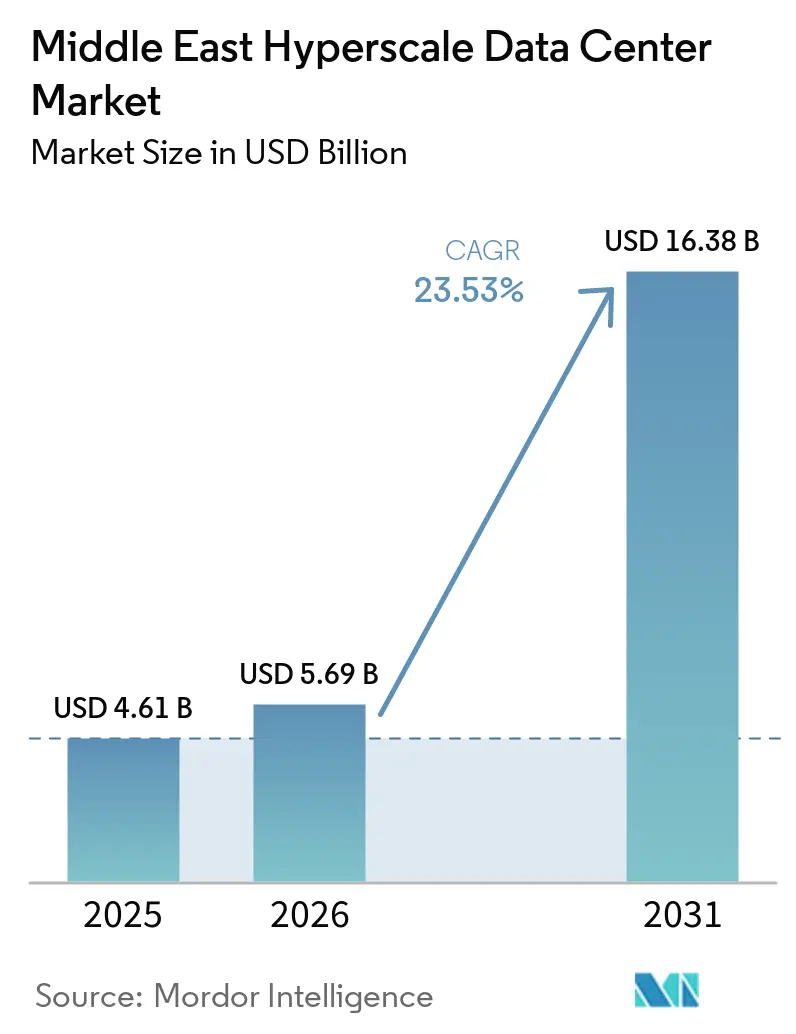
O tamanho do Mercado de Data Centers Hiperescala no Oriente Médio está projetado em 4,61 bilhões de USD em 2025, 5,69 bilhões de USD em 2026, e deverá atingir 16,38 bilhões de USD até 2031, crescendo a um CAGR de 23,53% de 2026 a 2031. Em termos de volume de produção, o mercado foi avaliado em 0,81 mil megawatts em 2025 e deve crescer de 2,16 mil megawatts em 2026 para 27,63 mil megawatts até 2031, a um CAGR de 66,39% durante o período de previsão (2026-2031).
Agendas soberanas aceleradas de economia digital, a chegada de diversas regiões de nuvem e a abundância de recursos de energia renovável posicionam o mercado para uma expansão sustentada. O ambiente regulatório regional, especialmente a Visão 2030 na Arábia Saudita e nos Emirados Árabes Unidos, reduz as barreiras de entrada para operadores globais, enquanto os pontos de aterrissagem de cabos submarinos transformam as rotas do Mar Vermelho em corredores otimizados para latência. Em conjunto, esses fatores sustentam uma das trajetórias de crescimento mais rápidas entre as regiões globais de data centers.
Principais Conclusões do Relatório
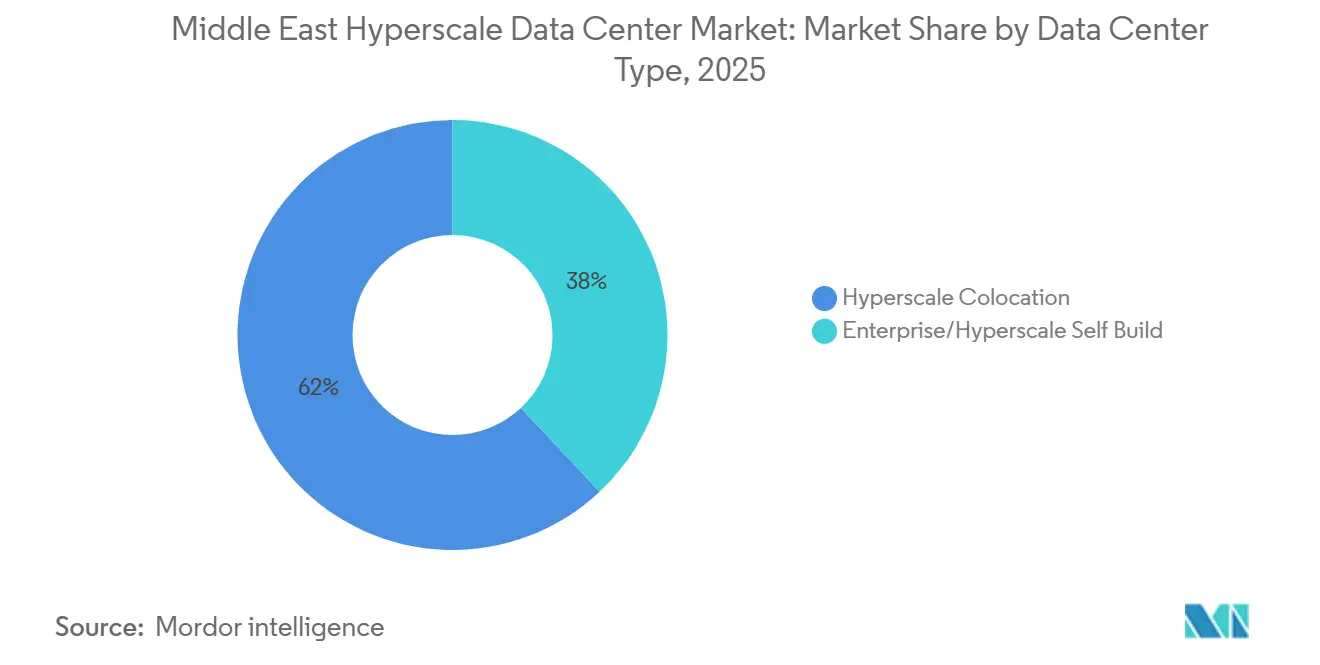
- Por tipo de data center, a colocação hiperescala liderou com 62% de participação na receita em 2025, enquanto os projetos de construção própria de hiperescaladores estão projetados para se expandir a um CAGR de 23,60% até 2031.
- Por componente, a infraestrutura de TI representou 43% da participação no mercado de data centers hiperescala no Oriente Médio em 2025, enquanto as soluções de DCIM/BMS estão previstas para crescer a um CAGR de 24,60% até 2031.
- Por padrão de nível, as instalações de Nível III capturaram 75% do tamanho do mercado de data centers hiperescala no Oriente Médio em 2025; as implantações de Nível IV estão avançando a um CAGR de 23,80% até 2031.
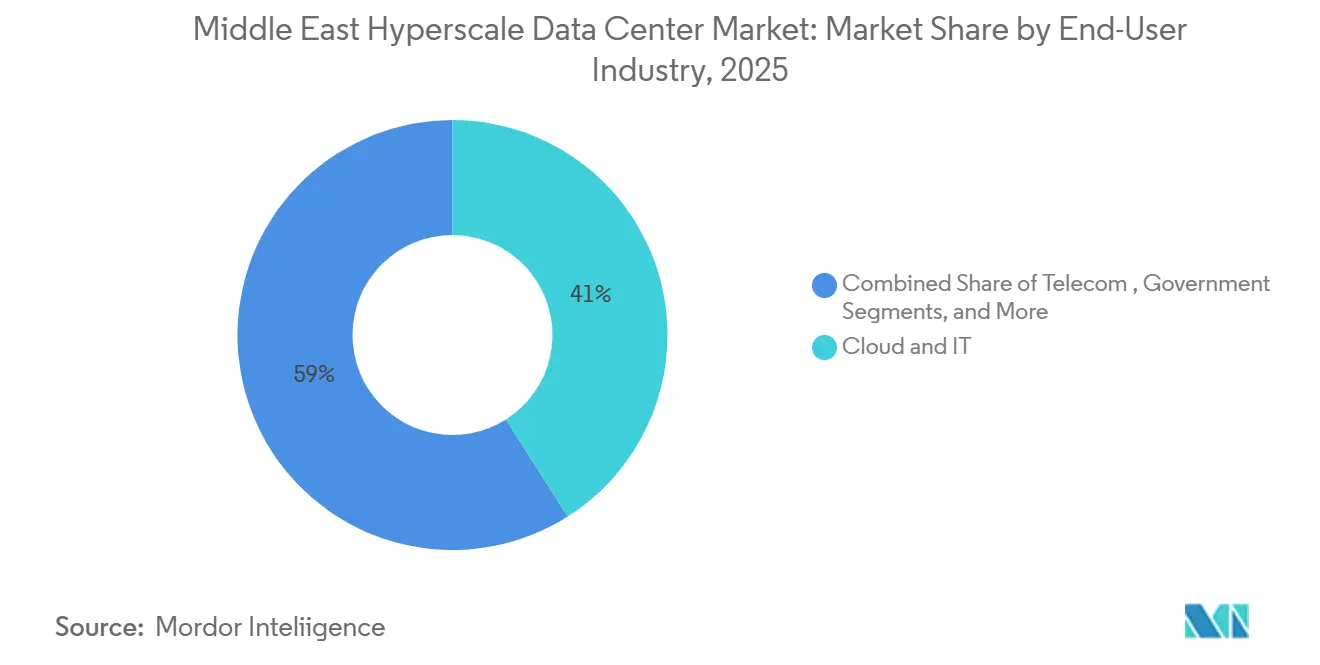
- Por setor de usuário final, o segmento de nuvem e TI representou 41% do tamanho do mercado de data centers hiperescala no Oriente Médio em 2025, enquanto o setor governamental registrou o maior CAGR de 25,50% até 2031.
- Por tamanho de data center, as instalações massivas (25-60 MW) compreenderam 57% do total de implantações em 2025, enquanto os megacampi estão crescendo a um CAGR de 23,60% ao longo do horizonte de previsão.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas de economia digital da Visão 2030 acelerando construções hiperescala (Arábia Saudita, Emirados Árabes Unidos) | 6.2% | Arábia Saudita, Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Lançamentos de regiões de nuvem pela AWS, Microsoft e Google no CCG | 5.8% | Países do CCG | Curto prazo (≤ 2 anos) |
| Acordos de compra de energia solar em escala utilitária e hidrogênio verde desbloqueando mais de 70% de energia renovável | 4.1% | Arábia Saudita, Emirados Árabes Unidos, Omã | Longo prazo (≥ 4 anos) |
| Projetos soberanos de gêmeo digital e LLM impulsionando racks resfriados a líquido acima de 30 kW | 3.9% | Emirados Árabes Unidos, Arábia Saudita | Médio prazo (2-4 anos) |
| Conexões dos cabos 2Africa e BlueRaman transformando o corredor do Mar Vermelho em hub de baixa latência | 2.7% | Conectividade regional | Longo prazo (≥ 4 anos) |
| Financiamento em zonas francas com isenção fiscal reduzindo o obstáculo de capex para construções de colocação | 2.1% | Emirados Árabes Unidos (ADGM, DIFC) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Programas de economia digital da Visão 2030 acelerando construções hiperescala
Os roteiros governamentais na Arábia Saudita e nos Emirados Árabes Unidos tratam a infraestrutura digital como um pilar de diversificação nacional, desbloqueando USD 21 bilhões em investimentos confirmados e subscrevendo joint ventures como o projeto de 100 MW da Equinix Inc. em Riade e o campus de 1,5 GW da DataVolt no NEOM. Licenciamentos acelerados, isenções fiscais e capital de fundos soberanos reduzem o risco de execução para operadores internacionais, estimulando fluxos adicionais de financiamento privado. A abordagem coordenada alinha os cronogramas de desenvolvimento urbano com as melhorias na transmissão de energia, garantindo que os sites de grande escala entrem em operação quando a demanda doméstica por serviços de nuvem e inteligência artificial atinge seu pico. O mercado de data centers hiperescala no Oriente Médio se beneficia, portanto, de estruturas de política sincronizadas que raramente são observadas em outros lugares.
Lançamentos de regiões de nuvem pela AWS, Microsoft e Google no CCG
O anúncio de três regiões de nuvem hiperescala na Arábia Saudita, nos Emirados Árabes Unidos e no Catar aproxima o desempenho de latência local da paridade com os nós europeus maduros. Os compromissos de locatários âncora de 5,3 bilhões de USD da AWS na Arábia Saudita e de 544 milhões de USD via Microsoft-du nos Emirados Árabes Unidos impulsionam a pré-locação de colocação por atacado e compelem os incumbentes regionais a aprimorar suas especificações.[1]A coexistência competitiva entre os hiperescaladores gera demanda por multinuvem por parte das empresas e acelera programas de desenvolvimento de competências digitais liderados por empregadores, aprofundando assim um conjunto de talentos essencial para a expansão contínua do mercado de data centers hiperescala no Oriente Médio.
Acordos de compra de energia solar em escala utilitária e hidrogênio verde desbloqueando mais de 70% de energia renovável
O custo nivelado de eletricidade solar no Golfo caiu abaixo de USD 0,02/kWh, permitindo que os operadores de data centers obtenham acordos de compra de energia renovável de 15 a 25 anos sem prêmios verdes.[2]Projetos como a instalação movida a energia solar da Moro Hub em Dubai e o piloto de hidrogênio verde da Masdar em Abu Dhabi fornecem aos operadores caminhos confiáveis para operações com emissões líquidas zero. Os elevados níveis de irradiação e a disponibilidade de terrenos concedem à região uma vantagem única em termos de custo de energia em relação a muitos concorrentes europeus e asiáticos, melhorando as perspectivas de custo total de propriedade para futuros participantes no mercado de data centers hiperescala no Oriente Médio.
Projetos soberanos de gêmeo digital e LLM impulsionando racks resfriados a líquido acima de 30 kW
O modelo Jais 70B da G42 e seu roteiro de supercomputador de IA Cerebras com nove sistemas exigem densidades de energia por rack que não podem ser atendidas apenas com resfriamento a ar. Em resposta, fornecedores como a Supermicro enviaram mais de 2.000 racks com resfriamento líquido para clientes do GCC desde meados de 2024. Empresas de engenharia locais estão desenvolvendo capacidades em torno de tecnologias de imersão e direto ao chip, abrindo oportunidades de receita de serviços para especialistas em infraestrutura mecânica. A tendência de densificação eleva a demanda por soluções sofisticadas de DCIM capazes de orquestrar resfriamento, energia e posicionamento de cargas de trabalho em tempo real.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos de capacidade da rede elétrica e licenciamentos plurianuais fora do Golfo | -3.4% | Levante, Norte da África | Médio prazo (2-4 anos) |
| Regulamentações de estresse hídrico limitando o resfriamento evaporativo em Riade e Doha | -2.8% | Arábia Saudita, Catar | Curto prazo (≤ 2 anos) |
| Escassez de rotas de fibra de Nível 1 no Levante causando risco de latência | -2.1% | Levante, Jordânia, Líbano | Longo prazo (≥ 4 anos) |
| Espelhamento de soberania de dados no país inflacionando o TCO em mercados menores | -1.9% | Jordânia, Catar, Omã | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos de capacidade da rede elétrica e licenciamentos plurianuais fora do Golfo
As deficiências na transmissão de energia elevam os tempos de espera na fila de conexão para além de 36 meses na Jordânia e no Egito, comprometendo os cronogramas de compromisso de construção para empresas globais de colocação.[3]Os custos de financiamento aumentam quando a certeza de conexão diminui, empurrando os mercados fora do CCG para baixo na lista de prioridades dos investidores em hiperescala. Os governos estão alocando pacotes de estímulo para o reforço da rede elétrica, mas as restrições de oferta de mão de obra ameaçam a velocidade de execução e podem limitar as contribuições de curto prazo dessas geografias ao mercado de data centers hiperescala no Oriente Médio.
Regulamentações de estresse hídrico limitando o resfriamento evaporativo em Riade e Doha
As revisões ao Código de Construção Saudita e os mandatos de conservação de água do Catar restringem o uso de torres de resfriamento de alto consumo hídrico em áreas urbanas áridas. Os operadores devem migrar para sistemas de circuito fechado ou imersão líquida, aumentando o capex por MW em até 15%. Embora os resultados de sustentabilidade melhorem, o encargo financeiro pode dissuadir participantes menores sem acesso a economias de escala, moderando marginalmente o crescimento no mercado de data centers hiperescala no Oriente Médio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center:
Dominância da Colocação em Meio à Aceleração da AutoconstruçãoA colocação representou 62% da receita de 2025, sublinhando a dependência regional de prestadores de serviços capazes de navegar pelas complexidades de aquisição de terrenos e aprovações municipais. Os locatários hiperescala desfrutam de acesso rápido ao mercado e dos benefícios de compartilhamento de riscos inerentes ao modelo de colocação. No entanto, o caminho de construção própria apresenta um CAGR de 23,60% até 2031. O campus dedicado da Microsoft em Abu Dhabi e a região proprietária da AWS em Riade exemplificam a mudança em direção a uma infraestrutura de propriedade do operador que oferece otimização mais profunda para cargas de trabalho de IA. O mercado de data centers hiperescala no Oriente Médio, portanto, testemunha uma maturação de dupla via em que ambos os modelos coexistem: a colocação capturando novos entrantes e a construção própria atendendo operadores em escala.
Especialistas em infraestrutura financiam estruturas híbridas de construção-operação-transferência, permitindo que os locatários migrem de suítes multilocatário para estruturas personalizadas sem realocar cargas de trabalho. O arranjo preserva o fluxo de caixa da colocação enquanto satisfaz as demandas dos hiperescaladores por envelopes de densidade de energia exclusivos, particularmente para clusters de GPU com resfriamento líquido. Consequentemente, a proposta de valor da colocação evolui em direção à prontidão de estrutura e núcleo, juntamente com direitos de expansão modular que atendem às curvas de escalonamento imprevisíveis de projetos soberanos de IA.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Componente:
Liderança da Infraestrutura de TI com Aceleração do DCIMServidores, armazenamento e redes contribuíram com 43% dos gastos de 2025, impulsionados por ciclos contínuos de atualização necessários para alimentar clusters de treinamento de IA e manter a conformidade com os mandatos de soberania de dados. A recente implantação de servidores com tecnologia AMD pelo Emirates NBD ilustra a adoção por parte das empresas de plataformas de alto número de núcleos. Os orçamentos de infraestrutura mecânica crescem à medida que os operadores implementam trocadores de calor de porta traseira e placas de resfriamento direto ao chip para suportar racks com mais de 30 kW. Os sistemas elétricos também avançam, com chaves de estado sólido e módulos de transferência estática projetados para tempos de comutação ultracurtos que as instalações de Nível IV exigem.
As soluções de DCIM e gerenciamento predial estão crescendo mais rapidamente, a um CAGR de 24,60%. O Core42 Compass 2.0 da G42 integra telemetria de circuitos de resfriamento líquido, fontes de alimentação ininterrupta e agendadores de carga de trabalho, apresentando aos operadores um único plano de observabilidade. A análise com infusão de IA prevê assinaturas de falha com horas de antecedência, reduzindo o tempo de inatividade não planejado no mercado de data centers hiperescala no Oriente Médio.
Por Padrão de Nível:
Prevalência do Nível III com Impulso do Nível IVO Nível III capturou 75% da capacidade de 2025, alinhando-se com setores que exigem manutenção simultânea em vez de tolerância total a falhas. Os provedores locais acumularam expertise no cumprimento dos critérios de auditoria do Uptime Institute, conforme demonstrado pela certificação de instalação da Najm for Insurance Services. Vários reguladores bancários ainda estipulam o Nível III como requisito mínimo para o processamento de transações domésticas, consolidando a demanda de base.
Ainda assim, o Nível IV está avançando 23,80% ao ano, catalisado por pesquisas de IA e cargas de trabalho de defesa intolerantes a interrupções. Projetos como o Stargate UAE dependem de arquitetura elétrica 2(N+1) e alimentações de dupla concessionária geograficamente separadas para garantir zero tempo de inatividade. A longo prazo, plataformas nacionais de gêmeos digitais e simuladores de veículos autônomos devem ancorar a expansão do Nível IV, conectando obrigações de nível de serviço com a sensibilidade de cargas de trabalho de próxima geração.
Por Setor de Usuário Final:
Dominância da Nuvem com Aceleração do GovernoNuvem e TI representaram 41% do consumo em 2025, liderados por hiperescaladores e provedores de SaaS que exploram posições regionais para redundância de multinuvem. Os pipelines de migração empresarial de grandes empresas de petróleo e gás e conglomerados de varejo preenchem os pipelines de computação, sustentando taxas saudáveis de absorção em todas as classes de serviço. No entanto, as agências governamentais registram um CAGR de 25,50%, o mais alto de todos os setores verticais, à medida que os ministérios digitalizam portais de serviços ao cidadão e registros nacionais de saúde. A implantação do tecido de segurança Fortinet pelo Ministério da Saúde e Prevenção em 160 sites sublinha os novos impulsionadores de conformidade em cibersegurança.
As operadoras de telecomunicações aproveitam as pegadas de torres para nós de borda, enquanto as plataformas de streaming de mídia localizam clusters de transcodificação para minimizar a latência durante eventos ao vivo. Os locatários de manufatura e comércio eletrônico adotam IIoT e análises omnicanal, respectivamente, ambos contribuindo com megawatts incrementais para o mercado de data centers hiperescala no Oriente Médio.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Tamanho de Data Center:
Preferência por Grande Escala com Crescimento MegaAs instalações classificadas entre 25-60 MW constituem 57% das implantações de 2025, equilibrando a eficiência de capital e a pragmática de conexão à rede. O site de 16 MW em Dubai da Gulf Data Hub exemplifica o modelo: pods escaláveis conectados a uma subestação de 132 kV no local mitigam interrupções durante expansões. A categoria suporta estratégias de locação multilocatário, dividindo os salões entre usuários de nuvem, CDN e empresas.
Os megacampi acima de 60 MW estão crescendo a um CAGR de 23,60%, impulsionados por projetos de fábricas de IA como o roteiro de 5 GW do Stargate UAE e o acordo de 1,5 GW da DataVolt com a NEOM. Esses sites integram arrays solares em escala de utilidade e backup de hidrogênio, implantando barramentos de alta tensão com resfriamento líquido para manter a eficiência sob densidades extremas. A tendência sinaliza uma mudança de paradigma no mercado de data centers hiperescala no Oriente Médio, pivotando de campi nas bordas das cidades para clusters industriais de múltiplos gigawatts ancorados por energias renováveis no local.
Análise Geográfica
Mercado de Data Centers Hiperescala nos Emirados Árabes Unidos e na Arábia Saudita
Os EAU e a Arábia Saudita comandam conjuntamente a maior parcela de carga de TI instalada e de novos projetos em construção, graças a regulamentações favoráveis e tarifas de energia renovável subsidiadas. Dubai abriga 28 sites ativos de colocation e funciona como um gateway intercontinental, aproveitando um pool de largura de banda submarina de mais de 100 Tbps que garante rotas de baixa latência para a Europa e a Ásia. A estratégia de Abu Dhabi, sustentada pela aliança energética ADQ-ECP de 25 bilhões de USD, financia as atualizações de rede essenciais para complexos de data centers de múltiplos gigawatts.
Mercado de Data Centers Hiperescala em Riade, Jeddah e Dammam
A política Visão 2030 da Arábia Saudita canaliza 21 bilhões de USD para a construção de data centers em Riade, Jeddah e Dammam, com uma meta de carga de TI de 525 MW até 2030. Os pontos de desembarque Blue-Raman reforçam o status de Jeddah como hub de baixa latência, impulsionando a demanda corporativa por zonas de nuvem no país. Os incentivos de isenção fiscal total do governo inclinam ainda mais os investimentos para o reino e reforçam a trajetória do mercado de data centers hiperescala no Oriente Médio.
Mercado de Data Centers Hiperescala na Turquia, Qatar e Norte da África
O status de ponte eurasiana da Turquia atrai o transbordamento de cargas de trabalho de IA; a presença planejada da Khazna em Ancara visa à agregação de serviços para dois mercados. O Catar fortalece sua posição por meio de implantações de cidades inteligentes financiadas por fundos soberanos após a FIFA 2022. Embora os estados do Levante e do Norte da África fiquem para trás devido a restrições de rede elétrica, surgem bolsões de implantações de borda em torno de pontos de aterrissagem de cabos submarinos, garantindo uma distribuição em toda a região da oportunidade do mercado de data centers hiperescala no Oriente Médio.
Cenário Competitivo
A concentração do mercado é moderada. Os hiperescaladores globais AWS, Microsoft e Google ancoram a demanda por meio de lançamentos de regiões de vários bilhões de dólares, garantindo a absorção de capacidade a longo prazo. Especialistas regionais como a Khazna da G42 e a Gulf Data Hub exploram relacionamentos governamentais profundos e fluência cultural para garantir parcelas de terreno privilegiadas rapidamente. Grupos internacionais de colocação formam joint ventures. A participação de 5 bilhões de USD da KKR na Gulf Data Hub exemplifica esse padrão de combinar padrões de design globais com execução local.
A diferenciação tecnológica é agora central. Supermicro, Vertiv e Iceotope disputam a dominância no resfriamento líquido, fornecendo coletores personalizados e soluções de imersão em nível de chassi para campi hiperescala em Abu Dhabi e Riade. As credenciais de sustentabilidade estão se tornando um pré-requisito de licitação; a Khazna promete backup sem diesel, enquanto o site da DataVolt na NEOM tem como meta operações de emissão líquida zero desde o primeiro dia. Em paralelo, os incumbentes de telecomunicações como du e STC aproveitam os ativos de fibra escura para criar propostas competitivas de colocação. Essas dinâmicas criam um ecossistema em que alianças e agilidade tecnológica ditam a captura de participação no mercado de data centers hiperescala no Oriente Médio.
Líderes do Setor de Data Centers Hiperescala no Oriente Médio
-
Amazon Web Services (AWS)
-
Microsoft Corporation
-
Khazna Data Centers
-
Google LLC
-
Equinix Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Centers Hiperescala no Oriente Médio Empresas cobertas neste relatório
- Amazon Web Services (AWS)
- Microsoft Corporation
- Alphabet Inc. (Google Cloud)
- Meta Platforms Inc.
- Alibaba Cloud
- Tencent Cloud
- Oracle Cloud Infrastructure
- IBM Cloud
- Digital Realty Trust Inc.
- Equinix Inc.
- NTT Global Data Centers
- Khazna Data Centers (UAE)
- Gulf Data Hub
- Tonomus (NEOM)
- G42 Cloud
- Vantage Data Centers
- CyrusOne Inc.
- STACK Infrastructure
- Quality Technology Services (QTS)
- Iron Mountain Data Centers
- CoreWeave Inc.
- Scala Data Centers
- eand (Etisalat)
- Oman Data Park
Desenvolvimentos industriais recentes em Mercado de Data Centers Hiperescala no Oriente Médio
- Maio de 2025: A G42 Cloud lançou o Stargate UAE, um cluster de inteligência artificial de 5 GW em Abu Dhabi.
- Abril de 2025: Microsoft Corporation e du concordaram com uma instalação hiperescala nos Emirados Árabes Unidos de USD 544 milhões.
- Março de 2025: ADQ se uniu à Energy Capital Partners para USD 25 bilhões em projetos de energia.
- Março de 2025: Alfanar anunciou USD 1,4 bilhão para data centers na Arábia Saudita.
Mercado de Data Centers Hiperescala no Oriente Médio Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de data centers hiperescala no Oriente Médio como a receita gerada por novas instalações que fornecem mais de 25 MW de carga de TI instalada e são de propriedade ou arrendadas por provedores de nuvem, IA, mídia social e SaaS; as adições de capacidade são avaliadas juntamente com as taxas de serviços gerenciados associadas.
Exclusões do Escopo: Salas de servidores empresariais, nós de borda de telecomunicações abaixo de 1 MW e conversões de estruturas reformadas não são contabilizados.
Visão Geral da Segmentação
- Por Tipo de Data Center
- Autoconstrução Hiperescala
- Colocação Hiperescala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidades de Distribuição de Energia
- Chaves de Transferência e Disjuntores
- Sistemas de UPS
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento de Estrutura e Revestimento
- Serviços de Instalação e Comissionamento
- Engenharia de Projeto
- Detecção de Incêndio, Supressão e Segurança Física
- Soluções de DCIM/BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor de Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Por Tamanho de Data Center
- Grande (Menor ou igual a 25 MW)
- Massivo (Maior que 25 MW e menor ou igual a 60 MW)
- Mega (Maior que 60 MW)
- Por Geografia
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Israel
- Restante do Oriente Médio
- Oriente Médio
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram operadores de instalações, contratantes de EPC e líderes de aquisições de hiperescala nos Emirados Árabes Unidos, Arábia Saudita e Israel para validar as rampas de utilização, os cronogramas de resfriamento líquido e as metas de PUE alcançáveis; os insights refinaram as premissas que extraímos do trabalho de gabinete.
Pesquisa de Gabinete
Reunimos dados fundamentais a partir de estatísticas de TIC de reguladores de telecomunicações, boletins de rede elétrica do Gulf Energy, certificados de nível do Uptime Institute, registros alfandegários detalhando importações de servidores e registros de construção capturados no D&B Hoovers, enquanto os fluxos de notícias foram filtrados pelo Dow Jones Factiva. Essas referências expuseram os pipelines de construção hiperescala, as densidades de rack prevalentes e as tarifas de energia regionais que ancoram nossa linha de base. O contexto adicional veio de planos diretores de cidades inteligentes do GCC, cronogramas de aterrissagem de cabos submarinos e documentos de política de IA. As fontes listadas são ilustrativas; inúmeras outras referências informaram a verificação.
Dimensionamento de Mercado e Previsão
Uma construção de cima para baixo começa com inventários de capacidade de energia por país e adições de megawatts anunciadas, que são então precificadas usando taxas de USD/kW amostradas e incrementos de serviço. Os totais consolidados de fornecedores de chaves de distribuição, geradores e módulos pré-fabricados oferecem verificações de baixo para cima antes que os totais sejam finalizados. Variáveis-chave como remessas de portas de 400 G, densidades de rack de GPU, prazos de nuvem soberana, divulgações de capex de hiperescaladores, preços regionais de energia e novos pontos de aterrissagem de cabos alimentam uma regressão multivariada que projeta a receita até 2031. As faixas de cenário cobrem variações de custo de energia ou de política, e as lacunas de dados nos totais consolidados de fornecedores são preenchidas por médias moderadas de pares entrevistados.
Ciclo de Validação de Dados e Atualização
Os resultados do modelo passam por revisões duplas de analistas, triagens de variância em relação a rastreadores de capacidade independentes e uma nova verificação com entrevistados anteriores. Os relatórios são atualizados anualmente, com revisões intermediárias quando um único evento move a capacidade regional em cinco por cento ou mais.
Por que a Linha de Base do Mercado de Data Centers Hiperescala no Oriente Médio da Mordor Inspira Confiança
As estimativas publicadas frequentemente divergem porque as empresas segmentam a geografia de forma diferente, dependem de pipelines de construção desatualizados ou aplicam escaladores de preços fixos.
Os principais fatores de lacuna incluem a combinação da África com o Oriente Médio, a omissão da receita de construção própria ou o congelamento dos preços de rack mesmo com o aumento da densidade.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de lacuna |
|---|---|---|
| 4,61 bilhões de USD (2025) | Mordor Intelligence | |
| 1,51 bilhão de USD (2024) | Consultoria Regional A | Combina MEA, apenas receita, auditoria de capacidade limitada |
| 1,74 bilhão de USD (2023) | Publicação Especializada B | Inclui colocação de Nível II-III no escopo, linha de base mais antiga, sem ajuste de densidade de preço |
Essas comparações ilustram que a seleção de variáveis por etapas da Mordor Intelligence, a cadência de atualização anual e a validação de dupla via fornecem uma linha de base equilibrada e transparente que os tomadores de decisão podem rastrear com insumos publicamente verificáveis.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de data centers hiperescala no Oriente Médio?
O mercado é avaliado em 4,61 bilhões de USD em 2025 e está projetado para atingir 16,38 bilhões de USD até 2031.
Qual segmento detém a maior participação no mercado?
A colocação hiperescala representa 62% da receita de 2025.
Qual é a velocidade de crescimento das instalações de Nível IV?
As implantações de Nível IV estão se expandindo a um CAGR de 23,80% até 2031.
Por que os racks resfriados a líquido estão ganhando popularidade?
Os clusters de treinamento de inteligência artificial demandam densidades de energia acima de 30 kW por rack, que os sistemas de resfriamento líquido podem suportar de forma mais eficiente do que o resfriamento a ar tradicional.
Quais países dominam a capacidade regional?
Os Emirados Árabes Unidos e a Arábia Saudita juntos detêm a maioria da carga de TI instalada, graças a políticas de apoio e acesso a energia renovável.
Quais medidas de sustentabilidade os operadores estão adotando?
Muitos campi adquirem energia solar por meio de acordos de compra de energia de longo prazo e exploram backup de hidrogênio verde, visando a combinações de energia renovável superiores a 70%.
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Energia para Data Centers Sistemas de energia no mercado global, abrangendo componente, nível (tier) e tamanho de instalação.
- Mercado de Servidores para Data Centers Servidores em todo o mundo, divididos por tier, tamanho de instalação e tipo de instalação.
- Mercado de Armazenamento de Data Centers da Arábia Saudita O armazenamento da Arábia Saudita, dividido por tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Energia para Data Centers nos Emirados Árabes Unidos Demanda de sistemas de energia nos Emirados Árabes Unidos, abrangendo componente, tipo de instalação e tamanho da instalação.
- Mercado de Segurança Física para Data Centers do Oriente Médio Demanda de segurança física no Médio Oriente, abrangendo tipo de solução e tipo de serviço.
- Mercado de Servidores de Data Center do Oriente Médio Servidores no Médio Oriente, divididos por tamanho de instalação e camada.
- Mercado de Armazenamento de Data Centers do Oriente Médio Demanda de armazenamento no Oriente Médio, abrangendo tecnologia de armazenamento, tipo de armazenamento e usuário final.
- Mercado de Construção de Data Centers da Arábia Saudita Construção na Arábia Saudita, dividida por camada.
- Mercado de Data Centers de Inteligência Artificial (IA) na Arábia Saudita Instalações de IA na Arábia Saudita, divididas por tipo de instalação, componente e tier.
- Mercado de Servidores para Data Center nos Emirados Árabes Unidos Servidores dos EAU, divididos por nível, tamanho de instalação e tipo de instalação.