
Tamanho e Participação do Mercado de Redes de Data Center dos Emirados Árabes Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
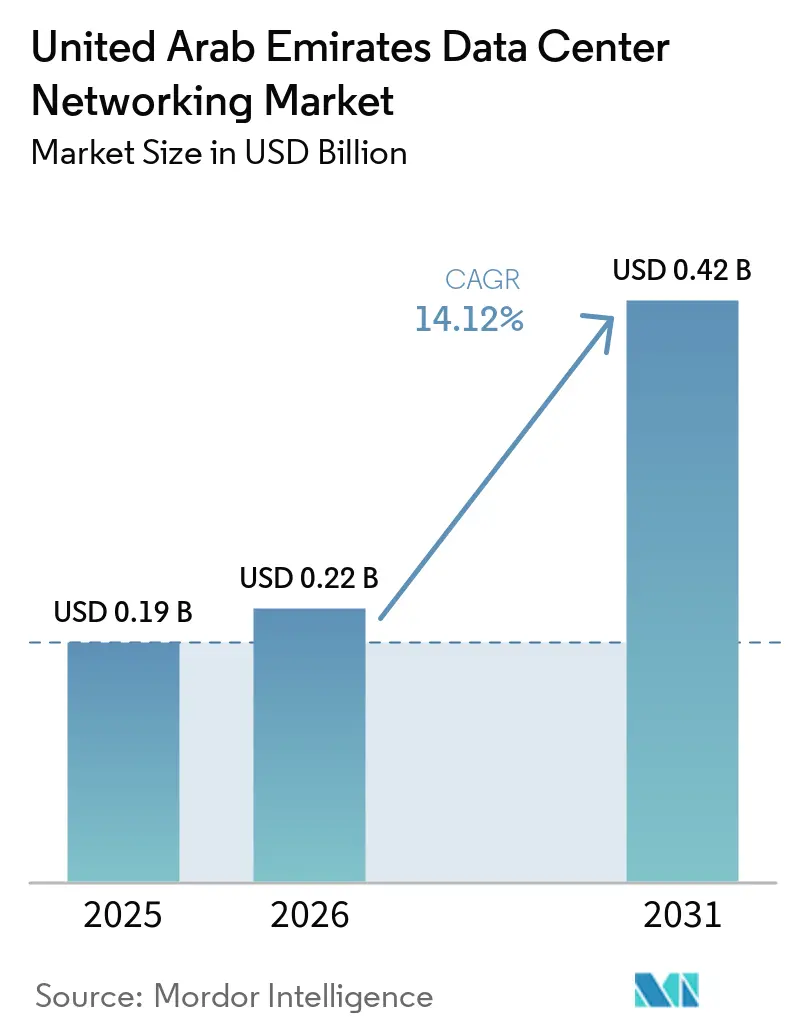
| Tamanho do mercado no ano base (2025) | 0.19 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.42 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.12 % |
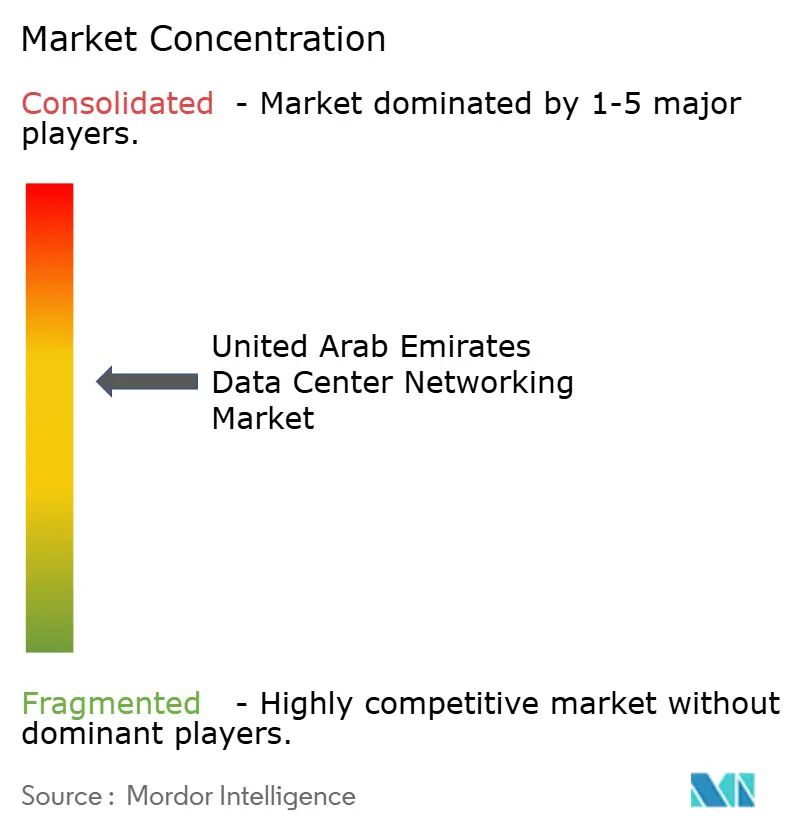
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Redes de Data Center dos Emirados Árabes Unidos por Mordor Intelligence
O tamanho do mercado de redes de data centers dos EAU foi avaliado em 0,19 bilhões de USD em 2025 e estima-se que cresça de 0,22 bilhões de USD em 2026 para atingir 0,42 bilhões de USD até 2031, a um CAGR de 14,12% durante o período de previsão (2026-2031). Essa expansão acelerada decorre de projetos de infraestrutura centrados em IA, programas governamentais de transformação digital e do papel do país como gateway de conectividade do Oriente Médio. Investidores em escala hyperscale estão comprometendo orçamentos de vários bilhões de dólares para construir campi de grande porte e prontos para IA, enquanto a cobertura nacional de 5G acelera o crescimento do tráfego de borda ao núcleo. Mandatos de modernização do setor público impulsionam a migração para a nuvem e a adoção de redes definidas por software, e a chegada de novos cabos submarinos em Fujairah reforça rotas internacionais de latência ultrabaixa. A forte demanda por malhas de comutação de 400 G e 800 G, aliada a inovações em resfriamento líquido que abordam o clima desértico, amplifica ainda mais os gastos de capital no mercado de redes de data centers dos EAU. Alianças estratégicas entre fornecedores, como a colaboração Stargate UAE da G42 com Nvidia, Oracle, Cisco e OpenAI, sinalizam um pipeline sustentado de grandes projetos que manterá a pressão competitiva elevada ao longo do período de previsão.
Principais Conclusões do Relatório
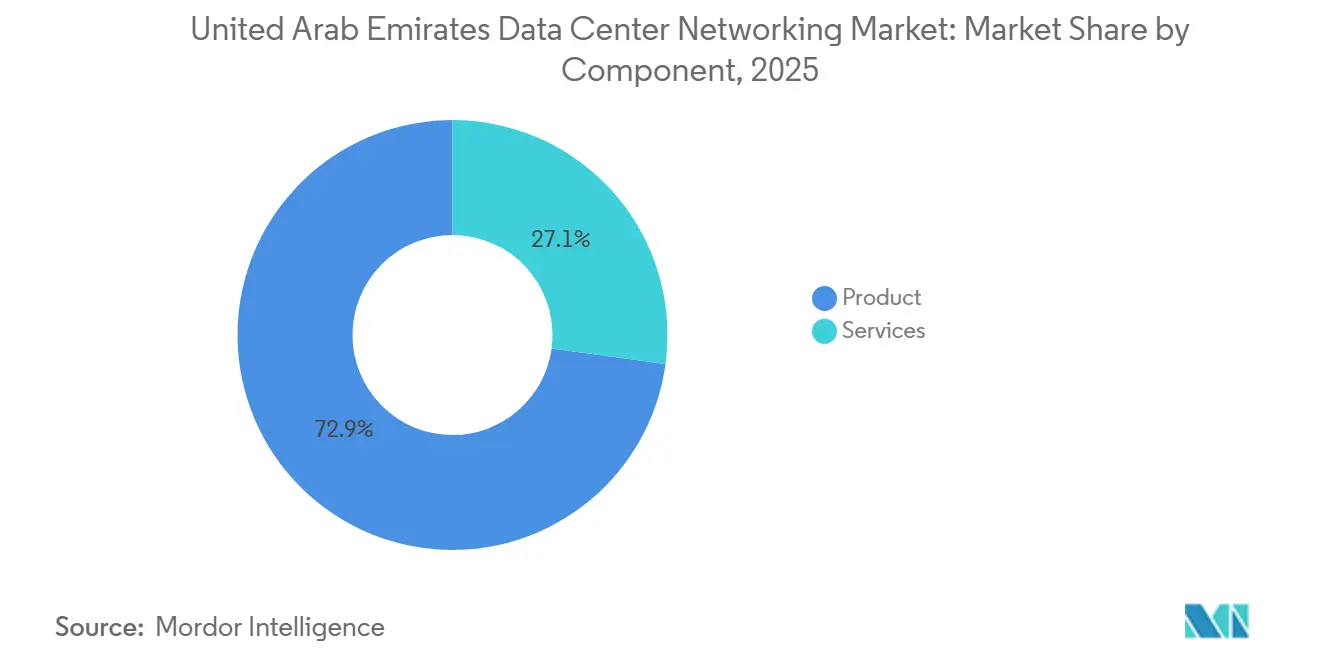
- Por componente, os produtos lideraram com 72,85% da participação no mercado de redes de data centers dos EAU em 2025, enquanto os serviços devem crescer a um CAGR de 14,32% até 2031.
- Por usuário final, TI e telecomunicações responderam por 35,05% da participação na receita em 2025; as aplicações de manufatura e industriais devem expandir a um CAGR de 14,72% até 2031.
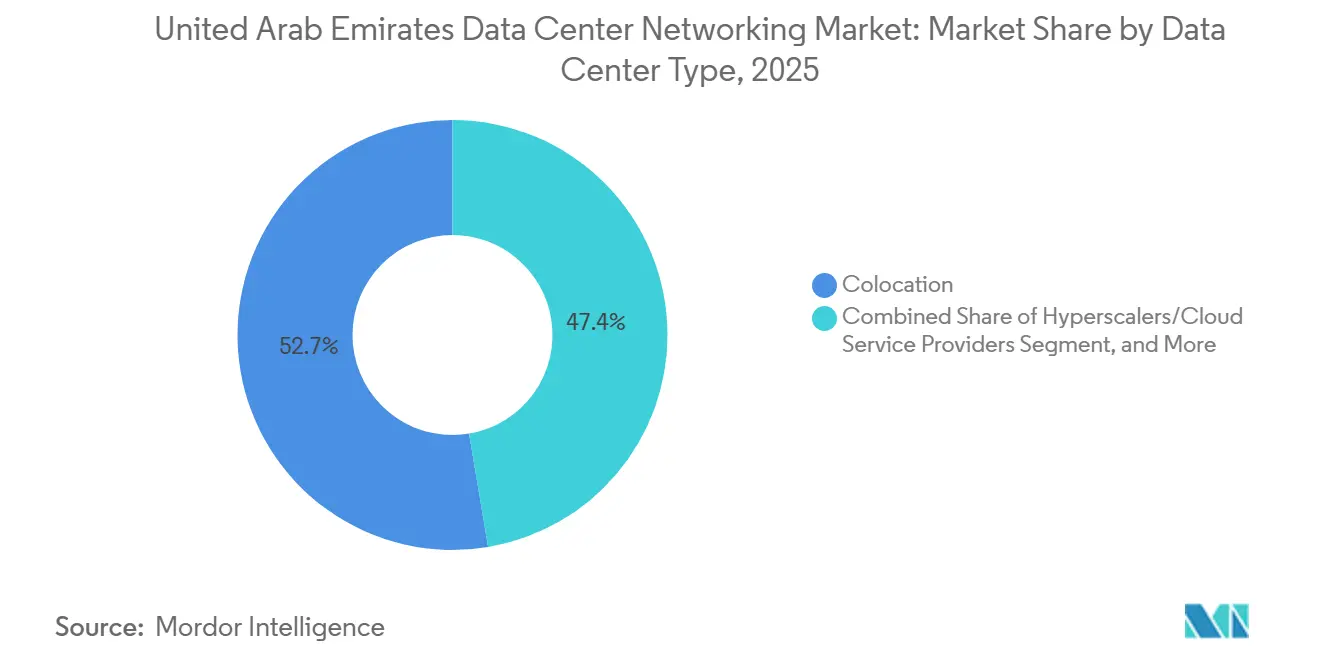
- Por tipo de data center, as instalações de colocation detinham 52,65% do tamanho do mercado de redes de data centers dos EAU em 2025, enquanto as implantações de hyperscalers devem crescer a um CAGR de 15,88% no mesmo período.
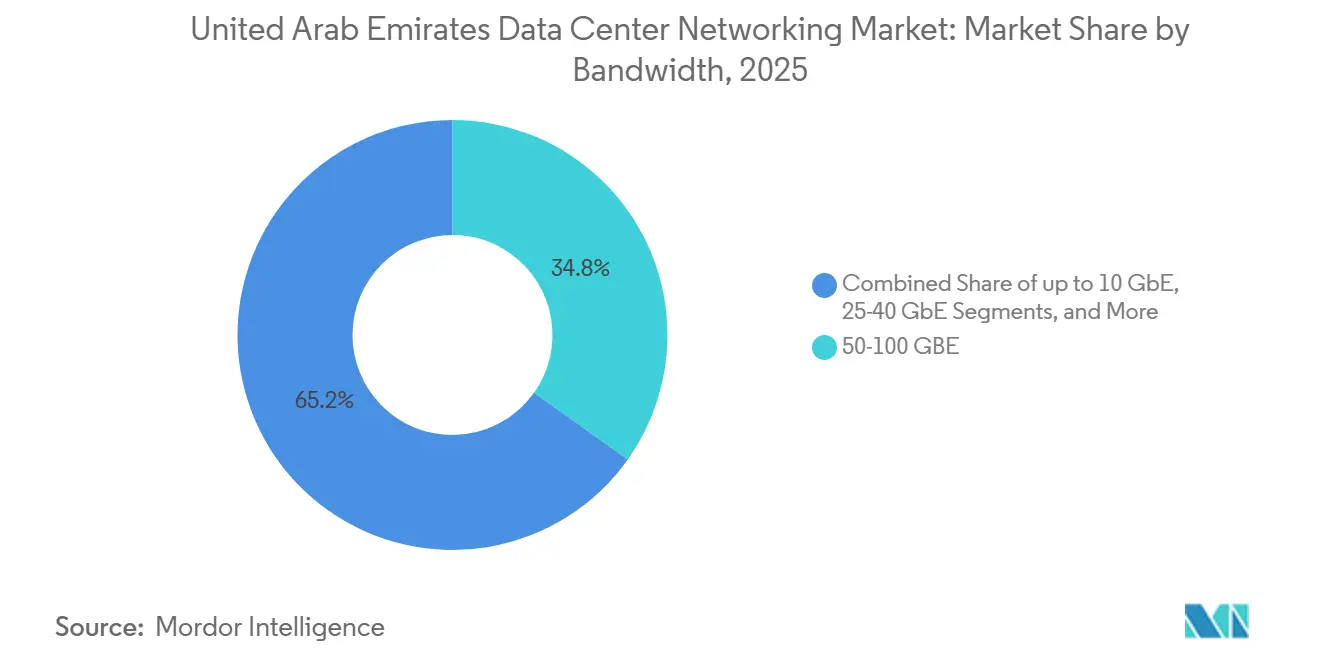
- Por largura de banda, as implementações de 50-100 GbE capturaram 34,82% do tamanho do mercado de redes de data centers dos EAU em 2025; o segmento acima de 100 GbE avança a um CAGR de 15,02% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Redes de Data Center dos Emirados Árabes Unidos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão crescente de construções de data centers hiperescalados | +4.2% | Dubai e Abu Dhabi como núcleo, com expansão para os Emirados do Norte | Médio prazo (2-4 anos) |
| Expansões rápidas de 5G impulsionando a demanda por interconexão de data centers de borda | +3.1% | Nacional, com início mais cedo em Dubai, Abu Dhabi e Sharjah | Curto prazo (≤ 2 anos) |
| Programas de transformação digital liderados pelo governo | +2.8% | Nacional, concentrado nos principais emirados | Longo prazo (≥ 4 anos) |
| Mudança em direção a redes definidas por software e virtualizadas | +2.3% | Adoção global com implementação antecipada nos EAU | Médio prazo (2-4 anos) |
| Novos aterrissamentos de cabos submarinos em Fujairah | +1.1% | Fujairah como núcleo, com benefícios em todo o país | Longo prazo (≥ 4 anos) |
| Adoção de hardware de comutação preparado para resfriamento líquido | +0.8% | Nacional, notadamente Abu Dhabi e Dubai | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão crescente de construções de data centers hiperescalados em Dubai e Abu Dhabi
Os intensos fluxos de capital para campi hyperscale estão impulsionando o aumento mais substancial na demanda por equipamentos de rede. A Khazna Data Centers, com maioria acionária da G42, anunciou um site de 100 megawatts pronto para IA em Ajman, enquanto a Microsoft fez parceria com a du em uma instalação hyperscale de 544 milhões de USD que expande o portfólio de cinco sites da du. Investidores internacionais, incluindo Silver Lake e MGX, adquiriram uma participação de 40% na Khazna por 2,2 bilhões de USD, validando as perspectivas de crescimento. Implantações em larga escala exigem malhas de comutação ultradensas, óptica de 400 G e interconexão robusta com pontos de troca de Internet regionais, reforçando a adoção de topologias avançadas de redes de data centers.
Expansões rápidas de 5G impulsionando a demanda por interconexão de data centers de borda
A cobertura nacional de 5G impulsiona a adoção de computação de borda e leva os operadores a implantar micro-data centers regionais. A e& atingiu um rendimento 5G recorde de 30,5 Gbps por meio de agregação de portadoras, demonstrando a capacidade da rede de sustentar aplicações intensivas em dados. A du ativou uma rede 5G Autônoma comercial com capacidade de fatiamento para cargas de trabalho empresariais diferenciadas. Esses marcos impulsionam a demanda por links de retorno de baixa latência entre locais de borda remota e instalações centrais, acelerando a mudança em direção a redes de longa distância definidas por software no mercado de redes de data center dos EAU.
Programas de transformação digital liderados pelo governo (Smart Dubai, Visão EAU 2031)
As estratégias do setor público requerem disponibilidade de serviços digitais quase universal, levando ministérios e municípios a renovar as estruturas de rede subjacentes. O portfólio de 130 iniciativas digitais do Smart Dubai, incluindo o Dubai Pulse, gera demanda persistente por conectividade escalável e segura.[1]Digital Dubai, "Iniciativas Smart Dubai," digitaldubai.ae O Ministério da Saúde dos EAU implantou o Fortinet SD-WAN em 160 sites para unificar o intercâmbio de dados clínicos, ilustrando como as implementações em nível de agência se transformam em contratos de infraestrutura de vários milhões de dólares. Os compromissos com emissões líquidas zero até 2050 também incentivam switches com eficiência energética e soluções de resfriamento líquido.
Adoção de hardware de comutação preparado para resfriamento líquido para eficiência no clima desértico
Temperaturas ambientes que ultrapassam 45 °C tornam o resfriamento exclusivamente a ar impraticável para racks de alta densidade. As técnicas de imersão podem reduzir o consumo de energia em 50% e elevar os orçamentos de energia dos racks acima de 250 kW, garantindo operação confiável para clusters de IA.[2]IEEE Spectrum, "O Resfriamento por Imersão Reduz a Energia dos Data Centers," spectrum.ieee.org Fornecedores que projetam switches com coletores de líquido integrados ganham vantagem competitiva à medida que os operadores perseguem metas agressivas de eficiência no uso de energia (PUE).
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de engenheiros de redes de data center certificados | -1.8% | Nacional, com situação crítica em Dubai e Abu Dhabi | Curto prazo (≤ 2 anos) |
| Elevado capex inicial para estruturas de comutação de próxima geração de 400 G+ | -1.4% | Impacto global com desafios de adoção antecipada nos EAU | Médio prazo (2-4 anos) |
| Impostos de importação e longos prazos de entrega para equipamentos de rede especializados | -1.1% | Nacional, todos os emirados | Médio prazo (2-4 anos) |
| Regras de localização de dados e residência cibernética atrasando estruturas de nuvem pública | -0.9% | Nacional, com isenções para o DIFC e o ADGM | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Impostos de importação e longos prazos de entrega para equipamentos de rede especializados
O desembaraço aduaneiro adiciona etapas administrativas para switches otimizados para IA, e a escassez de semicondutores estende as janelas de entrega para além de seis meses para determinadas placas de linha. Os operadores, consequentemente, mantêm maiores estoques de reserva, o que imobiliza capital e aumenta o custo total de propriedade.
Regras de localização de dados e residência cibernética atrasando estruturas de nuvem pública
O Decreto-Lei Federal 45 de 2021 determina o armazenamento no país de conjuntos de dados sensíveis, obrigando os provedores de nuvem a redesenhar seus portfólios globais.[3]Decreto-Lei Federal 45 (2021) Texto, u.ae A certificação de regiões multizona sob diferentes regulamentações de zonas francas prolonga os roteiros de implantação e modera as importações de equipamentos no curto prazo, embora a regulamentação simultaneamente crie oportunidades de construção doméstica no longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Os gastos centrados em produtos permanecem dominantes
Os produtos representaram 72,85% do mercado de redes de data center dos EAU em 2025, à medida que os operadores corriam para instalar switches de alta capacidade, roteadores e links ópticos necessários para os backbones de clusters de IA. Somente os switches Ethernet consumiram uma parcela significativa do capex, particularmente os designs de leaf-spine de 400 G que reduzem a latência leste-oeste. As interconexões ópticas também avançaram, impulsionadas por backbones nacionais que interligam sites hiperescalados em Dubai e Abu Dhabi. Os serviços, embora menores, estão crescendo a uma CAGR de 14,32%. As ofertas de integração, otimização e SDN gerenciado ganham força à medida que as empresas terceirizam tarefas complexas de configuração para parceiros especializados equipados com análise de rede com reconhecimento de IA.
O crescimento dos serviços reflete a escassez de engenheiros de rede internos e a necessidade de ajuste contínuo de pipelines de IA. Os provedores de serviços gerenciados agrupam atualizações de software, telemetria e solução remota de problemas, convertendo compromissos de hardware únicos em fluxos de receita recorrentes. Essa evolução aumenta o valor do ciclo de vida do cliente no mercado de redes de data center dos EAU e fomenta parcerias de ecossistema entre OEMs globais e integradores locais.


Por Usuário Final: A manufatura surge como a de crescimento mais rápido
TI e telecomunicações retiveram 35,05% da participação no mercado de redes de data centers dos EAU em 2025, refletindo atualizações no núcleo de telecomunicações e implantações de zonas de disponibilidade em nuvem. Os segmentos de serviços bancários, financeiros e de seguros seguem, investindo em malhas de baixa latência para proteger plataformas de negociação e pagamento. As empresas de manufatura e industriais, no entanto, lideram o ranking de CAGR com 14,72% até 2031. A designação de fábrica-farol da Indústria 4.0 da Emirates Global Aluminium destaca a transição da indústria pesada para análises em tempo real e manutenção preditiva, que exigem redes determinísticas dentro de fábricas inteligentes.
A saúde também acelera, à medida que o Malaffi Health Information Exchange conecta 1,7 bilhão de registros em sites clínicos. As dinâmicas entre setores ressaltam uma mudança mais ampla em direção à inteligência distribuída no chão de fábrica e nos hospitais. À medida que cada setor digitaliza seus fluxos de trabalho, a demanda se propaga pela pilha por conexões seguras e de alta largura de banda para clusters de análise centralizados. Essas tendências reforçam a narrativa de crescimento multilocatário do mercado de redes de data centers dos EAU.
Por Tipo de Data Center: Os hiperescaladores reduzem a diferença
Os provedores de colocation comandaram 52,65% do tamanho do mercado de redes de data centers dos EAU em 2025, graças à neutralidade de operadora e ao provisionamento rápido. No entanto, as construções próprias de hyperscalers estão crescendo a um CAGR de 15,88%, deslocando participação à medida que os grandes provedores de nuvem globais priorizam capacidade soberana. Campi dedicados, como a instalação da Microsoft, oferecem desempenho determinístico para treinamento de IA, ao mesmo tempo que satisfazem as regras de residência de dados.
Os centros de borda e micro adicionam outra camada, fornecendo proximidade com estações-base para o fatiamento de rede 5G. Os operadores projetam malhas de interconexão híbridas que unem locais de borda a nós de núcleo metropolitano e, em seguida, a regiões hyperscale. Comutadores resfriados a líquido dentro de pods de IA alimentam GPUs de alta densidade, enquanto sobreposições de SD-WAN estendem o controle de políticas para gabinetes de micro-borda do tamanho de um contêiner de transporte. A diversificação da arquitetura sustenta a expansão contínua do mercado de redes de data centers dos EAU.
Por Largura de Banda: 100 G+ torna-se o novo padrão
As implantações na faixa de 50-100 GbE detinham 34,82% das remessas de 2025, à medida que as empresas renovavam links de 10/25 G de longa data. No entanto, as instalações acima de 100 GbE estão crescendo a um CAGR de 15,02%, à medida que os operadores adotam 400 G e além para interconexão de clusters de IA. Os testes de canais ópticos de 1,6 Tbps pela e& antecipam um futuro em que a largura de banda dobra a cada ciclo de hardware. Os nós de borda ainda utilizam até 10 GbE para tráfego de sensores, enquanto uplinks de 25-40 GbE fazem a ponte entre racks de servidores legados e novas malhas leaf.
A queda constante de preços na óptica PAM4 reduz a diferença de custo entre portas de 100 G e 400 G, encorajando os primeiros adotantes a saltar velocidades intermediárias. Chassis desagregados com placas de linha modulares permitem expansão gradual, limitando os riscos de capacidade ociosa e fortalecendo as perspectivas de longo prazo para o mercado de redes de data centers dos EAU.
Análise Geográfica
Dubai e Abu Dhabi ancoram os 52 data centers operacionais do país, fornecendo conjuntamente a maior parte dos 235 MW de capacidade ativa. Os planos de expansão adicionam 343 MW, com Ajman emergindo como um local suplementar de cluster de IA. A base inicial de Dubai, estabelecida pela Dubai Internet City, oferece ecossistemas densos de operadoras e incentivos favoráveis em zonas francas. Abu Dhabi aproveita o apoio de fundos soberanos e a abundância de terrenos para mega-campi como o Stargate UAE, previsto para 5 GW ao longo de múltiplas fases. As estações de aterrissagem de cabos de Fujairah integram o tráfego internacional, roteando caminhos de fibra leste-oeste que reduzem a latência para cargas de trabalho transcontinentais.
Os emirados do norte testemunham transbordamento à medida que os diferenciais de preço de energia e a disponibilidade de reservas de terrenos atraem construções secundárias. A matriz energética nacional, com energia nuclear em Barakah e solar no Parque Solar Mohammed bin Rashid Al Maktoum, ajuda os operadores a cumprir metas de carbono enquanto contêm os custos operacionais. As leis federais de soberania de dados criam um ambiente de construção obrigatória para nuvens multinacionais, consolidando adições de capacidade doméstica em vez de atendimento remoto. A crescente curva de capital na Arábia Saudita e no Catar vizinhos intensifica a rivalidade regional, mas a clareza regulatória dos EAU e as fontes de energia diversificadas sustentam sua vantagem competitiva.
Panorama regulatório
O ambiente de redes de data centers dos Emirados Árabes Unidos é moldado pela conformidade nacional em matéria de privacidade e cibersegurança, liderada pelo Decreto-Lei Federal nº 45 de 2021 sobre proteção de dados pessoais e pelas estruturas de segurança aplicadas à infraestrutura crítica de TIC. Operadores e locatários geralmente alinham seus controles ao National Information Assurance Framework (NIAF) e aos requisitos de Critical Information Infrastructure Protection (CIIP) sob a National Electronic Security Authority (NESA), o que impõe a necessidade de segmentação de rede, monitoramento e projetos de interconexão seguros em construções de colocation e hyperscale.
As expectativas de conectividade e resiliência também derivam da Telecommunications and Digital Government Regulatory Authority (TDRA), incluindo requisitos que influenciam a conectividade dupla e a redundância de infraestrutura em instalações vinculadas ao setor de telecomunicações. Paralelamente, a diferenciação regulatória nas zonas livres financeiras e digitais (DIFC e ADGM) molda as escolhas de governança para arquiteturas de nuvem e interconexão, enquanto obrigações setoriais de residência de dados em áreas como serviços financeiros e saúde reforçam o hospedagem local e impulsionam investimentos incrementais em switches, roteadores e appliances de segurança domésticos.
Análise da cadeia de valor
A cadeia de valor de redes de data centers dos Emirados Árabes Unidos abrange fornecedores globais de hardware e software (switching, roteamento, óptica, SDN e segurança), distribuidores locais e integradores de sistemas, além de operadores de data centers e plataformas de nuvem e IA que especificam fabrics de alta densidade para cargas de trabalho de IA. Nas camadas de demanda e financiamento, as expansões hyperscale e lideradas por IA recorrem a campeões domésticos de infraestrutura digital e grandes investidores, enquanto programas do setor público e requisitos de nível soberano impulsionam gastos adicionais em design de rede seguro, automação de políticas e serviços gerenciados.
No lado da entrega, a execução de projetos depende de um conjunto interconectado de desenvolvedores de zonas livres e parceiros industriais, além de especialistas em energia e instalações. Iniciativas recentes de campi prontos para IA em Dubai Silicon Oasis e grandes programas de IA em Abu Dhabi destacam o papel de parceiros integrados de energia, refrigeração e controles junto a fabricantes de equipamentos de rede, além de vínculos com o desenvolvimento de mão de obra, incluindo o envolvimento do Ministério de Energia e Infraestrutura com a 42 Abu Dhabi, para reduzir os obstáculos de implantação decorrentes da escassez de habilidades em redes avançadas de data centers.
Cenário Competitivo
O cenário de fornecedores combina fabricantes globais de comutadores e roteadores, integradores regionais e fornecedores emergentes de software nativo em nuvem. A G42 e a Etisalat formaram a Khazna Data Centers, consolidando ativos de colocation neutros em operadora e elevando a escala doméstica. A participação minoritária de 2,2 bilhões de USD da Silver Lake e da MGX ressalta o apetite internacional pela infraestrutura digital dos EAU. A Arista Networks superou a Cisco na participação global em comutadores de data centers no quarto trimestre de 2023, um sinal de que as plataformas de padrões abertos ressoam com os operadores focados em IA. O roteiro de silício merchant da Broadcom e as tecnologias de interconexão Mellanox da Nvidia penetram nas placas de linha de comutação destinadas a clusters de IA.
Os movimentos estratégicos incluem a aquisição da Infinera pela Nokia para fortalecer uma superdivisão óptica com plugáveis coerentes prontos para SDN, e a parceria da Qualcomm com a e& para implantar gateways de IA de borda. Os integradores de sistemas locais adicionam serviços especializados ao hardware desses grandes players, preenchendo lacunas de competências em implantação e apoiando a transição do setor de redes de data centers dos EAU em direção à automação. Os fornecedores que conseguem combinar designs energeticamente eficientes, resfriamento adequado ao clima desértico e telemetria com reconhecimento de fluxo de IA estão posicionados para vencer as próximas licitações.
Líderes do Setor de Redes de Data Center dos Emirados Árabes Unidos
Cisco Systems Inc.
VMware Inc.
Fujitsu Ltd.
Schneider Electric
Eaton Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A construção de campi centrados em IA e os programas de computação soberana criam um espaço claro para switching de alta largura de banda, interconexões ópticas e fabrics multi-tenant seguros capazes de escalar além de 100 GbE. O Stargate UAE, em Abu Dhabi, está posicionado como um campus de IA multifásico de 5 GW, e relatos públicos indicam que sua primeira fase visa a conclusão de 200 MW no terceiro trimestre de 2026, concentrando a demanda de curto prazo por arquiteturas leaf-spine, óptica coerente e pilhas de segmentação e segurança projetadas para clusters de GPU.
O planejamento apoiado pelo governo e o investimento privado também ampliam o conjunto de oportunidades para fornecedores e integradores focados em reduzir o tempo de implantação e melhorar a eficiência energética em condições climáticas adversas. Em junho de 2026, o Ministério de Energia e Infraestrutura lançou o National Data Center Observatory para identificar e avaliar locais para o desenvolvimento de data centers, apontando para um pipeline mais estruturado de sites que precisarão de conectividade metro-para-núcleo. A Microsoft também comunicou um programa de investimento de 15,2 bilhões de dólares nos Emirados Árabes Unidos até 2029 para acelerar a inovação em IA e o crescimento digital, reforçando a demanda por fabrics de rede modernos que atendam às expectativas de residência de dados e cibersegurança, ao mesmo tempo em que suportam cargas de trabalho em grande escala de nuvem e IA.
Desenvolvimentos recentes do setor
- Julho de 2026: e& UAE e Core42 anunciaram uma parceria para lançar uma plataforma de Computação de IA Soberana, a fim de fornecer a empresas e governos recursos de computação GPU no país. A iniciativa visa uma plataforma de computação de IA soberana para os Emirados Árabes Unidos. A colaboração expande as cargas de trabalho de IA no país e o suporte à residência de dados, fortalecendo o ecossistema de infraestrutura de IA soberana dos Emirados Árabes Unidos.
- Junho de 2025: A G42 (Stargate UAE) revelou o Stargate UAE, um campus de IA de 5 GW em Abu Dhabi em parceria com Nvidia, Oracle, Cisco e OpenAI. O projeto representa uma iniciativa de infraestrutura centrada em IA dentro do ecossistema de data centers dos Emirados Árabes Unidos. Ele sinaliza uma implantação de campus de IA em grande escala e multi-fornecedor, impulsionando a demanda regional por capacidade de redes de data centers e arquiteturas de rede prontas para IA.
- Maio de 2025: Qualcomm e e& lançaram um centro conjunto de engenharia em Abu Dhabi para desenvolver gateways de IA de borda 5G. Este desenvolvimento foca na capacidade de gateways de IA de borda para as redes de telecomunicações e borda de data centers dos Emirados Árabes Unidos. Ele fortalece a integração de computação de borda dos Emirados Árabes Unidos com redes de telecomunicações e data centers, expandindo a demanda por interconexões de latência ultrabaixa.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este relatório, o mercado abrange a receita gerada nos Emirados Árabes Unidos a partir de produtos de rede e serviços relacionados que permitem a conectividade dentro dos data centers e entre ambientes de data centers.
Exclusões de escopo: Excluímos as redes de campus empresarial que não são implantadas para casos de uso de redes de data centers.
Visão Geral da Segmentação
- Por Componente
- Produtos
- Switches Ethernet
- Roteadores
- Rede de Área de Armazenamento (SAN)
- Controladores de Entrega de Aplicações (ADC)
- Dispositivos de Segurança de Rede
- Controladores de Redes Definidas por Software (SDN)
- Interconexões Ópticas
- Serviços
- Instalação e Integração
- Treinamento e Consultoria
- Suporte e Manutenção
- Serviços de Rede Gerenciados
- Produtos
- Por Usuário Final
- TI e Telecomunicações
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Governo e Defesa
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura e Industrial
- Outros Usuários Finais
- Por Tipo de Data Center
- Colocation
- Hiperescaladores/Provedores de Serviços em Nuvem
- Data Centers de Borda/Micro
- Por Largura de Banda
- Menor ou igual a 10 GbE
- 25-40 GbE
- 50-100 GbE
- Maior que 100 GbE
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com o mapeamento das necessidades de construção e conectividade de data centers dos EAU e, em seguida, vincula essa demanda aos gastos com hardware de rede e serviços. Baseamo-nos em fontes públicas como a Autoridade Reguladora de Telecomunicações e Governo Digital dos EAU para contexto de TIC, a União Internacional de Telecomunicações para indicadores de tráfego e conectividade, o Banco Mundial para sinais macroeconômicos e de investimento, e o UN Comtrade para fluxos comerciais relevantes vinculados a categorias de equipamentos de rede.
Para tornar o modelo prático, também utilizamos registros de empresas e apresentações a investidores para entender os ciclos de capex, padrões de renovação e mix de equipamentos, e então cruzamos essas expectativas com publicações de imprensa e associações de renome. Para verificações cruzadas específicas, como intensidade de remessas, cronograma de migração tecnológica e atividade de patentes, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e dados financeiros, bases de dados de patentes e visibilidade de importações e exportações em nível de remessa. As fontes documentais listadas acima são ilustrativas, e outras referências públicas e pagas foram utilizadas durante a coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Conversamos com operadores de data centers, distribuidores de equipamentos de rede, integradores de sistemas, especialistas em nuvem e colocation, e líderes de tecnologia empresarial nos Emirados Árabes Unidos. Entrevistas e pesquisas testam os ciclos de substituição de equipamentos, necessidades de largura de banda, preços realizados, cronograma de projetos e a parcela dos gastos destinada a redes. Os resultados são utilizados para verificar os dados documentais, preencher lacunas e ajustar premissas antes da análise final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 30% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 30% |
| Players menores: 25% | Gerentes: 55% |
Dimensionamento do Mercado e Previsões
O dimensionamento começa a partir de uma reconstrução de cima para baixo da demanda de redes de data centers dos EAU, onde as adições de capacidade anunciadas e operacionais, as tendências de densidade média de racks e o crescimento esperado do tráfego leste-oeste são convertidos em necessidades implícitas de portas e interconexão. Esse pool de demanda é então traduzido em valor usando premissas típicas de mix de dispositivos e vinculação de serviços, seguido de normalização cuidadosa para o cronograma das implantações ao longo do ano.
Os resultados são subsequentemente corroborados com aproximações seletivas de baixo para cima, como verificações de preço médio de venda amostrado multiplicado pelo volume de remessas para categorias-chave de equipamentos de rede, feedback de canais sobre prazos de entrega e consolidações de fornecedores onde as divulgações públicas permitem. Os principais insumos utilizados no modelo incluem o mix de tipos de data center (colocation, hyperscale e borda), as participações de adoção de largura de banda (10 GbE, 25-40 GbE e superior), o ritmo de expansão nas metrópoles ativas, a divisão entre novas construções e renovações, e a intensidade de serviços vinculada ao design e às operações gerenciadas. Onde a visibilidade direta de volume é limitada, as lacunas são tratadas por meio de indicadores proxy (tendências de fluxo comercial e cronograma de instalação) e então reduzidas por meio de validação baseada em entrevistas.
As previsões utilizam análise de cenários com uma estrutura multivariada, onde as adições de capacidade esperadas, os sinais de demanda em nuvem e o ritmo de migração de largura de banda são os principais impulsionadores. As premissas são ajustadas ao que os respondentes consideram ciclos realistas de aquisição e comissionamento, o que mantém a visão prospectiva fundamentada no cronograma de projetos dos EAU, em vez de curvas genéricas de atualização.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são verificados em relação a sinais independentes, como divulgações do pipeline de data centers, padrões de intensidade de importação para categorias de equipamentos relevantes e mudanças observadas nos padrões comuns de largura de banda. Quando surgem grandes variações, os insumos são revisados, os outliers são explicados e chamadas de acompanhamento são acionadas para confirmar se a mudança se deve a cronograma, precificação ou atrasos em projetos.
Uma revisão em múltiplas etapas é aplicada antes da aprovação final, incluindo verificações internas de analistas sobre premissas, movimentos ano a ano e totais de segmentos que devem ser reconciliados com o mercado geral. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram as implantações de curto prazo. Antes da entrega, uma nova revisão de analista é concluída para que os sinais públicos e baseados em entrevistas mais recentes sejam refletidos.
Estimativa do Mercado de Redes de Data Centers dos Emirados Árabes Unidos da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para redes de data centers dos EAU podem diferir porque as regras de contagem subjacentes nem sempre são as mesmas, mesmo quando os títulos parecem semelhantes. As diferenças geralmente decorrem do que é incluído como rede, de como os serviços são tratados, de qual ano é usado como base e de se os preços são mantidos em USD corrente ou normalizados.
As construções de WAN empresarial e de rede de núcleo de operadoras estão fora do escopo da Mordor Intelligence aqui, o que tende a reduzir o número em comparação com estimativas que incorporam infraestrutura de telecomunicações mais ampla e, em seguida, aplicam premissas agressivas de atualização de largura de banda sem verificar o cronograma de implantação específico de data centers.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,19 bilhões de USD (2025) | |
| Consultoria Regional A | 0,27 bilhões de USD (2025) | Frequentemente expande a definição para incluir gastos mais amplos com redes empresariais e de provedores de serviços além dos ambientes de data centers, e então aplica taxas de atualização uniformes que podem superestimar a demanda de curto prazo. |
| Associação do Setor B | 0,15 bilhões de USD (2025) | Tipicamente baseia-se em relatórios de aquisição conservadores e pode subestimar serviços e atualizações de maior velocidade adquiridos por meio de integradores ou modelos de entrega agrupados. |
A diferença decorre principalmente do escopo e da forma como os serviços e o cronograma de atualização são contabilizados. Ao manter o pool de demanda vinculado aos ambientes de data centers e, em seguida, cruzando com sinais práticos de implantação, o número final permanece mais fácil de explicar, reproduzir e atualizar à medida que nova capacidade entra em operação.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de redes de data center dos EAU?
O mercado está em USD 0,22 bilhão em 2026 e tem projeção de dobrar para USD 0,42 bilhão até 2031.
Qual segmento está crescendo mais rapidamente no mercado de redes de data center dos EAU?
As implantações de data centers hiperescalados estão crescendo a uma CAGR de 15,88%, superando os demais tipos de instalações até 2031.
Como as expansões de 5G estão influenciando os investimentos em redes de data center dos EAU?
A cobertura nacional de 5G impulsiona a demanda por micro-data centers de borda e interconexões de baixa latência, acelerando as aquisições de soluções de redes de longa distância definidas por software e links de retorno de maior largura de banda.
Quais são os principais desafios enfrentados pelos operadores no setor de redes de data center dos EAU?
A escassez de competências em engenheiros de rede certificados, os elevados custos iniciais para equipamentos de 400 G+, os prazos de entrega de importação e o cumprimento das leis de localização de dados são os principais obstáculos.
Página atualizada pela última vez em:
- Mercado de Servidores para Data Centers Servidores no mercado global, abrangendo nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers Construção no mercado global, abrangendo tier, tamanho de instalação e tipo de instalação.
- Mercado de Refrigeração de Data Center do México Refrigeração no México, dividida por tecnologia de refrigeração, tipo e setor de usuário final.
- Mercado de Energia para Data Centers nos Emirados Árabes Unidos Sistemas de energia dos Emirados Árabes Unidos, divididos por componente, tipo de instalação e tamanho de instalação.
- Mercado de Construção de Data Center dos Emirados Árabes Unidos Construção nos Emirados Árabes Unidos, dividida por nível, tipo de instalação e infraestrutura.
- Mercado de Data Centers Otimizados para Inteligência Artificial (IA) da Malásia Instalações de IA na Malásia, divididas por tipo de instalação, componente e tier.



