
Tamanho e Participação do Mercado de Centros de Dados Hiperescala da África
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 5.90 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.01 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 20.55 % |
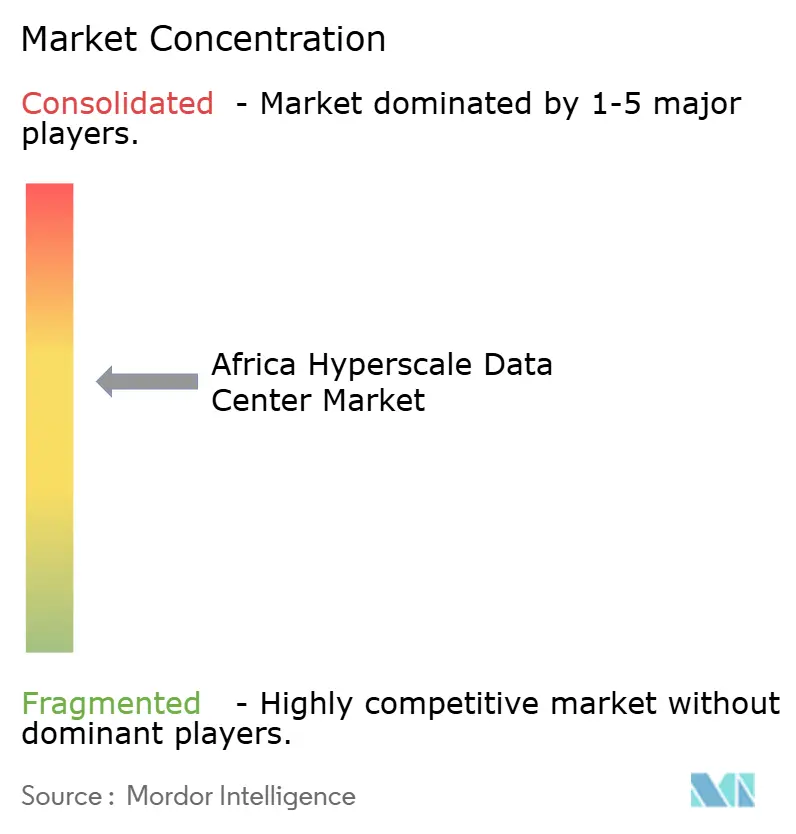
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Centros de Dados Hiperescala da África por Mordor Intelligence
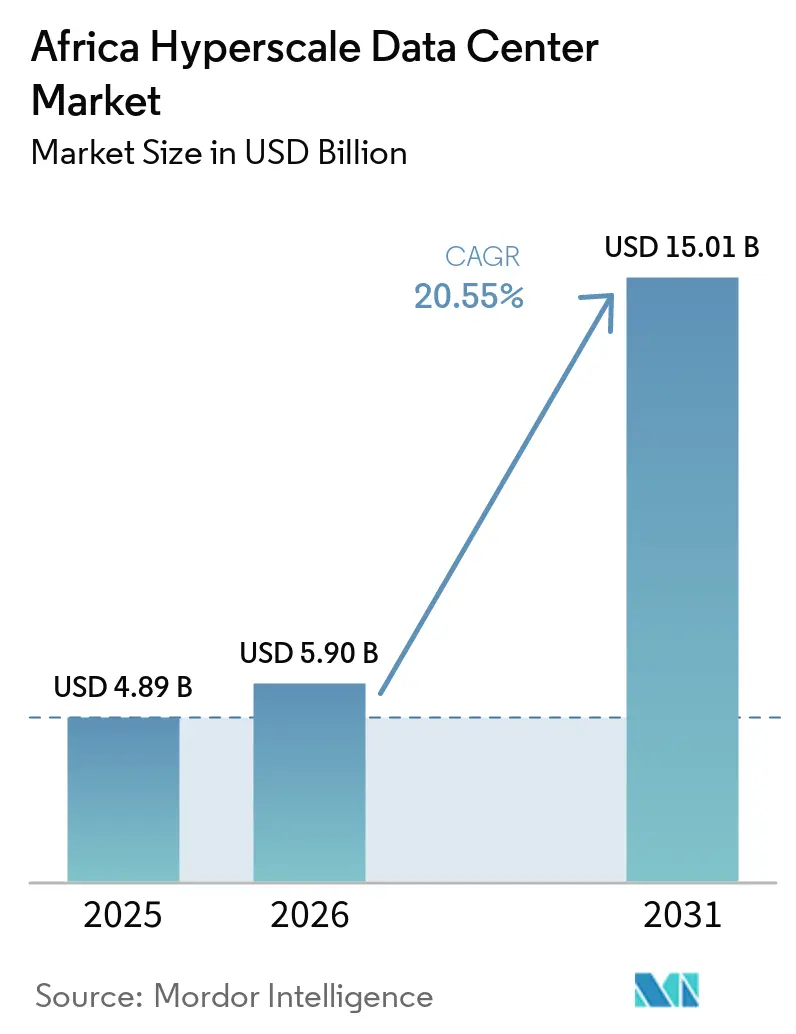
O tamanho do Mercado de Data Centers Hiperescala na África está projetado para se expandir de 4,89 bilhões de USD em 2025 e 5,90 bilhões de USD em 2026 para 15,01 bilhões de USD até 2031, registrando um CAGR de 20,55% entre 2026 e 2031. Em termos de volume de produção, o mercado foi avaliado em 0,35 mil megawatts em 2025 e deve crescer de 0,42 mil megawatts em 2026 para 4,98 mil megawatts até 2031, a um CAGR de 20,55% durante o período de previsão (2026-2031).
A colocação hiperescala continua a dominar a demanda geral, mas as instalações de construção própria estão se acelerando à medida que os provedores globais de nuvem buscam controle direto sobre a estratégia de conformidade e energia. Projetos de resfriamento líquido, acordos de compra de energia renovável e leis mais rígidas de soberania digital formam o conjunto central de oportunidades que molda a próxima onda de investimentos para o mercado de data centers hiperescala na África.
Principais Conclusões do Relatório
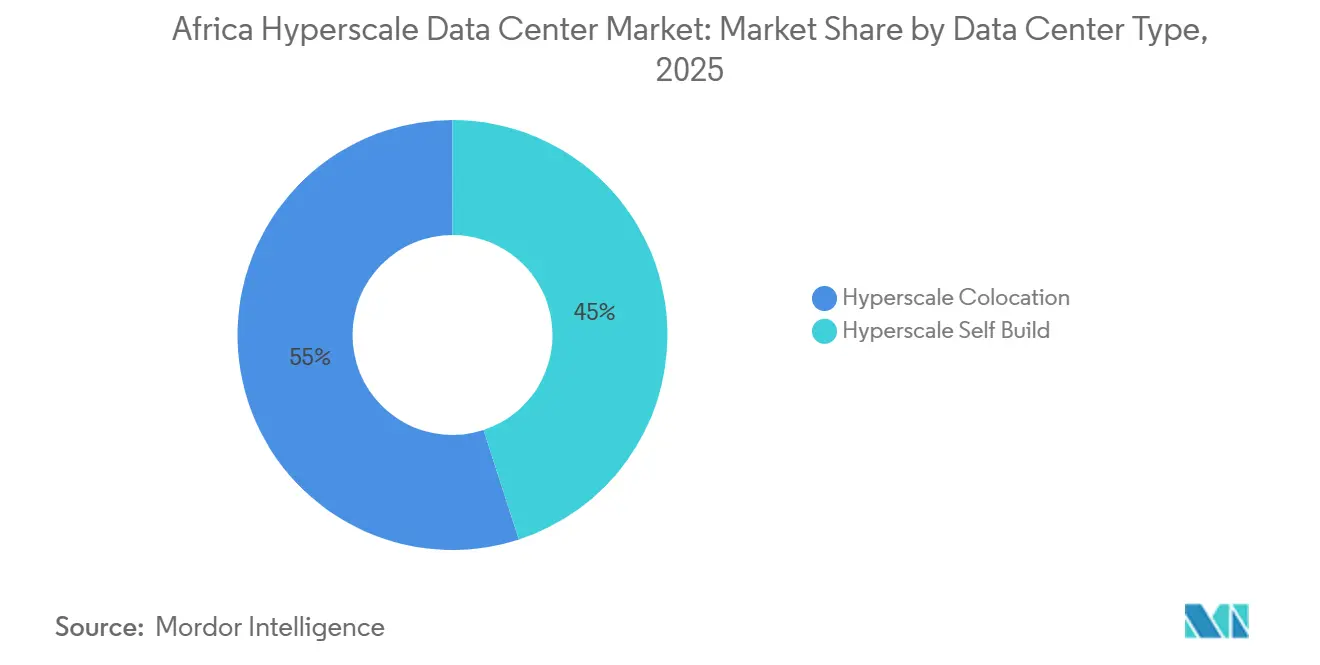
- Por tipo de data center, a colocação hiperescala liderou com 55% de participação na receita em 2025, enquanto as instalações de construção própria de hiperescaladores avançam a um CAGR de 23,40% até 2031.
- Por componente, a infraestrutura de TI representou 46% dos gastos em 2025, enquanto os sistemas de resfriamento crescem mais rapidamente a um CAGR de 22,70%.
- Por nível, as instalações de Nível III comandaram 68% de participação em 2025 e o Nível IV está se expandindo a um CAGR de 24,20% até 2031.
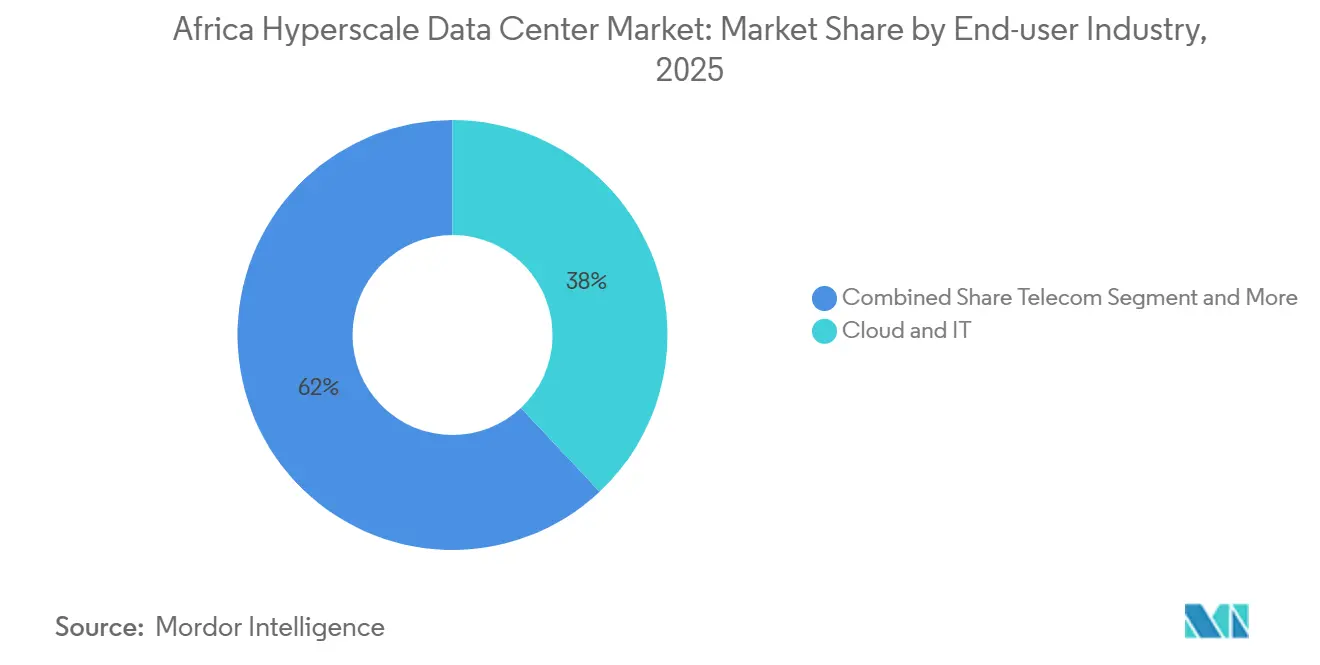
- Por setor de usuário final, nuvem e TI detinham 38% de participação em 2025 e crescem a um CAGR de 23,23% até 2031.
- Por tamanho de data center, as grandes instalações capturaram 51% da participação do mercado de data centers hiperescala na África em 2025, enquanto os megassítios crescem a um CAGR de 23,10%.
- Por geografia, a África do Sul contribuiu com 33% da receita de 2025 e continua a registrar um CAGR de 26,51% até 2031.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento nos lançamentos de regiões de nuvem por hiperescaladores | +5.6% | Global, com concentração na África Austral e Ocidental | Médio prazo (2 a 4 anos) |
| Conexões de cabos submarinos (2Africa, Equiano) | +4.9% | Regiões costeiras, particularmente África Ocidental e Oriental | Curto prazo (≤ 2 anos) |
| Leis de soberania digital que obrigam ao armazenamento local | +3.6% | Global, com adoção antecipada na Nigéria, África do Sul e Quénia | Longo prazo (≥ 4 anos) |
| Acordos de compra de energia renovável aproveitando abundante energia solar e eólica | +3.5% | África Austral, Norte de África, mercados selecionados da África Oriental | Médio prazo (2 a 4 anos) |
| Expansão do dinheiro móvel e pagamentos em tempo real impulsionando centros fintech de Nível IV | +2.7% | África Oriental e Ocidental, particularmente Quénia, Nigéria e Gana | Médio prazo (2 a 4 anos) |
| Nós de inferência de IA generativa que necessitam de margem arrefecida a líquido | +2.5% | Principais áreas metropolitanas em todas as regiões | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos Lançamentos de Regiões de Nuvem por Hiperescaladores
Os hiperescaladores estão a implementar regiões de nuvem completas em toda a África para reduzir a latência e satisfazer mandatos de residência de dados. O programa de USD 1 mil milhões da Microsoft no Quénia e o seu campus alimentado por energia geotérmica mostram como as estratégias corporativas dependem agora de alinhamento energético e regulatório localizado. Amazon Web Services e Google Cloud seguem o mesmo modelo, competindo para fidelizar clientes empresariais antecipadamente antes que regras mais rigorosas aumentem as barreiras de entrada. Os incentivos a nível nacional, como as isenções fiscais sobre equipamentos de TI importados no Quénia, aceleram os prazos de construção e reduzem os custos operacionais. As apostas competitivas estão a aumentar porque o primeiro fornecedor a atingir latência inferior a 100 ms num mercado torna-se tipicamente a plataforma predefinida para cargas de trabalho de fintech e comércio eletrónico. Como resultado, o mercado de centros de dados hiperescala da África regista novas aquisições de terrenos em torno de Nairóbi, Lagos e Joanesburgo a cada trimestre.
Conexões de Cabos Submarinos (2Africa, Equiano)
A conclusão do sistema 2Africa de 45.000 km e o cabo Equiano de 144 Tbps da Google reduziram os preços de trânsito internacional em até 40% na Nigéria e na África do Sul [1]. Os custos de backhaul mais baixos permitem que os operadores hiperescala construam no país em vez de dependerem de centros na Europa, alterando a economia das construções à escala de megawatts. Os locais de conexão neutros em termos de operadoras em Lagos e na Cidade do Cabo estão a evoluir para pontos de agregação naturais para nós de margem e clusters de inferência de IA. A abundância de largura de banda desbloqueia novos casos de uso, como jogos em nuvem e análises em tempo real, que requerem alto débito e flutuação abaixo de 10 ms. O excedente de débito também dá confiança às operadoras de telecomunicações para agregar entrega de conteúdo e nuvem gerida no mesmo campus, reforçando o ciclo de crescimento para novas adições de capacidade no mercado de centros de dados hiperescala da África.
Leis de Soberania Digital que Obrigam ao Armazenamento Local
O Regulamento de Proteção de Dados da Nigéria, a POPIA da África do Sul e a Lei de Proteção de Dados do Quénia obrigam as empresas a armazenar dados de residentes localmente, compelindo as multinacionais a adquirir racks domésticos em vez de colocar servidores no exterior [2]. O Quadro de Política de Dados da União Africana de 2024 fornece um modelo pan-continental que prioriza a captura de valor local, mas a aplicação desigual entre jurisdições favorece os operadores capazes de conformidade multirregional. As penalidades por incumprimento agora excedem USD 250.000 por incidente em alguns mercados, motivando bancos e operadoras de telecomunicações a migrarem para cofres de Nível IV no país. Consequentemente, o mercado de centros de dados hiperescala da África vê projetos de autopropulsão acelerados por bancos estrangeiros que anteriormente dependiam de instalações europeias. A procura crescente por racks dedicados com hardware à prova de adulteração eleva a atratividade de parcerias de nuvem soberana entre governos e os principais hiperescaladores.
Acordos de Compra de Energia Renovável Aproveitando Abundante Energia Solar e Eólica
As empresas orientadas por dados insistem em hospedagem com neutralidade de carbono, e o recurso solar de África permite contratos abaixo de USD 0,05/kWh, superando a Europa e a América do Norte por uma ampla margem. A fazenda solar de 120 MW da Teraco na África do Sul ilustra como os promotores combinam renováveis atrás do contador com fornecimento de rede para cobrir choques de preços do gasóleo. Os governos do Norte de África comercializam corredores de energia limpa à escala de gigawatts para atrair mega-campi prontos para IA que exportam capacidade de computação para a Europa. Os modelos flexíveis de acordos de compra de energia significam que os operadores podem assinar para energia solar diurna e depois combinar com baterias no local ou turbinas a gás para picos noturnos. As credenciais de sustentabilidade agora aparecem na pontuação de pedidos de proposta dos hiperescaladores, tornando a integração de renováveis uma alavanca competitiva no mercado de centros de dados hiperescala da África.
Análise de Impacto das Restrições*
| Restrição | (~)% Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Falta de fiabilidade da rede e inflação do custo do gasóleo | -2.30% | África Subsaariana, particularmente Nigéria, Gana e Quénia | Curto prazo (≤ 2 anos) |
| Escassez de talentos qualificados em operações e manutenção elétrica de alta tensão e mecânica | -2.80% | Global, com escassez aguda na África Central e Oriental | Médio prazo (2 a 4 anos) |
| Moratórias de stress hídrico sobre arrefecimento evaporativo | -1.20% | Centros urbanos na África Austral e Ocidental | Longo prazo (≥ 4 anos) |
| Viés de alocação de GPU/óptica em favor de regiões de primeiro nível | -1.90% | Global, afetando os prazos de implementação de infraestrutura de IA | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Falta de Fiabilidade da Rede e Inflação do Custo do Gasóleo
As redes da África Subsaariana entregam 60% ou menos de tempo de atividade, forçando os centros de dados a manter 100% de capacidade de geração de reserva. Os preços do gasóleo aumentaram 35% entre 2024 e 2025, elevando os custos de energia para USD 0,25/kWh durante interrupções prolongadas [3]. Os operadores dimensionam excessivamente os quadros de distribuição e as linhas de UPS em 15 a 20% para acomodar a mudança para grupos geradores, inflacionando o investimento de capital em milhões de USD por local. Os modelos híbridos emergentes combinam energia solar, armazenamento e biodiesel para reduzir o tempo de funcionamento dos geradores, mas a adoção é lenta em terrenos urbanos densos onde o espaço é escasso. Os clusters de treino de IA, que não podem tolerar flutuações de tensão, transferem cargas de trabalho para locais com duplas alimentações de 132 kV, reforçando a disparidade geográfica no mercado de centros de dados hiperescala da África.
Escassez de Talentos Qualificados em Operações e Manutenção Elétrica de Alta Tensão e Mecânica
As taxas de vagas para operações de alta tensão e técnicos de arrefecimento líquido atingem 40% em várias metrópoles africanas. A fuga de cérebros para centros europeus e os limitados programas universitários prolongam os ciclos de recrutamento além de nove meses. Os operadores importam especialistas em contratos rotativos, acrescentando mais de USD 200.000 aos orçamentos operacionais anuais para uma instalação de 10 MW. A lacuna é mais aguda para os sistemas de arrefecimento líquido que suportam racks de 40 a 140 kW, onde até mesmo os fabricantes de equipamentos originais carecem de parceiros de serviço locais. Existem fluxos de aprendizagem mas demoram 18 a 24 meses a amadurecer, o que significa que a escassez de talentos vai restringir a velocidade a que o mercado de centros de dados hiperescala da África pode pôr em funcionamento nova capacidade até 2027.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Centro de Dados:
O Momentum da Autopropulsão AceleraO tamanho do mercado de data centers hiperescala na África para colocação situou-se em 55% de participação na receita em 2025, sustentado por clientes corporativos que preferem modelos de opex. Os projetos de construção própria, no entanto, estão escalando a um CAGR de 23,40%, reduzindo a diferença à medida que os provedores de nuvem internalizam o controle.
Os hiperescaladores comprometem orçamentos globais de vários bilhões de dólares que reservam capital para campi em Nairóbi, Lagos e Cidade do Cabo. O programa global de 150 bilhões de USD da Amazon aloca novos MWs para a África, enquanto os próprios sites da Microsoft no Quênia marcam uma disposição para gerenciar a conformidade diretamente. As empresas de colocação respondem adicionando pods prontos para IA e zonas de nuvem soberana, mantendo-se relevantes para inquilinos de serviços financeiros e governamentais cujas políticas ainda exigem segregação de terceiros.
Por Componente:
Os Sistemas de Arrefecimento Impulsionam a Evolução da InfraestruturaOs equipamentos de TI capturaram 46% dos gastos de 2025, mas o orçamento de resfriamento cresce mais rapidamente a um CAGR de 22,70% à medida que as densidades de rack ultrapassam os limites de 40 kW. O tamanho do mercado de data centers hiperescala na África para hardware de resfriamento está se acelerando porque as soluções de resfriamento direto ao chip e por imersão agora são fornecidas junto com clusters de GPU H100.
O aporte de 20 milhões de USD da LiquidStack sinaliza um robusto apetite dos investidores por tecnologia de imersão. A adoção de resfriamento líquido direto comprime as áreas de espaço branco, permitindo maior MW por acre, mas aumenta a complexidade mecânica. Os gastos com construção estão se orientando para módulos pré-fabricados com coletores de refrigerante integrados, reduzindo o tempo de comercialização em até 20%.
Por Padrão de Nível:
A Adoção do Nível IV AceleraOs sites de Nível III detêm 68% de participação, oferecendo 99,98% de tempo de atividade aceitável para a maioria das cargas de trabalho da economia digital. A participação do Nível IV é pequena, mas cresce a um CAGR de 24,20% porque os reguladores vinculam o licenciamento bancário e de infraestrutura crítica a uma disponibilidade de 99,995%.
Ecossistemas de pagamento móvel, como o MTN MoMo com 338 milhões de transações anuais, migram os núcleos de pagamento para cofres de Nível IV para evitar penalidades por tempo de inatividade. Os governos também encomendam instalações tolerantes a falhas, exemplificadas pelo data center nacional de Uganda que atende 57 agências. Tais mandatos impulsionam o mercado de data centers hiperescala na África em direção a projetos elétricos de barramento duplo mais complexos.
Por Setor de Utilizador Final:
A Dominância da Nuvem e TI ContinuaAs cargas de trabalho de nuvem e TI representaram 38% da receita em 2025 e registram um CAGR de 23,23%, refletindo seu duplo papel como inquilinos e construtores. As operadoras de telecomunicações seguem à medida que densificam os POPs de 5G e de borda.
A inovação em fintech permanece como um vetor primário de demanda: a Moniepoint processa 650 milhões de transações no valor de 14 bilhões de USD por mês, dependendo de 600 microsserviços distribuídos em nós hiperescala. A digitalização governamental e a expansão do comércio eletrônico adicionam cargas incrementais, sustentando uma diversificação ampla dentro do setor de data centers hiperescala na África.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Tamanho de Centro de Dados:
As Mega Instalações Ganham ImpulsoOs sites de grande porte (menor ou igual a 25 MW) capturam 51% da capacidade de 2025 porque se encaixam perfeitamente na economia de colocação corporativa. Os megassítios (maior que 60 MW) crescem mais rapidamente a um CAGR de 23,10% à medida que o treinamento de IA generativa se torna local.
A fábrica de IA planejada pela Cassava Technologies na África do Sul ancorar mais de 60 MW de carga de TI enquanto exporta serviços de inferência para o Egito, Quênia e Nigéria. Tais megaconstruções pressionam as concessionárias por conexões de 132 kV e estimulam investimentos em fazendas solares dedicadas, deslocando o centro de gravidade do mercado de data centers hiperescala na África.
Análise Geográfica
Mercado de Data Centers Hiperescala da África do Sul e da África Ocidental
A África do Sul controla 33% da receita e sustenta um CAGR de 11,20% com base na rede elétrica madura, mão de obra qualificada e densidade de cabos do país. A África Ocidental segue, impulsionada pela Nigéria e Gana, mas enfrenta custos operacionais de diesel mais elevados.
A África do Sul permanece o núcleo da infraestrutura de nuvem africana. Oferece transmissão estável de 400 kV, empreiteiros de engenharia experientes e múltiplos pontos de chegada dos cabos Equiano/2Africa. A expansão do campus de Joanesburgo da Teraco, no valor de 442 milhões de USD, quase dobra sua plataforma para 200 MW, e a aquisição pela Digital Realty integra esses sites em sua malha global, garantindo interconexões instantâneas para multinacionais. Políticas que agilizam os Contratos de Compra de Energia renovável impulsionam o crescimento adicional; a gestão tem como meta 100% de energia limpa até 2035.
A África Ocidental oferece a maior base de consumidores endereçável. Os cabos Equiano e 2Africa convergem em Lagos, impulsionando quedas nos preços no atacado que estimulam novos tráfegos de streaming de vídeo e jogos. No entanto, a confiabilidade de 60% da rede elétrica obriga as instalações a gastar excessivamente em diesel e armazenamento. A nova região de nuvem da Huawei na Nigéria demonstra que os hiperescaladores ainda investirão onde o tráfego de fintech justifica custos operacionais premium.
Mercado de Data Centers Hiperescala da África Oriental, do Norte e Central
A África Oriental se apoia no portfólio geotérmico do Quênia e no setor de telecomunicações em liberalizaão da Etiópia. O site geotérmico da Microsoft e da G42 demonstra possibilidades de neutralidade de carbono sustentadas por compromissos de energia 24 × 7. A África do Norte aproveita os sistemas híbridos de energia solar e eólica de Marrocos para se posicionar como um exportador de computação com impacto climático positivo para a Europa. A República Democrática do Congo e Moçambique marcam os primeiros sinais de crescimento da África Central, com a Raxio e a OADC provando que metrópoles secundárias podem ser viáveis financeiramente assim que a diversidade de cabos melhore. Em conjunto, esses padrões distribuem os investimentos para além do tradicional eixo Joanesburgo-Cidade do Cabo, cultivando um mercado de data centers hiperescala da África mais equilibrado.
Panorama Competitivo
O mercado de centros de dados hiperescala da África apresenta concentração moderada: nenhum único operador detém mais de 15% de participação, enquanto os cinco principais representam aproximadamente 45%. Os REITs globais e os gigantes da nuvem impulsionam a escala através de fusões e aquisições, enquanto os especialistas regionais vencem com fluência regulatória e parcerias locais.
Os campeões regionais Teraco, Africa Data Centres e Raxio Group expandem-se através de empréstimos sindicados e financiamento da IFC que priorizam presença em múltiplos países. A sua estratégia baseia-se em zonas de nuvem soberana, pods prontos para IA e acordos de compra de energia renovável para se diferenciar dos locais de hiperescaladores puramente de autopropulsão. As oportunidades de espaço branco persistem em metrópoles da África Central pouco servidas e em cidades secundárias da África do Sul, permitindo que novos participantes ágeis capturem prémios de pioneirismo e fragmentem ainda mais a ordem competitiva no setor de centros de dados hiperescala da África.
Líderes do Setor de Centros de Dados Hiperescala da África
-
Amazon Web Services
-
Microsoft Corporation
-
Digital Realty (Teraco)
-
Vantage Data Centers LLC
-
Africa Data Centres (Liquid Intelligent)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Centers Hiperescala da África Empresas cobertas neste relatório
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Oracle Corporation
- International Business Machines Corp.
- Digital Realty (Teraco)
- Equinix Inc.
- NTT Global Data Centers
- Vantage Data Centers LLC
- Africa Data Centres (Liquid Intelligent)
- Raxio Group
- Open Access Data Centres (OADC)
- IXAfrica
- Wingu Africa
- Airtel Africa Nxtra
- Paratus Group
- Rack Centre Nigeria
- MainOne (Data Centers)
- Orange Data Centres
- BCX
- Inq Digital
- PAIX Data Centres
Desenvolvimentos industriais recentes em Mercado de Data Centers Hiperescala da África
- Março de 2025: A Cassava Technologies estabeleceu uma parceria com a NVIDIA para construir a primeira fábrica de IA de África na África do Sul, com planos de expansão para o Egipto, Quénia, Marrocos e Nigéria.
- Janeiro de 2025: A Vantage Data Centers assegurou USD 13 mil milhões em financiamento ao longo de 2024, expandindo a capacidade global para 2,6 GW.
- Dezembro de 2024: A Huawei lançou uma região de nuvem na Nigéria, alargando o acesso local a recursos de nuvem pública.
- Novembro de 2024: A Teraco obteve um empréstimo de 8 mil milhões de randes (USD 442 milhões) para construir um centro de dados focado em IA com arrefecimento líquido.
- Novembro de 2024: A ST Digital iniciou a construção de um centro de dados na Costa do Marfim, refletindo a procura crescente na África Ocidental.
- Outubro de 2024: A Deep Atomic lançou o pequeno reator modular MK60 adaptado para campi de centros de dados.
Mercado de Data Centers Hiperescala da África Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de data centers hiperescala na África como todas as instalações de locatário único ou multilocatário capazes de fornecer pelo menos 10 MW de carga de TI crítica por edifício e projetadas para os padrões de Nível III ou Nível IV; tanto os campi de construção própria em nuvem quanto as salas de colocação de classe hiperescala são incluídos. As expansões de capacidade anunciadas, mas ainda não energizadas, são contabilizadas uma vez que a construção física é verificada.
Exclusão do escopo: Salas de servidores corporativos menores, microsites de borda abaixo de 5 MW e salas legadas de Nível II estão fora do escopo atual.
Visão Geral da Segmentação
- Por Tipo de Centro de Dados
- Autopropulsão Hiperescala
- Colocalização Hiperescala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidade de Distribuição de Energia
- Comutadores de Transferência e Quadros de Comutação
- Sistemas de UPS
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Arrefecimento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento de Núcleo e Estrutura
- Serviços de Instalação e Comissionamento
- Engenharia de Design
- Deteção de Incêndio, Supressão e Segurança Física
- Soluções DCIM/BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor de Utilizador Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrónico
- Outros Utilizadores Finais
- Por Tamanho de Centro de Dados
- Grande (Menor ou Igual a 25 MW)
- Massivo (Superior a 25 MW e Menor ou Igual a 60 MW)
- Mega (Superior a 60 MW)
- Por Geografia
- África do Sul
- Nigéria
- Quénia
- Restante de África
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Múltiplas entrevistas semiestruturadas foram realizadas com engenheiros de projeto de instalações, diretores de vendas de colocação, planejadores de capacidade de nuvem, executivos de concessionárias de energia e operadores de cabos submarinos na África do Sul, Nigéria e Quênia. Essas conversas validaram as rampas de megawatts em operação, as densidades médias de rack, as faixas de preço de contrato e as datas de entrada em operação planejadas, ao mesmo tempo em que testaram os resultados iniciais do modelo quanto à plausibilidade.
Pesquisa Documental
Os analistas da Mordor primeiro reuniram um universo de fatos em nível de site a partir de registros regulatórios abertos, estatísticas nacionais de energia e mapas de espectro ou fibra emitidos por organismos como a União Africana, a UIT, a TeleGeography, o Departamento de Comunicações da África do Sul e a CAK do Quênia. Estes foram complementados por dados de importação alfandegária de servidores e equipamentos de comutação, códigos HS do UN COMTRADE para unidades de resfriamento e comunicados de imprensa projeto a projeto recuperados por meio do Dow Jones Factiva e do D&B Hoovers. Documentos técnicos de associações comerciais, livros de tarifas de concessionárias de energia e artigos revisados por pares sobre benchmarks de PUE africanos completaram as evidências sobre os fatores de custo e utilização. As fontes listadas são ilustrativas; dezenas de outras foram referenciadas para corroboração e preenchimento de lacunas.
Dimensionamento de Mercado e Previsão
Um modelo combinado de cima para baixo e de baixo para cima foi utilizado. De cima para baixo, reconstruímos os pools de demanda a partir de megawatts hiperescala ativos e comprometidos, aplicando o preço médio de serviço por quilowatt e as rampas de utilização esperadas. As verificações cruzadas de baixo para cima consolidaram as receitas de fornecedores amostrados e as verificações de canal sobre remessas de servidores. As principais variáveis incluem: (1) carga de TI instalada por cidade, (2) crescimento dos gastos com IaaS em nuvem, (3) largura de banda internacional desembarcada, (4) tráfego de dados móveis per capita, (5) tarifas médias de eletricidade e (6) trajetórias de PUE das instalações. Uma regressão multivariada vincula a receita a esses fatores e projeta até 2031, com análise de cenários em torno das restrições da rede elétrica. As lacunas onde as divulgações dos sites eram silenciosas foram preenchidas usando faixas de ASP por quilowatt específicas da região confirmadas durante as entrevistas.
Ciclo de Validação de Dados e Atualização
Os resultados passam por verificações de variância em relação a contagens independentes de capacidade de energia; os sinalizadores de anomalia são escalados para um segundo analista, e a revisão sênior precede a aprovação. Atualizamos o conjunto de dados anualmente e emitimos atualizações intermediárias quando ocorrem eventos materiais, como o anúncio de um campus com mais de 100 MW. Uma nova varredura de validação é realizada imediatamente antes da publicação.
Por que a Linha de Base de Data Centers Hiperescala na África da Mordor Inspira Confiabilidade
As estimativas de mercado publicadas frequentemente divergem; os valores variam com os limites geográficos, se o CAPEX de construção ou a receita recorrente de serviços é contabilizado, e com a rapidez com que o espaço branco não utilizado é monetizado.
Os principais fatores de divergência incluem: alguns editores mesclam o Oriente Médio com a África, outros contabilizam o investimento total em data centers em vez da receita de serviços, e vários incluem salas corporativas de Nível II. A Mordor reporta uma linha de base de receita de serviços de 2025 porque os tomadores de decisão contratam com base nesses fluxos; separamos a África do Golfo e mantemos atualizações anuais em comparação com cadências plurianuais em outros lugares.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 4,89 bilhões de USD (2025) | Mordor Intelligence | |
| 1,74 bilhões de USD (2023) | Consultoria Global A | Combina o Oriente Médio com a África; omite atualizações de capacidade de construção própria |
| 3,49 bilhões de USD (2024) | Consultoria Regional B | Mede o investimento total em data centers, não a receita recorrente de serviços |
| 1,76 bilhões de USD (2023) | Publicação Setorial C | Inclui sites de Nível II e abaixo de 5 MW; aplica premissas uniformes de ASP |
Em conjunto, a comparação mostra que quando o escopo, as variáveis de entrada e a cadência de atualização são padronizados, a abordagem disciplinada da Mordor produz uma linha de base equilibrada e rastreável de forma transparente que os executivos podem reproduzir e testar sob pressão com facilidade.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de centros de dados hiperescala da África?
O mercado vale USD 4,89 mil milhões em 2025.
Com que rapidez está o mercado a crescer?
Prevê-se que a receita se expanda a uma CAGR de 20,55% para atingir USD 15 mil milhões até 2031.
Qual região lidera o desenvolvimento de capacidade?
A África Austral comanda 33% da receita de 2025 e mantém um CAGR de 23,10% até 2031.
Por que os sistemas de arrefecimento são o componente de crescimento mais rápido?
As cargas de trabalho de IA elevam as densidades de rack acima de 40 kW, impulsionando um CAGR de 24,70% nos gastos com resfriamento líquido.
Quais são os principais obstáculos a uma expansão mais rápida?
A falta de fiabilidade da rede e a escassez de talentos qualificados em operações de alta tensão reduzem cada um a CAGR prevista em mais de 1,8%.
- Mercado de Construção de Data Centers Demanda global por construção, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Refrigeração de Data Centers Refrigeração em todas as regiões, dividida por tecnologia de refrigeração, componente de refrigeração e tipo de instalação.
- Mercado de Construção de Data Center da África do Sul Demanda por construção na África do Sul, abrangendo tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) da África do Sul Instalações de IA na África do Sul, divididas por tipo de instalação, componente e nível (tier).
- Mercado de Segurança Física em Data Centers na Índia Demanda por segurança física na Índia, abrangendo solução de segurança, serviço e nível.
- Mercado de Segurança Física para Data Centers do Vietnã Segurança física do Vietnã, dividida por tipo de solução e tipo de serviço.
- Mercado de Segurança Física de Data Centers no Japão Segurança física no Japão, dividida por tipo de solução e tipo de serviço.
- Mercado de Segurança Física em Data Centers na China Segurança física na China, dividida por tipo de solução e tipo de serviço.
- Mercado de Energia de Data Centers no México Sistemas de energia no México, divididos por componente, tipo de instalação e tamanho da instalação.
- Mercado de Segurança Física em Data Centers na Espanha Segurança física na Espanha, dividida por componente, nível do data center e tipo de instalação.
- Mercado de Energia para Data Centers de Hong Kong Sistemas de energia em Hong Kong, divididos por componente, tipo de instalação e tamanho de instalação.