
Tamanho e Participação do Mercado de Centro de Dados Hiperscale da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
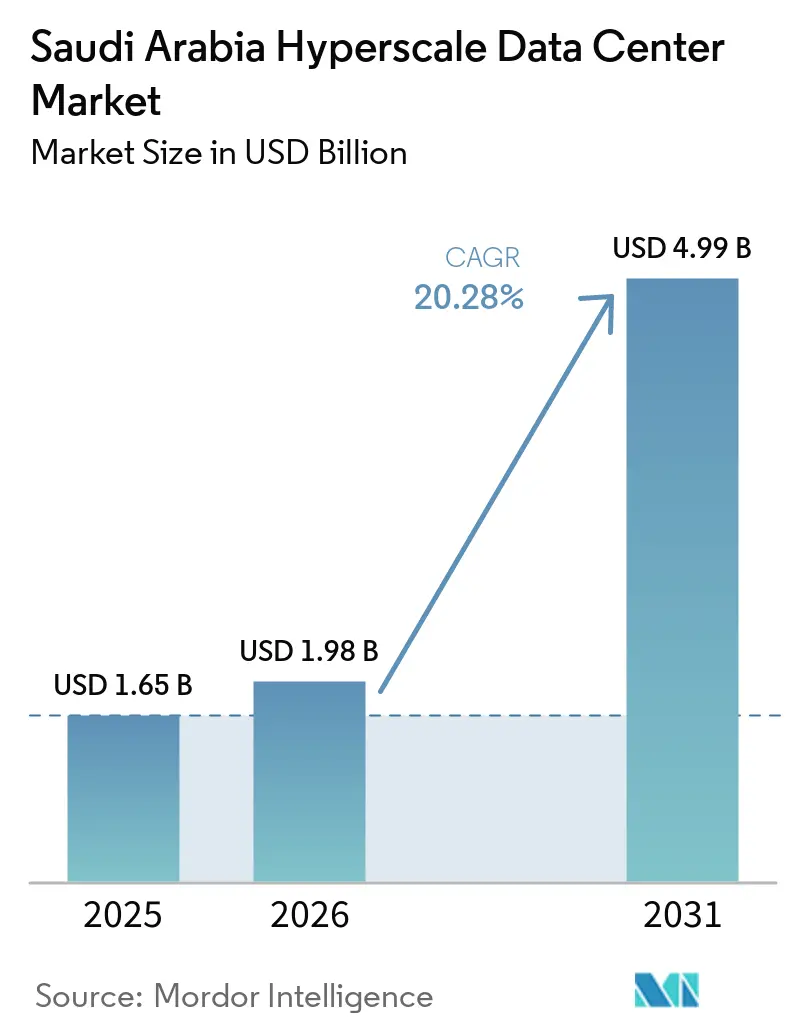
| Tamanho do Mercado (2026) | 1.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.99 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 20.28 % |
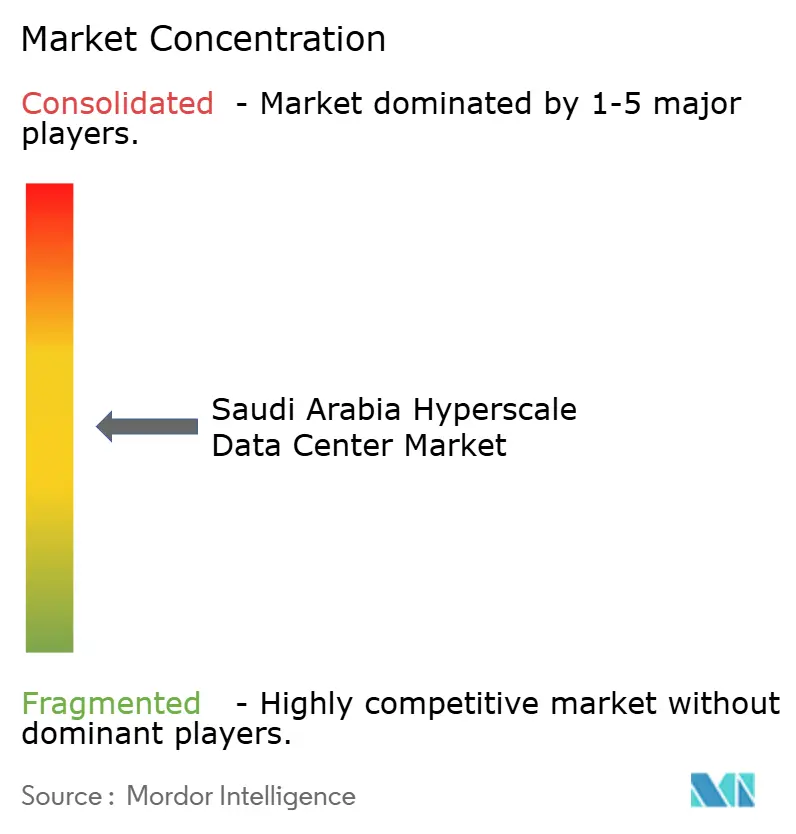
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Centro de Dados Hiperscale da Arábia Saudita pela Mordor Intelligence
O tamanho do Mercado de Data Centers Hyperscale da Arábia Saudita foi avaliado em 1,65 bilhões de USD em 2025 e estima-se que cresça de 1,98 bilhões de USD em 2026 para atingir 4,99 bilhões de USD até 2031, a um CAGR de 20,28% durante o período de previsão (2026-2031). Em termos de volume de produção, o mercado foi avaliado em 0,2 mil megawatts em 2025 e espera-se que cresça de 0,57 mil megawatts em 2026 para 5,85 mil megawatts até 2031, a um CAGR de 59,16% durante o período de previsão (2026-2031).
O aumento da densidade de cargas de trabalho de IA, as prioridades de digitalização da Visão 2030 e os mandatos de nuvem soberana estão acelerando os gastos de capital em campi com resfriamento líquido e ricos em GPU. As regiões soberanas lançadas pela AWS, Microsoft e Google apoiam a conformidade com a localização de dados, enquanto os pontos de aterrissagem estratégicos de cabos no Mar Vermelho reduzem a latência de ida e volta para a Europa, Ásia e África para menos de 25 ms. Os acordos de compra de energia (PPAs) de energia solar combinada com baterias conectadas à rede, com preços abaixo de 0,05 USD/kWh, melhoram o custo total de propriedade para fábricas de IA com uso intensivo de energia. As adições de capacidade se concentram em Riade, Dammam e NEOM, mas as metrópoles secundárias enfrentam atrasos na execução devido à escassez de mão de obra qualificada e cadeias de suprimentos de resfriamento líquido imaturas.
Principais Conclusões do Relatório
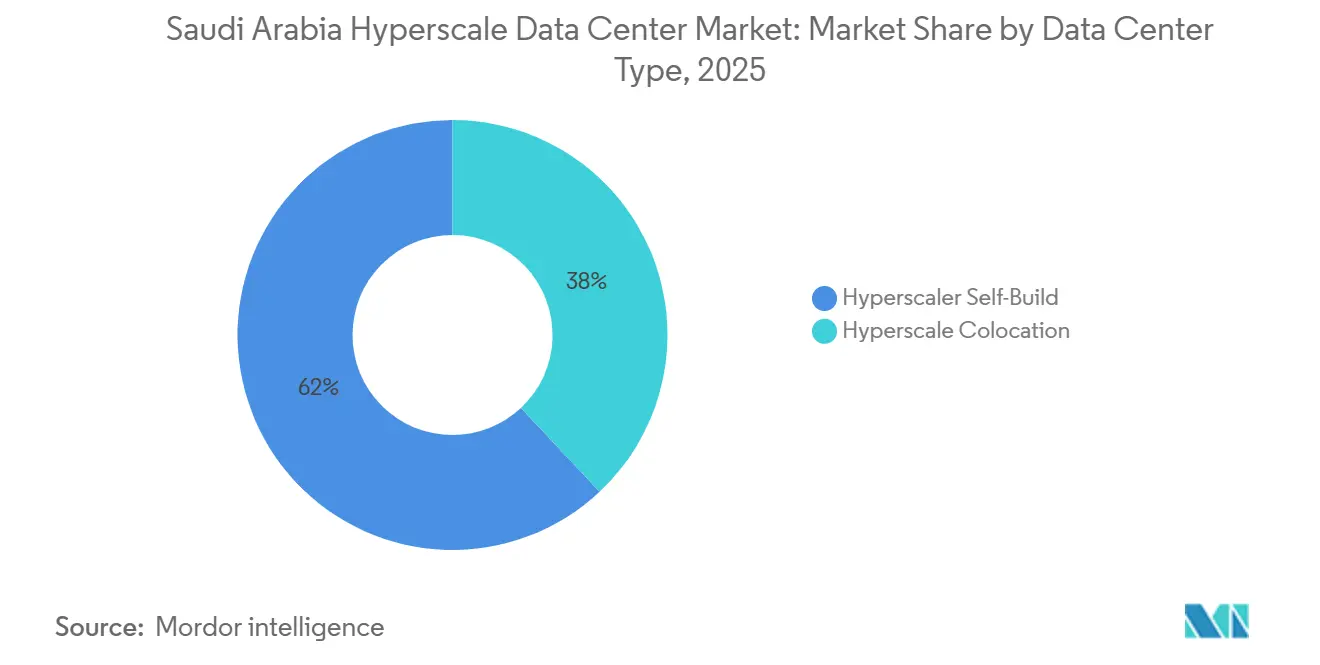
- Por tipo de data center, as construções próprias de hyperscalers responderam por 62% da participação do mercado de data centers hyperscale da Arábia Saudita em 2025, com um CAGR de 21,60% até 2031.
- Por componente, a infraestrutura de TI respondeu por 43% dos gastos em 2025, enquanto a infraestrutura mecânica avança a um CAGR de 20,60% até 2031.
- Por padrões de nível, as instalações Nível III responderam por 75% do mercado de data centers hyperscale da Arábia Saudita em 2025, enquanto as implantações de Nível IV registraram o CAGR mais rápido, de 21,80%, até 2031.
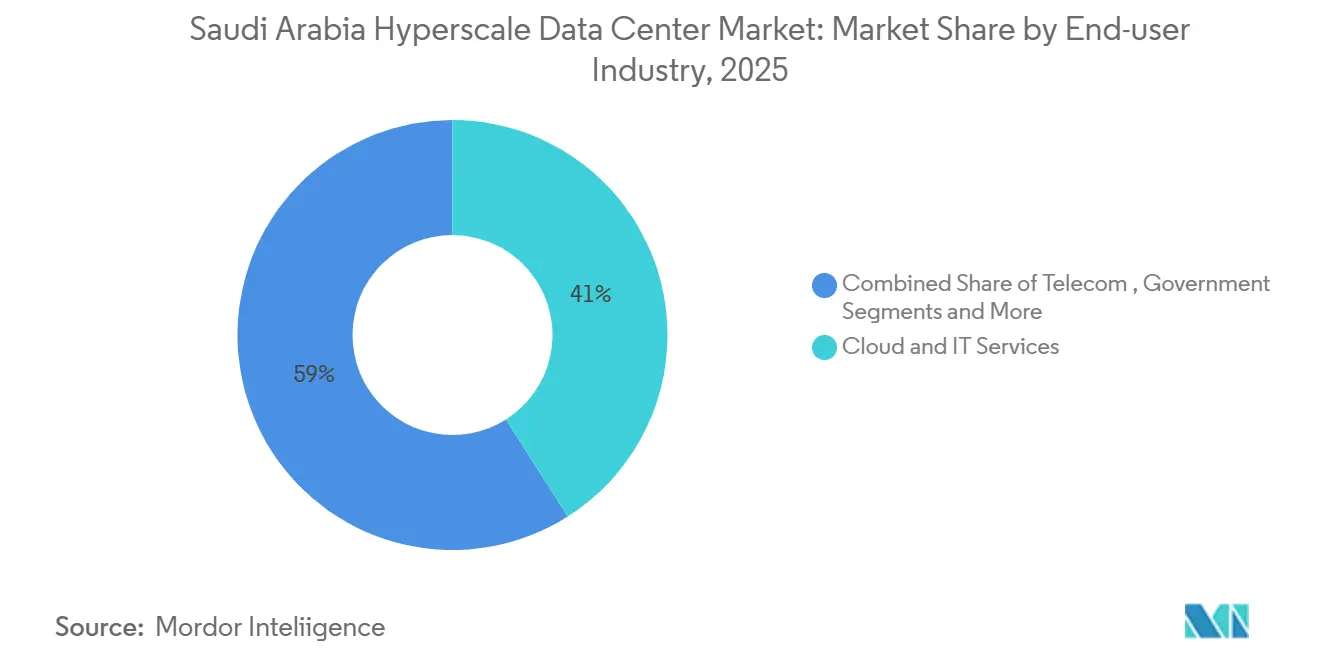
- Por setor de usuário final, nuvem e TI lideraram com 41% da receita em 2025, enquanto o segmento governamental está se expandindo a um CAGR de 22,40% até 2031.
- Por tamanho de data center, os sites de escala massiva (25-60 MW) responderam por 57% do mercado em 2025, mas os campi de megaescala (>60 MW) apresentam um CAGR de 22,10% até 2031.
Tendências e Perspectivas do Mercado de Centro de Dados Hiperscale da Arábia Saudita
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Racks de GPU para IA/ML em explosão (superiores a 50 kW) aceleram as construções hiperscale em Riade | 4.5% | Núcleo de Riade, expandindo-se para NEOM e Jeddah | Médio prazo (2 a 4 anos) |
| Mandatos de nuvem soberana para cargas de trabalho do setor público e financeiro | 3.2% | Nacional, com concentração no distrito financeiro de Riade | Curto prazo (≤ 2 anos) |
| Projetos de cidades inteligentes da Visão 2030 (NEOM, The Line) ancorando demanda de múltiplos campi | 2.8% | NEOM, The Line, Diriyah com transbordamento para a Província Oriental | Longo prazo (≥ 4 anos) |
| Prontidão para resfriamento líquido impulsiona o design de campi prontos para IA de 80 MW | 2.1% | Riade, NEOM, zonas industriais de Dammam | Médio prazo (2 a 4 anos) |
| PPAs de energia solar combinada com baterias conectadas à rede inferiores a USD 0,05/kWh reduzem o Custo Total de Propriedade | 1.8% | Nacional, com vantagens nas regiões Norte | Médio prazo (2 a 4 anos) |
| Estações de desembarque de cabos do Mar Vermelho possibilitam latência tricontinental abaixo de 25 ms | 1.4% | Regiões costeiras de Jeddah e Yanbu com conectividade nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Racks de GPU para IA/ML em explosão (superiores a 50 kW) aceleram as construções hiperscale em Riade
A aquisição de 18.000 unidades NVIDIA GB300 pela HUMAIN sublinha a crescente densidade de GPU que as instalações tradicionais não conseguem sustentar. As arquiteturas de resfriamento direto ao chip e de imersão, portanto, dominam as novas construções em Riade, visando cargas de TI superiores a 80 MW. O cluster de inferência baseado em Groq da Aramco Digital em Dammam reflete a digitalização do setor de energia, que estende a demanda hiperscale além das cargas de trabalho padrão de TI.[1] As implantações ricas em GPU carregam custos premium de projeto e construção, mas geram maior receita por rack, elevando o valor geral do mercado de centro de dados hiperscale da Arábia Saudita. As ambições soberanas de desenvolver grandes modelos de linguagem em árabe concentram ainda mais a capacidade pronta para IA nos principais centros metropolitanos. Os requisitos resultantes de energia e resfriamento posicionam os fornecedores de resfriamento líquido para um crescimento sustentado.
Mandatos de nuvem soberana para cargas de trabalho do setor público e financeiro
A Lei de Proteção de Dados Pessoais e os Regulamentos de Serviços de Computação em Nuvem exigem que cargas de trabalho sensíveis residam dentro do Reino, desencadeando uma onda de lançamentos de regiões soberanas por provedores globais.[2] A Política de Nuvem em Primeiro Lugar compromete 80% dos serviços públicos a plataformas de nuvem até 2030, representando USD 4,7 bilhões em gastos endereçáveis. Bancos como o Riyad Bank implantam arquiteturas ativo-ativo com matrizes de armazenamento da Huawei para garantir conformidade e disponibilidade. A demanda por resiliência multizonal fomenta pegadas de região dupla em Riade e metrópoles secundárias. A operadora doméstica SCCC expande-se além da capital para capturar cargas de trabalho que devem permanecer sob supervisão operacional local. Coletivamente, esses mandatos ancoram as taxas de utilização hiperscale de longo prazo.
Projetos de cidades inteligentes da Visão 2030 (NEOM, The Line) ancorando demanda de múltiplos campi
O contrato de USD 5 bilhões da DataVolt para construir uma fábrica de IA de 1,5 GW com emissões líquidas zero em NEOM marca o maior investimento único em centro de dados da região.[3] A topologia linear de The Line requer nós distribuídos para 9 milhões de residentes, incorporando espinhas dorsais hiperscale ao longo do corredor de 170 km. A zona industrial de Oxagon combina manufatura e logística, exigindo análises de borda e processamento centralizado massivo. A colocalização de energia renovável com plantas de dessalinização e hidrogênio reduz os custos de energia e se alinha com as metas de sustentabilidade. A demanda transbordante alcança a Província Oriental à medida que os players de energia se digitalizam, enfatizando a diversificação geográfica do mercado de centro de dados hiperscale da Arábia Saudita.
Prontidão para resfriamento líquido impulsiona o design de campi prontos para IA de 80 MW
O clima desértico da Arábia Saudita torna o resfriamento a ar ineficiente para racks que excedem 50 kW. Os operadores migram para trocadores de calor de porta traseira, circuitos diretos ao chip e tanques de imersão, aumentando os orçamentos de infraestrutura mecânica a uma CAGR de 20,60%. A aquisição de USD 20 bilhões da DataVolt junto à Supermicro acelera o fornecimento local de plataformas de servidor com resfriamento líquido. Integradores indígenas como a Midis Energy desenvolvem unidades de distribuição de refrigerante personalizadas, embora a localização de componentes esteja atrasada em relação aos mercados maduros. O resfriamento líquido permite maior densidade de computação, reduzindo os custos de terreno e estrutura por MW e melhorando as métricas de eficiência energética cruciais para a rentabilidade das cargas de trabalho de IA.
Análise de Restrições*
| RESTRIÇÕES | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Escassez de profissionais especializados em centros de dados inflacionando cronogramas de projetos | -2.3% | Nacional, com escassez aguda em metrópoles secundárias | Curto prazo (≤ 2 anos) |
| Cadeia de fornecimento de resfriamento líquido imatura no Conselho de Cooperação do Golfo | -1.7% | Regional, afetando implantações de resfriamento especializado | Médio prazo (2 a 4 anos) |
| Possíveis limites de consumo de água para locais no deserto | -1.2% | Nacional, com maior impacto nas regiões do interior | Médio prazo (2 a 4 anos) |
| Limitação da rede elétrica local superior a 30 MW em metrópoles secundárias | -0.8% | Cidades secundárias excluindo Riade, Jeddah, Dammam | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de profissionais especializados em centros de dados inflacionando cronogramas de projetos
A Arábia Saudita registra uma escassez de técnicos certificados em elétrica, mecânica e cibersegurança, inflacionando os prêmios salariais e prolongando os cronogramas de construção. A Iniciativa de Habilidades para Mulheres da AWS visa treinar 4.000 profissionais, mas a escala permanece limitada em relação à capacidade prevista. O Uptime Institute lançou localmente uma Academia de Centros de Dados, mas os processos de formação estão aquém dos picos de implantação de curto prazo. Os operadores dependem de expertise expatriada, incorrendo em custos de mobilidade e prazos de obtenção de visto. A escassez de talentos é mais aguda em Dammam e NEOM do que em Riade, complicando os planos de expansão multissite para metrópoles secundárias que já enfrentam obstáculos de integração à rede elétrica.
Cadeia de fornecimento de resfriamento líquido imatura no Conselho de Cooperação do Golfo
As placas frias de resfriamento direto ao chip e os tanques de imersão são amplamente importados dos Estados Unidos e da Ásia Oriental, criando prazos de entrega de 6 a 12 meses e prêmios de preço que comprometem os orçamentos dos projetos. Integradores locais como a Ctelecoms oferecem soluções tradicionais de água gelada, mas carecem de profundidade de engenharia para clusters de IA de alta densidade. Os incentivos governamentais de localização industrial sob a Visão 2030 pretendem estimular a manufatura doméstica, mas as economias de escala levarão anos para se materializar. Operadores menores sem o poder de compra de hiperscalers têm dificuldade em garantir alocações prioritárias, ampliando a lacuna tecnológica entre provedores de Nível I e Nível II. O consequente alongamento dos cronogramas modera o crescimento do mercado de centro de dados hiperscale da Arábia Saudita, de outra forma rápido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Centro de Dados: Domínio da Autoconstrução Impulsiona a Infraestrutura Soberana
As instalações hyperscale de construção própria capturaram 62% da participação do mercado de data centers hyperscale da Arábia Saudita em 2025, impulsionadas pela AWS, Microsoft e Google, que garantiram controle operacional direto das regiões soberanas. Seu CAGR de 21,60% até 2031 mantém a formação de capital elevada, à medida que a certeza regulatória e a previsibilidade da carga de trabalho justificam a economia de propriedade. Os fornecedores de colocation retêm funções de nicho, fornecendo capacidade de reserva e diversificação de riscos, mas enfrentam margens cada vez mais apertadas à medida que os inquilinos âncora migram para campi próprios. O modelo de construção própria otimiza as topologias de rede e suporta designs específicos para IA, um imperativo à medida que as densidades de rack ultrapassam 50 kW.
A região saudita da AWS, de 5,3 bilhões de USD, exemplifica esse impulso de construção própria, integrando malha de comutação proprietária e aceleradores de silício personalizados. O sistema de fibra Blue-Raman do Google complementa sua presença em data centers, reduzindo os custos de transporte e a latência. As joint ventures domésticas, como a SCCC, combinam familiaridade regulatória local com as pilhas de tecnologia da Alibaba Cloud, oferecendo uma alternativa onde a soberania ou a localização de idioma é primordial. Em conjunto, essas dinâmicas reforçam a primazia da construção própria dentro da expansão do tamanho do mercado de data centers hyperscale da Arábia Saudita.


Por Componente: Infraestrutura Mecânica Acelera com a Inovação em Resfriamento
A infraestrutura de TI respondeu por 43% do investimento total em 2025, mas a infraestrutura mecânica deve crescer a um CAGR de 20,60%, impulsionada por retrofits de resfriamento líquido e resfriadores de alta capacidade. O tamanho do mercado de data centers hyperscale da Arábia Saudita para instalações mecânicas supera, portanto, os ciclos de atualização de servidores, à medida que os operadores visam benchmarks de eficiência de uso de energia de 1,3 a 1,2. A infraestrutura elétrica, incluindo UPS e painéis de distribuição, permanece crítica para as ambições de Nível IV, mas cresce de forma mais estável à medida que os módulos de energia modulares amadurecem.
Os empreiteiros de construção se diversificam em módulos pré-fabricados, reduzindo os prazos de instalação no local em meio a restrições de mão de obra. A adoção de DCIM aumenta a eficiência dos ativos, e a expertise em resfriamento distrital da Saudi Tabreed informa inovações como fazendas centralizadas de água gelada que atendem a clusters de salas. Coletivamente, os perfis de gastos com componentes refletem uma mudança da dominância do hardware de computação para uma alocação de capital equilibrada entre resfriamento, energia e automação.
Por Padrão de Nível: A Adoção do Nível IV Reflete Requisitos de Missão Crítica
As instalações de Nível III constituíam 75% da capacidade ativa em 2025, satisfazendo a maioria dos objetivos de nível de serviço de empresas e governos. No entanto, as instalações de Nível IV estão se expandindo a um CAGR de 21,80%, à medida que o treinamento de modelos de IA, as transações financeiras e as cargas de trabalho de segurança nacional exigem manutenção simultânea e tolerância a falhas. A certificação Nível III da Najm Insurance demonstra resiliência de base, enquanto os futuros campi de Nível IV de hyperscalers integram alimentações de energia duplas, resfriamento 2 N+1 e topologias de UPS distribuído.
Espera-se que o tamanho do mercado de data centers hyperscale da Arábia Saudita alocado para sites de Nível IV triplique até 2031, refletindo as prioridades de mitigação de riscos. As auditorias do Uptime Institute promovem a disciplina de design, e as seguradoras recompensam os níveis mais altos com descontos de prêmio, equilibrando o maior capex. A longo prazo, o Nível IV serve como padrão de fato para fábricas de IA de megaescala vinculadas a objetivos nacionais críticos.
Por Setor de Usuário Final: O Setor Governamental Lidera a Transformação Digital
Os inquilinos de nuvem e TI detinham 41% da receita em 2025, mas as cargas de trabalho governamentais entregam o CAGR mais rápido, de 22,40%, impulsionado pelo mandato Nuvem em Primeiro Lugar da Visão 2030. Os ministérios migram plataformas de ERP, identidade nacional e saúde pública para zonas operadas domesticamente, exigindo conformidade com padrões de soberania de dados e resiliência cibernética. Os operadores de telecomunicações estendem as funções de núcleo 5G para salas hyperscale, enquanto as instituições de BFSI implementam topologias ativo-ativo para sistemas de liquidação com tempo de inatividade zero.
A diversificação industrial torna a manufatura um consumidor crescente de análises aprimoradas por edge. Somente a iniciativa de campo de petróleo digital da Aramco implanta armazenamento em escala de petabytes e inferência de IA em tempo real em ativos upstream. As cargas de trabalho de comércio eletrônico, mídia e jogos, embora menores, se beneficiam dos nós de baixa latência em Riade e do trânsito internacional ampliado por meio dos cabos do Mar Vermelho. A diversidade geral de utilização estabiliza os fluxos de receita do setor de data centers hyperscale da Arábia Saudita contra recessões específicas do setor.
Por Tamanho do Centro de Dados: Instalações de Megaescala Impulsionam a Expansão de Capacidade
As instalações de escala massiva (25–60 MW) representavam 57% do inventário de megawatts ativos em 2025, equilibrando a construção de início rápido com economias de escala. O tamanho do mercado de data centers hyperscale da Arábia Saudita alocado para campi de megaescala (>60 MW), no entanto, está crescendo a um CAGR de 22,10%, à medida que a DataVolt e a HUMAIN revelam projetos de 1,5 GW e 500 MW, respectivamente. Os projetos que ultrapassam 100 MW se concentram onde as interconexões de rede de 380 kV e a abundância de terrenos convergem, notadamente NEOM, Dammam e o cinturão industrial de Riade.
Os megacampi atingem custos de construção abaixo de 7 milhões de USD/MW por meio de blocos modulares e plantas de utilidade central compartilhadas. As fábricas de IA se beneficiam de pools de computação contíguos que reduzem a latência do cluster de treinamento. Os grandes investidores se beneficiam de tarifas preferenciais e acordos de energia verde, sublinhando um ciclo virtuoso pelo qual sites maiores alcançam menores custos marginais de energia e terreno.
Análise Geográfica
Riade ancora o mercado de data centers hyperscale da Arábia Saudita com 273 MW de carga de TI, sustentado pela proximidade com ministérios e bancos que adotam soluções de nuvem soberana. A capacidade de resfriamento distrital do Distrito Financeiro King Abdullah demonstra um planejamento de infraestrutura integrado que atrai zonas de hyperscalers, incluindo a futura região da AWS. As expansões planejadas visam os subúrbios norte e oeste, equilibrando a capacidade da rede e a disponibilidade de terrenos.
A Província Oriental, liderada por Dammam e Al-Khobar, é o cluster de crescimento mais rápido. O centro de inferência de 19.000 LPUs da Groq e a demanda de nuvem industrial apoiada pela Aramco puxam 123 MW de capacidade ativa para cargas de trabalho especializadas de inferência de IA e análise de dados sísmicos. Os cabos submarinos pelo Golfo Pérsico melhoram a latência asiática, atraindo empresas multinacionais de energia e manufatura com operações em dois hemisférios.
NEOM representa um megahub greenfield. O campus net-zero de 1,5 GW da DataVolt, operacional até 2028, integra 100% de energia renovável, dessalinização de água do mar e cogeração de hidrogênio, sendo pioneiro em infraestrutura digital sustentável. A topologia distribuída de The Line exige nós de edge a cada 20 km, criando capacidade incremental adjacente aos módulos residenciais. Oxagon combina automação logística com clusters de HPC, solidificando a posição de NEOM como um projeto farol global.
Coletivamente, esses três corredores — central, oriental e noroeste — formam uma topologia tripolar que suporta os requisitos nacionais de latência e os padrões de separação para recuperação de desastres. Metrópoles secundárias como Jeddah e Medina emergem como complementos de edge, especialmente para cargas de trabalho de entrega de conteúdo e jogos que utilizam os novos pontos de aterrissagem de cabos no Mar Vermelho. A distribuição geográfica garante a resiliência das cargas de trabalho, ao mesmo tempo que maximiza a cobertura em toda a extensão territorial do Reino, de 2,1 milhões de km².
Cenário Competitivo
A concorrência está se intensificando entre hiperscalers globais, telecomunicações regionais e novos entrantes apoiados pelo Estado. A AWS alocou USD 5,3 bilhões para sua região saudita, integrando processadores Graviton para otimizar a eficiência energética e o custo por núcleo. A Microsoft investe em nuvem soberana e treinamento de desenvolvedores, enquanto o Google combina sua região com o cabo Blue-Raman para garantir vantagens de roteamento. Essas empresas priorizam a propriedade direta em vez da colocalização por atacado, reforçando a dominação do mercado de autoconstrução.
A stc aproveita as redes de fibra e móveis existentes para vender serviços adicionais de colocalização e serviços gerenciados, alocando SAR 1 bilhão (USD 266 milhões) em três megacentros de dados. A DataVolt, apoiada por fundos da Visão 2030, parceria com a Supermicro para acelerar a capacidade de resfriamento líquido e desafiar a participação dos incumbentes. A HUMAIN se diferencia por meio de fábricas de IA soberanas, adquirindo chips da NVIDIA e da AMD para diversificar o risco de fornecimento e cultivar um ecossistema doméstico de modelos de IA.
Players menores como Pure Data Centres, Dune Vaults e Khazna entram por meio de joint ventures, concentrando-se em nichos empresariais e nós de borda modulares. As barreiras à entrada incluem licenças de terreno, acesso à rede de 380 kV e mão de obra especializada. A colaboração estratégica em torno de energia renovável e conectividade (por exemplo, Center3 com DataVolt) remodela ainda mais as alianças. No geral, o mercado de centro de dados hiperscale da Arábia Saudita exibe fragmentação moderada, criando espaço para consolidação quando as ondas de construção se estabilizarem.
Líderes do Setor de Centro de Dados Hiperscale da Arábia Saudita
-
STC (Saudi Telecom Company)
-
Amazon Web Services
-
Microsoft Corporation, \
-
Google LLC
-
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2025: A DataVolt assinou um acordo de USD 20 bilhões com a Supermicro para implantar infraestrutura hiperscale com resfriamento líquido em toda a Arábia Saudita.
- Maio de 2025: HUMAIN e NVIDIA concordaram em construir fábricas de IA com capacidade de até 500 MW, implantando 18.000 sistemas NVIDIA GB300.
- Maio de 2025: AMD e HUMAIN firmaram uma colaboração de USD 10 bilhões para 500 MW de computação de IA ao longo de cinco anos.
- Fevereiro de 2025: DataVolt e NEOM selaram um pacto de USD 5 bilhões para uma fábrica de IA de emissões líquidas zero de 1,5 GW em Oxagon.


Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de data centers hyperscale da Arábia Saudita como todas as instalações novas ou expandidas localizadas no Reino que entregam pelo menos quatro megawatts de carga de TI por edifício de campus e são principalmente de propriedade, arrendadas ou dedicadas a operadores de plataformas digitais de nuvem, IA e grande escala. Esses valores capturam construções próprias comissionadas por hyperscalers, bem como salas operadas por proprietários que são arrendadas em bloco contratualmente a um único inquilino de nuvem.
Exclusão de escopo: Sites de edge modulares abaixo de quatro megawatts, hotéis de operadoras metro atendendo a múltiplos pequenos inquilinos e salas de servidores empresariais tradicionais são excluídos.
Visão Geral da Segmentação
- Por Tipo de Centro de Dados
- Autoconstrução Hiperscale
- Colocalização Hiperscale
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidades de Distribuição de Energia
- Chaves de Transferência e Painéis de Distribuição
- Sistemas de No-Break
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento de Núcleo e Estrutura
- Instalação e Comissionamento
- Engenharia de Projeto
- Detecção de Incêndio, Supressão e Segurança Física
- Soluções de DCIM/BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor de Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Por Tamanho do Centro de Dados
- Grande (Menor ou igual a 25 MW)
- Massivo (Maior que 25 MW e Menor ou igual a 60 MW)
- Mega (Maior que 60 MW)
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram líderes de imóveis de hyperscalers, concessionárias locais, desenvolvedores de colocation e fabricantes de equipamentos de resfriamento em Riade, Jeddah, Dammam e NEOM. Essas discussões validaram os totais de capacidade ativa, verificaram as densidades médias de rack e refinaram as premissas do ciclo de construção que o trabalho de escritório por si só não conseguia identificar com precisão.
Pesquisa Secundária
Começamos com os pilares de domínio público, os arquivos do programa Visão 2030, as estatísticas de capacidade da Comissão de Comunicações, Espaço e Tecnologia (CST) e os códigos de importação da Alfândega Saudita para servidores e resfriadores, que fundamentam o pool de demanda. Associações comerciais como o Uptime Institute, a Autoridade de Interconexão do GCC e a Data Centre Alliance forneceram normas de densidade de energia e baselines regionais de PUE. Os relatórios anuais (10-Ks), apresentações para investidores e comunicados de imprensa nacionais das empresas revelaram tranches de megawatts divulgados e cronogramas de construção.
Em seguida, bancos de dados pagos nos ajudaram a preencher lacunas: D&B Hoovers para dados financeiros de desenvolvedores, Dow Jones Factiva para cronologia de negócios e Questel para atividade de patentes de resfriamento por imersão. Inúmeras fontes secundárias adicionais foram revisadas; a lista acima é ilustrativa, não exaustiva.
Dimensionamento de Mercado e Previsão
Um modelo de cima para baixo converte as importações nacionais de servidores, as construções divulgadas e as aprovações de conexão à rede em megawatts comissionados, que são então multiplicados pelos custos de instalação combinados para derivar o valor. Verificações selecionadas de baixo para cima — ASP de campus amostrado multiplicado pela carga de TI e pelos volumes de remessa de fornecedores — testam os totais antes dos ajustes. Os principais impulsionadores incluem a penetração de racks de GPU de IA, os mandatos de nuvem soberana, os preços de PPA solar, a deriva média de PUE e as taxas de adoção de resfriamento líquido. As previsões aplicam regressão multivariada nessas variáveis, complementada por análise de cenários para atrasos em energias renováveis em escala de utilidade. Onde as estimativas de baixo para cima ficam aquém das divulgações, interpolamos usando fatores de capacidade de nível acordados durante as chamadas com especialistas.
Validação de Dados e Ciclo de Atualização
Os resultados passam por sinalizadores de variância em relação aos dados históricos da CST, sinais de investimento de pares e tendências de paridade cambial, seguidos por uma revisão analítica em duas etapas. Os relatórios são atualizados anualmente, e os anúncios de projetos relevantes acionam atualizações intermediárias; uma varredura final pré-publicação garante que os clientes vejam a visão mais recente.
Por que a Linha de Base de Data Centers Hyperscale da Arábia Saudita da Mordor Inspira Confiança
As estimativas publicadas frequentemente divergem porque as empresas selecionam diferentes limites de instalações, agrupam receitas de colocation ou assumem densidades de rack estáticas.
Os principais fatores de divergência incluem o limite mais rigoroso de >=4 MW da Mordor, o uso de custos de instalação ajustados por PUE e a cadência de atualização anual, enquanto outros editores podem agrupar salas empresariais, aplicar ASPs globais ou avançar mapas de capacidade mais antigos.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 1,65 bilhões de USD (2025) | Mordor Intelligence | - |
| 1,33 bilhões de USD (2024) | Consultoria Regional A | inclui reformas empresariais; usa $/MW estático |
| 1,50 bilhões de USD (2024) | Publicação Especializada B | omite fábricas de IA de construção própria anunciadas após 2024 |
| 4,51 bilhões de USD (2024) | Consultoria Global C | mede o mercado completo de data centers, não apenas hyperscale |
Em conjunto, a comparação mostra que os números da Mordor situam-se entre as contagens empresariais mais restritas e os totais amplos de todas as instalações, oferecendo aos tomadores de decisão uma linha de base equilibrada e transparente, ancorada em limites de capacidade claros e etapas reproduzíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e o crescimento projetado do mercado de centro de dados hiperscale da Arábia Saudita?
O mercado é avaliado em USD 1,65 bilhão em 2025 e previsto para alcançar USD 4,99 bilhões em 2031, refletindo uma CAGR de 20,28%.
Qual segmento detém a maior participação de mercado?
A colocalização lidera com 65% da participação do mercado de centro de dados hiperscale da Arábia Saudita em 2025.
Qual tipo de centro de dados detém a maior participação atualmente?
As instalações de autoconstrução hiperscale respondem por 62% da capacidade instalada, crescendo a uma CAGR de 21,60% até 2030.
Por que os sistemas de resfriamento líquido estão ganhando força nos centros de dados sauditas?
As cargas de trabalho de IA agora excedem 50 kW por rack, e o clima desértico limita a eficiência do resfriamento a ar, fazendo com que os operadores adotem soluções de resfriamento direto ao chip e por imersão que reduzem o consumo de energia e possibilitam maiores densidades de rack.
Como a Visão 2030 está influenciando os investimentos hiperscale?
Projetos de cidades inteligentes como NEOM e The Line requerem espinhas dorsais de computação de múltiplos campi, impulsionando os sites de megaescala (>60 MW) a se expandirem a uma CAGR de 22,10%.
Quais restrições podem desacelerar as adições de capacidade no curto prazo?
A escassez de engenheiros certificados em centros de dados e uma cadeia de fornecimento regional de resfriamento líquido imatura estão prolongando os cronogramas de projetos e adicionando pressões de custo.
Qual segmento de usuário final está se expandindo mais rapidamente?
As cargas de trabalho governamentais estão avançando a um CAGR de 22,40%, à medida que a Política de Nuvem em Primeiro Lugar move 80% dos serviços públicos para plataformas de nuvem domésticas até 2031.
- Mercado de Construção de Data Centers Construção no mercado global, abrangendo tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Servidores para Data Centers Servidores em todo o mundo, divididos por tier, tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers da Arábia Saudita Os servidores da Arábia Saudita, divididos por camada de data center, fator de forma e aplicação / carga de trabalho.
- Mercado de Armazenamento de Data Centers da Arábia Saudita Armazenamento na Arábia Saudita, dividido por tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Processadores para Data Center da Arábia Saudita Processadores na Arábia Saudita, divididos por tipo de processador, aplicação e arquitetura.
- Mercado de Data Centers de Inteligência Artificial (IA) na Arábia Saudita Instalações de IA na Arábia Saudita, segmentadas por tipo de instalação, componente e tier.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

