
Tamanho e Participação do Mercado de Plásticos Termoformados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
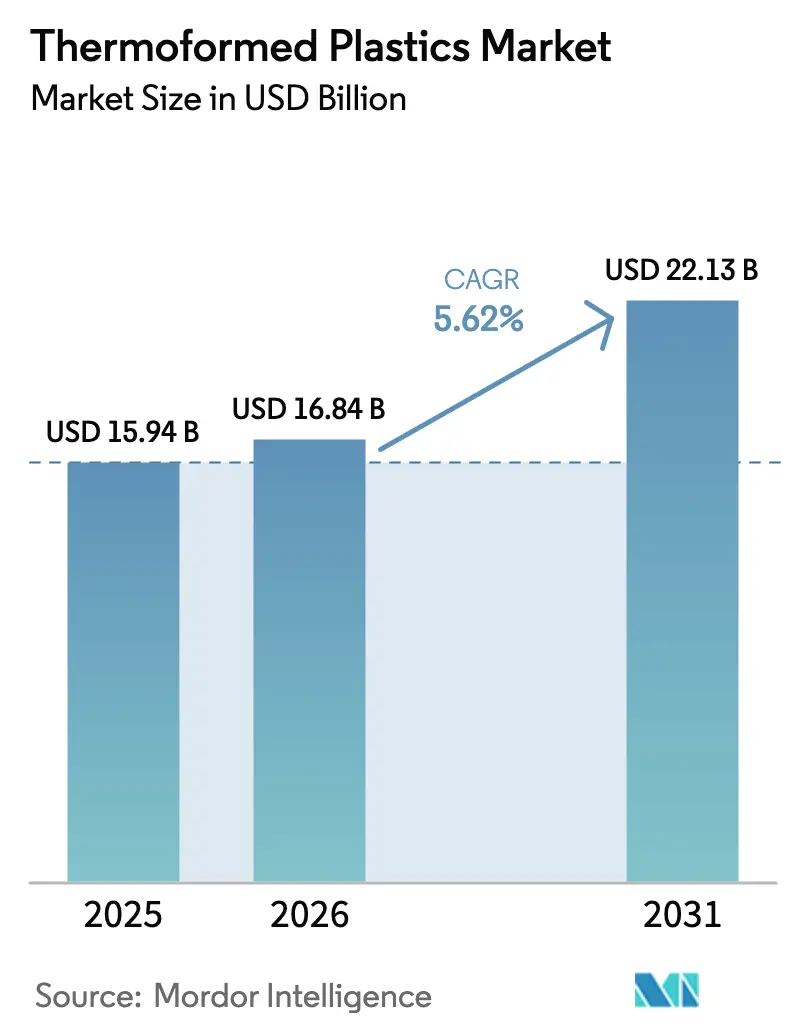
| Tamanho do Mercado (2026) | 16.84 Bilhões de dólares |
| Tamanho do Mercado (2031) | 22.13 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.62 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Plásticos Termoformados por Mordor Intelligence
Espera-se que o tamanho do Mercado de Plásticos Termoformados aumente de USD 15,94 bilhões em 2025 para USD 16,84 bilhões em 2026 e atinja USD 22,13 bilhões até 2031, crescendo a um CAGR de 5,62% ao longo de 2026-2031. A demanda se concentra em aplicações de alimentos, bebidas, saúde e automotivo, onde chapas de calibre fino e espesso substituem conjuntos mais pesados ou de múltiplas peças para redução de custos e peso. Os proprietários de marcas globais aceleraram os compromissos de conteúdo reciclado após o Regulamento de Embalagens e Resíduos de Embalagens (PPWR) da União Europeia começar a implementar limites mínimos em 2024. Enquanto isso, a SB 54 da Califórnia gerou impulso semelhante na América do Norte ao exigir 65% de reciclabilidade para embalagens plásticas de uso único até 2032. As metas públicas de sustentabilidade dos proprietários de marcas, portanto, isolaram o mercado de plásticos termoformados das oscilações cíclicas de preços de matérias-primas, embora os conversores ainda enfrentem pressão sobre as margens quando a volatilidade do petróleo Brent eleva os custos de resina mais rapidamente do que os contratos de venda se ajustam. A consolidação entre processadores de médio porte está em andamento, com a Novolex concluindo sua aquisição de USD 6,7 bilhões da Pactiv Evergreen em abril de 2025, capturando economias de escala na aquisição de PET reciclado e eficiências de programação entre plantas.
Principais Conclusões do Relatório
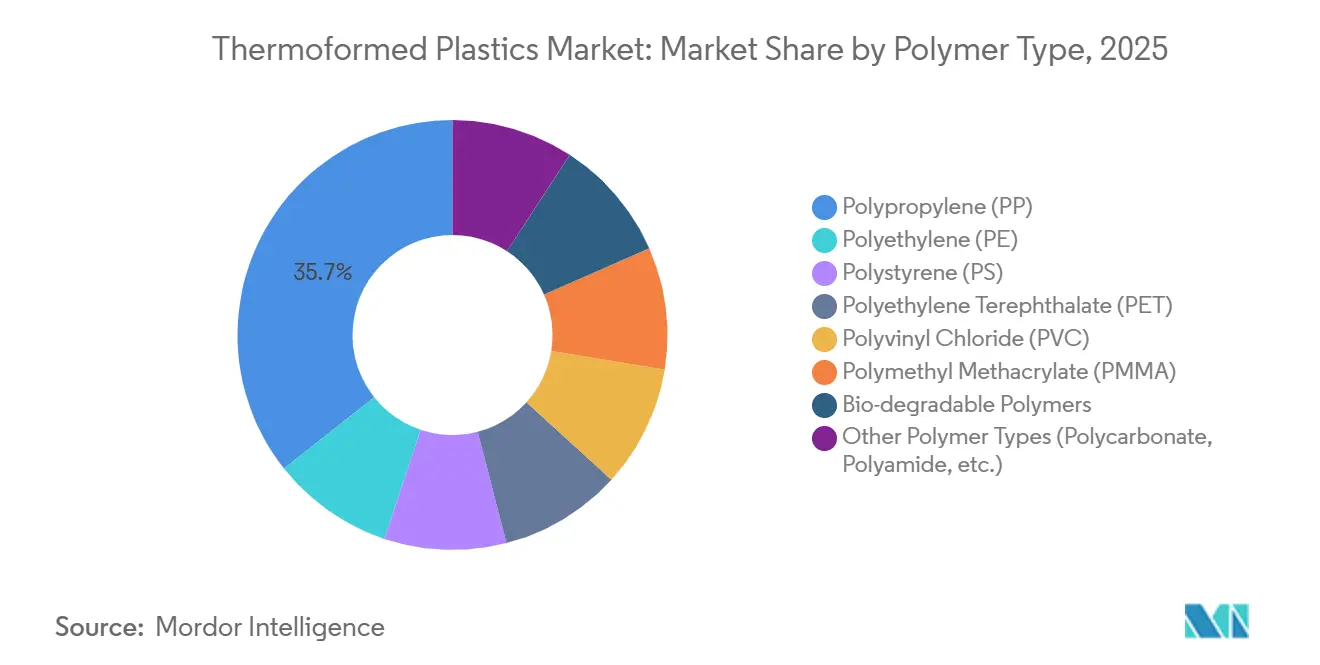
- Por tipo de polímero, o polipropileno detinha 35,67% da participação do mercado de plásticos termoformados em 2025, enquanto as resinas biodegradáveis têm previsão de acelerar a um CAGR de 6,82% até 2031.
- Por processo de termoformagem, a formação a vácuo liderou com 35,67% de participação de receita em 2025, enquanto a formação por assistência de punção tem projeção de registrar um CAGR de 6,17% até 2031.
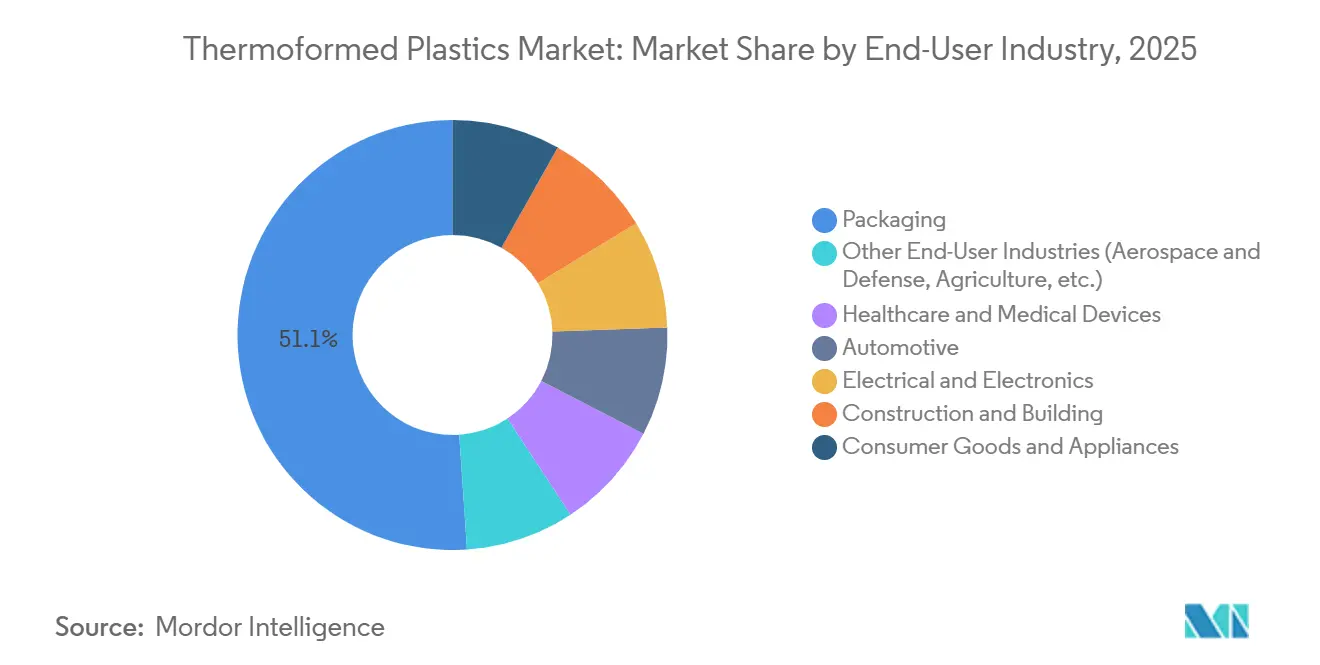
- Por indústria do usuário final, a embalagem representou 51,08% da participação do tamanho do mercado de plásticos termoformados em 2025, mas espera-se que a saúde registre o CAGR mais rápido de 6,25% até 2031.
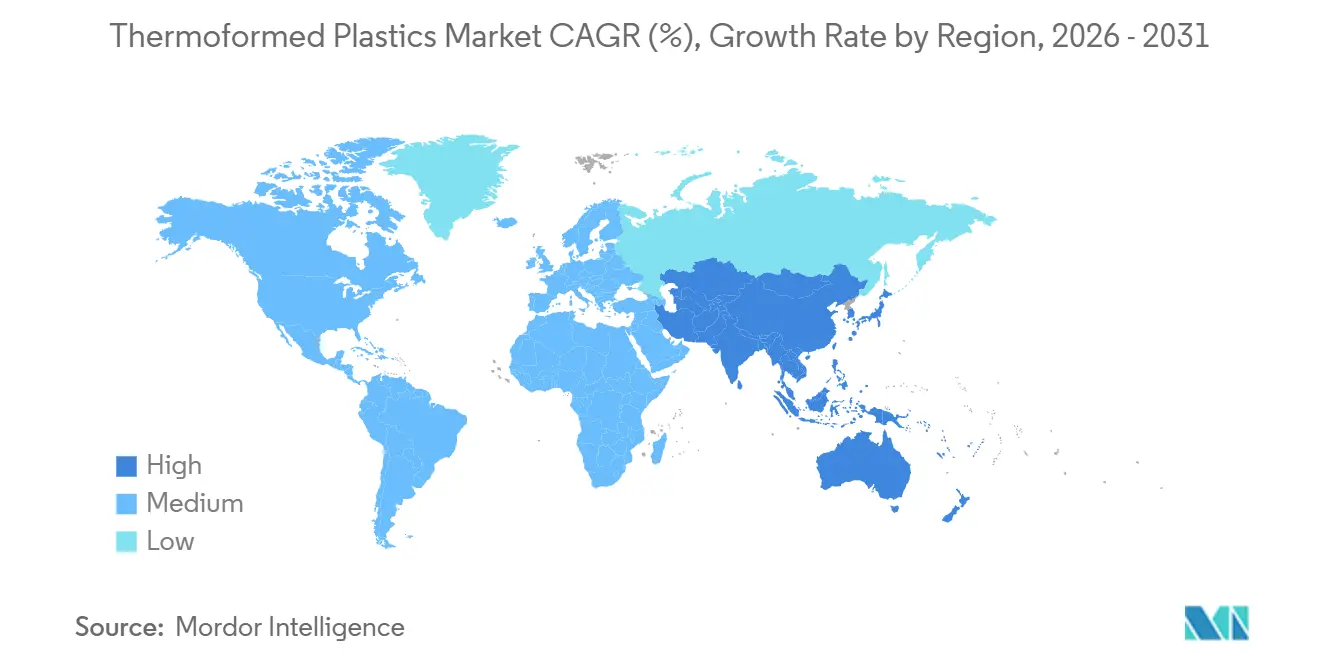
- Por geografia, a Ásia-Pacífico detinha 39,96% da participação do tamanho do mercado de plásticos termoformados em 2025 e deve crescer com o CAGR mais rápido de 5,94% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Embalagens leves e sustentáveis para alimentos e bebidas | +1.2% | Mercados da América do Norte e da UE | Médio prazo (2-4 anos) |
| Uso crescente de dispositivos médicos descartáveis | +1.4% | América do Norte, Europa, Japão, Coreia do Sul | Longo prazo (≥4 anos) |
| Produção em massa econômica para interiores automotivos | +0.9% | Europa, América do Norte, polos automotivos chineses | Médio prazo (2-4 anos) |
| Inserções resistentes a impactos para o comércio eletrônico acelerado | +1.1% | América do Norte, China, Índia, Brasil | Curto prazo (≤2 anos) |
| Sistemas automatizados de bandejas de ração para avicultura | +0.5% | China, Tailândia, Vietnã, Brasil, Estados Unidos | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Embalagens Leves e Sustentáveis para Alimentos e Bebidas
A SB 54 da Califórnia exige 65% de reciclabilidade para embalagens plásticas de uso único até 2032, levando redes globais de restaurantes de serviço rápido a substituir o poliestireno por embalagens do tipo clamshell de PET reciclado. A Amcor divulgou que os recipientes termoformados de PET com conteúdo reciclado agora contribuem com 22% de seu portfólio de embalagens rígidas, ante 14% no exercício fiscal de 2023. O PPWR europeu, em vigor desde maio de 2024, exige 30% de conteúdo reciclado para PET e 10% para outros formatos até 2030. A Huhtamaki respondeu inaugurando uma linha de lavagem de PET reciclado de EUR 50 milhões na Polônia, com capacidade anual de 40.000 toneladas, em janeiro de 2025[1]Huhtamaki Oyj, "Huhtamaki Investe em Linha de Reciclagem na Polônia," huhtamaki.com. A termoformagem de calibre fino reduz a espessura do filme de 600 mícrons para 450 mícrons, diminuindo 25% de resina por bandeja, mantendo a integridade no teste de queda exigida por redes de e-grocery que relataram 8% dos pacotes sofrendo impactos acima de 3 G em 2025.
Consumo Crescente de Dispositivos Médicos e Farmacêuticos Descartáveis
Os Centros de Controle e Prevenção de Doenças dos EUA destacaram falhas de desinfecção de alto nível em 2024, direcionando centros cirúrgicos ambulatoriais para bandejas estéreis de uso único[2]Centros de Controle e Prevenção de Doenças, "Orientação sobre Desinfecção de Alto Nível," cdc.gov. O relatório anual 10-K de 2024 da Sealed Air mostrou crescimento de receita de 11% em embalagens para dispositivos médicos, liderado por blisteres para canetas de insulina em conformidade com a ISO 11607. A Agência de Alimentos e Medicamentos dos EUA aprovou 38 novos dispositivos de Classe II com invólucros termoformados em 2025. O programa de Incentivo Vinculado à Produção da Índia destinou INR 34 bilhões (USD 408 milhões) para fabricantes domésticos de dispositivos médicos no exercício fiscal de 2025. As novas bandejas de polipropileno carregadas com carbono agora atingem resistividade superficial abaixo de 10¹¹ ohms por quadrado, prevenindo falhas eletrostáticas durante a montagem de dispositivos cardíacos.
Produção em Massa Econômica para Componentes de Interiores Automotivos
As normas de emissão de carbono da UE limitam as médias de frota a 93,6 gramas de CO₂ por quilômetro em 2025, incentivando os fabricantes de equipamentos originais a substituir revestimentos de porta-malas de aço por polipropileno reforçado com fibra de vidro termoformado, reduzindo o peso em 40%. A Stellantis relatou que 14% das peças internas do seu Peugeot 3008 agora utilizam polipropileno termoformado, ante 8% no modelo anterior. A formação por assistência de punção reduz o prazo de fabricação de ferramental para 8 semanas, em comparação com 18 semanas para moldes de injeção, auxiliando lançamentos de plataformas mais rápidos. O mandato de Veículos de Nova Energia da China, que visa 40% de vendas eletrificadas até 2030, impulsiona a demanda por coberturas de bateria termoformadas UL 94 V-0. Os painéis decorados no molde eliminam a pintura secundária e reduzem as emissões de compostos orgânicos voláteis em 90%.
Crescimento Acelerado do Comércio Eletrônico Impulsionando Inserções de Remessa Resistentes a Impactos
Os volumes de encomendas na América do Norte cresceram 18% em relação ao ano anterior, atingindo 9,2 bilhões em 2025, expandindo a demanda por inserções protetoras de HDPE que reduzem as taxas de danos a eletrônicos de 4,3% para 1,1%. As inserções de fibra de polpa termoformada lançadas pela DS Smith em março de 2025 satisfazem o regime de Responsabilidade Estendida do Produtor de custo integral do Reino Unido. A Flipkart e a Amazon Índia adotaram inserções de malas de polipropileno que reduziram o peso das embalagens em 35%, economizando INR 4,20 (USD 0,05) por remessa em 2025. Os painéis de remessa de biológicos em cadeia fria, feitos de poliuretano com isolamento a vácuo, agora mantêm de 2 °C a 8 °C por 96 horas, permitindo a entrega direta ao paciente sem gelo seco.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proibições e impostos sobre plásticos de uso único | -0.8% | UE, Reino Unido, Califórnia, Canadá | Curto prazo (≤2 anos) |
| Volatilidade do preço de matérias-primas vinculadas ao petróleo bruto | -0.6% | Europa e América do Norte | Curto prazo (≤2 anos) |
| Diretivas sobre contaminação por PFAS e microplásticos | -0.4% | Dinamarca, Países Baixos, Estados Unidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações e Proibições Rigorosas de Plásticos de Uso Único em Todo o Mundo
A Diretiva de Plásticos de Uso Único da UE, totalmente aplicada desde julho de 2024, proíbe resinas oxo-degradáveis e restringe utensílios de poliestireno para alimentos, forçando os restaurantes a converter para alternativas de polipropileno ou PLA que custam 18% a mais. Os Regulamentos de Proibição do Canadá, em vigor desde dezembro de 2024, eliminaram 42.000 toneladas de demanda anual de poliestireno termoformado. A SB 54 da Califórnia estabelece uma taxa anual de USD 500 milhões para produtores a partir de 2027, penalizando bandejas multicamadas que contaminam os fluxos de reciclagem. O Imposto sobre Embalagens Plásticas do Reino Unido de GBP 210,82 por tonelada sobre itens com menos de 30% de conteúdo reciclado, em vigor desde abril de 2025, corroeu as margens dos conversores em 14%. As regras de Gestão de Resíduos Plásticos da Índia de 2024 proíbem pratos e tigelas finas abaixo de 50 mícrons, deslocando a demanda para PLA de 120 mícrons que se decompõe em 180 dias.
Volatilidade dos Preços das Matérias-Primas de Polímeros Vinculadas ao Petróleo Bruto
O petróleo Brent teve média de USD 82 por barril no 1º semestre de 2025, elevando os contratos europeus de polipropileno em 14% trimestre a trimestre para EUR 1.420 por tonelada. Os preços da resina PET na América do Norte oscilaram entre USD 1.180 e USD 1.540 por tonelada durante 2024, com força maiores na Costa do Golfo interrompendo o fornecimento. As adições domésticas de propileno da China reduziram a dependência de importações em 8% em 2024, mas os preços à vista ainda oscilaram 12% mês a mês devido a interrupções em plantas de carvão para olefinas. A Sealed Air revelou que a inflação de matérias-primas reduziu o EBITDA ajustado em USD 47 milhões até o 3º trimestre de 2024, levando a novas cláusulas de repasse trimestral. O PLA de base biológica continua sendo precificado com um prêmio de 35% em relação ao polipropileno virgem, limitando a substituição em aplicações de talheres sensíveis ao custo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Polímero:
Resinas Biodegradáveis Ganham Espaço Apesar do Custo AdicionalO polipropileno manteve uma participação de 35,67% no mercado de plásticos termoformados em 2025, graças à sua baixa densidade de 0,90 g/cm³ e módulo de flexão de 1.600 MPa, que permitem embalagens do tipo clamshell para alimentos e revestimentos automotivos leves, porém rígidos. Polímeros biodegradáveis, como o ácido polilático e os polihidroxialcanoatos, têm previsão de crescer a um CAGR de 6,82% até 2031, superando o mercado mais amplo de plásticos termoformados porque o PPWR da UE e a SB 54 da Califórnia favorecem embalagens compostáveis para aplicações de refeições para viagem. O tereftalato de polietileno com conteúdo reciclado (rPET) também está se expandindo, com a Amcor elevando os recipientes de rPET para 22% das vendas de embalagens rígidas no exercício fiscal de 2025. A demanda por poliestireno está diminuindo após a proibição da Diretiva de Plásticos de Uso Único da UE sobre formatos expandidos em julho de 2024. O polimetilmetacrilato e o policarbonato ocupam funções de nicho em invólucros de radome para 5G e coberturas de bateria para veículos elétricos, onde a estabilidade UV e as classificações UL 94 V-0 superam o custo mais elevado do material.
As bandejas de PET para produtos frescos agora incorporam em média 25% de resina pós-consumo, valor que deve atingir 40% até 2030, à medida que a reciclagem de garrafa para bandeja se torna convencional na Alemanha, França e Reino Unido. O cloreto de polivinila permanece concentrado em blisteres em conformidade com a ISO 15378; no entanto, os proprietários de marcas farmacêuticas estão testando alternativas de PET-G para contornar os obstáculos de descarte relacionados ao teor de cloro. A poliamida e o polipropileno reforçado com fibra de vidro aparecem em peças estruturais termoformadas para veículos elétricos a bateria, onde a substituição de metal reduz o peso em até 45% e melhora a resistência à corrosão ao longo de ciclos de vida de 10 anos.


Por Processo de Termoformagem:
Assistência por Punção Ganha Espaço com Tolerâncias RigorosasA formação a vácuo contribuiu com 42,29% da participação do mercado de plásticos termoformados em 2025, pois seus investimentos em moldes de USD 8.000 a 15.000 são adequados para embalagens do tipo clamshell de alto volume e bandejas de produção. A formação por assistência de punção, no entanto, deve registrar o CAGR mais rápido de 6,17% até 2031, à medida que fabricantes de automóveis e dispositivos médicos exigem tolerâncias de ±0,15 mm para geometrias complexas. A assistência de punção reduz o afinamento dos cantos de 35% para 12%, esticando mecanicamente a chapa antes da aplicação do vácuo, permitindo razões de estiramento superiores a 3:1 para bandejas médicas profundas. A termoformagem de calibre fino (≤1,5 mm) comanda 68% do volume unitário, pois os utensílios descartáveis leves para alimentos priorizam o custo do material. Os métodos de calibre espesso ocupam nichos automotivos e industriais onde os requisitos de impacto excedem 30 kJ/m².
A formação por pressão aplica até 100 psi de ar comprimido, alcançando resolução de detalhes de superfície abaixo de 0,05 mm, adequada para painéis de instrumentos que integram botões funcionais sem mão de obra de montagem. Os sistemas rotativos híbridos aquecidos por infravermelho agora entregam tempos de ciclo de 18 segundos, elevando a eficácia geral dos equipamentos para 87% nas instalações de bandejas para alimentos da América do Norte. Os conversores estão acoplando robôs de corte e empilhamento em linha para reduzir as taxas de refugo abaixo de 2%. Os gêmeos digitais modelam perfis de afundamento da chapa para otimizar o zoneamento do forno, economizando 6% de energia por ciclo enquanto atendem às metas corporativas de redução de carbono.
Por Indústria do Usuário Final:
Saúde Supera o Crescimento da EmbalagemA embalagem dominou a demanda com uma participação de 51,08% em 2025, impulsionada pelo crescimento de encomendas de comércio eletrônico e pelos compromissos de sustentabilidade de redes de restaurantes de serviço rápido. No entanto, as aplicações de saúde estão preparadas para um CAGR de 6,25% até 2031, à medida que bandejas estéreis de uso único substituem as contrapartes de aço inoxidável nos centros cirúrgicos ambulatoriais, alinhando-se com as orientações atualizadas de desinfecção dos Centros de Controle e Prevenção de Doenças. Os interiores automotivos estenderão a adoção de painéis de porta de polipropileno reforçado com fibra de vidro para satisfazer os limites de emissões da UE de 2025, enquanto as coberturas de bateria para veículos elétricos criam novos volumes para policarbonato retardante de chama.
As aplicações elétricas e eletrônicas se beneficiam dos investimentos em semicondutores da Ásia-Pacífico que exigem bandejas de descarga eletrostática classificadas abaixo de 10¹¹ ohms por quadrado. Os usos na construção — claraboias de ABS e painéis de parede isolados — se beneficiam dos mandatos de eficiência energética para retrofit na Europa, embora os volumes permaneçam modestos. O setor aeroespacial e de defesa permanece de nicho, mas lucrativo, exigindo radomes de policarbonato testados conforme a MIL-STD-810 para ciclagem de −55 °C a +85 °C. As bandejas de mudas agrícolas continuam se expandindo na China, que plantou mais de 128 milhões de hectares em 2024, aproveitando o polipropileno de calibre fino que suporta 500 ciclos de lavagem.
Análise Geográfica
Mercado de Plásticos Termoformados na APAC
A Ásia-Pacífico controlou 39,96% do mercado de plásticos termoformados em 2025 e registrará o CAGR mais rápido de 5,94% até 2031. O crescimento decorre das adições de 12 GW em módulos solares da China, que exigem caixas de junção de polipropileno, e do Incentivo Vinculado à Produção da Índia de INR 34 bilhões (USD 408 milhões), impulsionando bandejas para dispositivos médicos. As exportações automotivas do Japão de 3,2 milhões de unidades em 2024 demandaram painéis internos leves para atender às normas de consumo de combustível de 25,4 km/L. O domínio da Coreia do Sul em DRAM impulsiona bandejas de descarga eletrostática em fábricas de semicondutores, enquanto Tailândia e Indonésia adicionaram coletivamente 180.000 toneladas de capacidade de embalagens alimentares para atender a 4.200 novos restaurantes de serviço rápido.
Mercado de Plásticos Termoformados na América do Norte
A América do Norte capturou uma participação significativa na receita em 2025, com encomendas de comércio eletrônico ultrapassando 9,2 bilhões e gerando demanda por inserções protetoras. Os Estados Unidos representaram mais da metade do consumo regional, auxiliados pela aprovação da FDA de 38 dispositivos Classe II utilizando invólucros termoformados em 2025. A proibição canadense de talheres de poliestireno expandido redirecionou os conversores para alternativas de polipropileno e PLA. As 3,1 milhões de montagens de veículos do México aproveitaram fornecedores domésticos de painéis de portas sob as regras de conteúdo local do USMCA superiores a 75%.
Mercado de Plásticos Termoformados na Europa
O consumo de plásticos termoformados na Europa é regido por regulamentações rigorosas. O PPWR impõe limites de 10 a 30% de conteúdo reciclado até 2030, incentivando a linha de reciclagem polonesa de EUR 50 milhões da Huhtamaki. A produção alemã de 3,6 milhões de automóveis de passeio favorece cada vez mais revestimentos termoformados de fibra de vidro para porta-malas, que economizam 1,2 grama de CO₂ por km ao longo do ciclo de vida dos veículos. O imposto britânico de GBP 210,82 por tonelada sobre plásticos com baixo teor de conteúdo reciclado reduziu as margens dos conversores em 14%. A Rússia expandiu sua capacidade doméstica de PET em 65.000 toneladas durante 2024 para substituir importações limitadas por sanções.
Mercado de Plásticos Termoformados na América do Sul e no Oriente Médio
A América do Sul e o Oriente Médio estão testemunhando uma demanda em rápido crescimento por plásticos termoformados. O setor avícola brasileiro de 14,8 milhões de toneladas depende de bandejas de alimentação habilitadas com RFID para atender às auditorias de biossegurança de exportação. As embalagens com conteúdo reciclado da Argentina apoiam as exportações de carne bovina e vinho para a União Europeia. A Visão 2030 da Arábia Saudita canaliza SAR 12 bilhões (USD 3,2 bilhões) para uma instalação de termoformagem de polipropileno de 120.000 toneladas prevista para entrar em operação em 2026. O mercado de serviços de alimentação dos Emirados Árabes Unidos, impulsionado pelo turismo, ainda importa 82% das embalagens clamshell, sinalizando espaço para capacidade doméstica.

Panorama regulatório
A regulamentação está cada vez mais centrada na circularidade das embalagens, na verificação do conteúdo reciclado e na segurança química para aplicações em contato com alimentos, o que afeta bandejas termoformadas, clamshells, blisters e estruturas de sobreembalagem. Na União Europeia, o Regulamento sobre Embalagens e Resíduos de Embalagens, Regulamento (UE) 2025/40, entrou em vigor em 11 de fevereiro de 2025 e passa a ser aplicável de forma geral em 12 de agosto de 2026, substituindo a Diretiva 94/62/CE e reforçando os requisitos de acesso ao mercado por meio de exigências de design para reciclagem, documentação e limites de substâncias relevantes para formatos termoformados.
A conformidade em contato com alimentos também está se tornando mais rigorosa por meio de regras atualizadas para plásticos reciclados e maior escrutínio químico pós-comercialização. O Regulamento (UE) 2025/351 da Comissão altera importantes estruturas regulatórias da UE sobre contato com alimentos para materiais plásticos reciclados, com um caminho de transição que permite que materiais plásticos colocados no mercado por primeira vez antes de 16 de setembro de 2026 permaneçam em conformidade até o esgotamento dos estoques. Nos Estados Unidos, a FDA finalizou um processo sistemático de avaliação pós-comercialização para produtos químicos em alimentos em maio de 2026, ampliando a atenção sobre aditivos legados usados em substâncias em contato com alimentos e aumentando a necessidade de dossiês de conformidade robustos em toda a cadeia de suprimentos de resinas, aditivos e conversores.
Análise da cadeia de valor
A cadeia de valor dos plásticos termoformados começa com matérias-primas upstream (PP, PET, PS, PVC, PE e resinas de base biológica) fornecidas por produtores petroquímicos e de biopolímeros, seguida pela extrusão de chapas e filmes, conversão por termoformagem (a vácuo, pressão, plug-assist, de calibre fino e espesso) e acabamento downstream, como aparação, empilhamento, impressão ou decoração no molde e montagem para usuários finais em embalagens, saúde, automotivo e eletrônicos. Uma subcadeia circular está se tornando cada vez mais importante, partindo de instalações de recuperação municipais e comerciais que fornecem fardos de garrafas para recicladores que produzem flocos e pellets de grau alimentar, e depois para conversores que integram conteúdo reciclado em produtos termoformados. Essa integração apoia os compromissos de conteúdo reciclado dos proprietários de marcas e os crescentes requisitos de documentação para embalagens colocadas no mercado.
O desempenho operacional e a garantia de qualidade moldam a economia da conversão, com aquecimento e aparação como pontos de estrangulamento comuns na produção, além de entupimentos na extrusora e problemas mecânicos, como falhas nos trilhos de corrente. À medida que a proliferação de SKUs aumenta as trocas de configuração e a variabilidade do processo, os conversores estão adicionando mais instrumentação e monitoramento para reduzir descartes e tempo de inatividade; dados de monitoramento em tempo real em operações de embalagem indicam que problemas controláveis, como entupimentos e pequenas falhas de sensores, representam 31,7% do tempo de inatividade. Normas e requisitos de segurança também influenciam a seleção de equipamentos e as práticas nas fábricas, com a Plastics Industry Association (PLASTICS) mantendo normas de segurança de máquinas acreditadas pela ANSI (incluindo a série ANSI/PLASTICS B151) que afetam a aquisição, o treinamento e a conformidade em linhas de termoformagem.
Cenário Competitivo
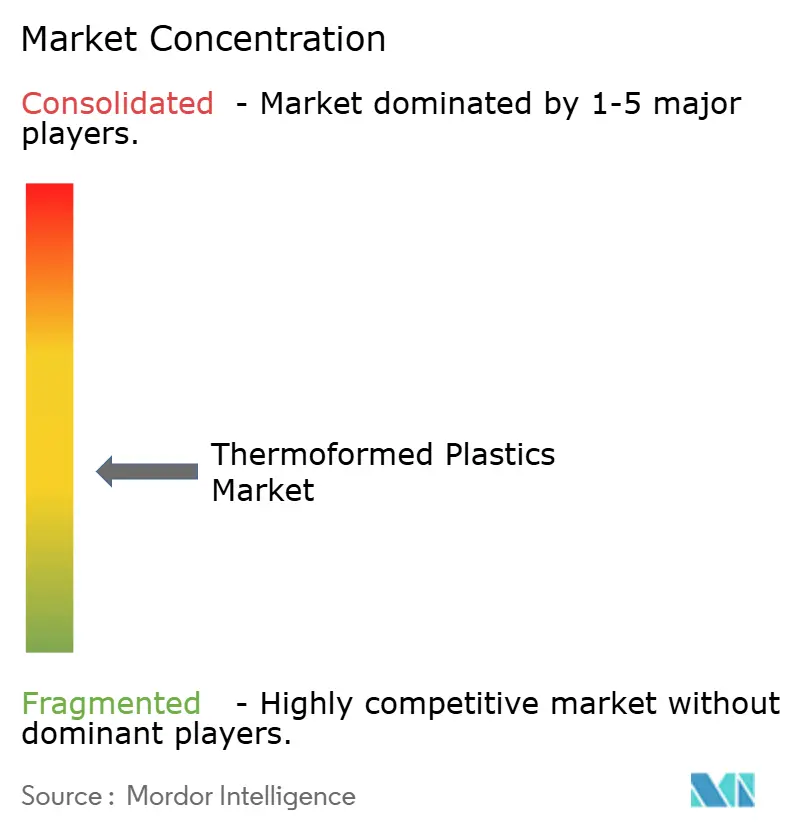
O mercado de plásticos termoformados permanece moderadamente fragmentado. Os principais players líderes do mercado estão envolvidos em expansão de capacidade e acordos de fornecimento com indústrias de usuários finais maiores. Os conversores menores competem em agilidade de processo. A formação por assistência de punção com robótica de corte e empilhamento em linha permite que empresas de médio porte entreguem tolerâncias de ±0,15 mm em tempos de ciclo abaixo de 20 segundos, atraindo fabricantes de equipamentos originais de dispositivos cardíacos que exigem conformidade com a ISO 11607. A decoração no molde eliminou a pintura secundária nos painéis do Peugeot 3008, reduzindo as emissões de compostos orgânicos voláteis em 90% e economizando USD 1,20 por peça. A automação de processos, o controle de forno por gêmeo digital e os sistemas de dosagem de resina reciclada agora diferenciam as propostas, permitindo taxas de refugo de 2% em comparação com 6% há três anos.
Líderes da Indústria de Plásticos Termoformados
Sealed Air
Amcor plc
Pactiv Evergreen Inc.
Huhtamaki Oyj
TOPPAN Packaging Americas Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Plásticos Termoformados
- Amcor plc
- Anchor Packaging LLC
- Brentwood Industries, Inc.
- D&W Fine Pack LLC
- Dart Container Corporation
- Display Pack
- Dongguan Ditai Plastic Products Co., Ltd.
- DS Smith plc
- Genpak, LLC
- Greiner Packaging
- Huhtamaki Oyj
- Pactiv Evergreen Inc.
- Peninsula Packaging
- Placon
- Sabert Corporation
- Sealed Air
- Silgan Holdings Inc.
- SPENCER INDUSTRIES INCORPORATED
- TOPPAN Packaging Americas Holdings, Inc.
- TriEnda Holdings, LLC
- Visipak
- Winpak Ltd.

Oportunidades de mercado e perspectivas futuras
O redesenho de materiais impulsionado pela conformidade regulatória e a integração de matérias-primas circulares estão criando espaço em branco em estruturas monomaterial prontas para reciclagem, em cadeias de suprimento de conteúdo reciclado mais rastreáveis e em termoformados de rPET e PP em conformidade para contato com alimentos. Na Europa, o Regulamento (UE) 2025/40 se aplica a partir de 12 de agosto de 2026, e o trabalho do início de 2026 sobre normas de Design for Recycling pelo CEN apoia avaliações padronizadas de reciclabilidade e documentação para formatos termoformados. Relatórios do setor destacam uma lacuna entre as melhorias na coleta e a incorporação de conteúdo reciclado em novos termoformados, com a recuperação de termoformados de PET em 264 milhões de libras em 2024 e o conteúdo de rPET pós-consumo em novos termoformados caindo de 18% para 12%, apontando para a demanda por triagem melhorada, fluxos de material reciclado de maior qualidade e parcerias mais estreitas entre conversores e recicladores.
A inovação de produtos e processos também está abrindo bolsões de demanda incremental onde a termoformagem oferece vantagens de peso, tempo de ciclo e design, incluindo peças de calibre pesado para embalagens de proteção relacionadas a veículos elétricos e componentes da área de baterias, além de embalagens com redução de espessura que reduzem o uso de resina sob pressão de custos. Em termos de materiais, opções de base biológica e compostáveis estão se aproximando da substituição direta em casos de uso selecionados; em julho de 2026, a TotalEnergies Corbion comercializou o Luminy Foam 50F, um PLA de alta resistência à fusão posicionado como alternativa direta à espuma de XPS para embalagens de alimentos, que pode apoiar estruturas termoformadas projetadas em torno de requisitos de compostabilidade. Em termos de eficiência de fabricação, novos sistemas de formação acionados por servo introduzidos em 2026, que relatam uma redução de 15-25% no consumo de filme, oferecem um caminho concreto para os conversores protegerem as margens e atingirem metas de redução de peso, mantendo a uniformidade de espessura exigida em aplicações médicas e de alimentos premium.
Recent Industry Developments in Mercado de Plásticos Termoformados
- Fevereiro de 2026: a TOPPAN anunciou uma parceria com a PureCycle Technologies para fornecer soluções de embalagem usando conteúdo reciclado, incluindo aplicações termoformadas. A colaboração conecta o acesso a resina reciclada com capacidades de conversão de embalagens, apoiando os compromissos de conteúdo reciclado dos proprietários de marcas e ajudando os conversores a garantir uma qualidade mais consistente de matéria-prima reciclada.
- Junho de 2025: a Amcor firmou parceria com a Cofigeo para desenvolver uma bandeja termoformada de polipropileno monomaterial com três compartimentos para refeições prontas, projetada para conveniência e melhor reciclabilidade. A parceria reforça a mudança em direção a termoformados monomaterial que se alinham aos requisitos de design para reciclagem, mantendo o desempenho em aplicações de microondas e alimentos preparados.
- Janeiro de 2024: a Amcor anunciou uma expansão da capacidade de termoformagem em sua unidade de Oshkosh, Wisconsin, adicionando equipamentos de última geração em uma sala limpa Classe 7. Isso fortalece o fornecimento norte-americano para aplicações regulamentadas de embalagens de saúde e médicas, onde são exigidos fabricação em sala limpa e processos validados.


Mercado de Plásticos Termoformados Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de plástico termoformado é definido como a receita gerada por chapas e filmes plásticos que são aquecidos, moldados em uma forma (usando processos de termoformagem) e fornecidos como peças acabadas ou embalagens para clientes finais em diversos setores.
Exclusões de escopo: excluímos produtos plásticos moldados por injeção, sopro e rotomoldagem que não são formados a partir da termoformagem baseada em chapas.
Visão geral da segmentação
- Por Tipo de Polímero
- Polipropileno (PP)
- Polietileno (PE)
- Poliestireno (PS)
- Tereftalato de Polietileno (PET)
- Cloreto de Polivinila (PVC)
- Polimetilmetacrilato (PMMA)
- Polímeros Biodegradáveis
- Outros Tipos de Polímeros (Policarbonato, Poliamida, etc.)
- Por Processo de Termoformagem
- Formação a Vácuo
- Formação por Assistência de Punção
- Termoformagem de Calibre Fino
- Termoformagem de Calibre Espesso
- Por Indústria do Usuário Final
- Embalagem
- Saúde e Dispositivos Médicos
- Automotivo
- Elétrico e Eletrônico
- Construção e Edificação
- Bens de Consumo e Eletrodomésticos
- Outras Indústrias do Usuário Final (Aeroespacial e Defesa, Agricultura, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos (EAU)
- África do Sul
- Egito
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir os limites do mercado, construir indicadores iniciais de demanda e verificar tendências direcionais por resina e por uso final. Recorremos a fontes publicamente disponíveis, como dados de manufatura do US Census Bureau, estatísticas comerciais da US International Trade Commission, tabelas de manufatura e comércio do Eurostat, dados de importação e exportação do UN Comtrade e publicações da PlasticsEurope para contexto de produção e reciclagem de plásticos.
Também analisamos relatórios anuais de empresas, apresentações a investidores, transcrições de teleconferências de resultados e cobertura da imprensa para entender adições de capacidade, comentários sobre utilização de fábricas e exposição a mercados finais, especialmente em embalagens e automotivo. Quando útil para quantificar lacunas, utilizamos assinaturas pagas para dados financeiros e inteligência empresarial, um banco de dados de embarques de importação e exportação para verificação de padrões comerciais, e bancos de dados de patentes para acompanhar a atividade em torno de estruturas monomaterial recicláveis e desempenho de barreira. Esses exemplos não são exaustivos, e muitas outras fontes também foram referenciadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e Pesquisas Primárias
O trabalho primário focou em validar o que impulsiona a receita neste mercado, incluindo a economia da conversão de chapa em peça, a movimentação típica dos preços de venda e a participação da termoformagem dentro da conversão de plásticos em geral. Conversamos com executivos, gerentes de produto e líderes de operações em fornecedores de resina, extrusores de chapas, termoformadores e compradores downstream em embalagens, saúde e automotivo. A cobertura foi equilibrada entre as principais regiões para que as premissas não se concentrassem excessivamente em uma única geografia.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 12% | APAC: 46% |
| Nível médio: 54% | Líderes funcionais/de unidade: 34% | EMEA: 35% |
| Empresas menores: 18% | Gerentes: 54% | Américas: 19% |
Dimensionamento e Previsão de Mercado
O dimensionamento do mercado começa com uma construção top-down, na qual sinais de produção, atividade de conversão e comércio são reconstruídos em um pool de receita endereçável de plástico termoformado, que é então filtrado pela parcela realisticamente utilizada em resultados de termoformagem. Uma vez definido esse enquadramento, corroboramos os resultados com aproximações bottom-up seletivas, como consolidações de fornecedores amostrados, verificações de canal e volume por uso final multiplicado pelos preços médios de venda observados, que são então usados para ajustar valores discrepantes.
As principais entradas usadas no modelo incluem mudanças no mix de resinas entre PP, PET, PS, PVC e outros polímeros, alterações na demanda por embalagens (alimentos, medicina e consumo), o mix de processamento de calibre fino versus espesso, e o ritmo de redução de peso e adoção de conteúdo reciclado que pode influenciar a substituição de materiais e a precificação. Para as previsões, aplica-se análise de cenários, de modo que oscilações de curto prazo em embalagens e a demanda de ciclo mais longo em automotivo e construção possam ser tratadas separadamente, sendo depois reunidas em uma perspectiva consolidada. Onde a visibilidade bottom-up é mais fraca em países menores, as lacunas são tratadas por meio de indicadores proxy, como consumo per capita de embalagens, dependência de importação e presença de capacidade regional, seguidos de validação especializada.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são verificados em relação a sinais independentes, como balanças comerciais de polímeros-chave, expansões de capacidade anunciadas e mudanças reportadas na demanda de uso final, antes que os números sejam finalizados. Se uma região apresentar um salto acentuado que não seja sustentado por indicadores de demanda, as premissas são revisadas e os contatos primários são novamente engajados para confirmar se se trata de uma questão de tempo, de um efeito de preço ou de uma incompatibilidade de escopo.
As revisões ocorrem em várias etapas, incluindo verificações por pares sobre a lógica de conversão e uma varredura de variância em relação a padrões históricos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como ações regulatórias importantes que afetam os formatos de embalagem ou mudanças notáveis de capacidade. Antes da entrega, é realizada uma revisão final por analistas, para que o cliente receba a visão mais atualizada.
Tamanho do Mercado de Plástico Termoformado da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para plástico termoformado costumam diferir porque o escopo contabilizado pode variar entre produtos termoformados acabados, atividade de termoformagem mais ampla, ou até mesmo o espaço maior de conversão de plásticos. As diferenças também surgem de como a precificação é tratada — se vinculada à resina ou como uma margem de conversão mais estável — e da frequência com que o modelo é atualizado quando a demanda por embalagens muda.
Ao acompanhar o mix de resinas, a divisão de processos e as verificações de demanda por uso final, a Mordor Intelligence mantém o total vinculado apenas à receita de plásticos termoformados, em vez de misturar produtos moldados adjacentes ou valores generalizados de conversão de plásticos. Algumas estimativas também dependem de um único ano de referência ou de uma única CAGR de longo prazo, o que pode não captar ciclos de preços de curto prazo e o impacto das mudanças em conteúdo reciclado e design para reciclagem sobre os preços de venda realizados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15,94 bilhões de USD (2025) | |
| Editora Setorial A | 16,15 bilhões de USD (2024) | Utiliza um ano-base diferente e um enquadramento de segmento amplo (por produto, processo e aplicação) que pode incluir itens vizinhos relacionados à termoformagem, ao passo que a progressão de preços não está claramente vinculada a movimentos ligados à resina. |
| Divulgação Comercial B | 15,16 bilhões de USD (2025) | A narrativa se concentra fortemente na demanda impulsionada por embalagens e pode subestimar usos finais fora do setor de embalagens, e o longo horizonte até 2035 pode suavizar ciclos de curto prazo que afetam a receita nos anos iniciais da previsão. |
A comparação mostra que a diferença é explicada principalmente por escolhas de escopo, tempo do ano-base e pela forma como a precificação e a cobertura de uso final são tratadas. Nossa abordagem permanece rastreável a entradas claras, como mix de resinas, mix de processos e demanda de mercado final, o que ajuda a manter a estimativa repetível quando as premissas são atualizadas.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de plásticos termoformados e qual é a velocidade de seu crescimento?
O mercado gerou USD 16,84 bilhões em 2026 e tem projeção de atingir USD 22,13 bilhões até 2031, refletindo um CAGR de 5,62% ao longo do período de previsão.
Qual polímero atualmente domina a demanda em plásticos termoformados?
O polipropileno liderou em 2025 com uma participação de 35,67%, graças à sua baixa densidade, rigidez e adequação para embalagens do tipo clamshell para alimentos e revestimentos automotivos.
Como as novas regulamentações de embalagens estão influenciando a adoção de plásticos termoformados?
O PPWR da UE e a SB 54 da Califórnia impõem metas de conteúdo reciclado e reciclabilidade, levando os proprietários de marcas a migrar para bandejas de PET reciclado e compostáveis, sustentando assim a demanda constante mesmo quando os preços de resina flutuam.
Por que a saúde é o segmento de usuário final de crescimento mais rápido?
Os centros cirúrgicos ambulatoriais estão migrando de bandejas metálicas reutilizáveis para bandejas termoformadas estéreis de uso único, em linha com as orientações atualizadas de desinfecção dos Centros de Controle e Prevenção de Doenças, impulsionando um CAGR de 6,25% para aplicações de saúde até 2031.
Quais vantagens os plásticos termoformados oferecem aos fabricantes de automóveis?
Os revestimentos de porta-malas e as coberturas de bateria de polipropileno reforçado com fibra de vidro reduzem o peso das peças em até 40%, auxiliando a conformidade com os limites médios de CO₂ de frota da UE de 2025, enquanto reduzem os prazos de ferramental em comparação com a moldagem por injeção.
Página atualizada pela última vez em:



