
Tamanho e Participação do Mercado de Tubos Termoplásticos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.23 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.52 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tubos Termoplásticos pela Mordor Intelligence
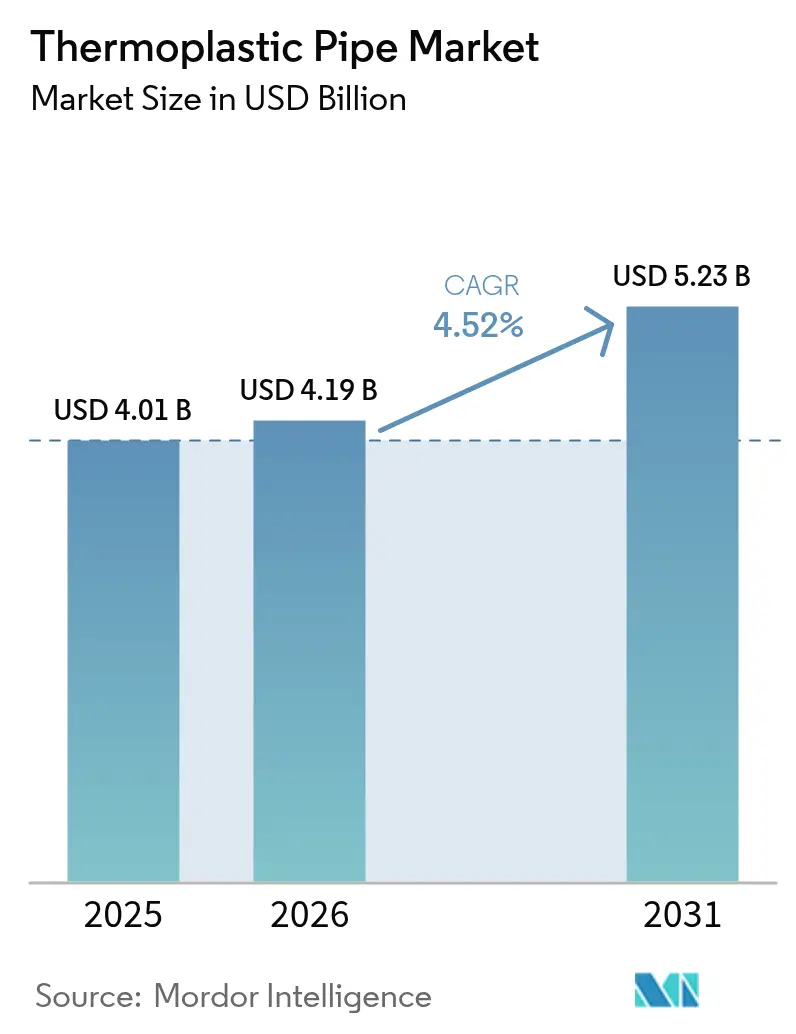
O tamanho do mercado de tubos termoplásticos deverá crescer de USD 4,01 bilhões em 2025 para USD 4,19 bilhões em 2026 e está previsto para atingir USD 5,23 bilhões até 2031 a uma CAGR de 4,52% no período 2026-2031.
À medida que os operadores das indústrias de petróleo, gás, água e processos enfrentam mandatos mais rigorosos de controlo de corrosão, continuam a transferir os orçamentos de capital de oleodutos em aço carbono para polímeros mais leves e não corrosivos que encurtam os cronogramas de instalação e prolongam a vida útil dos ativos. Medidas políticas como a nova regulamentação sobre fugas de metano do Departamento de Transportes dos EUA e o Regulamento 2024/1787 da UE sobre emissões de metano no setor energético aceleram o ciclo de substituição ao penalizar as emissões fugitivas e recompensar os materiais com alta integridade das juntas. O crescimento das populações urbanas na Ásia-Pacífico (APAC) acrescenta outro fator impulsionador: os governos canalizam os orçamentos de infraestrutura para a modernização de sistemas de água e águas residuais, abrindo grandes volumes de licitação que especificam polietileno (PE) ou tubo termoplástico reforçado (RTP). Os operadores em campos de águas profundas também favorecem o tubo composto termoplástico (TCP) porque elimina a corrosão e reduz os tempos de instalação offshore em até 60%, um benefício decisivo quando os custos diários das plataformas chegam a centenas de milhares de dólares. Apesar destes aspetos positivos, a adoção permanece sensível às oscilações de preços das resinas ligadas ao petróleo e aos limites de pressão-temperatura da maioria dos polímeros em relação ao aço, uma restrição que limita a penetração em nichos de especificações ultra-elevadas.
Principais Conclusões do Relatório
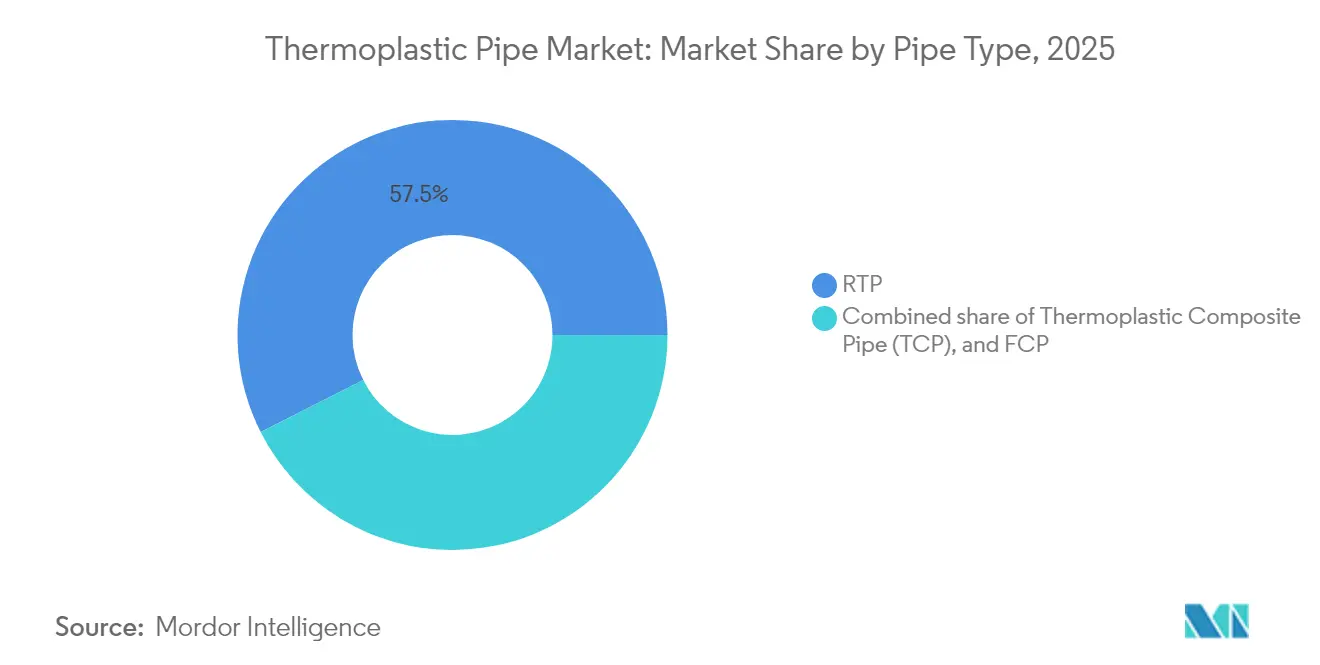
- Por tipo de tubo, o tubo termoplástico reforçado (RTP) liderou com 57,45% da participação de mercado em 2025; o tubo composto termoplástico (TCP) está projetado para expandir a uma CAGR de 6,15% até 2031.
- Por tipo de polímero, o polietileno representou 47,60% do tamanho do mercado de tubos termoplásticos em 2025, enquanto o fluoreto de polivinilideno (PVDF) está previsto para crescer a uma CAGR de 6,90% entre 2026-2031.
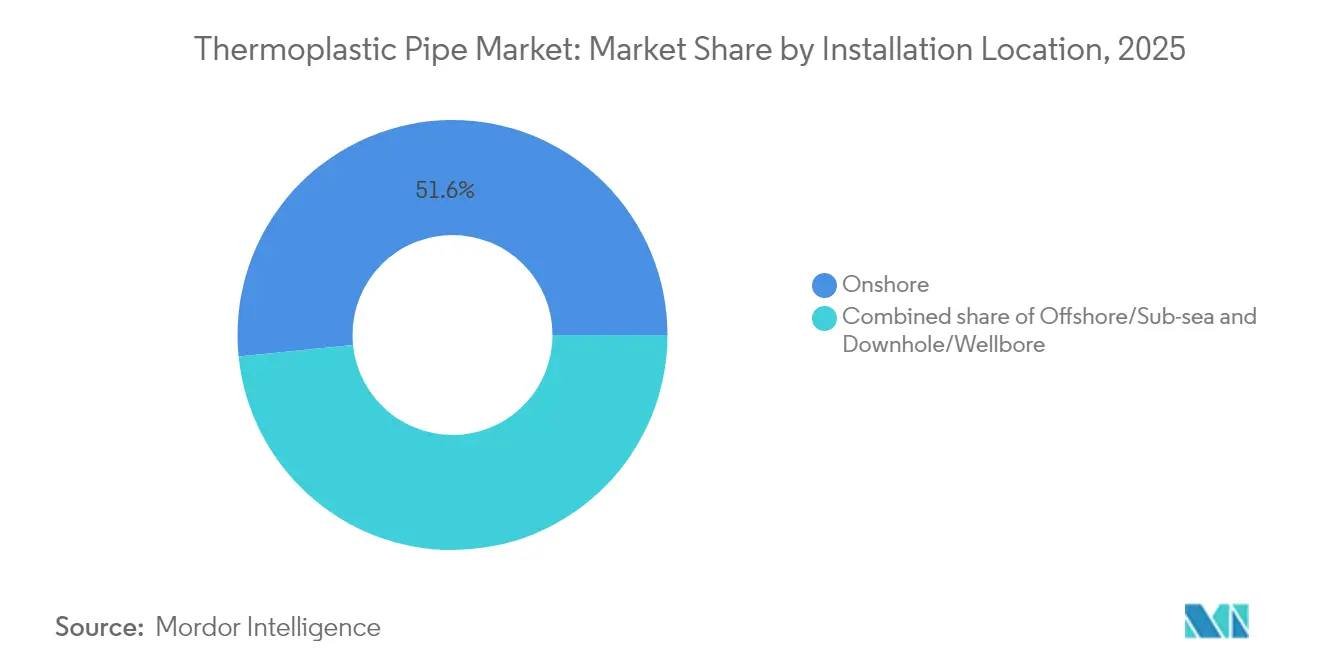
- Por local de instalação, os oleodutos onshore representaram 51,60% do tamanho do mercado de tubos termoplásticos em 2025; as instalações offshore/submarinas estão preparadas para a CAGR mais rápida de 6,70% até 2031.
- Por aplicação, o petróleo e gás contribuiu com 61,30% da participação do mercado de tubos termoplásticos em 2025; as indústrias químicas e de processo deverão registar uma CAGR de 6,40% até 2031.
- Por geografia, a Ásia-Pacífico capturou 45,60% da participação de receita em 2025, e a região está definida para registar uma CAGR de 6,30% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Substituição rápida de oleodutos de aço corroídos | +1.20% | América do Norte e Europa; efeitos em cascata a nível global | Médio prazo (2-4 anos) |
| Migração dos operadores offshore para RTP/TCP | +0.80% | Golfo do México, Mar do Norte, África Ocidental, Brasil, Guiana | Longo prazo (≥ 4 anos) |
| Expansão urbana de infraestruturas de água e águas residuais na APAC | +1.10% | Índia, Japão, Indonésia, Vietname, Tailândia | Médio prazo (2-4 anos) |
| Regulamentação mais rigorosa sobre fugas de metano | +0.70% | Estados Unidos e União Europeia | Curto prazo (≤ 2 anos) |
| Projetos-piloto de tubagens termoplásticas compatíveis com hidrogénio | +0.40% | União Europeia e Japão | Longo prazo (≥ 4 anos) |
| Plantas modulares de CCS adotando linhas de CO₂ | +0.30% | Clusters industrializados na América do Norte, Europa e Ásia Oriental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição Rápida de Oleodutos de Aço Corroídos
Os municípios e os operadores midstream confrontam-se simultaneamente com ativos envelhecidos instalados durante a vaga de construção das décadas de 1970-1990; a corrosão é agora responsável por cerca de 46% dos gastos de manutenção não planeados, de acordo com auditorias de campo do setor.(1)Fonte: ASME Digital Collection, "Análise Económica da Corrosão em Redes de Abastecimento de Água," asme.org A Agência de Proteção Ambiental dos EUA estima que serão necessários USD 630 bilhões em modernizações de sistemas de água até 2045, com uma parcela de USD 115 bilhões reservada para redes de águas pluviais — projetos em que o tubo de PE e de polipropileno (PP) frequentemente oferece uma poupança de 30-50% nos custos de instalação em relação ao aço, porque bobinas mais leves reduzem as horas de grua e as soldas são substituídas por juntas de eletrofusão. A receita do primeiro trimestre de 2025 da Advanced Drainage Systems cresceu 4,8% para USD 815,3 milhões, com a infraestrutura como principal motor de crescimento, impulsionada pelo financiamento da Lei de Investimento em Infraestrutura e Emprego.
Migração dos Operadores Offshore para RTP/TCP em Linhas de Fluxo
As perspetivas em águas profundas estendem-se além dos 3.000 metros no pré-sal brasileiro e nas áreas do Atlântico Ocidental; as pressões superiores a 10.000 psi e os níveis de dióxido de carbono desencadeiam corrosão sob tensão no aço padrão de grau API. Em 2025, a Baker Hughes obteve contratos para fornecer 77 km de tubo flexível para o campo Búzios da Petrobras, citando eficiências de implantação 60% superiores às de hastes em aço soldado.(2)Fonte: Baker Hughes, "Portfólio de Sistemas de Tubos Flexíveis," bakerhughes.com A especialista holandesa Strohm conquistou o seu maior contrato de TCP para o projeto Whiptail da ExxonMobil, fabricando 24 jumpers para instalação a 1.600 m de profundidade. O enrolamento em comprimentos longos permite a execução de campanhas com menos viagens de embarcações, enquanto as carcaças não metálicas eliminam a monitorização da corrosão — um benefício agora quantificado ao abrigo das novas regras de deteção de fugas.
Expansão Urbana de Infraestruturas de Água e Águas Residuais na APAC
A urbanização acelerada sobrecarrega as redes municipais para além da capacidade de projeto; a Missão Jal Jeevan da Índia tem como meta 148 milhões de famílias rurais com ligações de torneira até 2026, triplicando a procura de tubagens em relação aos níveis de 2021, de acordo com os concursos do Ministério de Jal Shakti. O Plano de Desenvolvimento de Médio Prazo da Indonésia aloca mais de USD 30 bilhões para obras de água resilientes ao clima, priorizando redes de polietileno de alta densidade (HDPE) capazes de tolerar movimentos do solo e ar salgado.(3)Fonte: OCDE, "Infraestrutura Resiliente ao Clima da Indonésia," oecd.org O Ministério da Terra, Infraestrutura, Transportes e Turismo do Japão impulsiona atualizações de gémeos digitais, favorecendo o PE porque as juntas de fusão podem ser monitorizadas por marcação RFID para manutenção preditiva. A capacidade química regional também deverá quase duplicar até 2030, impulsionando a procura auxiliar de tubagens.
Projetos-Piloto de Tubagens Termoplásticas Compatíveis com Hidrogénio
Os primeiros ensaios de distribuição na Alemanha, nos Países Baixos e no Japão baseiam-se em variantes de PVDF ou PE-RT certificadas para 100% de hidrogénio a 16 bar. Em 2024, a GF Piping Systems introduziu um conjunto de tubos de PVDF classificados até 140 °C, assinalando a procura de produtores químicos que transitam para matérias-primas de hidrogénio verde. A conclusão bem-sucedida dos projetos-piloto acelera retrofits mais abrangentes da rede na próxima década.
Análise do Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade dos preços dos polímeros ligados ao petróleo bruto | -0.90% | Global | Curto prazo (≤ 2 anos) |
| Limites de pressão/temperatura em relação ao aço | -0.60% | Regiões de alta especificação em todo o mundo | Médio prazo (2-4 anos) |
| Ciclos lentos de qualificação em águas profundas | -0.30% | Golfo do México, Brasil, África Ocidental | Longo prazo (≥ 4 anos) |
| Conformidade com microplásticos em algumas resinas | -0.20% | UE e América do Norte, estendendo-se à APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços dos Polímeros Ligados ao Petróleo Bruto
Os custos das resinas acompanham as matérias-primas de nafta e etano, e 2025 já registou variações mensais superiores a 15% para PE e PP na América do Norte, em meio a paragens de plantas e estrangulamentos de frete. A Sekisui Chemical anunciou, por isso, aumentos de 15% nos preços de tabela para tubos de PE para água potável a partir de abril de 2026. Tal volatilidade comprime as margens dos empreiteiros e frequentemente desencadeia atrasos nas propostas.
Limites de Pressão / Temperatura em Relação ao Aço
Os graus padrão de PE sofrem uma redução acentuada de capacidade acima de 60 °C e raramente operam acima de 16 bar, restringindo a utilização em risers de vapor, geotérmicos ou de ultra-águas profundas, onde o aço permanece dominante. Mesmo o novo PE4710 atinge no máximo 1.000 psi de tensão de projeto, em comparação com o limite de vários milhares de psi do aço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tubo:
A Dominância do RTP Enfrenta o Desafio da Inovação do TCPO RTP capturou 57,45% da participação do mercado de tubos termoplásticos em 2025 devido ao seu longo historial de desempenho em serviço de hidrocarbonetos de média pressão. A procura é sustentada pelas substituições de linhas de recolha em xisto na América do Norte e pelos circuitos de injeção de água onshore no Médio Oriente. O TCP, embora mais recente, regista uma CAGR de 6,15% até 2031, à medida que os promotores de águas profundas apostam na sua imunidade à corrosão e na sua baixa pegada de carbono. O tamanho do mercado de tubos termoplásticos para TCP está projetado para atingir USD 1,69 bilhões até 2031, partindo de uma base de USD 1,18 bilhões em 2025. O lançamento em 2024 da norma para tubos flexíveis compostos híbridos ST-F207 pela DNV legitima ainda mais o TCP para aplicações em risers de alta tensão. O tubo composto flexível (FCP) permanece uma solução de nicho para intervenção dinâmica em poços e jumpers de umbilicais submarinos.
Nos mercados onde o custo total instalado é o critério decisivo, o RTP mantém uma vantagem porque as bobinas enroláveis eliminam muitas flanges e soldas, reduzindo a mão de obra em campo em até 35%. No entanto, quando o desempenho em condições corrosivas, de alta pressão ou alta temperatura supera o capex, o TCP assegura cada vez mais a ordem de compra. Os operadores também valorizam a sua redução de carbono ao longo do ciclo de vida — estudos mostram uma pegada 50% menor do que os equivalentes em aço carbono, principalmente devido a cargas de embarcações mais leves e menos etapas de fabricação. Ao longo do horizonte de previsão, os preços competitivos e as relações com seguradoras terceiras determinarão a rapidez com que o TCP reduz a liderança do RTP.


Por Tipo de Polímero:
Estabilidade do PE Face à Inovação do PVDFA participação de 47,60% do polietileno na receita do mercado de tubos termoplásticos em 2025 baseou-se na disponibilidade ubíqua e nas técnicas de fusão simples. Nas redes de água, o PE-100 adota acopladores de eletrofusão que concluem as juntas em minutos, reduzindo o potencial de fugas e permitindo instalações sem valas sob estradas movimentadas. No entanto, a história de crescimento de valor reside no PVDF, que regista uma CAGR de 6,90% impulsionada pelos ensaios compatíveis com hidrogénio e pelas tubagens de salas limpas de semicondutores. O tamanho do mercado de tubos termoplásticos atribuível ao PVDF está previsto para aumentar de USD 505 milhões em 2025 para USD 752 milhões até 2031. O PVDF tolera 140 °C, resiste a ácidos agressivos e apresenta uma permeabilidade a gases muito baixa, atributos demonstrados pela marca SYGEF da GF Piping Systems.
O polipropileno e o PVC/CPVC ocupam níveis intermédios, servindo setores como o fornecimento de água quente e a lama de mineração, onde a temperatura ou a abrasão superam a zona de conforto do PE, mas não o suficiente para justificar o PVDF ou o sulfeto de polifenileno (PPS). A estreia em 2025 da Syensqo de PPS extrudável marca o primeiro desafio real no serviço a 200 °C, embora a adoção inicial permaneça confinada a linhas especializadas de gas-lift downhole. A seleção de materiais está, portanto, a afastar-se do tamanho único para combinações específicas de aplicação, recompensando os fornecedores que conseguem combinar polímeros com ferramentas de instalação e protocolos de inspeção digital.
Por Local de Instalação:
Estabilidade Onshore Versus Crescimento OffshoreOs sistemas onshore tipicamente substituem o aço legado corroído em redes de recolha, distribuição e abastecimento de água; representaram 51,60% da receita de 2025, embora a sua CAGR fique atrás em 3,7%. Em contraste, as linhas offshore/submarinas, atualmente 38,40% dos gastos, expandem-se a 6,70% à medida que os planos de desenvolvimento de campos de COI e NOC se concentram em reservatórios de águas profundas e de alto teor de CO₂. O tamanho do mercado de tubos termoplásticos para serviço offshore está previsto para aproximar-se de USD 2,26 bilhões até 2031, impulsionado pelos programas de trabalho da Petrobras, ExxonMobil e TotalEnergies que especificam bobinas de jumper TCP, risers dinâmicos e linhas de fluxo de gas-lift. O portfólio PythonPipe da Baker Hughes ilustra o apelo — qualificação API 15S até 3.000 psi e tempos de assentamento 60% mais rápidos. Os tubos downhole/poço completam a procura, servindo funções de elevação mecânica ou injeção química onde predominam pequenos diâmetros e temperaturas elevadas.
Os fornecedores de componentes agrupam cada vez mais tubos, acoplamentos, enrijecedores de curvatura e marcação digital como "pacotes de linha" pré-fabricados, um modelo que comprime os cronogramas de comissionamento. À medida que os empreiteiros de EPC adotam esta metodologia, a participação dos pacotes de tubos termoplásticos offshore em relação às substituições onshore alarga-se ainda mais.
Por Aplicação:
A Liderança em Petróleo e Gás Enfrenta a Aceleração da Indústria QuímicaO petróleo e gás consumiu 61,30% do total de metros em 2025, mas regista apenas uma CAGR de 3,9% à medida que o capital upstream se orienta para a disciplina de fluxo de caixa e a descarbonização. Em contraste, o setor químico e de processo regista uma CAGR de 6,40%, de USD 350 milhões atualmente para USD 508 milhões em 2031, impulsionada pela procura crescente de tubagens resistentes à corrosão em plantas de materiais para baterias, fábricas de semicondutores e unidades modulares de CCS. É aqui que a indústria de tubos termoplásticos observa o crescimento mais rápido liderado por adjacências. A água e as águas residuais mantêm uma CAGR estável de 4,9%, beneficiando de programas de estímulo nos Estados Unidos, na Índia e na Indonésia. O aquecimento e arrefecimento de distrito, juntamente com a lama de mineração, permanecem nichos menores mas estrategicamente importantes que dependem de PP-R de parede espessa ou de PE de alta densidade para resistência à abrasão.
No CCS, os operadores devem transportar CO₂ em fase densa que contém impurezas de O₂, H₂S e NOx; testes laboratoriais mostraram que o TCP mantém a resistência à tração sem formação de bolhas após 10.000 horas a 80 °C e 100 bar. Tal desempenho e o baixo fator de atrito do material melhoram a eficiência volumétrica e alinham-se com os compromissos de emissões líquidas nulas.
Análise Geográfica
Mercado de Tubos Termoplásticos da APAC
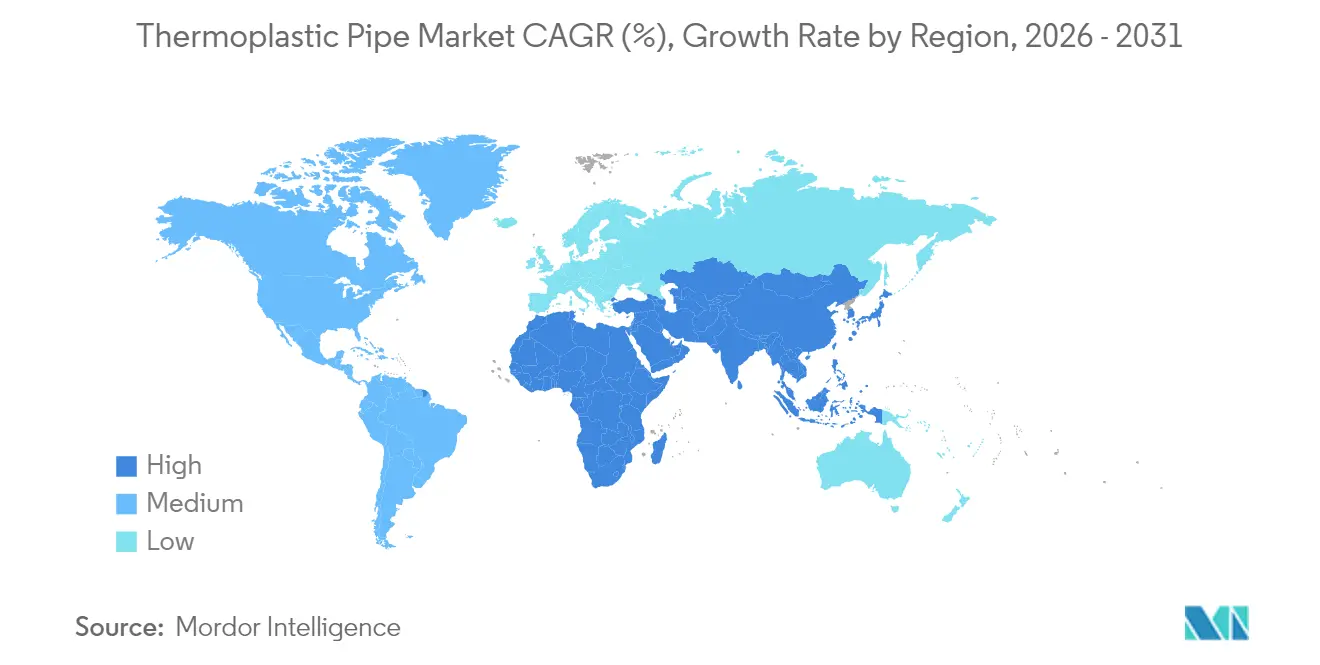
A Ásia-Pacífico deteve 45,60% da receita em 2025 e permanece a locomotiva da demanda com um CAGR de 6,30% até 2031. O tamanho do mercado de tubos termoplásticos da APAC está projetado para superar 2,64 bilhões de USD até 2031. Somente a Índia está lançando licitações no setor hídrico que ultrapassam 2,8 bilhões de USD para 2025, enquanto a produção química do Sudeste Asiático deve se aproximar de 448 bilhões de USD até 2030, dobrando os requisitos de tubulações para circuitos de resfriamento de processos. O Vietnã é emblemático: a SCG Chemicals investiu 700 milhões de USD para fortalecer a Long Son Petrochemicals, criando um fornecimento local de resina para conversores de tubos.
Mercado de Tubos Termoplásticos da América do Norte e Europa
A América do Norte ocupa o segundo lugar, impulsionada por atualizações na coleta de xisto betuminoso e taxas federais sobre metano que tornam o polietileno com juntas soldadas um imperativo econômico. A trajetória de vendas da Advanced Drainage Systems ressalta o volume, e os projetos de estímulo dos EUA canalizam capital para retenção de águas pluviais e resiliência costeira. O mercado europeu amadurece ao longo dos ciclos de substituição, mas ganha um impulso regulatório proveniente da diretiva 2024/1787 e do requisito de lista positiva da Diretiva sobre Água Potável.
Mercado de Tubos Termoplásticos do Oriente Médio e África e América do Sul
A América do Sul, o Oriente Médio e a África são atendidos por atividades em águas profundas no Brasil e na África Ocidental, além de dutos de dessalinização no Golfo. Os modelos de financiamento e os protocolos de qualificação continuam sendo obstáculos; no entanto, os contratantes de EPC preferem tubos termoplásticos flexíveis (RTP) enrolados em carretel para campos petrolíferos remotos, onde os custos logísticos de manutenção apresentam prêmios elevados.

Panorama regulatório
Nos Estados Unidos, a PHMSA regulamenta materiais de tubulação para distribuição de gás sob o 49 CFR Part 192, com a conformidade reforçada por meio da incorporação periódica por referência de normas de consenso para sistemas de tubos plásticos. Em julho de 2025, a PHMSA tomou medidas para incorporar a PPI TR-4 (listagens de base de projeto hidrostático para materiais de tubulação termoplástica) e, em 2026, emitiu regras finais diretas que atualizam as referências à ASTM D2513 para tubos de pressão de gás em polietileno (PE) e incorporam a ASTM F1973 para elevadores sem ânodos e conexões de transição montados em fábrica, utilizados em sistemas de PE e PA11/PA12.
Internacionalmente, o arcabouço normativo continua expandindo os casos de uso de tubos termoplásticos no setor de óleo e gás além das redes de distribuição convencionais. A ISO/PAS 16846:2025 (publicada em julho de 2025) estabelece requisitos para tubulação revestida com termoplásticos (TLT) de fundo de poço, incluindo polímeros como PE, PE-RT, PP e PVDF, enquanto os caminhos de qualificação offshore dependem cada vez mais de estruturas de projeto e verificação por terceiros que operadores e EPCs aplicam a sistemas termoplásticos compostos e reforçados.
Panorama Competitivo
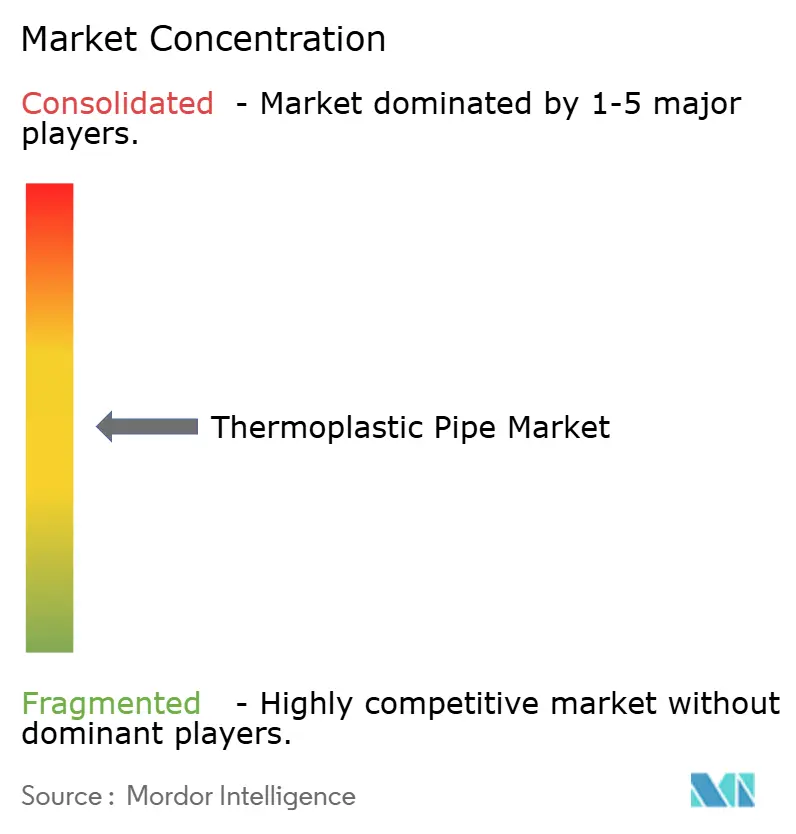
O mercado de tubos termoplásticos caracteriza-se por uma fragmentação moderada; os cinco principais fornecedores detêm coletivamente cerca de 28%, deixando espaço para especialistas regionais e EPC verticalmente integrados. TechnipFMC, Baker Hughes, Shawcor, Prysmian e GF Piping Systems utilizam combinações proprietárias de materiais, bases de enrolamento rápido e serviços de instalação turnkey como barreiras à entrada. A aquisição do VAG Group pela Georg Fischer em 2025 alargou a sua gama de válvulas, permitindo soluções integradas para serviços de água sob a recém-criada divisão GF Uponor. A aquisição de USD 950 milhões da Channell Commercial pela Prysmian acrescenta invólucros termoplásticos ao seu portfólio de cabos de fibra ótica, reforçando a venda cruzada para obras civis de telecomunicações.
A Baker Hughes expande os limites tecnológicos através do seu sistema SureCONNECT FE de conexão húmida por fibra ótica, abrindo colunas ricas em dados downhole compatíveis com termoplásticos reforçados PythonPipe. A Advanced Drainage Systems concentra-se nas águas pluviais municipais com aquisições como a Orenco Systems, capturando o nicho fragmentado de fossas sépticas locais. Enquanto isso, a Strohm é pioneira na fabricação de TCP totalmente reciclável utilizando resinas de circuito fechado, um diferenciador para COI orientados para ESG.
A liderança em custos permanece fundamental, mas os clientes agora avaliam as propostas com base nas emissões ao longo do ciclo de vida e na prontidão digital — características que favorecem as empresas que oferecem PE de base biológica ou etiquetas RFID integradas para rastreamento de ativos. Como a documentação e a conformidade têm um peso significativo nos concursos de oleodutos, os fornecedores com dados de ensaio robustos e certificações de terceiros ganham uma participação desproporcionada dos projetos de alta especificação.
Líderes da Indústria de Tubos Termoplásticos
Pipelife Nederland BV
Airborne Oil & Gas BV
Master Tech Company FZC
Future Pipe Industries
AMIANTIT Service GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tubos Termoplásticos
- TechnipFMC
- Pipelife Nederland BV
- Advanced Drainage Systems (ADS)
- Shawcor - Flexpipe Systems
- Future Pipe Industries
- National Oilwell Varco (NOV) - Fiberglass Systems
- Baker Hughes - Composite Pipe Solutions
- Prysmian - Subsea Composite Lines
- Polyflow LLC
- Magnum RTP
- Airborne Oil & Gas
- GF Piping Systems
- Wavin
- ALFAGOMMA Industrial Piping
- Simtech Process Systems
- Tianjin Jingtong Pipe Industry
- Cosmoplast
- Astral Limited
- IPEX Inc.
- Uponor

Oportunidades de mercado e perspectivas futuras
Os projetos subsea e offshore permanecem um espaço em branco visível, no qual o gerenciamento de corrosão e a logística de instalação impulsionam o custo total, e as recentes adjudicações de contratos reforçam a demanda por tubos compostos termoplásticos (TCP). Em maio de 2026, a Strohm garantiu um contrato de linha de fluxo em TCP para o projeto de gás West Delta Deep Marine, offshore no Egito, e, em março de 2026, recebeu uma adjudicação para fornecer jumpers de produção em TCP isolado para uma extensão de campo offshore em Sabah, Malásia, apontando para a contínua aquisição de pacotes de linha não metálicos, enroláveis e adequados para águas profundas, que podem ser instalados com embarcações multipropósito.
Oportunidades também estão surgindo à medida que os operadores levam o desempenho dos termoplásticos a serviços de maior pressão e mais agressivos quimicamente, por meio de programas de qualificação e projetos híbridos. A Baker Hughes e a Strohm anunciaram uma parceria (maio de 2026) para desenvolver um tubo flexível híbrido voltado para aplicações de linha de fluxo e riser em águas ultraprofundas, enquanto arcabouços de projeto e verificação baseados em normas (incluindo as diretrizes da DNV usadas para projeto e análise de tubos compostos termoplásticos) ajudam a sustentar a confiança na aquisição para implantações subsea e em serviço de riser. Paralelamente, aplicações onshore em ambientes químicos e de processo, apoiadas pelo relatado uso comercial de tubos compostos colados para transporte de monoetilenoglicol rico em sistemas de processamento de gás, ampliam o uso endereçável além das redes tradicionais de coleta e municipais.
Recent Industry Developments in Mercado de Tubos Termoplásticos
- Maio de 2026: A Strohm garantiu um contrato para fornecer uma linha de fluxo de tubo composto termoplástico em PA12 reforçado com fibra de carbono, com 2.000 m, para o projeto de gás West Delta Deep Marine, offshore no Egito, operado pela Burullus Gas Company. A adjudicação reflete a contínua mudança dos operadores para linhas de fluxo subsea não metálicas, visando resistência à corrosão e instalação mais rápida usando métodos de lançamento horizontal a partir de embarcações multipropósito.
- Junho de 2025: A Prysmian concluiu a aquisição da Channell Commercial Corporation por um preço de compra base de 950 milhões de USD. O negócio amplia a presença da Prysmian em soluções de invólucros e gerenciamento termoplásticos usadas em construções de infraestrutura, apoiando uma venda cruzada mais ampla em pipelines de projetos civis e de utilidades onde sistemas plásticos são especificados.
- Novembro de 2024: A SCG Chemicals anunciou um investimento de 700 milhões de USD para aumentar o uso de etano no complexo petroquímico de Long Son, no Vietnã. O investimento fortalece os fundamentos regionais de fornecimento de resina para a conversão de plásticos downstream, melhorando a disponibilidade local de matérias-primas que sustentam a fabricação de tubos termoplásticos na Ásia-Pacífico.


Mercado de Tubos Termoplásticos Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange a receita gerada por tubos termoplásticos fabricados e vendidos para transporte de fluidos e gás em usos industriais, energéticos e de utilidades, contabilizada no primeiro ponto de venda em cada geografia.
Exclusões de escopo: excluímos a mão de obra de instalação e o valor mais amplo do EPC do projeto. Também excluímos conexões e acessórios quando são precificados e vendidos como itens de linha separados.
Visão geral da segmentação
- Por Tipo de Tubo
- Tubo Termoplástico Reforçado (RTP)
- Tubo Composto Termoplástico (TCP)
- Tubo Composto Flexível (FCP)
- Por Tipo de Polímero
- Polietileno (PE)
- Polipropileno (PP)
- Fluoreto de Polivinilideno (PVDF)
- Policloreto de Vinilo (PVC/CPVC)
- Outros (PA, PPS, etc.)
- Por Local de Instalação
- Onshore
- Offshore/Submarino
- Downhole/Poço
- Por Aplicação
- Petróleo e Gás
- Água e Águas Residuais
- Indústrias Químicas e de Processo
- Mineração e Lama
- Aquecimento e Arrefecimento de Distrito
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Resto do Médio Oriente e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma base factual clara sobre como a demanda por tubos termoplásticos costuma se movimentar em construção, redes municipais e projetos de energia. Analisamos fontes públicas como as séries de gastos com construção do US Census Bureau, estatísticas de materiais da USGS (como proxy para polímeros e aditivos upstream), fluxos comerciais do UN Comtrade para tubos plásticos e códigos SH relacionados, além de estatísticas alfandegárias e portuárias publicadas por agências nacionais.
Para fundamentar a estrutura do setor, também recorremos a relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa. Em seguida, verificamos cruzadamente conteúdos de organismos normativos, como publicações da ASTM e da ISO, que esclarecem os graus de tubos e classes de desempenho relevantes. Bancos de dados de patentes são usados seletivamente para entender a adoção de projetos termoplásticos reforçados e construções multicamadas, o que ajuda a evitar a mistura de famílias de produtos adjacentes. Esta lista é meramente ilustrativa, e muitas outras fontes públicas também foram usadas para coletar dados, validar premissas e esclarecer pontos obscuros durante o estudo.
Entrevistas e pesquisas primárias
As entradas primárias foram obtidas de entrevistas e pesquisas estruturadas com fabricantes, distribuidores, partes interessadas ligadas a EPCs e grandes usuários finais que influenciam especificações e compras. Usamos essas conversas para confirmar o mix de aplicações, as faixas de preços regionais e como a demanda impulsionada por projetos se traduz em cronogramas de pedidos, de modo que os sinais documentais pudessem ser convertidos em insumos de dimensionamento utilizáveis nas regiões APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 14% | APAC: 43% |
| Nível médio: 48% | Líderes funcionais/de unidade: 39% | EMEA: 34% |
| Empresas menores: 15% | Gerentes: 47% | Américas: 23% |
Dimensionamento e previsão de mercado
O mercado é dimensionado usando uma construção top-down que começa a partir de pools de demanda de uso final e atividade de infraestrutura, e depois os converte em consumo de tubos usando a lógica de adoção e substituição. Na prática, mapeamos indicadores como capex de água e esgoto municipal, atividade de gasodutos e linhas de fluxo de óleo e gás, início de construções e sinais de expansão industrial para prováveis metros de tubos instalados, que são então avaliados usando preços médios de venda específicos por aplicação.
Para manter os totais realistas, os resultados são corroborados com aproximações bottom-up seletivas, incluindo verificações de capacidade e utilização dos fabricantes, listas de materiais de projetos amostrados e feedback de canais sobre volumes e preços. Quando as duas visões não se alinham, ajustamos as premissas e reexecutamos as etapas de conversão. Os insumos que normalmente movem o modelo incluem tendências de preços de polímeros e o momento de repasse, mudanças no mix de diâmetros, atualizações de classificação de pressão, participação de tubos termoplásticos reforçados em usos energéticos e penetração de importações onde os dados comerciais indicam lacunas de fornecimento. Quando a cobertura é limitada em determinados países, as lacunas são tratadas usando o consumo de referência por unidade de atividade de construção, ajustado com feedback de entrevistas locais.
Para a previsão, a análise de cenários é usada para refletir diferentes momentos de capex e ciclos de sanção de projetos de energia. Os cenários são então ancorados a um caminho de caso esperado acordado com os respondentes primários. Os valores ano a ano são mantidos consistentes com os sinais macroeconômicos, e a precificação é tratada separadamente do volume, para que o modelo não exagere o crescimento durante oscilações de preços de resina.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações graduais, nas quais a demanda modelada é comparada com sinais independentes, incluindo fluxos comerciais, séries públicas de gastos com construção e indícios de disponibilidade de polímeros upstream. Valores atípicos são identificados e revisados, e ligações de acompanhamento são acionadas quando as faixas de preço, o mix de aplicações ou as taxas de crescimento regionais ficam fora do que os respondentes descreveram.
Antes da aprovação final, o trabalho é revisado em múltiplas passagens de analistas, para que premissas, conversões e o tratamento de moedas permaneçam consistentes entre países e anos. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças abruptas nos preços de resinas, grandes atrasos de projetos ou mudanças de financiamento de infraestrutura impulsionadas por políticas públicas. Imediatamente antes da entrega, fazemos uma nova passagem de dados para que os clientes recebam a visão mais atual que pode ser sustentada por insumos rastreáveis.
Comparação da estimativa de mercado de tubos termoplásticos da Mordor Intelligence com outras estimativas publicadas
Os números de mercado publicados para tubos termoplásticos frequentemente não coincidem, pois as linhas de escopo são traçadas de forma diferente e o ano de partida nem sempre é o mesmo. As diferenças também aparecem quando os estudos tratam os tubos termoplásticos reforçados e as variantes compostas ora como escopo central, ora como um complemento adjacente. Lacunas adicionais surgem quando o momento cambial e as regras de progressão de preços são tratados de formas diferentes.
A tabela de referência mostra uma dispersão perceptível, e no modelo da Mordor Intelligence o total está vinculado às receitas de tubulações termoplásticas, com segmentação por tipo de tubo, tipo de polímero, local de instalação, aplicação e geografia, em vez de incorporar sistemas de tubulação plástica mais amplos ou o valor instalado do projeto. As lacunas geralmente surgem da mistura de conexões no número de tubos, do uso de premissas de repasse de resina mais agressivas para elevar os ASPs e da dependência de preços de ano-base mais antigos sem um ponto de atualização claro, o que pode elevar ou reduzir o valor do ano atual mesmo que os volumes sejam semelhantes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,19 bilhões de USD (2026) | |
| Consultoria Global A | 4,56 bilhões de USD (2026) | Usa um valor de 2026 mais elevado, consistente com uma interpretação mais ampla do produto, na qual as variantes termoplásticas reforçadas e compostas são mais plenamente combinadas entre as aplicações, e o aumento do ASP parece ser transportado de um conjunto de preços de ano-base diferente. |
| Editora Setorial B | 2,83 bilhões de USD (2024) | Ancora o dimensionamento em um ano-base de 2024 e em um conjunto de receitas capturadas mais restrito, o que pode subestimar o mercado quando projetos mais recentes de energia e municipais não são totalmente refletidos e quando a conversão cambial entre regiões é aplicada mais precocemente na série temporal. |
Em conjunto, a comparação reflete principalmente o alinhamento de escopo e ano, e não uma simples discordância sobre a direção do crescimento. Ao manter o modelo vinculado a impulsionadores de demanda claros, como capex municipal, atividade energética e faixas de preço por nível de aplicação, o número resultante permanece mais fácil de reproduzir e atualizar quando os insumos mudam.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de tubos termoplásticos?
O mercado de tubos termoplásticos foi avaliado em USD 4,19 bilhões em 2026 e está previsto para atingir USD 5,23 bilhões até 2031 a uma CAGR de 4,52%.
Qual região lidera a procura global?
A Ásia-Pacífico representa 45,60% das vendas de 2025 e está a expandir-se a uma CAGR de 6,30% graças a projetos de água e infraestrutura em grande escala.
Qual tipo de tubo está a crescer mais rapidamente?
O tubo composto termoplástico (TCP) apresenta a CAGR mais forte de 6,15% até 2031, impulsionado por projetos offshore em águas profundas.
Como as recentes regulamentações sobre metano afetam a adoção?
Os mandatos de deteção de fugas dos EUA e da UE aumentam as penalizações sobre as emissões fugitivas, empurrando os operadores para sistemas termoplásticos com juntas de fusão que inerentemente reduzem as fugas.
Quais são os riscos de matérias-primas para os compradores?
Os preços dos polímeros acompanham as matérias-primas do petróleo bruto, e as oscilações de preços das resinas acima de 15% em 2025 realçam a importância dos contratos de fornecimento de longo prazo e do inventário estratégico.
Página atualizada pela última vez em:



