
Tamanho e Participação do Mercado de Amido Termoplástico (TPS)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
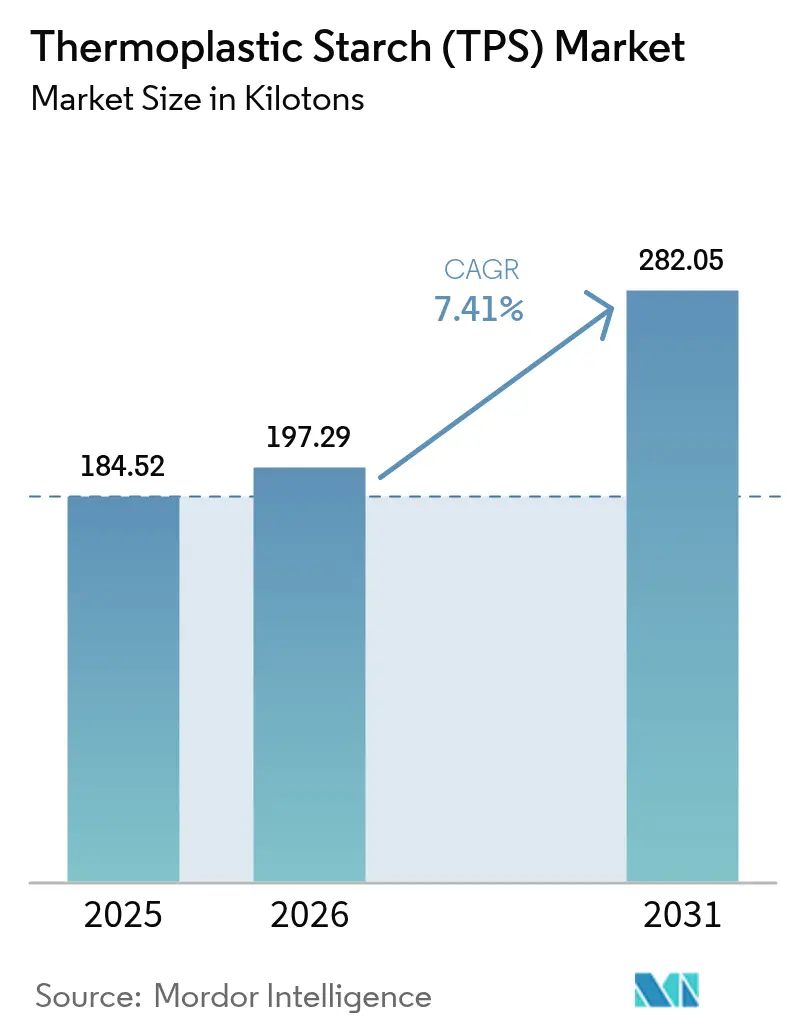
| Volume do Mercado (2026) | 197.29 quilotoneladas |
| Volume do Mercado (2031) | 282.05 quilotoneladas |
| Growth Rate (2026 - 2031) | 7.41 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
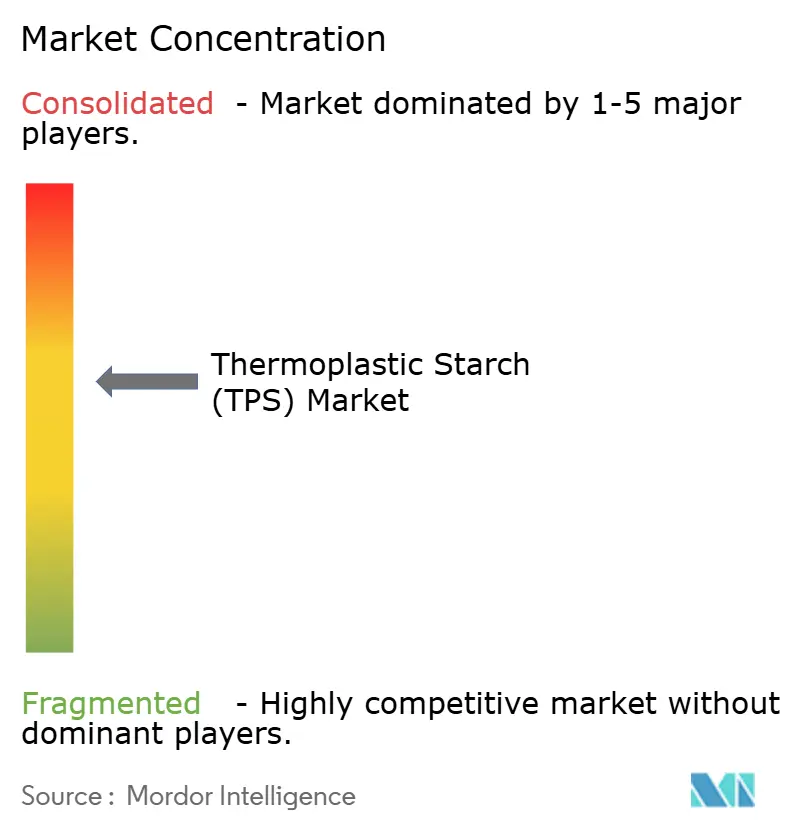
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Amido Termoplástico (TPS) por Mordor Intelligence
Espera-se que o tamanho do Mercado de Amido Termoplástico aumente de 184,52 quilotoneladas em 2025 para 197,29 quilotoneladas em 2026 e atinja 282,05 quilotoneladas até 2031, crescendo a um CAGR de 7,41% durante 2026-2031. As metas de sustentabilidade dos proprietários de marcas, as crescentes proibições de plásticos de uso único e os avanços na química de barreira à umidade estão direcionando os conversores para resinas à base de amido que podem ser processadas nas linhas de polietileno existentes. A Europa lidera porque o Regulamento de Embalagens e Resíduos de Embalagens (PPWR 2025/40) acelera a transição para formatos certificados como compostáveis, enquanto a Ásia-Pacífico ganha impulso à medida que China, Índia e ASEAN endurecem as regras de importação e descarte de plásticos convencionais. A extrusão continua sendo a rota de processamento dominante para filmes e sacolas de alto volume, mas os ensaios médicos estão impulsionando a demanda por compósitos de TPS moldáveis por injeção com tolerâncias dimensionais mais rigorosas. A segurança do fornecimento depende de matérias-primas de amido de baixo grau diversificadas, que desvinculam os custos da resina das oscilações de preço do milho e da mandioca de grau alimentício.
Principais Conclusões do Relatório
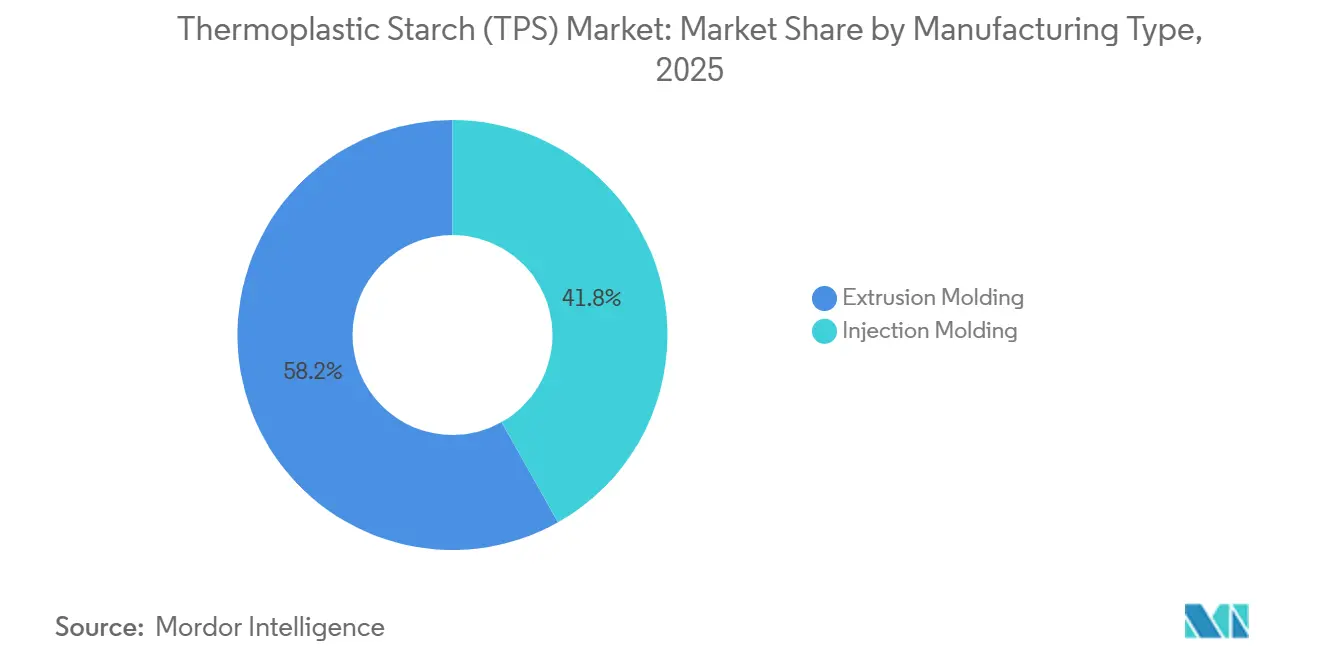
- Por tipo de fabricação, a moldagem por extrusão detinha 58,17% da participação do mercado de amido termoplástico em 2025, enquanto a moldagem por injeção deve registrar o maior CAGR de 7,89% até 2031.
- Por aplicação, os filmes representavam 47,80% do tamanho do mercado de amido termoplástico em 2025; as sacolas devem crescer mais rapidamente, com um CAGR de 8,38% até 2031.
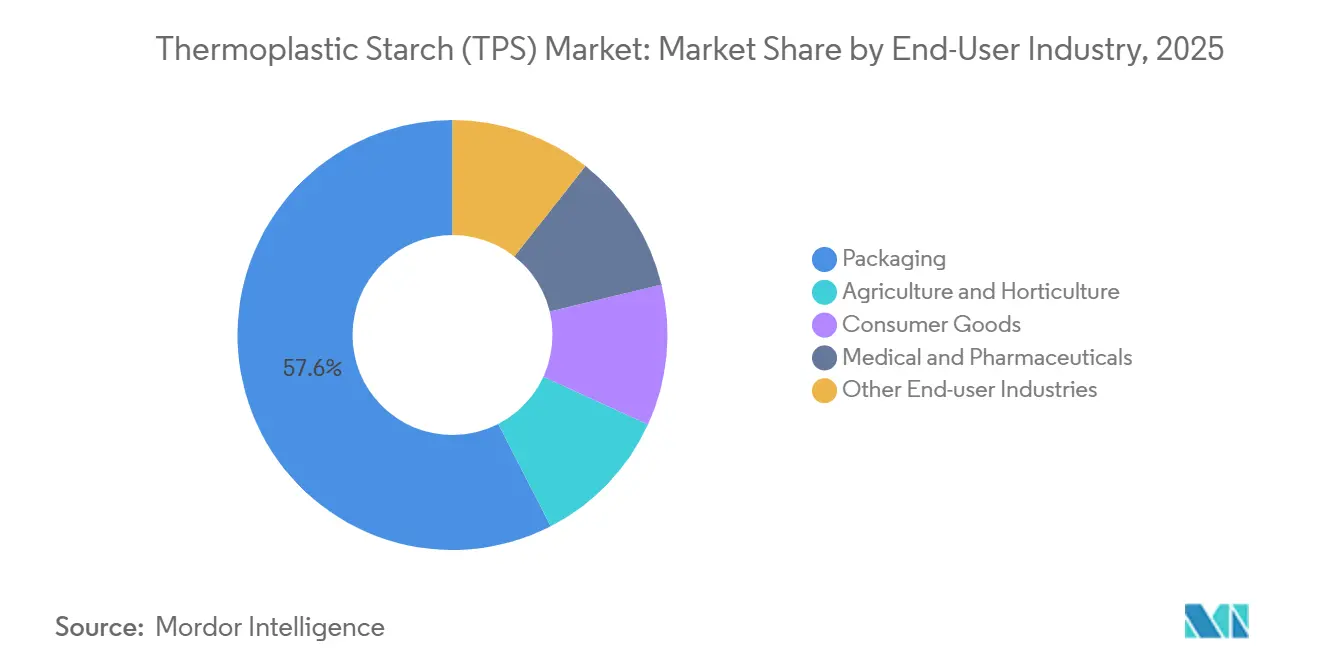
- Por indústria do usuário final, as embalagens dominaram com 57,55% da participação do mercado de amido termoplástico em 2025, enquanto o segmento médico e farmacêutico se expandirá a um CAGR de 8,90% durante 2026-2031.
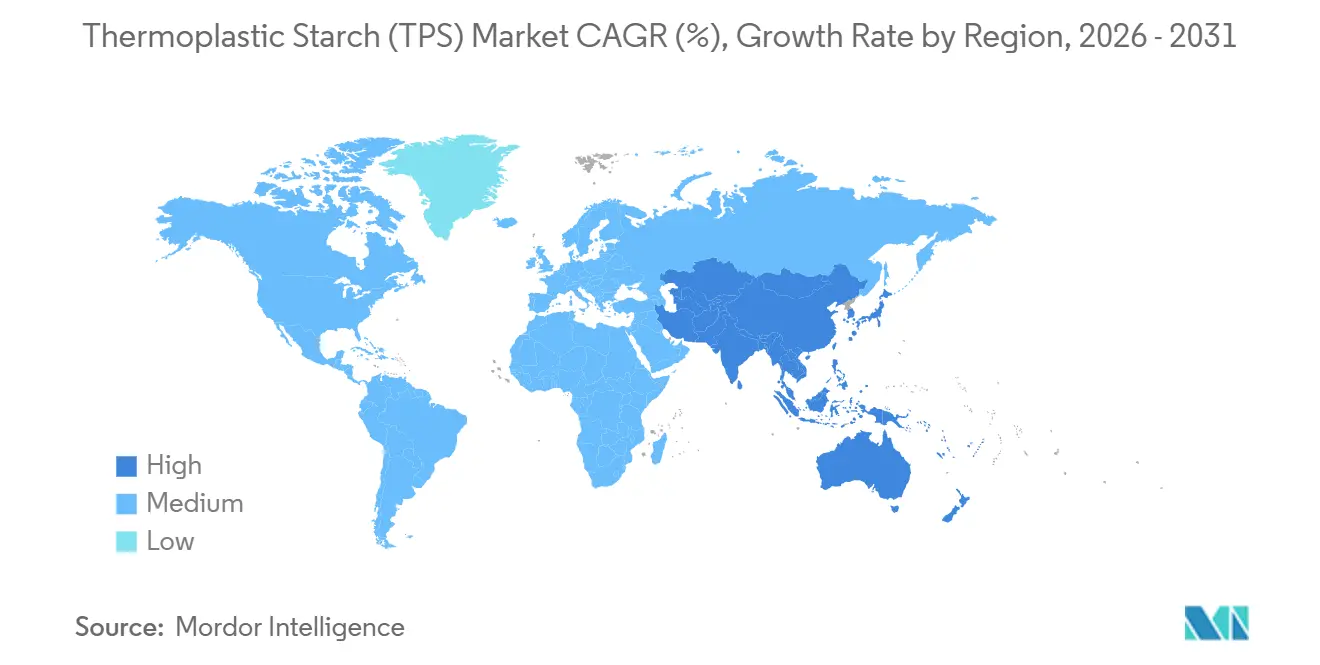
- Por geografia, a Europa liderou com uma participação de 39,82% no mercado de amido termoplástico em 2025, e a Ásia-Pacífico deve registrar o CAGR mais rápido de 8,54% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por embalagens biodegradáveis | +2.1% | Global, com liderança da UE e da América do Norte | Médio prazo (2-4 anos) |
| Proibição de plásticos de uso único nas principais economias | +1.8% | UE, Reino Unido, Canadá, China, Índia, estados selecionados dos EUA | Curto prazo (≤ 2 anos) |
| Compromissos de sustentabilidade dos proprietários de marcas além dos mandatos regulatórios | +1.3% | Global, concentrado na América do Norte e na UE | Médio prazo (2-4 anos) |
| Transição para envelopes de e-commerce compostáveis em casa | +0.9% | América do Norte, UE, Austrália | Curto prazo (≤ 2 anos) |
| Ensaios de substituição de embalagens blister farmacêuticas por compósitos de TPS | +0.6% | América do Norte, UE, Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Embalagens Biodegradáveis
Sob o regulamento PPWR 2025/40, os conversores estão correndo contra o tempo para cumprir os prazos de 2030 para reciclabilidade ou compostabilidade. Essa urgência está comprimindo os ciclos de pesquisa e desenvolvimento e acelerando as substituições de materiais. Ao misturar TPS com PLA ou PBAT, os fabricantes podem atender às normas EN 13432 e ASTM D6400, permitindo que os proprietários de marcas atualizem seus materiais sem reformular os principais equipamentos. Na Alemanha, França e Países Baixos, as iniciativas municipais de coleta de resíduos orgânicos começaram a aceitar filmes de TPS certificados, facilitando o caminho para uma adoção mais ampla. As principais empresas de bens de consumo de alta rotatividade estão no caminho certo para eliminar os plásticos não recicláveis até 2028, deslocando seu foco de compras para sachês e embalagens com maior teor renovável. Em conjunto, esses desenvolvimentos estão elevando a demanda de base por grades de embalagem de TPS nos setores de consumo e industrial[1]EUROPEAN BIOPLASTICS, "Dados de Mercado e Informações do Setor," European-bioplastics.org.
Proibição de Plásticos de Uso Único nas Principais Economias
As proibições nacionais de sacolas de polietileno para compras, canudos e itens de serviço de alimentação obrigam substituições rápidas por TPS. As regulamentações do Canadá entraram em plena vigência em dezembro de 2024, colocando os operadores de serviços de alimentação em conformidade da noite para o dia. A Índia endureceu as penalidades em 2025, levando os conversores domésticos a adotar misturas de amido que atendem às normas locais de compostabilidade. A Lei de Resíduos Sólidos revisada da China impõe taxas sobre embalagens não degradáveis, empurrando as principais empresas de comércio eletrônico para envelopes de TPS para entregas urbanas. Como as resinas de amido podem ser certificadas sob múltiplos padrões regionais, os fornecedores capturam demanda em jurisdições que anteriormente exigiam formulações separadas[2]GOVERNO DO CANADÁ, "Regulamentos de Proibição de Plásticos de Uso Único," Canada.ca.
Compromissos de Sustentabilidade dos Proprietários de Marcas Além dos Mandatos Regulatórios
A PepsiCo e a Mars Wrigley comprometeram-se individualmente com o desenvolvimento de filmes à base de TPS, com o objetivo de atingir metas de carbono orientadas pela ciência antes dos prazos obrigatórios. Esses compromissos voluntários não apenas superam os benchmarks de conteúdo reciclado da UE, mas também reforçam a demanda por fornecedores que possam garantir a rastreabilidade da fazenda à resina. Em 2025, foram firmados acordos de compra de longo prazo, integrando volumes de TPS às estratégias de embalagem. Esse movimento aumenta a viabilidade financeira das iniciativas de expansão do amido e reduz os custos de captação para os processadores locais.
Transição para Envelopes de E-Commerce Compostáveis em Casa
As regras de desvio de resíduos orgânicos da Califórnia agora abrangem envelopes compostáveis em quintais. Esse nicho é particularmente adequado para grades de TPS, que são revestidas com finas camadas de cera. Essas camadas retêm a umidade durante o transporte, mas se decompõem em 26 semanas após o uso. Em 2025, startups australianas e norte-americanas registraram um aumento expressivo, com crescimento significativo nas vendas. Esse crescimento foi amplamente impulsionado por pequenos comerciantes que adotaram esses envelopes ecológicos para atender a consumidores conscientes do meio ambiente. Além disso, os logotipos de certificação emergiram como importantes diferenciadores de marketing, estabelecendo uma barreira de entrada formidável contra importações não testadas.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sensibilidade à umidade limitando a vida útil | -1.2% | Global, aguda na Ásia-Pacífico tropical e na América Latina | Curto prazo (≤ 2 anos) |
| Resistência mecânica inferior em comparação com plásticos petroquímicos | -0.9% | Global, particularmente em embalagens para uso intensivo | Médio prazo (2-4 anos) |
| Debate sobre alimentos versus materiais em torno da matéria-prima de amido | -0.7% | Global, concentrado em regiões com preocupações de segurança alimentar | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Sensibilidade à Umidade Limitando a Vida Útil
O TPS não modificado pode absorver quantidades significativas de água em dois dias sob alta umidade relativa, causando inchamento e ruptura precoce em cadeias logísticas tropicais. As misturas ricas em PBAT reduzem a absorção de água, mas diluem as alegações de conteúdo renovável e aumentam os custos. Os revestimentos de superfície, embora úteis, devem permanecer abaixo de um pequeno percentual do peso total para manter a certificação EN 13432, adicionando complexidade ao processo. Consequentemente, o TPS permanece preferido para sacolas de produtos perecíveis de curta duração e filmes de cobertura morta, em vez de produtos estáveis em prateleira por vários meses.
Resistência Mecânica Inferior em Comparação com Plásticos Petroquímicos
Embora a resistência à tração do TPS seja inferior à do polipropileno, essa disparidade restringe a aplicação do TPS em filmes extensíveis e sacolas de transporte. Embora o reforço com nanocargas e a química especializada de compatibilizadores ajudem a reduzir essa lacuna, eles também elevam os custos de formulação. Consequentemente, os conversores são obrigados a aumentar a espessura do filme, comprometendo os benefícios de redução de peso que as marcas buscam em suas reformulações de embalagens.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fabricação:
Extrusão Domina, Injeção Avança na Área da SaúdeA moldagem por extrusão detinha 58,17% do volume em 2025, refletindo sua compatibilidade com as linhas de filme soprado de polietileno existentes e a economia de alto rendimento valorizada pelos conversores. Essa rota permite que os processadores regionais façam retrofits em vez de reformulações completas, acelerando a entrada no mercado e ancorando volumes de grade padrão que reforçam o mercado de amido termoplástico. A moldagem por injeção capturou uma base menor, mas deve superar com um CAGR de 7,89% à medida que os fabricantes de dispositivos médicos adotam compósitos de TPS para embalagens blister, bandejas e invólucros de diagnóstico. A disposição dos hospitais em pagar um prêmio de qualidade isola os grades de injeção das pressões de custo sentidas nos mercados de filmes de commodities.
A liderança de custo da extrusão estimula adições de capacidade na China e na Índia que podem moderar os preços médios de venda em todo o mundo. No entanto, os compostos de injeção de grau médico exigem certificação ISO 13485 e tolerâncias rigorosas que protegem as margens. Os fornecedores que dominam ambas as rotas de processamento podem segmentar seus portfólios, posicionando grades padrão para sacolas de varejo enquanto reservam grades de alta amilose ou reforçados com nanoargila para a área da saúde. Essa estratégia dual permite que os produtores defendam sua participação à medida que os incumbentes petroquímicos aproveitam os ativos de composição para desafiar o mercado de amido termoplástico.


Por Aplicação:
Filmes Lideram, Sacolas Aceleram com Mandatos do VarejoOs filmes controlavam 47,80% do volume de aplicação em 2025 e permanecem o segmento âncora porque a cobertura morta agrícola, os envelopes de e-commerce e as embalagens de produtos frescos exigem formatos de baixa espessura e alta área de superfície, bem adequados à extrusão por sopro. A adoção de cobertura morta aumentou após a Espanha e a Itália vincularem os subsídios agrícolas ao uso de filmes biodegradáveis, consolidando a liderança da Europa. As sacolas, no entanto, estão no caminho para o crescimento mais rápido, com um CAGR de 8,38%, impulsionadas pelas proibições de sacolas de caixa que excluem todos os materiais que não sejam conformes com a ASTM D6400. Juntos, esses dois usos protegem a demanda de base e respondem por mais da metade do tamanho geral do mercado de amido termoplástico até 2031.
A diversificação técnica também está em andamento. Os filamentos de PLA-TPS para impressão 3D estão conquistando trabalhos de prototipagem de embalagens para marcas de luxo que desejam formas inovadoras sem ferramental de injeção. Nichos menores, mas lucrativos, como enchimento solto, vasos de plantas e copos de papel revestidos, ampliam o espaço endereçável, oferecendo aos conversores múltiplos pontos de entrada no setor de amido termoplástico. Os fornecedores que obtêm certificações em todos esses usos finais aprofundam a fidelização dos clientes e podem cobrar um prêmio de preço sobre importações não testadas.
Por Indústria do Usuário Final:
Embalagens Dominam, Segmento Médico Cresce RapidamenteAs embalagens consumiram 57,55% do volume de TPS em 2025, impulsionadas por sacolas de supermercado, envelopes de courier e embalagens flexíveis para alimentos. A exposição regulatória do segmento significa que os volumes aumentarão à medida que estados e províncias adicionais copiarem as regras de sacolas compostáveis da Califórnia. O segmento médico e farmacêutico, embora menor, deve crescer a um CAGR de 8,90%, o mais alto entre os usuários finais, porque os hospitais visam reduções de plásticos de uso único e os fabricantes de medicamentos genéricos buscam diferenciação de embalagens. Essa mudança posiciona os grades especiais para capturar margens premium e eleva a participação do mercado de amido termoplástico nas aplicações médicas até o final da década.
A agricultura e a horticultura se beneficiam da degradabilidade no solo, eliminando a custosa recuperação de cobertura morta. Os bens de consumo, que vão de talheres a embalagens tipo clamshell, preenchem lacunas de conformidade para restaurantes de serviço rápido que enfrentam taxas de responsabilidade estendida do produtor. Coletivamente, esses canais diversificam os fluxos de receita e protegem os fornecedores contra oscilações de preço em qualquer setor isolado.

Análise Geográfica
Mercado Europeu de Amido Termoplástico (TPS)
A Europa manteve a liderança global em volume com 39,82% em 2025, à medida que o PPWR 2025/40 e as taxas nacionais tornaram as embalagens não compostáveis economicamente pouco atrativas. Alemanha, França e Itália concentraram mais da metade da demanda continental, sustentadas por uma infraestrutura de compostagem madura que valida a liderança em tamanho do mercado de amido termoplástico. O imposto britânico sobre embalagens plásticas de 2024, embora fora da União Europeia, ampliou ainda mais a demanda por produtos certificados como compostáveis. Os projetos-piloto nos países nórdicos que aceitam filmes de TPS nos contêineres municipais de resíduos orgânicos eliminam uma barreira histórica e prometem crescimento incremental constante em toda a Escandinávia.
Mercado de Amido Termoplástico (TPS) na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 8,54% até 2031. As taxas de responsabilidade estendida do produtor na China visam embalagens não degradáveis, enquanto as regulamentações indianas sobre a espessura das sacolas estão direcionando as principais redes varejistas para blendas à base de amido. A Lei de Circulação de Recursos Plásticos do Japão estabelece uma meta de redução de plásticos descartáveis até 2030, incentivando os varejistas a adotarem sacolas compostáveis para exposição e produtos frescos. Na ASEAN, as normas harmonizadas introduzidas em 2024 estão reduzindo os custos de certificação para exportadores, facilitando o comércio transfronteiriço mais fluido de embalagens de TPS.
Mercado de Amido Termoplástico (TPS) nas Américas e no Oriente Médio e África
A adoção dessas tendências na América do Norte é desigual. Estados como Califórnia, Washington e Oregon tornaram obrigatório o uso de utensílios de serviço alimentar compostáveis, mas muitos estados do interior ainda não acompanharam esse ritmo. No Canadá, a proibição nacional de sacolas de polietileno nos caixas, prevista para 2024, impulsionou a demanda por TPS entre as redes de fast-food. Enquanto isso, estados mexicanos iniciaram suas próprias proibições progressivas em 2025. Um aumento notável no volume de certificações no BPI em 2025 evidencia um reconhecimento crescente da conformidade baseada em amido. No entanto, a América do Sul e o Oriente Médio e África ficam para trás, prejudicados pela falta de infraestrutura de compostagem e por uma ênfase política na reciclagem mecânica em detrimento do desvio orgânico.

Panorama regulatório
A demanda por amido termoplástico (TPS) está intimamente ligada às regras de embalagem e compostabilidade, bem como às normas de teste usadas para comprovar alegações. Na UE, o Regulamento de Embalagens e Resíduos de Embalagens (UE) 2025/40 (PPWR) entra em plena aplicação em 12 de agosto de 2026, tornando mais rigorosos os requisitos de sustentabilidade, rotulagem e compostabilidade relacionados a embalagens colocadas no mercado. Isso eleva o nível de exigência de conformidade para formatos de embalagem à base de TPS e sua rotulagem.
Os requisitos da UE para contato com alimentos também continuam a influenciar a seleção de resinas e os pacotes de aditivos. As disposições transitórias do Regulamento 2025/351 (que altera o Regulamento (UE) nº 10/2011) permitem que determinados materiais e artigos plásticos não conformes, colocados no mercado por primeira vez antes de 16 de setembro de 2026, sejam vendidos até o esgotamento dos estoques. Fora da Europa, a conformidade do TPS é moldada por normas nacionais e pela necessidade de atender especificações de compostabilidade amplamente referenciadas exigidas por proprietários de marcas globais e convertedores. Na China, a GB/T 33796-2025 substituiu a versão de 2017 e atualizou os requisitos técnicos para TPS, incluindo uma mudança em direção a controles orientados ao desempenho e tornando a biodegradabilidade um requisito opcional, o que afeta como os graus nacionais são especificados e qualificados para conversão a jusante. Para fornecedores que vendem em múltiplas jurisdições, o alinhamento duplo com a EN 13432 e a ASTM D6400 continua sendo um caminho prático para apoiar programas de embalagem transatlânticos e reduzir o atrito de certificação e reformulação entre mercados.
Análise da cadeia de valor
A cadeia de valor do TPS começa com o fornecimento de matéria-prima de amido, seguido pelo fornecimento de plastificantes, composição e conversão a jusante em filmes, sacos e peças moldadas. O amido de milho continua sendo a matéria-prima global mais comum, enquanto a tapioca é importante no Sudeste Asiático e o amido de trigo e batata desempenham papéis maiores na Europa, criando exposição regional específica à disponibilidade e precificação agrícola. O amido nativo é desestruturado sob calor e cisalhamento com plastificantes como glicerol, sorbitol e água, tipicamente via extrusão, para produzir pellets de TPS. Estes são então compostos e frequentemente misturados com poliésteres biodegradáveis (PLA, PBAT, PCL) para melhorar a resistência à umidade e as propriedades mecânicas para embalagens e outras aplicações.
Compostadores intermediários e produtores especializados fornecem graus e certificações personalizados que condicionam o acesso aos mercados finais. Empresas como a Rodenburg Biopolymers (Países Baixos) fornecem compostos e serviços à base de amido para convertedores orientados à extrusão, enquanto a Sunar NP (Turquia) comercializa misturas de TPS W-Natural posicionadas em torno da conformidade de compostabilidade EN 13432 e ASTM D6400. Na Tailândia, a RosEco aproveita matéria-prima à base de tapioca para fornecer compostos de TPS usados em embalagens flexíveis e termoformagem. A jusante, extrusores de filme, fabricantes de sacos e moldadores por injeção convertem esses compostos para proprietários de marcas e compradores institucionais, e a qualificação está cada vez mais ligada à rotulagem de compostabilidade, aos requisitos de contato com alimentos e a testes de desempenho específicos para cada aplicação. A diversificação de matérias-primas, incluindo o uso de subprodutos agroindustriais (como rejeitos de batata), é uma palanca emergente para reduzir o risco de matéria-prima e abordar as preocupações entre alimentos e materiais, ao mesmo tempo em que melhora as narrativas de circularidade.
Cenário Competitivo
O mercado de amido termoplástico permanece moderadamente consolidado. Os desafiantes emergentes perseguem três temas de espaço em branco. Primeiro, as matérias-primas derivadas de resíduos, como cascas de batata, reduzem os custos de matéria-prima e contornam o debate sobre alimentos versus materiais. Segundo, as formulações de grau médico que passam nos testes de estabilidade ISO 11607 e da Agência Europeia de Medicamentos abordam um nicho de alta margem e pouco atendido. Terceiro, as tecnologias híbridas de barreira — finas camadas de PVOH ou quitosana abaixo do limite de 5% em peso — expandem os casos de uso do TPS para embalagens de lanches e produtos farmacêuticos em climas úmidos. A certificação sob múltiplos regimes de compostabilidade cria um fosso de conformidade que favorece os produtores com laboratórios internos ou parcerias com centros de teste credenciados. A intensidade competitiva está aumentando à medida que os incumbentes petroquímicos adaptam os ativos de composição para bioplásticos, comprimindo as margens à vista para os fornecedores de TPS puros. No entanto, os processadores de amido verticalmente integrados desfrutam de vantagens de custo no fornecimento de matérias-primas e podem personalizar as químicas de plastificante para as necessidades climáticas regionais. As colaborações estratégicas com proprietários de marcas de bens de consumo de alta rotatividade e fabricantes de equipamentos originais de dispositivos médicos fornecem visibilidade de volume que reduz o risco das expansões de capacidade, ilustrando como as parcerias do lado da demanda agora influenciam a alocação de capital em todo o setor de amido termoplástico.
Líderes do Setor de Amido Termoplástico (TPS)
Novamont S.p.A (Versalis S.p.A.)
BASF
Danimer Scientific
Rodenburg Biopolymers
BIOTEC Biologische Naturverpackungen GmbH & Co. KG.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Amido Termoplástico (TPS)
- AGRANA
- BASF
- BioLogiQ Inc.
- Biome Bioplastics
- BIOTEC Biologische Naturverpackungen GmbH & Co. KG.
- Danimer Scientific
- Great Wrap
- Grupa Azoty
- Kuraray Co., Ltd
- Novamont S.p.A (Versalis S.p.A.)
- Rodenburg Biopolymers

Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram onde a regulamentação e a infraestrutura tornam a compostabilidade certificada um requisito de aquisição, e não uma alegação de marketing. A Europa é a principal arena de comercialização porque o PPWR (UE) 2025/40 entra em plena aplicação em 12 de agosto de 2026, o que aumenta a importância da rotulagem em conformidade e de caminhos de fim de vida verificados para embalagens. Essa âncora regulatória apoia misturas de TPS que atendem especificações de compostabilidade reconhecidas, comumente a EN 13432 na Europa e a ASTM D6400 para fornecedores que apoiam programas transfronteiriços. Também reforça a demanda por testes acreditados, capacidade de laboratório interno e portfólios de certificação multi-norma entre os compostadores de TPS.
O desempenho e a função do material também estão ampliando o espaço em branco além dos filmes de comodidade. Trabalhos acadêmicos publicados em 2026 sobre nanocompósitos antimicrobianos de TPS/poliéster (incluindo aditivos de óxido de zinco e óxido de cobre) apontam para uma trilha de inovação para aplicações onde higiene e vida útil são críticas, incluindo formatos de embalagem médica e para certos contatos alimentares, desde que as restrições de compostabilidade e contato com alimentos sejam mantidas. No lado da oferta, a Ásia-Pacífico oferece escala e margem de localização ligadas a clusters de conversão regionais e disponibilidade de amido; a China concentrou a atividade de TPS próximo a províncias produtoras de milho, apoiando ecossistemas de composição de alto rendimento que podem alimentar adições de capacidade de filme e saco. Programas de proprietários de marcas voltados para aquisição sustentável também moldam a seleção de materiais. Sob seu plano de gestão PASSION 2026, a Kuraray comunicou ações em torno do aumento da aquisição sustentável e da expansão da capacidade para filmes de base biológica usados em embalagens de detergentes e produtos farmacêuticos, destacando como empresas de materiais estabelecidas estão modernizando cadeias de suprimento de filmes de base biológica que podem incorporar estruturas à base de TPS onde desempenho e certificação se alinham.
Recent Industry Developments in Mercado de Amido Termoplástico (TPS)
- Maio de 2026: A BASF publicou o pedido de patente US20260125554A1, descrevendo uma mistura de polímero termoplástico combinando poliésteres alifáticos com amido termoplástico. A divulgação indica trabalho contínuo de formulação para melhorar o desempenho de misturas de TPS, o que se alinha às necessidades dos convertedores por melhor processabilidade e um conjunto de propriedades mais equilibrado em compostos de grau de embalagem.
- Julho de 2025: A Teknor Apex concluiu a aquisição da Danimer Scientific, adicionando capacidades de biopolímeros ao seu portfólio de materiais sustentáveis. A transação aumenta a relevância de compostadores maiores na comercialização de materiais de base biológica e pode influenciar as escolhas de fornecedores para convertedores que adquirem materiais compostáveis certificados em escala.
- Setembro de 2024: A Danimer Scientific e a Ningbo Homelink Eco-iTech anunciaram o lançamento comercial de revestimento por extrusão à base de PHA compostável em ambiente doméstico para copos de bebidas. O anúncio ampliou o conjunto de opções de barreira e revestimento compostáveis disponíveis para produtores de embalagens e aumentou a pressão competitiva sobre os desenvolvedores de misturas de TPS voltados para aplicações de papel revestido e embalagens flexíveis.


Mercado de Amido Termoplástico (TPS) Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange materiais de amido termoplástico (TPS) produzidos e vendidos para processamento em produtos finais, rastreados em base global. O dimensionamento é construído com base em volumes de consumo físico em toneladas, e então mapeado para onde o TPS é efetivamente utilizado nos principais setores de demanda de uso final.
Exclusões de escopo: Este dimensionamento exclui plásticos convencionais à base de petróleo e polímeros biodegradáveis não formulados com amido termoplástico.
Visão geral da segmentação
- Por Tipo de Fabricação
- Moldagem por Extrusão
- Moldagem por Injeção
- Por Aplicação
- Sacolas
- Filmes
- Impressão 3D
- Outras Aplicações
- Por Indústria do Usuário Final
- Embalagens
- Agricultura e Horticultura
- Bens de Consumo
- Médico e Farmacêutico
- Outras Indústrias de Usuário Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os parâmetros do modelo, de forma que os volumes pudessem ser vinculados à atividade real de embalagens e materiais de base biológica. Normalmente utilizamos fontes públicas, como as estatísticas comerciais da UN Comtrade, séries macroeconômicas do Banco Mundial e do FMI, dados do Eurostat, e publicações de meio ambiente e do setor de órgãos governamentais dos EUA, além de normas ou diretrizes da ISO e da ASTM sobre definições relacionadas à compostabilidade.
Além disso, foram revisados registros de empresas, relatórios de sustentabilidade, apresentações a investidores e comunicados de imprensa confiáveis para entender onde o TPS ainda está em fase de teste versus onde está em escala, e como a disponibilidade de resina está mudando por região. Bancos de dados de patentes também foram verificados para identificar direções de formulação e processamento que podem influenciar a adoção em filmes e sacos. A lista de fontes documentais não é exaustiva, e referências públicas adicionais foram revisadas para coletar dados, validar suposições e reduzir lacunas de dados remanescentes.
Entrevistas e Pesquisas Primárias
O trabalho primário focou em entrevistas e pesquisas estruturadas com participantes da cadeia de valor do TPS, incluindo produtores de resina, compostadores, convertedores, distribuidores e funções de aquisição ou sustentabilidade em usuários finais. Por se tratar de um mercado global, a abrangência incluiu APAC, EMEA e Américas, de forma a refletir as mudanças na política regional de embalagens e a economia local de matérias-primas; as respostas foram então usadas para confirmar faixas de penetração realistas e rendimentos de processamento.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 19% | APAC: 51% |
| Nível médio: 51% | Líderes funcionais/de unidade: 23% | EMEA: 30% |
| Empresas menores: 19% | Gerentes: 58% | Américas: 19% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído usando uma abordagem top-down, na qual as embalagens e determinados setores de demanda de uso durável são reconstruídos a partir de sinais públicos de produção e comércio, sendo então filtrados por taxas de adoção de TPS por aplicação. Para manter os totais realistas, os resultados são corroborados com verificações seletivas bottom-up, incluindo o rendimento amostrado de convertedores, discussões sobre capacidade e utilização de fornecedores, e uma verificação de sanidade do uso típico de resina por unidade de saída para filmes e sacos.
As principais entradas do modelo incluem indicadores de produção de filmes e sacos de embalagem, sinais de política sobre materiais compostáveis e biodegradáveis, disponibilidade relativa de matéria-prima (milho, mandioca, batata) e direção de preços, compatibilidade de linhas de convertedores e suposições de perda de rendimento, além de mudanças no mix de aplicações em direção a filmes versus itens moldados. As previsões são orientadas por análise de cenários, em que os caminhos de adoção são ajustados com base na rapidez com que as regulamentações se traduzem em especificações de compra e na confiabilidade com que a oferta pode atender às necessidades de qualidade. Quando os dados bottom-up estão incompletos em regiões menores, aplicam-se faixas de penetração conservadoras, que são então reverificadas em relação a padrões de importação e exportação e feedback de especialistas antes da finalização.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de múltiplas verificações para que grandes discrepâncias sejam identificadas precocemente, incluindo a verificação cruzada do consumo per capita implícito, das divisões regionais e do crescimento ano a ano em relação a indicadores independentes de embalagens e materiais. Se um país ou aplicação apresentar um salto inusual, os fatores causadores são revisitados, as séries de dados de entrada são reverificadas, e um pequeno grupo de respondentes é utilizado para confirmar se a mudança está relacionada à demanda ou se uma suposição do modelo precisa ser ajustada.
Antes da aprovação final, o trabalho é revisado em etapas, começando com verificações de lógica e consistência de unidades, seguidas de revisão por pares sobre suposições e totais finais. Os relatórios são atualizados anualmente, e atualizações intermediárias são adicionadas quando ocorrem eventos relevantes, como grandes mudanças regulatórias ou expansões de fornecimento. Pouco antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado Global de Amido Termoplástico da Mordor Intelligence Versus Outras Estimativas Publicadas
Os tamanhos de mercado publicados para amido termoplástico não sempre se alinham, principalmente porque o mercado pode ser medido em volume ou receita, e porque algumas fontes misturam TPS com polímeros biodegradáveis adjacentes. As diferenças também surgem da velocidade com que se assume que a adoção aumentará nas embalagens, e se as estimativas são atualizadas após mudanças no cronograma regulatório ou nos preços de matérias-primas.
A maior lacuna é a unidade de medida. A Mordor Intelligence dimensiona o amido termoplástico em quilotoneladas (197,29 quilotoneladas em 2026), de forma que a demanda dos convertedores e os rendimentos de aplicação orientem o total, em vez de depender de suposições de receita combinadas que podem incluir materiais não-TPS ou pontos de preço diferentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,20 milhões de USD (2026) | |
| Consultoria Global A | 1,40 bilhão de USD (2024) | Utiliza uma visão baseada em receita e parece aplicar amplas combinações de segmentos e suposições de preço, o que pode aumentar os totais se misturas de TPS e polímeros biodegradáveis adjacentes forem contabilizados juntos, ou se a progressão do ASP não estiver vinculada à demanda em nível de convertedor. |
| Editora do Setor B | 0,90 bilhão de USD (2024) | Apresenta um valor de receita global, mas fornece detalhes limitados sobre como os volumes e as divisões de aplicação são construídos, de forma que as diferenças podem decorrer de uma penetração assumida mais alta em embalagens e de um tratamento menos explícito do momento das políticas regionais e dos anos de conversão de moeda. |
A variação apresentada na tabela é explicada principalmente pelas escolhas entre volume e valor e pelo grau de rigor com que cada estimativa define TPS em relação a plásticos de base biológica correlatos. Ao manter o modelo ancorado em setores de demanda por aplicação, suposições de rendimento e verificações de adoção em nível regional, o total final permanece mais fácil de rastrear e reproduzir quando os dados de entrada mudam.


Principais Perguntas Respondidas no Relatório
Principal fator de crescimento até 2031?
As proibições aplicadas de sacolas e filmes de polietileno de uso único na UE, Canadá, China e Índia são os fatores de impulso mais fortes para os grades de TPS certificados como compostáveis.
Segmento de aplicação líder pelo volume de 2025?
Os filmes, incluindo cobertura morta agrícola e envelopes de courier, representaram 47,80% da tonelagem global em 2025.
Região de crescimento mais rápido?
A Ásia-Pacífico deve se expandir a um CAGR de 8,54% durante 2026-2031 devido a medidas regulatórias sincronizadas na China, Índia e ASEAN.
Qual é a demanda global atual pelo mercado de amido termoplástico e seu crescimento esperado até 2031?
O consumo global é de 197,29 quilotoneladas em 2026 e deve atingir 282,05 quilotoneladas até 2031, refletindo um CAGR de 7,41%.
Página atualizada pela última vez em:



