
Análise do Mercado de Lima da América do Sul por Mordor Intelligence
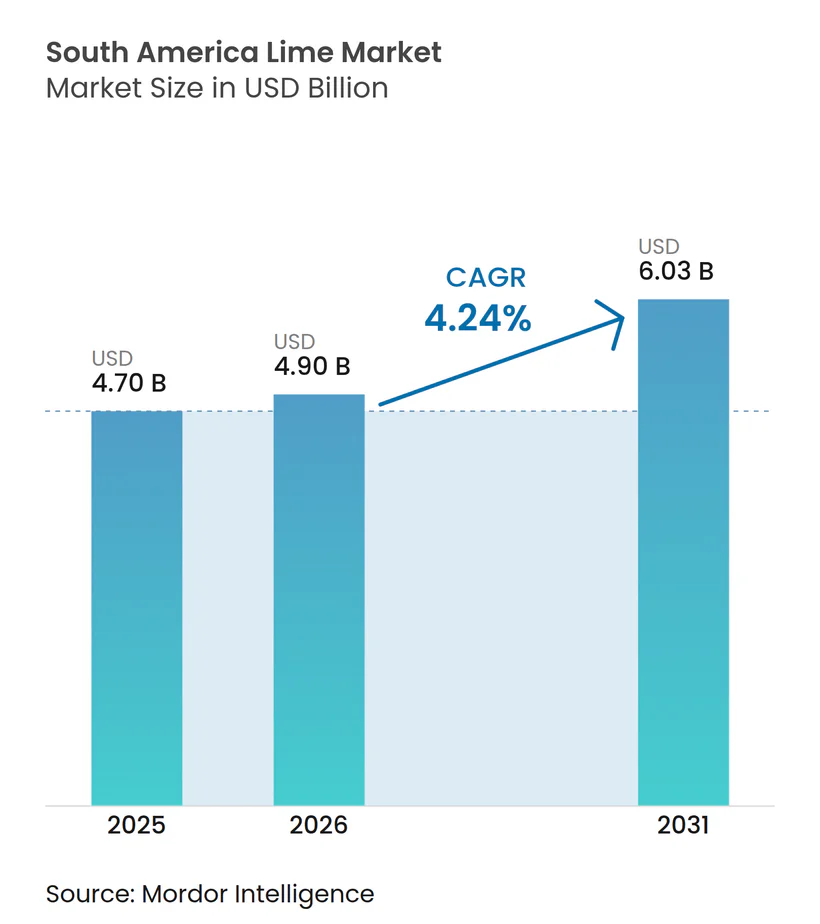
O tamanho do mercado de lima da América do Sul foi avaliado em USD 4,7 bilhões em 2025 e estima-se que cresça de USD 4,9 bilhões em 2026 para atingir USD 6,03 bilhões até 2031, a um CAGR de 4,24% durante o período de previsão (2026-2031). A expansão do mercado decorre da melhoria da logística de exportação, da infraestrutura de irrigação aprimorada e do aumento das aplicações em alimentos, bebidas e nutracêuticos. O Brasil domina o mercado, respondendo por uma parcela significativa por meio de seus pomares de lima Tahiti, modernas instalações de embalagem e infraestrutura marítima consolidada. O Peru demonstra a maior taxa de crescimento, expandindo a produção por meio de extensos projetos de irrigação. Colômbia, Argentina e Chile contribuem para o abastecimento do mercado por meio de capacidade de produção, vantagens sazonais e variantes de produtos. Os volumes de mercado continuam a aumentar devido à demanda de fabricantes de bebidas funcionais, produtores de aromas naturais e processadores de liofilização, enquanto a adoção da agricultura de precisão melhora a eficiência operacional. O mercado enfrenta desafios, incluindo conformidade com regulamentações de resíduos, restrições de disponibilidade de contêineres e preços flutuantes no portão da fazenda, que impactam a rentabilidade.
Principais Conclusões do Relatório
- Por geografia, o Brasil deteve 47,60% da participação no mercado de lima da América do Sul em 2025, e o Peru está em uma trajetória de CAGR de 4,42% até 2031 no mercado de lima da América do Sul.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Área de Cultivo de Lima | +0.8% | Peru, Brasil e Colômbia | Médio prazo (2-4 anos) |
| Aumento da Demanda no Processamento de Alimentos e Bebidas | +1.2% | Global, com concentração no Brasil e na Argentina | Curto prazo (≤ 2 anos) |
| Crescimento da Adoção de Nutracêuticos e Alimentos Funcionais | +0.9% | Global, com adoção antecipada em centros urbanos | Médio prazo (2-4 anos) |
| Subsídios Governamentais para Logística de Exportação | +0.6% | Peru, Argentina e Chile | Longo prazo (≥ 4 anos) |
| Aumento dos Investimentos em Agricultura de Precisão | +0.4% | Brasil, Argentina e fazendas avançadas no Peru | Longo prazo (≥ 4 anos) |
| Programas de Cultivo de Lima com Adaptação Climática | +0.5% | Regional, com foco em áreas propensas à seca | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Área de Cultivo de Lima
A América do Sul está experimentando um crescimento significativo no cultivo de lima por meio de projetos de irrigação em larga escala que convertem terras ociosas em pomares produtivos. A nova infraestrutura hídrica do Peru está aumentando a área plantada e proporcionando acesso estável à água. Os produtores chilenos estão transitando do cultivo de abacates, que exigem muita água, para pomares de limão e lima mais rentáveis, otimizando o uso da terra e o calendário de exportações. O Brasil demonstra escalonamento bem-sucedido da produção por meio de sistemas orgânicos de lima com altos rendimentos. A Colômbia está reduzindo os riscos climáticos ao diversificar as plantações de lima em áreas costeiras e do interior. A Argentina está acessando mercados premium por meio de pomares com certificação internacional. Essas expansões estão fortalecendo o fornecimento de frutas in natura e as capacidades de processamento da região.
Aumento da Demanda no Processamento de Alimentos e Bebidas
O mercado de lima está experimentando crescimento impulsionado pela crescente demanda de processadores de alimentos e bebidas que buscam um fornecimento consistente de suco e casca. Os fabricantes estão focados em atender às preferências dos consumidores por sabores naturais, bebidas voltadas para a saúde e produtos com rótulo limpo. Para aumentar a eficiência e reduzir o desperdício, alguns processadores estão utilizando subprodutos da casca e das sementes da lima juntamente com a extração do suco, criando ingredientes de valor agregado ou coprodutos que apoiam indiretamente operações sustentáveis de alimentos e bebidas. Promoções sazonais, iniciativas de merchandising e condições comerciais favoráveis estão impulsionando ainda mais as vendas, enquanto a expansão das redes de distribuição ajuda a estabilizar a demanda na cadeia de abastecimento.
Crescimento da Adoção de Nutracêuticos e Alimentos Funcionais
As limas estão emergindo no mercado de nutracêuticos devido ao seu limoneno, flavonoides e características sensoriais. Esses componentes são utilizados em gomas, sachês de bebidas e chás enriquecidos. As limas orgânicas recebem preços premium nos mercados globais, beneficiando os produtores que atendem aos requisitos de qualidade e sustentabilidade. Pesquisas que confirmam as propriedades digestivas e neuroprotetoras da lima apoiam aprovações regulatórias e precificação premium. A fruta é utilizada em produtos de hidratação pelo seu teor de eletrólitos e sabor, enquanto os extratos da casca enriquecem as misturas de chá antioxidante. Programas de melhoramento que se concentram em variedades ricas em nutracêuticos estão aumentando o valor de mercado das limas sul-americanas.
Subsídios Governamentais para Logística de Exportação
O investimento governamental em infraestrutura de transporte e cadeia de frio está resolvendo as restrições do comércio de citros. Corredores de grande escala e incentivos à cadeia de frio reduzem os históricos gargalos do interior aos portos que antes limitavam o comércio de citros frescos.[1] Novas rotas de transporte entre fazendas e portos reduzem os tempos de entrega e melhoram a competitividade das exportações. As instalações de armazenagem a frio estão expandindo sua capacidade e implementando sistemas de monitoramento para manter a qualidade do produto durante o transporte. Regulamentações simplificadas e tarifas ajustadas estão facilitando o acesso ao mercado, enquanto acordos comerciais criam oportunidades mútuas. Essas políticas fortalecem a infraestrutura de exportação de lima da América do Sul.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços no Portão da Fazenda | -0.7% | Regional, com maior impacto no Peru e na Colômbia | Curto prazo (≤ 2 anos) |
| Escassez de Contêineres Refrigerados | -0.5% | Regiões dependentes de exportação, particularmente Peru e Chile | Médio prazo (2-4 anos) |
| Altos Custos de Conformidade com os Padrões de LMR da UE | -0.6% | Argentina, Brasil e Colômbia | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra durante o Pico da Colheita | -0.4% | Áreas de produção rural em todos os países | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços no Portão da Fazenda
Os produtores de lima enfrentam desafios decorrentes da instabilidade dos preços no portão da fazenda. Mudanças climáticas, flutuações cambiais e demanda variável dos processadores criam instabilidade de preços que afeta o investimento no cultivo e na tecnologia. Os preços de mercado podem cair durante os picos de colheita devido ao aumento da oferta global. Pequenos produtores sem reservas financeiras ou contratos estáveis podem reduzir os insumos agrícolas, afetando a qualidade da colheita. A incerteza cambial e as opções limitadas de seguro complicam a gestão financeira. Esses fatores criam risco de mercado e reduzem o investimento de capital para expansão.
Escassez de Contêineres Refrigerados
A capacidade limitada da cadeia de frio cria desafios para as exportações. O congestionamento portuário e os problemas de distribuição de contêineres aumentam os custos de frete e causam atrasos, afetando a qualidade do produto. A insuficiência de contêineres refrigerados obriga os exportadores a aceitar cronogramas subótimos ou rotas alternativas. Problemas de controle de temperatura durante o transporte podem prejudicar a reputação no mercado e resultar em rejeições de importação. Pequenos exportadores sem acordos de longo prazo para contêineres frequentemente recorrem aos mercados domésticos. Essa limitação de infraestrutura continua a restringir o crescimento no mercado de lima da América do Sul.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise Geográfica
Mercado de Lima do Brasil
O Brasil detém uma participação significativa no tamanho do mercado de lima da América do Sul, sustentado por extensas plantações de lima Tahiti e ciclos de colheita contínuos. As cadeias de abastecimento integradas do país, as instalações de processamento de suco em larga escala e os sistemas avançados de fertirrigação garantem qualidade e volume consistentes. A certificação orgânica permite o acesso a mercados premium europeus e norte-americanos, enquanto a logística eficiente até os portos reduz a perda de produto. Os processadores brasileiros geram receita adicional ao converter os resíduos da casca de lima em pectina. A indústria de lima do país mantém sua liderança de mercado por meio de instituições de pesquisa consolidadas e demanda doméstica estável por bebidas.
Mercado de Lima do Peru
A indústria de lima do Peru está em expansão com um CAGR de 4,42%. Novos projetos de irrigação possibilitam a expansão do cultivo, ao mesmo tempo em que melhoram a resistência a doenças e a diversificação geográfica. Pequenos agricultores operam em grupos organizados que garantem a rastreabilidade e a conformidade com os requisitos internacionais de resíduos. Os exportadores do país se beneficiam do calendário de produção contrassazonal e das redes de transporte compartilhadas. Instalações de armazenamento refrigerado próximas aos portos mantêm a qualidade do produto para a distribuição internacional. A combinação de expansão da produção, práticas de sustentabilidade e adoção de tecnologia no Peru, incluindo monitoramento de umidade por IoT e vigilância por drones, atrai investimentos e fortalece sua posição no mercado.
Mercado de Lima da América do Sul
A Argentina e o Chile utilizam redes de exportação consolidadas e melhor acesso ao mercado asiático por meio do Corredor Bioceânico. A Argentina mantém a confiança do mercado por meio de sistemas de conformidade transparentes, enquanto os produtores chilenos ampliam a produção de citros em resposta às condições de mercado. A Colômbia proporciona estabilidade produtiva por meio de regiões de cultivo geograficamente diversificadas, que permitem o planejamento da colheita e minimizam os riscos relacionados às condições climáticas. Esses países fortalecem o mercado de lima da América do Sul por meio de variedades especializadas, sistemas de distribuição eficientes e métodos de cultivo adaptáveis, complementando as operações em larga escala do Brasil e do Peru.
Panorama regulatório
A regulamentação no mercado de limas da América do Sul é moldada por regras fitossanitárias e de conformidade de resíduos que regem tanto a movimentação intrarregional quanto o acesso a destinos de exportação. Dentro do MERCOSUL, a Resolução GMC nº 67/06 fornece uma base harmonizada para os requisitos fitossanitários aplicáveis ao comércio de cítricos entre os estados-membros (Argentina, Brasil, Paraguai e Uruguai), enquanto as autoridades nacionais de sanidade vegetal administram sistemas de registro, inspeção e certificação para lotes de exportação.
Protocolos específicos de cada país continuam a definir o acesso ao mercado e os custos de conformidade para os exportadores. O Servicio Agrícola y Ganadero (SAG) do Chile emitiu a Resolução nº 5040/2025, abrangendo os requisitos fitossanitários para importações de limões frescos da Argentina. Em 2025, o SAG também estabeleceu procedimentos e diretrizes para exportações de cítricos ao México e à Indonésia, incluindo o registro em sistemas oficiais (SRA) e a implementação de BPM e HACCP. Em relação a resíduos e conformidade de importação, os exportadores que fornecem à União Europeia devem se alinhar às regras de LMR de agrotóxicos da UE sob o Regulamento de Execução (UE) 2022/632 da Comissão (atualizações consolidadas em vigor a partir de abril de 2025), reforçando a necessidade de rastreabilidade e controles documentados do campo ao galpão de embalagem em toda a cadeia de suprimentos sul-americana.
Análise da cadeia de valor
A cadeia de valor começa com viveiros e fornecedores de insumos (mudas, nutrição vegetal, proteção de cultivos e equipamentos de irrigação), seguidos pela produção em pomares, que está cada vez mais ligada à disponibilidade de água e à adoção de tecnologia no nível da fazenda, incluindo fertirrigação e monitoramento de umidade no Peru e no Brasil. A colheita e o manuseio primário alimentam os galpões de embalagem, onde protocolos de classificação, seleção, lavagem e gestão de resíduos são implementados para atender aos padrões de destino, com uma parte dos volumes direcionada ao processamento (fluxos de suco, casca e extrato), à medida que os processadores monetizam subprodutos e estabilizam os retornos.
A distribuição voltada para exportação depende de cadeia de frio, disponibilidade de contêineres refrigerados e corredores eficientes da fazenda ao porto. O congestionamento portuário e a escassez de contêineres refrigerados continuam sendo pontos de atrito importantes, resultando em perdas de qualidade e atrasos nos embarques. O Brasil ancora os fluxos regionais de exportação, com produção concentrada em São Paulo e Minas Gerais, apoiada por redes de exportadores e entidades setoriais como a CitrusBR, enquanto a oferta do Peru está organizada em torno de Piura e Lambayeque, com uso crescente de grupos coordenados de produtores para atender aos requisitos de rastreabilidade e fitossanitários. Rio abaixo, as limas passam por importadores, distribuidores e canais de varejo e food service, e em alguns países os fluxos processados e subprodutos da lima criam demanda adicional junto às exportações de frutas frescas.
Oportunidades de mercado e perspectivas futuras
A diversificação de mercados de exportação é uma área de oportunidade ativa, com reguladores e exportadores ampliando a cobertura de destinos por meio de protocolos formais de acesso e acordos bilaterais. Um exemplo concreto é o acordo de abril de 2025 que concedeu acesso de mercado para a lima Tahiti brasileira e outros produtos cítricos à Índia, complementando as rotas já estabelecidas da região para a Europa e ampliando o portfólio de compradores para exportadores que gerenciam a volatilidade dos preços no portão da fazenda.
Oportunidades operacionais e de aprimoramento de produtos também estão ligadas a gargalos de conformidade e logística já visíveis no mercado. Investimentos que melhoram a confiabilidade da cadeia de frio, os controles de processo em galpões de embalagem (HACCP/BPM) e a rastreabilidade da fazenda à embalagem abordam diretamente as rejeições e perdas de vida útil ligadas a regras rígidas de importação, como a conformidade com LMR da UE (Regulamento de Execução (UE) 2022/632, atualizado em vigor desde abril de 2025) e sistemas fitossanitários específicos de destino. No lado da oferta, a comercialização de variedades melhoradas e programas de produtividade, incluindo o trabalho de desenvolvimento vinculado à Embrapa sobre variedades de lima Tahiti mencionado no contexto da categoria, cria espaço para que produtores e exportadores aumentem a estabilidade da produtividade e padronizem a qualidade de exportação. Os processadores também podem aprofundar a captura de valor ao expandir o uso de coprodutos de casca e semente já adotados por alguns players regionais.
Desenvolvimentos industriais recentes em Mercado de Lima da América do Sul
- Abril de 2026: O Grupo Calidra anunciou a expansão de sua capacidade de produção de lima na Argentina para atender clientes de grande volume. A atualização fortalece as capacidades regionais de suprimento e logística no Cone Sul.
- Novembro de 2025: O IDB Invest anunciou um financiamento de USD 50 milhões para a Calcem S.A. construir uma nova planta de produção de lima na região de Junín, no Peru, com capacidade planejada de cerca de 200.000 toneladas por ano. O projeto apoia o fornecimento de lima industrial para a demanda ligada à mineração e adiciona uma instalação grande e moderna que pode remodelar os padrões regionais de sourcing e logística.
- Março de 2024: A Save Foods, Inc. firmou parceria com a Citrus Tree do Brasil (CT Agroindústria e Comércio de Frutos Cítricos LTDA) para aplicar soluções pós-colheita destinadas a reduzir patógenos e resíduos de agrotóxicos em limas Tahiti. A colaboração visa maior vida útil e menor desperdício, o que apoia exportadores que enviam para destinos com requisitos rígidos de resíduos e qualidade.
Mercado de Lima da América do Sul Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado refere-se a limas frescas vendidas para consumo e uso alimentar na América do Sul, medido em termos de valor e apoiado por sinais de produção, comércio e precificação.
Exclusões do escopo: Exclui produtos de cal industrial (como cal virgem, cal hidratada e cal hidráulica) e insumos relacionados à construção ou ao tratamento de água.
Visão Geral da Segmentação
- Por Geografia (Análise de Produção (Volume), Análise de Consumo (Volume e Valor), Análise de Importação (Volume e Valor), Análise de Exportação (Volume e Valor) e Análise de Tendência de Preços)
- Argentina
- Brasil
- Peru
- Colômbia
- Chile
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com o mapeamento do fluxo de oferta e demanda, para que possamos visualizar onde as limas são produzidas, como se movimentam pelo comércio e onde os preços são formados. Utilizamos bases de dados públicas como o FAOSTAT para produção agrícola, o UN Comtrade para fluxos de importação e exportação, ministérios nacionais de agricultura e institutos de estatística dos principais países, além de publicações de autoridades aduaneiras ou portuárias quando disponíveis. A direção dos preços é verificada de forma cruzada com atualizações de associações e publicações agrícolas de renome, para garantir que a sazonalidade e os choques climáticos estejam refletidos no modelo.
Em paralelo, analisamos registros de empresas, apresentações a investidores e sites de associações de exportadores e produtores para compreender o mix de produtos e os padrões de rota para o mercado. Verificações de patentes e propriedade intelectual são utilizadas de forma seletiva para validar tendências de manuseio pós-colheita e embalagem que podem influenciar perdas e volumes realizáveis. Uma assinatura paga de dados financeiros e inteligência empresarial, bem como um banco de dados de embarques de importação e exportação em nível de remessa, são utilizados apenas para validar escala e rotas comerciais onde os relatórios públicos são escassos. Essas fontes são ilustrativas e não exaustivas, e muitas outras referências públicas também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
Entrevistas e pesquisas com produtores, embaladores, exportadores, processadores, distribuidores e compradores na América do Sul são utilizadas para testar premissas de produção, qualidade, canal, precificação e exportação. Os respondentes ajudam a explicar lacunas em dados de países específicos, avaliar riscos de sazonalidade e hídricos, e reconciliar os fluxos do mercado de produtos frescos com os registros oficiais de comércio. Suas contribuições também são utilizadas para triangular a análise final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 30% |
| Empresas de menor porte: 20% | Gerentes: 55% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído com verificações de cima para baixo e de baixo para cima, de modo que o número final permaneça vinculado a sinais observáveis de produção agrícola e comércio. Pelo lado de cima para baixo, os dados de produção e comércio são utilizados para reconstruir o volume disponível de limas por país, que é então filtrado por fatores de utilização e perda validados em entrevistas. Somente após a consistência do fluxo físico é que os volumes são convertidos em valor, utilizando uma estrutura de preços que reflete os movimentos na porteira da fazenda e no atacado.
Para manter o modelo prático, concentramo-nos em alguns insumos que movimentam o mercado ano a ano, como área colhida, rendimento por hectare, participação nas exportações, taxas de perda pós-colheita, variações sazonais de preço e valores unitários médios no comércio transfronteiriço. Onde os relatórios por país são irregulares, as lacunas são tratadas utilizando proporções de países vizinhos e, em seguida, verificando o resultado em relação aos balanços comerciais e ao feedback das partes interessadas. Os resultados são corroborados com aproximações seletivas de baixo para cima, como verificaões de preço amostrado multiplicado por volume em nós-chave e verificações de canal de exportadores, que são então utilizadas para ajustar o total regional caso os números não se reconciliem.
Para as previsões, a análise de cenários é aplicada em torno da variabilidade climática, da resposta da área plantada e da força da demanda por exportações, e o caminho selecionado é suavizado utilizando técnicas de séries temporais curtas para que a curva não reaja de forma exagerada a uma temporada anormal. As premissas foram alinhadas com o que os entrevistados descreveram como realista para rendimentos, perdas e progressão de preços ao longo do período de previsão.
Ciclo de Validação e Atualização de Dados
A validação é realizada em camadas, começando com verificações de consistência interna para que produção, importações, exportações e consumo implícito não se contradigam entre si no nível do país. Os analistas então comparam os resultados com sinais independentes, como valores unitários de comércio, direção dos preços na porteira da fazenda e padrões de sazonalidade conhecidos, e os valores discrepantes são revisados antes da aprovação final.
Quando uma variação não pode ser explicada por notas de dados ou sazonalidade, recontatamos as fontes e reexecutamos o modelo com premissas corrigidas. Os relatórios são atualizados anualmente, e atualizações intermediárias são adicionadas quando ocorrem eventos relevantes, como grandes choques na produção agrícola, restrições comerciais repentinas ou movimentos bruscos de câmbio. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Lima da América do Sul da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para a lima podem parecer muito distantes entre si porque diferentes estudos podem não estar falando sobre o mesmo produto, o mesmo ponto de valor na cadeia ou mesmo o mesmo agrupamento geográfico. Em nossas verificações, os maiores fatores geralmente são se a estimativa é orientada por volume ou por preço, como o comércio é tratado e com que rigor os números são verificados de forma cruzada com a sazonalidade e os balanços em nível de país.
A cal industrial (cal virgem, cal hidratada e cal hidráulica) está fora do escopo da Mordor Intelligence aqui, razão pela qual as estimativas de uso industrial para construção, tratamento de água e mineração naturalmente apresentarão uma escala muito diferente. As lacunas também surgem da mistura da América Latina com o Caribe, do uso de preços nominais no atacado em vez de valores de venda de frutas frescas, e da aplicação do crescimento do preço unitário sem validá-lo em relação aos valores unitários de exportação e aos padrões de preços locais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,70 bilhões de USD (2025) | |
| Publicador A de Estatísticas de Comércio | 3,50 bilhões de USD (2024) | Abrange cal virgem, cal extinta e cal hidráulica para a América Latina e o Caribe, e os valores são expressos em preços nominais no atacado, o que representa um conjunto de produtos e uma base de valor diferentes das limas frescas. |
| Publicador B do Setor Global | 2,14 bilhões de USD (2025) | Rastreia tipos de cal industrial (cal virgem e cal hidratada) para a América Latina, com usos finais como materiais de construção e tratamento de água, de modo que o conjunto de demanda não é comparável ao consumo de limas frescas. |
Em conjunto, a dispersão é explicada principalmente pela definição do produto e pela base de valor utilizada no cálculo, seguidas pelo alinhamento geográfico e pelo momento de atualização. Ao ancorar o modelo na produção agrícola, nos fluxos comerciais e na realização de preços realista, a estimativa permanece rastreável a insumos que podem ser repetidos e verificados novamente ao longo do tempo.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Lima da América do Sul em 2026?
O mercado é avaliado em USD 4,9 bilhões em 2026 e avançará em uma trajetória de CAGR de 4,24% para USD 6,03 bilhões em 2031.
Qual país detém a maior participação no Mercado de Lima da América do Sul?
O Brasil lidera com 47,60% de participação na receita em 2025, respaldado por extensos pomares de Tahiti e ativos modernos de processamento.
Quais são os principais impulsionadores de crescimento que beneficiam os fornecedores?
A expansão de área cultivada, a demanda de processamento por sabores naturais, a adoção de nutracêuticos e as melhorias logísticas apoiadas pelo governo acrescentam cada um impulso positivo.
Quais restrições limitam atualmente a aceleração do mercado?
A volatilidade dos preços no portão da fazenda e a escassez de contêineres refrigerados representam as restrições mais imediatas ao crescimento.