
Dimensão e Quota do Mercado de Simuladores de Radar
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.65 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.57 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
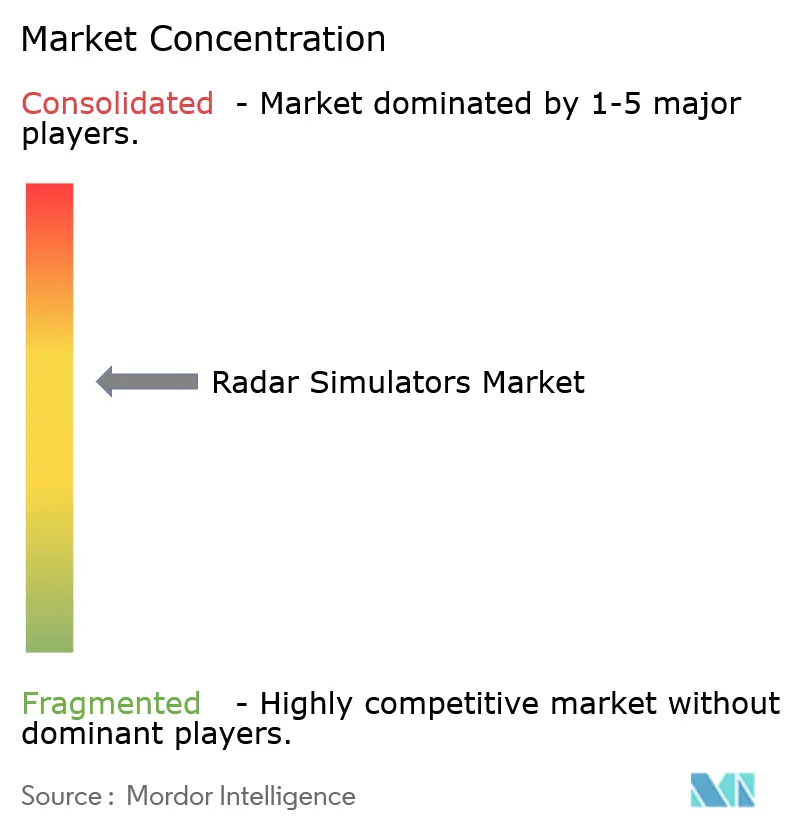
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Simuladores de Radar pela Mordor Intelligence
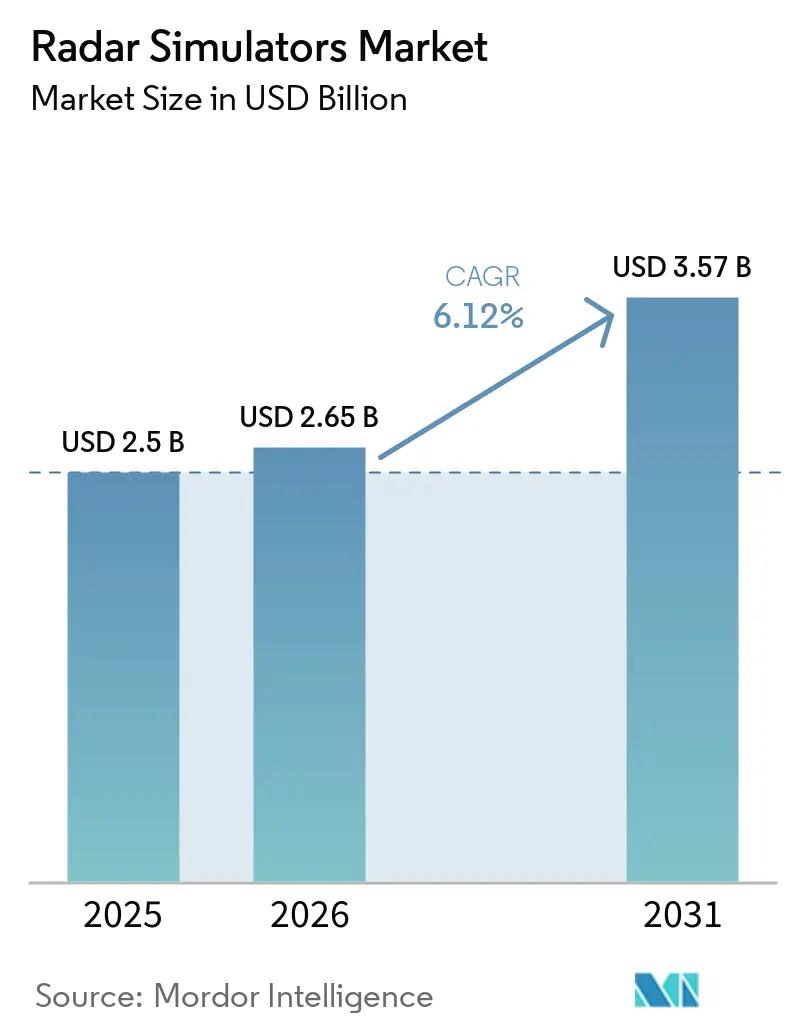
A dimensão do mercado de simuladores de radar em 2026 é estimada em USD 2,65 mil milhões, crescendo a partir do valor de 2025 de USD 2,50 mil milhões, com projeções para 2031 a indicar USD 3,57 mil milhões, crescendo a uma CAGR de 6,12% no período 2026-2031. A crescente modernização da defesa, as tensões geopolíticas intensificadas e os mandatos crescentes de segurança da aviação civil sustentam esta expansão. Os avanços em radar definido por software e inteligência artificial (IA) estão a alargar o fosso entre os sistemas de treino tradicionais centrados em hardware e os gémeos digitais flexíveis e prontos para atualização. As autoridades de aquisição encaram agora os simuladores de alta fidelidade como multiplicadores de força estratégicos que reduzem os custos operacionais, prolongam os ciclos de vida das plataformas e aceleram a prontidão. Os fornecedores capazes de entregar soluções de arquitetura aberta e ciberseguras estão a ganhar preferência junto dos ministérios da defesa e dos operadores comerciais.[1]
Principais Conclusões do Relatório
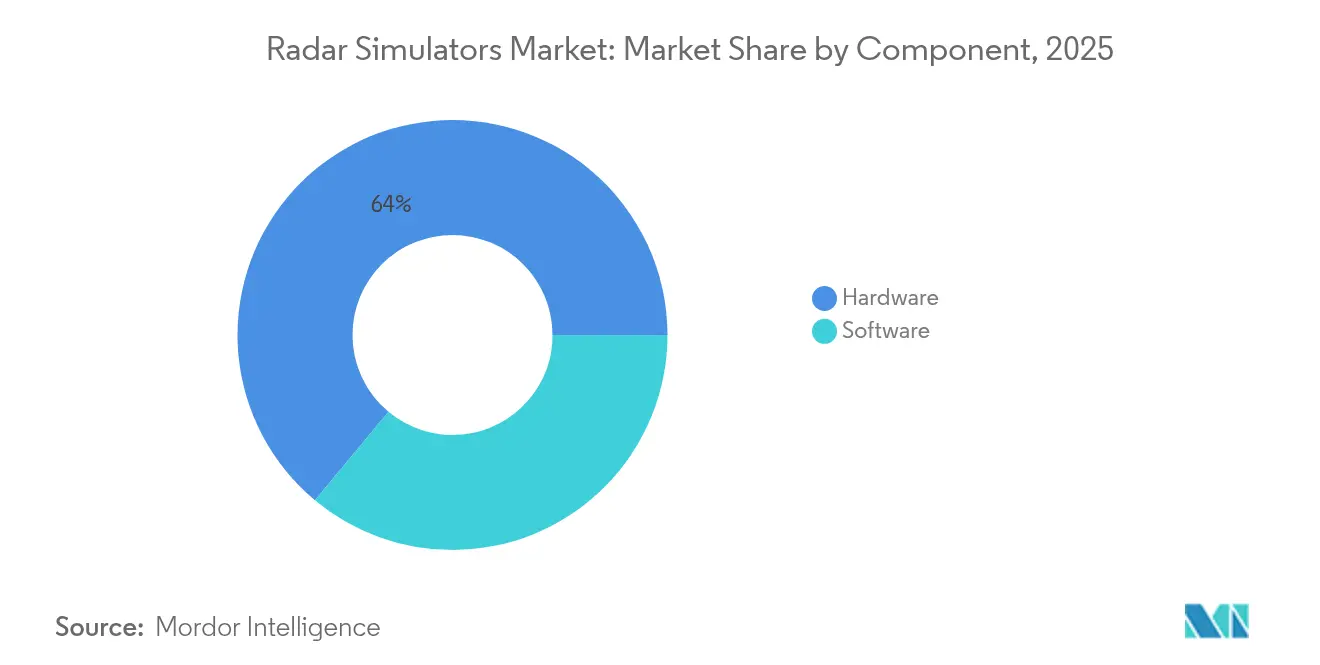
- Por componente, o hardware representou 63,95% da quota do mercado de simuladores de radar em 2025, enquanto o software deverá expandir-se a uma CAGR de 8,20% até 2031.
- Por plataforma, os sistemas terrestres lideraram com uma quota de receitas de 47,45% em 2025; as soluções navais avançam a uma CAGR de 7,15% até 2031.
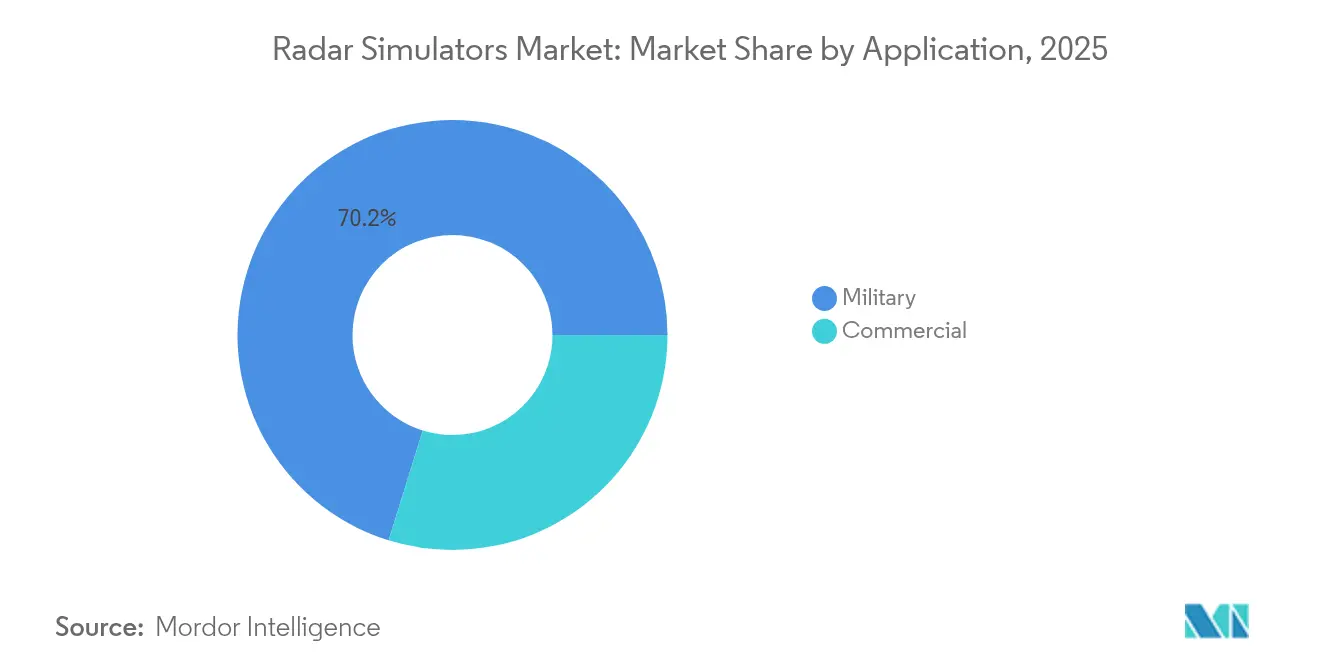
- Por aplicação, o treino militar representou uma quota de 70,20% da dimensão do mercado de simuladores de radar em 2025, e os casos de uso comercial crescem a uma CAGR de 7,85% até 2031.
- Por setor de utilizador final, os ministérios da defesa detinham 57,30% da procura em 2025, enquanto as companhias aéreas comerciais e os ANSPs exibem a CAGR projetada mais elevada de 8,05% até 2031.
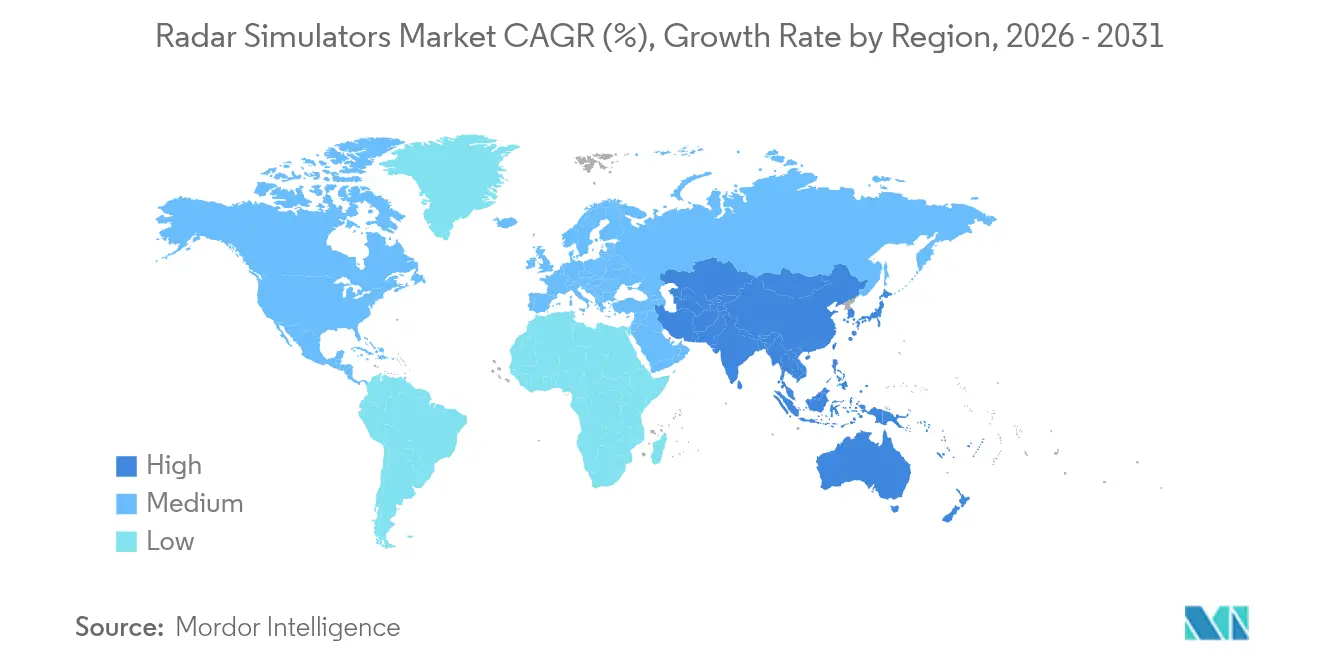
- Por geografia, a América do Norte comandou uma quota de 42,10% em 2025; prevê-se que a Ásia-Pacífico registe a CAGR mais elevada de 8,05% no período 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das despesas de defesa em treino de radar baseado em simuladores | +1.8% | Global, com concentração na América do Norte e na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção crescente de arquiteturas de radar definido por software | +1.5% | América do Norte e Europa, em expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Procura de treino multimissão acessível entre os ramos das forças armadas | +1.2% | Global | Curto prazo (≤ 2 anos) |
| Aumento dos requisitos de teste de radar cognitivo habilitado por IA | +1.0% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Necessidade de testes de coexistência espetral com redes 5G/6G | +0.7% | Global, com adoção precoce em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Expansão de estruturas de gémeo digital no desenvolvimento de radar | +0.6% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Despesas de Defesa em Treino de Radar Baseado em Simuladores
As dotações de defesa continuam a aumentar, canalizando fundos para ecossistemas de treino que replicam espetros de ameaças reais sem despesas com consumíveis. Os gastos militares do Leste Asiático atingiram USD 411 mil milhões em 2023, subindo 6,2% em termos homólogos, com a China a estimar sozinha USD 314 mil milhões e a sustentar um crescimento anual de 7%. O orçamento de defesa do Japão para 2024 saltou 21% para USD 55,3 mil milhões, o maior aumento desde 1952. A Coreia do Sul reservou KRW 567,70 mil milhões (USD 404,77 milhões) para o seu programa de radar L-SAM II, incorporando simulação de ponta a ponta desde o início.[2] Estes investimentos alimentam a procura do mercado de simuladores de radar, uma vez que as forças militares priorizam os campos de tiro virtuais rentáveis e sempre disponíveis. Os sistemas de treino sofisticados limitam o consumo de horas de voo, adiam o desgaste dos equipamentos e permitem a entrega de currículo 24 horas por dia, 7 dias por semana, tornando-os indispensáveis no planeamento contemporâneo de prontidão.
Adoção Crescente de Arquiteturas de Radar Definido por Software
O radar definido por software reconfigura as formas de onda através de atualizações de firmware em vez de substituições de hardware, reduzindo os prazos de integração e acelerando a implementação de ficheiros de ameaças. As demonstrações IEEE de 2024 alcançaram compressão de pulso em tempo real em processadores de uso comum, provando paridade com soluções ASIC personalizadas.[3] Os conceitos de radar cognitivo, que otimizam as transmissões em voo, requerem simuladores que suportem testes de ciclo de retroação rápidos da lógica adaptativa. Os laboratórios de defesa dispõem agora de estações de trabalho unificadas onde os operadores podem emular sequencialmente modos de pesquisa de superfície, controlo de fogo e contra-bateria, reduzindo as infraestruturas de treino. Esta flexibilidade acelera os ciclos entre atualizações de algoritmos e implementações em operação real, reforçando a procura de simuladores de arquitetura aberta em todo o mercado de simuladores de radar.
Procura de Treino Multimissão Acessível entre os Ramos das Forças Armadas
As forças armadas procuram sistemas de treino integrativos que combinem cenários aéreos, terrestres e marítimos. O Simulador de Sistemas de Combate Naval da CAE suporta exercícios antissubmarino, de defesa aérea e de guerra de superfície a partir de uma consola partilhada, demonstrando eficiência multimissão. O Corpo de Fuzileiros Navais dos EUA (USMC) aloca mais horas de programa de estudos a ambientes sintéticos de F-35 do que a voos reais, invocando benefícios de segurança, disponibilidade e custo. Estas plataformas de domínio cruzado reforçam a interoperabilidade, permitindo que forças-tarefa conjuntas ensaiem operações compostas sem colocalização geográfica ou despesas excessivas por ramo. Consequentemente, o mercado de simuladores de radar experimenta ventos favoráveis sustentados à medida que as forças militares substituem os sistemas de treino legados isolados por ecossistemas empresariais baseados em licenças.
Aumento dos Requisitos de Teste de Radar Cognitivo Habilitado por IA
Os algoritmos de aprendizagem automática entram nos radares operacionais, obrigando as instalações de teste a replicar perturbações adversariais e assinaturas enganosas em ambientes controlados. A investigação de radar quântico da HENSOLDT em 2024 sublinha a importância de ambientes sintéticos capazes de gerar milhões de variações de ruído de fundo. Os simuladores devem agora modelar ciclos de decisão em circuito fechado onde a IA modifica as formas de onda em tempo real. Os fornecedores que integram geração de cenários acelerada por GPU com estruturas de aprendizagem por reforço ganham vantagem competitiva, uma vez que os gabinetes de programa exigem evidências quantitativas da robustez dos algoritmos antes da disponibilização para a frota. O mercado de simuladores de radar absorve, por isso, uma camada adicional de complexidade, elevando ainda mais o valor do software em detrimento do desempenho bruto do hardware.
Análise do Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo de capital elevado de simuladores HIL de alta fidelidade | -1.3% | Global, com impacto particular nos contratantes de defesa de menor dimensão | Curto prazo (≤ 2 anos) |
| Conformidade rigorosa com controlos de exportação e cibersegurança | -0.9% | Global, com requisitos regionais variáveis | Médio prazo (2-4 anos) |
| Escassez de conjuntos de dados validados de ambientes RF do mundo real | -0.8% | Global, com desafios agudos em ambientes contestados | Médio prazo (2-4 anos) |
| Complexidade de integração FPGA/GPU em tempo real | -0.6% | Global, com impacto particular nas plataformas de simulação avançadas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo de Capital Elevado de Simuladores HIL de Alta Fidelidade
Uma bancada abrangente de hardware em circuito fechado, impulsionada por front-ends de RF, câmaras blindadas e FPGAs de alta velocidade que replicam temporização de microssegundos, pode ultrapassar USD 10 milhões. Os pequenos contratantes e as nações emergentes têm dificuldade em financiar tais instalações, optando frequentemente por menor realismo que limita a amplitude dos cenários. Embora as alternativas de circuito suave alojadas na nuvem sejam atrativas em termos de custo, muitas forças militares ainda exigem precisão de estimulação ao nível do sinal que apenas bancadas dedicadas proporcionam. Esta barreira de capital abranda as decisões de aquisição e mantém partes do mercado de simuladores de radar subservidas.
Conformidade Rigorosa com Controlos de Exportação e Cibersegurança
Os simuladores capazes de modelar modos de radar classificados estão sujeitos ao ITAR e ao EAR, complicando a colaboração multinacional. A conformidade com os limites eletromagnéticos da MIL-STD-461F e os enquadramentos de cibersegurança EUROCAE ED-203A acrescenta meses aos ciclos de desenvolvimento. Os fornecedores devem incorporar encriptação, controlos de suportes externos e registo de adulterações, aumentando o custo e a complexidade técnica. As empresas de menor dimensão frequentemente estabelecem parcerias com empresas principais para superar estes obstáculos, o que pode inibir a inovação e prolongar o tempo de entrada no mercado em todo o mercado de simuladores de radar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
O Software Ganha Terreno Apesar da Dominância do HardwareO hardware reteve 63,95% da quota do mercado de simuladores de radar em 2025, sublinhando a necessidade permanente de geração de RF em tempo real, temporização precisa e FPGAs de baixa latência. No entanto, as receitas de software estão a crescer a uma CAGR de 8,20%, porque o engenho algorítmico determina agora a fidelidade dos cenários. Os enquadramentos modernos, como o SA-Radar, permitem bibliotecas de formas de onda com atributos controláveis que os utilizadores podem arrastar e soltar nos programas de estudos sem placas de circuito adicionais.
Nos próximos cinco anos, os principais integradores provavelmente irão transitar para hardware modular simplificado combinado com modelos de software por subscrição, refletindo as tendências no treino virtual de voo. Esta transição ajuda os utilizadores finais a evitar substituições totais de equipamento à medida que as bibliotecas de ameaças evoluem. Em paralelo, as APIs abertas promovem plug-ins de terceiros, gerando um ecossistema de ferramentas analíticas de valor acrescentado, motores de classificação automatizados e instrutores baseados em IA, alargando as receitas do mercado de simuladores de radar para além das entregas iniciais de hardware.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Plataforma:
Os Sistemas Navais Impulsionam o Crescimento em Meio à Liderança TerrestreOs treinadores terrestres detiveram uma participação de 47,45% no mercado de simuladores de radar, pois as instalações fixas acomodam grandes arranjos de antenas, resfriamento adequado e amplificadores de alta potência sem restrições de tamanho. Eles continuam essenciais para as escolas integradas de defesa aérea e antimíssil, onde as equipes praticam fusão de rastreamento, engajamento entre domínios e táticas de contramedidas eletrônicas.
As plataformas navais, por sua vez, registram o CAGR mais rápido de 7,15% à medida que os conflitos litorâneos e as estratégias de negação de acesso forçam as frotas a dominar ambientes eletromagnéticos complexos. O conjunto marítimo da Rheinmetall simula dinâmicas de dispersão marítima e impactos de propagação por dutos, preparando as equipes para os desafios de detecção do mundo real. O treinador naval da CAE condensa módulos de guerra antissubmarino, defesa aérea e ataque de superfície em um console portátil, simplificando a implantação a bordo. Os treinadores aerotransportados continuam a atender às comunidades de caças e vigilância, mas o treinamento embarcado integrado limita o crescimento dos simuladores externos, estabilizando a participação de mercado de simulação de radar do segmento.
Por Aplicação:
O Aumento do Treino Comercial Desafia a Dominância MilitarO uso militar reteve 70,20% da dimensão do mercado de simuladores de radar em 2025, porque a prontidão de combate assenta em redes avançadas de treino em vivo-virtual-construtivo. No entanto, a adoção comercial acelera a 7,85% de CAGR à medida que as companhias aéreas e os ANSPs adotam ambientes sintéticos para cumprimento regulatório.
Os enquadramentos de treino baseado em competências da OACI requerem evidências de que os pilotos e os controladores conseguem gerir procedimentos dependentes de radar. Os kits académicos da SkyRadar introduzem estudantes em formação inicial aos conceitos de vigilância primária, enquanto o TotalControl da Airways International aborda a gestão de radar de área terminal. Esta pressão regulatória impele os operadores civis para pacotes prontos a usar que incluem emulação de radar aeroportuário e meteorológico, contribuindo para diversificar os fluxos de receitas em todo o mercado de simuladores de radar.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Setor de Utilizador Final:
As Companhias Aéreas Desafiam os Padrões de Aquisição da DefesaOs ministérios da defesa adquiriram 57,30% das soluções no mercado de simuladores de radar em 2025, favorecendo acordos corporativos com contratos de entrega indefinida que garantem suporte ao ciclo de vida. No entanto, as companhias aéreas comerciais e os prestadores de serviços de navegação aérea (ANSPs) apresentam o CAGR mais elevado, de 8,05%, à medida que expandem suas frotas e adotam a navegação baseada em desempenho.
As diretrizes de cibersegurança da EUROCAE exigem laboratórios isolados onde as companhias aéreas possam validar a aviônica vinculada ao radar contra cenários de intrusão. Como resultado, as transportadoras orçam suítes dedicadas de simulação de radar para atender aos requisitos de auditoria e minimizar as interrupções operacionais. Os fabricantes de equipamentos originais (OEMs) aeroespaciais e as empresas de manutenção, reparo e revisão (MROs), por sua vez, integram simuladores em bancadas de engenharia para validação de unidades substituíveis em linha (LRUs) de radar, contribuindo com uma fatia estável, porém menor, do mercado de simulação de radar.
Análise Geográfica
Mercado de Simuladores de Radar da América do Norte
A dominância da América do Norte no mercado de simuladores de radar deriva de robustas dotações orçamentais para a defesa, instituições de investigação avançadas e regulamentações rigorosas de segurança do tráfego aéreo. A diretiva de modelação e simulação do Departamento de Defesa dos EUA promove o treino virtual para reduzir os custos de exercícios com munições reais, garantindo uma aquisição estável e plurianual. Os principais contratantes domésticos fornecem pacotes integrados que incorporam módulos de defesa antimíssil, guerra eletrónica (EW) e vigilância espacial, incentivando as vendas militares estrangeiras a países aliados que reforçam ainda mais a liderança regional.
Mercado de Simuladores de Radar da Ásia-Pacífico
A trajetória de crescimento da Ásia-Pacífico assenta em pontos de tensão geopolítica e na rápida modernização de capacidades. O aumento orçamental constante de 7% da China impulsiona o investimento em treino digital para apoiar brigadas de radar anti-furtividade. O Japão e a Coreia do Sul priorizam a consciência situacional do domínio marítimo, integrando simuladores de radar nos sistemas de combate das frotas para compensar os custos dos exercícios em mar real. A Austrália colabora com aliados dos EUA em simulações conjuntas para contingências no Indo-Pacífico, enquanto a Índia expande a produção nacional de equipamentos de treino para substituir ativos importados obsoletos.
Mercado de Simuladores de Radar da EMEA e da América do Sul
A Europa equilibra dotações orçamentais de defesa estáveis com uma supervisão rigorosa da aviação civil que exige melhorias contínuas nos simuladores de radar. A Thales e a Leonardo ancoram a base de fornecedores, desenvolvendo núcleos definidos por software que cumprem os mandatos de cibersegurança da UE. As nações do Médio Oriente adquirem conjuntos abrangentes de treino de defesa aérea ligados às baterias Patriot e THAAD, ao passo que África e América do Sul adotam soluções de nicho alinhadas com as realidades orçamentais, como simuladores de radar de vigilância costeira para missões de segurança marítima.
Panorama regulatório
Na aviação civil, os simuladores de radar e os ambientes de ATC simulados estão cada vez mais moldados por estruturas de simulação de voo e de cibersegurança. Em abril de 2026, a União Europeia publicou o Regulamento de Execução (UE) 2026/781 da Comissão (domínio EASA), que altera os Regulamentos (UE) n.º 1178/2011 e (UE) n.º 965/2012 e introduz requisitos atualizados de qualificação para dispositivos de treinamento de simulação de voo (FSTDs). As mudanças levam as organizações de treinamento a demonstrar capacidade e alinhamento entre tarefa e ferramenta, em vez de depender apenas de verificações baseadas em tipo. Para ambientes de ATC simulados, o ARINC 439 serve como uma norma de consenso fundamental, enquanto as bases técnicas de interoperabilidade e vigilância referenciadas nos programas incluem o ICAO Doc 9871 e o EUROCAE ED-101 (RTCA DO-260C) para o contexto ADS-B/SSR.
Nos Estados Unidos, os Tower Simulation Systems (TSS) da FAA oferecem uma base regulatória e programática concreta para a modernização do treinamento de controladores vinculado a radar. O FAA Reauthorization Act de 2024 está impulsionando essa expansão, com uma meta da agência de 95 instalações até o final de 2025 e uma integração mais ampla no NAS até 2028. No lado da defesa, a simulação de radar e IFF é limitada por controles de exportação e tratamento de modos classificados (ITAR/EAR), além de normas de interoperabilidade militar como a NATO STANAG 4193 e a DoD AIMS 17-1000, que regem o Modo 5 e os modos nacionais seguros e limitam a distribuição comercial ampla de capacidades de simulação militar de alto nível.
Análise da cadeia de valor
A cadeia de valor dos simuladores de radar começa com a definição de requisitos e o alinhamento com normas (por exemplo, o ICAO Doc 9871 para o contexto de vigilância civil e o STANAG 4193/DoD AIMS 17-1000 para testes e treinamentos relacionados a IFF). Em seguida, avança para o desenvolvimento de cenários e modelos de sensores, geração de sinais em tempo real e integração de sistemas em ecossistemas de treinamento. As entradas upstream incluem subsistemas de RF e temporização (conversores de dados de alta velocidade, computação FPGA/GPU, relógios de precisão), modelos de emissores e canais, bibliotecas de clutter e propagação, e cadeias de ferramentas de fortalecimento cibernético para credenciamento. Para casos de uso de defesa de alto nível, um caminho de integração comum é o Hardware-in-the-Loop (HWIL), usando Modelos de Sensor de Arquitetura de Sistemas Abertos (OSM) e Injetores de Sinal de Arquitetura de Sistemas Abertos (OSI) para conectar ambientes de radar sintéticos a hardware tático e sistemas de missão.
No midstream, integradores e fornecedores especializados combinam esses elementos em bancadas configuráveis ou pacotes de treinamento implantáveis. Eles validam o desempenho por meio de testes de aceitação do cliente e estruturas de segurança, incluindo controles alinhados ao RMF quando aplicável. Esse fluxo é visível em atividades recentes, incluindo maio de 2025, quando a RTX lançou um simulador de radar avançado modelado no radar AN/TPY-2 para a Agência de Defesa contra Míssseis dos EUA, e fevereiro de 2025, quando a L3Harris concluiu o primeiro voo de seu conjunto de guerra eletrônica totalmente digital Viper Shield em um F-16 Block 70. O valor downstream é realizado por meio de instalação, ferramentas para instrutores/operadores, atualizações de ameaças e cenários e sustentação de longo prazo, com gargalos frequentemente centrados na modelagem com fidelidade AESA, na complexidade da integração em tempo real e nos prazos de credenciamento em cibersegurança.
Panorama Competitivo
O mercado de simuladores de radar permanece moderadamente consolidado. L3Harris Technologies Corporation, RTX Corporation e CAE Inc. exploram portfólios verticais que combinam bancadas de hardware, bases de dados de cenários e contratos de serviço plurianuais. As suas redes globais de suporte e a infraestrutura de conformidade criam custos de mudança elevados para os ministérios da defesa.
Os especialistas de médio porte diferenciam-se através de I&D focalizado. A Cambridge Pixel oferece geradores de sinal de radar exclusivamente em software que funcionam em placas gráficas comerciais, reduzindo assim as barreiras de entrada para o meio académico e para os pequenos operadores. A SkyRadar adapta laboratórios modulares para escolas de aviação, gerando familiaridade precoce com o seu ecossistema entre os profissionais em início de carreira. A Buffalo Computer Graphics especializa-se em simulação de radar marítimo, atendendo às escolas de treino naval que procuram simuladores de ponte prontos a usar. Estas empresas frequentemente estabelecem parcerias com as principais empresas para integração em negócios de maior dimensão, mas mantêm autonomia através de nichos de propriedade intelectual.
Os roteiros tecnológicos convergem na geração de cenários impulsionada por IA, análises de desempenho automatizadas e microsserviços implementáveis na nuvem. Os fornecedores que carecem de capacidades de aprendizagem automática arriscam a erosão das margens premium, à medida que os clientes equiparam as funções de reprodução estática ao estatuto de commodity. O domínio da conformidade com o ITAR, o EAR e as emergentes diretivas de cibersegurança diferencia ainda mais os operadores estabelecidos, limitando os novos entrantes que não dispõem de recursos para navegar nestes labirintos regulatórios.
Líderes do Setor de Simuladores de Radar
-
RTX Corporation
-
CAE Inc.
-
Mercury Systems, Inc.
-
Adacel Technologies Limited
-
L3Harris Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Simuladores de Radar Empresas cobertas neste relatório
- L3Harris Technologies, Inc.
- RTX Corporation
- CAE Inc.
- Mercury Systems, Inc.
- Adacel Technologies Limited
- Applied Research International Pvt. Ltd.
- Buffalo Computer Graphics, Inc.
- Cambridge Pixel Ltd.
- Textron Systems Corporation (Textron Inc.)
- Cobham Ultra SeniorCo S.à r.l.
- Northrop Grumman Corporation
- Thales Group
- Leonardo DRS, Inc. (Leonardo S.p.A.)
- ANSYS, Inc.
- Keysight Technologies, Inc.
- HENSOLDT AG
Oportunidades de mercado e perspectivas futuras
As oportunidades estão se expandindo onde a simulação de radar está sendo incorporada às restrições diárias de capacidade de treinamento e validada para uso operacional, incluindo treinamento de ATC e de defesa aérea integrada. O programa de expansão dos Tower Simulation Systems (TSS) da FAA, impulsionado pelo FAA Reauthorization Act de 2024, fornece um sinal de demanda sustentado para infraestrutura de simulação vinculada à capacidade de treinamento de controladores. Paralelamente, o Regulamento de Execução (UE) 2026/781 da EASA, de abril de 2026, atualiza as expectativas de qualificação de FSTD e apoia uma adoção mais ampla de simulações focadas em capacidade. Essas bases favorecem fornecedores capazes de empacotar ambientes de vigilância simulados em conformidade, avaliação de desempenho mensurável e controles de cibersegurança em ofertas prontas para uso destinadas a companhias aéreas, ANSPs e academias de treinamento.
Os campos de treinamento e teste de defesa também estão criando espaço em torno de ambientes de radar e guerra eletrônica representativos de ameaças que sustentam fluxos de trabalho de gêmeos digitais e a evolução do radar definido por software. Em fevereiro de 2026, a Eviden destacou a implantação de seu sistema de simulação de ameaça de radar superfície-ar ARPEGE durante um exercício do NATO Tactical Leadership Program na base aérea de Los Llanos (Espanha, novembro de 2025), ilustrando o interesse em simulações de ameaças portáteis e prontas para exercícios que podem ser integradas a voos reais e ensaios de missão. Os sinais de aquisições governamentais apontam para a modernização contínua das pilhas de modelagem e simulação de radar, incluindo programas dos EUA que usam licenças de software Multi-Mode Radar Simulator (MMRS) para o Joint Simulation Environment e avisos de fonte única para plataformas de simulador de radar em laboratórios marítimos especializados. Em conjunto, esses desenvolvimentos reforçam a demanda por atualizações centradas em software, interfaces de arquitetura aberta e módulos prontos para HWIL, em vez de apenas novas construções de treinadores autônomos.
Desenvolvimentos industriais recentes em Mercado de Simuladores de Radar
- Junho de 2026: a RTX (Raytheon) recebeu um contrato de 515 milhões de dólares da Marinha dos EUA para a família de radares SPY-6. A escala da produção e integração do SPY-6 fortalece a demanda por validação de modos de radar, emulação de ambiente de sinal e conteúdo de treinamento de tripulação que reflete a capacidade em campo, sustentando a demanda adjacente por ferramentas de simulação e teste de radar.
- Maio de 2026: a CAE e a Saab assinaram um acordo de parceria para buscar conjuntamente o programa canadense de Alerta Antecipado Aerotransportado e Controle (AEW&C) baseado na plataforma GlobalEye. A parceria inclui explicitamente treinamento e simulação integrados, reforçando a tendência de ofertas combinadas de plataforma mais treinamento sintético para ecossistemas complexos de vigilância e sistemas de missão.
- Junho de 2025: a Força Aérea Indiana entregou o RADSIM, um simulador de radar desenvolvido internamente, à Guarda Costeira Indiana. A transferência ampliou o acesso a treinamento de radar e ATC de alta fidelidade dentro do ambiente operacional marítimo e aéreo da Índia, apoiando o desenvolvimento de capacidades locais e reduzindo a dependência de sistemas de treinamento importados.
Mercado de Simuladores de Radar Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange soluções de simulação de radar utilizadas para emular sinais e condições operacionais de radar, de modo que as equipes possam treinar operadores, testar sistemas e validar o desempenho sem depender de campos de radar ativos.
Exclusões de escopo: Excluímos simuladores de voo gerais e conteúdo de treinamento puramente sintético que não simula o comportamento e os retornos de radar.
Visão Geral da Segmentação
- Por Componente
- Hardware
- Software
- Por Plataforma
- Terrestre
- Aerotransportada
- Naval
- Por Aplicação
- Comercial
- Militar
- Por Setor de Utilizador Final
- Ministérios da Defesa e Forças Armadas
- OEMs e MROs Aeroespaciais
- Companhias Aéreas Comerciais e ANSPs
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Resto da América do Sul
- Médio Oriente e África
- Médio Oriente
- Arábia Saudita
- Israel
- Emirados Árabes Unidos
- Resto do Médio Oriente
- África
- África do Sul
- Resto de África
- Médio Oriente
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para fundamentar o modelo em sinais reais de demanda e orçamento antes que as premissas fossem incorporadas aos anos de previsão. Revisamos documentos públicos de orçamento de defesa e comunicados de aquisição, juntamente com fontes como dados de tendências do SIPRI, alocações de espectro da UIT e publicações da ICAO, que em conjunto fornecem contexto para o treinamento civil e a modernização da vigilância. Quando disponíveis, as direções de exportação e importação foram verificadas por meio de estatísticas alfandegárias, e o contexto foi reforçado por meio de periódicos revisados por pares nas áreas aeroespacial e de defesa.
Também utilizamos registros públicos de empresas e apresentações a investidores para compreender a exposição a programas, o posicionamento de produtos e a linguagem de receita que distingue as ofertas de simuladores de ferramentas de treinamento adjacentes. Bases de dados de notícias e dados financeiros ajudaram a rastrear adjudicações de contratos, atualizações de instalações e cronogramas de entrega, e bases de dados de patentes foram utilizadas para identificar onde a geração de sinais de radar e o trabalho de modelagem digital estão se concentrando. Esses insumos documentais foram então utilizados para estabelecer faixas razoáveis de preços, composição de plataformas e ciclos de atualização. As fontes aqui listadas são ilustrativas, e muitas outras referências públicas também foram utilizadas para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com partes interessadas em treinamento de defesa, equipes de testes aeroespaciais, integradores de sistemas e fornecedores de simuladores e subsistemas, de modo a validar o que está sendo adquirido e por quê. Por se tratar de um mercado global, também equilibramos as discussões entre as principais regiões compradoras para testar as prioridades de plataforma (aerotransportada, terrestre e naval) e a divisão entre os casos de uso de treinamento e teste de sistemas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 19% | Ásia-Pacífico (APAC): 39% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 21% | Europa, Oriente Médio e África (EMEA): 36% |
| Participantes menores: 21% | Gerentes: 60% | Américas: 25% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual a demanda de treinamento de defesa e civil é reconstruída utilizando sinais de aquisição e modernização, sendo então mapeada para a adoção de simuladores em ambientes de radar aerotransportado, terrestre e naval. O modelo utiliza insumos como ciclos de atualização de plataformas de radar, necessidades de horas de treinamento e capacidade de processamento, períodos típicos de renovação de simuladores e a divisão dos gastos entre hardware e software, que em conjunto definem o conjunto de demanda endereçável.
Para manter os totais realistas, corroboramos os resultados com aproximações seletivas de baixo para cima, como preços médios de venda amostrados multiplicados pelos volumes unitários esperados para os principais tipos de programas, além de verificações de canal sobre prazos de entrega e profundidade de configuração. Quando uma visão unitária direta não era possível para um país ou programa, as lacunas foram tratadas utilizando indicadores substitutos como tamanho da frota, densidade da infraestrutura de treinamento e intensidade de aquisição conhecida, normalizados de volta ao padrão regional. Para a previsão, foi utilizada análise de cenários, apoiada por opiniões de especialistas sobre a direção do orçamento de defesa, adições de capacidade de treinadores e o ritmo de digitalização do radar. Os cenários são então combinados em um único caso central.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de múltiplas verificações para que os resultados não dependessem de um único conjunto de dados ou de um único fluxo de entrevistas. Nossa equipe comparou os resultados do modelo com sinais independentes, como fluxo de contratos, cronogramas de entrega e gastos implícitos por plataforma, e revisou os valores discrepantes onde uma região ou plataforma cresceu mais rapidamente do que os indicadores de demanda subjacentes.
Antes da aprovação final, as premissas são reavaliadas entre os analistas, e o recontato é acionado quando insumos-chave se alteram, como grandes anúncios de aquisição ou atrasos em programas. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram as perspectivas. Antes da entrega, uma revisão atualizada é concluída para que os clientes recebam a visão mais recente.
Tamanho do Mercado de Simuladores de Radar da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para simuladores de radar frequentemente não coincidem porque cada estudo pode partir de um ano diferente, contabilizar uma combinação diferente de funções de simulador e aplicar diferentes premissas de precificação e timing cambial. As diferenças também podem decorrer de quanto do ciclo de atualização da base instalada é tratado como nova demanda versus atividade de manutenção.
A dispersão geralmente é explicada pelas escolhas de escopo e pela forma como o conjunto de demanda é construído, como se sistemas de treinamento adjacentes estão incluídos, se o treinamento de navegação aérea civil é contabilizado integralmente e como as atualizações de software são precificadas ao longo do tempo. O timing das taxas de câmbio, o tratamento de contratos plurianuais e a cadência de atualização dos insumos de aquisição pública também podem elevar ou reduzir um valor.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 2,65 bilhões (2026) | |
| Consultoria Global A | USD 3,13 bilhões (2024) | Utiliza um ano-base diferente e pode capturar um envelope de receita mais amplo ao agrupar serviços de integração e treinamento relacionados a simuladores no título principal, o que aumenta o valor atual aparente. |
| Editora Setorial B | USD 2,59 bilhões (2025) | Utiliza 2025 como ano-base e pode aplicar uma curva de adoção mais conservadora para programas de modernização, o que pode reduzir os gastos de curto prazo que, de outra forma, seriam esperados por meio de ciclos de atualização. |
A tabela mostra que a diferença é, em grande parte, uma questão de timing e do que é contabilizado, e no modelo da Mordor Intelligence o valor está ancorado em hardware e software de simuladores diretamente vinculados às necessidades de treinamento de radar e teste de sistemas entre plataformas, com ferramentas de treinamento adjacentes excluídas, a menos que a emulação de sinais de radar seja claramente parte do produto entregável. Com essa disciplina, o número permanece rastreável aos sinais de aquisição, indicadores de demanda de plataformas e lógica de precificação reproduzível, o que facilita a auditoria das atualizações anuais.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado global de simuladores de radar?
O mercado de simuladores de radar está avaliado em USD 2,65 mil milhões em 2026 e projeta-se que expanda para USD 3,57 mil milhões até 2031.
Qual é o segmento de componente de crescimento mais rápido?
O software é o componente de crescimento mais rápido, avançando a uma CAGR de 8,20% até 2031, à medida que a sofisticação algorítmica supera as adições de hardware.
Por que razão os simuladores de radar naval estão a registar uma forte procura?
O aumento das tensões marítimas e a necessidade de ensaiar operações multi-domínio sem os custos de ensaios marítimos dispendiosos estão a impulsionar a procura de simuladores navais a uma CAGR de 7,15%.
Como é que as companhias aéreas comerciais utilizam a simulação de radar?
As companhias aéreas e os ANSPs utilizam simuladores para certificação de pilotos e controladores, cumprindo os mandatos regulatórios enquanto reduzem os custos de treino e melhoram a segurança.
Qual é a região esperada para registar o crescimento mais elevado?
Prevê-se que a Ásia-Pacífico cresça a uma CAGR de 8,05%, impulsionada pelo aumento dos orçamentos de defesa na China, no Japão, na Índia e na Coreia do Sul.
Quais são os principais fatores que restringem a expansão do mercado?
Os custos iniciais elevados para bancadas de hardware em circuito fechado e os complexos regulamentos de controlo de exportação aliados às regulamentações de cibersegurança limitam a adoção, particularmente entre os pequenos fornecedores.