
Tamanho e Participação do Mercado de Simulação e Treinamento Aeroespacial Militar
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.45 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.82 % |
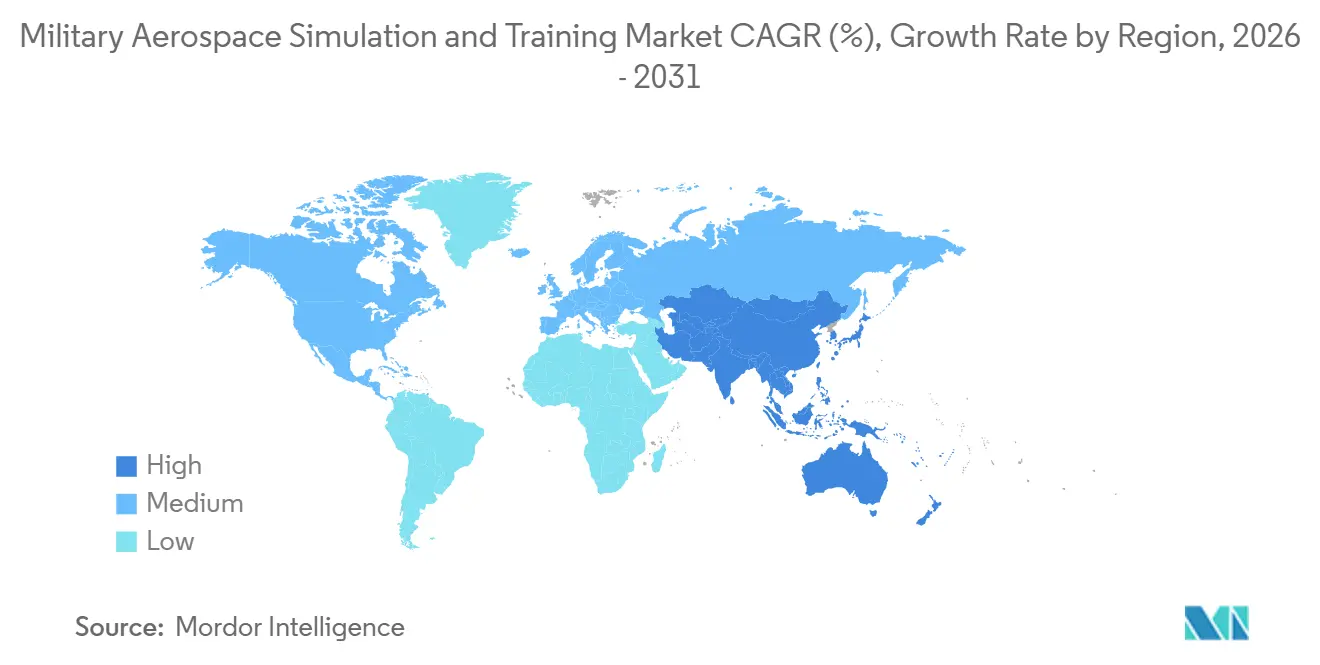
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
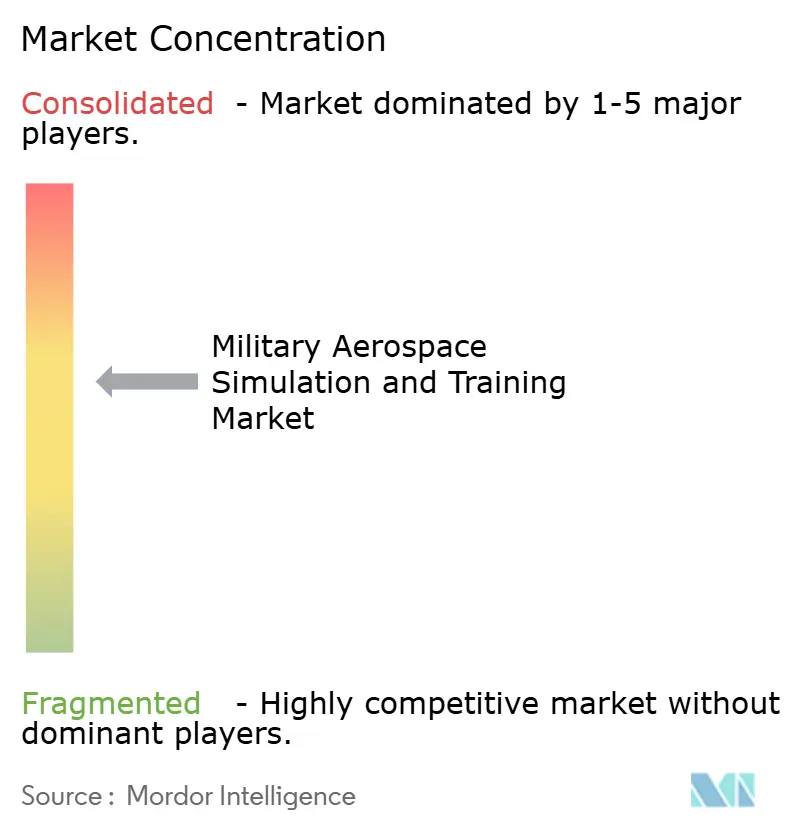
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Simulação e Treinamento Aeroespacial Militar por Mordor Intelligence
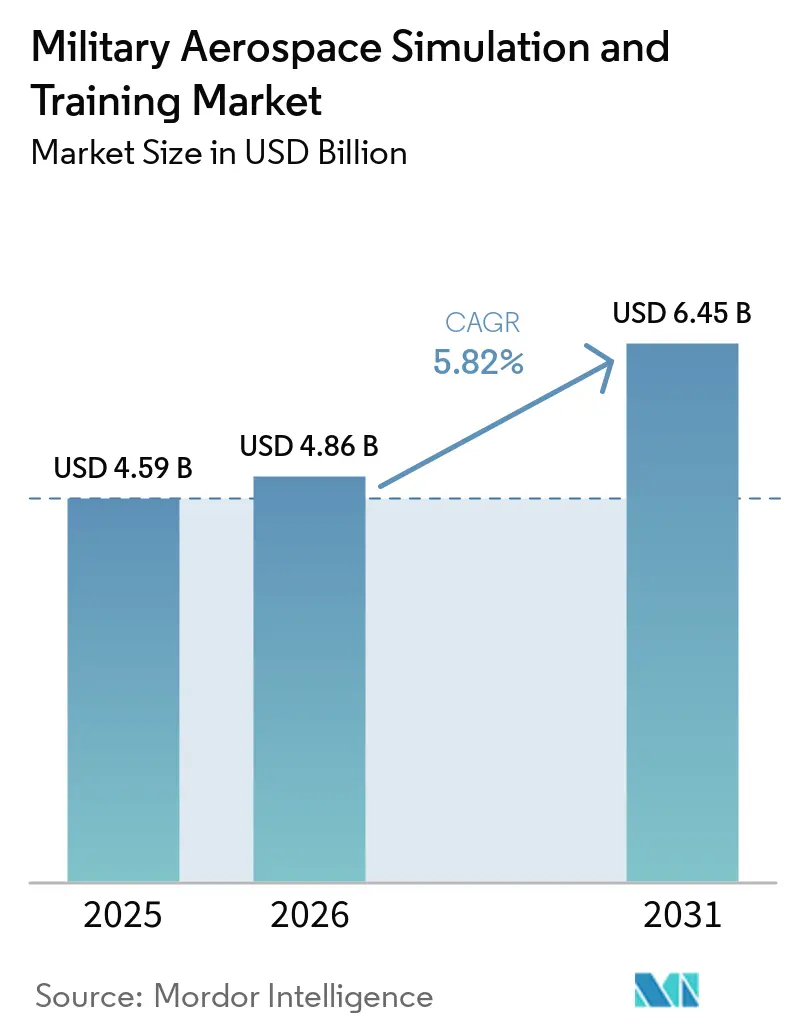
O tamanho do mercado de simulação e treinamento aeroespacial militar foi avaliado em 4,59 bilhões de USD em 2025 e está previsto para crescer de 4,86 bilhões de USD em 2026 para 6,45 bilhões de USD até 2031, registrando um CAGR de 5,82% entre 2026 e 2031. Os orçamentos de prontidão de defesa estão sustentando investimentos mais persistentes em sistemas de treinamento sintético. Os EUA alocaram 159,70 bilhões de USD para a prontidão dos combatentes no AF2026, posicionando o treinamento dentro de um programa de prontidão mais amplo, em vez de uma prioridade de aquisição pontual. Os aliados da OTAN também se comprometeram em 2025 com uma meta de gastos em defesa e segurança de 5% do PIB até 2035, o que apoia um horizonte de planejamento mais longo para a infraestrutura de treinamento. Aeronaves de nova geração, restrições de disponibilidade de pilotos e a necessidade de ensaiar missões complexas estão aumentando a demanda por simuladores conectados. O mercado de simulação e treinamento aeroespacial militar está, portanto, avançando em direção a sistemas de treinamento integrados que combinam dispositivos, material didático, redes seguras e suporte de longo prazo.
Principais Conclusões do Relatório
- Por tipo de simulador, os simuladores de voo completo detinham 46,95% da participação do mercado de simulação e treinamento aeroespacial militar em 2026, enquanto os dispositivos de treinamento de voo estão projetados para crescer a um CAGR de 8,38% até 2031.
- Por tipo de aeronave, as aeronaves de asa fixa representaram 62,45% do tamanho do mercado de simulação e treinamento aeroespacial militar em 2026, enquanto as aeronaves de asa rotativa estão previstas para expandir a um CAGR de 7,31% até 2031.
- No modo de treinamento, o treinamento ao vivo representou 49,81% da receita em 2026, enquanto o treinamento virtual está projetado para crescer a um CAGR de 10,62% até 2031.
- Por solução, o hardware representou 53,59% da receita em 2026, enquanto os serviços estão previstos para crescer a um CAGR de 8,22% até 2031.
- Por aplicação, a aviação militar deteve 83,98% da participação na receita em 2026, enquanto o espaço está projetado para expandir a um CAGR de 10,29% até 2031.
- Por geografia, a América do Norte representou 44,18% da participação na receita em 2026, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 7,83% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento das tensões geopolíticas e da complexidade das missões | +1.80% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Modernização da frota militar e incorporação de aeronaves de nova geração | +1.40% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Vantagens de custo e segurança do treinamento sintético | +1.10% | Global | Médio prazo (2-4 anos) |
| Expansão do treinamento Ao Vivo, Virtual e Construtivo (LVC) | +0.90% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Treinamento digital embarcado para aeronaves definidas por software | +0.70% | América do Norte, Europa e Türkiye | Longo prazo (≥ 4 anos) |
| Treinamento distribuído para escassez de pilotos e mantenedores | +0.60% | América do Norte, Europa e Japão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Tensões Geopolíticas e da Complexidade das Missões
As tensões geopolíticas estão reduzindo o tempo entre um novo requisito operacional e a necessidade de tripulações treinadas. Os membros da OTAN concordaram em 2025 em desenvolver planos anuais em direção à meta de gastos em defesa e segurança de 5%. Esse compromisso confere aos programas de treinamento um ambiente orçamentário mais duradouro.[1] As missões modernas exigem que as tripulações aéreas trabalhem com forças terrestres, marítimas, espaciais e cibernéticas. Ambientes sintéticos em rede podem combinar esses elementos em um único evento de treinamento. Isso expande o mercado de simulação e treinamento aeroespacial militar para além da instrução em cabine de pilotagem, abrangendo planejamento de missões, coordenação de tripulações e ensaio de forças conjuntas.
Modernização da Frota Militar e Aeronaves de Nova Geração
Novos programas de aeronaves exigem sistemas de treinamento que reflitam seus sensores, software e procedimentos operacionais. A Força Aérea dos EUA solicitou um simulador Level D 747-8i da CAE em junho de 2026, pois identificou a CAE como o único fabricante qualificado para o requisito. Esse exemplo mostra como a qualificação pode limitar as opções de fornecedores para dispositivos específicos de plataforma. O Ambiente de Simulação Conjunta do F-35 também foi utilizado para explorar táticas de aeronaves de combate colaborativo em cenários contestados. As forças frequentemente precisam de suporte de treinamento provisório enquanto um sistema sintético completo atinge a maturidade operacional. Esse período cria demanda por dispositivos legados atualizados, instalações operadas por contratados e material didático atualizado.
Vantagens de Custo e Segurança do Treinamento Sintético
O treinamento sintético pode reduzir o ônus de combustível, logística e manutenção associado a missões reais. Uma avaliação do TERI de 2026 constatou que o uso mais amplo de simuladores poderia poupar às Forças Armadas indianas mais de INR 1.000 crore (0,10 bilhões de USD) anualmente. A avaliação também associou as economias à redução do uso de munição e das atividades logísticas. A disponibilidade de simuladores pode preservar as aeronaves para missões operacionais e reduzir a exposição durante exercícios de alto risco. Esse benefício é relevante quando as frotas de aeronaves são pequenas ou a capacidade de manutenção é limitada. O mercado de simulação e treinamento aeroespacial militar se beneficia quando as autoridades de aquisição avaliam os sistemas de treinamento com base no resultado de prontidão e na disponibilidade dos dispositivos.
Expansão do Treinamento LVC
O treinamento LVC conecta aeronaves reais com simuladores e forças geradas por computador. O Comando de Educação e Treinamento Aéreo concluiu seu primeiro voo LVC com o T-7A em setembro de 2026. O evento conectou 1 T-7A em voo com 2 cabines de simulador em solo por meio de enlaces de dados táticos seguros. Esse modelo pode aumentar a complexidade dos cenários sem a necessidade de implantar o mesmo número de aeronaves adversárias. Também apoia o treinamento contra ameaças digitais e efeitos simulados de armamentos. O mercado de simulação e treinamento aeroespacial militar está se beneficiando dos requisitos relacionados à conectividade segura, gerenciamento de cenários e software compatível.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos custos de desenvolvimento, integração e certificação | -1.20% | Global, particularmente operadores emergentes | Longo prazo (≥ 4 anos) |
| Exposição à segurança cibernética de redes de treinamento conectadas | -0.80% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Limitações de interoperabilidade e arquitetura aberta | -0.60% | Programas multinacionais e zonas de interoperabilidade da OTAN | Médio prazo (2-4 anos) |
| Replicação limitada do estresse fisiológico e psicológico | -0.40% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Desenvolvimento, Integração e Certificação
Um simulador de voo completo qualificado requer extensa validação técnica e aprovação formal. A Força Aérea dos EUA citou cronograma, custo do ciclo de vida e riscos de treinamento de missão em seu aviso de simulador de fonte única de 2026. Tais requisitos favorecem fornecedores que já detêm conhecimento de plataforma e projetos de dispositivos certificados. Forças aéreas menores podem enfrentar altos custos com auditorias, controle de configuração e atualizações periódicas. Esses custos podem superar a despesa inicial com hardware ao longo do ciclo de vida de um dispositivo. O ciclo de aquisição resultante pode retardar a entrada de novos fornecedores no mercado de simulação e treinamento aeroespacial militar.
Exposição à Segurança Cibernética de Redes de Treinamento Conectadas
As redes de treinamento conectadas podem conter dados de missão sensíveis, bibliotecas de ameaças e interfaces de sistemas. Um ambiente comprometido poderia alterar os cenários utilizados para treinar tripulações operacionais. O Exército dos EUA identificou a segurança cibernética e a interoperabilidade como necessidades básicas para seu ambiente de treinamento cibernético persistente. Os esforços europeus também incluem o programa CITADEL Range para defesa cibernética em ambientes conectados. As obrigações de segurança aumentam o trabalho de integração, os custos de conformidade e os prazos contratuais. Elas também tornam o design de redes confiáveis um fator de seleção importante no mercado de simulação e treinamento aeroespacial militar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Simulador:
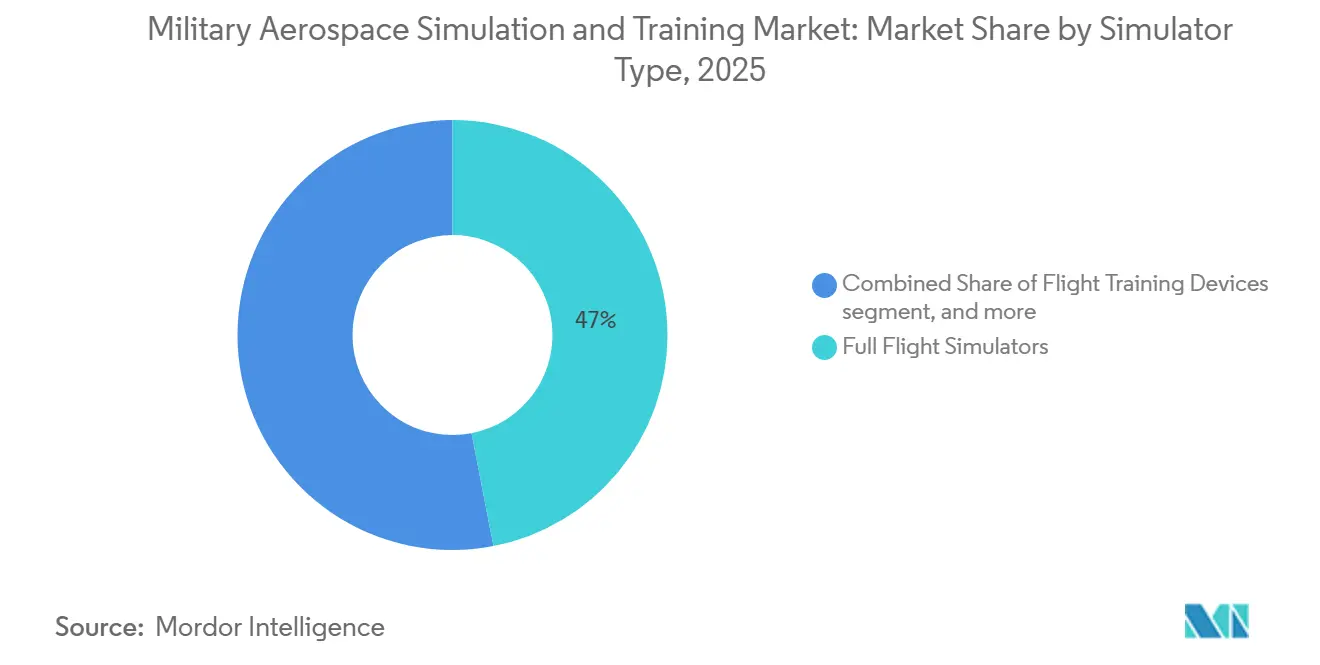
Simuladores de Voo Completo Sustentam a Prontidão de Alta FidelidadeOs simuladores de voo completo (FFSs) responderam por 46,95% do mercado de simulação e treinamento aeroespacial militar em 2026. Sua liderança reflete a necessidade de qualificar tripulações em aeronaves complexas em um ambiente controlado. Os dispositivos de movimento completo reproduzem os controles da cabine de pilotagem, a dinâmica de voo, os sistemas visuais e os principais procedimentos de emergência. Sua aquisição é comumente vinculada a uma plataforma de aeronave e aos seus requisitos de certificação. Essa conexão sustenta relacionamentos duradouros com fornecedores e eleva os custos de substituição. O requisito da Força Aérea dos EUA de 2026 para um simulador de movimento completo Nível D do 747-8i ilustra a importância de uma capacidade de qualificação comprovada.[2]
Os dispositivos de treinamento de voo (FTDs) têm previsão de expansão a um CAGR de 8,38% até 2031. Eles podem apoiar o treinamento procedural e baseado em tarefas a um custo inferior ao dos dispositivos de movimento completo. A TRU Simulation entregou um FTD do Bell 505 à Força Aérea Real da Jordânia em novembro de 2025. Treinadores de tarefas parciais, de manutenção e de armamentos também atendem a sistemas de aeronaves cada vez mais dependentes de software. Sistemas portáteis e em contêineres ampliam o uso desses dispositivos para mais localidades. O mercado de simulação e treinamento aeroespacial militar pode, portanto, combinar grandes programas de simulação de voo completo com sistemas menores que atendem a necessidades específicas de prontidão.



Por Tipo de Aeronave:
Plataformas de Asa Fixa Lideram, mas a Demanda por Aeronaves de Asa Rotativa AceleraAs aeronaves de asa fixa representaram 62,45% do tamanho do mercado de simulação e treinamento aeroespacial militar em 2026. As frotas de aeronaves de combate e transporte exigem extensos pipelines de treinamento e sistemas de alto valor para ensaio de missões. Os programas de jatos de alta velocidade também dependem de dispositivos de missão completa que modelam sensores avançados e o emprego de armamentos. A Boeing recebeu um contrato de 880 milhões de USD em junho de 2026 para treinadores de tripulação e manutenção do P-8A, atualizações e serviços relacionados. Esses programas demonstram a escala das necessidades de treinamento de asa fixa. Eles também ilustram o valor de manter dispositivos comuns entre clientes militares domésticos e estrangeiros.
As aeronaves de asa rotativa estão projetadas para crescer a um CAGR de 7,31% até 2031. A demanda é sustentada pela modernização da frota e por novos programas de treinamento de pilotos. A Lockheed Martin avançou para a Fase III da competição Flight School Next em fevereiro de 2026. Sua oferta utiliza o Robinson R66 NxG e inclui simulação, monitoramento de desempenho e capacidades LVC. O treinamento de aeronaves de asa rotativa também requer trabalho em terreno, voo em baixa altitude e condições visuais degradadas. Essas missões precisam de suporte para dispositivos especializados em todo o mercado de simulação e treinamento aeroespacial militar.
Por Modo de Treinamento:
O Treinamento Virtual Ganha Terreno sobre as Operações ao VivoO treinamento ao vivo deteve 49,81% da receita de 2026. O voo real continua sendo necessário para atualização, segurança e proficiência operacional. Ele expõe as tripulações ao manuseio de aeronaves, às condições do espaço aéreo e à coordenação real de equipes. Muitos programas militares, portanto, mantêm requisitos obrigatórios de voo ao vivo. O maior modo ainda opera ao lado de uma base crescente de treinamento sintético. Esse equilíbrio significa que o mercado de simulação e treinamento aeroespacial militar não está substituindo completamente o voo ao vivo.
O treinamento virtual está previsto para crescer a um CAGR de 10,62% até 2031. Seu crescimento é sustentado por dispositivos conectados e modelos visuais, de sensores e de ameaças mais capazes. O evento com o T-7A em setembro de 2026 demonstrou como as tripulações de simuladores podem participar ao lado de uma aeronave em voo em um único exercício. As ferramentas construtivas adicionam forças geradas por computador que podem representar ameaças difíceis de empregar em exercícios ao vivo. O treinamento embarcado também está estreitando a distinção entre atividades ao vivo e virtuais. A Lockheed Martin descreve funções de treinamento do F-35 que apresentam ameaças simuladas enquanto a aeronave está em voo.
Por Solução:
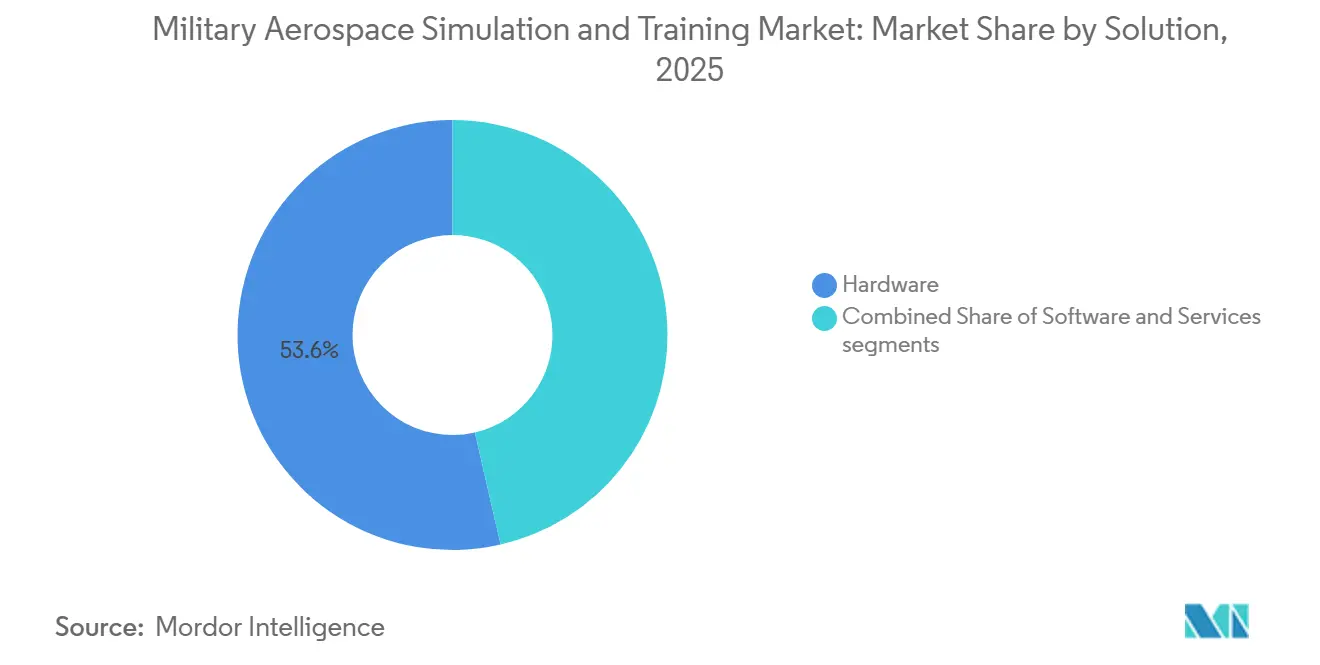
O Hardware Lidera Enquanto os Contratos de Serviços Redefinem os Fluxos de ReceitaO hardware representou 53,59% da receita de 2026. Esse segmento inclui réplicas de cabines de pilotagem, displays visuais, sistemas de movimento e infraestrutura de computação. Os sistemas de alta fidelidade exigem desembolsos substanciais de capital antes de entrarem em serviço. O hardware dos dispositivos também precisa de atualizações à medida que o software das aeronaves e os sistemas de missão evoluem. A base instalada oferece aos fornecedores trabalho recorrente em modernização e substituição. O hardware permanecerá central no mercado de simulação e treinamento aeroespacial militar porque os dispositivos físicos sustentam muitos programas de treinamento.
Os serviços estão previstos para crescer a um CAGR de 8,22% até 2031. Os clientes buscam cada vez mais contratos que cubram instrutores, suporte técnico, atualizações de software e disponibilidade mensurável. A CAE garantiu um contrato em julho de 2026 para fornecer treinamento de pilotos do Global 6500 para o Exército dos EUA até março de 2032. A empresa também recebeu trabalho de suporte para os sistemas de treinamento da Marinha Real Australiana. Tais arranjos deslocam a atenção da entrega de equipamentos para o resultado do treinamento. Eles oferecem aos clientes suporte mais previsível, ao mesmo tempo em que proporcionam aos fornecedores maior visibilidade de receita a longo prazo.

Por Aplicação:
A Aviação Militar Domina, o Espaço Emerge como o de Crescimento Mais RápidoA aviação militar deteve 83,98% da receita de 2026. Ela inclui instrução de voo, ensaio de missões, treinamento de manobras de combate e qualificação em armamentos. Esses usos estão inseridos no ciclo diário de prontidão das forças aéreas e das unidades de aviação naval. A Força Aérea Indiana contratou em janeiro de 2026 simuladores de combate de tarefas parciais do Mirage 2000 de fabricação nacional. Os sistemas cobrem operação de radar, identificação de alvos, seleção de armamentos e resposta a ameaças. Essa base de aplicações mantém o papel central da aviação militar no mercado de simulação e treinamento aeroespacial militar.
O espaço está projetado para crescer a um CAGR de 10,29% até 2031. O treinamento de astronautas e operadores de missão requer a simulação de situações raras e de alta consequência. A NASA e a Guarda Nacional do Exército do Colorado desenvolveram treinamento de voo para se preparar para os pousos da Artemis em 2025. A PaleBlue entregou um motor de simulação de gravidade zero à Agência Espacial Europeia em março de 2026. Esses programas conectam a preparação para voos espaciais tripulados com tecnologia avançada de simulação. Eles também criam uma área de aplicação menor, mas cada vez mais relevante, para fornecedores com capacidades de modelagem de missões.
Análise Geográfica
Mercado de Simulação e Treinamento Aeroespacial Militar da América do Norte
A América do Norte deteve 44,18% da participação no mercado de simulação e treinamento aeroespacial militar em 2026. A região se beneficia da escala dos gastos com prontidão dos EUA e de programas de aeronaves de longa data. A alocação de prontidão do exercício fiscal de 2026 incluiu 45,70 bilhões de USD para a Força Aérea e 51,70 bilhões de USD para a Marinha. A escassez de pilotos também aumenta a necessidade de utilizar a capacidade de treinamento disponível de forma eficaz. A Força Aérea tinha como objetivo formar 1.500 novos pilotos no exercício fiscal de 2026 por meio de sua abordagem revisada de treinamento de pilotos de graduação. Os fornecedores sediados no Canadá e nos EUA também continuam sendo importantes para programas que atendem a operadores aliados.
Mercado de Simulação e Treinamento Aeroespacial Militar da Europa e do Oriente Médio
A Europa está impulsionando a demanda por meio de maiores compromissos de defesa, substituição de frotas e necessidade de interoperabilidade em coalizões. O compromisso de gastos da OTAN para 2025 sustenta um longo ciclo de planejamento para sistemas de prontidão. A Rheinmetall recebeu um contrato em 2025 para fornecer simuladores do C-390 à Força Aérea Real dos Países Baixos. BAE Systems, Boeing e Saab formalizaram uma parceria de treinamento de pilotos para o Reino Unido em julho de 2026. As aquisições europeias consideram cada vez mais a participação industrial doméstica em conjunto com as necessidades de prontidão. Os operadores do Oriente Médio também estão ampliando a capacidade de treinamento doméstico por meio de vendas militares estrangeiras (FMS) e programas diretos de equipamentos.
Mercado de Simulação e Treinamento Aeroespacial Militar da Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 7,83% até 2031. O orçamento de capital de defesa da Índia para o exercício fiscal de 2026-27 atingiu INR 2,19 lakh crore (25,47 bilhões de USD).[3] O país também está desenvolvendo capacidade local de simuladores por meio de aquisições nacionais. O contrato de simulador do Mirage 2000 firmado pela Índia em janeiro de 2026 reflete essa direção. Japão e Austrália estão expandindo as atividades de sistemas de treinamento nos domínios aéreo e naval. Esses programas tornam a região Ásia-Pacífico a principal área de crescimento no mercado de simulação e treinamento aeroespacial militar.
Cenário Competitivo
Concentração do Mercado
Segmento de Motor Único no Mercado de Simulação e Treinamento Aeroespacial Militar
O mercado de simulação e treinamento aeroespacial militar é moderadamente concentrado em dispositivos de voo completo. O conhecimento de plataforma, os padrões de qualificação e as longas vidas dos programas favorecem os principais contratados estabelecidos. CAE Inc., The Boeing Company, Thales Group, FlightSafety International Inc. e Lockheed Martin Corporation ocupam posições importantes em programas de treinamento de alto valor. O contrato do P-8A da Boeing em junho de 2026 ilustra a vantagem de um fabricante de aeronaves nas necessidades de treinamento específicas de plataforma. A CAE também se beneficia de qualificações em categorias especializadas de dispositivos. Esse segmento do mercado de simulação e treinamento aeroespacial militar apresenta altas barreiras à entrada.
A concorrência é mais dispersa em material didático, dispositivos de tarefas parciais, sistemas visuais e software de treinamento em rede. A Shield AI adquiriu a Aechelon Technology em março de 2026, incorporando capacidade de visualização e simulação em sua plataforma de piloto autônomo. Esse movimento posicionou a tecnologia de simulação mais próxima do desenvolvimento de sistemas de defesa autônomos. A Cubic recebeu um contrato de acompanhamento em maio de 2026 para 140 Subsistemas Internos P5 que suportam aeronaves F-35 Lote 21. Os sistemas apoiam o treinamento ao vivo entre aeronaves de quarta e quinta geração. Esses movimentos mostram que as capacidades de treinamento conectado são um foco competitivo.
Os fornecedores também competem combinando equipamentos com suporte de longa duração e entrega de treinamento. O contrato de treinamento do Global 6500 para o Exército dos EUA da CAE em julho de 2026 se estende até março de 2032. A proposta da Lockheed Martin para o Flight School Next combina aeronaves, simuladores, monitoramento e funções de treinamento em rede. Fornecedores que conseguem atender aos requisitos de segurança cibernética e interoperabilidade podem ter acesso a programas mais complexos. Especialistas menores ainda podem competir em dispositivos móveis, software visual e treinamento de missão focado. O equilíbrio competitivo permanece concentrado no topo, enquanto oportunidades especializadas permanecem abertas.
Líderes do Setor de Simulação e Treinamento Aeroespacial Militar
-
CAE Inc.
-
The Boeing Company
-
FlightSafety International Inc.
-
Thales Group
-
Lockheed Martin Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Simulação e Treinamento Aeroespacial Militar Empresas cobertas neste relatório
- CAE Inc.
- The Boeing Company
- FlightSafety International Inc.
- Thales Group
- Lockheed Martin Corporation
- RTX Corporation
- BAE Systems plc
- Northrop Grumman Corporation
- Rheinmetall AG
- Leonardo S.p.A.
- Elbit Systems Ltd.
- Indra Sistemas, S.A.
- Saab AB
- TRU Simulation + Training Inc.
Desenvolvimentos industriais recentes em Mercado de Simulação e Treinamento Aeroespacial Militar
- Setembro de 2026: O Comando de Educação e Treinamento Aéreo dos EUA realizou seu primeiro voo LVC conectando uma aeronave T-7A Red Hawk em voo com duas cabines de simulador em solo do T-7A, permitindo treinamento ao vivo e sintético sincronizado. O exercício validou enlaces de dados táticos seguros de alta largura de banda e uma imagem operacional comum entre participantes em voo e simulados, apoiando o desenvolvimento de uma arquitetura de treinamento integrada para futuros aviadores de combate.
- Julho de 2026: BAE Systems, Boeing e Saab assinaram um acordo de parceria para desenvolver uma solução de treinamento de pilotos de próxima geração para o Reino Unido, centrada no sistema Boeing T-7. A parceria também inclui planos para uma instalação de montagem final e integração no Reino Unido para fortalecer as capacidades domésticas em sistemas avançados de treinamento de voo militar.
Escopo do Relatório Global do Mercado de Simulação e Treinamento Aeroespacial Militar
O mercado de simulação e treinamento aeroespacial militar abrange soluções para aeronaves militares de asa fixa, aeronaves de asa rotativa e aplicações espaciais. Ele cobre hardware, software e serviços que apoiam o treinamento de voo, missão, tático, combate e armamentos, bem como aplicações de simulação relacionadas ao espaço.
O mercado de simulação e treinamento aeroespacial militar é segmentado por tipo de simulador, tipo de aeronave, modo de treinamento, solução, aplicação e geografia. Por tipo de simulador, o mercado é segmentado em simuladores de voo completo, dispositivos de treinamento de voo e outros tipos de simuladores. Por tipo de aeronave, o mercado é segmentado em aeronaves de asa fixa e aeronaves de asa rotativa. Por modo de treinamento, o mercado é segmentado em treinamento ao vivo, treinamento virtual e treinamento construtivo. Por solução, o mercado é segmentado em hardware, software e serviços. Por aplicação, o mercado é segmentado em aviação militar e espaço. O relatório também cobre os tamanhos de mercado e as previsões para o mercado de simulação e treinamento aeroespacial militar nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Simulador de Voo Completo (FFS) |
| Dispositivos de Treinamento de Voo (FTD) |
| Outros Tipos de Simuladores |
| Aeronaves de Asa Rotativa |
| Asa Fixa |
| América do Norte | Estados Unidos |
| Canadá | |
| Europa | Reino Unido |
| França | |
| Alemanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Restante do Mundo |
| Por Tipo de Simulador | Simulador de Voo Completo (FFS) | |
| Dispositivos de Treinamento de Voo (FTD) | ||
| Outros Tipos de Simuladores | ||
| Por Tipo de Aeronave | Aeronaves de Asa Rotativa | |
| Asa Fixa | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Restante do Mundo | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado da simulação e treinamento aeroespacial militar até 2031?
O mercado de simulação e treinamento aeroespacial militar está projetado para atingir 6,45 bilhões de USD até 2031, crescendo a um CAGR de 5,84% de 2026 a 2031.
Qual categoria de simulador detém a maior participação?
Os simuladores de voo completo detiveram 46,95% da receita em 2026, pois suportam a qualificação de alta fidelidade em aeronaves complexas.
Por que o treinamento virtual está crescendo rapidamente?
O treinamento virtual está previsto para crescer a um CAGR de 10,62% até 2031, à medida que as redes LVC expandem as opções de ensaio de missões.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico está projetada para crescer a um CAGR de 7,83% até 2031, sustentada pela modernização da defesa e pela aquisição doméstica de simuladores.
Qual aplicação deve crescer mais rapidamente?
O espaço está projetado para expandir a um CAGR de 10,29% até 2031, à medida que os requisitos de simulação para astronautas e operadores de missão aumentam.
Quão concentrado é o ambiente competitivo?
O mercado de simulação e treinamento aeroespacial militar recebe uma pontuação de concentração de 6 em 10, porque os principais contratados estabelecidos ocupam posições fortes específicas de plataforma, enquanto dispositivos especializados, software e serviços permanecem dispersos entre muitos fornecedores.