
Tamanho e Quota do Mercado de Transporte Militar
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
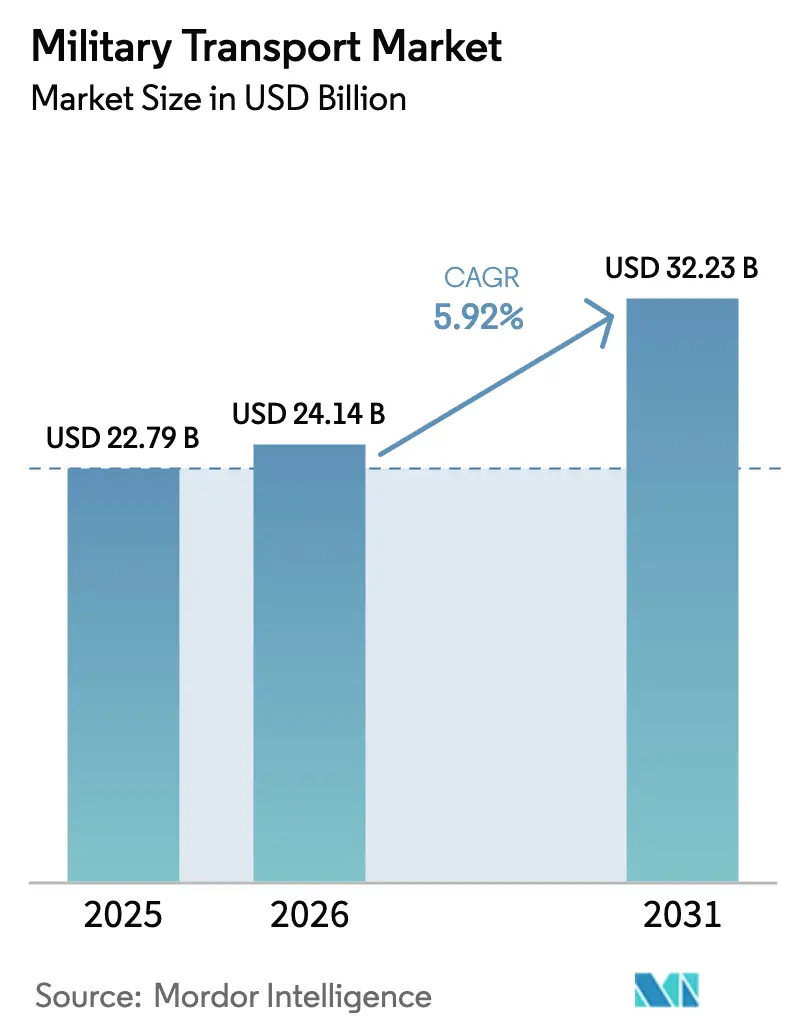
| Tamanho do Mercado (2026) | 24.14 Bilhões de dólares |
| Tamanho do Mercado (2031) | 32.23 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.92 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
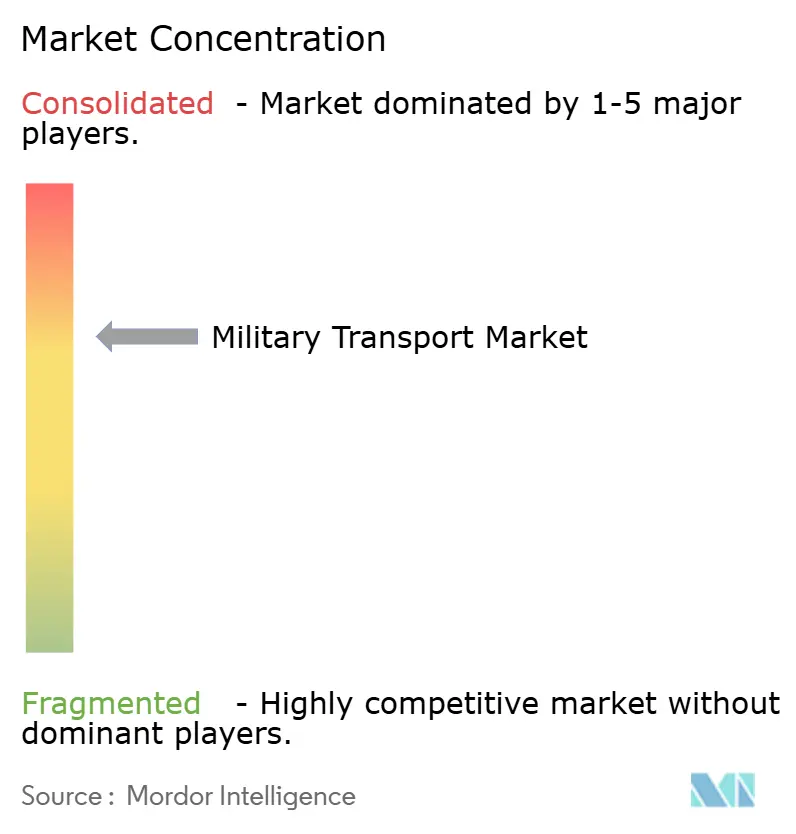
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte Militar pela Mordor Intelligence
O tamanho do mercado de transporte militar em 2026 é estimado em USD 24,14 mil milhões, crescendo a partir do valor de 2025 de USD 22,79 mil milhões, com projeções para 2031 a indicar USD 32,23 mil milhões, crescendo a uma CAGR de 5,92% no período 2026-2031. A recapitalização de frotas, a adoção de propulsão híbrido-elétrica e o software de manutenção habilitado por IA aceleram o ritmo das modernizações militares nas plataformas logísticas. Programas como a aquisição de FMTV A2 pelo Exército dos EUA no valor de USD 214,8 milhões e a atualização do A400M pela Alemanha no valor de USD 165 milhões refletem como os governos estão a substituir veículos e aeronaves envelhecidos, ao mesmo tempo que incorporam sistemas digitais de monitorização da saúde para reduzir o tempo de inatividade. O mercado de transporte militar beneficia da expansão das operações humanitárias — exemplificada pelos 8,7 milhões de kg de ajuda transportados para Gaza através do píer de Logística Conjunta Sobre a Costa dos EUA — o que demonstra a procura de ativos de transporte flexíveis. A consolidação está a remodelar a dinâmica dos fornecedores, com a aquisição da Iveco Defence pela Leonardo por EUR 1,7 mil milhões (USD 1,96 mil milhões) e a aquisição da Loc Performance pela Rheinmetall por USD 950 milhões a alargar os portfólios de produtos na Europa e nos EUA.
Principais Conclusões do Relatório
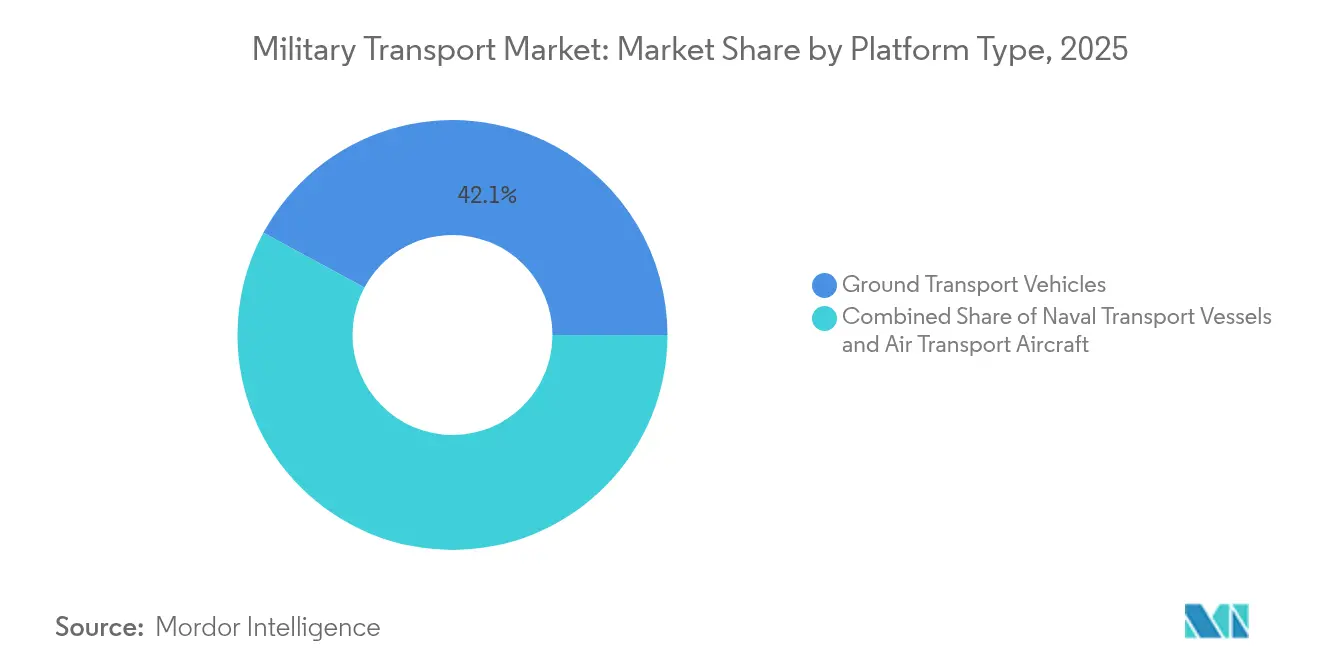
- Por plataforma, os veículos de transporte terrestre detinham 42,12% da quota do mercado de transporte militar em 2025 e prevê-se que registem a maior CAGR de segmento de 9,52% até 2031.
- Por aplicação, o transporte de carga e equipamentos comandou uma quota de receita de 45,73% em 2025; o socorro humanitário e em catástrofes representa a aplicação de maior crescimento, com uma CAGR de 7,06% até 2031.
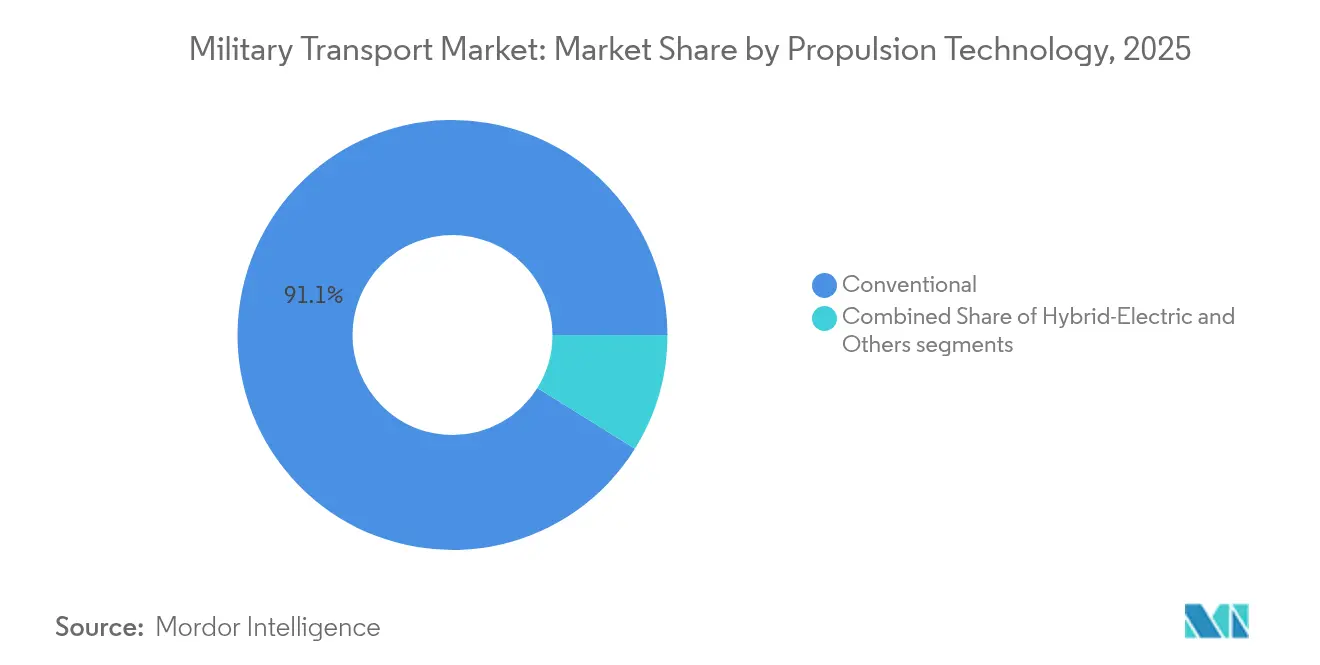
- Por tecnologia de propulsão, a propulsão híbrido-elétrica é a categoria de propulsão de crescimento mais rápido, expandindo-se a uma CAGR de 10,63% até 2031, enquanto os sistemas convencionais mantêm a maior quota de 91,12% do tamanho do mercado de transporte militar em 2025.
- Por utilizador final, o segmento de utilizador final do exército representou 48,23% do tamanho do mercado de transporte militar em 2025, ao passo que o segmento da força aérea regista a maior CAGR ao nível de serviço de 6,95% até 2031.
- Por geografia, a América do Norte manteve-se como o maior mercado com uma quota de 32,12% em 2025, enquanto a Ásia-Pacífico regista a maior CAGR regional de 7,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~)% na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescente procura global de capacidades de transporte aéreo estratégico e tático | +1.8% | Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Mudança operacional em direção à implantação rápida em ambientes de guerra descentralizada | +1.2% | Indo-Pacífico e Europa Oriental | Curto prazo (≤ 2 anos) |
| Modernização e recapitalização de frotas de transporte militar envelhecidas | +0.9% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescente frequência de missões humanitárias globais e de socorro em catástrofes | +0.7% | Regiões propensas a conflitos em todo o mundo | Médio prazo (2-4 anos) |
| Maior adoção de plataformas de transporte de dupla utilização com vias de certificação civil | +0.6% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Integração de manutenção preditiva orientada por IA para otimizar os custos do ciclo de vida | +0.5% | Militares de tecnologia intensiva | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Procura Global de Capacidades de Transporte Aéreo Estratégico e Tático
A decisão do Japão de adquirir 13 tanques KC-46A e 17 CH-47 Block II Chinooks sublinha o aumento dos requisitos de transporte aéreo para missões no Indo-Pacífico.[1]Australian Defence Magazine, "O Japão Reforça a Ênfase no Reabastecimento Aéreo com Aquisições do KC-46A," australiandefence.com.au A China promove o seu avião de transporte Y-20B a países como a Nigéria, expandindo a concorrência para além dos fornecedores tradicionais. Uma década de serviço do A400M Atlas com a Força Aérea Real Britânica valida a capacidade de carga de 37 toneladas e o alcance de 8.900 km sem reabastecimento para tarefas de combate e humanitárias. A procura é reforçada por exercícios multinacionais que movem equipamento pesado em longas distâncias, obrigando as forças aéreas a ampliar as suas frotas. Estas aquisições alargam progressivamente a base endereçável para contratos de manutenção, formação e apoio em terra dentro do mercado de transporte militar.
Mudança Operacional em Direção à Implantação Rápida em Ambientes de Guerra Descentralizada
A doutrina centra-se agora em unidades ágeis capazes de se dispersar e reagrupar rapidamente em múltiplos domínios. O Veículo Tático de Próxima Geração Híbrido do Exército dos EUA oferece modos de Marcha Silenciosa e Vigilância Silenciosa, permitindo o movimento encoberto de comboios e a geração de energia a bordo. O exercício Talisman Sabre da Austrália, envolvendo 35.000 militares de 19 países, destacou a rapidez com que os meios aquáticos dos EUA apoiaram a logística litoral. A China integra a ferrovia de alta velocidade nos planos de mobilização, reduzindo os tempos de trânsito para brigadas que percorrem grandes distâncias.[2]IDST, "Ferrovia de Alta Velocidade na Logística Militar," idstch.com Esses conceitos impulsionam a procura de plataformas versáteis que carregam e descarregam rapidamente, reforçando os fluxos de aquisição de camiões táticos, tiltrotores e equipamento portuário móvel dentro do mercado de transporte militar.
Modernização e Recapitalização de Frotas de Transporte Militar Envelhecidas
O Corpo de Fuzileiros Navais dos EUA está a gastar USD 360 milhões para prolongar 360 MV-22B Ospreys até à década de 2050 através do programa ReVAMP, um modelo que outros ramos emulam para aeronaves de geração anterior. O contrato de atualização do C-295M da Polónia melhora a interoperabilidade com a NATO com nova aviónica e ligações SATCOM. A Força Aérea dos EUA está a concentrar-se agora na recapitalização de aeronaves de transporte, uma vez que a modernização dos aerorreabastecedores entrou na maturidade. Estes investimentos de longo ciclo criam uma procura de substituição sustentada e impulsionam encomendas contíguas de simuladores, sobressalentes e gémeos digitais em todo o mercado de transporte militar.
Crescente Frequência de Missões Humanitárias Globais e de Socorro em Catástrofes
Os ativos de transporte militar são agora mobilizados como primeiros socorristas em emergências de conflito e climáticas. A Índia realizou múltiplas evacuações — Operação Ajay, Kaveri e Ganga — entre 2024 e 2025, demonstrando como o transporte aéreo e marítimo sustenta a diplomacia nacional de crise. Apesar do mar agitado, o píer norte-americano em Gaza entregou 8,7 milhões de kg de ajuda em 20 dias, comprovando os conceitos de descarga flutuante para litorais contestados. O novo navio de transporte marítimo melhorado da Nova Zelândia, no valor de USD 1 mil milhão, incorporará uma doca de poço para acelerar a entrega de ajuda em todo o Pacífico. As operações humanitárias ampliam o conjunto de missões para aeronaves de carga, docas de plataforma de desembarque e camiões táticos, reforçando a visibilidade de receita no mercado de transporte militar.
Análise de Impacto das Restrições*
| Restrição | Impacto (~)% na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Vulnerabilidades da cadeia de abastecimento que afetam a disponibilidade de materiais de grau aeroespacial | −0.8% | Fabricantes ocidentais | Curto prazo (≤ 2 anos) |
| Mudanças orçamentais em direção a sistemas não tripulados face à crescente inflação na defesa | −0.6% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Capacidade limitada global de estaleiros navais para a construção de grandes navios roll-on/roll-off | −0.4% | Global | Longo prazo (≥ 4 anos) |
| Regulamentações de emissões mais rigorosas que atrasam as atualizações dos sistemas de propulsão de geração anterior | −0.3% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Vulnerabilidades da Cadeia de Abastecimento que Afetam a Disponibilidade de Materiais de Grau Aeroespacial
A escassez de materiais compromete os calendários de produção de aeronaves, camiões e cascos navais que exigem alumínio, titânio e ligas de terras raras de grau aeroespacial. O Pentágono listou 280 dependências de materiais críticos, muitas ligadas às cadeias de abastecimento chinesas, expondo programas que dependem de metais especiais e componentes eletrónicos. Os fabricantes europeus estão a adotar o duplo aprovisionamento e a aceitar prazos de entrega mais longos, com a Airbus a rever os calendários de entrega do A400M enquanto a Rheinmetall adquire fornecedores norte-americanos para garantir matéria-prima de titânio e capacidade de maquinação. A escassez de semicondutores agrava o problema; os prazos de entrega de chips de grau militar passaram de 12 semanas para mais de 52 semanas, forçando os engenheiros de aviónica a redesenhar placas em torno dos componentes disponíveis. Medidas de mitigação como a Lei CHIPS dos EUA e a Lei Europeia das Matérias-Primas Críticas prometem nova capacidade. No entanto, as novas fundições e instalações de processamento não atingirão volume por, pelo menos, três anos, mantendo elevado o risco de produção a curto prazo. Estas restrições atrasam a entrada em serviço de novos ativos de transporte e reduzem o perfil anual de entrega que sustenta o mercado de transporte militar.
Mudanças Orçamentais em Direção a Sistemas Não Tripulados face à Crescente Inflação na Defesa
Os ministérios da defesa estão a canalizar uma parte maior das aquisições para plataformas autónomas, restringindo o financiamento para ativos de transporte tradicionais. O Departamento de Defesa dos EUA aumentou as dotações para sistemas não tripulados de USD 7,5 mil milhões no ano fiscal de 2021 para USD 10,1 mil milhões no ano fiscal de 2025, um salto de 34,7% que supera o crescimento nos programas com tripulação. Iniciativas como os camiões de Reabastecimento Terrestre Autónomo do Exército e o Grande Navio de Superfície Não Tripulado da Marinha competem diretamente com futuras aquisições de camiões táticos e navios de transporte marítimo. A inflação amplifica a pressão; metais especializados, mão de obra qualificada e custos de certificação elevam os preços do transporte militar em 8-12% ao ano, forçando os gestores a reduzir quantidades ou a atrasar calendários. As tendências europeias espelham esta mudança, com o Sondervermögen alemão de EUR 100 mil milhões (USD 115,57 mil milhões) e os orçamentos navais franceses a dirigir novos recursos para capacidades não tripuladas e cibernéticas em vez de cascos anfíbios convencionais. O desempenho bem-sucedido dos drones em combate na Ucrânia reforça o impulso político para a logística autónoma, intensificando os ventos contrários orçamentais enfrentados pelas frotas de transporte militar de geração anterior.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Plataforma:
Veículos Terrestres Lideram a Revolução Híbrido-ElétricaOs veículos terrestres capturaram 42,12% da quota do mercado de transporte militar em 2025, registando ao mesmo tempo a projeção de CAGR mais rápida de 9,52% até 2031. Programas como o contrato FHTV V de USD 1,54 mil milhões e as encomendas contínuas de FMTV A2 estão a renovar as frotas de camiões pesados e médios com proteção de carga aprimorada e diagnósticos digitais. O tamanho do mercado de transporte militar para camiões táticos pesados está preparado para aumentar à medida que os exércitos adotam arquiteturas modulares que integram unidades de distribuição de energia para cargas de energia dirigida ou de comando e controlo. As conversões híbrido-elétricas estão a proliferar pelas plataformas ligeiras e médias. O Veículo Tático de Próxima Geração Híbrido da GM Defense oferece funcionalidade de vigilância silenciosa e energia exportável de 120 kW, apoiando sensores e sistemas não tripulados em locais austeros. Transportadores logísticos blindados como o TGS-Mil Protected da Rheinmetall combinam proteção NATO Nível 3 com transmissões 4×4 otimizadas para operações expedicionárias.
As embarcações de transporte naval continuam a evoluir através de formas de casco roll-on/roll-off e capacidades de atracagem melhoradas. O programa de Doca de Plataforma de Desembarque de 200 m da Índia integra propulsão elétrica e autonomia de 60 dias, oferecendo escalabilidade de assistência humanitária para contextos do Indo-Pacífico. Paralelamente, plataformas de transporte aéreo como o A400M Atlas atingem marcos que validam a integração multidomínio, com a Airbus a apresentar agora uma variante capaz de interligar drones em enxame. Estes avanços alargam as lacunas de capacidade que impulsionam a aquisição de frotas mistas em todo o mercado de transporte militar.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Aplicação:
Missões Humanitárias Impulsionam o Crescimento Mais RápidoO transporte de carga e equipamentos manteve uma liderança de receita de 45,73% em 2025, sustentando o movimento rotineiro de munições, sistemas de pontes e veículos blindados em todo o mundo. Neste segmento, o C-17 Globemaster e o A400M Atlas continuam a ser indispensáveis para cargas fora do padrão e operações em pistas austeras, mantendo taxas de utilização robustas durante exercícios como o Pitch Black australiano e missões de socorro multinacional.
Prevê-se que as missões humanitárias e de socorro em catástrofes cresçam mais rapidamente do que qualquer outra aplicação, registando uma CAGR de 7,06% até 2031. A operação do píer em Gaza validou os conceitos de Logística Conjunta Sobre a Costa, suscitando novo interesse em passarelas modulares e conectores de transporte marítimo. A evolução da Índia de respondente regional a evacuador global sublinha o valor político de um transporte rápido e credível. Os robôs autónomos de evacuação de baixas, como o Veículo Autónomo Modular Expedicionário, demonstram como os sistemas terrestres não tripulados podem encurtar o prazo de cuidados críticos, elevando as apostas táticas e estratégicas no tamanho do mercado de transporte militar para tarefas humanitárias. O transporte de pessoal continua a absorver investimento, particularmente para frotas de asa rotativa que transportam tropas para zonas de aterragem dispersas. As variantes de evacuação médica e resgate de emergência aproveitam ecrãs médicos de realidade aumentada e ligações de telemetria segura que melhoram a triagem em voo. Estes ciclos de atualização garantem que a indústria de transporte militar mais alargada aborda cenários complexos que vão desde a busca e salvamento urbanos até ao manutenção de paz expedicionária.
Por Tecnologia de Propulsão:
Surto Híbrido-Elétrico Desafia a Dominância ConvencionalA propulsão convencional reteve 91,12% do mercado de transporte militar em 2025, devido às cadeias de abastecimento maduras e às redes globais de distribuição de gasóleo. Os motores a gasóleo e as turbinas a gás permanecem integrados na doutrina e nos manuais logísticos, enfatizando a fiabilidade durante operações de alto ritmo.
A tecnologia híbrido-elétrica, no entanto, está a avançar a uma CAGR de 10,63% até 2031, injetando furtividade e poupanças no consumo de combustível nos conceitos operacionais. O futuro M1E3 Abrams tornar-se-á o primeiro tanque híbrido-elétrico de produção em série do Exército dos EUA, integrando baterias que suportam vigilância silenciosa enquanto reduz os comboios logísticos. O demonstrador de megawatt da GE Aerospace liga um turboeixo CT7 a um motor elétrico, ilustrando como as plataformas de asa rotativa podem ganhar 20% de eficiência de combustível sem sacrificar o desempenho em altitude e calor. O impulso em direção a designs predominantemente a bateria é reforçado pelo objetivo dos serviços de equipar uma frota de veículos não táticos totalmente elétricos antes de 2035, uma iniciativa que alimenta os ecossistemas de fornecedores em todo o mercado de transporte militar.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Utilizador Final:
Crescimento da Força Aérea Supera a Dominância Tradicional do ExércitoOs exércitos controlavam 48,23% das despesas em 2025, refletindo extensos requisitos para camiões de linha de abastecimento, cisterneiros de combustível e equipamento de engenharia. Encomendas recentes de 240 camiões táticos FMTV adicionais ampliam a capacidade tanto para as unidades ativas como para as da Guarda Nacional.
Prevê-se que as forças aéreas cresçam mais rapidamente, registando uma CAGR de 6,95% durante o período. A aquisição japonesa de CH-47 no valor de USD 882 milhões e a aquisição de 13 KC-46A ilustram a renovada ênfase no reabastecimento aéreo e na autossuficiência de transporte aéreo. A prevista recapitalização de aeronaves de transporte da Força Aérea dos EUA moldará futuros concursos entre o C-130J, o C-390 e potenciais concorrentes de nova conceção, alargando o tamanho do mercado de transporte militar dedicado às frotas de asa fixa. Marinhas e fuzileiros navais investem em docas de plataforma de desembarque, docas de transferência expedicionárias e embarcações de ligação para apoiar campanhas litorais. As estratégias de base no mar dependem de grande capacidade de transporte marítimo para transportar munições, combustível e artigos de socorro em catástrofes por arquipélagos, impulsionando a procura de instalações médicas flutuantes e rampas roll-on/roll-off. Esta distribuição ajuda a equilibrar os padrões de despesa ao nível dos serviços em todo o mercado de transporte militar.
Análise Geográfica
Mercado de Transporte Militar da América do Norte
A América do Norte deteve 32,12% do mercado de transporte militar em 2025, impulsionada pela aquisição de caminhões FMTV A2 pelos Estados Unidos no valor de 214,8 milhões de USD, pela modernização do MV-22B no valor de 360 milhões de USD e por múltiplos programas de reabastecimento aéreo. O Canadá está operacionalizando navios de patrulha ártica e navios de apoio conjunto que fortalecem a resiliência da OTAN no Alto Norte. A liderança da região em diagnósticos de inteligência artificial e propulsão híbrida elétrica posiciona os fornecedores domésticos para capturar pedidos de exportação, ampliando ainda mais o mercado de transporte militar.
Mercado de Transporte Militar da Ásia-Pacífico
A Ásia-Pacífico está projetada para ser a região de crescimento mais rápido, com um CAGR de 7,18%. A China incorpora caminhões pesados de nova geração, avança na produção do avião de transporte Y-20B e integra ferrovias de alta velocidade à doutrina de mobilização. As aquisições multibilionárias de aeronaves de transporte e helicópteros do Japão e as aprovações de aquisição da Coreia do Sul no valor de 8,8 bilhões de USD sinalizam um amplo compromisso com a modernização logística. O investimento histórico desde 2019 mostra uma mudança constante da quantidade de plataformas para a profundidade de capacidades, reforçando as perspectivas de crescimento do mercado de transporte militar na região.
Mercado de Transporte Militar da Europa
A Europa mantém uma demanda robusta por meio de estruturas multinacionais e programas nacionais. O acordo de veículos da Alemanha no valor de 3,5 bilhões de EUR (4,05 bilhões de USD) sustenta a prontidão logística continental. A iniciativa trilateral de Carga Tática de Médio Porte do Futuro aloca 30 milhões de EUR (34,71 milhões de USD) para projetar um substituto do C-130 até 2040, demonstrando inovação colaborativa. Movimentos de consolidação, como a aquisição da Iveco Defence Vehicles pela Leonardo S.p.A., concentram expertise e alinham cadeias de suprimentos, mantendo a Europa como contribuinte fundamental para o mercado de transporte militar.


Panorama regulatório
A aquisição de transporte militar é moldada por autorizações e dotações orçamentárias de defesa, além de diretrizes de estrutura de programas que alteram a forma como as plataformas são contratadas e entregues. Nos Estados Unidos, os documentos do Orçamento Presidencial para o AF2026 incluem 17,73 bilhões de dólares para Aquisição de Aeronaves da Força Aérea, com 2,8 bilhões de dólares alocados para aeronaves de transporte aéreo, o que apoia a visibilidade do financiamento para transporte de asa fixa, atualizações e sistemas de missão associados.
A orientação legislativa também está influenciando os modelos de aquisição e os cronogramas de sustentação para frotas-chave. A NDAA do AF2026 (P.L. 119-60) determinou que a Marinha dos EUA implementasse uma abordagem de Gerente de Construção de Embarcações para o programa Medium Landing Ship, e exigiu uma análise de alternativas para a recapitalização do transporte aéreo executivo, ao mesmo tempo em que autorizou 602 milhões de dólares para o VC-25B. Separadamente, a Lei de Dotações do Departamento de Defesa de 2026 (P.L. 119-75) previu 976 milhões de dólares para seis aeronaves C-130J para a Guarda Nacional Aérea, mostrando como as dotações anuais podem afetar materialmente os perfis de aquisição de transporte aéreo.
Análise da cadeia de valor
A cadeia de valor do transporte militar vai desde matérias-primas e eletrônicos até o projeto e a montagem de plataformas (veículos terrestres, transporte marítimo naval e aeronaves de transporte). Em seguida, se estende à integração de sistemas de missão (aviônica, comunicações e ferramentas digitais de manutenção), testes e certificação, e suporte ao ciclo de vida (peças sobressalentes, manutenção em depósitos, sistemas de treinamento e atualizações de software). As estruturas dos programas enfatizam cada vez mais a modularidade e a capacidade de atualização, o que aumenta a influência dos fornecedores de subsistemas e dos provedores de sustentação digital ao lado dos fabricantes originais principais.
Atividades recentes de contratação também ilustram como as empresas principais coordenam ecossistemas de produção e sustentação distribuídos em várias instalações e subcontratados. Por exemplo, a Marinha dos EUA concedeu à TOTE Services LLC um contrato principal de 2,2 bilhões de dólares para o programa Medium Landing Ship, com a execução industrial coordenada entre parceiros como Bollinger Shipyards e Fincantieri Marinette Marine, destacando como a capacidade dos estaleiros e a subcontratação em camadas moldam os cronogramas de entrega. No transporte aéreo e nas capacidades habilitadoras, a BAE Systems e a Lockheed Martin exploraram conceitos de implantação paletizada para o sistema aéreo não tripulado Blizzard a partir de aeronaves de transporte como o Airbus A400M e o Lockheed Martin C-130, conectando fabricantes de aeronaves, desenvolvedores de cargas úteis e especialistas em integração em torno de kits de missão adicionais que operam em frotas de transporte existentes.
Panorama Competitivo
O mercado de transporte militar está moderadamente concentrado, com os principais contratantes a serem reforçados por laços governamentais e corridas de produção de várias décadas. As parcerias aceleram a difusão tecnológica. A Lockheed Martin Corporation e a General Dynamics Corporation agruparam o conhecimento de motores de foguete de propulsão sólida para reforçar a base de munições dos EUA. Ao mesmo tempo, a Lockheed e a Rheinmetall produzirão mísseis na Europa, garantindo a autonomia de abastecimento. A associação da Joby Aviation com a L3Harris em aeronaves VTOL híbridas oferece um caminho alternativo para a sustentação vertical, desafiando os OEM de helicópteros de geração anterior.
A aquisição da Iveco Defence pela Leonardo cria uma potência em sistemas terrestres que rivaliza com os incumbentes norte-americanos e alemães, expandindo a amplitude do produto de camiões multifuncionais a transportadores blindados 8×8. A compra da Loc Performance pela Rheinmetall posiciona a empresa para concorrer agressivamente ao veículo de infantaria XM30 e ao Camião Tático Comum, programas avaliados em mais de USD 60 mil milhões.
Líderes da Indústria de Transporte Militar
Lockheed Martin Corporation
The Boeing Company
BAE Systems plc
Airbus SE
Oshkosh Defense, LLC (Oshkosh Corporation)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transporte Militar
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Rostec
- Embraer S.A.
- Leonardo S.p.A.
- Kawasaki Heavy Industries, Ltd.
- Tata Advanced Systems Limited
- Rheinmetall AG
- Oshkosh Defense, LLC (Oshkosh Corporation)
- BAE Systems plc
- General Dynamics Corporation
- Textron Inc.
- Hyundai Rotem Company
- Israel Aerospace Industries Ltd.
- ANTONOV COMPANY (State Concern "Ukroboronprom")
- ND Defense LLC
- Iveco Defence Vehicles (Iveco Group)

Oportunidades de mercado e perspectivas futuras
Uma grande oportunidade está centrada na extensão da vida útil da frota e em pacotes de modernização digital para o transporte aéreo estratégico e tático legado, onde os compradores estão estabelecendo horizontes de sustentação e ciclos de atualização mais longos. A Estratégia de Recapitalização de Transporte Aéreo da Força Aérea dos EUA menciona a manutenção do C-5M operacional até cerca de 2045 e do C-17A até 2075, ao mesmo tempo em que descreve o planejamento do Transporte Aéreo de Próxima Geração (NGAL) em direção a uma capacidade operacional inicial no AF2041. Juntos, esses cronogramas sustentam a demanda de curto a médio prazo por atualização de aviônica, computação de missão, sistemas de treinamento e manutenção preditiva em frotas existentes, mesmo à medida que avançam conceitos de substituição de longo prazo.
Outra lacuna de mercado é a expansão de capacidades modulares e paletizadas que transformam ativos de transporte em plataformas multimissão, criando demanda incremental para lançamento containerizado, comando e controle, e gerenciamento de energia e dados a bordo. O trabalho da BAE Systems e da Lockheed Martin no conceito de sistema aéreo não tripulado modular Blizzard, incluindo a liberação a partir de aeronaves de transporte como o A400M e o C-130, apoia a transição para ecossistemas de cargas úteis adicionais que podem escalar sem novas aquisições de aeronaves. No lado naval, a mudança da Marinha dos EUA para um modelo de Gerente de Construção de Embarcações para o programa Medium Landing Ship, combinada com o contrato principal de 2,2 bilhões de dólares da TOTE Services, aponta para caminhos de aquisição ativos onde fornecedores de módulos navais, conectores e sistemas de manuseio logístico podem se conectar a programas de transporte marítimo de nova construção ligados a operações dispersas e litorâneas.
Recent Industry Developments in Mercado de Transporte Militar
- Maio de 2026: A Lockheed Martin e as autoridades canadenses assinaram duas emendas contratuais para o suporte em serviço do CC-130J Hercules e atualizações da RCAF 105, avaliadas em 462,5 milhões de dólares e 684,3 milhões de dólares, respectivamente. Isso fortalece o programa de sustentação de transporte pesado do Canadá e amplia os compromissos plurianuais de manutenção e atualização para a capacidade de transporte aéreo regional. As ações ampliam o ecossistema de manutenção e apoiam ferramentas de prontidão para ativos-chave de transporte militar.
- Abril de 2026: A Boeing Company implantou o sistema de manutenção preditiva Aircraft Data Reasoner para aprimorar a prontidão da frota C-17A. A implantação avança o monitoramento preditivo de saúde em uma grande frota de transporte e demonstra a modernização alinhada ao MOSA da aviação de transporte pesado. Ao reduzir o tempo de inatividade não programado e prolongar a vida útil dos ativos, o programa melhora as taxas de capacidade para missões e a eficiência do ciclo de vida.
- Março de 2026: A Lockheed Martin garantiu um contrato de até 1,9 bilhão de dólares para sistemas de treinamento do C-130J. O contrato amplia as capacidades de treinamento e prontidão para a frota C-130J e reforça a sustentação de longo prazo por meio de instrução e simuladores aprimorados. Isso fortalece a cadeia de suprimentos para treinamento, ajudando a alinhar a prontidão do pessoal com as metas de modernização em andamento.


Mercado de Transporte Militar Escopo do relatório e metodologia de pesquisa
Definição e escopo do mercado
Para este estudo, o mercado de transporte militar abrange plataformas e sistemas voltados para a defesa, usados para mover tropas, equipamentos e suprimentos por terra, mar e ar, incluindo aquisição, atualizações e integração relacionada que apoia diretamente as missões de transporte.
Exclusões de escopo: excluímos ativos de logística civil usados apenas sob contratos comerciais, e não contabilizamos infraestrutura geral de base ou sistemas de combate que não sejam de transporte.
Visão geral da segmentação
- Por Tipo de Plataforma
- Veículos de Transporte Terrestre
- Camiões Táticos Pesados
- Veículos Utilitários Ligeiros
- Transportadores Logísticos Blindados e MRAP
- Embarcações de Transporte Naval
- Navios Roll-on/Roll-off (Ro-Ro) e de Transporte Marítimo
- Docas de Plataforma de Desembarque (LPD/LHD)
- Navios Auxiliares de Carga e Reabastecimento
- Aeronaves de Transporte Aéreo
- Asa Fixa
- Asa Rotativa e Tiltrotor
- Veículos de Transporte Terrestre
- Por Aplicação
- Transporte de Pessoal
- Transporte de Carga/Equipamentos
- Resgate de Emergência e Evacuação Médica
- Ajuda Humanitária e Socorro em Catástrofes
- Por Tecnologia de Propulsão
- Convencional
- Híbrido-Elétrico
- Outros
- Por Utilizador Final
- Exército
- Marinha
- Força Aérea
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Espanha
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Resto da América do Sul
- Médio Oriente e África
- Médio Oriente
- Arábia Saudita
- Emirados Árabes Unidos
- Resto do Médio Oriente
- África
- África do Sul
- Resto de África
- Médio Oriente
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos com sinais de demanda de defesa disponíveis publicamente e contexto de frota, porque os gastos com transporte estão ligados a necessidades de prontidão e ciclos de recapitalização. As fontes utilizadas incluem itens como documentos orçamentários governamentais e portais de aquisição, bancos de dados de gastos de defesa do SIPRI, publicações de capacidade da OTAN e estatísticas comerciais do UN Comtrade para categorias relevantes de veículos e aeronaves.
Para converter esses sinais em insumos de dimensionamento, também consultamos relatórios anuais de fabricantes, apresentações a investidores e a imprensa de defesa de renome para o cronograma de programas, lotes de entrega e roteiros de modernização. Quando disponíveis, assinaturas pagas para dados financeiros de empresas e contratos e licitações são usadas para verificar cruzadamente adjudicações e valores de contrato antes de definir as premissas no modelo. Os exemplos listados acima são apenas ilustrativos, e revisamos muitas outras fontes para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar áreas que as fontes documentais não conseguem explicar completamente, como o preço realizado em comparação com os tetos de contrato anunciados e como o conteúdo de atualização muda ao longo do tempo. Conversamos com uma combinação de partes interessadas em aquisição e sustentação de defesa, funções de engenharia de plataforma e gestão de programas, e participantes de canais envolvidos com plataformas de transporte nas principais regiões, de modo que nossas premissas reflitam como os programas são executados na prática.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Diretores executivos: 14% | APAC: 47% |
| Nível médio: 48% | Líderes funcionais/de unidade: 27% | EMEA: 32% |
| Participantes menores: 19% | Gerentes: 59% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual os planos de aquisição de defesa, os ciclos de substituição de frota e a demanda em nível de programa são reconstruídos em gastos com plataformas de transporte terrestre, naval e aéreo. Em seguida, corroboramos os totais com verificações bottom-up seletivas, incluindo valores de contrato amostrados, volumes de entrega observados e um preço médio de venda (ASP) verificado por classe de plataforma, e ajustamos quando as duas visões não se alinham.
Os insumos mais relevantes incluem aquisições de transporte anunciadas e adjudicadas, cronogramas planejados de recapitalização de frota, penetração de atualizações para aviônica e sistemas de missão, cronogramas de entrega vinculados à capacidade de produção, e tratamento de inflação e câmbio para contratos plurianuais. Para previsões, utiliza-se análise de cenários, pois a demanda de transporte de defesa é irregular e é moldada por ciclos orçamentários, eventos geopolíticos e disponibilidade de plataformas, que não se movem suavemente ano a ano. Quando um programa tem detalhes públicos incompletos, as lacunas são tratadas usando referências de plataformas comparáveis, validadas por feedback de entrevistas, e depois aplicadas de forma conservadora até que evidências melhores estejam disponíveis.
Validação de dados e ciclo de atualização
Validamos os resultados verificando a consistência interna entre os totais dos programas, os orçamentos de defesa em nível de país e os padrões observados de adjudicação e entrega, e depois investigamos quaisquer valores atípicos que quebrem essas relações. Os resultados passam por revisões de analistas em várias etapas, e um novo contato é acionado quando um grande contrato, cancelamento ou atraso na entrega altera a forma ano a ano.
Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como anúncios de grandes adjudicações ou mudanças nos calendários de aquisição. Antes da entrega, um analista realiza uma nova revisão das variáveis-chave para que os clientes recebam a visão mais atual, ao mesmo tempo em que seguem as mesmas etapas repetíveis.
Comparação da estimativa de mercado de transporte militar da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para transporte militar frequentemente variam porque os analistas fazem escolhas diferentes sobre o que contar como transporte, como cronometram as adjudicações plurianuais e como lidam com as mudanças de preços entre plataformas. Mantemos o processo transparente vinculando os totais à atividade do programa e às necessidades da frota, e depois verificando cruzadamente com o que compradores e fornecedores relatam em entrevistas.
Um fator comum de divergência é a lógica de tempo e preço. Alguns números consideram os tetos de contrato na data de adjudicação, enquanto outros convertem moedas usando uma taxa de um único ano e tratam as atualizações como novas construções completas. Ao atualizar o tempo do câmbio e as etapas do ASP em torno dos cronogramas de entrega e reverificar anomalias após grandes adjudicações, a estimativa permanece mais próxima do gasto que realmente ocorre no ano, uma escolha de atualização aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 22,79 bilhões de dólares (2025) | |
| Consultoria Global A | 20,60 bilhões de dólares (2025) | Utiliza uma conversão de aquisição conservadora, dependendo apenas de dotações orçamentárias, o que pode não captar modificações de contrato financiadas e pacotes de atualização registrados fora dos itens de linha iniciais. |
| Associação do Setor B | 25,90 bilhões de dólares (2025) | Incorpora serviços mais amplos de logística e suporte de defesa ao transporte, e aplica um crescimento de preços combinado que pode superestimar o gasto específico do ano para plataformas de transporte aéreo de grande porte. |
A diferença vem principalmente do que é tratado como gasto em transporte, e de como os valores de adjudicação, atualizações e o momento cambial são convertidos em um total anual único em dólares. Nossa abordagem visa manter o número rastreável até a atividade observável do programa e verificações repetíveis, para que os tomadores de decisão possam entender o que está incluído no total e por que ele muda ano a ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual e a previsão para 2031 do mercado de transporte militar?
O tamanho do mercado de transporte militar é de USD 24,14 mil milhões em 2026 e está projetado para atingir USD 32,23 mil milhões até 2031, refletindo uma CAGR de 5,92%.
Qual categoria de plataforma crescerá mais rapidamente até 2031?
Prevê-se que os veículos terrestres se expandam a uma CAGR de 9,52% à medida que as transmissões híbrido-elétricas e os diagnósticos de IA entram nos camiões táticos.
Por que razão a procura de transporte humanitário está a aumentar?
O aumento de catástrofes naturais e zonas de conflito exige a entrega rápida de ajuda; as recentes operações do píer em Gaza e as missões de evacuação indianas destacam esta tendência.
Qual região oferece a maior oportunidade de crescimento até 2031?
A Ásia-Pacífico lidera com uma CAGR de 7,18%, impulsionada pelos programas de modernização da China, do Japão e da Coreia do Sul.
Que tecnologia de propulsão está a atrair o maior investimento?
Os sistemas híbrido-elétricos estão a avançar a uma CAGR de 10,63% à medida que melhoram a furtividade e a eficiência de combustível nas plataformas terrestres, aéreas e marítimas.
Página atualizada pela última vez em:



