
Tamanho e Participação do Mercado de Fracionamento de Plasma
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
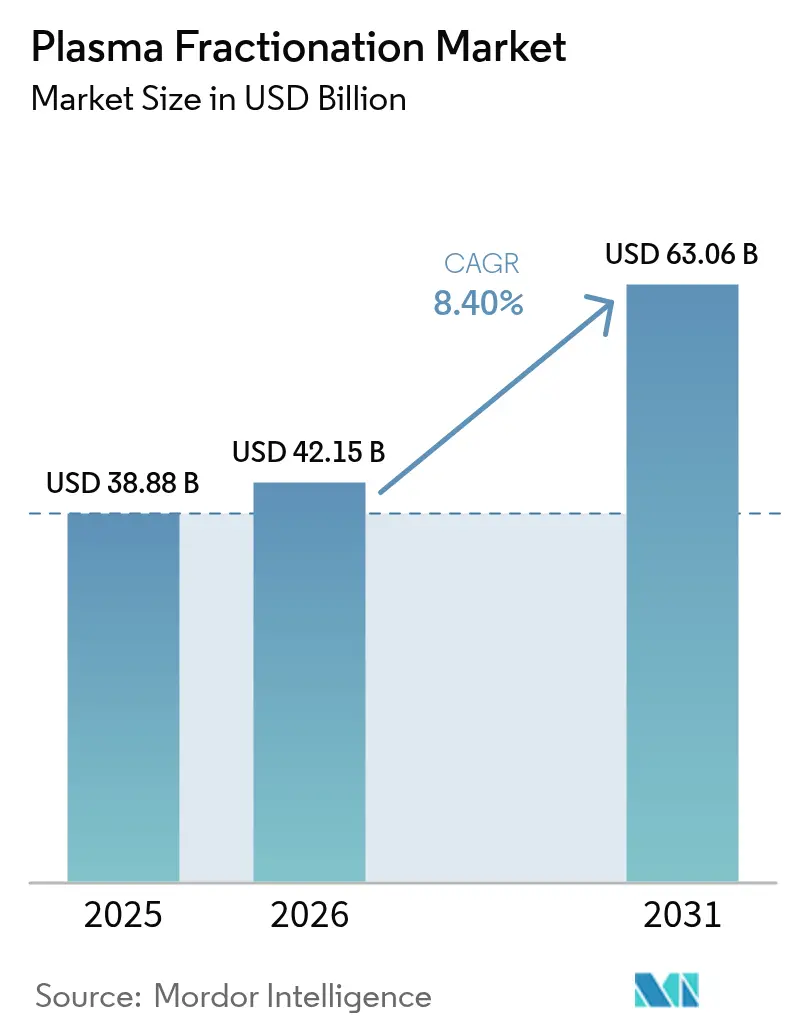
| Tamanho do Mercado (2026) | 42.15 Bilhões de dólares |
| Tamanho do Mercado (2031) | 63.06 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.40 % |
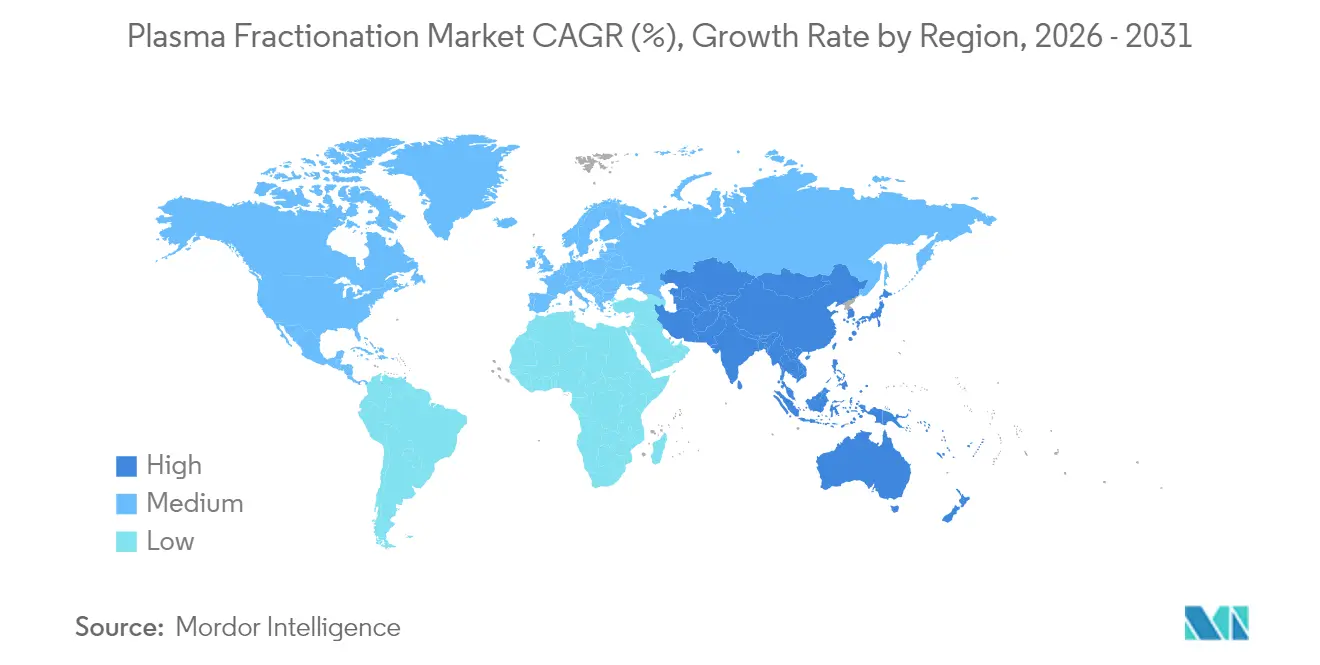
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
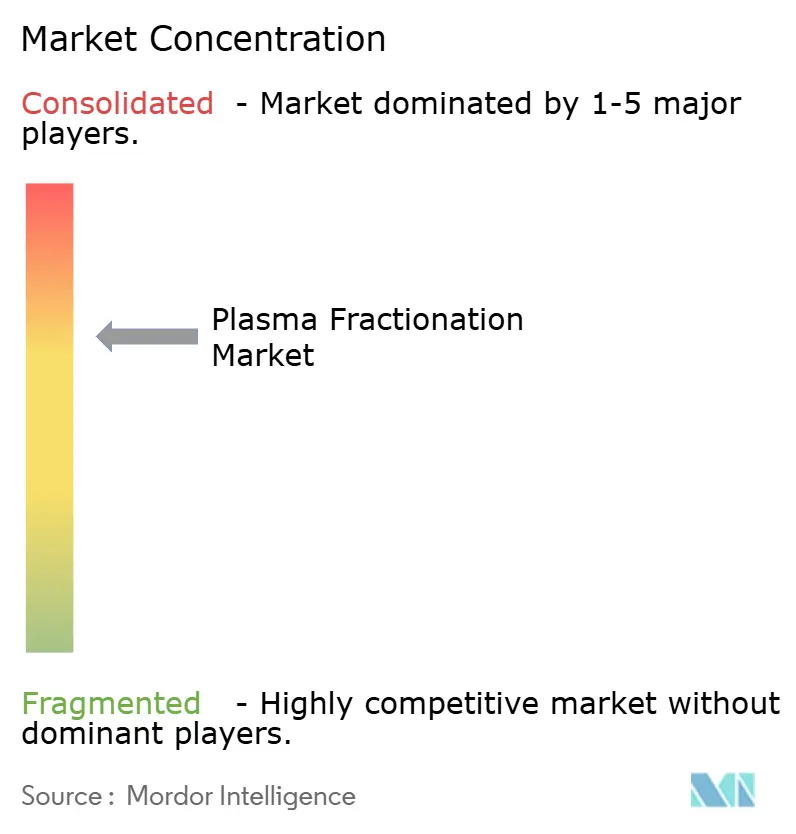
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fracionamento de Plasma por Mordor Intelligence
O tamanho do mercado de fracionamento de plasma em 2026 é estimado em USD 42,15 bilhões, crescendo a partir do valor de 2025 de USD 38,88 bilhões, com projeções para 2031 indicando USD 63,06 bilhões, crescendo a um CAGR de 8,4% no período de 2026 a 2031. A crescente demanda por medicamentos derivados de plasma em neurologia, imunologia e medicina de cuidados intensivos sustenta essa expansão, enquanto a segurança do fornecimento permanece uma prioridade estratégica para os fabricantes. A Ásia-Pacífico avança mais rapidamente à medida que governos e operadores privados constroem capacidade doméstica de coleta de plasma; ao mesmo tempo, a América do Norte continua a dominar os volumes graças a modelos favoráveis de compensação a doadores. A inovação em produtos está se acelerando em torno de imunoglobulinas de alta concentração, filtros de remoção de vírus de nova geração e dispositivos de coleta automatizados, ajudando as empresas a reduzir o custo por litro e melhorar os rendimentos de fabricação. A intensidade competitiva é moldada pela integração vertical, com os principais players operando centenas de centros de doação para garantir matéria-prima e amortecer choques de fornecimento no mercado de fracionamento de plasma.
Principais Conclusões do Relatório
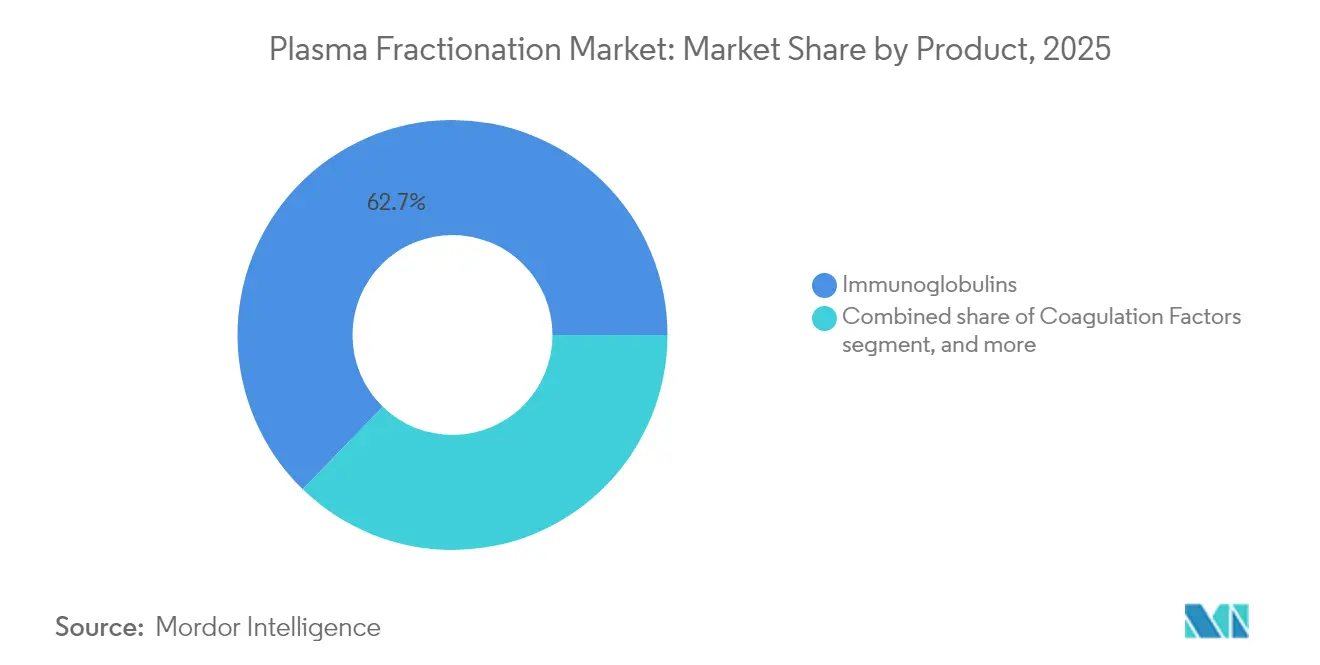
- Por produto, as imunoglobulinas lideraram com 62,74% de participação na receita em 2025; os fatores de coagulação estão projetados para expandir a um CAGR de 8,97% até 2031.
- Por aplicação, a neurologia respondeu por uma participação de 41,66% em 2025; a pneumologia está prevista para expandir a um CAGR de 10,12% até 2031.
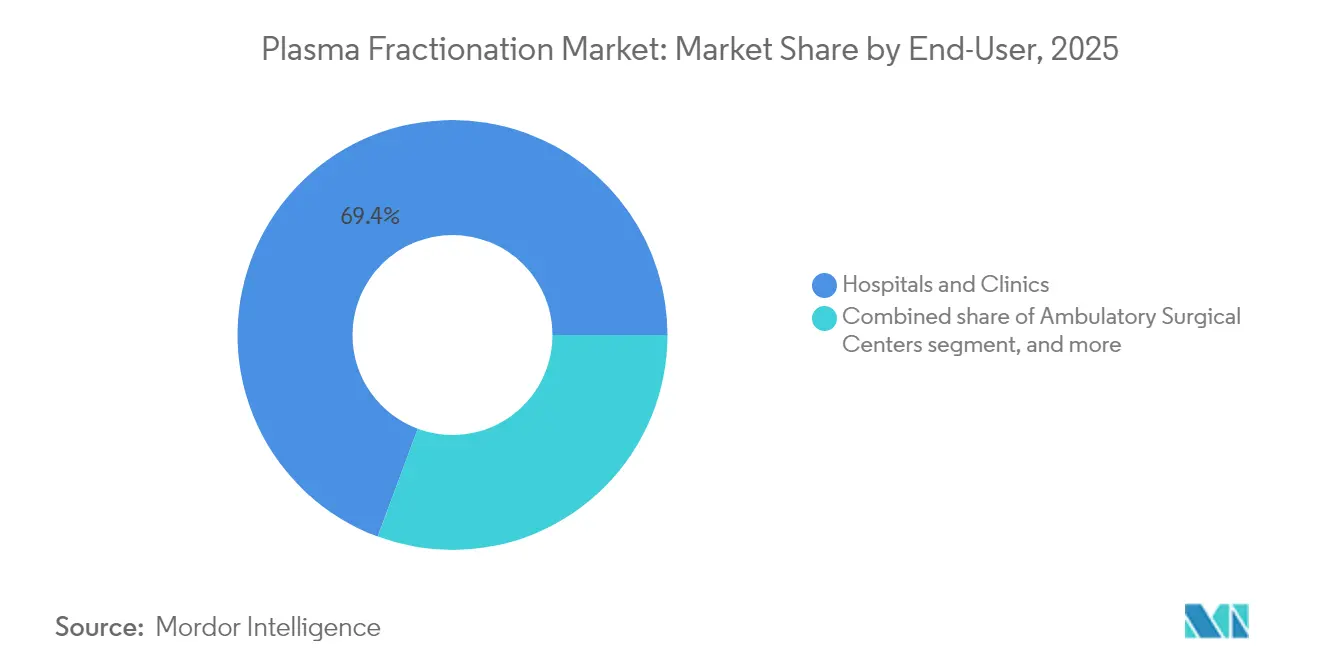
- Por usuário final, hospitais e clínicas detinham 69,35% de participação em 2025; outros usuários finais devem crescer a um CAGR de 10,93% até 2031.
- Por setor, os fracionadores privados comandavam 67,41% de participação em 2025 e estão avançando a um CAGR de 8,18% até 2031.
- Por geografia, a América do Norte capturou 53,05% de participação em 2025; a Ásia-Pacífico está projetada para registrar um CAGR de 9,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores do Mercado de Fracionamento de Plasma*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de centros privados de coleta de plasma de doadores | +2,1 | América do Norte; Ásia-Pacífico emergente | Médio prazo (2 a 4 anos) |
| Adoção crescente de imunoglobulina subcutânea (SCIG) | +1,8 | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Utilização crescente de albumina no manejo de cuidados intensivos | +1,2 | Ásia-Pacífico (China, Índia, Indonésia) | Curto prazo (≤ 2 anos) |
| Financiamento governamental favorável para programas de tratamento da hemofilia | +0,9 | Global, mais forte em mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Aprovações regulatórias aceleradas para globulinas hiperimunes | +1,0 | Global, prioridade na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescimento dos serviços de fracionamento por contrato em economias emergentes | +0,7 | América Latina, África, Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Centros Privados de Coleta de Plasma de Doadores
Os operadores globais continuam a acelerar a abertura de unidades para garantir o fornecimento, remodelando o mercado de fracionamento de plasma. A CSL Plasma implantou o Sistema de Doação de Plasma RIKA em Houston, reduzindo o tempo de sessão em 15 minutos e melhorando o fluxo de doadores. O Canadian Blood Services está abrindo novos centros — incluindo Thunder Bay no início de 2025 — para aumentar as coletas domésticas[1]CBC News, "Canadian Blood Services to Open Thunder Bay Plasma Centre," cbc.ca. As economias emergentes estão seguindo o mesmo caminho; a primeira planta de fracionamento da Indonésia em Karawang processará 600.000 litros por ano, convertendo plasma descartado em medicamentos. Esses movimentos aliviam coletivamente o gargalo de matéria-prima à medida que a demanda global por imunoglobulinas cresce 8 a 9% ao ano. Centros maiores e habilitados por tecnologia também permitem que as empresas diversifiquem o fornecimento e mitiguem restrições de doadores específicas de cada região, reforçando a resiliência do fornecimento em todo o mercado de fracionamento de plasma.
Adoção Crescente de Imunoglobulina Subcutânea (SCIG)
A preferência dos pacientes por terapia domiciliar e a pressão para reduzir os custos de infusão estão impulsionando a rápida adoção da SCIG. A XEMBIFY, a primeira SCIG a 20% aprovada pela FDA para pacientes com imunodeficiência primária sem tratamento anterior, oferece pureza de IgG ≥98% e tolerabilidade favorável. A HYQVIA combina imunoglobulina a 10% com hialuronidase recombinante para alcançar 93,3% de biodisponibilidade, exigindo menos locais de infusão. Esses produtos de alta concentração, juntamente com bombas de infusão inteligentes, facilitam a autoadministração e liberam capacidade hospitalar. Os pagadores veem a SCIG favoravelmente porque reduz o tempo de cadeira e os custos auxiliares, apoiando uma remuneração mais ampla. Consequentemente, farmácias especializadas e centros de infusão estão expandindo as redes de distribuição, reforçando uma mudança estrutural em direção ao cuidado descentralizado no mercado de fracionamento de plasma.
Utilização Crescente de Albumina em Cuidados Intensivos
As diretrizes de consenso agora recomendam albumina sérica humana para ressuscitação volêmica no choque séptico e no manejo perioperatório. Especialistas clínicos na China, Índia e Indonésia enfatizam as propriedades oncóticas da albumina para estabilizar a hemodinâmica e mitigar complicações[2]HealthManagement.org Staff, "Expert Consensus on Albumin Use," healthmanagement.org. À medida que a infraestrutura de saúde melhora, os hospitais da Ásia-Pacífico estão adotando protocolos padronizados, traduzindo-se em maiores volumes de albumina. Iniciativas de produção local, exemplificadas pela instalação de Karawang na Indonésia, visam atender à crescente demanda e reduzir a dependência de importações. O crescimento de curto prazo é ainda apoiado por novas evidências que associam a suplementação de albumina à menor mortalidade em doenças hepáticas complexas, ampliando seu escopo terapêutico. Essas tendências elevam coletivamente o consumo regional, contribuindo para a expansão sustentada do mercado de fracionamento de plasma.
Financiamento Governamental para Programas de Tratamento da Hemofilia
Os esquemas de reembolso público estão ampliando o acesso à terapia de reposição profilática, estabilizando a demanda por fatores de coagulação. Dados do mundo real mostram taxas anualizadas de sangramento comparáveis entre produtos de meia-vida padrão e de meia-vida estendida (1,7 vs 1,8 na hemofilia A; 2,1 vs 1,4 na hemofilia B), orientando os pagadores para modelos de aquisição baseados em valor. Programas-piloto na Europa e na Ásia agora incorporam métricas de qualidade de vida na alocação de orçamentos, reforçando a adoção constante apesar da crescente concorrência de produtos recombinantes. O financiamento também cobre centros de cuidado abrangente que coordenam fisioterapia, apoio psicossocial e aconselhamento genético, impulsionando o manejo holístico do paciente. Tais iniciativas fornecem uma base de demanda previsível, permitindo que os fabricantes otimizem as linhas de produção e mantenham economias de escala no mercado de fracionamento de plasma.
Análise do Impacto das Restrições do Mercado de Fracionamento de Plasma*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de fornecimento devido a limites de compensação a doadores | −1,7 | Europa (com repercussão mundial) | Curto prazo (≤ 2 anos) |
| Concorrência de fatores de coagulação recombinantes de longa ação | −1,3 | América do Norte e Europa; expansão global | Longo prazo (≥ 4 anos) |
| Altas taxas de falha de lote em linhas intensivas em cromatografia | −1,0 | Global, mais acentuado em instalações mais antigas | Médio prazo (2 a 4 anos) |
| Reembolso limitado para IVIG em países asiáticos de baixa renda | −0,8 | Sul da Ásia, partes da ASEAN | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Fornecimento Devido a Limites de Compensação a Doadores
Os tetos éticos da Europa para pagamentos a doadores ameaçam a estabilidade do fornecimento, com previsões apontando para um déficit de 4 a 8 milhões de litros até 2025. As importações já cobrem 40% da demanda europeia, evidenciando a vulnerabilidade a choques externos. O regulamento proposto sobre Substâncias de Origem Humana busca um equilíbrio entre a proteção dos doadores e a suficiência de material, mas as lacunas de coleta de curto prazo persistem. A Austrália, operando com doação voluntária, importou USD 399,2 milhões em imunoglobulina em 2022-23, enquanto os volumes domésticos ficaram 8% abaixo do crescimento anual da demanda[3]ABC News, "Australia's Growing Reliance on Imported Plasma," abc.net.au. Essas limitações obrigam os fracionadores a diversificar o fornecimento, otimizar o rendimento por litro e investir em tecnologia de coleta — ainda assim, elas moderam as projeções de crescimento para o mercado de fracionamento de plasma.
Concorrência de Fatores de Coagulação Recombinantes de Longa Ação
Fatores recombinantes de meia-vida estendida e terapias gênicas emergentes estão redefinindo a economia do manejo da hemofilia. O etranacogene dezaparvovec oferece a perspectiva de correção duradoura com uma única infusão, desafiando o consumo vitalício de fatores derivados de plasma. Agentes não fatoriais, como o emicizumabe, reduzem ainda mais os episódios de sangramento com dosagem subcutânea, melhorando a adesão e a conveniência do paciente. Com resultados clínicos comparáveis e reembolso favorável em mercados avançados, os portfólios recombinantes corroem o conjunto endereçável para fatores de coagulação derivados de plasma. Embora os produtos legados mantenham um papel em contextos com inibidores positivos ou com recursos limitados, a intensidade competitiva pesa sobre a rentabilidade do segmento e modera o crescimento geral do mercado de fracionamento de plasma.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Fracionamento de Plasma
Por Produto:
Imunoglobulinas Mantêm a Liderança, Fatores de Coagulação AceleramAs imunoglobulinas detinham 62,74% da participação do mercado de fracionamento de plasma em 2025, refletindo sua ampla presença terapêutica em imunologia e neurologia. O lançamento de formulações de alta concentração como a Yimmugo deve elevar as receitas do segmento, com a Grifols projetando USD 1 bilhão em vendas nos Estados Unidos ao longo de sete anos. O mercado de fracionamento de plasma se beneficia de uma demanda estável de dois dígitos por imunoglobulinas, sustentada pela expansão de indicações como a polineuropatia desmielinizante inflamatória crônica. Ao mesmo tempo, as atualizações de fabricação — mais notavelmente o filtro Planova FG1 da Asahi Kasei Medical — aumentam o rendimento e reduzem o risco de passagem de vírus, apoiando o crescimento do volume.
Os fatores de coagulação, embora representem uma base de receita menor, estão previstos para expandir a um CAGR de 8,97%, o mais rápido entre as linhas de produtos. Os protocolos de profilaxia estendida fomentam o aumento do consumo por paciente, e as novas plataformas de entrega melhoram a adesão. No entanto, as alternativas recombinantes e as terapias não fatoriais introduzem pressão sobre os preços. A albumina mantém uma participação considerável devido ao seu papel nos cuidados intensivos, especialmente na Ásia-Pacífico, onde as atualizações de protocolos recomendam a administração precoce no choque séptico. Os inibidores de protease, centrados na alfa-1 antitripsina, estão ganhando impulso em pneumologia à medida que vias padronizadas para deficiência grave entram na prática clínica. Em conjunto, a diversificação de produtos e o avanço tecnológico continuam a definir o posicionamento competitivo no mercado de fracionamento de plasma.


Por Aplicação:
Neurologia Domina, Pneumologia Cresce RapidamenteAs aplicações em neurologia responderam por 41,66% das receitas de 2025, ancoradas pelo uso de imunoglobulina intravenosa e subcutânea na polineuropatia desmielinizante inflamatória crônica e na neuropatia motora multifocal. A biodisponibilidade de 93,3% da HYQVIA exemplifica a evolução da modalidade, oferecendo menos locais de aplicação e menor frequência de infusão. À medida que a conscientização sobre as doenças melhora, as taxas de diagnóstico aumentam, consolidando ainda mais a primazia da neurologia no mercado de fracionamento de plasma. O crescimento é reforçado por dados do mundo real que demonstram ganhos funcionais sustentados e redução da frequência de recaídas com dosagem de manutenção.
A pneumologia marca o segmento de crescimento mais rápido, previsto para registrar um CAGR de 10,12% até 2031. A terapia de reposição de alfa-1 antitripsina impulsiona esse aumento, com as diretrizes de consenso europeias simplificando a seleção de pacientes e a dosagem. Pesquisas que associam a rigidez arterial ao risco cardiovascular em pacientes com deficiência ressaltam benefícios sistêmicos mais amplos, potencialmente abrindo novas vias de reembolso. A imunologia permanece um conjunto de indicações central, enquanto a hematologia enfrenta a concorrência recombinante. A adoção de albumina em cuidados intensivos em contextos de trauma e cirurgia reforça a utilização entre departamentos, ampliando a diversidade de aplicações. Coletivamente, essas dinâmicas garantem que o mercado de fracionamento de plasma permaneça responsivo às prioridades clínicas em evolução.
Por Usuário Final:
Hospitais Comandam os Volumes, Locais Alternativos CrescemHospitais e clínicas capturaram 69,35% das receitas globais em 2025, refletindo seu papel central na administração de terapias intravenosas e no manejo de indicações agudas. Protocolos complexos de infusão, monitoramento de eventos adversos e vias de reembolso mantêm as farmácias hospitalares no centro do mercado de fracionamento de plasma. À medida que os hospitais adotam vias de cuidado integradas, as taxas de utilização de albumina e fatores de coagulação aumentam, sustentando a liderança em volume. Os investimentos em processadores automatizados de componentes sanguíneos, incluindo o sistema Reveos, permitem que os serviços de transfusão reduzam as etapas de processamento em 65% e liberem recursos para atividades de maior valor.
A categoria de "outros usuários finais" — que abrange cuidados domiciliares, farmácias especializadas e unidades de infusão — está projetada para crescer a um CAGR de 10,93%, impulsionada pela adoção de SCIG e pelo incentivo dos pagadores a modelos domiciliares. Programas de treinamento aprimorados e tecnologias de monitoramento remoto, como bombas conectadas, melhoram a segurança e a adesão. Os centros cirúrgicos ambulatoriais representam um destino de nicho, porém em expansão, para o uso de albumina na estabilização hemodinâmica. Os bancos de sangue e centros de coleta de plasma, embora situados a montante, influenciam a disponibilidade a jusante ao garantir a matéria-prima que sustenta o mercado de fracionamento de plasma.
Por Setor:
Fracionadores Privados Impulsionam Escala e InovaçãoOs players privados comandavam 67,41% das receitas de 2025 e exibem a trajetória de crescimento mais rápida, a um CAGR de 8,18%. O plano da Octapharma de aumentar a capacidade de produção em 50% antes de 2028 exemplifica estratégias de expansão agressivas. Essas empresas aproveitam a alocação flexível de capital, infraestrutura avançada de tecnologia da informação e redes de fornecimento global para otimizar o custo por litro e manter a qualidade. Modelos verticalmente integrados que abrangem desde a doação até o envase e acabamento final ajudam os operadores privados a gerenciar margens em meio à pressão de preços, garantindo vantagem competitiva no mercado de fracionamento de plasma.
Os fracionadores públicos permanecem fundamentais em regiões que priorizam a autossuficiência, embora com horizontes de investimento mais conservadores. Colaborações — como a joint venture da Indonésia entre o fundo soberano nacional e a SK Plasma — ilustram modelos híbridos que combinam supervisão estatal com expertise tecnológica privada. Acordos de transferência de tecnologia e fabricação por contrato reforçam a capacidade pública sem duplicar dispendiosos pipelines de pesquisa e desenvolvimento. Ao longo do período de previsão, ecossistemas mistos de entidades privadas e públicas continuarão a evoluir, equilibrando acesso, acessibilidade e autonomia estratégica em todo o mercado de fracionamento de plasma.
Análise Geográfica
Mercado de Fracionamento de Plasma na América do Norte
A América do Norte permanece o epicentro do mercado de fracionamento de plasma, detendo 53,05% da receita em 2025. Os Estados Unidos, por si só, respondem por 70% do plasma de origem global, sustentados pela compensação a doadores que mantém uma densa rede de quase 1.200 centros. O Caucus Parlamentar de Plasma do Congresso destaca o apoio bipartidário ao acesso ininterrupto à imunoglobulina, enquanto atualizações tecnológicas como o sistema RIKA da CSL reduzem os tempos de doação e melhoram o rendimento. Processos regulatórios avançados facilitam a aprovação rápida de filtros e formulações de próxima geração, reforçando a robustez da cadeia de suprimentos da região.
Mercado de Fracionamento de Plasma na APAC
A Ásia-Pacífico representa a arena de crescimento mais rápido, com previsão de registrar um CAGR de 9,18% até 2031. Os governos da Indonésia, China e Índia estão investindo em plantas de fracionamento domésticas para reduzir a dependência de importações. A instalação de Karawang, na Indonésia, converterá 600.000 litros anualmente em produtos de alto valor, exemplificando uma mudança em direção à autossuficiência. No entanto, persistem desequilíbrios de oferta: a Austrália importou 399,2 milhões de USD em imunoglobulina em 2022-23, com a demanda crescendo 8% ao ano. Transações estratégicas, como a alienação pela CSL de seu portfólio de plasma de Wuhan para a Rongsheng Pharmaceutical por 185 milhões de USD, realinham as posições para melhor adequação ao mercado local.
Mercado de Fracionamento de Plasma na EMEA e LATAM
A Europa enfrenta obstáculos estruturais decorrentes dos limites de compensação a doadores, levando a uma dependência de 40% do plasma dos Estados Unidos. As regulamentações SoHO propostas visam aumentar a retenção de doadores, preservando os padrões éticos; contudo, a escassez no curto prazo permanece uma realidade. A expertise em manufatura e os canais de distribuição estabelecidos atenuam os riscos, mas a utilização da capacidade depende dos fluxos de matéria-prima. A América Latina, o Oriente Médio e a África contribuem coletivamente com uma parcela modesta atualmente; no entanto, o aumento dos gastos com saúde e a maior cobertura de seguros estão abrindo o acesso às terapias derivadas do plasma. O potencial de crescimento de longo prazo reside no investimento em infraestrutura e em parcerias público-privadas, ampliando gradualmente as fatias regionais do mercado de fracionamento de plasma.

Panorama regulatório
A regulamentação de produtos medicinais derivados de plasma continua a se intensificar em relação à segurança do doador, à rastreabilidade e à gestão da qualidade do plasma de origem. Na UE, a Agência Europeia de Medicamentos (EMA) mantém a certificação do Plasma Master File (PMF) como um controle essencial para os produtos fornecidos ao mercado. Durante 2026, a atividade do ciclo de vida do PMF da EMA permaneceu ativa para os principais fracionadores por meio de recertificações de atualização anual e variações, incluindo atualizações de PMF processadas para CSL Behring e Takeda, e uma variação de PMF do Tipo IB para Grifols. Isso reforça a expectativa de vigilância epidemiológica contínua, controles de fabricação validados e gestão documentada de mudanças ao longo da coleta e fracionamento.
Na Europa, a estrutura de Substâncias de Origem Humana foi reforçada com o Regulamento (UE) 2024/1938 (adotado em junho de 2024), que trata o plasma para fracionamento como uma SoHO crítica e impulsiona ações dos Estados-membros voltadas à adequação e autossuficiência, preservando salvaguardas éticas. O estabelecimento de padrões também avançou globalmente: na reunião do Comitê de Especialistas da OMS em Padronização Biológica (ECBS) em abril de 2026, novos padrões de referência internacionais e de substituição foram estabelecidos para fatores de coagulação sanguínea, apoiando testes mais consistentes de potência e controle de qualidade de produtos de coagulação derivados de plasma em mercados e fabricantes.
Cenário Competitivo
O mercado de fracionamento de plasma é moderadamente concentrado: CSL Behring, Grifols e Takeda controlam uma estimativa de 70% da capacidade global, aproveitando operações verticalmente integradas para garantir matéria-prima e manter a liderança em qualidade. O fornecimento com eficiência de custos é central; a CSL opera aproximadamente 350 centros de doação em todo o mundo, enquanto o Plano de Melhoria Operacional da Grifols reduziu o custo por litro em 22% em 2024. Os hubs duplos da cadeia de fornecimento da Takeda nos Estados Unidos e na Europa fornecem redundância geográfica, permitindo uma resposta ágil a picos de demanda regionais.
A inovação diferencia os concorrentes. O filtro Planova FG1 da Asahi Kasei Medical oferece um fluxo sete vezes maior, eliminando os gargalos de filtração de vírus e reduzindo os ciclos de lote. A Grifols avançou sua pontuação de ESG para 70 na Avaliação de Sustentabilidade Corporativa de 2024, atraindo investidores institucionais com orientação ética. O Programa REACH da CSL moderniza o engajamento de doadores com agendamento móvel e análise de fidelidade, aumentando as doações repetidas e a precisão dos dados.
As reformas de governança sinalizam evolução estratégica. A Grifols separou a gestão da propriedade familiar em 2024, nomeando Nacho Abia como CEO para aprimorar o foco operacional e a comunicação com investidores. Desafiantes regionais estão emergindo: a Kedrion abriu um hub de produção em Bolognana, Itália, para escalar a produção de globulina hiperimune, enquanto a startup australiana Aegros está captando USD 20 milhões para comercializar tecnologia de fracionamento de alto rendimento. Esses desenvolvimentos sugerem uma diluição gradual da participação dos incumbentes, embora as vantagens de escala permaneçam formidáveis no mercado de fracionamento de plasma.
Líderes do Setor de Fracionamento de Plasma
CSL Behring
Grifols S.A
Octapharma
Kedrion S.p.A
Bio Products Laboratory Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Fracionamento de Plasma
- CSL Behring
- Grifols
- Takeda Pharmaceuticals
- Octapharma
- Kedrion Biopharma
- Biotest
- Bio Products Laboratory
- Shanghai RAAS Blood Products Co., Ltd.
- Sanquin Blood Supply Foundation
- LFB S.A.
- ADMA Biologics
- Kamada Ltd.
- Baxter
- Intas Biopharmaceuticals Ltd.
- PlasmaGen BioSciences
- Emergent Bio Solutions
- Biolife Plasma Services

Oportunidades de mercado e perspectivas futuras
Investimentos em fabricação focada em rendimento estão aumentando a margem de crescimento para imunoglobulinas e outras proteínas derivadas de plasma, além de criarem espaço para fornecedores de tecnologias habilitadoras (automação, filtração viral e intensificação de processos) que melhoram a produção por litro de plasma. Em março de 2026, a CSL anunciou uma expansão de 1,5 bilhão de dólares americanos em sua unidade de fabricação de terapias de plasma em Kankakee, Illinois, incorporando seu processo de fabricação Horizon 2. Em julho de 2026, a Octapharma anunciou um campus de sede e fabricação nos EUA de 1,5 bilhão de dólares americanos em Rock Hill, Carolina do Sul. Esses projetos sustentam a demanda por equipamentos, consumíveis e serviços que reduzem os ciclos de lote, melhoram os rendimentos e aumentam a capacidade doméstica de ponta a ponta em grandes centros de demanda.
Programas regionais de autossuficiência e novas expansões na EMEA e em mercados emergentes também ampliam as rotas de escalonamento além da cadeia de fornecimento de plasma tradicionalmente centrada nos EUA, alinhando-se ao impulso da Europa sob a estrutura SoHO. Em maio de 2026, a Kedrion anunciou uma expansão de 150 milhões de euros em sua unidade de Bolognana, Itália, visando triplicar a capacidade de processamento anual para 3,3 milhões de litros até 2031. A Grifols também avançou em capacidade de longo ciclo com um anúncio de julho de 2025 para uma nova instalação em Llicà de Vall, Espanha, apoiada por 160 milhões de euros. Paralelamente, a PT SK Plasma Core Indonesia confirmou uma unidade de 150 milhões de dólares americanos em Karawang com início de operações previsto para o início de 2027, e a SK Plasma iniciou a construção de uma planta de fracionamento na Turquia em joint venture com a Cruz Vermelha Turca em junho de 2026, apoiando estratégias de fornecimento local e caminhos de contrato e transferência de tecnologia para fracionadores e organizações nacionais de sangue.
Desenvolvimento Recente da Indústria no Mercado de Fracionamento de Plasma
- Julho de 2026: A Octapharma anunciou um investimento de 1,5 bilhão de dólares americanos para construir uma sede e campus de fabricação nos EUA em Rock Hill, Carolina do Sul, junto com planos ligados a uma criação significativa de empregos. A medida fortalece a opcionalidade de produção local e adiciona outro nó de capacidade em grande escala na América do Norte, onde a segurança de fornecimento e a produtividade permanecem alavancas competitivas centrais para imunoglobulinas.
- Junho de 2026: A Grifols realizou a cerimônia de início das obras de sua nova unidade de fracionamento de plasma em Llicà de Vall, Espanha, com um investimento inicial de 160 milhões de euros e planos de adicionar 3 milhões de litros de capacidade anual até 2030. Essa expansão apoia o aumento de escala da fabricação europeia em um momento em que a atenção política da UE está focada na adequação e autossuficiência de substâncias de origem humana.
- Outubro de 2024: A Asahi Kasei Medical apresentou o filtro de remoção viral Planova FG1, posicionado com fluxo materialmente superior em relação a filtros anteriores. A filtração viral de maior vazão apoia a eliminação de gargalos em linhas de fracionamento intensivas em cromatografia e pode melhorar a utilização das instalações ao reduzir restrições de tempo de ciclo no processamento downstream.


Mercado de Fracionamento de Plasma Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado é definido como o valor gerado pelo fracionamento do plasma sanguíneo humano em proteínas terapêuticas e produtos relacionados derivados de plasma, fornecidos a usuários finais de saúde e pesquisa.
Exclusões de escopo: exclui produtos de sangue total e de células vermelhas, serviços exclusivos de transfusão e atividades gerais de banco de sangue hospitalar que não envolvam fracionamento industrial de plasma.
Visão geral da segmentação
- Por Produto
- Imunoglobulinas
- Imunoglobulina Intravenosa (IVIG)
- Imunoglobulina Subcutânea (SCIG)
- Outras Imunoglobulinas
- Fatores de Coagulação
- Albumina
- Inibidores de Protease (Inibidor de C1-Esterase, Alfa-1 Antitripsina)
- Outros Produtos Derivados de Plasma
- Imunoglobulinas
- Por Aplicação
- Neurologia
- Imunologia
- Hematologia
- Pneumologia
- Cuidados Intensivos e Trauma
- Outras Aplicações
- Por Usuário Final
- Hospitais e Clínicas
- Centros Cirúrgicos Ambulatoriais
- Centros de Coleta de Plasma e Bancos de Sangue
- Outros Usuários Finais
- Por Setor
- Fracionadores Privados
- Fracionadores Públicos
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma visão clara dos sinais de demanda e das restrições de fornecimento em torno da coleta de plasma e da produção de fracionamento. Referenciamos fontes públicas como a Organização Mundial da Saúde, orientações e bases de dados públicas da FDA dos EUA, publicações do CDC e ministérios nacionais de saúde para enquadrar o contexto das doenças e os padrões de uso de terapias.
No lado da oferta, também revisamos fontes como estatísticas de comércio da UN Comtrade para categorias relevantes de proteínas plasmáticas, artigos revisados por pares sobre derivados de plasma e atualizações compartilhadas por associações de sangue e plasma. Relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa confiáveis são usados para mapear adições de capacidade e exposição por país, e assinaturas pagas para dados financeiros de empresas e bases de dados de patentes são usadas seletivamente para preencher lacunas sobre pipelines de produtos e pegadas de fabricação. Esses exemplos não são exaustivos, e outras fontes públicas também foram usadas para coletar dados, validar suposições e esclarecer pontos de pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário foi usado para testar suposições difíceis de confirmar a partir de dados públicos, incluindo expectativas de rendimento de fracionamento, mudanças no mix de produtos e a forma como os preços contratuais variam por região. Conversamos com uma combinação de funções em operações de fracionamento, funções comerciais e partes interessadas de hospitais e laboratórios downstream na APAC, EMEA e Américas, para que a intensidade de demanda regional e o aperto de fornecimento pudessem ser verificados entre si.
Distribuição dos entrevistados da pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 14% | APAC: 46% |
| Nível médio: 51% | Líderes funcionais/de unidade: 27% | EMEA: 36% |
| Pequenos players: 14% | Gerentes: 59% | Américas: 18% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído usando lógica top-down, em que os volumes de coleta de plasma, a produtividade de fracionamento e o pool de demanda por terapias são usados para reconstruir o gasto que pode realisticamente ocorrer em um ano. Após a formação desse panorama macro, ele é corroborado com aproximações bottom-up seletivas, como preço por grama amostrado multiplicado pelas gramas estimadas vendidas para proteínas plasmáticas-chave, além de verificações de canal sobre o comportamento de compra de hospitais e clínicas.
As entradas relevantes para este mercado incluem tendências de coleta de plasma de doadores, utilização da capacidade de fracionamento, taxas de rendimento de produtos (albumina, imunoglobulinas e proteínas de coagulação), crescimento na utilização de terapias para indicações de imunologia e hematologia, e a progressão do preço médio de venda por região e tipo de contrato. Quando surgem lacunas nas verificações bottom-up para países menores, usamos indicadores substitutos, como dependência de importação e velocidade de adoção de terapias, e depois ajustamos usando feedback de entrevistas. Para as previsões, a análise de cenários é usada para refletir como as restrições de coleta, os aumentos de nova capacidade e as condições de reembolso podem mudar a oferta e os preços, e a trajetória final ano a ano é mantida consistente com o consenso de especialistas sobre essas variáveis.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados por meio de múltiplas passagens para que os totais se alinhem com sinais independentes, incluindo mudanças na coleta de plasma, anúncios de capacidade de fracionamento e a direção de preços observada nas principais regiões. Quando um segmento ou região parece fora do padrão, revisitamos as suposições, executamos novamente verificações de sensibilidade e, em alguns casos, entramos em contato novamente com participantes do setor para confirmar se a mudança é real ou impulsionada por entradas do modelo.
Antes da aprovação final, uma etapa de revisão por analista é concluída para confirmar a integridade aritmética, o tratamento cambial e a lógica ano a ano, seguida por uma verificação final de consistência entre regiões e usuários finais. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes expansões de capacidade, mudanças regulatórias ou interrupções na coleta de plasma.
Comparação do Tamanho do Mercado de Fracionamento de Plasma da Mordor Intelligence com Outras Estimativas Publicadas
É normal observar valores de mercado diferentes para o fracionamento de plasma, pois nem todo publicador considera o mesmo escopo de produto, ano e base de precificação. As diferenças também surgem da forma como os limites de fornecimento são tratados e se a demanda está vinculada ao uso real da terapia ou é projetada de forma mais agressiva.
As principais lacunas geralmente aparecem quando uma estimativa mescla cadeias de valor de terapias derivadas de plasma adjacentes, ou quando o modelo assume um crescimento de utilização mais rápido sem verificar a utilização da capacidade e as restrições de rendimento. O momento da conversão cambial e o ano de referência também podem alterar o número, especialmente quando os preços contratuais se ajustam de forma desigual entre regiões e grupos de produtos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 42,15 bilhões de dólares americanos (2026) | |
| Consultoria Global A | 35,79 bilhões de dólares americanos (2024) | Usa um ano de referência anterior e uma janela de previsão diferente, e a estimativa parece ser mais voltada para a demanda, sem refletir explicitamente a utilização da capacidade de fracionamento e as limitações de rendimento ano a ano. |
| Editora do Setor B | 43,55 bilhões de dólares americanos (2026) | Acompanha um horizonte mais longo que pode elevar as suposições de curto prazo, e a apresentação do escopo sugere que alguns componentes de terapia derivada de plasma adjacentes podem estar agrupados, o que pode elevar o valor contabilizado. |
A tabela mostra que a seleção do ano e o que é contabilizado dentro dos produtos derivados de plasma são os dois motivos práticos para a dispersão. Uma construção ancorada em capacidade e rendimento, seguida por uma verificação de preços e mix de produtos por região, mantém o valor de 2026 vinculado a padrões realistas de produção e uso, que é a abordagem aplicada aqui e depois validada por meio de entrevistas, terminando com a Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de fracionamento de plasma?
O tamanho do mercado de fracionamento de plasma é de USD 42,15 bilhões em 2026 e está projetado para atingir USD 63,06 bilhões até 2031.
Qual segmento de produto detém a maior participação no mercado de fracionamento de plasma?
As imunoglobulinas lideram, respondendo por 62,74% das receitas em 2025.
Qual região deve crescer mais rapidamente no fracionamento de plasma?
A Ásia-Pacífico está prevista para registrar um CAGR de 9,18% de 2026 a 2031.
Quais são as principais empresas do setor de fracionamento de plasma?
CSL Behring, Grifols e Takeda juntas detêm cerca de 70,0% da capacidade global.
Por que as imunoglobulinas subcutâneas estão ganhando popularidade?
Os produtos de SCIG permitem a autoadministração domiciliar, reduzem a dependência hospitalar e mantêm eficácia comparável às formulações intravenosas.
Página atualizada pela última vez em:



