
Tamanho e Participação do Mercado de Maquinário Agrícola da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
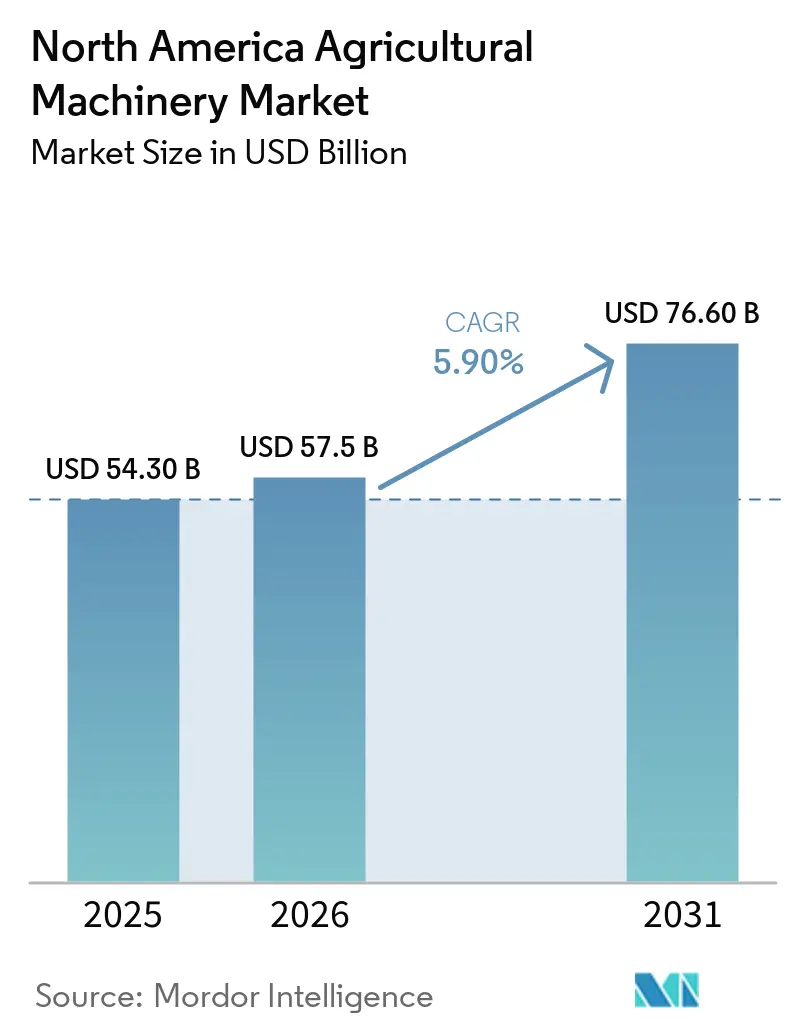
| Tamanho do mercado no ano base (2025) | 54.30 Bilhões de dólares |
| Tamanho do Mercado (2026) | 57.5 Bilhões de dólares |
| Tamanho do Mercado (2031) | 76.60 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.90 % |
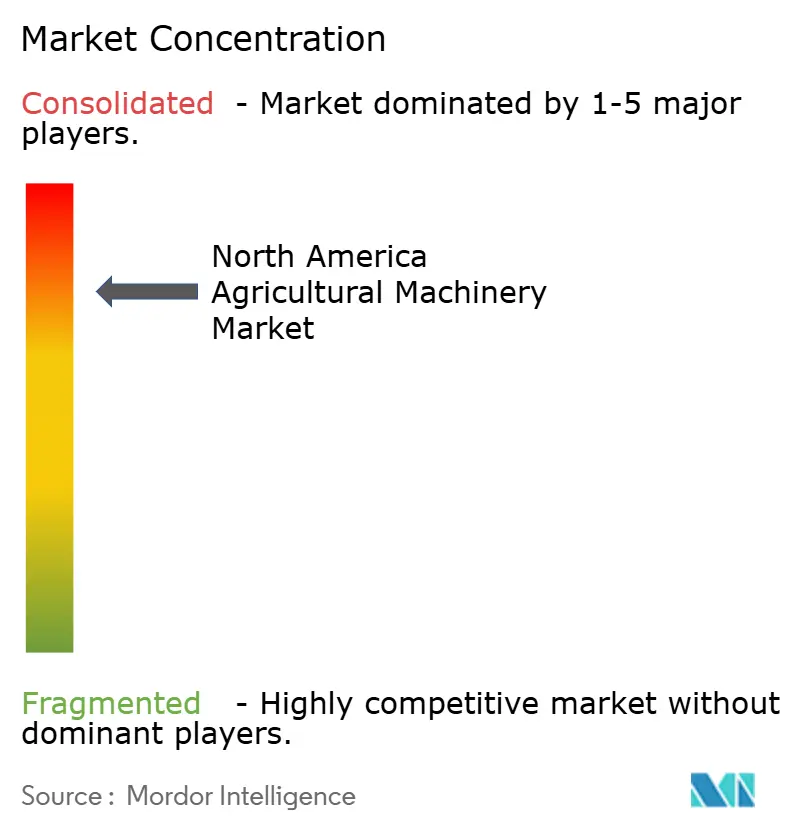
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Maquinário Agrícola da América do Norte por Mordor Intelligence
O mercado de maquinário agrícola da América do Norte foi avaliado em 54,30 bilhões de USD em 2025 e está projetado para crescer de 57,50 bilhões de USD em 2026 para 76,60 bilhões de USD até 2031, a um CAGR de 5,90% de 2026 a 2031. O apoio federal, o aumento dos custos de mão de obra e a adoção da agricultura de precisão estão remodelando a demanda por equipamentos agrícolas[1]. Pagamentos robustos preservaram a liquidez dos produtores mesmo com o retorno dos preços das culturas às médias de longo prazo, enquanto um mercado de trabalho cada vez mais restrito acelerou a automação na pulverização, no preparo do solo e na colheita. As tecnologias de precisão estão sendo cada vez mais integradas em grandes fazendas, impulsionando a demanda por tratores com direção autônoma e colheitadeiras equipadas com sensores. Ao mesmo tempo, as divisões financeiras dos principais fabricantes estão financiando a maioria das aquisições de maquinário, ajudando os produtores a gerenciar taxas de juros mais elevadas. Em conjunto, esses fatores estão encurtando os ciclos de substituição e elevando as vendas anuais de equipamentos no mercado de maquinário agrícola da América do Norte.
Principais Conclusões do Relatório
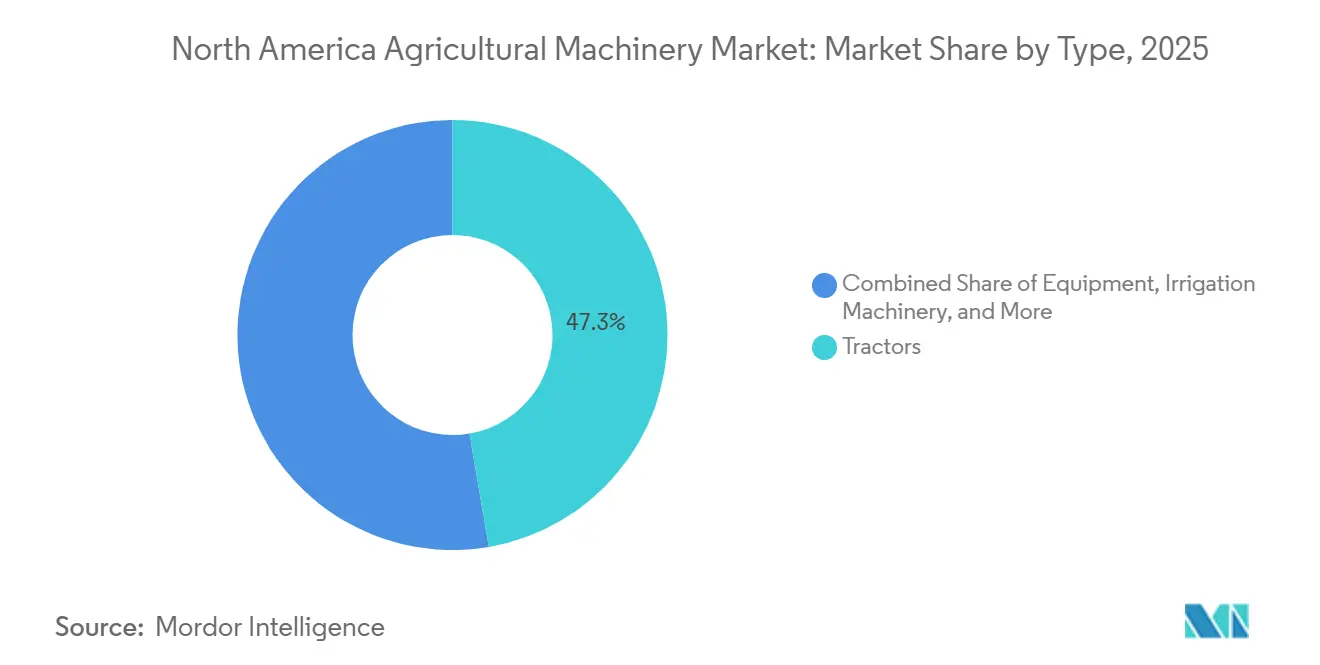
- Por tipo, o segmento de tratores representou a maior participação de mercado, com 47,3% do mercado de maquinário agrícola da América do Norte em 2025, enquanto o maquinário de irrigação está projetado para crescer ao CAGR mais rápido, de 6,4%, de 2026 a 2031.
- Por geografia, os Estados Unidos representaram a maior participação, com 61,4% em 2025, enquanto o México está projetado para crescer ao CAGR mais rápido, de 6,6%, de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Perspectiva Robusta de Renda Agrícola e Programas de Subsídios | +1.2% | Estados Unidos, Canadá, apoio seletivo no México | Médio prazo (2 a 4 anos) |
| Crescente Escassez de Mão de Obra e Inflação Salarial | +1.0% | Estados Unidos e Canadá, emergindo no México | Curto prazo (≤ 2 anos) |
| Adoção da Agricultura de Precisão Acelerando a Substituição de Equipamentos | +0.9% | Cinturão do Milho dos Estados Unidos, pradarias canadenses, zonas piloto no México | Médio prazo (2 a 4 anos) |
| Financiamento Integrado pelo Fabricante de Equipamento Original (OEM) Aumentando o Poder de Compra | +0.7% | Estados Unidos e Canadá, em expansão no México | Curto prazo (≤ 2 anos) |
| Modelos de Acesso a Maquinário por Assinatura | +0.4% | Estados Unidos, testes iniciais no Canadá | Longo prazo (≥ 4 anos) |
| Subsídios para Clima Inteligente Impulsionando Equipamentos de Baixa Emissão | +0.5% | Estados Unidos, com reflexos no Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Perspectiva Robusta de Renda Agrícola e Programas de Subsídios
Os programas de apoio federal continuam a sustentar a demanda por maquinário mesmo com a suavização das receitas das culturas. Em março de 2022, o Governo do Canadá investiu em inovação e tecnologia de maquinário agrícola, reforçando o papel do financiamento público na sustentação das despesas de capital. Os pagamentos diretos do governo, incluindo alocações voltadas ao clima, proporcionaram um amortecedor que permitiu aos produtores manter os investimentos apesar dos preços mais baixos das culturas. O Farm Bill estendeu os subsídios ao seguro de colheita e introduziu subsídios direcionados para equipamentos de precisão que reduzem o escoamento de nitrogênio, diminuindo o custo efetivo de plantadeiras guiadas por GPS e distribuidores de taxa variável. O Canadá espelha esse padrão por meio de programas que estabilizaram a renda dos produtores das pradarias, enquanto as iniciativas do México alocaram financiamento significativo para a mecanização de pequenos agricultores, beneficiando desproporcionalmente os principais estados agrícolas. A liquidez impulsionada por subsídios comprime os ciclos de substituição, à medida que os operadores trocam tratores mais antigos por frotas prontas para a agricultura de precisão.
Crescente Escassez de Mão de Obra e Inflação Salarial
Os mercados de trabalho agrícola se contraíram acentuadamente, com muitos produtores classificando a disponibilidade de mão de obra como sua principal restrição. Os salários médios agrícolas continuaram a subir, enquanto os atrasos no processamento de vistos sazonais prolongaram os prazos de contratação. De acordo com a Associação de Fabricantes de Equipamentos (AEM), as vendas de tratores 4WD aumentaram 31,7%, de 3.466 unidades em 2022 para 4.564 em 2023, refletindo a crescente adoção da mecanização para compensar a escassez de mão de obra. Essa pressão salarial afeta desproporcionalmente segmentos de uso intensivo de mão de obra, como a colheita de hortaliças, o manejo de pomares e o manejo de animais, impulsionando a adoção de tratores autônomos, capinadores robóticos e colheitadeiras de forragem autopropelidas [2]. O Canadá enfrenta restrições paralelas: as províncias oferecem incentivos para atrair operadores durante a colheita, enquanto a migração rural-urbana no México está corroendo o reservatório tradicional de mão de obra. As cooperativas estão reunindo capital para frotas de maquinário compartilhado, tornando a mecanização um imperativo de sobrevivência para operações de médio porte.
Adoção da Agricultura de Precisão Acelerando a Substituição de Equipamentos
A penetração da agricultura de precisão expandiu-se rapidamente entre as grandes fazendas, com sistemas de direção autônoma e plataformas conectadas tornando-se padrão. Essa onda de adoção compele os produtores a aposentar equipamentos mais antigos que carecem de arquitetura moderna, pois a modernização geralmente é economicamente inviável em comparação com a aquisição de novas unidades [3]. A mudança é particularmente pronunciada no Cinturão do Milho, onde os produtores utilizam mapas de produtividade para ajustar a densidade de semeadura e as taxas de aplicação de nitrogênio, obtendo economias de insumos e ganhos de produtividade. Plataformas integradas dos principais fabricantes agregam dados de plantadeiras, pulverizadores e colheitadeiras, criando efeitos de fidelização ao ecossistema que favorecem compras em pacote. As províncias das pradarias canadenses, com seus grandes tamanhos de campo, apresentam uma adoção ainda maior da agricultura de precisão.
Subsídios para Agricultura Sustentável Impulsionando Equipamentos de Baixa Emissão
Iniciativas voltadas para o clima alocaram recursos substanciais para a modernização de equipamentos que reduzem as emissões de gases de efeito estufa. Os investimentos elegíveis incluem tratores elétricos, digestores de metano e pulverizadores de precisão que reduzem o uso de produtos químicos. Novos modelos de tratores elétricos ingressaram em vinhedos, pomares e operações leiteiras, apoiados por subsídios de programas estaduais e federais. Os programas de tecnologia limpa do Canadá espelham essa abordagem, distribuindo recursos para bombas de irrigação movidas a energia solar e veículos utilitários elétricos. A restrição continua sendo a disponibilidade de semicondutores de grau para baterias, pois a demanda agrícola compete com os setores automotivo e de armazenamento em rede, prolongando os prazos de entrega para modelos elétricos. Os subsídios voltados para o clima estão bifurcando o mercado, criando um segmento premium de equipamentos de baixa emissão que comanda preços mais elevados, mas se qualifica para subsídios que compensam os custos, tornando o custo total de propriedade competitivo em relação às alternativas a diesel para operadores em programas de crédito de carbono.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais e de Manutenção de Maquinário Avançado | -0.8% | Estados Unidos e Canadá, agudo no México | Curto prazo (≤ 2 anos) |
| Preços Voláteis de Commodities Restringindo os Ciclos de Despesas de Capital (CapEx) | -0.6% | Estados Unidos e Canadá, moderado no México | Médio prazo (2 a 4 anos) |
| Restrição de Crédito Impulsionada por Taxas de Juros no Nível da Fazenda | -0.5% | Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Restrições de Fornecimento de Semicondutores de Grau para Baterias para Tratores Elétricos | -0.3% | Estados Unidos e Canadá, mínimo no México | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais e de Manutenção de Maquinário Avançado
O aumento do custo de tratores, plantadeiras e colheitadeiras exerceu pressão financeira significativa sobre os produtores, particularmente os operadores menores. Os equipamentos de precisão modernos têm preços de compra elevados, enquanto as despesas de manutenção acrescentam mais pressão por meio de assinaturas de software e peças de reposição premium. Para os pequenos agricultores, mesmo o maquinário compacto pode ser proibitivamente caro sem financiamento subsidiado. O resultado é um crescente fosso tecnológico entre as fazendas de grande escala, que podem distribuir os custos por uma extensa área cultivada, e os produtores menores, que têm dificuldade em justificar os investimentos. Essa dinâmica concentra o crescimento do mercado entre as operações maiores, que podem obter retorno por meio de ganhos de eficiência e benefícios da agricultura de precisão.
Preços Voláteis de Commodities Restringindo os Ciclos de Despesas de Capital (CapEx)
As flutuações nos preços das commodities continuam a comprimir as margens dos produtores de culturas em fileiras, restringindo sua capacidade de se comprometer com novas compras de maquinário. Os agricultores frequentemente adiam as despesas de capital até que os mercados futuros se estabilizem acima dos limites de equilíbrio, prolongando a idade das frotas de equipamentos existentes. No Canadá, os produtores adiaram substituições de colheitadeiras e semeadoras pneumáticas, enquanto no México, os preços de suporte do governo proporcionaram mais estabilidade para as culturas básicas. Os produtores orientados para exportação, no entanto, reduziram os investimentos em irrigação e outros sistemas à medida que a demanda diminuiu. A implicação mais ampla é que a volatilidade nos mercados de commodities introduz ciclicidade nos ciclos de substituição de equipamentos, com os produtores aguardando uma recuperação sustentada antes de se comprometerem com financiamentos de vários anos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Tratores Lideram enquanto o Maquinário de Irrigação Ganha VelocidadePor tipo, os tratores representaram a maior participação de mercado, com 47,3% do mercado de maquinário agrícola da América do Norte em 2025. Os tratores continuam sendo a espinha dorsal das operações de cultivo, refletindo seu papel indispensável em diversos sistemas agrícolas. O segmento se beneficia de modernizações autônomas que foram amplamente testadas, validando assim o tempo de atividade no mundo real e reduzindo o ceticismo em relação ao preparo do solo sem motorista. Essas inovações destacam os tratores como o centro da mecanização, integrando tecnologias de precisão que melhoram a eficiência e a produtividade. Sua dominância ressalta como as fazendas continuam a priorizar equipamentos versáteis capazes de lidar com múltiplas tarefas, ao mesmo tempo em que se adaptam a novas plataformas digitais que aprimoram a conectividade e o controle operacional.
O maquinário de irrigação está projetado para crescer ao CAGR mais rápido, de 6,4%, de 2026 a 2031. Os equipamentos de irrigação estão ganhando impulso à medida que os projetos de mitigação da escassez de água se expandem pela América do Norte, com as conversões de pivô central acelerando a adoção no México. Espera-se que esse segmento supere outras categorias, impulsionado pela necessidade de gestão sustentável da água e resiliência climática. Os sistemas de irrigação de precisão estão sendo cada vez mais integrados com ferramentas de monitoramento digital, permitindo que os agricultores otimizem o uso da água enquanto mantêm a produtividade. A trajetória de crescimento reflete como o maquinário de irrigação está evoluindo de uma função de suporte para um investimento estratégico, posicionando-se como uma das áreas mais dinâmicas da demanda por equipamentos agrícolas.

Análise Geográfica
Mercado de Máquinas Agrícolas dos Estados Unidos
Os Estados Unidos responderam pela maior participação, de 61,4%, em 2025. Os tratores continuam sendo centrais para as operações em larga escala, com as fazendas do Cinturão do Milho renovando regularmente suas frotas para manter a compatibilidade com sistemas de telemática e precisão. Os produtores de culturas especiais da Califórnia continuam a investir em irrigação para cumprir as regulamentações de águas subterrâneas, enquanto os produtores de algodão nas Planícies do Sul adotam pulverizadores de precisão para gerenciar a resistência a herbicidas. Espera-se que a demanda impulsionada pela substituição de equipamentos sustente o crescimento, refletindo a dependência do mercado dos Estados Unidos em atualizações tecnológicas para manter a produtividade e a eficiência em diversas regiões agrícolas.
Mercado de Máquinas Agrícolas do México
Projeta-se que o México cresça no CAGR mais rápido, de 6,6%, de 2026 a 2031. Os programas de financiamento governamental que cobrem uma parcela dos custos de equipamentos para pequenas cooperativas estão acelerando a adoção em propriedades rurais fragmentadas. Os produtores de hortaliças de Sinaloa dominam a aquisição de tratores, os pomares de abacate de Jalisco investem em pulverizadores estáveis para terrenos inclinados, e as fazendas de trigo irrigado de Sonora expandem o uso de colheitadeiras. As plataformas de aluguel estão reduzindo as barreiras de acessibilidade para os pequenos agricultores, possibilitando um acesso mais amplo a maquinários modernos. Essa dinâmica posiciona o México como a geografia de crescimento mais rápido da região, com a mecanização sendo cada vez mais vista como essencial para a competitividade e a resiliência tanto na agricultura voltada ao mercado interno quanto na orientada à exportação.
Mercado de Máquinas Agrícolas do Canadá
O Canadá contribuiu com uma participação significativa nas vendas regionais, concentrada em Saskatchewan, Alberta e Manitoba. As semeadoras pneumáticas de grande porte dominam o plantio de primavera nas Pradarias, enquanto as regiões leiteiras de Ontário e Quebec sustentam a demanda por colheitadeiras de forragem e distribuidores de esterco. Os produtores de frutas vermelhas da Colúmbia Britânica preferem tratores compactos com bitola estreita, adequados para culturas especiais. Os diversos perfis de culturas nas províncias continuam a impulsionar uma demanda constante por maquinários modernos, reforçando o papel do Canadá como um contribuinte estável e importante para o mercado de máquinas agrícolas da América do Norte.
Panorama regulatório
O maquinário agrícola na América do Norte opera sob um conjunto de normas de segurança, visibilidade em estradas e emissões que moldam o design do produto e os requisitos de pós-venda. Nos Estados Unidos, a OSHA exige estruturas de proteção contra capotamento (ROPS) para tratores agrícolas fabricados após 25 de outubro de 1976 (29 CFR 1928.51), enquanto para operação em estradas, novos equipamentos agrícolas estão sujeitos a requisitos de iluminação e sinalização (49 CFR Parte 562, com referência à ANSI/ASAE 279.14). Para conformidade do trem de força, a Agência de Proteção Ambiental dos EUA regula as emissões de motores de ignição por compressão fora de estrada sob 40 CFR Parte 1039 (Nível 4), direcionando o foco dos OEMs para controles de motor e integração de pós-tratamento.
O Canadá alinha-se estreitamente com as regulamentações de emissões de motores por meio do Ministério do Meio Ambiente e Mudanças Climáticas do Canadá, mantendo requisitos consistentes com os padrões equivalentes aos dos EUA para tratores agrícolas e outras máquinas. A atenção política também se voltou para a manutenibilidade e o tempo de atividade. Em 2025, a Agência de Proteção Ambiental dos EUA emitiu orientações esclarecendo que a Lei do Ar Limpo não impede os agricultores de reparar seus próprios equipamentos e que os fabricantes não podem restringir o acesso a ferramentas de reparo ou software essenciais, reforçando o papel do acesso a diagnósticos nos custos de propriedade e nos modelos de serviço de revendedores e OEMs. A atividade legislativa, como o H.R. 7849, também sinaliza um debate contínuo sobre como a conformidade com as emissões deve ser aplicada a motores agrícolas fora de estrada, adicionando complexidade de monitoramento de conformidade para fabricantes e operadores de frotas.
Cenário Competitivo
O mercado de maquinário agrícola da América do Norte permanece consolidado em 2025, com os cinco principais fabricantes de equipamentos originais controlando a maioria da receita. Deere & Company lidera o segmento, seguida por CNH Industrial N.V., AGCO Corporation, Kubota Corporation e CLAAS KGaA mbH. O foco competitivo mudou das especificações mecânicas para os ecossistemas digitais. Deere & Company enfatiza um modelo de software por hectare, a CNH Industrial N.V. integra a autonomia Raven, e a AGCO Corporation aproveita sua joint venture com a Trimble Inc. para oferecer uma plataforma aberta para frotas mistas. Em abril de 2025, a AGCO Corporation expandiu sua rede de revendedores com a Carter Agri-Systems em Utah e o lançamento da Delta Ag Equipment, o primeiro ponto de venda completo de Fendt e Massey Ferguson no Mississippi, ampliando o acesso ao mercado para maquinário avançado. Essas estratégias destacam como a integração digital, a conectividade e as tecnologias de precisão agora definem a liderança no maquinário agrícola.
Marcas menores se diferenciam por meio da proximidade com o cliente e da inovação. A Kubota Corporation conquistou alta satisfação dos revendedores e apresentou sua linha de tratores elétricos em grandes eventos do setor. A CLAAS KGaA mbH reorganizou a distribuição em Dakota para fortalecer os pontos de contato diretos, enquanto a Butler Machinery continua a fornecer peças durante a transição. As estratégias de financiamento integrado dos principais OEMs criam barreiras de entrada para startups, mas modelos de acesso por assinatura, como o MachineryLink Sharing, estão começando a desafiar as estruturas tradicionais de propriedade. Ao monetizar a capacidade ociosa, essas plataformas introduzem novas formas para os produtores acessarem maquinário avançado sem compromissos totais de capital.
Os inovadores em robótica de campo e sensoriamento cada vez mais estabelecem parcerias com OEMs consolidados para acelerar a comercialização. Especialistas em implementos autônomos se integram às plataformas de tratores existentes, expandindo a funcionalidade e reduzindo as barreiras de adoção. Empresas de software de agricultura de precisão aumentam a receita oferecendo módulos específicos por aplicação que operam entre marcas e funcionam perfeitamente nos displays da cabine. Essa compatibilidade cruzada pode gradualmente corroer os efeitos de fidelização, incentivando ecossistemas mais abertos. As parcerias com empresas como Horsch Maschinen GmbH, KUHN SAS, Bernard Krone Holding SE & Co. KG, The Toro Company, Vermeer Corporation e J.C. Bamford Excavators Ltd. ilustram como a colaboração entre inovadores e OEMs está remodelando o cenário competitivo.
Líderes do Setor de Maquinário Agrícola da América do Norte
-
Deere & Company
-
AGCO Corporation
-
CLAAS KGaA mbH
-
Kubota Corporation
-
CNH Industrial N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Máquinas Agrícolas da América do Norte Empresas cobertas neste relatório
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- CLAAS KGaA mbH
- Mahindra & Mahindra Limited
- Netafim Inc.
- Lindsay Corporation
- Trimble Inc.
- Horsch Maschinen GmbH
- KUHN SAS
- Bernard Krone Holding SE & Co. KG
- The Toro Company
- Vermeer Corporation
- J.C. Bamford Excavators Ltd.
Oportunidades de mercado e perspectivas futuras
A agricultura de precisão e a automação estão criando novos bolsões de demanda em tratores, implementos e sistemas de irrigação, apoiados por programas públicos nomeados e estratégias de ecossistema dos fabricantes de equipamentos originais. Em abril de 2026, o USDA lançou a National Proving Grounds Network for AgTech (NPG-Ag), gerenciada pela Grand Farm, para avaliar e validar tecnologias agrícolas em condições reais, o que ajuda a encurtar o caminho do protótipo à implantação em escala para autonomia, sensoriamento e implementos conectados. No Canadá, o financiamento do Sustainable Canadian Agricultural Partnership também mudou para ferramentas de decisão em campo habilitadas por IA, com a Agriculture and Agri-Food Canada apoiando a A.U.G. Signals Ltd. para previsão de saúde das culturas e produtividade impulsionada por IA (anunciado em julho de 2026), fortalecendo o fluxo de dados que sustenta a aplicação em taxa variável e a adoção de equipamentos equipados com sensores.
A localização da fabricação e a disponibilidade de peças também estão se tornando alavancas práticas ao lado das atualizações de capacidade digital. A Deere anunciou um compromisso de longo prazo de investir na fabricação nos EUA e, em janeiro de 2026, detalhou investimentos em instalações, incluindo um centro de distribuição de peças em Hebron, Indiana, para apoiar o atendimento mais rápido de serviços para frotas conectadas, nas quais o tempo de operação é monetizado por meio de modelos por acre e de assinatura. Separadamente, a volatilidade relatada pela AEM nas vendas de tratores e colheitadeiras em 2026 destaca o valor de modelos de acesso flexíveis, incluindo aluguel, compartilhamento e financiamento incorporado, além de retrofits que ampliam a compatibilidade da frota com plataformas modernas de precisão. Juntas, essas mudanças concentram oportunidades em tratores prontos para autonomia, pulverizadores orientados a sensores e automação de irrigação, onde a validação apoiada por programas, a densidade de serviço das revendas e a disponibilidade de peças influenciam a adoção e o momento de substituição.
Desenvolvimentos industriais recentes em Mercado de Máquinas Agrícolas da América do Norte
- Abril de 2026: A AGCO Corporation expandiu sua cobertura de revendedores de agricultura de produção no Alto Meio-Oeste quando a Ritchie Implement começou a operar como revendedora autorizada de linha completa de agricultura de produção no sudoeste de Wisconsin sob o modelo hub-and-spoke FarmerCore. A expansão aumenta a densidade de serviço local e o suporte na fazenda, o que é importante para o tempo de atividade de equipamentos de precisão e conectados, e fortalece a rota de mercado da AGCO Corporation em uma geografia-chave de culturas em fileiras.
- Janeiro de 2025: Deere & Company apresentou soluções de agricultura autônoma na CES 2025, incluindo opções de preparo do solo totalmente autônomo e modernização para tratores das séries 8 e 9 com uma abordagem de monetização por hectare de baixo custo inicial. O lançamento reforçou a mudança em direção ao software e à autonomia como uma proposta de valor integrada que pode impulsionar novas vendas de equipamentos enquanto cria receita recorrente vinculada à utilização da máquina.
- Julho de 2024: A CLAAS KGaA mbH introduziu a colheitadeira LEXION 8900 TT, expandindo sua linha de colheita de alta capacidade com uma configuração equipada com esteiras. A atualização foi direcionada a produtores e colhedores personalizados focados em produtividade e proteção do solo, apoiando o segmento premium de colheitadeiras onde as atualizações de desempenho e os pacotes de tecnologia impulsionam as decisões de substituição.
Mercado de Máquinas Agrícolas da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange o valor do maquinário agrícola vendido e utilizado em toda a América do Norte para atividades agrícolas essenciais, como preparo do solo, plantio, irrigação, cuidado com as culturas, colheita e manejo de forragem, com valores rastreados em USD.
Exclusões do escopo: Este dimensionamento não contabiliza insumos ou serviços agrícolas, como sementes, fertilizantes, produtos químicos para culturas, contratação de serviços personalizados ou serviços de mão de obra agrícola.
Visão Geral da Segmentação
- Por Tipo
- Trator
- Menos de 40 HP
- 40 a 100 HP
- Mais de 100 HP
- Tratores 4WD
- Equipamento
- Arados
- Grades
- Cultivadores e Motocultivadores
- Outros Equipamentos
- Maquinário de Irrigação
- Aspersão
- Gotejamento
- Outra Irrigação
- Maquinário de Colheita
- Colheitadeiras
- Colheitadeiras de Forragem
- Outra Colheita
- Maquinário de Feno e Forragem
- Segadeiras
- Enfardadeiras
- Outro Maquinário de Feno e Forragem
- Outros Tipos
- Trator
- Por Geografia
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os parâmetros do modelo, especialmente quais famílias de equipamentos são contabilizadas e como a divisão regional é tratada nos Estados Unidos, Canadá e México. Consultamos estatísticas públicas e referências técnicas, como tabelas de dados do USDA e Statistics Canada, publicações de estatísticas agrícolas do México, séries de dados da FAO e fluxos comerciais do UN Comtrade para categorias relevantes de maquinário.
Para converter esses sinais em insumos de mercado utilizáveis, o trabalho documental também utilizou itens como relatórios anuais de empresas e apresentações para investidores, catálogos de produtos e divulgações de redes de revendedores, e cobertura de imprensa confiável sobre ciclos de demanda de equipamentos. Uma assinatura paga para informações financeiras e de inteligência de notícias de empresas foi utilizada seletivamente para validar a exposição à receita e verificar o momento dos principais lançamentos de produtos, e bancos de dados de patentes foram consultados para rastrear onde os recursos de automação e precisão são mais ativos. Essas fontes de pesquisa documental são meramente ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas para verificações cruzadas e esclarecimentos durante o estudo.
Entrevistas e Pesquisas Primárias
Entrevistas e pesquisas com fabricantes, distribuidores, revendedores, operadores de fazendas e especialistas em financiamento agrícola nos Estados Unidos, Canadá e México esclarecem a demanda por produtos, o estoque nos canais, as condições de financiamento e o momento de substituição. Os entrevistados também ajudam a preencher lacunas de países e produtos e a testar as premissas de preço médio de venda em relação aos volumes de equipamentos. Respostas incomuns são verificadas em relação a sinais de unidades, comércio e renda agrícola antes da triangulação final.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 18% |
| Nível médio: 48% | Líderes funcionais/de unidade: 32% |
| Participantes menores: 25% | Gerentes: 50% |
Dimensionamento do Mercado e Previsões
O dimensionamento começa com uma construção de cima para baixo, em que a demanda da América do Norte é reconstruída a partir de indicadores de produção e comércio de maquinário, proxies de atividade agrícola e comportamento de substituição de equipamentos, e então mapeada nos grupos de equipamentos cobertos. Após isso, verificamos os resultados com aproximações seletivas de baixo para cima, como verificações de vendas amostrais de revendedores e cálculos de preço médio de venda por unidade para algumas categorias de alto volume, o que nos ajuda a corrigir a superestimação de uma série de dados.
Os principais insumos utilizados no modelo incluem a direção dos embarques de tratores e colheitadeiras, os níveis de estoque dos revendedores, as tendências de renda agrícola e receitas de caixa, a disponibilidade de taxas de juros e financiamento, as mudanças na área plantada para as principais culturas e a inflação de preços de equipamentos (e descontos) observada no canal. As previsões foram preparadas usando análise de cenários apoiada por opiniões de especialistas, uma vez que o mercado é sensível a oscilações de renda causadas pelo clima e às condições de crédito. Onde a visibilidade de baixo para cima é incompleta para linhas de equipamentos menores, as lacunas são tratadas por meio de expansão baseada em proporções a partir de categorias mais bem rastreadas, e então revalidadas por meio de entrevistas para que os totais permaneçam realistas.
Validação de Dados e Ciclo de Atualização
Os resultados são validados verificando se os volumes de unidades implícitos e a progressão de preços se encaixam em sinais independentes, como fluxos comerciais, direção da renda agrícola e comentários do canal. Quaisquer saltos acentuados são investigados e as premissas são revisadas, seguidas de uma segunda revisão por analista antes que os números sejam aprovados.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças de política, movimentos incomuns de financiamento ou mudanças rápidas de preços em equipamentos. Logo antes da entrega, uma revisão final é feita para confirmar os pontos de dados mais recentes e garantir que o modelo permaneça consistente ao longo do histórico e da previsão.
Tamanho do Mercado de Maquinário Agrícola da América do Norte da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Diferentes valores de mercado publicados para o maquinário agrícola da América do Norte podem parecer muito distantes porque o escopo nem sempre é consistente e o ano base pode mudar entre as fontes. Em nossas verificações, a variação geralmente decorre de se as peças de reposição e os serviços agrícolas estão incluídos, de como os equipamentos de irrigação e processamento de culturas são tratados e de como os preços são projetados durante anos de alta inflação.
Algumas estimativas expandem a definição para incluir receita de pós-venda, atividade de serviço e reparo e gastos mais amplos com mecanização agrícola. Para a Mordor Intelligence, o mercado é contabilizado como valor de equipamentos em tratores, equipamentos, maquinário de irrigação, maquinário de colheita, maquinário de feno e forragem e outros tipos, e então mantido alinhado aos sinais de demanda em nível de país em toda a região.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 57,50 bilhões de USD (2026) | |
| Consultoria Regional A | 38,52 bilhões de USD (2024) | Utiliza uma estrutura de mecanização agrícola que é mais restrita nas categorias de equipamentos e pode excluir partes dos equipamentos de irrigação e forragem, e também ancora o ciclo em um ano base diferente com um horizonte mais longo. |
| Consultoria Global B | 67,06 bilhões de USD (2024) | Parece aplicar um escopo mais amplo que pode incluir pós-venda e um conjunto mais amplo de aplicações e canais, o que pode elevar os totais em comparação com uma visão apenas de equipamentos, mesmo quando a geografia é semelhante. |
A comparação mostra que as maiores variações geralmente decorrem do que é contabilizado como gasto com maquinário e de como os preços e o momento são tratados em torno do ano base. Ao manter os insumos rastreáveis aos indicadores de demanda de equipamentos e ao validar as premissas de preço médio de venda e substituição por meio de verificações primárias, o número final permanece mais fácil de explicar e reproduzir quando os usuários atualizam as mesmas variáveis posteriormente.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de maquinário agrícola da América do Norte em 2026?
O mercado de maquinário agrícola da América do Norte é avaliado em 57,50 bilhões de USD em 2026.
Qual é o CAGR previsto para a demanda de maquinário agrícola na América do Norte?
O mercado de maquinário agrícola da América do Norte está previsto para crescer a um CAGR de 5,90% de 2026 a 2031.
Qual tipo de equipamento detém a maior participação de receita?
Os tratores detiveram a maior participação de mercado, com 47,3% em 2025, refletindo sua versatilidade nas operações agrícolas.
Quem são os principais OEMs da região?
Em 2025, Deere & Company, CNH Industrial N.V., AGCO Corporation, Kubota Corporation e CLAAS KGaA mbH controlam coletivamente a maioria do mercado.
Como os subsídios do Programa Clima Inteligente do USDA influenciam as aquisições de equipamentos?
Os subsídios subsidiam maquinário de baixa emissão, reduzindo efetivamente os custos de aquisição e acelerando a adoção de modelos elétricos ou com eficiência de combustível.
Como os subsídios do Programa de Agricultura Sustentável do USDA influenciam as compras de equipamentos?
Os subsídios subsidiam maquinário de baixa emissão, reduzindo efetivamente os custos de aquisição e acelerando a adoção de modelos elétricos ou com eficiência de combustível.