
Tamanho e Participação do Mercado de Microfinanças
Análise do Mercado de Microfinanças por Mordor Intelligence
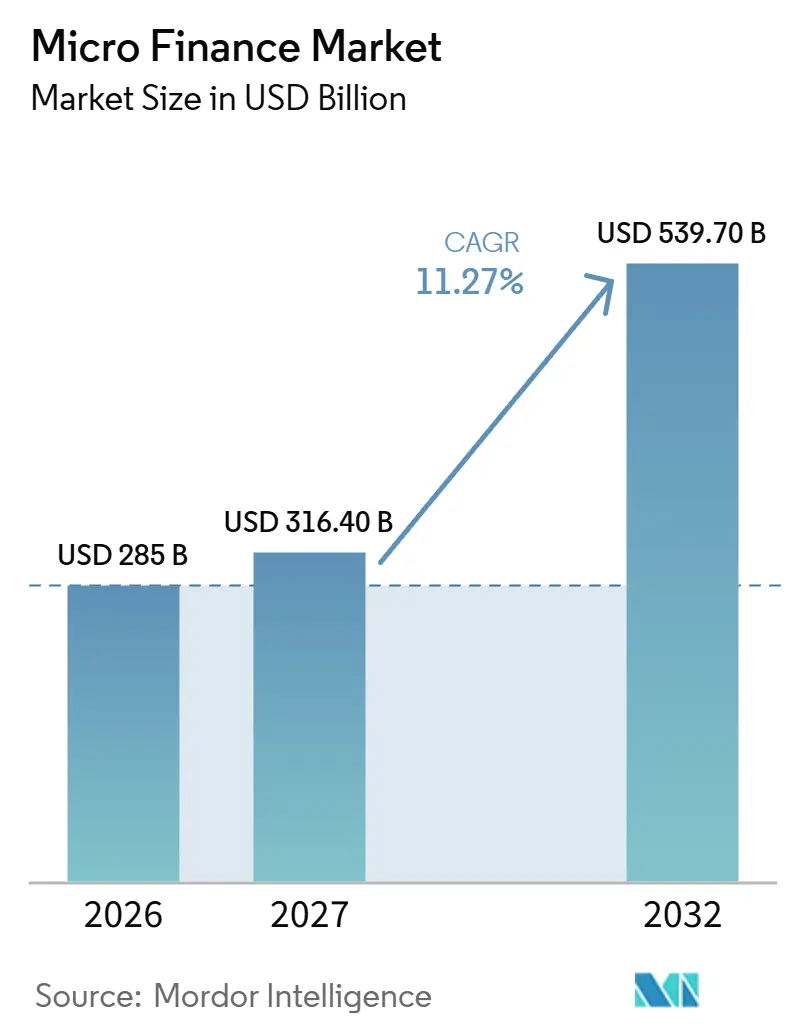
O tamanho do mercado de microfinanças tem projeção de expansão de 285 bilhões de USD em 2026 e 316,4 bilhões de USD em 2027 para 539,7 bilhões de USD até 2032, registrando um CAGR de 11,27% entre 2027 e 2032.
Os canais de crédito coletivo apoiados pelo governo na Índia e as necessidades não atendidas de financiamento empresarial sustentam a demanda por empréstimos de pequeno valor, mas a capacidade de pagamento das famílias limita a velocidade com que os provedores podem expandir. O atendimento digital pode tornar transações pequenas e recorrentes mais econômicas por meio da digitalização institucional, que estende um sistema operacional comum aos registros de clientes e aos agentes de crédito de linha de frente. Os credores podem competir adicionando opções de pagamento digital e aprimorando a seleção de tomadores, combinando maior facilidade no atendimento de contas com critérios de aprovação mais rigorosos. O financiamento lastreado em recebíveis pode liberar capital para novos microcréditos, enquanto a distribuição de microsseguros agrega produtos de proteção por meio dos relacionamentos existentes com tomadores. O crescimento, portanto, favorece os provedores cujo processo de análise de crédito preserva a capacidade das famílias de tomar empréstimos novamente, uma vez que o superendividamento limita o crédito recorrente mesmo quando as necessidades de financiamento persistem.
Principais Destaques do Relatório
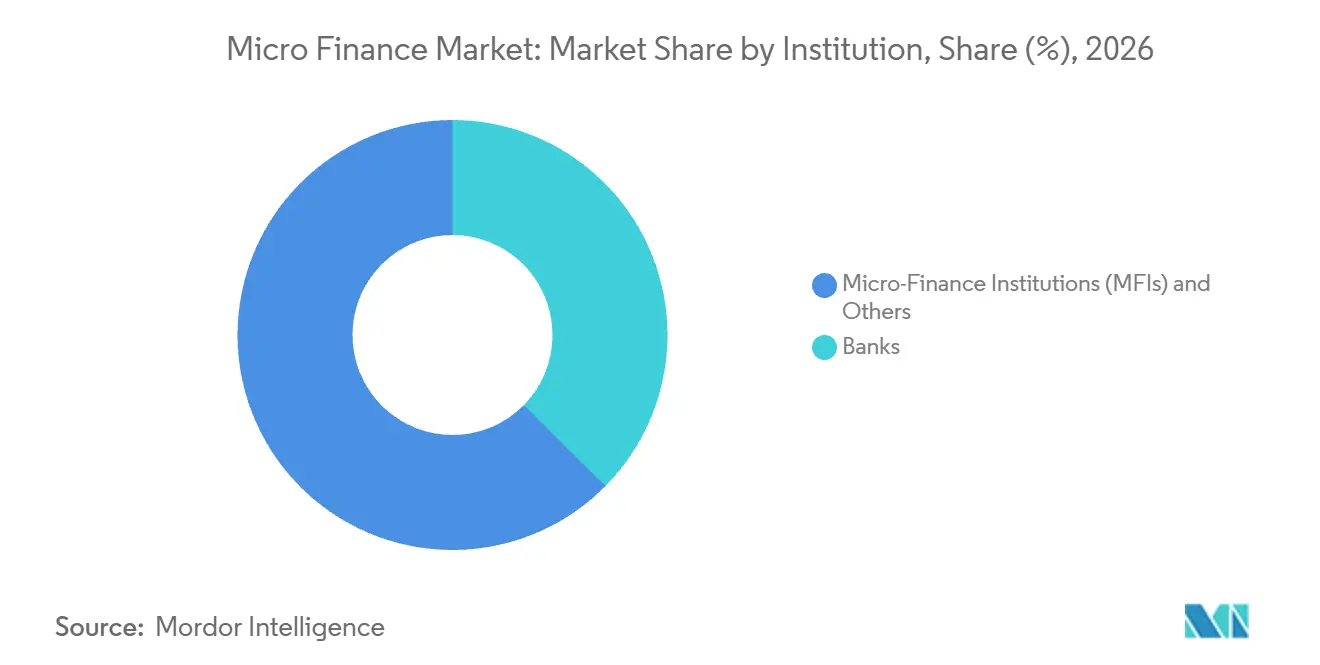
- Por instituição, as instituições de microfinanças (IMFs) e outros detinham uma participação de 62,61% no mercado de microfinanças em 2026 e têm previsão de crescimento mais acelerado, com um CAGR de 12,94% entre 2027 e 2032.
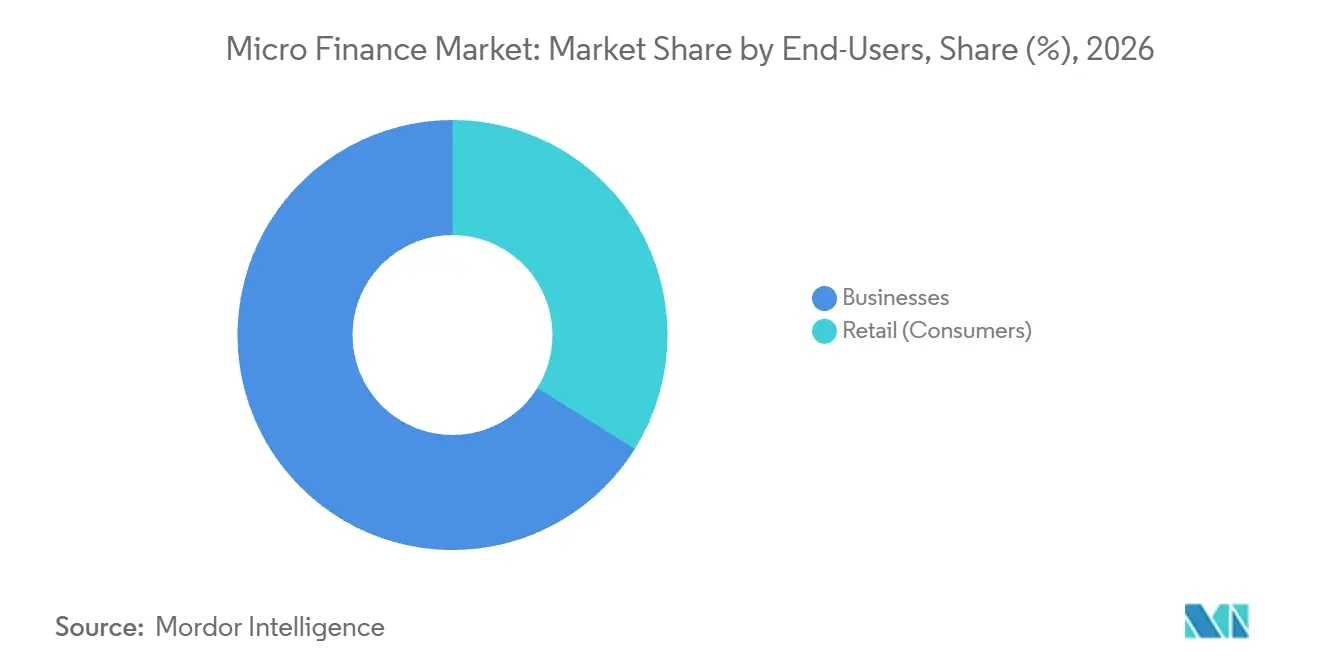
- Os usuários finais empresariais responderam por uma participação de 66,11% no tamanho do mercado de microfinanças em 2026, enquanto os consumidores de varejo têm projeção de crescimento mais acelerado, com um CAGR de 11,81% entre 2027 e 2032.
- Entre as ofertas, o microcrédito liderou com 91,59% do valor de mercado em 2026, e o microsseguro tem previsão de expansão mais acelerada, com um CAGR de 14,72% entre 2027 e 2032.
- Por canal, a entrega offline respondeu por 67,19% do valor de mercado em 2026, enquanto a entrega online tem previsão de crescimento mais acelerado, com um CAGR de 15,58% entre 2027 e 2032.
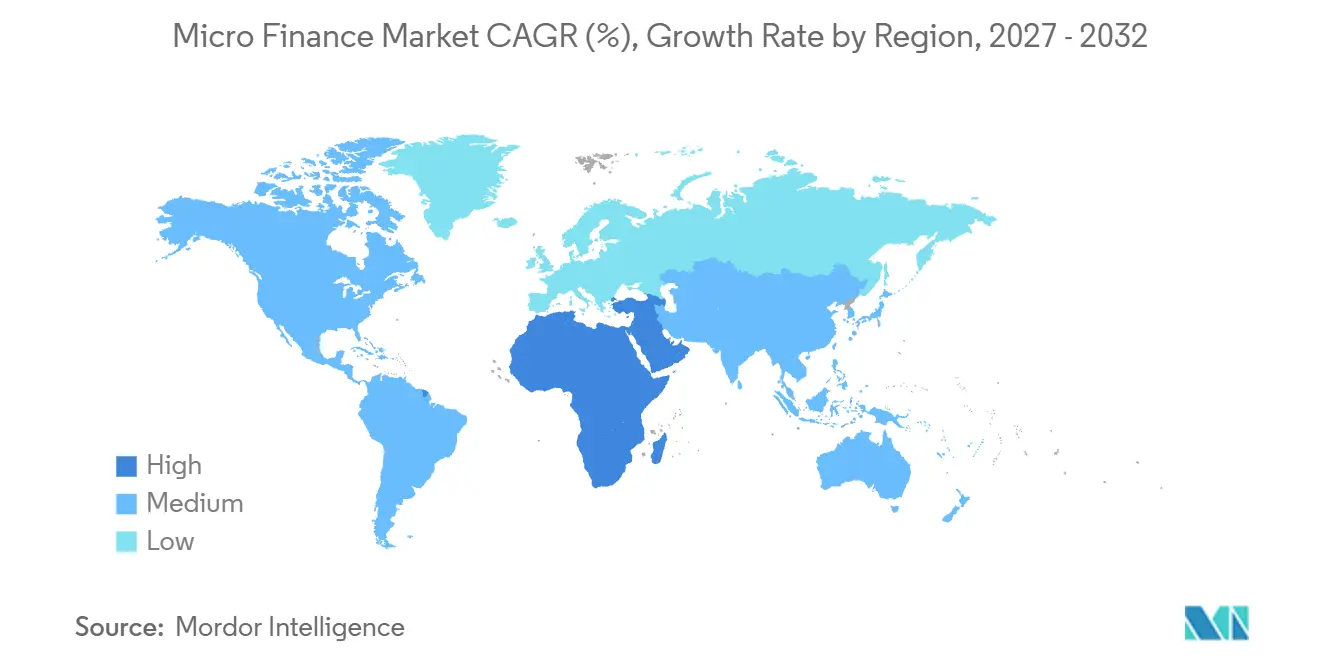
- Entre as geografias, a Ásia-Pacífico detinha 44,8% do valor de mercado em 2026, enquanto o Oriente Médio e África tem projeção de crescimento mais acelerado, com um CAGR de 13,46% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas de inclusão financeira liderados pelo governo | +3.4% | Distritos rurais da Índia | Médio prazo (2 a 4 anos) |
| Penetração digital/móvel reduzindo os custos de atendimento | +3.1% | Áreas de atendimento de microfinanças da Tanzânia | Médio prazo (2 a 4 anos) |
| Crescente demanda não atendida de crédito para MPMEs | +4.2% | Centros de manufatura e comércio da Índia | Longo prazo (≥ 4 anos) |
| Securitização e aportes de investimento de impacto em ativos de microcrédito | +2.5% | Centros financeiros da Índia | Médio prazo (2 a 4 anos) |
| Finanças integradas por meio de plataformas de comércio B2B | +1.1% | Centros empresariais dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Produtos de microfinanças verdes e de resiliência climática | +0.7% | Áreas de atendimento de microfinanças no Camboja | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Programas de inclusão financeira liderados pelo governo
Os programas públicos de inclusão podem tornar o crédito coletivo rural mais viável ao alinhar preços concessionais para tomadores com a remuneração dos bancos participantes. Em julho de 2026, 9,2 milhões de grupos de autoajuda femininos estavam mapeados na plataforma da Missão Nacional de Meios de Vida Rurais, administrada pelo governo indiano, que acompanha o acesso desses grupos ao crédito bancário.[1] Para o exercício 2025-26, o programa estabeleceu uma taxa de juros concessional de 7% ao ano para os tomadores e previu uma subvenção de juros bancários de 4,5% ao ano sobre o crédito elegível de grupos de autoajuda femininos rurais, dentro dos limites de saldo e de empréstimo estabelecidos. A subvenção era pagável somente enquanto as contas permanecessem na categoria padrão. Isso vincula a concessão de preço ao tomador a um incentivo bancário atrelado ao desempenho da conta. Relacionamentos de crédito coletivo em dia dão aos bancos acesso à subvenção, associando o apelo comercial do programa de inclusão ao desempenho dos empréstimos.
Penetração digital/móvel reduzindo os custos de atendimento
A ASA Microfinance Tanzania, subsidiária da ASA International, entrou em operação com o sistema bancário central do grupo e os serviços financeiros digitais em 17 de março de 2026. A migração transferiu 313.000 clientes para o novo sistema bancário central, elevando a cobertura acumulada a cerca de metade da base total de clientes do grupo. Nesse marco, 1.100 agentes de crédito tanzanianos utilizavam a plataforma de serviços financeiros digitais em suas operações diárias. A extensão de sistemas digitais tanto aos registros de clientes quanto à equipe de linha de frente pode tornar o atendimento recorrente de saldos pequenos mais econômico. Um menor esforço de atendimento por conta adicional pode ampliar a faixa de microcréditos que um provedor pode oferecer de forma economicamente viável.
Demanda crescente e não atendida de crédito para MPMEs
Para micro, pequenas e médias empresas (MPMEs), um maior volume agregado de crédito não necessariamente fecha a lacuna de financiamento. Em relatório de maio de 2025, o Banco de Desenvolvimento de Pequenas Indústrias da Índia identificou o acesso a crédito oportuno e adequado como um desafio central e reportou demanda não atendida persistente. Os resultados basearam-se em 2.097 MPMEs indianas dos setores de manufatura, serviços e comércio. O mesmo relatório observou que a oferta geral de crédito às MPMEs havia aumentado, deixando uma lacuna no que os canais existentes forneciam. Para os provedores de microfinanças, a ênfase do levantamento no crédito oportuno favorece os credores capazes de aprovar e desembolsar microcréditos rapidamente para uma finalidade empresarial definida. A demanda não atendida persistente oferece volume adicional de crédito aos provedores capazes de entregar essa proposta.
Securitização e aportes de investimento de impacto em ativos de microcrédito
A securitização cria uma rota potencial de captação ao apresentar os recebíveis de microcrédito como títulos que os investidores podem avaliar separadamente das solicitações individuais de tomadores. A Muthoot Microfin originou a transação MFI Locarno 2025 na Índia, com certificados de repasse da Série A1 lastreados em recebíveis de empréstimos de microfinanças. Esses certificados receberam classificação final Crisil AA (SO) em março de 2026. Essa estrutura pode conectar empréstimos individuais de pequeno valor a decisões de investimento tomadas em torno de uma carteira definida e classificada. Um credor que coloca esses títulos pode converter recebíveis existentes em recursos para novos empréstimos, ampliando a capacidade de crédito onde a demanda dos tomadores já existe.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altas taxas de juros efetivas e superendividamento dos tomadores | -1.8% | Regiões de crédito de microfinanças da Índia | Curto prazo (≤ 2 anos) |
| Requisitos regulatórios complexos e em evolução | -1% | Regiões de crédito regulamentado da Índia | Médio prazo (2 a 4 anos) |
| Restrição do financiamento atacadista de bancos convencionais no pós-COVID | -0.6% | Áreas de atuação de pequenas IMFs na Índia | Curto prazo (≤ 2 anos) |
| Preocupações com privacidade de dados e segurança cibernética em canais digitais | -0.3% | Quênia, Tanzânia e Uganda | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altas taxas de juros efetivas e superendividamento dos tomadores
A pressão de endividamento sobre os tomadores pode restringir o crédito recorrente mesmo quando as famílias continuam a buscar microcréditos, pois crédito adicional também gera obrigações de pagamento. Em seu relatório do exercício 2025-26, a Sa-Dhan informou que o saldo de microcrédito em aberto na Índia caiu 11% em relação ao ano anterior, em meio ao superendividamento dos tomadores, ao endurecimento dos critérios de análise de crédito e à cautela na concessão de novos empréstimos, após fraqueza anterior nos pagamentos e estresse na qualidade dos ativos decorrente de múltiplos endividamentos. A CreditAccess Grameen Limited reportou uma taxa de juros média ponderada de microfinanças de 22,71% no terceiro trimestre do exercício 2025-26, ilustrando o componente de custo de juros do endividamento. A Sa-Dhan também reportou crescimento sequencial da carteira e melhora na qualidade do crédito no quarto trimestre do exercício 2025-26. Os credores, portanto, precisam de avaliação de endividamento para distinguir solicitações de crédito adicional da capacidade de reembolsá-lo. A restrição remanescente é o encargo de pagamento que uma família pode suportar, o que limita a expansão segura por meio de crédito recorrente a clientes existentes.
Requisitos regulatórios complexos e em evolução
As regras de acessibilidade no nível domiciliar fazem com que a decisão de concessão de microcrédito dependa de compromissos financeiros além do empréstimo específico sendo oferecido. Sob o arcabouço de microfinanças do Banco de Reserva da Índia (RBI), em vigor desde 1º de abril de 2022, os credores regulamentados na Índia devem suspender novos empréstimos a famílias de baixa renda cobertas cujas prestações mensais de empréstimos excedam 50% da renda mensal familiar. O cálculo inclui empréstimos de microfinanças e outros empréstimos domiciliares com garantia, juntamente com o empréstimo proposto. Empréstimos existentes acima do limite podem vencer, mas novos créditos devem aguardar até que a família esteja em conformidade. Para os operadores, a análise de uma solicitação de pequeno valor requer, portanto, uma visão das obrigações de crédito domiciliar combinadas. Um tomador disposto pode enfrentar atraso na originação mesmo quando o microcrédito solicitado, isoladamente, parece acessível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Instituição:
Escala Especializada e Crédito Coletivo Moldam a EntregaAs instituições de microfinanças (IMFs) e outros responderam por uma participação de 62,61% no tamanho do mercado de microfinanças em 2026, como o maior segmento, e têm previsão de ser o segmento de crescimento mais acelerado, com um CAGR de 12,94% entre 2027 e 2032. A ASA International Group plc reportou uma carteira de empréstimos bruta em aberto de 603,9 milhões de USD em 30 de junho de 2026.[2] Esse saldo no nível da empresa ilustra a escala de crédito que uma instituição especializada pode sustentar em suas operações na Ásia e na África. A ASA reportou expansão da carteira apesar de circunstâncias desafiadoras em muitos mercados, demonstrando que o crescimento no nível do grupo pode coexistir com condições operacionais difíceis.
Os bancos, o outro segmento institucional, utilizaram o Programa de Vinculação SHG-Banco da Índia para desembolsar novos empréstimos a 5,35 milhões de grupos de autoajuda no exercício 2025-26. Esses empréstimos bancários apoiaram especialmente atividades de geração de renda lideradas por mulheres, segundo o Banco Nacional para Agricultura e Desenvolvimento Rural. A ASA International atribuiu o crescimento de sua carteira no primeiro semestre de 2026 principalmente ao Paquistão, Uganda e Quênia. Como o Programa de Vinculação SHG-Banco contabiliza grupos e não tomadores individuais, o alcance do crédito bancário nesse canal é medido pelo número de grupos atendidos.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Usuários Finais:
O Financiamento Empresarial Lidera Enquanto os Usos Domiciliares se DiversificamAs empresas representaram uma participação de 66,11% no mercado de microfinanças em 2026. Um levantamento de 2025 do Conselho Nacional de Pesquisa Econômica Aplicada com 10.342 tomadores em 10 estados indianos, 50 distritos, 300 códigos postais e 19 entidades regulamentadas constatou que 75,4% utilizaram microcréditos para atividades empresariais. Para esse maior segmento, a atividade financiada pelo empréstimo é central para avaliar sua finalidade comercial. Do total de tomadores pesquisados, 48,1% investiram em negócios existentes, indicando que a maioria dos tomadores com uso empresarial financiou empreendimentos já em operação.
Os consumidores de varejo são o segmento de crescimento mais acelerado, com um CAGR previsto de 11,81% entre 2027 e 2032. Em seu Relatório de Impacto Global 2025, a Tala descreveu entrevistas com 281 tomadores filipinos e afirmou que muitos utilizaram empréstimos para contas urgentes, compras de supermercado ou mensalidades escolares. Esses usos apontam para um problema de design de produto centrado no momento das obrigações domiciliares, em que um microcrédito pode cobrir uma necessidade de pagamento específica. Os prazos de pagamento devem, portanto, se adequar aos recursos domiciliares após o pagamento dessas contas, pois o financiamento de uma despesa urgente não gera, por si só, os rendimentos empresariais que poderiam quitar um empréstimo corporativo.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Oferta:
A Escala do Crédito Cria uma Base para a Proteção FinanceiraO microcrédito foi o maior segmento, respondendo por 91,59% do valor de mercado em 2026. Em 2025, os clientes financeiros da Corporação Financeira Internacional concederam 44,6 milhões de empréstimos a microempresas, totalizando 75,8 bilhões de USD. Essa combinação de numerosos empréstimos e financiamento agregado substancial ilustra como o crédito a pequenas empresas pode atingir escala por meio de instituições financeiras. Distribuídos por esses empréstimos, 75,8 bilhões de USD representam uma média de aproximadamente 1.700 USD por empréstimo, de modo que a escala do microcrédito provém de muitos tickets pequenos, e não de grandes valores.
O microsseguro é o segmento de crescimento mais acelerado, com um CAGR projetado de 14,72% entre 2027 e 2032. As instituições de microfinanças indianas que reportaram dados facilitaram serviços de seguro de vida, saúde e não vida para 14,35 milhões de clientes por meio de atividades de crédito-plus no exercício 2025-26, com possível sobreposição de beneficiários. A parceria de microsseguro da ASA International com a Turaco lançou o ASA LifeCare na Zâmbia e no Paquistão durante o primeiro semestre de 2026 e cobriu clientes em 5 mercados. Esses exemplos sustentam um caminho de expansão baseado na distribuição de proteção por meio de relacionamentos de microfinanças, com a amplitude dos serviços e o alcance geográfico contribuindo para a oportunidade. A proteção contra riscos específicos adiciona uma fonte de demanda além do próprio empréstimo, ampliando a finalidade comercial do relacionamento com o cliente.
Por Canal:
O Alcance Físico e o Pagamento Digital Atendem a Necessidades DiferentesA entrega offline foi o maior segmento, com uma participação de 67,19% em 2026. As 693 instituições de microfinanças licenciadas de Bangladesh operavam por meio de 27.113 agências e atendiam mais de 43,98 milhões de clientes no exercício 2025. Essa rede física oferece aos credores licenciados uma rota estabelecida para alcançar clientes em todo o país. Os números implicam aproximadamente 1.600 clientes por agência, ilustrando a escala de relacionamentos sustentados por pontos de atendimento físico. O alcance reportado torna as agências um canal de atendimento substancial por si só, independentemente de como os clientes realizam pagamentos subsequentes.
A entrega online é o segmento de crescimento mais acelerado, com um CAGR previsto de 15,58% entre 2027 e 2032. No exercício 2025-26, 45% dos pagamentos de empréstimos de microcrédito do Ujjivan Small Finance Bank na Índia foram realizados digitalmente. A adoção do pagamento digital oferece aos provedores uma rota para ampliar o uso digital ao longo do relacionamento de crédito em curso, uma vez que o atendimento recorre após a solicitação e o desembolso iniciais. Para os tomadores, a decisão prática pode, portanto, dizer respeito a como realizar o próximo pagamento, criando oportunidades recorrentes de uso de um canal digital.
Análise Geográfica
Mercado de Microfinanças da Ásia-Pacífico
A Ásia-Pacífico detinha uma participação de 44,8% no tamanho do mercado de microfinanças em 2026, tornando-se a maior geografia. Em 2025, o Programa de Microfinanças do Banco Asiático de Desenvolvimento canalizou 433 milhões de USD, incluindo 217 milhões de USD mobilizados, para instituições de microfinanças e instituições financeiras parceiras, apoiando mais de 800.000 beneficiários.[3] Sua rede de parceiros incluía a Índia e as Filipinas, além de Bangladesh, Nepal e Paquistão, conferindo ao programa um canal de financiamento em vários ambientes nacionais de crédito distintos. Como o programa canaliza seu financiamento por meio de instituições de microfinanças e instituições financeiras parceiras, os beneficiários nesses países são alcançados por meio de credores locais.
Mercado de Microfinanças do Oriente Médio e África
O Oriente Médio e África é a geografia de crescimento mais acelerado, com um CAGR previsto de 13,46% entre 2027 e 2032. As instituições de microfinanças nos 8 países da União Monetária da África Ocidental atenderam um estimado de 20,38 milhões de clientes em dezembro de 2025, alta de 6,6% em relação a dezembro de 2024. As estimativas basearam-se em 190 instituições que respondem por mais de 90% das operações de depósito e crédito da união. O crédito em aberto cresceu 9% no mesmo período, ritmo superior ao da base de clientes. O crédito médio em aberto por cliente aumentou, portanto, juntamente com o alcance de clientes, dando aos credores maior exposição de atendimento por relacionamento, além de mais clientes a atender.
Na América do Norte, a Grameen America, com sede nos Estados Unidos, investiu mais de 1 bilhão de USD em capital de crédito em empreendedores e seus pequenos negócios em 2025. Na América do Sul, as mulheres responderam por 52% dos microempreendedores atendidos pelas instituições membros da Asomicrofinanzas da Colômbia até junho de 2025. A Europa inclui a ADIE da França, que emitiu 30.971 microcréditos empresariais em 2025 e financia empreendedores sem acesso ao crédito bancário tradicional. Essas atividades mostram o crédito empresarial sendo conduzido por credores especializados e membros de associações nas 3 regiões. O acesso ao crédito bancário tradicional define a restrição abordada pela ADIE, tornando a elegibilidade dos tomadores mais específica do que apenas o status de empresa.
Arcabouço Regulatório e Perspectivas
Esta comparação analisa jurisdições selecionadas sob a perspectiva de credores de microfinanças autorizados que consideram expansão em empréstimos empresariais e ao consumidor. A regra de ativos qualificados da Índia aplica-se a instituições de microfinanças de empresas financeiras não bancárias (NBFC-MFIs), enquanto a regra de transferência de pagamentos dos EUA se aplica a empréstimos ao consumidor cobertos do tipo payday, com garantia de veículo e determinados empréstimos parcelados de alto custo. O Programa Nacional de Microcrédito Produtivo Orientado (PNMPO) do Brasil tem seu próprio arcabouço de registro e monitoramento. Essas distinções tornam a classe do provedor e a cobertura do produto centrais para avaliar o efeito comercial de cada arcabouço.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | França | Índia | Nigéria |
|---|---|---|---|---|---|
| Autoridade principal | Agência de Proteção Financeira do Consumidor | Ministério do Trabalho e Emprego | Autorité de contrôle prudentiel et de résolution (ACPR) | Banco de Reserva da Índia | Banco Central da Nigéria |
| Principais instrumentos ou diretrizes | 12 CFR Parte 1041 para empréstimos ao consumidor cobertos definidos | PNMPO e emenda de microfinanças de março de 2026 | Código Monetário e Financeiro R. 518-57; reformas de crédito ao consumidor em vigor a partir de 20 de novembro de 2026 | Mínimo de ativos qualificados de NBFC-MFI de 60% do total de ativos líquidos de ativos intangíveis | Lei de Bancos e Outras Instituições Financeiras de 2020 para bancos de microfinanças |
| Efeito comercial | Novas transferências proibidas após 2 falhas consecutivas da mesma conta, sujeitas a exceções de autorização | Entidades PNMPO autorizadas podem alocar microfinanças adicionais de até 20% do limite de saldo de microcrédito produtivo orientado combinado do tomador na mesma entidade | Autorização para determinados empréstimos de associações sem fins lucrativos e fundações de interesse público; regras de crédito ao consumidor se estendem a alguns créditos de baixo valor em novembro de 2026 | Apresentar ao RBI um plano de remediação após 4 trimestres consecutivos abaixo do mínimo | Condição de solvência e capital mínimo não comprometido por perdas para operação licenciada |
| Atratividade atual da política | Média | Alta | Média | Média | Média |
| Direção futura da atratividade da política | Flexibilização | Flexibilização | Endurecimento | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
As classificações Médias e as direções Sem alteração na Índia e na Nigéria refletem obrigações operacionais de carteira e de operação licenciada, com a revogação de 46 licenças de bancos de microfinanças pela Nigéria em julho de 2026 demonstrando as consequências do descumprimento. A classificação Média e a direção de Flexibilização dos EUA refletem a declaração da Agência de Proteção Financeira do Consumidor de 28 de março de 2025 de que não priorizaria penalidades por disposições de pagamento para empréstimos ao consumidor cobertos do tipo payday, com garantia de veículo e determinados empréstimos parcelados de alto custo, e seu plano na Agenda Unificada de 2026 de reconsiderar as disposições restantes, enquanto a restrição de transferência codificada, com suas exceções de autorização, permanece em vigor. A classificação Alta e a direção de Flexibilização do Brasil refletem a permissão adicional de microfinanças da emenda de 26 de março de 2026, que dá aos operadores autorizados do programa mais espaço para atender seus tomadores. A classificação Média e a direção de Endurecimento da França combinam a autorização estabelecida para credores sem fins lucrativos elegíveis com a expansão das regras de crédito ao consumidor a alguns empréstimos de baixo valor em 20 de novembro de 2026.
Etapas da Cadeia de Valor
A comparação acompanha o engajamento do tomador, a concessão de empréstimos e o atendimento contínuo ao cliente dentro de um modelo integrado de crédito de microfinanças. A ASA International opera agências comunitárias onde os agentes de crédito se reúnem regularmente com os clientes em grupos. Em 2025, o grupo reportou 299,9 milhões de USD em receitas de juros e similares, incluindo juros sobre microcréditos a clientes, saldos bancários e depósitos a prazo. Como os juros sobre empréstimos a clientes sustentam tanto a originação quanto o atendimento nesse modelo, o trabalho adicional de atendimento deve ser coberto pelos rendimentos do mesmo relacionamento de crédito.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Engajamento do tomador | Credores de microfinanças baseados em agências, como a ASA International | Juros sobre empréstimos a clientes dentro do crédito integrado | Converter o contato em grupo em solicitações adequadas | Conectar o engajamento em grupo com a avaliação do tomador |
| Concessão de empréstimos | Credores integrados de microfinanças, como a ASA International | Juros sobre microcréditos a clientes | Equilibrar novos desembolsos com a exposição da carteira | Escalonar desembolsos dentro dos limites de risco da carteira |
| Atendimento contínuo ao cliente | Operações de agências e agentes de crédito, como a ASA International | Juros sobre empréstimos a clientes dentro do relacionamento de crédito contínuo | Manter contato regular à medida que as contas aumentam | Coordenar as cargas de trabalho das agências e os cronogramas de reuniões com clientes |
| Fonte: Mordor Intelligence | ||||
A VisionFund MFI na Etiópia presta serviços financeiros por meio de agências, serviços bancários USSD e um aplicativo móvel. Combinar acesso físico e digital pode oferecer a um credor mais formas de alocar transações e contato com clientes em seu modelo operacional. A VisionFund oferece acesso por agência, USSD e aplicativo como uma única instituição licenciada, de modo que seus canais digitais ampliam o alcance do mesmo credor que detém a exposição de crédito.
Cenário Competitivo
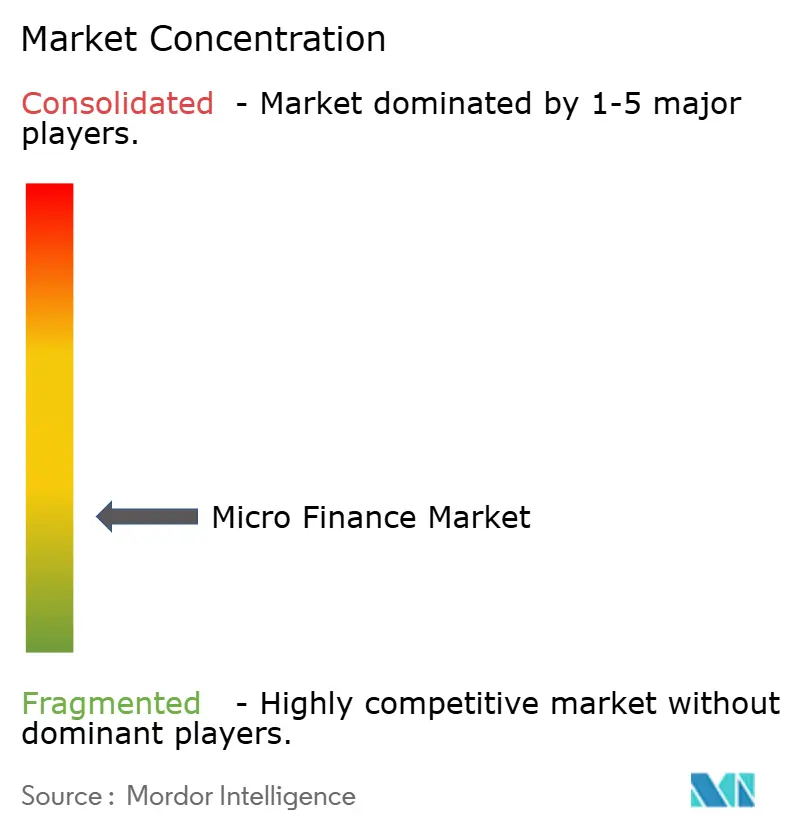
A concorrência está dispersa entre credores especializados e bancos, com diferenças no alcance institucional e na seleção de clientes moldando os provedores capazes de atender determinados tomadores. Annapurna Finance, BSS Microfinance Limited, Asirvad Microfinance Limited, Bandhan Bank e CreditAccess Grameen Limited participam desse campo competitivo. A CreditAccess Grameen reportou uma base de 4,42 milhões de tomadores ativos em toda a empresa em 31 de março de 2026, ilustrando a escala disponível para um operador estabelecido. Diante de uma base desse tamanho, um concorrente tem menos espaço para competir em alcance e mais em como seleciona e atende os tomadores.
No exercício 2024-25, a Asirvad Microfinance Limited, subsidiária da Manappuram Finance, restringiu os desembolsos a centros com carteira em risco abaixo de 2%. Também introduziu verificação biométrica e um scorecard de renda aprimorado e suspendeu agências de alto risco durante o exercício 2024-25. O Bandhan Bank implementou suas próprias salvaguardas de microfinanças no exercício 2024-25, limitando o número de credores e a exposição dos tomadores e restringindo o crédito a clientes com 60 ou mais dias de atraso junto a credores de microfinanças. Essas medidas colocam a seleção de clientes e as condições para a extensão do crédito no centro da estratégia competitiva. Os tomadores sujeitos a esses controles podem encontrar diferentes limites de aprovação em diferentes credores, mesmo quando as instituições oferecem produtos de microcrédito similares.
No segundo trimestre do exercício 2026, o Bandhan Bank introduziu códigos QR exclusivos para seus clientes do segmento Emerging Entrepreneurs Business e os integrou ao Sistema Bharat Bill Payment. A medida adiciona uma dimensão de canal de pagamento à concorrência, oferecendo aos credores uma forma de diferenciar a interação que se segue à originação do empréstimo. Para os concorrentes, uma proposta comparável precisaria conectar o design de pagamento voltado ao cliente com os controles utilizados para selecionar e atender os tomadores. O canal de pagamento por QR do Bandhan compete no atendimento pós-aprovação, e não em quem é aprovado.
Líderes do Setor de Microfinanças
-
Annapurna Finance
-
BSS Microfinance Limited
-
Asirvad Microfinance Limited
-
Bandhan Bank
-
CreditAccess Grameen Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Microfinanças Empresas cobertas neste relatório
- Annapurna Finance
- BSS Microfinance Limited
- Asirvad Microfinance Limited
- Bandhan Bank
- CreditAccess Grameen Limited
- Grameen Bank
- Compartamos Banco
- Kiva
- Accion International
- ASA International
- Ujjivan Small Finance Bank
- Spandana Sphoorty Financial
- Bharat Financial Inclusion (SKS)
- BancoSol
- VisionFund International
- FINCA International
- BRAC Microfinance
- GoTyme Bank
- Kaleidofin
- Tala
Principais Oportunidades para os Participantes do Mercado
A comparação considera 3 potenciais aplicações de crédito de pequeno valor dentro da chamada de garantia de recuperação pós-terremoto da Colômbia da IFC. A chamada de 2026 prioriza mulheres, financiamento agrícola e crédito sustentável para MPMEs, e exige que os credores localmente autorizados passem por avaliações financeiras, ambientais e sociais, de integridade, de impacto e de capacidade operacional. O prazo de inscrição declarado é 5 de novembro de 2026, que a IFC pode encurtar ou prorrogar. A IFC pode selecionar múltiplos provedores ou nenhum, e qualquer acordo de garantia depende de due diligence e aprovação.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Microcréditos de recuperação para mulheres empreendedoras | As mulheres são uma prioridade no financiamento de recuperação | Mulheres microempreendedoras na Colômbia | Desenvolver propostas de microcrédito em torno de necessidades de recuperação definidas | Avaliações de capacidade financeira e de impacto da IFC | Potenciais credores locais, como o Banco W, sujeito a qualificação |
| Microcréditos de recuperação para microempresas agrícolas | O financiamento agrícola é uma prioridade da chamada | Microempresas agrícolas na Colômbia | Adequar a estrutura do empréstimo ao plano de recuperação do tomador | Due diligence de capacidade operacional da IFC | Credores de microfinanças qualificados e microempresas agrícolas |
| Microcréditos de reconstrução sustentável para microempresas | O crédito sustentável para MPMEs é priorizado | Microempresas que realizam reconstrução sustentável | Traduzir finalidades de reconstrução elegíveis em empréstimos de pequeno valor | Avaliação de risco ambiental e social | Potenciais credores locais, como a Fundación delamujer, sujeito a qualificação |
| Fonte: Mordor Intelligence | |||||
Uma linha de recuperação separada do Bancóldex, introduzida em 29 de setembro de 2026, inclui um mecanismo de microfinanças com teto para MPMEs afetadas em departamentos elegíveis, incluindo Antioquia e Caldas. Ela exclui a agricultura e exige certificação de impacto do terremoto e um certificado válido da Câmara de Comércio dos tomadores. Os intermediários financeiros avaliam as solicitações e encaminham a certificação exigida ao Bancóldex. A prioridade agrícola da IFC oferece, portanto, uma rota complementar para o crédito de recuperação de microempresas onde essa linha de crédito pública separada exclui o segmento de compradores.
Desenvolvimentos industriais recentes em Mercado de Microfinanças
- Set 2026: A Gojo & Company aumentou sua participação na instituição de microfinanças Renesans do Uzbequistão de 9,8% para 19,8%, combinando investimento de capital primário na Renesans com uma transação secundária que proporcionou uma saída parcial para seus fundadores.
- Set 2026: O Bancóldex e o Ministério do Comércio, Indústria e Turismo da Colômbia introduziram uma linha de crédito de recuperação com um canal de microfinanças com teto para MPMEs afetadas por terremoto em departamentos elegíveis, incluindo Antioquia e Caldas, excluindo a agricultura. As solicitações passam por intermediários financeiros e exigem certificação de impacto do terremoto e um certificado válido da Câmara de Comércio.
- Jul 2026: O Banco Central da Nigéria revogou as licenças operacionais de 46 bancos de microfinanças após eles não atenderem aos requisitos para continuidade das operações.
Mercado de Microfinanças Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de microfinanças mede os gastos anuais com serviços de microfinanças em todo o mundo. Bancos, instituições de microfinanças e outros provedores oferecem microcrédito, microsseguro e outras ofertas financeiras a tomadores empresariais e de varejo por meio de canais online e offline.
Exclusões de escopo: Empréstimos puramente informais entre indivíduos e crédito comunitário não registrado que não passa por uma instituição regulamentada ou rastreável, crédito comercial convencional ou ao consumidor que não seja uma oferta de microfinanças, transações autônomas de financiamento atacadista e securitização envolvendo ativos de microcrédito, e serviços autônomos de identidade digital, infraestrutura de pagamentos ou plataformas de comércio vendidos a provedores estão excluídos.
Visão Geral da Segmentação
- Por Instituição
- Bancos
- Instituições de Microfinanças (IMFs) e Outros
- Por Usuários Finais
- Empresas
- Varejo (Consumidores)
- Por Oferta
- Microcrédito
- Microsseguro
- Outras Ofertas
- Por Canal
- Online
- Offline
- Por Região
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Colômbia
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Benelux (Bélgica, Países Baixos e Luxemburgo)
- Países Nórdicos (Suécia, Noruega, Dinamarca, Finlândia e Islândia)
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Sudeste Asiático (Singapura, Indonésia, Malásia, Tailândia, Vietnã e Filipinas)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Os materiais do CGAP, como sua definição de microfinanças e os pilotos globais de digitalização de microfinanças, podem definir os limites de provedores e serviços e embasar as premissas sobre canais digitais. O Global Findex do Banco Mundial acompanha o uso de crédito, poupança, pagamentos e resiliência financeira por país, região e grupo de renda, enquanto as evidências de financiamento de MPMEs da IFC, incluindo totais de empréstimos reportados por clientes financeiros, podem ancorar a cobertura de crédito empresarial e desafiar premissas sobre a escala do crédito a empresas.
Relatórios anuais de provedores, registros de bancos e não bancos, apresentações a investidores, dados de supervisão e imprensa financeira de reputação complementam essas séries com carteiras, novos créditos, precificação, alcance de tomadores e mudanças de distribuição, e servem como verificações cruzadas para estimativas em nível de mercado. Essas fontes não são exaustivas, e outras fontes embasam a coleta, validação e esclarecimento.
Entrevistas Primárias e Levantamentos
As entrevistas teriam como alvo executivos e líderes funcionais em bancos, instituições de microfinanças, provedores de finanças comunitárias, parceiros de microsseguro e empresas de entrega digital na APAC, EMEA e nas Américas, com representantes do lado dos tomadores quando apropriado para testar o uso de serviços e as distinções de canais. Perguntas estruturadas e discussões de acompanhamento verificariam as conclusões secundárias sobre ofertas, papéis dos provedores, precificação, distribuição e demanda regional, e então reconciliariam respostas conflitantes com relatórios públicos e sinais de mercado. Os analistas documentariam lacunas, buscariam esclarecimentos dos respondentes relevantes quando definições ou cronogramas conflitassem, e evitariam estender evidências de um único país para o mercado global sem corroboração.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 34% | CXOs: 18% | APAC: 48% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 36% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 46% | Américas: 22% |
Dimensionamento do Mercado e Previsão
Os analistas constroem uma estimativa de cima para baixo dos gastos anuais globais dos usuários finais com microcrédito, microsseguro e outras ofertas de microfinanças, e então desenvolvem visões por instituição, usuário final, oferta, canal e região a partir de participações públicas de provedores e regionais. Os insumos incluem originações de microcrédito e saldos de empréstimos, prêmios de microsseguro, indicadores de uso de crédito por tomadores e empresas, atividade em outras ofertas financeiras contabilizadas e alcance de canais digitais, com cada um indicando a escala do pool de serviços ou a capacidade de entregá-lo. A análise de cenários leva a demanda de crédito empresarial, a expansão da inclusão financeira, o alcance do atendimento digital, a disponibilidade de financiamento e os limites regulatórios ao longo da previsão, enquanto as evidências publicadas de mix de serviços e provedores orientam as participações dos segmentos. Os analistas comparam os totais consolidados de provedores selecionados e o valor amostrado de serviços multiplicado por volumes com os totais de cima para baixo, removem transações sobrepostas e registram a cobertura e o período por trás de cada verificação. Quando os dados estão ausentes, os analistas utilizam a tendência de país ou serviço comparável mais próxima e mantêm um intervalo até que as evidências sustentem uma estimativa pontual. Especialistas setoriais e respondentes primários verificam os caminhos em nível de variável e desafiam as premissas sobre uso de produtos, mudança de canal e capacidade de pagamento, com revisões sustentadas sendo incorporadas às estimativas totais e de segmento.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa de mercado com registros independentes de provedores, dados de supervisão e associações, indicadores de uso por tomadores e relatórios de mercado, e então reconciliam diferenças de cobertura e ano de mensuração. Um segundo analista verifica os totais, as participações de segmento, o movimento ano a ano e os valores discrepantes em relação aos registros de fontes, e um revisor sênior resolve as variâncias sinalizadas antes da aprovação. Os respondentes são recontactados quando definições, cronogramas ou mudanças operacionais conflitam com as evidências, e o modelo é atualizado anualmente, revisado entre ciclos após eventos regulatórios ou de mercado relevantes, e então verificado em relação a fontes recém-disponíveis em uma nova rodada de revisão pré-entrega.
Tamanho do Mercado de Microfinanças da Mordor Intelligence Comparado a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de microfinanças mede os gastos anuais com serviços de microfinanças em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os insumos incluem originações de microcrédito e saldos de empréstimos, prêmios de microsseguro, indicadores de uso de crédito por tomadores e empresas, atividade em outras ofertas financeiras contabilizadas e alcance de canais digitais, com cada um indicando a escala do pool de serviços ou a capacidade de entregá-lo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 316,4 bilhões de USD (2027) | |
| Consultoria Global A | 239,09 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 24,4% abaixo do valor de 2027 deste relatório de 316,4 bilhões de USD, 2 anos depois. A estimativa utiliza um ano-base anterior em uma previsão em expansão, posicionando-a abaixo do ano de comparação posterior. |
| Consultoria Global B | 139 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 56,1% abaixo do valor de 2027 deste relatório de 316,4 bilhões de USD, 2 anos depois. Sua avaliação de 2025 precede o ano de comparação na previsão ascendente declarada pelo publicador. |
Os analistas da Mordor Intelligence triangulam a estimativa de mercado com registros independentes de provedores, dados de supervisão e associações, indicadores de uso por tomadores e relatórios de mercado, e então reconciliam diferenças de cobertura e ano de mensuração.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de microfinanças?
O setor tem projeção de crescimento de 316,4 bilhões de USD em 2027 para 539,7 bilhões de USD até 2032, registrando um CAGR de 11,27% entre 2027 e 2032.
O que sustenta a demanda por financiamento de pequeno valor?
O crédito coletivo apoiado pelo governo na Índia e as necessidades persistentes de financiamento de MPMEs sustentam a demanda. A plataforma de meios de vida rurais da Índia mapeou 9,2 milhões de grupos de autoajuda femininos em julho de 2026.
Qual oferta responde pela maior participação nas microfinanças?
O microcrédito detinha 91,59% do valor de mercado em 2026. O microsseguro tem projeção de crescimento mais acelerado, com um CAGR de 14,72% entre 2027 e 2032.
Quais empresas competem nos serviços de microfinanças?
Annapurna Finance, BSS Microfinance Limited, Asirvad Microfinance Limited, Bandhan Bank e CreditAccess Grameen Limited estão entre os provedores.
Qual limite de pagamento domiciliar restringe novos microcréditos na Índia?
Na Índia, o superendividamento dos tomadores pode limitar o crédito recorrente. Os credores regulamentados devem suspender novos empréstimos a famílias de baixa renda cobertas cujas prestações mensais de empréstimos excedam 50% da renda mensal familiar até que estejam em conformidade.
Quais regiões lideram a atividade de microfinanças e o crescimento previsto?
A Ásia-Pacífico liderou com uma participação de 44,8% em 2026. O Oriente Médio e África tem projeção de crescimento mais acelerado, com um CAGR de 13,46% entre 2027 e 2032.