
Tamanho e Participação do Mercado de Private Banking dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 59.54 Bilhões de dólares |
| Tamanho do Mercado (2026) | 64.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 100.52 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.12 % |
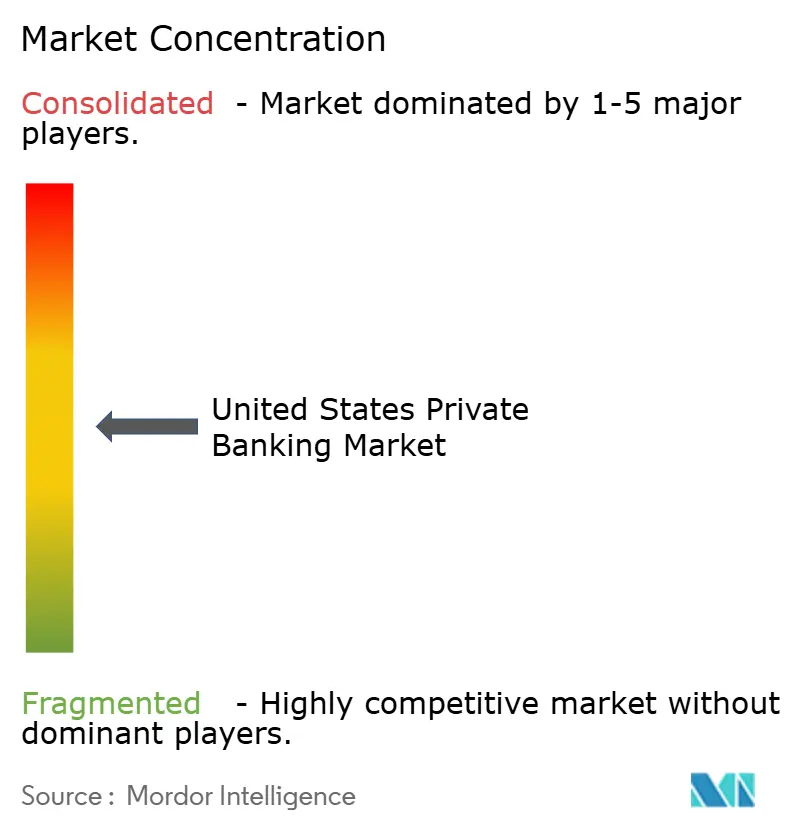
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Private Banking dos Estados Unidos por Mordor Intelligence
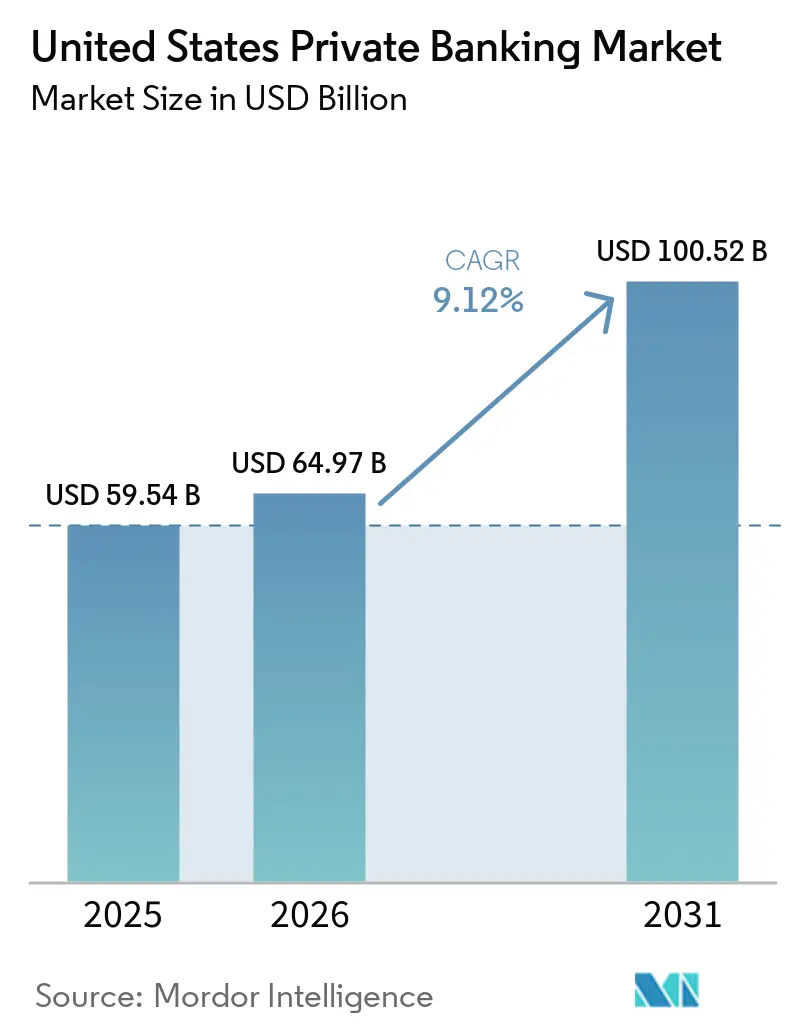
O tamanho do mercado de private banking dos Estados Unidos deve crescer de USD 59,54 bilhões em 2025 para USD 64,97 bilhões em 2026 e está previsto para atingir USD 100,52 bilhões até 2031, a um CAGR de 9,12% no período 2026-2031. A expansão é impulsionada pela robusta criação de riqueza demográfica, pelo lançamento dos incentivos de rollover do SECURE Act 2.0 que convertem poupadores de aposentadoria em relacionamentos de assessoria baseados em honorários, e pela rápida digitalização que combina assessoria de alto contato com escala habilitada por IA. O apetite dos clientes por ativos alternativos, especialmente crédito privado e exposição direta ao mercado imobiliário, está elevando as pools de honorários à medida que os bancos de private banking integram mesas de produtos especializados dentro das plataformas de assessoria central. Enquanto isso, a migração de riqueza para estados com vantagens fiscais e polos tecnológicos está remodelando a dinâmica competitiva regional, levando os bancos a expandir as redes de agências enquanto redobram esforços na prestação de serviços digitais. As exigências regulatórias nos termos do Reg BI e os padrões elevados de cibersegurança estão aumentando os custos fixos, dando aos incumbentes com vantagem de escala espaço para ampliar as vantagens operacionais, enquanto forçam os provedores de nicho a se diferenciar por meio de serviços no estilo de family office e expertise localizada.
Principais Conclusões do Relatório
- Por tipo de serviço, a gestão de ativos deteve 50,74% da participação do mercado de private banking dos Estados Unidos em 2025, enquanto a consultoria imobiliária deve crescer a um CAGR de 9,94% até 2031.
- Por aplicação, o banking pessoal representou 72,15% do tamanho do mercado de private banking dos Estados Unidos em 2025, enquanto os serviços empresariais avançam a um CAGR de 9,28% até 2031.
- Por faixa de patrimônio do cliente, os clientes de alto patrimônio líquido responderam por 43,21% do tamanho do mercado de private banking dos Estados Unidos em 2025; o segmento de patrimônio líquido ultralto está se expandindo a um CAGR de 9,39% no período 2026-2031.
- Por geografia, o Nordeste liderou com 35,12% da participação do mercado de private banking dos Estados Unidos em 2025, enquanto o Oeste deve registrar o CAGR mais rápido, de 10,74%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Private Banking dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da população de Alto Patrimônio Líquido e ativos investíveis | +2.8% | Global, concentrado no Nordeste, Oeste e Sul | Longo prazo (≥ 4 anos) |
| Demanda elevada por planejamento holístico e serviços no estilo de family office | +2.1% | Nacional, mais forte no Nordeste e Oeste | Médio prazo (2-4 anos) |
| Adoção acelerada de assessoria digital e híbrida | +1.9% | Nacional, liderada pelos polos de inovação da Costa Oeste | Curto prazo (≤ 2 anos) |
| Apetite por produtos alternativos e de mercado privado | +1.6% | Nacional, Patrimônio Líquido Ultra-Elevado concentrado no Nordeste e Oeste | Médio prazo (2-4 anos) |
| Parcerias de distribuição de crédito privado dos bancos ampliam as pools de honorários | +0.8% | Nacional, mais forte nos centros financeiros | Médio prazo (2-4 anos) |
| Incentivos de rollover do SECURE Act 2.0 convertem poupadores de aposentadoria em relacionamentos de assessoria | +0.5% | Nacional, concentrado em regiões de alta renda | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da População de Alto Patrimônio Líquido e Patrimônio Líquido Ultra-Elevado
Os Estados Unidos contam com mais de 23 milhões de milionários em 2025, um aumento de 7% em relação a 2024, à medida que a contínua valorização de ações e imóveis acelera a formação de capital entre empreendedores e fundadores de empresas de tecnologia[2]. Os domicílios de patrimônio líquido ultra-elevado têm em média USD 2,7 bilhões em patrimônio líquido, alimentando a demanda por serviços de nível de concierge, como captação direta de investimentos, estruturação filantrópica e planejamento sucessório multijurisdicional. Os programas de atração de riqueza estrangeira — mais notavelmente o visto de investidor EB-5 — continuam canalizando capital estrangeiro para os pipelines de private banking dos EUA, solidificando a base de clientes nos centros de riqueza costeiros. Os bancos de private banking com comprovada expertise tributária transfronteiriça e infraestrutura de family office estão capturando uma participação de carteira desproporcional à medida que novos entrantes de patrimônio líquido ultra-elevado buscam governança de nível institucional. O impulso demográfico permanece pronunciado até 2030 à medida que a transferência de riqueza geracional ganha ritmo, garantindo um fluxo constante de ativos sob gestão.
Demanda Elevada por Planejamento Holístico e Serviços no Estilo de Family Office
Uma pesquisa setorial de 2025 mostra que 91% dos clientes abastados desejam assessoria integrada de tributação, sucessão e filantropia, mas menos de 25% relatam recebê-la atualmente[3]. A lacuna está levando os bancos a contratar advogados de trust, contadores internos e consultores imobiliários que possam agrupar serviços tradicionalmente isolados em um único relacionamento. Os ativos de family office sob administração na América do Norte estão a caminho de crescer de USD 3,1 trilhões em 2024 para quase USD 5,4 trilhões até 2030, destacando a oportunidade de espaço em branco para instituições capazes de escalar a atenção de nível boutique sem corroer as margens. Os detentores de riqueza mais jovens enfatizam a triagem de ESG e o investimento de impacto, levando os bancos a incorporar análises de sustentabilidade em ferramentas de proposta e fluxos de trabalho de pesquisa de gestores. A demanda por gestão patrimonial holística também expande a receita semelhante à de anuidades, melhorando a visibilidade dos lucros em meio a oscilações cíclicas do mercado.
Adoção de Assessoria Digital e Híbrida
A IA Generativa atingiu a implantação mainstream em janeiro de 2025 quando Goldman Sachs lançou um assistente que elabora resumos de pesquisa, cria e-mails para clientes e automatiza recomendações de negociação[4]. Os grandes bancos estão seguindo o exemplo, combinando insights gerados por máquina com supervisão humana para entregar portfólios personalizados em escala. Os modelos híbridos que combinam integração virtual com revisões periódicas presenciais de estratégia reduzem os custos de atendimento em até 35%, preservando o componente de confiança crucial para relacionamentos de alto valor. Os clientes agora esperam acesso omnicanal sem interrupções — mensagens por dispositivo móvel, cofres de documentos seguros e consultas por vídeo — impulsionando os roteiros de modernização de plataformas em todo o setor. As instituições sem pilhas de tecnologia modernas correm risco de perder participação de mercado à medida que concorrentes nativos digitais conquistam clientes da massa abastada com taxas mais baixas e interfaces sem atrito. Ainda assim, os primeiros adotantes observam o aumento dos gastos com conformidade e governança de dados, reforçando a vantagem detida pelos incumbentes com balanços patrimoniais sólidos.
Os rendimentos persistentemente baixos em portfólios tradicionais de renda fixa têm direcionado os fluxos de riqueza para crédito privado, fundos secundários de private equity e sindicações imobiliárias. O U.S. Bank expandiu sua plataforma de crédito privado em 40% ao ano em 2025 por meio de acordos de distribuição que dividem fundos de nível institucional em mínimos de USD 250.000 para compradores qualificados. Grandes players como Bank of America agora supervisionam mais de USD 13 bilhões em ativos especiais, uma métrica que inclui terras florestadas, terras agrícolas e direitos minerais. Os serviços de propriedade direta estão ganhando força: os clientes solicitam due diligence em nível de mercado, monitoramento de ocupação e execução de permuta 1031, impulsionando a consultoria imobiliária ao CAGR mais rápido entre as linhas de serviço. Para os bancos, os alternativos aumentam os spreads de honorários e aprofundam a fidelidade, mas elevam os ônus de due diligence, favorecendo as instituições com sólidos frameworks de seleção de gestores e protocolos de mitigação de conflitos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compressão de honorários proveniente de robo-advice e produtos passivos | -1.4% | Nacional, agudo no segmento de massa abastada | Curto prazo (≤ 2 anos) |
| Intensificação do escrutínio regulatório | -0.9% | Principais centros financeiros | Médio prazo (2-4 anos) |
| A guerra por talentos de assessores infla a remuneração e o risco de rotatividade | -1.1% | Principais centros urbanos de riqueza | Médio prazo (2-4 anos) |
| Aumento dos custos de conformidade com cibersegurança e vazamento de dados | -0.8% | Nacional, com implicações transfronteiriças | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Compressão de Honorários Proveniente de Robo-Advice e Produtos Passivos
Os ativos geridos por plataformas automatizadas superaram USD 1 trilhão em 2025, com a Vanguard sozinha controlando USD 312 bilhões em mandatos de assessoria digital. À medida que os ETFs passivos proliferam a taxas abaixo de 10 pontos-base, a sensibilidade ao preço se infiltra nos relacionamentos assessorados por humanos, especialmente para portfólios abaixo de USD 1 milhão. Os bancos respondem incorporando módulos de alocação robótica em mandatos de serviço completo, oferecendo preços escalonados que preservam a margem enquanto sinalizam transparência de valor. Alguns primeiros entrantes encerraram ferramentas de robo-advice independentes após descobrir economias frágeis, ressaltando que o aconselhamento baseado em confiança, e não a liderança de preço, permanece a principal alavanca de retenção para domicílios de alto saldo. Não obstante, a tendência secular de compressão de honorários força atualizações contínuas de eficiência, incluindo abertura de contas diretas e verificações de conformidade orientadas por IA, para manter os índices custo-receita sob controle.
Intensificação do Escrutínio Regulatório
Os exames do Reg BI agora enfatizam divulgações detalhadas de honorários, adequação de produtos e mitigação de conflitos de duplo registro, elevando os orçamentos de conformidade em 8% em 2025 em comparação com 2024. As regras do Departamento do Trabalho que regem a assessoria de rollover acrescentam outra camada de supervisão, afetando diretamente os pipelines de conversão do SECURE Act 2.0 que muitos bancos visam para crescimento. Simultaneamente, as orientações do Tesouro sobre gestão de riscos de IA obrigam as empresas a documentar governança de modelos, controles de viés e playbooks de resposta a incidentes, elevando as barreiras para concorrentes menores. O peso regulatório acumulado comprime as margens e prolonga os prazos de lançamento de produtos, mas os melhores desempenhos aproveitam a excelência em conformidade como elemento de construção de confiança ao atrair novos ativos sob gestão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Gestão de Ativos Ancora os Fluxos de Receita
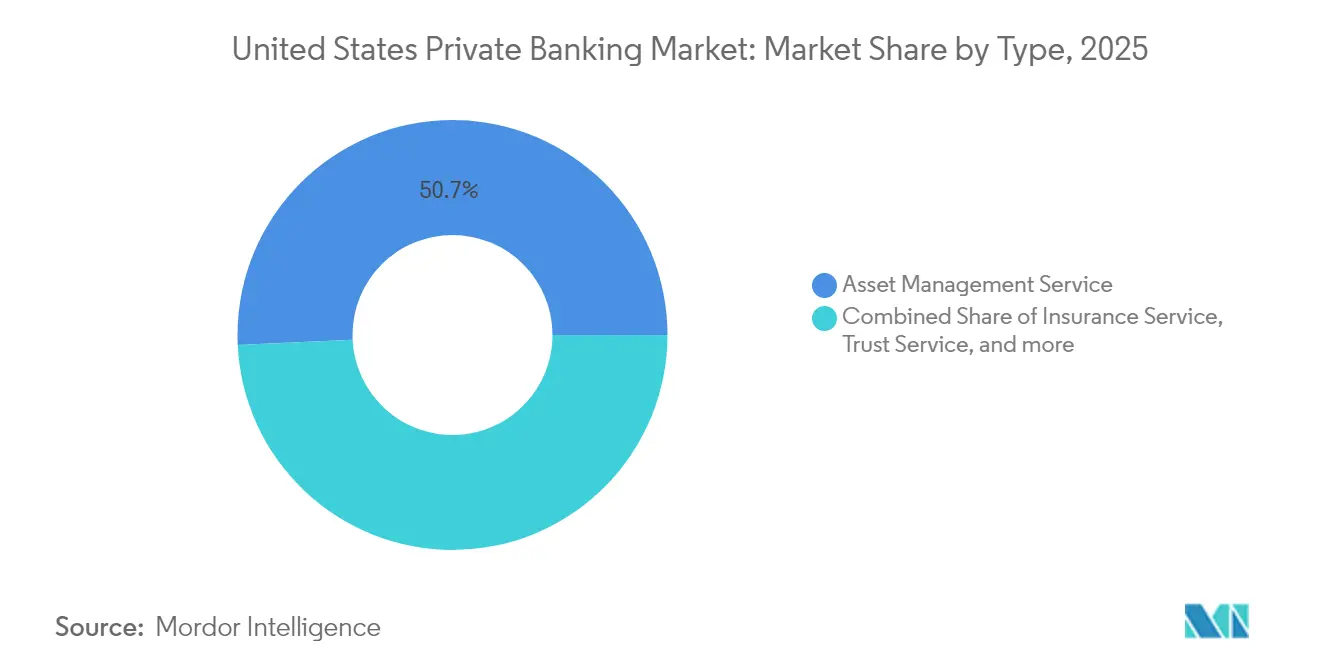
A gestão de ativos respondeu por 50,74% da participação do mercado de private banking dos Estados Unidos em 2025, evidenciando sua centralidade para a rentabilidade dos relacionamentos. A volatilidade contínua dos mercados de capitais aumenta a dependência dos clientes em relação à alocação tática, à seleção de gestores e à colheita de prejuízos fiscais, reforçando a resiliência das taxas dos mandatos discricionários. A consultoria imobiliária deve registrar um CAGR de 9,94% até 2031, tornando-se o motor de crescimento da linha de serviços à medida que os clientes alocam recursos em imóveis geradores de renda, permutas 1031 e negócios comerciais fracionados. A consultoria em trust e tributação continua a se expandir de forma constante à medida que a transferência de patrimônio se acelera e as políticas fiscais estaduais divergem, levando famílias abastadas a buscar otimização jurisdicional. O segmento de seguros, embora seja a menor categoria, funciona como porta de entrada para liquidez patrimonial, planejamento de cuidados de longo prazo e cobertura de responsabilidade civil, enriquecendo a densidade de vendas cruzadas ao longo do ciclo de vida do cliente.
A integração mais ampla de plataformas permite que os bancos migrem clientes de pontos de entrada de serviço único para engajamentos de suite completa, elevando a receita média por relacionamento. As instituições combinam linhas de chamada de capital com subscrições de investimentos alternativos, unindo receita de crédito com taxas de gestão de ativos. Essa polinização cruzada defende a participação de carteira contra entrantes fintech de linha única. A tendência também alimenta métricas de eficiência de capital: clientes com quatro ou mais linhas de produtos entregam até 2,5× maior valor vitalício do que aqueles limitados a serviços de custódia e negociação. A complexidade regulatória em diversas linhas de negócios aumenta a sobrecarga operacional, mas as economias de escala em tecnologia e conformidade compensam amplamente o custo incremental, especialmente para os bancos de primeira linha.

Por Aplicação: O Segmento de Pessoa Física Domina, mas a Demanda Empresarial Cresce
As aplicações pessoais representaram 72,15% do tamanho do mercado de private banking dos Estados Unidos em 2025, refletindo o legado do setor de gestão individualizada de portfólios. Investidores de massa afluente e de alto patrimônio líquido continuam a preferir bancos que combinam assessoria personalizada com acesso móvel a contas, segurança biométrica e marketplaces curados de investimentos alternativos. Os serviços empresariais, crescendo a um CAGR de 9,28%, aproveitam o impulso de eventos de liquidez de empresas privadas, planejamento de opções de ações para executivos e mandatos de gestão de caixa para parcerias profissionais. Os bancos que unificam painéis empresariais e pessoais permitem visões em tempo real das posições de tesouraria ao lado dos balanços domésticos, oferecendo uma narrativa consultiva diferenciada.
Arquiteturas de serviço híbridas minimizam o atrito: um fundador pode executar a folha de pagamento por meio de um portal empresarial pela manhã e transferir o excesso de caixa para uma estratégia de títulos escalonados à tarde, tudo orquestrado por um único gerente de relacionamento. A integração também mitiga o risco de concentração ao distribuir a receita entre crédito corporativo, câmbio e linhas de patrimônio pessoal. Os obstáculos de conformidade persistem; os assessores precisam navegar por regulamentações sobrepostas da FINRA, da SEC e estaduais, especialmente ao recomendar valores mobiliários a empresas de capital fechado. No entanto, a mesma complexidade desencoraja concorrentes fintech de serviço único, permitindo que os bancos de serviço completo mantenham preços premium para valor agregado.
Por Faixa de Riqueza do Cliente: O Crescimento do Segmento de Patrimônio Líquido Ultra-Elevado Supera os Demais Segmentos
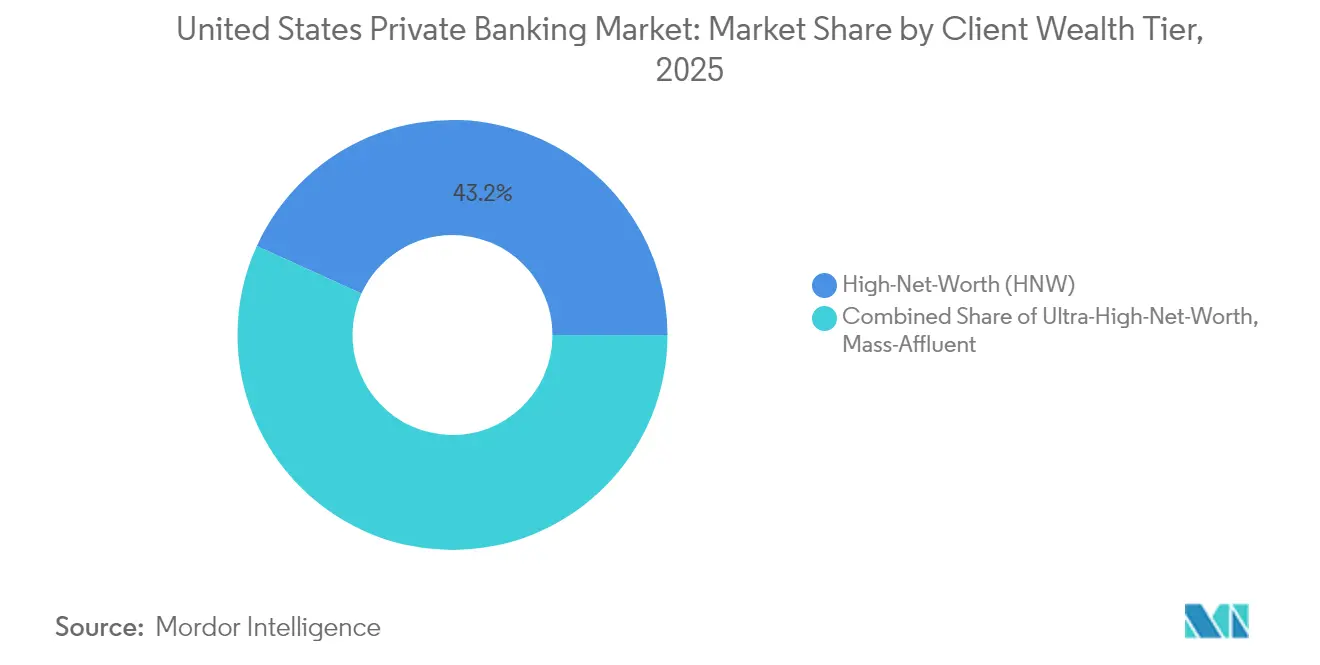
Os clientes de alto patrimônio líquido detinham 43,21% dos ativos de 2025, ancorando a rentabilidade central por meio de mandatos diversificados que vão de empréstimos à estruturação filantrópica. O grupo de patrimônio líquido ultra-elevado, embora menor em número de clientes, registra o CAGR mais rápido de 9,39% à medida que posições acionárias concentradas provenientes de IPOs, saídas de SPACs e transações de fusões e aquisições inflarmos balanços patrimoniais pessoais. A demanda por coinvestimentos diretos em private equity, veículos imobiliários especializados e hedging com derivativos sob medida impulsiona a receita por cliente muito acima das médias do segmento de massa abastada. As mesas de serviços de family office — que fornecem supervisão orçamentária semelhante à de um CFO, assessoria sobre arrendamento de aeronaves e planejamento de residência global — diferenciam os incumbentes em meio à intensa concorrência por relacionamentos de destaque.
Os domicílios de massa abastada permanecem estrategicamente importantes como pipeline futuro de alto patrimônio líquido. Os bancos implantam ofertas digitais escalonadas com portfólios de base robótica, sessões de assessoria complementares e retiradas automatizadas com otimização fiscal para atender a este segmento de forma lucrativa. Tais módulos escaláveis preservam a alavancagem operacional enquanto instilam fidelidade à marca que facilita a conversão para o status completo de private banking à medida que os ativos se acumulam. Não obstante, o aumento dos custos de aquisição de clientes e os honorários extremamente baixos intensificam a urgência da pontuação de leads orientada por IA e da análise de marketing para identificar prospectos de alto potencial.
Análise Geográfica
O Nordeste manteve 35,12% de participação de mercado em 2025, ancorado pelo corredor financeiro de Nova York, pela riqueza do setor de biotecnologia de Boston e pelos contínuos influxos de capital global em busca de exposição ao dólar americano. Apesar de sua supremacia, as tendências de migração doméstica líquida se inclinaram para o sul, levando os bancos a estabelecer escritórios satélites de gestão de patrimônio na Flórida, na Carolina do Norte e na Geórgia para acompanhar os clientes. As mesas de assessoria imobiliária registram aquisições aceleradas de apartamentos e residências unifamiliares nos condados de Miami-Dade e Palm Beach, espelhando uma mudança mais ampla em direção a jurisdições sem imposto de renda estadual. O Oeste deve registrar um CAGR de 10,74% até 2031, o mais rápido entre as regiões, à medida que os ganhos de IPOs de tecnologia, as distribuições de capital de risco e os pacotes de remuneração em ações ampliam os ativos investíveis das famílias. O Vale do Silício permanece o núcleo de ativos sob gestão, mas polos secundários como Austin e Denver estão crescendo rapidamente, apoiados por relocações corporativas e climas de negócios favoráveis. Os bancos privados se expandem para essas metrópoles por meio de aquisições de boutiques e lounges de clientes no estilo de coworking que ressoam com fundadores de tecnologia. A demanda por ativos reais também se move para o oeste, com clientes adquirindo empreendimentos multifamiliares em Phoenix e Seattle, levando os bancos a fortalecer as mesas de crédito comercial especializadas em financiamento de construção.
O Sul se beneficia de uma onda de migração de patrimônio de 100 bilhões de USD entre 2024 e 2025, à medida que famílias abastadas buscam impostos mais baixos e climas mais quentes. Os bancos estão intensificando a contratação de assessores bilíngues no Texas e na Flórida para atender clientes latino-americanos que buscam segurança denominada em dólar. A adoção de serviços empresariais está se acelerando entre empresas familiares nos setores de energia, logística e saúde, impulsionando soluções de crédito personalizadas, como linhas baseadas em ativos garantidas por recebíveis. Miami está se tornando um hub de patrimônio transfronteiriço, canalizando investimentos para os mercados imobiliários dos EUA e do Caribe e diversificando as fontes de receita. A riqueza do Meio-Oeste permanece estável, enraizada em dividendos industriais, valorização de terras agrícolas e uma retomada de startups de mobilidade e tecnologia limpa em Detroit e Chicago. O crescimento fica atrás das regiões costeiras, mas proporciona spreads de crédito estáveis e bases de depósitos sólidas. Os bancos aproveitam os laços comunitários, patrocinando iniciativas culturais locais que reforçam a confiança na marca.
Panorama regulatório
O mercado de private banking dos Estados Unidos opera sob uma estrutura multirregulatória liderada pela SEC e pela FINRA para a conduta de corretagem e consultoria de investimentos, juntamente com o Federal Reserve, a OCC e a FDIC para a supervisão prudencial bancária, sendo que a FinCEN trata da conformidade com a BSA/AML. Nas agendas regulatórias de 2026, as prioridades enfatizaram a integração de ativos digitais e as expectativas de supervisão relacionadas, incluindo fluxos de trabalho sobre a implementação de políticas para stablecoins e o tratamento de ativos tokenizados dentro das estruturas de valores mobiliários existentes. Esses requisitos moldam diretamente a forma como os bancos privados distribuem alternativos e novos invólucros digitais para clientes HNW e UHNW.
A supervisão e a elaboração de normas também continuam a remodelar os modelos operacionais e os custos fixos. As fiscalizações da Reg BI têm enfatizado a divulgação de taxas, a adequação e a mitigação de conflitos para registrantes duplos, com o aconselhamento sobre rollover também permanecendo em foco devido ao fluxo de clientes para relações de consultoria impulsionado pelo SECURE Act 2.0. No lado prudencial, a OCC propôs em dezembro de 2025 elevar o limiar para padrões reforçados de governança de risco de 50 bilhões de USD para 700 bilhões de USD em ativos consolidados totais, uma mudança que pode alterar o ônus de conformidade em instituições de médio porte e influenciar a intensidade competitiva nas estratégias bancárias voltadas à gestão de patrimônio.
Análise da cadeia de valor
A cadeia de valor do private banking nos Estados Unidos começa com a aquisição e integração de clientes, utilizando gestores de relacionamento, redes de indicação e geração digital de leads. Em seguida, avança para consultoria e planejamento, incluindo planejamento financeiro, coordenação tributária e patrimonial, e serviços no estilo family office, antes de progredir para a criação e sourcing de produtos, como gestão de ativos interna, fundos de terceiros e alternativos, como crédito privado e sindicalizações imobiliárias. A implementação de portfólio segue por meio de custódia, negociação e relatórios.
Serviços de empréstimo e bancários, incluindo empréstimos garantidos por valores mobiliários, hipotecas, linhas de liquidez e gestão de caixa, situam-se ao lado da consultoria de investimentos como pilares essenciais do relacionamento, enquanto o atendimento contínuo depende de canais híbridos que combinam o engajamento presencial com fluxos de trabalho digitais seguros. A entrega é cada vez mais orientada por plataformas, com os bancos integrando unidades de gestão de patrimônio com banco comercial e de investimento para oferecer soluções holísticas a empreendedores e executivos, abrangendo necessidades pessoais e empresariais. A distribuição combina equipes tradicionais de private banking e modelos de wirehouse com redes de consultores independentes, enquanto parceiros especializados oferecem suporte em administração de trusts, due diligence de alternativos e tecnologias habilitadoras, como integração, portais de clientes e análises. Ferramentas habilitadas por IA estão deslocando partes da pesquisa, comunicação e verificações operacionais para a automação, o que pode elevar os requisitos de governança de dados e supervisão dentro da estrutura operacional.
Panorama Competitivo
O mercado de private banking dos Estados Unidos apresenta concentração moderada, com os maiores players gerindo uma parcela significativa dos ativos totais dos clientes. As instituições líderes como JPMorgan Private Bank e Bank of America Private Bank aproveitam seus modelos de banco universal para oferecer uma suite integrada de serviços, combinando soluções de empréstimo, investimento e custódia. Sua vantagem de escala é ainda mais fortalecida por investimentos substanciais em tecnologia destinados a aumentar a produtividade dos assessores e a experiência do cliente. Por exemplo, a próxima atualização de plataforma do JPMorgan integra recomendações de negociação orientadas por IA nos fluxos de trabalho dos assessores, enquanto Goldman Sachs usa IA Generativa para agilizar o manuseio de documentos. Essas inovações reduzem o atrito operacional e permitem que os assessores se concentrem mais no planejamento patrimonial estratégico.
Os bancos regionais e de médio porte estão adotando estratégias de especialização para permanecer competitivos no mercado em evolução. A Commerce Bancshares expandiu sua presença no Sudeste por meio de uma aquisição importante, trazendo novos ativos de trust e possibilitando a venda cruzada de ofertas de nicho, como financiamento de aviação privada e iates. Da mesma forma, a aquisição do TowneBank em Richmond apoia seu foco em proprietários de empresas de mercado médio que buscam soluções financeiras pessoais e corporativas coordenadas. Esses movimentos regionais ilustram o valor de concentrar recursos em mercados de crescimento rápido e demograficamente atraentes. O agrupamento geográfico estratégico, combinado com ofertas de serviços sob medida, permite que os players menores defendam e ampliem a participação de mercado apesar das limitações de recursos.
Os concorrentes de fintech continuam a mirar em segmentos específicos da cadeia de valor da gestão de patrimônio, incluindo investimentos alternativos, estratégias fiscais e ferramentas digitais de planejamento sucessório. No entanto, a falta de infraestrutura bancária central e o crescente escrutínio regulatório impõem limitações à competitividade de longo prazo. Os bancos tradicionais responderam fazendo parcerias com soluções de fintech ou incorporando-as, oferecendo serviços digitais aprimorados sem abrir mão do controle sobre os relacionamentos com os clientes. Como resultado, o campo de batalha competitivo mudou da pura inovação para a execução — particularmente na entrega de experiências digitais-humanas híbridas, na manutenção de plataformas de produtos robustas e no cumprimento da conformidade regulatória. As instituições que dominam esses elementos têm maior probabilidade de atrair e reter clientes de alto valor em meio a condições econômicas em mudança.
Líderes do Setor de Private Banking dos Estados Unidos
-
JPMorgan Private Bank
-
Bank of America Private Bank
-
Morgan Stanley Private Wealth Management
-
Wells Fargo The Private Bank
-
UBS Wealth Management USA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A tokenização e a infraestrutura digital mais ampla criam espaço em branco para o design de produtos, permitindo que os bancos privados ofereçam acesso e administração mais granulares para exposições ao mercado privado, mantendo-se dentro da supervisão de valores mobiliários e bancária dos EUA. Os reguladores têm avançado estruturas para integrar ativos tokenizados aos regimes de valores mobiliários existentes, e as agendas regulatórias de 2026 nas principais agências destacaram a integração de ativos digitais como prioridade. Essa ênfase apoia a expansão contínua de processos de emissão, custódia, relatórios e adequação em conformidade dentro das plataformas de private banking.
A hiper-personalização impulsionada por IA generativa é outra área de oportunidade acionável, apoiada pela adoção em grandes bancos e pela pressão econômica decorrente da compressão de taxas e do aumento dos custos de conformidade. O Goldman Sachs implantou um assistente de IA generativa em janeiro de 2025 para apoiar a sumarização de pesquisas e as comunicações com clientes, enquanto os modelos de consultoria híbrida têm sido citados como redutores de custos de atendimento, preservando a confiança de alto contato. Os sinais de desempenho do início de 2026 reforçam como a escala das plataformas pode se traduzir em execução e alavancagem operacional, incluindo a Morgan Stanley Wealth Management, a UBS Global Wealth Management e a Bank of America GWIM, destacadas entre as líderes de receita do primeiro trimestre de 2026, e a JPMorgan Asset and Wealth Management, que reportou uma margem antes de impostos de 35% no primeiro trimestre de 2026.
Desenvolvimentos recentes do setor
- Julho de 2026: o JPMorgan entrou com uma ação federal em Chicago buscando uma ordem de restrição temporária contra um ex-consultor de clientes privados que se juntou a uma afiliada da LPL Financial, a Genesis Wealth. O caso destaca o risco de litígio e a movimentação de consultores que podem afetar a retenção de clientes e a dinâmica dos ativos sob gestão no ecossistema de private banking.
- Maio de 2026: o Wells Fargo anunciou a adição de três equipes de consultores da Morgan Stanley e da UBS, gerenciando mais de 9 bilhões de USD em ativos totais de clientes. A expansão aumenta a participação do Wells Fargo em ativos de clientes de alto patrimônio e amplia as capacidades de consultoria entre firmas.
- Abril de 2026: a Merrill Lynch (divisão Bank of America Private Bank) recrutou um banqueiro privado do JPMorgan que gerenciava 2,2 bilhões de USD em São Francisco. A contratação aponta para uma intensificação da pressão de recrutamento e uma possível transferência de ativos de clientes entre os principais bancos privados.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado de private banking dos Estados Unidos é definido como as receitas obtidas com serviços de private banking e gestão de patrimônio privado prestados a clientes abastados e de alto patrimônio líquido por meio de bancos e instituições financeiras regulamentadas similares.
Exclusões de escopo: Exclui taxas de banking de varejo para o mercado de massa, atividade exclusiva de corretagem e serviços de concierge não financeiros que não estejam diretamente vinculados a relacionamentos de private banking.
Visão Geral da Segmentação
- Por Tipo
- Serviço de Gestão de Ativos
- Serviço de Seguros
- Serviço de Trust
- Consultoria Fiscal
- Consultoria Imobiliária
- Por Aplicação
- Pessoa Física
- Empresa
- Por Faixa de Riqueza do Cliente
- Massa Abastada
- Alto Patrimônio Líquido
- Patrimônio Líquido Ultra-Elevado
- Por Geografia
- Nordeste
- Meio-Oeste
- Sul
- Oeste
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado, ancorar as premissas macroeconômicas e enquadrar como os pools de receita de private banking tipicamente se movem com o patrimônio, as taxas de juros e a atividade dos clientes. Baseamo-nos em fontes públicas dos EUA, como publicações do Federal Reserve (incluindo tabelas de patrimônio e balanço patrimonial), materiais regulatórios e para investidores da SEC e da FINRA, estatísticas bancárias da FDIC e séries macroeconômicas do Bureau of Economic Analysis dos EUA, o que ajuda a manter o modelo alinhado com a economia subjacente.
Para traduzir esses sinais em uma visão de mercado operacional, foram utilizados insumos adicionais de formulários 10-K de bancos, apresentações de resultados e relatórios anuais, seguidos de atualizações de associações e cobertura jornalística confiável sobre tendências de patrimônio e precificação de assessoria. Quando necessário, assinaturas pagas de dados financeiros e de inteligência empresarial, notícias e finanças, e bases de dados de patentes foram utilizadas para verificar lançamentos de produtos e temas de tecnologia bancária que influenciam a prestação de serviços. Os exemplos listados acima são meramente ilustrativos, e muitas outras fontes também foram revisadas para coleta, esclarecimento e validação de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que é contabilizado como receita de private banking na prática e como a precificação e o mix de clientes variam por região e tipo de banco. Conversamos com equipes de relacionamento, especialistas em produtos e líderes de operações para confirmar os direcionadores de taxas, como precificação de assessoria, mandatos discricionários e receita vinculada a crédito, e então testamos essas informações em relação às premissas documentais.
Por se tratar de um mercado exclusivamente dos EUA, equilibramos os insumos de campo entre os principais corredores de patrimônio e polos menores, de modo que as diferenças regionais no comportamento dos clientes e nos modelos de serviço pudessem ser representadas sem superajustar o modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeira faixa: 39% | CXOs: 14% |
| Faixa intermediária: 41% | Líderes funcionais/de unidade: 41% |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
O tamanho do mercado é construído utilizando uma lógica combinada de cima para baixo e de baixo para cima. No lado de cima para baixo, reconstruímos o pool de taxas endereçável vinculando os sinais de patrimônio e alocação de ativos dos EUA à penetração de serviços de private banking e, em seguida, aplicamos faixas de precificação realistas para serviços de assessoria, trust e planejamento.
Para manter os resultados fundamentados, utilizamos verificações seletivas de baixo para cima, como a consolidação de linhas de receita de private banking amostradas de registros públicos, a comparação da receita implícita por cliente ou por assessor e a verificação de consistência dos resultados em relação às pegadas regionais. Quando existem lacunas — por exemplo, quando as empresas não detalham o private banking de forma clara —, aplicamos divisões por proxy com base em divulgações de pares e as reavaliamos por meio de feedback de especialistas.
Para a previsão, a análise de cenários é aplicada para que o modelo possa refletir diferentes trajetórias para taxas de juros, retornos de mercado e atividade dos clientes sem forçar uma única tendência linear. Os insumos mais relevantes incluem o crescimento da população e do patrimônio de clientes de alto patrimônio líquido e de patrimônio líquido ultralto, o desempenho dos mercados de renda variável e renda fixa, o mix de contas gerenciadas, a adoção de investimentos alternativos, a demanda por crédito vinculada a empréstimos com garantia em valores mobiliários e a produtividade das equipes de assessoria.
Validação de Dados e Ciclo de Atualização
Os resultados são validados em várias etapas para que o número final não seja determinado por nenhuma premissa isolada. Comparamos os resultados com sinais independentes, como os níveis de patrimônio nos EUA, as divulgações de receita de gestão de patrimônio dos bancos e as mudanças observadas na precificação de assessoria, e então revisamos os valores discrepantes antes da aprovação final.
Se uma variação significativa aparecer por região, faixa de clientes ou linha de serviço, as premissas são revisitadas e respondentes selecionados são recontactados para confirmar o que mudou e por quê. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes que possam impactar os pools de taxas, a regulamentação ou o comportamento dos clientes. Antes da entrega, um analista realiza uma revisão atualizada para que os clientes recebam a visão mais recente.
Tamanho do Mercado de Private Banking dos Estados Unidos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o private banking nos EUA frequentemente variam porque o limite de serviço não é uniforme entre as empresas e as definições de receita oscilam entre taxas de assessoria, receita de trust e receita vinculada a crédito. As diferenças também decorrem de como cada estudo trata as faixas de clientes, se os serviços empresariais são contabilizados e o momento das premissas de câmbio e taxa utilizadas no ano base.
Ao rastrear itens de linha de taxas e limites de faixas de patrimônio dos clientes, a Mordor Intelligence mantém a estimativa vinculada às receitas de private banking que podem ser reconciliadas com divulgações e verificações de entrevistas, o que reduz a inflação proveniente de produtos adjacentes de corretagem e gestão de patrimônio para o mercado de massa afluente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 59,54 bilhões de USD (2025) | |
| Publicador de Dados do Setor A | 128,70 bilhões de USD (2026) | Utiliza uma visão de receita do setor que pode incorporar gestão de patrimônio mais ampla, receita de juros e atividade de empresas de trust, o que expande o escopo além dos pools de taxas de private banking e também desloca o ano base para um ciclo de taxas mais elevadas. |
| Boletim Informativo de Assessoria B | 112,50 bilhões de USD (2024) | Frequentemente apresentado como uma faixa de valor atual arredondada com clareza limitada sobre se serviços empresariais, programas de gestão de patrimônio para o mercado de massa afluente ou receitas no estilo de custódia estão incluídos, o que pode elevar os totais em comparação com um limite mais restrito de private banking. |
A dispersão na tabela é explicada principalmente pelo que é contabilizado como private banking em comparação com o ecossistema mais amplo de patrimônio e trust bancário, e por quais linhas de receita são tratadas como dentro do escopo. Quando o escopo é mantido consistente e os direcionadores são rastreados até sinais observáveis, como níveis de patrimônio, precificação e verificações baseadas em divulgações, o número de mercado se torna mais fácil de reproduzir e de utilizar no planejamento.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do setor de private banking dos Estados Unidos?
O tamanho do mercado de private banking dos Estados Unidos é de USD 64,97 bilhões em 2026.
Com que rapidez se espera que o mercado de private banking dos Estados Unidos cresça?
Está projetado para se expandir a um CAGR de 9,12%, atingindo USD 100,52 bilhões até 2031.
Qual linha de serviço detém a maior participação no private banking?
A gestão de ativos lidera com 50,74% de participação de mercado em 2025.
Qual região dos EUA apresenta o crescimento mais rápido no private banking?
O Oeste está previsto para registrar um CAGR de 6,74% até 2031.
Por que os investimentos alternativos são importantes para os bancos de private banking?
A demanda dos clientes por crédito privado e imóveis impulsiona as receitas de honorários e diferencia as ofertas de assessoria.