
Tamanho e Participação do Mercado de Financiamento Alternativo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
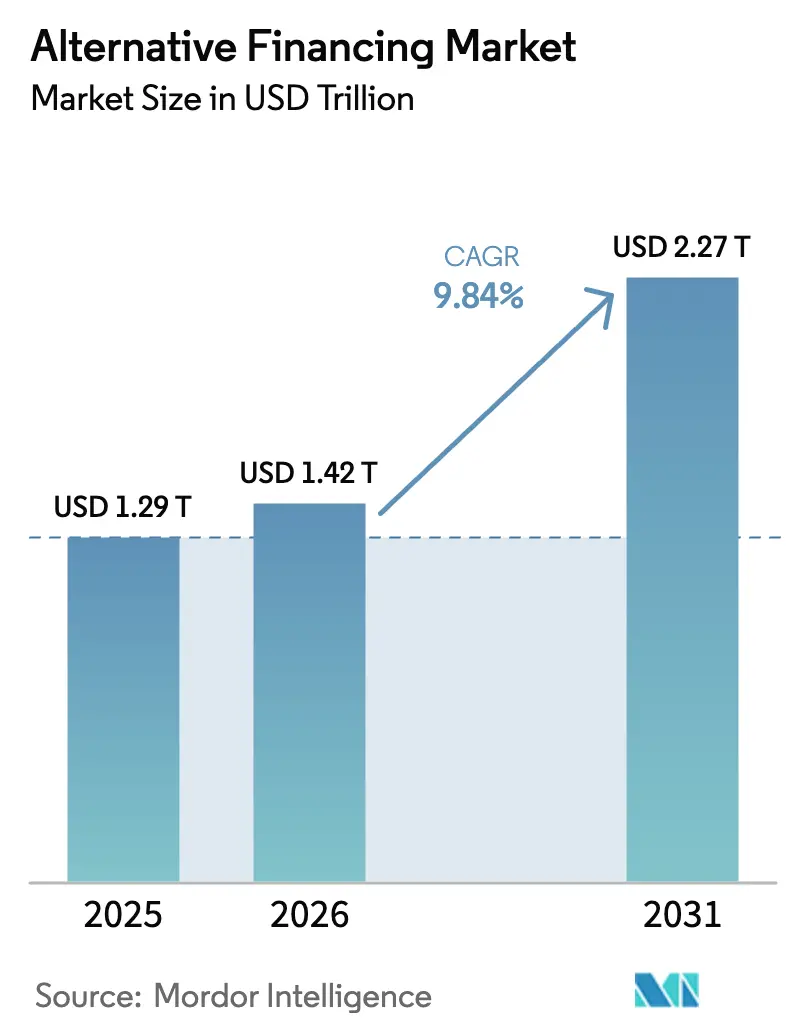
| Tamanho do Mercado (2026) | 1.42 Trilhões de dólares |
| Tamanho do Mercado (2031) | 2.27 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 9.84 % |
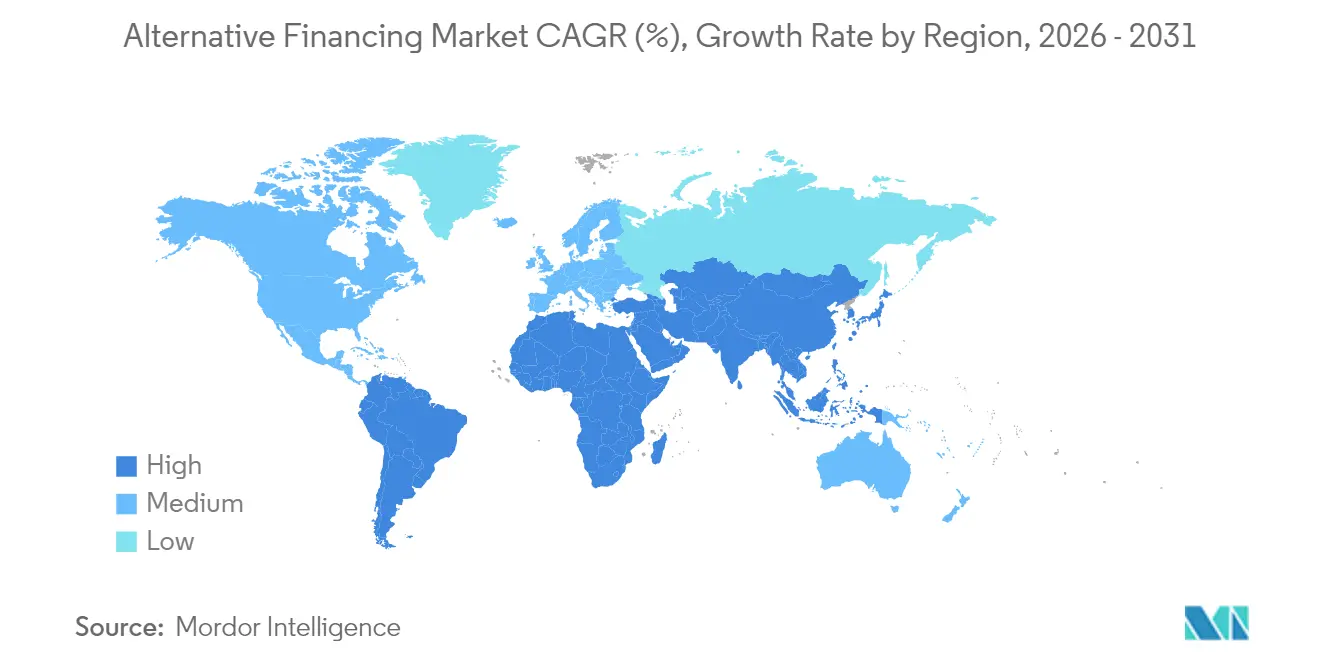
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Financiamento Alternativo por Mordor Intelligence
O tamanho do Mercado de Financiamento Alternativo foi avaliado em USD 1,29 trilhão em 2025 e estima-se que cresça de USD 1,42 trilhão em 2026 para atingir USD 2,27 trilhões até 2031, a um CAGR de 9,84% durante o período de previsão (2026-2031).
O crescimento acelerado decorre de tomadores de crédito e investidores que contornam os bancos tradicionais, cujas regras de capital de Basileia III e Basileia IV elevaram o custo de manutenção de determinados empréstimos, criando uma lacuna de financiamento considerável que os credores não bancários agora preenchem. A legislação de open banking — mais notavelmente a regra da Seção 1033 do Departamento de Proteção Financeira do Consumidor (CFPB) dos Estados Unidos — padronizou a portabilidade de dados, permitindo que plataformas de fintech avaliem riscos com informações em tempo real mais ricas e alcancem segmentos desatendidos. Inovações paralelas em securitização desbloquearam capital institucional: a emissão de títulos lastreados em ativos (ABS) de empréstimos em marketplace dobrou desde a crise financeira global para aproximadamente USD 330 bilhões, proporcionando às plataformas rotação eficiente de balanço patrimonial e produtos de rendimento atrativos para investidores [1]RBC Capital Markets, "Perspectivas de Empréstimos em Marketplace e ABS 2025," rbccm.com .
Principais Conclusões do Relatório
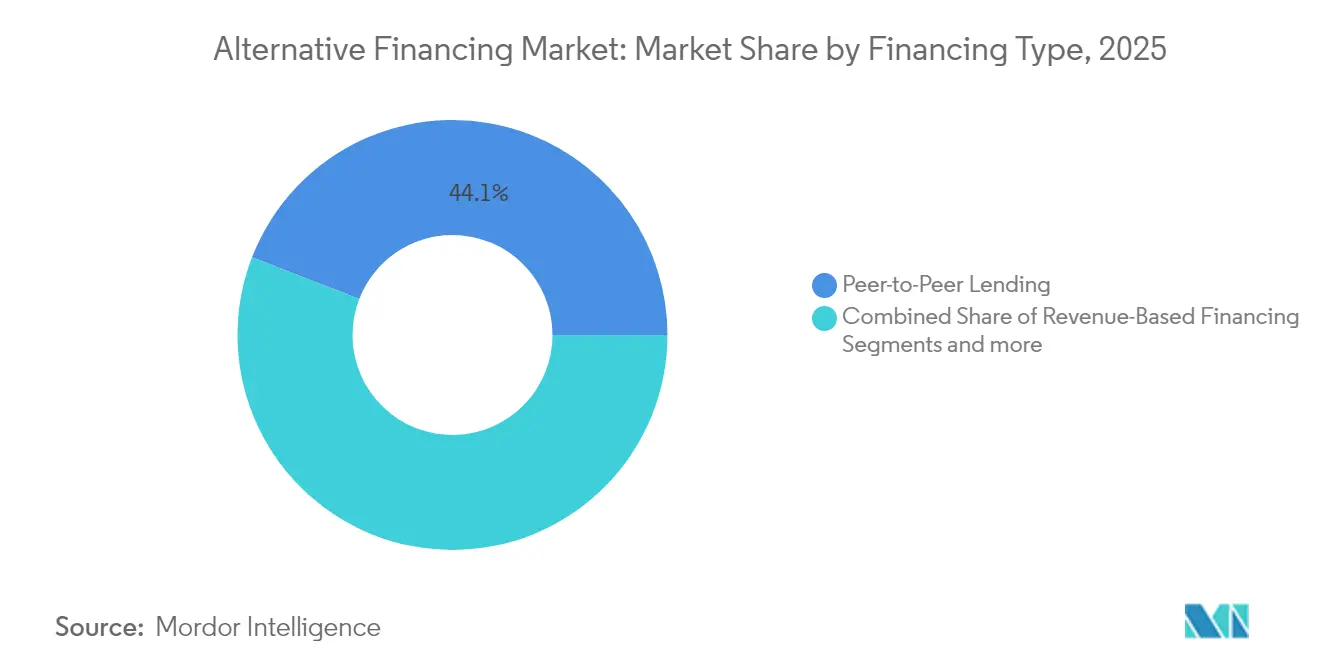
- Por tipo de financiamento, o empréstimo peer-to-peer liderou com 44,12% da participação do mercado de financiamento alternativo em 2025, enquanto o financiamento baseado em receita deve expandir a um CAGR de 27,26% até 2031.
- Por usuário final, as pequenas e médias empresas detinham 55,12% do tamanho do mercado de financiamento alternativo em 2025; os consumidores individuais têm previsão de crescimento a um CAGR de 21,25% até 2031.
- Por geografia, a América do Norte representou 34,20% da receita do mercado de financiamento alternativo em 2025; a Ásia-Pacífico avança a um CAGR de 14,23% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da lacuna de crédito para PMEs com foco digital | +2.5% | Global, ênfase em APAC e Europa | Médio prazo (2–4 anos) |
| Momentum de 'busca por rendimento' do investidor de varejo | +1.6% | América do Norte, principais mercados da UE | Curto prazo (≤ 2 anos) |
| Legislação de open banking e disposições do JOBS Act | +1.2% | América do Norte e UE; expansão para APAC | Longo prazo (≥ 4 anos) |
| Securitização institucional de dívida em marketplace | +1.80% | Global, liderado pela América do Norte | Médio prazo (2–4 anos) |
| Tokenização de ativos do mundo real | +0.90% | Global, adoção inicial em economias desenvolvidas | Longo prazo (≥ 4 anos) |
| Endurecimento das regras de capital bancário | +2.0% | Global, mais forte na UE e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da lacuna de crédito para PMEs com foco digital
As PMEs constituem 99% das empresas nas economias da OCDE. No entanto, enfrentam uma lacuna de financiamento global significativa, que os bancos tradicionais têm dificuldade em preencher devido a requisitos restritivos de garantias e aos altos custos associados aos processos manuais de integração. Os credores de fintech utilizam sistemas de gestão de empréstimos baseados em nuvem e pontuação por inteligência artificial para automatizar a maior parte das solicitações, reduzindo os tempos de aprovação para minutos e diminuindo o custo marginal por real originado. Os provedores de finanças embarcadas integram o crédito diretamente em plataformas de contabilidade, e-commerce e folha de pagamento, criando um ciclo contínuo de dados que aumenta a visibilidade de crédito e a fidelização de clientes. A originação digital também permite que os credores sindicalizem exposições rapidamente por meio de ABS de marketplace ou vendas de empréstimos integrais, transformando empréstimos de capital de giro em ativos negociáveis que satisfazem instituições ávidas por rendimento. Em conjunto, essas forças ampliam a base de tomadores endereçável e aumentam o volume das plataformas, contribuindo com uma elevação prevista de +2,8% no CAGR geral.
Momentum de 'busca por rendimento' do investidor de varejo
Após anos sucessivos de taxas de juros baixas, investidores de varejo e credenciados migraram para instrumentos de crédito privado de maior rendimento, impulsionando um pool global de ativos de crédito privado de USD 1,7 trilhão em 2025. Campanhas de crowdfunding baseadas em equity e recompensa registraram retornos líquidos de dois dígitos, validando a demanda do varejo por exposição direta a empreendimentos empresariais. As plataformas empacotam recebíveis de consumidores de curta duração em notas regulamentadas, fornecendo cronogramas de amortização previsíveis que rivalizam com títulos de grau de investimento, mas geram spreads superiores. Os alocadores institucionais espelham esse comportamento, adquirindo ABS de empréstimos em marketplace e obrigações de fundos colateralizados, ampliando a liquidez do mercado secundário que atrai ainda mais os buscadores de rendimento. Espera-se que o momentum adicione quase dois pontos percentuais ao CAGR do setor até 2027.
Legislação de open banking e disposições do JOBS Act
A regra final da Seção 1033 do CFPB determina que os bancos norte-americanos com mais de USD 850 milhões em ativos devem fornecer dados autorizados pelo consumidor a terceiros até abril de 2026, eliminando assimetrias de informação de longa data [2]CFPB, "Regra de Direitos sobre Dados Financeiros Pessoais," consumerfinance.gov . Diretivas semelhantes estão em andamento em Singapura e na Austrália, ampliando a cobertura global. O acesso democratizado a dados de fluxo de caixa e histórico de conta aumenta a precisão da avaliação de crédito para tomadores com histórico limitado e reduz fraudes. Os limites de investimento de varejo sob o JOBS Act dos EUA foram elevados em linha com os limites de renda, ampliando a base de investidores para ofertas de Regulamento de Crowdfunding, que atingiram USD 623 milhões em emissões em 2024. Essas medidas combinadas criam catalisadores de longo prazo para o volume das plataformas e a inovação de produtos.
Securitização institucional de empréstimos em marketplace
As obrigações de empréstimos colateralizados e os ABS de empréstimos em marketplace superaram USD 250 bilhões em 2024, refletindo o apetite dos investidores convencionais por recebíveis de consumidores e PMEs empacotados com gatilhos de melhoria de crédito [3]SIFMA, "Revisão de Produtos Securitizados dos EUA 2024," sifma.org . Os originadores de marketplace utilizam linhas de crédito de armazém de bancos regionais e gestores de ativos para agregar empréstimos antes da securitização a prazo, liberando capital para originação contínua. A aceitação pelas agências de classificação de risco — as tranches de grau de investimento garantidas por prateleira do LendingClub em 2024 — atrai alocações de fundos de pensão e seguradoras que buscam exposição a taxas flutuantes. Os avanços em registros de blockchain reduzem os atrasos nos relatórios, permitindo a verificação de garantias em tempo real e reduzindo os custos de estruturação. Em conjunto, os canais de securitização escaláveis têm previsão de injetar +2,1% no CAGR de cinco anos.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regimes regulatórios globais fragmentados e limites de licenciamento | −1.8% | Global; mais agudo em múltiplos estados da UE e mercados emergentes | Longo prazo (≥ 4 anos) |
| Aumento do risco de inadimplência e fraude em desaceleração macroeconômica | −2.1% | Global; elevado em empréstimos ao consumidor sem garantia | Curto prazo (≤ 2 anos) |
| Custo de capital mais elevado em comparação com bancos financiados por depósitos | −1.4% | Global; afeta credores não bancários sem depósitos baratos | Médio prazo (2–4 anos) |
| Apertos de liquidez em armazéns de ABS para credores não bancários | −1.2% | América do Norte e principais mercados de ABS da UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regimes regulatórios globais fragmentados e limites de licenciamento
Licenças de crédito específicas por país, leis de divulgação estado a estado e cronogramas divergentes de adoção do Basileia IV aumentam os orçamentos de conformidade, especialmente para empresas em expansão transfronteiriça. Nos EUA, mais da metade dos estados agora exige divulgações de custo no estilo TAE para empréstimos comerciais, criando fluxos de trabalho personalizados que plataformas menores têm dificuldade em gerenciar. As diretrizes da Autoridade Bancária Europeia sobre transferência significativa de risco adicionam camadas de aprovação negócio a negócio para bancos que adquirem carteiras originadas por fintechs, atrasando os ciclos de financiamento. Enquanto isso, os estatutos de transmissão de dinheiro em mercados emergentes frequentemente obrigam a formação de entidade local e depósitos mínimos de capital, retardando as expansões geográficas. A falta de harmonização regulatória deve reduzir 1,8 ponto percentual do crescimento nominal ao longo da década.
Aumento do risco de inadimplência e fraude em meio à desaceleração econômica
Colapsos de alto perfil, como o da Greensill Capital, expuseram vulnerabilidades na verificação do financiamento da cadeia de suprimentos, levando os investidores a apertar os filtros de due diligence. As perdas líquidas em empréstimos ao consumidor aumentaram ao longo de 2024 à medida que a inflação comprimiu a renda discricionária, e os operadores de compre agora, pague depois agora estão sujeitos à supervisão renovada do CFPB, semelhante à dos emissores de cartões. Quadrilhas de fraude exploram a integração digital implantando identidades sintéticas; dados do setor mostram um aumento de 35% ano a ano em solicitações de empréstimos com suspeita de identidade sintética no primeiro trimestre de 2025 [4]TransUnion, "Previsão de Crédito ao Consumidor 2025," transunion.com . As plataformas respondem integrando biometria comportamental e análise de gráficos de dispositivos, mas a eficácia dos modelos permanece não testada ao longo de uma recessão completa. Essas pressões subtraem aproximadamente 2,1 pontos percentuais do crescimento projetado até que as condições macroeconômicas se estabilizem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Financiamento:
Modelos Baseados em Receita Reformulam o Acesso ao CapitalO financiamento baseado em receita, embora detenha uma fatia modesta das originações de 2025, supera todas as categorias concorrentes com um CAGR de 27,26%, pois vendedores de software como serviço e marcas de consumo preferem reembolsos vinculados às vendas mensais em vez de cronogramas de amortização fixos. O movimento ganhou credibilidade quando a empresa de capital de risco General Catalyst alocou capital recorrente para financiar até 80% dos orçamentos de marketing de seus clientes, sinalizando aceitação institucional. O empréstimo peer-to-peer ainda comanda a maior fatia de 44,12% dos volumes totais em 2025, mas a categoria se transformou em originação de marketplace financiada institucionalmente; o LendingClub sozinho processou USD 2 bilhões em empréstimos no primeiro trimestre de 2025, a maioria adquirida por gestores de ativos em busca de crédito ao consumidor consolidado. A securitização agora permite que as plataformas de P2P reciclem capital em 45 dias, mantendo participações mesmo com o surgimento de modelos mais novos.
A eficiência operacional diferencia os segmentos: a tomada de decisão baseada em inteligência artificial da Upstart automatiza 92% das aprovações de empréstimos pessoais. Os volumes de compre agora, pague depois continuam a crescer; o mais recente armazém de USD 4 bilhões da Affirm amplia sua capacidade de crédito para financiar mais de USD 20 bilhões em três anos, evidenciando profunda liquidez de crédito privado. As plataformas de financiamento de faturas e financiamento da cadeia de suprimentos incorporam blockchain para trilhas de auditoria imutáveis, reduzindo os ciclos de pagamento de semanas para dias e cortando fraudes. Os provedores de adiantamento de caixa para comerciantes, por outro lado, enfrentam limites mais rígidos em nível estadual após alegações de abuso de confissões de julgamento, empurrando o segmento em direção a termos de reembolso transparentes baseados em participação na receita. Os filtros ambientais, sociais e de governança (ESG) influenciam cada vez mais o design de produtos, com credores oferecendo descontos de taxa para tomadores com práticas sustentáveis certificadas, adicionando uma camada qualitativa à pontuação de crédito.


Por Usuário Final:
Dominância das PMEs Encontra a Inovação do ConsumidorAs PMEs capturaram 55,12% das originações de 2025, espelhando sua sub-representação nas carteiras bancárias tradicionais e a necessidade urgente de capital de giro para apoiar a resiliência da cadeia de suprimentos e a expansão do e-commerce. Os credores alternativos coletam dados ao vivo de faturamento, ponto de venda e logística para pontuar candidatos anteriormente considerados com 'histórico limitado', reduzindo as taxas de rejeição e aumentando o valor vitalício do cliente. Impulsionada pelos incentivos de capital de Basileia em curso que desestimulam os bancos a atuar neste segmento, a participação do mercado de financiamento alternativo para PMEs deve permanecer forte até 2031. Os consumidores individuais, no entanto, exibem o caminho de crescimento mais acentuado com um CAGR de 21,25%, graças a algoritmos de financiamento de veículos por inteligência artificial que cobrem 90% dos compradores de automóveis nos EUA e à adoção de compre agora, pague depois entre as coortes da Geração Z que preferem parcelas sem juros. Os fundos de impacto social vinculados a ESG dobraram a emissão de títulos sociais na Ásia-Pacífico em três anos, sinalizando o apetite dos investidores por produtos que concedem crédito a microempreendedores e tomadores rurais.
Na extremidade corporativa do espectro, as grandes empresas empregam o financiamento alternativo taticamente — frequentemente por meio de securitização de recebíveis — para otimizar os ciclos de capital de giro sem violar os limites de covenants. As organizações sem fins lucrativos aproveitam portais de crowdfunding orientados por missão para projetos de infraestrutura comunitária, alinhando a intenção dos doadores com relatórios transparentes em cadeia. Os credores em todas as categorias de usuários estão integrando painéis de sustentabilidade; as plataformas agora permitem que os tomadores visualizem a intensidade de emissões de carbono em relação aos custos de financiamento, promovendo mudanças comportamentais. Por fim, as APIs de finanças embarcadas integradas em suítes de contabilidade e ERP reduziram o atrito de integração para microempresas, contribuindo para adições de clientes de dois dígitos mês a mês em vários provedores regionais e reforçando a dominância das PMEs.
Análise Geográfica
Mercado de Financiamento Alternativo da América do Norte
Os 34,20% de receita da América do Norte em 2025 decorrem de uma confluência de regulamentação de dados abertos e profunda liquidez de securitização. A pré-emissão federal de certos limites estaduais de usura fomentou um mercado nacional uniforme para empréstimos parcelados de alto rendimento, embora novos estatutos de divulgação de financiamento comercial em estados como Califórnia e Missouri criem encargos de conformidade para plataformas menores. O quadro federal canadense de supervisão de pagamentos de varejo, que entrará em vigor em 2026, estenderá as obrigações de licença a prestadores de serviços de pagamento não bancários, incentivando as plataformas transfronteiriças a unificar os controles de risco. A lei fintech do México continua a atrair startups de pagamentos e crédito que buscam uma posição regulamentada na segunda maior economia da América Latina, ampliando ainda mais a presença da região.
Mercado de Financiamento Alternativo da Ásia-Pacífico
A Ásia-Pacífico é o bloco de crescimento mais rápido, com CAGR de 14,23% entre 2026 e 2031, impulsionado por uma explosão no volume de pagamentos digitais e agendas de open banking apoiadas pelo governo. A receita do setor fintech está projetada para crescer de 245 bilhões de USD em 2021 para 1,5 trilhão de USD até 2030, com Índia e Indonésia entregando os maiores volumes incrementais. A Lei de Serviços de Pagamento da MAS de Singapura oferece licenças de moeda eletrônica passportáveis, simplificando a expansão para múltiplos mercados por parte dos credores regionais. O Ant Group da China continental foi dividido em unidades independentes para se alinhar aos requisitos prudenciais domésticos, enquanto utiliza o Alipay+ para exportar tecnologia — conectando 1,5 bilhão de carteiras de consumidores a 88 milhões de comerciantes em 57 países — canalizando assim fluxos de crédito transfronteiriços. A Ásia desenvolvida (Austrália, Nova Zelândia, Japão) está vendo fundos de crédito privado preencher lacunas de financiamento do mercado intermediário deixadas pelo recuo dos bancos, com a Austrália abrigando 60 bilhões de USD em crédito privado comprometido e disponível até o final de 2024.
Mercado de Financiamento Alternativo da EMEA e da América Latina
A Europa oferece uma oportunidade equilibrada, sustentada pela PSD3, pela diretiva de pagamentos instantâneos e pelo impulso da Autoridade Bancária Europeia por securitizações de transferência significativa de risco que permitem aos bancos compartilhar o risco de crédito com investidores institucionais. A reforma da Lei de Crédito ao Consumidor do Reino Unido visa simplificar as regras para planos de parcelamento de pequenos valores, potencialmente acelerando a penetração do BNPL. Os players continentais enfrentam incertezas quanto ao 'passaporte' de licenças no pós-Brexit, levando algumas plataformas a estabelecer entidades paralelas em Dublin e Amsterdã para manter o acesso à UE. No Oriente Médio e na África, os reguladores das zonas francas dos Emirados Árabes Unidos e da Arábia Saudita agora concedem autorizações de banco digital em até 90 dias, estimulando a expansão transfronteiriça entre credores com foco em pagamentos. A América Latina permanece fortemente dependente de capital de risco: as fintechs receberam mais de 40% dos dólares de capital de risco regionais apesar de uma desaceleração em 2024, com a adoção de crédito incorporado no Brasil e na Colômbia compensando a volatilidade dos ciclos de financiamento.

Panorama regulatório
O financiamento alternativo opera em perímetros de bancos, valores mobiliários, pagamentos e crédito ao consumidor que se sobrepõem, o que deixa as plataformas gerenciando um mosaico de requisitos de licenciamento e divulgação. Nos Estados Unidos, os modelos de marketplace e P2P estão comumente sujeitos à supervisão da SEC quando as notas voltadas ao investidor são tratadas como valores mobiliários, enquanto a originação e a administração de crédito subjacentes continuam sendo moldadas pelas regras estaduais de empréstimo e corretagem. Paralelamente, a regra final da Seção 1033 do CFPB padroniza o acesso a dados autorizado pelo consumidor, com conformidade em fases a partir de abril de 2026 para as instituições cobertas, particularmente bancos acima do limite de ativos estabelecido na regra. Juntas, essas regras apoiam uma portabilidade de dados mais ampla para subscrição de crédito, mas a conformidade permanece multicamadas entre os regimes federal e estadual.
Na Europa, o Regulamento Europeu de Prestadores de Serviços de Crowdfunding (ECSPR), em vigor desde novembro de 2021, cria um caminho único de autorização para crowdfunding e determinadas atividades de P2P operarem de forma transfronteiriça dentro da UE, com um limite de oferta de 5 milhões de EUR por projeto ao longo de 12 meses. No Reino Unido, o crowdfunding baseado em empréstimos continua sob o quadro de autorização da Financial Conduct Authority (FCA), com requisitos de conduta e relatórios e recursos limitados de proteção ao investidor, como a ausência de cobertura automática do FSCS para a atividade típica de plataforma. Na Índia, o Reserve Bank of India emitiu as Diretrizes para Empresas Financeiras Não Bancárias, Plataformas de Empréstimo Peer to Peer (2025), formalizando os requisitos de registro e operação para entidades NBFC-P2P, ao mesmo tempo em que reforça as expectativas de governança e relatórios para intermediários de empréstimos digitais.
Análise da cadeia de valor
A cadeia de valor do financiamento alternativo começa com a aquisição de tomadores de empréstimo e a captura de dados, frequentemente usando integrações de open banking e finanças embutidas, seguida por subscrição, precificação e decisão automatizadas para os modelos de crédito liderados por plataforma. O financiamento vem então de uma combinação de participação de varejo para determinadas estruturas de crowdfunding e notas de plataforma, e cada vez mais de canais institucionais, como acordos de forward-flow, linhas de warehouse e saídas de securitização. Após a originação, a administração de empréstimos, cobranças e suporte ao cliente formam a camada operacional que protege o desempenho do portfólio e os resultados dos investidores.
Facilitadores especializados se tornaram nós essenciais em toda a cadeia. Isso inclui fornecedores de KYC/AML e antifraude, processadores de pagamentos e parceiros de movimentação de dinheiro, e consultores jurídicos e de conformidade que ajudam as plataformas a navegar por requisitos de licenciamento e divulgação país a país. A infraestrutura dos mercados de capitais é outra espinha dorsal, na qual estruturadores, agências de classificação, agentes fiduciários e custodiantes apoiam ABS de empréstimos de marketplace e estruturas relacionadas usadas para rotação de balanço e gestão de custo de financiamento. Sandboxes regulatórios e hubs de inovação associados à FCA do Reino Unido também influenciam a cadeia ao moldar a forma como novos produtos são testados, documentados e monitorados antes da escalada, o que empurra as plataformas para uma governança, relatórios e controles operacionais mais fortes.
Cenário Competitivo
O mercado de financiamento alternativo exibe uma estrutura fragmentada, com os cinco principais players detendo uma participação relativamente pequena da receita total. Esse baixo nível de concentração fomenta oportunidades de inovação tanto nas ofertas de produtos quanto na expansão geográfica. As vantagens de escala se manifestam por meio do acesso aos mercados de capitais: o LendingClub reduz os custos de financiamento securitizando empréstimos ao consumidor por meio de prateleiras de grau de investimento, oferecendo uma vantagem de custo sobre as vendas de empréstimos integrais. Simultaneamente, a Upstart utiliza automação baseada em inteligência artificial para manter eficientemente uma baixa proporção de despesas de processamento de empréstimos. Os bancos buscam participações acionárias ou aquisições totais de plataformas ricas em tecnologia — bancos regionais dos EUA adquiriram posições minoritárias em provedores de compre agora, pague depois para capturar fluxos de depósitos de millennials — e as fintechs, por sua vez, solicitam cartas bancárias de propósito limitado para garantir adiantamentos mais baratos do Banco Federal de Empréstimos Habitacionais. A tokenização de ativos do mundo real em blockchain está reformulando a dinâmica competitiva; os primeiros adotantes, como a Figure Technologies, originam e liquidam títulos lastreados em hipotecas inteiramente em registros distribuídos, acelerando o financiamento pós-fechamento e fornecendo aos investidores trilhas de auditoria imutáveis.
Oportunidades de espaço em branco abundam no financiamento de contas a pagar transfronteiriças de PMEs e no financiamento da cadeia de suprimentos de saúde. A Ant International relata que os serviços de adquirência de comerciantes habilitados por inteligência artificial triplicaram o volume de processamento de pagamentos em 2024, enquanto os tempos de liquidação transfronteiriça caíram para menos de uma hora em muitos corredores. O financiamento de infraestrutura sustentável está ganhando força; as plataformas fazem parceria com fabricantes de painéis solares para oferecer empréstimos no ponto de venda que correspondem ao ciclo de vida do equipamento ao prazo de reembolso, atraindo compradores de títulos verdes. Os fornecedores de tecnologia regulatória (RegTech) capitalizam sobre a fragmentação de conformidade oferecendo gerenciamento de licenças plug-and-play, cada vez mais agrupado com mecanismos de orquestração de KYC. As regras de marketing também evoluíram; a Autoridade Reguladora do Setor Financeiro dos EUA (FINRA) agora permite projeções de desempenho prospectivas em materiais institucionais sob a Regra 2210, permitindo que os credores de marketplace forneçam divulgações mais granulares de curvas de perda a investidores profissionais.
Líderes do Setor de Financiamento Alternativo
LendingClub
Funding Circle
GoFundMe
Kickstarter
Indiegogo
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Financiamento Alternativo
- LendingClub
- Funding Circle
- GoFundMe
- Kickstarter
- Indiegogo
- Prosper
- Kiva
- OnDeck
- CAN Capital
- LendingTree
- Fundbox
- Avant
- Upstart
- Lendio
- Mercado Credito (MercadoLibre)
- Ant Group
- WeBank
- Auxmoney
- RateSetter
- Zopa
- Klarna

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo é escalar parcerias de financiamento institucional que transformam originações digitais em liquidez repetível fora do balanço, por meio de forward-flow e estruturas relacionadas. A Funding Circle fornece evidências atuais para esse caminho, relatando 900 milhões de GBP em novos acordos de forward-flow assinados no primeiro semestre de 2026, junto com 1,05 bilhão de GBP em originações de empréstimos a prazo para PMEs, e crescimento dos ativos sob gestão para 3,0 bilhões de GBP. Os números indicam que o capital institucional está sendo estruturado para apoiar o volume de operações da plataforma e a amplitude de produtos, incluindo propostas do tipo cartão e pague-depois, como o FlexiPay, e também criam espaço para plataformas que conseguem combinar desempenho de crédito com relatórios prontos para os mercados de capitais, especialmente no capital de giro para PMEs, onde a retração bancária e os custos de conformidade permanecem um fator persistente.
As finanças embutidas e os empréstimos específicos por vertical também apresentam um espaço em branco acionável, particularmente quando as plataformas conseguem precificar o risco usando dados de fluxo de caixa mais ricos e sinais de ponto de venda. A LendingClub começou a subscrever e originar empréstimos para reforma residencial por meio de uma parceria com a Wisetack em abril de 2026, o que mostra como os credores alternativos usam canais de parceiros para avançar em categorias adjacentes de crédito ao consumidor além da aquisição direta. Conforme os regimes de open banking se expandem e a portabilidade de dados se torna mais padronizada, plataformas com pipelines de dados consentidos integrados, controles antifraude mais fortes e divulgações padronizadas podem se diferenciar em velocidade, personalização e monitoramento de portfólio em geografias onde as condições regulatórias ainda variam substancialmente.
Recent Industry Developments in Mercado de Financiamento Alternativo
- Junho de 2026: A Funding Circle Holdings plc renovou um acordo de forward flow de 200 milhões de libras com o Deutsche Bank para apoiar o crédito a pequenas empresas no Reino Unido. O arranjo reforça o pipeline de empréstimos para PMEs no Reino Unido e melhora a eficiência de capital. Ele fortalece a posição de liquidez da Funding Circle e sua capacidade de escalar originações.
- Abril de 2026: A LendingClub Corporation lançou o financiamento para reforma residencial e começou a subscrever e originar empréstimos por meio de uma parceria inaugural com a Wisetack. A medida amplia o segmento de crédito para reforma residencial e insere a LendingClub no ecossistema de reforma residencial do consumidor. Ela amplia a vertical de produtos por meio de parcerias estratégicas para alcançar proprietários de imóveis e fornecedores.
- Fevereiro de 2026: A Funding Circle Holdings plc anunciou um novo compromisso de forward flow de 700 milhões de libras ao longo de dois anos com a Waterfall Asset Management, com financiamento sênior do Citi. A linha aumenta a capacidade de crédito e diversifica as fontes de financiamento. Ela sinaliza maior engajamento com capital institucional para apoiar o crescimento.


Mercado de Financiamento Alternativo Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado abrange o financiamento não bancário levantado e implantado por meio de modelos digitais e liderados por plataforma, incluindo empréstimos peer-to-peer e crowdfunding, e é medido em termos de valor em USD nas principais economias.
Exclusões de escopo: Empréstimos bancários tradicionais, emissões padrão de mercado de capitais e receitas puras de processamento de pagamentos são excluídos quando não representam receitas de financiamento alternativo.
Visão geral da segmentação
- Por Tipo de Financiamento
- Empréstimo Peer-to-Peer
- Crowdfunding (Equity, Recompensa/Doação)
- Financiamento Baseado em Receita
- Adiantamento de Caixa para Comerciantes
- Financiamento de Faturas e Cadeia de Suprimentos
- Outros (Compre Agora Pague Depois, Microcrédito, Financiamento de Equipamentos)
- Por Usuário Final
- Consumidores Individuais
- Pequenas e Médias Empresas (PMEs)
- Grandes Empresas
- Organizações Sem Fins Lucrativos e de Impacto Social
- Por Geografia
- América do Norte
- Canadá
- Estados Unidos
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer limites claros de mercado e construir a primeira versão dos indicadores de demanda e oferta que podem ser verificados país por país. Contamos com séries de dados públicos e publicações oficiais, incluindo indicadores de inclusão financeira do Banco Mundial, estatísticas financeiras do FMI, dados de financiamento da OCDE, publicações do BIS sobre mercados de crédito e registros da SEC para plataformas e intermediários listados.
Para manter o modelo fundamentado, também revisamos comunicados de bancos centrais sobre condições de crédito, atualizações governamentais de financiamento para PMEs e cobertura de imprensa confiável sobre mudanças regulatórias e desempenho de plataformas. Onde apareceram lacunas de cobertura na divulgação de empresas privadas, usamos assinaturas pagas para dados financeiros e inteligência de empresas, notícias e finanças, e bancos de dados de patentes para validar a escala de negócios e a atividade de produtos. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências foram usadas para coletar, validar e esclarecer pontos de dados ao longo do processo de pesquisa.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em entrevistas e pesquisas estruturadas com operadores de plataforma, investidores, equipes de risco e subscrição, e usuários do lado do tomador de empréstimo nas principais regiões, para que as premissas de adoção e o comportamento de precificação pudessem ser testados em relação a relatórios reais e práticas de subscrição. Essas discussões nos ajudaram a confirmar quais produtos são efetivamente contabilizados como financiamento alternativo em cada mercado, e também ajudaram a refinar dados como taxas de aprovação, tamanhos de ticket e a combinação de finalidades de financiamento quando as fontes documentais não eram suficientemente detalhadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 12% | APAC: 52% |
| Nível médio: 45% | Líderes funcionais/de unidade: 32% | EMEA: 29% |
| Players menores: 16% | Gerentes: 56% | Américas: 19% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down, na qual a atividade das plataformas é reconstruída usando sinais de adoção em nível de país, contexto de demanda por crédito e fluxos de financiamento observados, sendo então alocada entre os produtos de financiamento alternativo incluídos. Uma vez formado esse total inicial, verificações bottom-up seletivas são usadas para calibrá-lo, como a amostragem de volumes de transações publicados, a aplicação de tamanhos médios de ticket observados e o teste de pools de receita ou taxas implícitos em relação às divulgações financeiras disponíveis.
As principais entradas rastreadas no modelo incluem a penetração de tomadores de empréstimo digitais, a direção da lacuna de crédito para PMEs, os volumes de originação ou financiamento das plataformas, as tendências de tamanho médio de negócios ou empréstimos, as expectativas de inadimplência e atraso que afetam a continuidade do financiamento, e as principais mudanças regulatórias que expandem ou restringem as operações das plataformas. A previsão usa análise de cenários apoiada por suavização exponencial em indicadores de maior frequência, com premissas refinadas com base no que os especialistas esperam para as condições das taxas de juros, o apetite de risco dos investidores e as mudanças no mix de produtos. Quando faltavam proxies bottom-up para mercados menores, as lacunas foram tratadas por meio de análogos de mercados pares, posteriormente testados sob pressão durante as conversas primárias.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de várias verificações, para que saltos extremos sejam investigados antes de os resultados serem finalizados. Os totais do modelo são comparados com sinais independentes, como volumes de plataforma reportados, atividade de rodadas de financiamento e indicadores macro de crédito, e então as variações são revisadas por outro analista quanto à razoabilidade.
Quando as discrepâncias são materiais, verificamos novamente as definições, conversões cambiais e alinhamento temporal, e depois recontatamos respondentes selecionados para confirmar se um limite de produto ou uma regulamentação local causou a mudança. Os relatórios são atualizados anualmente, com atualizações intermediárias caso uma grande mudança de política, uma disrupção de mercado ou uma grande oscilação de demanda torne as premissas anteriores desatualizadas. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível no momento da publicação.
Dimensionamento do mercado de financiamento alternativo da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para financiamento alternativo podem diferir amplamente porque as equipes nem sempre contam os mesmos produtos de financiamento, aplicam diferentes momentos de conversão cambial e podem tratar o fluxo de plataforma e a receita como a mesma coisa. As diferenças também aparecem quando uma estimativa está ancorada a um conjunto restrito de geografias, enquanto outra mistura regiões com maturidade de adoção muito diferente.
Ao rastrear medidas de originação de plataforma e fluxo de financiamento e atualizar a lógica de escopo anualmente, a Mordor Intelligence mantém o total vinculado às receitas levantadas por meio dos modelos de financiamento alternativo incluídos, em vez de misturar crédito ao consumidor mais amplo ou receitas de fintech adjacentes que inflam os totais. Outro fator é o estilo de previsão, em que algumas fontes recorrem a premissas de crescimento agressivas em torno da participação dos investidores, enquanto nossos cenários são restringidos por condições de taxas, expectativas de inadimplência e a progressão observada do tamanho de ticket a partir das entrevistas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,29 trilhão de USD (2025) | |
| Publicação Setorial A | 260,65 bilhões de USD (2024) | Usa um ano-base diferente e parece cobrir uma definição mais restrita de finanças alternativas, com premissas de crescimento mais rápidas e menos clareza sobre se os fluxos, a receita, ou ambos, são contabilizados. |
| Resumo Setorial B | 64,30 bilhões de USD (2028) | Reporta o crescimento incremental ao longo de um período, em vez de um tamanho de mercado pontual, o que pode ser mal interpretado como valor total de mercado, e o escopo é sensível à inclusão de produtos e geografias. |
A comparação mostra que o momento, o que está sendo medido (fluxos versus receita) e o que está incluído no escopo são as principais razões para a dispersão. O uso de entradas repetíveis, como volumes de financiamento, direção do tamanho de ticket e sinais de adoção, torna o número final mais fácil de rastrear e reverificar quando novos dados chegam, o que ajuda os tomadores de decisão a planejar com menos surpresas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Financiamento Alternativo?
O tamanho do Mercado de Financiamento Alternativo atingiu USD 1,42 trilhão em 2026 e tem previsão de alcançar USD 2,27 trilhões até 2031 a um CAGR de 9,84%.
Qual tipo de financiamento está crescendo mais rapidamente?
O financiamento baseado em receita está expandindo a um CAGR de 27,26% porque os reembolsos se ajustam às vendas mensais, tornando-o atraente para empresas com fluxo de caixa volátil.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
O comportamento do consumidor com foco digital, o licenciamento favorável em centros como Singapura e as receitas de fintech esperadas para crescer até USD 1,5 trilhão até 2030 impulsionam um CAGR de 14,23% na Ásia-Pacífico.
Quão fragmentado é o cenário competitivo?
Os cinco principais players respondem por uma participação limitada das receitas, resultando em uma pontuação de concentração de mercado moderada e criando oportunidades para entrantes de nicho se estabelecerem.
Qual tendência regulatória mais beneficia o setor?
Os mandatos de open banking, como a regra da Seção 1033 do CFPB e a PSD3 europeia, fornecem padrões uniformes de compartilhamento de dados que aumentam a precisão da avaliação de crédito e ampliam a inclusão de tomadores.
Qual desenvolvimento recente sinaliza a aceitação institucional do financiamento alternativo?
A emissão de ABS de empréstimos em marketplace ganhou impulso, com as tranches de securitização de grau de investimento do LendingClub refletindo forte aceitação nos mercados de capitais convencionais.
Página atualizada pela última vez em:



