
Tamanho e Participação do Mercado de Cartões de Crédito
Análise do Mercado de Cartões de Crédito por Mordor Intelligence
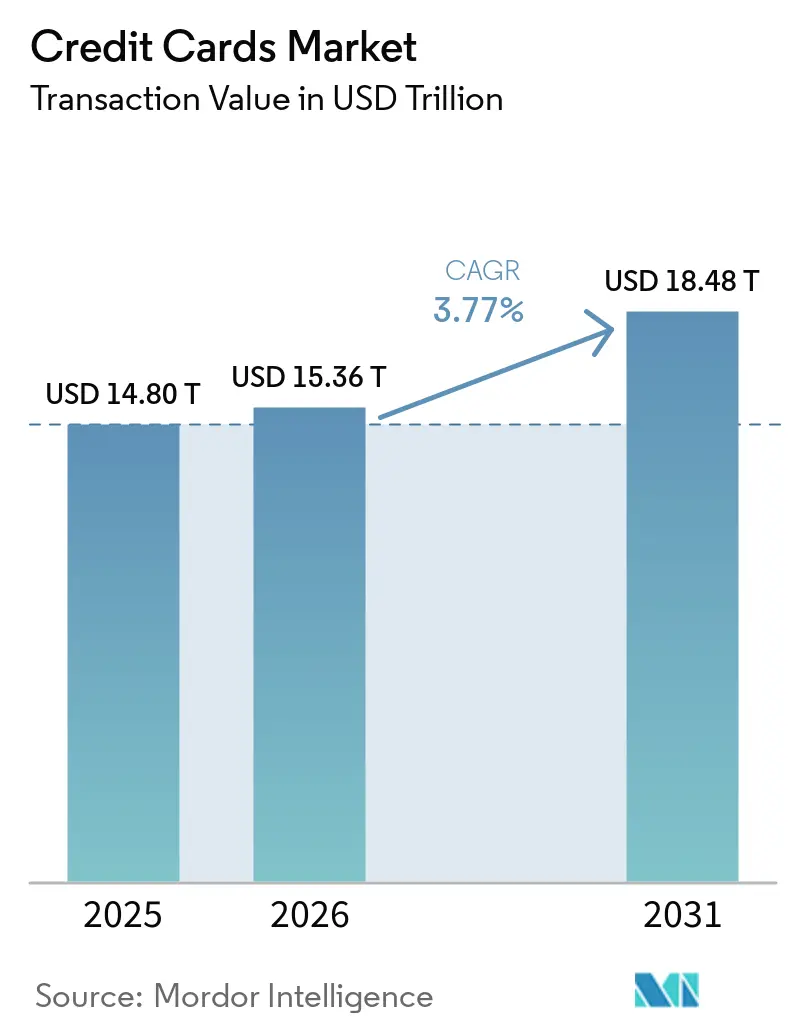
O tamanho do mercado de cartões de crédito é estimado em 15,36 trilhões de USD em 2026 e está projetado em 15,94 trilhões de USD em 2027, atingindo 19,33 trilhões de USD até 2032, crescendo a um CAGR de 3,93% de 2027 a 2032.
A aceitação por aproximação e as credenciais armazenadas ampliam as ocasiões de pagamento que um relacionamento de crédito pode atender, incluindo gastos rotineiros em Singapura. Os cartões comerciais digitais acrescentam uma proposta que vincula a administração de pagamentos à capacidade de endividamento para compradores empresariais. Os incumbentes estão ampliando os portfólios premium e de co-branded, aumentando a especificidade que um desafiante precisa oferecer para apresentar uma alternativa útil. Os limites de tarifas e condições de crédito mais rígidas moderam o benefício comercial de uma aceitação mais ampla, tornando o uso contínuo de compras e a concessão de crédito sustentável elementos centrais de uma proposta de cartão viável.
Principais Conclusões do Relatório
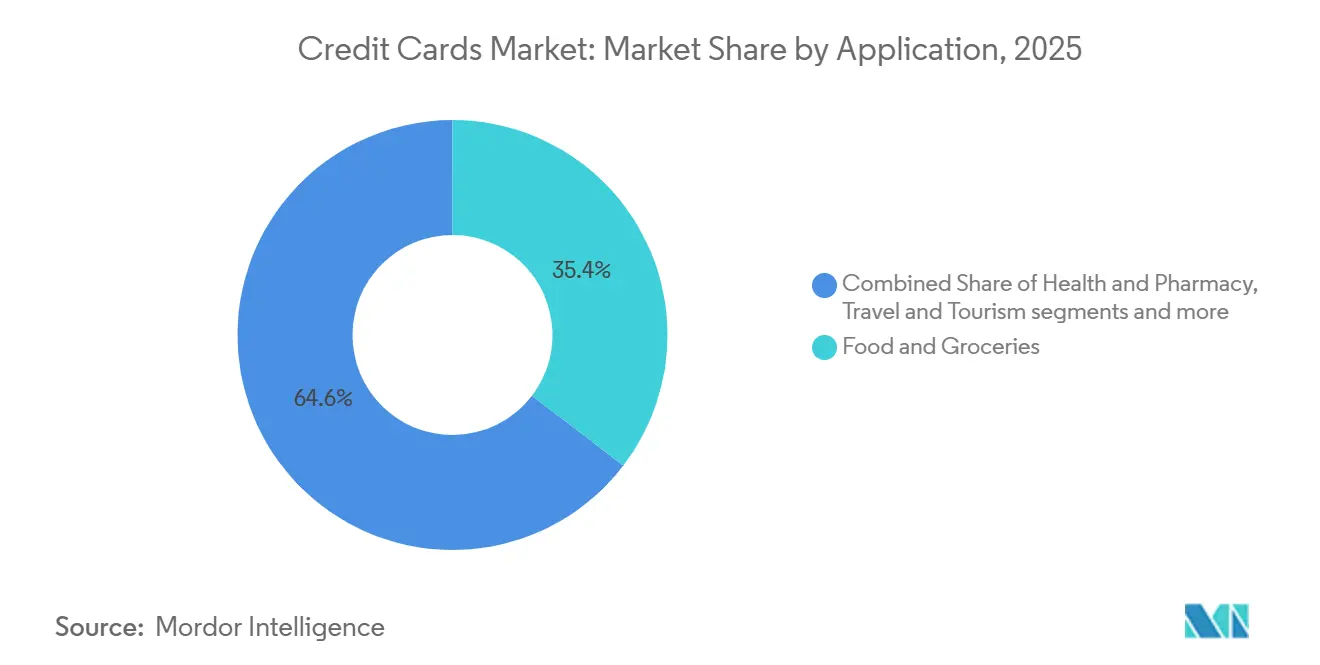
- Por aplicação, alimentação e mercearia deteve uma participação de 35,18% no mercado de cartões de crédito em 2026, enquanto viagens e turismo tem previsão de crescimento mais rápido, com um CAGR de 6,25% de 2027 a 2032.
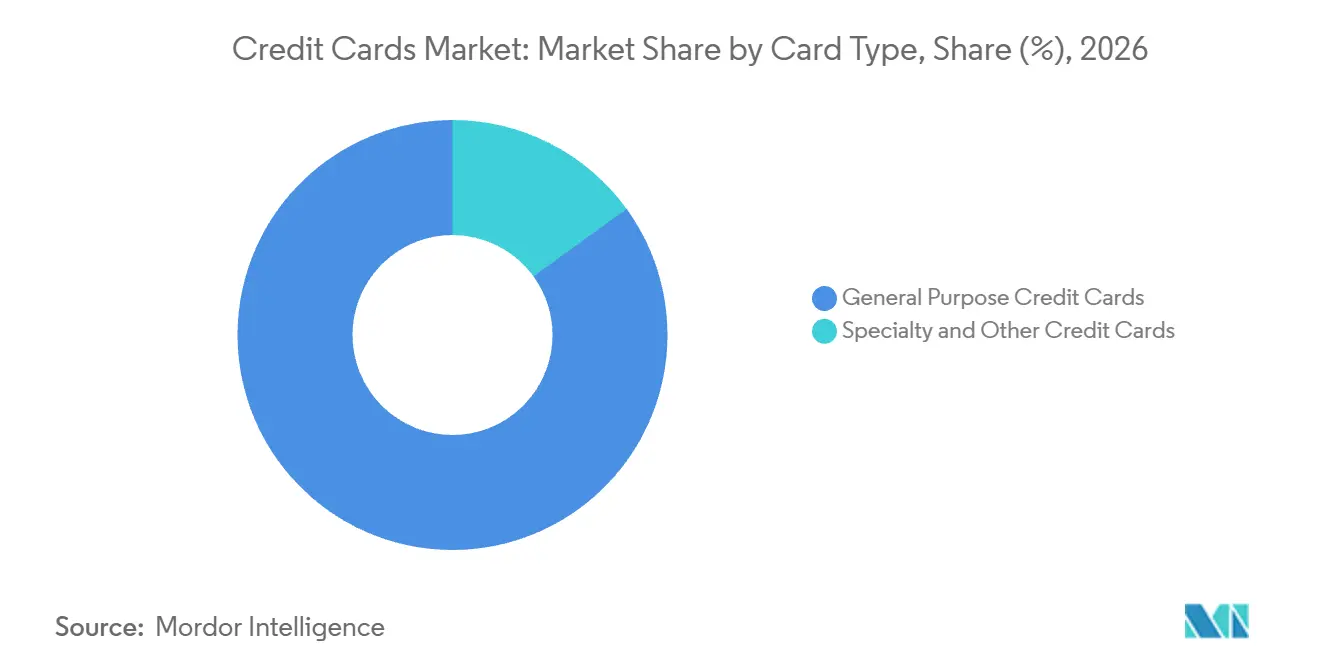
- Os cartões de crédito de uso geral lideraram a segmentação por tipo de cartão com uma participação de 84,98% no tamanho do mercado de cartões de crédito em 2026, enquanto os cartões de crédito especializados e outros têm previsão de expansão mais rápida, com um CAGR de 4,5% de 2027 a 2032.
- Entre os formatos de cartão, os cartões físicos detiveram uma participação de 89,83% em 2026, com os cartões digitais com previsão de crescimento mais rápido, com um CAGR de 6,95% de 2027 a 2032.
- Por provedor, a participação de 52,08% da Visa em 2026 liderou a categoria, enquanto outros provedores têm previsão de crescimento mais rápido, com um CAGR de 5,2% de 2027 a 2032.
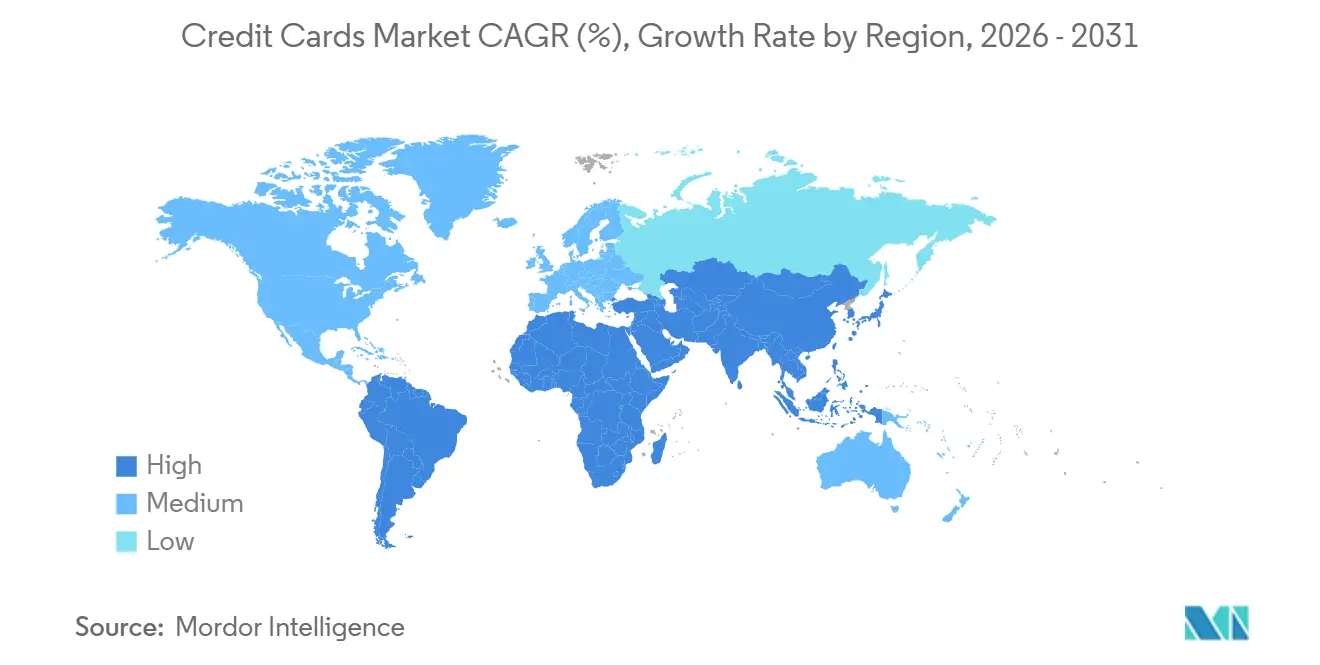
- Geograficamente, a América do Norte liderou com uma participação de 45,54% em 2026, e a Ásia-Pacífico tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 4,42% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A ubiquidade do pagamento por aproximação impulsiona os gastos com cartão presente (penetração do tap-to-pay, transporte público, varejo) | +1.2% | Estados Unidos e Singapura | Curto prazo (≤ 2 anos) |
| A tokenização de rede e as chaves de acesso elevam as taxas de aprovação e reduzem fraudes em transações sem cartão presente | +1.3% | Europa e Ásia-Pacífico, excluindo Bangladesh, Butão, Índia e Nepal | Curto prazo (≤ 2 anos) |
| Carteiras e assinaturas financiadas por cartão expandem os volumes de cartão registrado | +1.1% | Estados Unidos e Europa, excluindo a Rússia | Médio prazo (2 a 4 anos) |
| O comércio eletrônico transfronteiriço e a recuperação do turismo sustentam transações de alto rendimento | +1% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Parcelamento no cartão (BNPL de emissor/rede) recupera volumes de pagamento diferido | +0.6% | Catar | Médio prazo (2 a 4 anos) |
| SoftPOS/Tap to Pay no iPhone expande a aceitação por PMEs em nichos com uso intensivo de dinheiro em espécie | +0.4% | Estônia, Letônia, Lituânia, Mônaco e Noruega | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
A ubiquidade do pagamento por aproximação impulsiona os gastos com cartão presente (penetração do tap-to-pay, transporte público, varejo)
A aceitação em transporte público pode transformar um cartão de pagamento em uma credencial de tarifa sem a necessidade de um saldo de valor armazenado separado. A Visa informou que a penetração do tap-to-pay havia ultrapassado 80% das transações presenciais domésticas de sua rede em todo o mundo no primeiro trimestre fiscal de 2026, abrangendo todos os produtos de cartão. A partir de 15 de maio de 2025, a Autoridade de Transporte Terrestre de Singapura permitiu que os passageiros utilizassem cartões American Express elegíveis por aproximação para o pagamento de tarifas de transporte público.[1] Os produtos elegíveis incluíam cartões de crédito, de débito e pré-pagos emitidos pela American Express ou por seus parceiros em todo o mundo. Os passageiros podiam pagar sem pré-registrar os cartões nem recarregar um cartão de transporte separado, com os lançamentos processados como transações de varejo. Com o pagamento por aproximação representando a maioria das transações Visa presenciais domésticas no primeiro trimestre fiscal de 2026, a aceitação em transporte público conecta esse método de pagamento consolidado ao deslocamento rotineiro dos titulares de cartão elegíveis.
A tokenização de rede e as chaves de acesso elevam as taxas de aprovação e reduzem fraudes em transações sem cartão presente
Os comerciantes online se beneficiam quando credenciais seguras conseguem chegar a uma decisão de autorização sem rejeições desnecessárias no checkout. Os dados da VisaNet mostraram taxas de autorização 4,8% mais altas para credenciais tokenizadas do que para credenciais de número de conta primário em transações globais de crédito e débito sem cartão presente, no período de janeiro a dezembro de 2025. A partir de 18 de abril de 2026, a Visa passou a exigir que os emissores suportassem transações com chave de acesso de pagamento, incluindo inscrições iniciadas pelo comerciante, na Europa e em sua região da Ásia-Pacífico, excluindo Bangladesh, Butão, Índia e Nepal. Os emissores não podem recusar sistematicamente essas solicitações, sujeitas à avaliação transação a transação. Em conjunto, a proteção de credenciais e o suporte dos emissores podem ajudar os comerciantes a converter uma tentativa de compra existente em um pagamento com cartão autorizado.
Carteiras e assinaturas financiadas por cartão expandem os volumes de cartão registrado
As cobranças recorrentes tornam o relacionamento de pagamento armazenado comercialmente relevante além de uma única compra online. A pesquisa de 2025 patrocinada pela American Express e realizada pela KUBRA constatou que 59% dos entrevistados identificaram assinaturas, como serviços de streaming, entre as contas pagas com mais frequência por cartão de crédito. A pesquisa online amostrou aleatoriamente 1.028 adultos norte-americanos com mais de 18 anos que se identificaram como responsáveis pelo pagamento de contas e prestações de imóveis. Em setembro de 2025, o checkout por cartão registrado e por botão de carteira juntos representaram 84% das transações de comércio eletrônico sem cartão presente aprovadas e processadas pela Visa em todos os produtos de cartão, excluindo Rússia, China e Visa Direct no Peru. O cartão registrado abrangia credenciais tokenizadas e não tokenizadas. A oportunidade competitiva do emissor é manter a credencial de financiamento armazenada mesmo quando uma carteira fornece o checkout visível.
O comércio eletrônico transfronteiriço e a recuperação do turismo sustentam transações de alto rendimento
As compras transfronteiriças oferecem aos emissores uma rota de crescimento vinculada aos gastos internacionais, e não apenas à distribuição doméstica de cartões. A Visa reportou crescimento de 13% ano a ano no volume transfronteiriço em dólares constantes nos 3 meses encerrados em 30 de junho de 2026. A medida incluiu crédito, débito e outros instrumentos com a marca Visa, com crescimento de 12% excluindo as transações intra-Europa. A base em dólares constantes torna o aumento relevante para a atividade de gastos subjacente, e não apenas para a conversão cambial. O crescimento do volume transfronteiriço superou o crescimento de 10% do volume total de pagamentos da rede na mesma base em dólares constantes, tornando o uso internacional a parte de crescimento mais rápido do volume da rede durante o trimestre.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites de intercâmbio e regulação de tarifas de rede comprimem a economia dos emissores | -0.5% | Austrália | Curto prazo (≤ 2 anos) |
| O aumento de inadimplências/baixas contábeis restringe a concessão de crédito e os limites de crédito | -0.7% | Estados Unidos | Curto prazo (≤ 2 anos) |
| A fricção na autenticação (SCA/3DS2.2) reduz a conversão no comércio eletrônico em alguns mercados | -0.3% | Alemanha | Médio prazo (2 a 4 anos) |
| O pagamento conta a conta/pay-by-bank desloca os cartões no pagamento de contas e em segmentos selecionados | -0.2% | Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Limites de intercâmbio e regulação de tarifas de rede comprimem a economia dos emissores
A regulação de tarifas pode restringir tanto as receitas de intercâmbio quanto os benefícios ao titular do cartão sustentados por uma proposta de cartão. A partir de 1º de outubro de 2026, o Banco de Reserva da Austrália (RBA) reduziu o limite de intercâmbio de cartões de crédito pessoais de 0,8% para 0,3% nas transações domésticas.[2] O Bendigo Bank anunciou a redução do acúmulo de pontos Qantas em compras elegíveis com o Qantas Platinum Rewards Credit Card a partir de 23 de novembro de 2026, citando as mudanças nas tarifas de pagamento do RBA. O limite de 20.000 pontos por período de extrato será mantido. O anúncio conecta a regulação de tarifas à escolha do emissor sobre os incentivos de compra, além da tarifa cobrada em uma transação individual. O custo comercial pode, portanto, se estender das receitas de tarifas do emissor à capacidade do cartão de atrair gastos de compra elegíveis.
O aumento de inadimplências/baixas contábeis restringe a concessão de crédito e os limites de crédito
A disponibilidade de crédito pode restringir os gastos com cartão mesmo quando a aceitação de pagamento não apresenta obstáculos para o consumidor. No segundo trimestre de 2026, 3 dos 45 bancos norte-americanos pesquisados relataram um certo endurecimento nos padrões de aprovação de cartões de crédito ao consumidor.[3] Separadamente, 2 dos 45 entrevistados relataram um certo endurecimento nos limites de crédito em contas de cartão de crédito ao consumidor novas ou existentes. A primeira restrição reduz o acesso na fase de solicitação, enquanto a segunda pode diminuir a margem disponível para compras após a aprovação. Essas são restrições distintas para os emissores que buscam crescimento em transações, pois a aquisição de um cliente elegível não fornece, por si só, capacidade adicional de endividamento. Quando um banco reduz o limite de uma conta, o teto limita as compras em todos os estabelecimentos, independentemente de quão amplamente o cartão seja aceito.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Gastos com Mercearia e Demanda por ViagensAlimentação e mercearia representou uma participação de 35,18% no tamanho do mercado de cartões de crédito em 2026, tornando-se o maior segmento. A Visa reportou gastos com alimentação e mercearia cerca de 25% mais altos no Egito durante o período de 13 a 18 de fevereiro de 2026, em comparação com o período de 7 a 12 de fevereiro. A Visa Consulting & Analytics construiu seu Retail Spend Monitor a partir de um subconjunto de dados da VisaNet complementado por estimativas baseadas em pesquisas para outros métodos de pagamento. Esse aumento sazonal de curto prazo ilustra como uma aplicação de varejo consolidada pode concentrar a demanda de pagamento em uma janela de calendário estreita. Para os emissores de cartão que atendem compradores de mercearia no Egito, capturar esse breve pico de gastos depende de ter contas utilizáveis antes que a janela sazonal se abra.
Viagens e turismo tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6,25% de 2027 a 2032. A Visa reportou aumento nos gastos de visitantes internacionais em seus cartões premium nos Emirados Árabes Unidos em dezembro de 2025. O Mastercard Economics Institute também constatou que 5 dos 10 destinos com a maior mudança de 2024 a 2025 em direção a viagens corporativas em relação ao lazer estavam na Ásia-Pacífico. Seu índice combinou mudanças nas participações corporativas nos gastos com hotéis e restaurantes e nas reservas de passagens aéreas, identificando uma mudança no mix de viagens. Esses canais criam espaço para cartões voltados a viagens que atendam aos gastos de visitantes e às viagens corporativas por meio de diferentes ocasiões de compra.



Por Tipo de Cartão:
Ampla Utilidade e Economia de ParceirosOs cartões de crédito de uso geral representaram uma participação de 84,98% no mercado de cartões de crédito em 2026, tornando-se o maior segmento. Os cartões de crédito de uso geral emitidos nos Estados Unidos geraram 6,512 trilhões de USD em volume de compras em 2025, alta de 6,1% em relação a 2024. Seu propósito econômico é colocar um relacionamento de crédito reutilizável por trás de compras em estabelecimentos não relacionados, permitindo que várias necessidades de gastos sejam atendidas por meio de uma única conta. Essa amplitude conecta a decisão de concessão de crédito do emissor ao relacionamento geral com o cliente, e não a uma única compra em um estabelecimento ou parceria de marketing. Como um cartão de uso geral pode atender a estabelecimentos não relacionados em uma única rede, os emissores podem se diferenciar por meio de condições de crédito e recompensas em diversas categorias de gastos.
Os cartões de crédito especializados e outros têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 4,5% de 2027 a 2032. O ICICI Bank emite seu cartão de crédito Amazon Pay em parceria com a Amazon e a Visa. A base de usuários do cartão cresceu 15% ano a ano durante os primeiros dias do Amazon Great Indian Festival 2026 na Índia. Nos Estados Unidos, a remuneração do portfólio de co-branded da Alaska cresceu 10% em 2025, impulsionada pelo Atmos Rewards e pelo cartão premium Summit Visa Infinite. Os co-branded de varejo podem alcançar compradores durante eventos de compras concentrados, enquanto os programas de companhias aéreas podem conectar a economia do cartão a um relacionamento de fidelidade contínuo.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Formato de Cartão:
Continuidade Física e Fluxos de Trabalho DigitaisOs cartões físicos detiveram uma participação de 89,83% em 2026, tornando-se o maior segmento. Entre os residentes irlandeses, 1,62 milhão de cartões de crédito físicos estavam em circulação em dezembro de 2025, alta de 2,21% em relação a dezembro de 2024. O crescente estoque irlandês mantém, portanto, a produção e o atendimento de cartões relevantes para as operações dos emissores. Em seu relatório de fevereiro de 2026, o emissor norte-americano Synchrony informou que sua organização de soluções de entrega de serviços supervisionava a personalização, o atendimento e a entrega de cartões de crédito, com a Fiserv fornecendo esses serviços de produção. A terceirização dessas atividades separa a produção da supervisão do emissor, tornando o relacionamento com o fornecedor especializado parte da sustentação da entrega de cartões físicos.
Os cartões digitais têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6,95% de 2027 a 2032. Em 9 de outubro de 2025, a Citizens lançou o Citizens Edge, um cartão de crédito comercial norte-americano para empresas em fase de crescimento e de médio porte, em parceria com a Mastercard. A oferta combinava limites de crédito flexíveis, opções de cartão virtual seguro e gestão integrada de viagens e despesas. Para compradores empresariais, essa combinação pode conectar a capacidade de endividamento à administração dos pagamentos da empresa por meio da mesma proposta de cartão.
Por Provedor:
Escala de Rede e Propostas de Cartão DistintasA Visa deteve uma participação de 52,08% em 2026, tornando-se o maior segmento. Os Programas de Crédito da Visa registraram 7,47 trilhões de USD em volume de compras mundial nos 12 meses encerrados em 30 de junho de 2026, excluindo o volume de co-badged na Europa. Os clientes de instituições financeiras oferecem programas de crédito com a marca Visa, conectando as propostas de produto dos bancos a uma rede de pagamento compartilhada. Essa estrutura permite que os relacionamentos dos emissores complementem a escala de transações em nível de rede, sem exigir que cada banco crie uma rede de pagamento independente. Um banco que avalia outra rede deve, portanto, comparar a proposta distintiva dessa rede com o acesso a um fluxo estabelecido de compras com cartão.
Outros provedores têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 5,2% de 2027 a 2032. A JCB, cujas atividades incluem operações de cartão de crédito e serviços relacionados, reportou 181,9 milhões de titulares de cartão em março de 2026, incluindo outros produtos relacionados a pagamentos. Essa franquia de clientes oferece uma plataforma para o desenvolvimento de novos programas de cartão, tornando o engajamento do cliente um ativo competitivo ao lado da própria rede. A Mastercard disponibilizou seu nível de cartão de crédito ao consumidor World Legend para bancos em todo o mundo em 15 de julho de 2025, com benefícios em gastronomia, entretenimento e viagens. A seleção do provedor pode, portanto, envolver diferentes combinações da franquia de clientes mais ampla de um operador e uma arquitetura específica de benefícios.
Análise Geográfica
Mercado de Cartões de Crédito da América do Norte
A América do Norte deteve uma participação de 45,54% no mercado de cartões de crédito em 2026, tornando-se a maior geografia. No Canadá, os cartões de crédito lideraram os tipos de pagamento por volume de transações em 2025, com 11,6 bilhões de transações, alta de 7% ano a ano. A Visa reportou 3,58 trilhões de USD em volume de compras do programa de crédito nos Estados Unidos nos 12 meses encerrados em 30 de junho de 2026, alta de 8,9% em relação aos 12 meses anteriores, com base no processamento da rede e nos relatórios de clientes de instituições financeiras. O alto volume de transações do Canadá torna a escala de processamento central, enquanto o fluxo de compras Visa nos Estados Unidos mostra o valor em dólares que os programas de crédito movimentam na região.
Mercado de Cartões de Crédito na Ásia-Pacífico
A Ásia-Pacífico tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 4,42% de 2027 a 2032. O volume provisório de pagamentos domésticos com cartão de crédito na Índia aumentou de 486,2 milhões de transações em julho de 2025 para 605,3 milhões em julho de 2026. A série do RBI contabiliza apenas transações financeiras domésticas, portanto, o aumento reflete o uso de cartão dentro da Índia, e não viagens ao exterior. Uma proposta construída em torno de crédito doméstico utilizável pode, portanto, atender diretamente a esse fluxo, enquanto uma oferta dependente exclusivamente de viagens ao exterior atenderia a uma finalidade de pagamento mais restrita.
Na América do Sul, o Itaú Unibanco reportou maior volume de transações com cartão de crédito em suas atividades de emissão de cartões em 2025 do que em 2024. A atividade de emissores na Europa incluiu o Hanseatic Bank, com sede na Alemanha, cujo volume de negócios com produtos de cartão de crédito em 2025 cresceu 11,4%, atingindo 3,33 bilhões de EUR (3,76 bilhões de USD). No Oriente Médio e na África, os bancos sul-africanos processaram 950,365 milhões de compras com cartão de crédito em 2025. O Itaú vinculou o aumento das receitas de emissão ao volume de transações, enquanto os cartões exclusivamente habilitados para crédito do Hanseatic tornam a capacidade de concessão de crédito parte integrante de seu modelo especialista alemão. A Al Etihad Payments, subsidiária do Banco Central dos Emirados Árabes Unidos, anunciou em fevereiro de 2025 que a infraestrutura do esquema doméstico Jaywan dos Emirados Árabes Unidos estava pronta para ativação, com variantes de cartão de crédito planejadas para uso em caixas eletrônicos, pontos de venda e comércio eletrônico.
Estrutura Regulatória e Perspectivas
Esta comparação examina jurisdições selecionadas sob a perspectiva de emissores de cartão de crédito ao consumidor licenciados. A questão operacional é quanta liberdade um emissor mantém para conceder crédito, manter relacionamentos com clientes e obter receita com o uso da conta. As obrigações de monitoramento contínuo e de encargos de financiamento podem afetar tanto uma proposta de cartão quanto o trabalho necessário para administrá-la.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Reino Unido | Índia | Emirados Árabes Unidos |
|---|---|---|---|---|---|
| Autoridade principal | Consumer Financial Protection Bureau (CFPB) | Conselho Monetário Nacional (CMN) e Banco Central do Brasil | Financial Conduct Authority | Banco de Reserva da Índia | Banco Central dos Emirados Árabes Unidos |
| Principais instrumentos ou diretrizes | Regulamento Z, 12 CFR 1026.51, para crédito ao consumidor de extremidade aberta não garantido por imóvel; requisitos adicionais para solicitantes com menos de 21 anos | Lei 14.690, Artigo 28; submissões anuais de limites de encargos autorregulados para saldos de cartão rotativo e parcelado em arranjos abertos ou fechados | Deveres de monitoramento da CONC 6.7.3AR; proposta de simplificação de promoções de abril de 2026 mantendo o Consumer Duty | As diretrizes de escolha de rede excluem emissores de rede própria autorizada; o dever de escolha do cliente também isenta emissores com 1 milhão ou menos de cartões ativos | Normas de Proteção ao Consumidor, cláusulas 2.1.3.20 e 7.1.5.14 |
| Efeito comercial | Considerar renda ou ativos e obrigações atuais antes de abrir contas ou aumentar limites; manter políticas escritas razoáveis | Submeter limites anuais fundamentados de encargos de financiamento para aprovação do CMN por meio do Banco Central do Brasil | Monitorar o reembolso e as informações relevantes; agir adequadamente diante de sinais de dificuldade financeira real ou possível | Os emissores cobertos não podem aceitar acordos de rede restritivos; oferecer escolha de rede a novos clientes elegíveis e podem oferecer escolha a titulares existentes na próxima renovação | Explicar os custos do saldo; sem juros ou encargos financeiros quando o novo saldo do extrato for pago integralmente até a data de vencimento, excluindo saques em dinheiro |
| Atratividade atual da política | Média | Média | Média | Alta | Média |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
Os julgamentos de Médio e Sem alteração para os Estados Unidos equilibram os deveres de capacidade de pagamento com a agenda de desregulamentação do CFPB de janeiro de 2026. A classificação Médio e a direção de Endurecimento do Brasil refletem as submissões anuais de limites de encargos e o mandato provisório mais amplo de crédito responsável de 25 de setembro de 2026, em análise pelo Congresso em 20 de outubro de 2026. Os julgamentos de Médio e Sem alteração do Reino Unido refletem os deveres de monitoramento de cartão, enquanto a proposta de simplificação de promoções de abril de 2026 manteria as obrigações do Consumer Duty. A classificação Alta da Índia reflete a escolha do emissor entre redes, e a classificação Médio dos Emirados Árabes Unidos reflete as proteções de custo de saldo, com direções de Sem alteração ancoradas em seus marcos de escolha de rede e proteção ao consumidor.
Etapas da Cadeia de Valor
Esta comparação acompanha a emissão de cartões de crédito, o processamento de transações de comerciantes e a execução pela rede, separando a atividade de cada participante de seus ganhos. No fluxo típico de tarifas de cartão de crédito nos Estados Unidos, o banco do comerciante ou adquirente paga o intercâmbio ao emissor, enquanto os processadores ou adquirentes recebem tarifas por serviços que incluem o roteamento de transações. O modelo mais amplo de transação com cartão da Visa posiciona a autorização, a compensação e a liquidação entre consumidores, instituições emissoras e adquirentes, e vendedores. Essas distinções são importantes porque uma única compra pode sustentar vários relacionamentos de serviço sem que a rede seja o credor.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Emissão de cartão de crédito e relacionamento com a conta | Emissores de cartão norte-americanos como JPMorgan Chase e Wells Fargo & Co. | Receitas de intercâmbio do emissor provenientes do adquirente do comerciante | A concessão de crédito deve ser compatível com a capacidade de reembolso da conta | Alinhar os limites da conta com a avaliação de capacidade de reembolso |
| Processamento de transações de comerciantes e adquirência | Processadores como Global Payments; adquirentes integrados de comerciantes como American Express | Tarifas de processador ou adquirente por roteamento e serviços relacionados | Exceções de transação podem interromper a administração de pagamentos do comerciante | Manter capacidade de tratamento de exceções e resolução de estornos |
| Autorização, compensação e liquidação pela rede | Redes de pagamento como Visa | Podem obter receita de serviços, processamento de dados, transações internacionais ou outras receitas em transações com a marca Visa | Coordenação entre os pontos de emissão, adquirência e comerciante | Monitorar as transferências de transações e reconciliar os registros de liquidação |
| Fonte: Mordor Intelligence | ||||
Os ganhos dos fornecedores dependem, consequentemente, de diferentes capacidades, desde a concessão de crédito até o tratamento de exceções e a coordenação da rede. O trabalho de processamento da Global Payments inclui a resolução de estornos, conferindo ao serviço de back-office um papel ao lado da autorização inicial. No modelo da Visa, o adquirente paga ao vendedor o valor da compra menos o desconto do comerciante, conectando a execução da transação à liquidação com o comerciante.
Cenário Competitivo
Concentração do Mercado
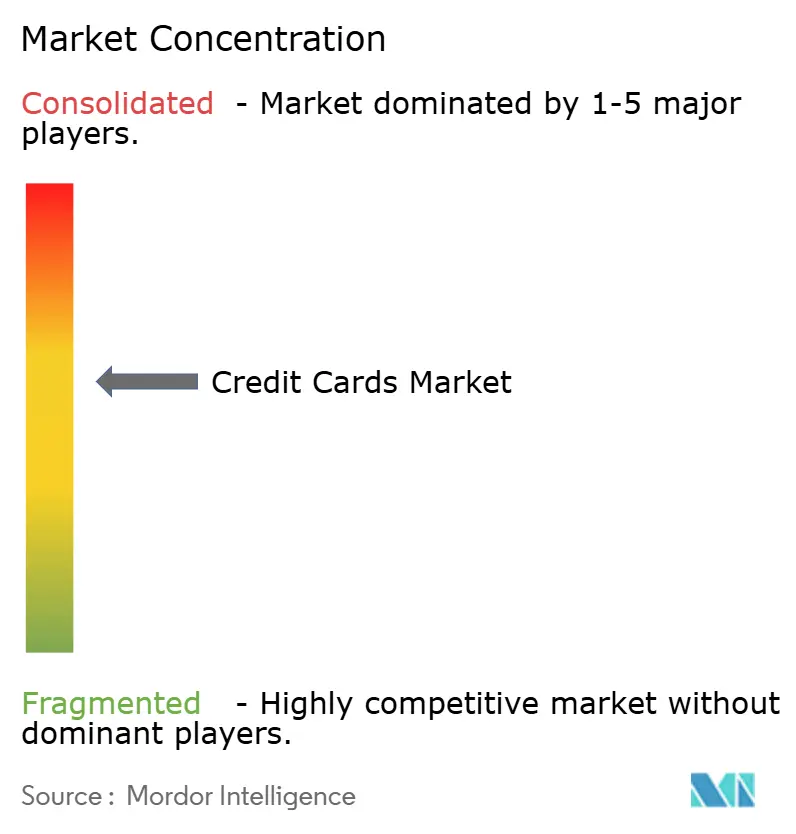
A concorrência tem uma camada de rede concentrada e um conjunto mais amplo de franquias de emissão, tornando o modelo de negócios tão relevante quanto a escala. Wells Fargo & Co., JPMorgan Chase, Citigroup, American Express e Bank of America competem por meio de negócios de cartão consolidados. A receita de cartão de crédito da Wells Fargo cresceu 8% em 2025, com 186 bilhões de USD em volume de compras e 52,9 bilhões de USD em saldos médios de empréstimos. A American Express combinou atividades de emissão de cartão e de rede em produtos de crédito e de débito diferido e reportou 455,8 bilhões de USD em negócios faturados no segundo trimestre de 2026, alta de 9% ano a ano. Esse mix oferece aos emissores diferentes formas de sustentar os relacionamentos com os titulares de cartão, com a escala de concessão de crédito e uma franquia de transações integrada oferecendo bases competitivas distintas.
A amplitude do portfólio oferece aos incumbentes uma forma de disputar várias necessidades dos titulares de cartão antes que um desafiante possa estabelecer uma especialidade restrita. As ações do JPMorgan Chase em 2025 incluíram a renovação dos cartões Sapphire Reserve, United e Southwest e o lançamento do Sapphire Reserve for Business. A Citi anunciou o Strata Elite para viagens e gastronomia premium em 28 de julho de 2025, e lançou um cartão de crédito de recompensas de viagem de nível intermediário com a American Airlines e a Mastercard em 19 de outubro de 2025. As introduções de nível premium e intermediário da Citi colocam diferentes níveis de recompensas de viagem dentro do portfólio de um único emissor, tornando a escolha do nível de benefício de um rival tão relevante quanto a escolha da companhia aérea parceira.
A concorrência em cartões de crédito também depende da margem ajustada ao risco, medida como receita após despesas de juros e baixas contábeis líquidas em relação aos empréstimos médios. O Bank of America reportou 377,8 bilhões de USD em volume de compras com cartão de crédito em 2025 em seus portfólios de consumo do Consumer Banking e do Global Wealth and Investment Management. Sua margem ajustada ao risco em cartões aumentou 8 pontos-base em 2025, principalmente em função de uma margem de juros líquida mais alta e de menores baixas contábeis líquidas, parcialmente compensadas por menor receita de tarifas. Volumes de compras mais altos podem ampliar uma franquia, mas as perdas de crédito e a compressão de tarifas determinam quanto dessa atividade sustenta os ganhos sustentáveis do emissor. Onde os reguladores limitam o intercâmbio, como a Austrália fez para cartões de crédito pessoais domésticos, a margem do emissor depende mais do desempenho de crédito do que da receita de tarifas.
Líderes do Setor de Cartões de Crédito
-
Wells Fargo & Co.
-
JPMorgan Chase
-
Citigroup
-
American Express
-
Bank of America
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cartões de Crédito Empresas cobertas neste relatório
- Visa
- Mastercard
- American Express
- Discover
- China UnionPay
- JPMorgan Chase
- Citigroup
- Bank of America
- Capital One
- Barclays
- HSBC
- Wells Fargo & Co.
- ICBC
- HDFC Bank
- SBI Cards and Payment Services
- Rakuten Card
- Nubank
- Itaú Unibanco
- Banco Santander
- Emirates NBD
Principais Oportunidades para os Participantes do Mercado
Esta comparação considera a distribuição vinculada ao varejo, o acesso seletivo ao primeiro cartão e o uso mais amplo de cartão de uso geral entre compradores norte-americanos. A Synchrony lançou um programa de cartão de crédito de uso geral e de marca própria com a OnePay no Walmart em setembro de 2025, atuando como emissora enquanto a Mastercard fornecia a rede de uso geral. O cartão de marca própria complementar era restrito a compras no Walmart. Em 2025, 46% dos adultos norte-americanos com renda familiar abaixo de 25.000 USD tinham um cartão de crédito, em comparação com 97% daqueles com renda familiar de 100.000 USD ou mais.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Distribuição fintech vinculada ao varejo para cartões de uso geral | Um modelo emissor-fintech-varejista tornou-se operacional em 2025 | Compradores de varejo que buscam um relacionamento de pagamento de uso geral | Desenvolver programas com parceiros adicionais de varejo e fintech | Garantir parcerias de distribuição e uma proposta de cartão útil | Emissores de cartão, parceiros fintech e redes de uso geral |
| Acesso seletivo ao primeiro cartão | A lacuna de posse de 2025 identifica um público potencial ao lado do modelo de distribuição vinculada ao varejo | Solicitantes elegíveis em domicílios norte-americanos de renda mais baixa | Adequar os limites de crédito iniciais e as condições à capacidade de reembolso avaliada | Estabelecer elegibilidade individual e acessibilidade financeira | Emissores capazes de avaliar e atender solicitantes de primeiro cartão |
| Uso mais amplo além do checkout do varejista | O programa de 2025 combinou uma opção de uso geral com distribuição vinculada ao varejista | Solicitantes de cartões de uso geral vinculados ao varejo | Projetar e comunicar benefícios úteis em múltiplos estabelecimentos | Criar valor contínuo além de um único varejista | Emissores de uso geral e seus parceiros de rede |
| Fonte: Mordor Intelligence | |||||
O grupo com menor posse de cartão é um público potencial para solicitações cuidadosamente avaliadas e condições de cartão adequadas à capacidade de reembolso. A distribuição vinculada ao varejo pode tornar essa proposta acessível por meio de um relacionamento de compras identificável. Um relacionamento com cartão de uso geral deve permanecer útil além do checkout do parceiro para transformar a distribuição no varejo em atividade de compra contínua.
Desenvolvimentos industriais recentes em Mercado de Cartões de Crédito
- Out 2026: Chase e IHG Hotels & Resorts anunciaram o cartão de crédito IHG One Rewards Premier Select e atualizações em 3 cartões IHG One Rewards existentes nos Estados Unidos.
- Set 2026: A Citi lançou o Citi Commerce Media, uma plataforma que conecta marcas a clientes de cartão de crédito norte-americanos por meio do ecossistema digital da Citi.
- Ago 2026: American Airlines, Citi e Mastercard anunciaram benefícios aprimorados de viagem premium e estilo de vida para o Citi / AAdvantage Executive World Legend Mastercard nos Estados Unidos.
Mercado de Cartões de Crédito Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de cartões de crédito mede o valor anual de compras lançadas em cartões de crédito rotativos utilizados por titulares de cartão consumidores e empresariais em todo o mundo. Abrange as compras liquidadas por meio de redes de cartão de crédito de circuito aberto, incluindo cartões físicos e credenciais digitais.
Exclusões de escopo: Cartões de loja de marca própria, cartões de débito diferido sem facilidade de crédito rotativo, cartões de débito, cartões pré-pagos, pagamentos conta a conta, juros e tarifas do emissor, e tarifas de rede, adquirente ou processador estão excluídos.
Visão Geral da Segmentação
- Por Aplicação
- Alimentos e Mercearias
- Saúde e Farmácia
- Restaurantes e Bares
- Eletrônicos de Consumo
- Mídia e Entretenimento
- Viagens e Turismo
- Outras Aplicações
- Por Tipo de Cartão
- Cartões de Crédito de Uso Geral
- Cartões de Crédito Especiais e Outros
- Por Formato de Cartão
- Físico
- Digital
- Por Provedor
- Visa
- Mastercard
- Outros Provedores
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX
- NÓRDICOS
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Estatísticas públicas como o Federal Reserve Payments Study, as estatísticas de pagamentos do Banco Central Europeu, as estatísticas de pagamentos do BIS e a pesquisa Global Findex do Banco Mundial sustentam verificações em nível de país da atividade de cartão, tendências de pagamento, valores e volumes de transações e padrões de adoção. O Federal Reserve fornece volumes e valores de transações para a atividade de cartão nos Estados Unidos, o Banco Central Europeu publica valores de pagamentos com cartão e uso por período, as estatísticas do BIS definem indicadores de pagamento de varejo entre países, e o Global Findex acompanha o uso de cartão e o comportamento de pagamento digital nas economias, fornecendo contexto para adoção e diferenças geográficas.
Relatórios de emissores e redes, relatórios anuais, materiais para investidores e imprensa financeira de reputação podem complementar as estatísticas públicas de pagamento com atividade de compras, tendências de contas, condições de crédito e mudanças de programas, com cada medida verificada em relação à sua população e base declaradas. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, a validação e o esclarecimento.
Entrevistas Primárias e Pesquisas
Quando as evidências secundárias deixam dúvidas sobre a atividade de compras, a cobertura de produtos ou as diferenças regionais, entrevistas ou pesquisas estruturadas com emissores de cartão, líderes de operações de rede e pagamentos e especialistas em categorias de comerciantes podem testar sua interpretação. Quando os analistas identificam insumos ausentes ou conflitantes, podem usar o feedback dos entrevistados para verificar as principais premissas e reconciliar essas lacunas com os dados públicos de transações, as divulgações das empresas e os indicadores de mercado independentes.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Primeiro nível: 35% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamento do Mercado e Previsão
Utilizando totais de pagamento publicados, atividade de compras de redes de cartão e emissores, e indicadores em nível de país, os analistas podem construir uma estimativa global de cima para baixo do valor anual elegível de compras com cartão, verificando-a seletivamente com consolidações de volume de compras de emissores ou redes e volumes de transações amostrados multiplicados pelos valores médios de compra. Quando os analistas avaliam o uso ativo de cartão, a frequência de pagamento com cartão, o valor médio de transação, o acesso ao crédito ao consumidor e empresarial e os padrões de gastos dos comerciantes, esses indicadores ajudam a estabelecer o nível e a direção da atividade de compras, enquanto as participações por geografia, tipo de cartão, formato de cartão, provedor e aplicação de comerciante podem ser derivadas de divulgações consistentes de pagamentos e empresas, com cada compra contada uma vez nos eixos de classificação. A análise de cenários pode projetar esses indicadores ao longo do período de previsão, com os entrevistados da pesquisa primária verificando a plausibilidade dos caminhos em nível de variável e os analistas reconciliando insumos incompletos de países ou segmentos com períodos adjacentes, mercados comparáveis e totais publicados de redes ou emissores.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as divulgações de emissores e redes com estatísticas de pagamento independentes, pesquisas de uso pelo consumidor e indicadores regulatórios ou econômicos, verificando se cada série corresponde ao limite do mercado, à geografia, à unidade e ao ano. Movimentos incomuns ou diferenças entre fontes são rastreados até definições, cobertura, timing ou revisões de dados antes da aprovação final, com os analistas revisando as reconciliações e entrando em contato novamente com os entrevistados relevantes quando um insumo permanece pouco claro ou uma discrepância material persiste. Os dados e as premissas são atualizados anualmente, revisitados entre os ciclos quando ocorre um evento material de mercado ou regulatório, e revisados em uma passagem final antes da entrega.
Tamanho do Mercado Global de Cartões de Crédito da Mordor Intelligence Comparado a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de cartões de crédito mede o valor anual de compras lançadas em cartões de crédito rotativos utilizados por titulares de cartão consumidores e empresariais em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Quando os analistas avaliam o uso ativo de cartão, a frequência de pagamento com cartão, o valor médio de transação, o acesso ao crédito ao consumidor e empresarial e os padrões de gastos dos comerciantes, esses indicadores ajudam a estabelecer o nível e a direção da atividade de compras, enquanto as participações por geografia, tipo de cartão, formato de cartão, provedor e aplicação de comerciante podem ser derivadas de divulgações consistentes de pagamentos e empresas, com cada compra contada uma vez nos eixos de classificação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15,94 T USD (2027) | |
| Empresa de Pesquisa do Setor A | 623 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 96,1% abaixo do valor de 2027 deste relatório de 15,94 T USD, 2 anos depois. O total publicado é apresentado como receita de mercado, enquanto este estudo contabiliza o valor total de compra lançado em cartões elegíveis. |
| Empresa de Pesquisa do Setor B | 733 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 95,4% abaixo do valor de 2027 deste relatório de 15,94 T USD, 2 anos depois. A página reporta expressamente receita, enquanto este estudo mede o valor de compra elegível em vez da receita proveniente da atividade de pagamento com cartão. |
Os analistas da Mordor Intelligence triangulam as divulgações de emissores e redes com estatísticas de pagamento independentes, pesquisas de uso pelo consumidor e indicadores regulatórios ou econômicos, verificando se cada série corresponde ao limite do mercado, à geografia, à unidade e ao ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de cartões de crédito?
O tamanho está projetado em 15,94 trilhões de USD em 2027 e 19,33 trilhões de USD até 2032, com um CAGR de 3,93% de 2027 a 2032.
Como os pagamentos por aproximação sustentam o uso de cartão de crédito?
Singapura habilitou cartões American Express elegíveis para tarifas de transporte público a partir de 15 de maio de 2025, adicionando um caso de uso de pagamento rotineiro.
Qual aplicação de gastos lidera a demanda por cartão de crédito?
Alimentação e mercearia deteve a maior participação por aplicação, com 35,18% em 2026.
Quais empresas se destacam na concorrência em cartões de crédito?
Wells Fargo & Co., JPMorgan Chase, Citigroup, American Express e Bank of America são negócios de cartão proeminentes.
Qual restrição afeta a economia dos emissores de cartão de crédito?
A Austrália reduziu seu limite de intercâmbio doméstico de cartão de crédito pessoal de 0,8% para 0,3% a partir de 1º de outubro de 2026, reduzindo o fluxo de tarifas que sustenta as propostas dos emissores.
Qual região lidera a atividade de cartão de crédito e qual cresce mais rapidamente?
A América do Norte liderou com uma participação de 45,54% em 2026, e a Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 4,42% de 2027 a 2032.