
Tamanho e Participação do Mercado de Varejo Bancário do Reino Unido
Análise do Mercado de Varejo Bancário do Reino Unido pela Mordor Intelligence
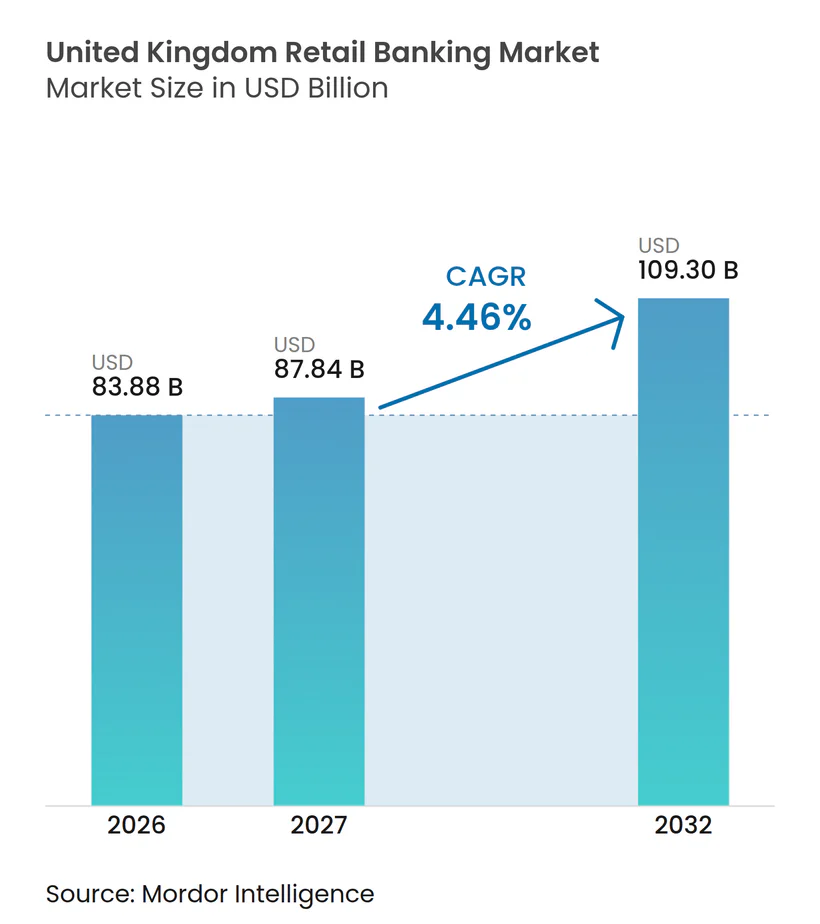
O tamanho do mercado de bancos de varejo do Reino Unido foi avaliado em 83,88 bilhões de USD em 2026 e estima-se que cresça de 87,84 bilhões de USD em 2027 para atingir 109,3 bilhões de USD até 2032, a um CAGR de 4,46% durante o período de previsão (2027-2032).
Os ganhos com depósitos protegidos por hedge e as oportunidades de refinanciamento hipotecário reforçam o valor comercial dos relacionamentos existentes com clientes no Reino Unido. A abertura de contas pelo celular e a agregação de contas baseada em consentimento oferecem aos provedores diferentes formas de competir por esses relacionamentos, ampliando a distribuição além das visitas presenciais. Os bancos estabelecidos podem combinar alcance digital com carteiras de contas transferidas e distribuição por parceiros, enquanto a fricção no acesso a agências limita os clientes que necessitam de atendimento presencial. A oportunidade de crescimento resultante repousa em relacionamentos mais profundos de conta e crédito, com tetos de intercâmbio e exposição ao crédito limitando a conversão de receita.
Principais Conclusões do Relatório
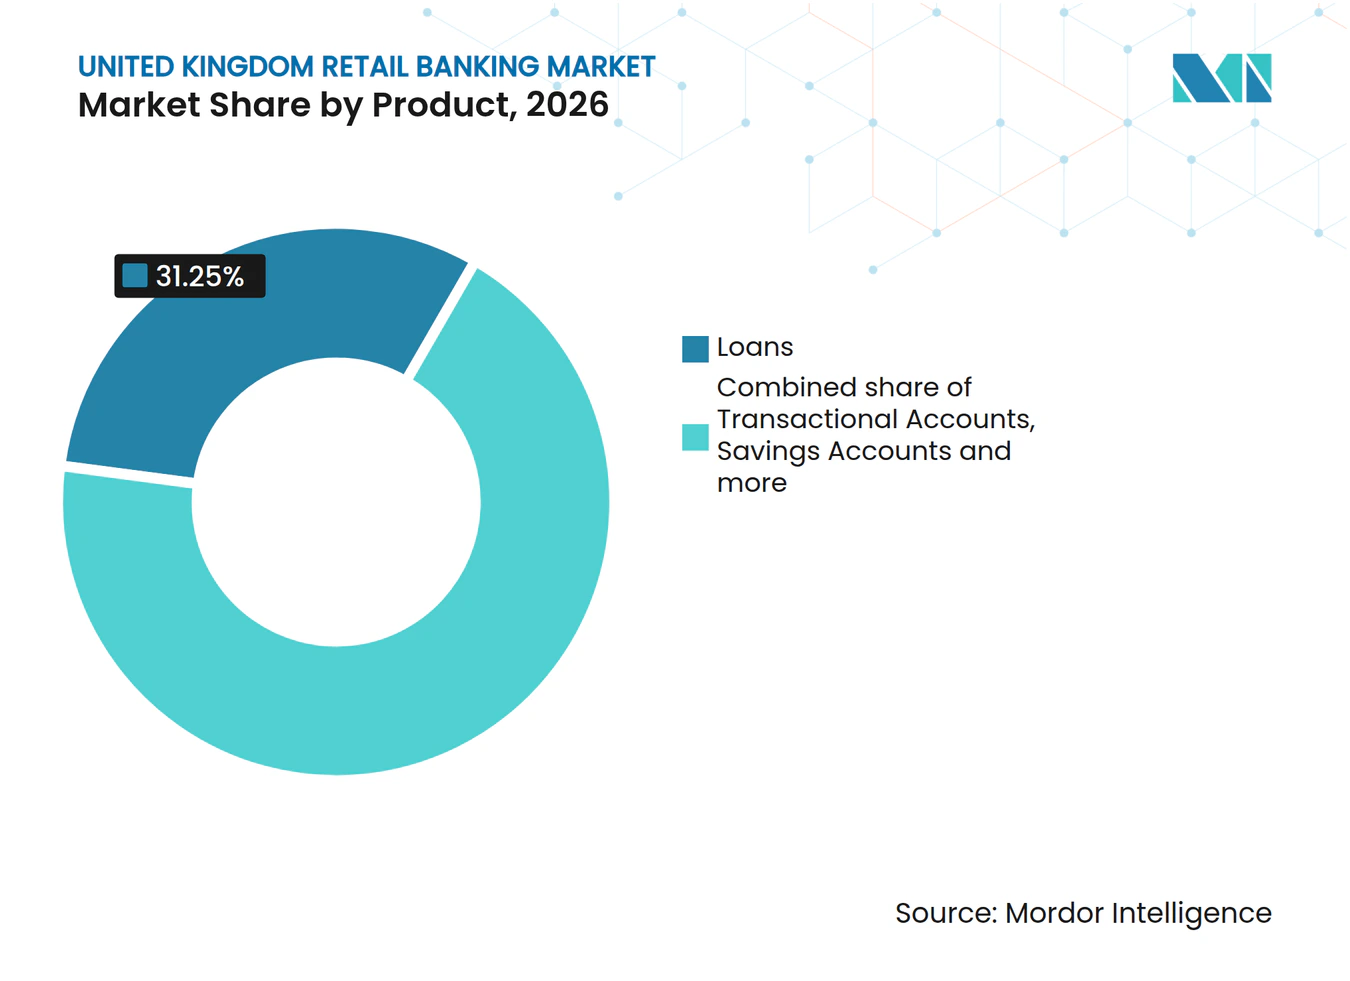
- Por produto, os empréstimos lideraram com uma participação de 31,25% no tamanho do mercado de bancos de varejo do Reino Unido em 2026, enquanto outros produtos têm previsão de crescer mais rapidamente, a um CAGR de 6,62% durante 2027-2032.
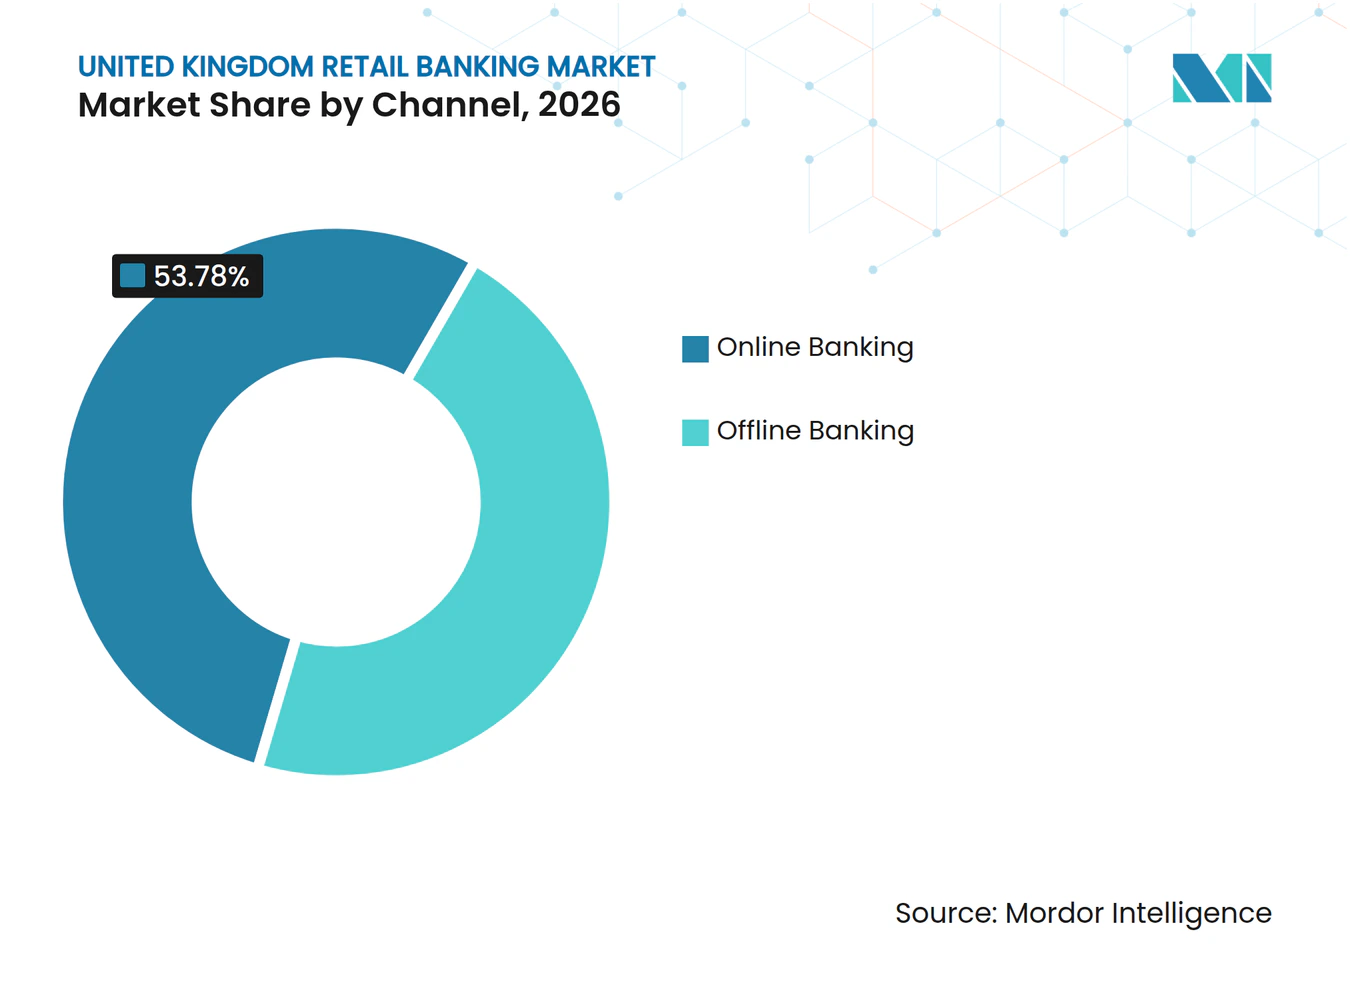
- O banco online liderou a categoria de canal com uma participação de 53,78% no mercado de bancos de varejo do Reino Unido em 2026 e também tem previsão de crescer mais rapidamente, a um CAGR de 7,02% durante 2027-2032.
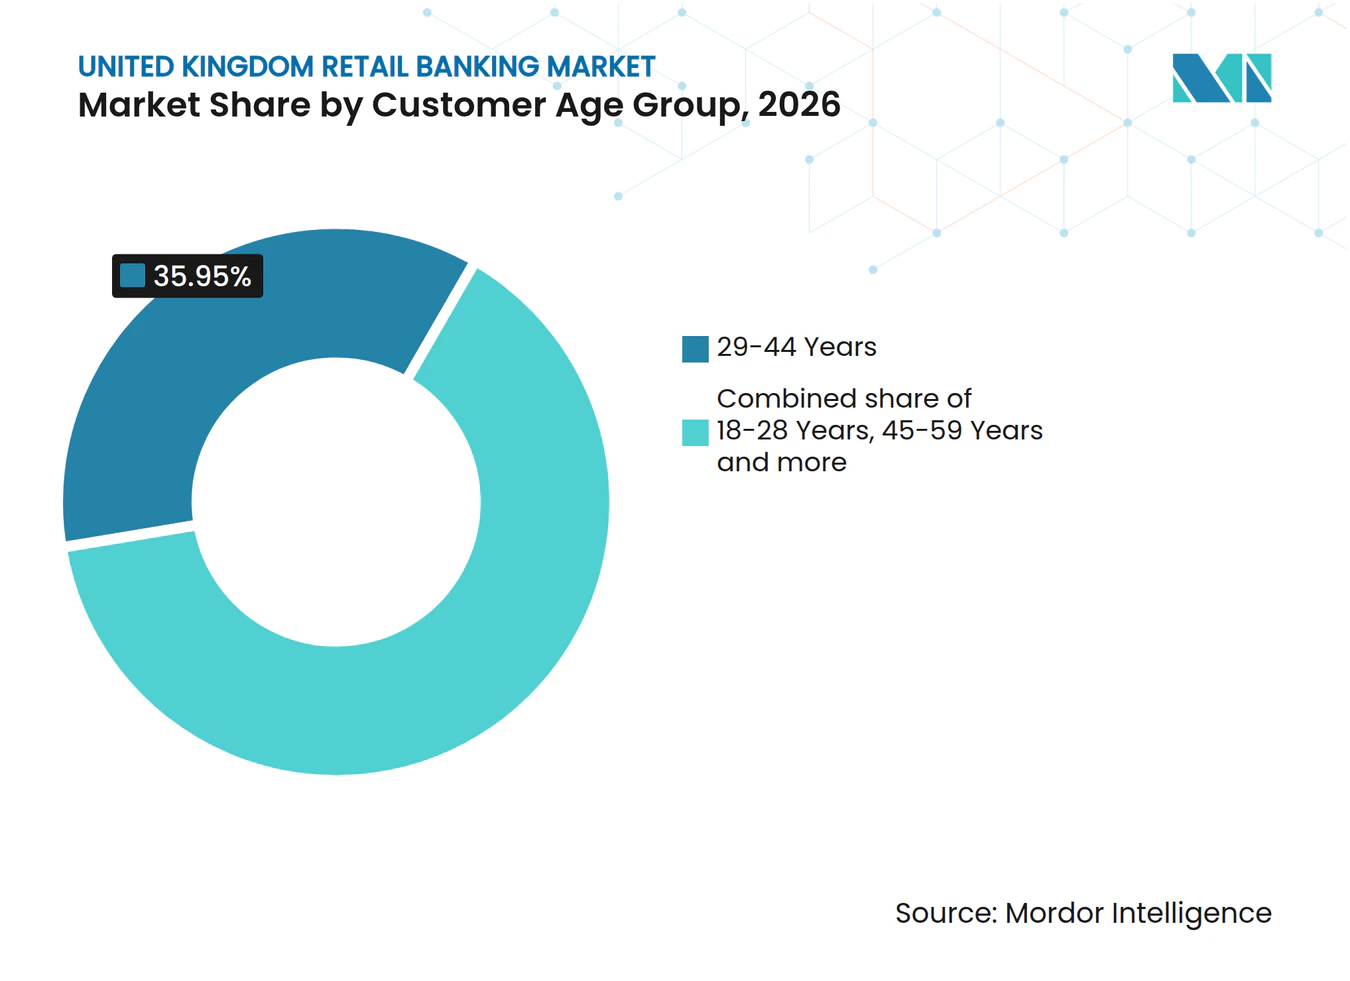
- Entre as faixas etárias de clientes, os clientes com idades entre 29-44 anos lideraram com uma participação de 35,95% na receita de bancos de varejo em 2026, enquanto os clientes com idades entre 18-28 anos têm previsão de crescer mais rapidamente, a um CAGR de 6,08% durante 2027-2032.
- Por tipo de banco, os bancos nacionais detiveram a maior participação de receita, com 66,94% em 2026, enquanto os neobancos e outros provedores têm previsão de crescer mais rapidamente, a um CAGR de 8,98% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das Margens de Juros Líquidos Induzida pela Taxa Bancária | +1.5% | Nacional | Curto prazo (≤ 2 anos) |
| APIs de Open Banking Obrigatórias Acelerando a Troca de Contas e a Agregação | +1.2% | Nacional | Médio prazo (2-4 anos) |
| Rápida Adoção do Banco Móvel no Reino Unido | +1.3% | Nacional | Médio prazo (2-4 anos) |
| Onda de Vencimento de Hipotecas a Taxa Fixa Impulsionando Volumes de Refinanciamento | +1.1% | Nacional | Curto prazo (≤ 2 anos) |
| Regulamentação do 'Compre Agora, Pague Depois' Aumentando a Penetração do Crédito Não Garantido | +0.4% | Nacional | Médio prazo (2-4 anos) |
| Ascensão de Produtos de Depósito Vinculados a ESG no âmbito da Estratégia de Finanças Verdes do Reino Unido | +0.2% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Margens de Juros Líquidos Induzida pela Taxa Bancária
A expansão da margem de depósitos fortalece a receita disponível de uma franquia de captação de varejo existente, criando espaço para apoiar serviços bancários competitivos. As margens de juros líquidos agregadas dos principais bancos do Reino Unido aumentaram ano a ano no primeiro trimestre de 2026, com a receita de hedge estrutural apoiando os bancos focados no Reino Unido.[1] A margem de juros líquidos do Banco de Varejo da NatWest Bank plc subiu 11 pontos-base entre os primeiros semestres de 2025 e 2026, refletindo em grande parte a maior receita de hedge por meio das margens de depósito. As margens hipotecárias mais baixas compensaram parcialmente essa melhoria. Esse contraste torna o lado de captação do relacionamento comercialmente significativo mesmo quando os spreads de crédito enfrentam pressão.
APIs de Banco Aberto Obrigatórias Acelerando a Migração e Agregação de Contas
O compartilhamento de dados com consentimento confere à agregação de contas um papel ao lado do relacionamento bancário subjacente. Nos termos da Ordem de 2017 da Autoridade de Concorrência e Mercados, os provedores abrangidos devem oferecer acesso gratuito e contínuo de API de leitura e escrita por terceiros aos dados de transações de contas correntes pessoais e empresariais, sujeito ao consentimento explícito dos clientes. Os volumes de API de Open Banking do Reino Unido aumentaram 30% ano a ano nos 12 meses até julho de 2026.[2] Até julho de 2026, os Serviços de Informação de Conta geraram cerca de 80% desse tráfego de API, abrangendo agregação de contas e compartilhamento de dados. O crescente uso de API, aliado ao grande papel dos serviços de informação de conta, oferece aos provedores uma abertura para atender clientes em múltiplos relacionamentos de conta. A agregação pode criar ocasiões para comparar ou substituir provedores, tornando o acesso a dados com consentimento uma rota para competir pela atividade dos clientes.
Adoção Rápida do Banco Móvel no Reino Unido
A abertura de contas pelo celular torna o canal uma rota de distribuição para novos relacionamentos bancários de varejo, além da gestão financeira. A UK Finance informou que o banco móvel foi o método preferido para gerenciar finanças, utilizado por 75% dos adultos do Reino Unido em 2025. Na Lloyds Banking Group plc, cerca de 85% das aberturas de contas correntes em 2025 utilizaram seu processo de abertura móvel de 7 minutos. Um público móvel existente e substancial pode, portanto, apoiar a aquisição de contas sem exigir que cada cliente potencial comece com uma visita a uma agência. Para os provedores de contas, o alcance comercial de um aplicativo depende de sua capacidade de concluir o estabelecimento da conta, trazendo o processo de abertura diretamente para a competição por relacionamentos bancários primários.
Onda de Vencimento de Hipotecas a Taxa Fixa Impulsionando Volumes de Refinanciamento
Os vencimentos de taxas fixas oferecem aos credores uma oportunidade programada de competir por relacionamentos hipotecários existentes, em vez de depender inteiramente de compras de imóveis. Em julho de 2026, o Banco da Inglaterra projetou que quase 750.000 domicílios do Reino Unido pagando menos de 3% de juros hipotecários encerrariam contratos de taxa fixa durante 2026. Separadamente, os refinanciamentos de proprietários-ocupantes representaram 31,2% dos adiantamentos hipotecários brutos do Reino Unido no segundo trimestre de 2026, alta de 2,2 pontos percentuais anualmente e 3,1 pontos trimestralmente. Essas medidas sustentam uma oportunidade de refinanciamento com um grupo definido de tomadores e um canal de crédito observável. Para os credores, a escolha comercial é se devem reter os tomadores em repricing ou competir para adquiri-los. O refinanciamento torna a retenção de tomadores importante para os credores mesmo quando uma transação não cria nenhuma compra adicional de imóvel.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tetos Propostos para Taxas de Intercâmbio Podem Comprimir a Receita de Tarifas de Cartão | -0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Fechamento de Agências Criando Risco de Exclusão Financeira em Áreas Rurais | -0.5% | York e North Yorkshire | Médio prazo (2-4 anos) |
| Dever do Consumidor da FCA Elevando Custos de Conformidade e Design de Produtos | -0.25% | Nacional | Médio prazo (2-4 anos) |
| Risco de Deterioração de Empréstimos Decorrente da Pressão sobre o Custo de Vida | -0.2% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Tetos Propostos para Taxas de Intercâmbio Podem Comprimir a Receita de Tarifas de Cartão
Os tetos vigentes do Regulamento de Taxas de Intercâmbio do Reino Unido restringem os ganhos dos emissores em transações com cartões de consumo abrangidos. O Regulamento de Taxas de Intercâmbio do Reino Unido limita o intercâmbio em transações domésticas com cartões de consumo abrangidos desde 9 de dezembro de 2015, com o comerciante, o adquirente e o emissor todos no Reino Unido. Os tetos são de 0,2% do valor da transação para cartões de débito, incluindo cartões pré-pagos, e 0,3% para cartões de crédito, com exceções para a American Express e tarifas limitadas separadamente. Para a maioria das transações fora da American Express, o adquirente do comerciante paga o intercâmbio ao emissor do titular do cartão. Esses limites restringem os ganhos por unidade de valor de pagamento abrangido, tornando a atividade transacional mais importante do que o repricing dessa tarifa. A oportunidade de um emissor de ganhar mais intercâmbio depende de sua base de pagamentos abrangidos e do mix débito-crédito, deixando menos espaço para expansão liderada por tarifas.
Fechamento de Agências Criando Risco de Exclusão Financeira em Áreas Rurais
A perda de agências em áreas rurais pode transformar uma tarefa bancária em uma exigência de deslocamento, limitando o acesso prático a serviços presenciais. Em 26 de maio de 2026, a Autoridade Combinada de York e North Yorkshire informou que o fechamento de agências estava afetando áreas rurais e pequenas cidades de mercado. Disse que muitas pessoas precisavam viajar mais longe para serviços bancários básicos e que a redução do acesso presencial arriscava aumentar a exclusão financeira. Para os clientes que precisam de atendimento presencial, a restrição é o esforço extra de deslocamento antes que o banco possa concluir uma interação de serviço. Essa fricção pode reduzir o engajamento prático sem exigir que o cliente encerre a conta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Escala de Empréstimos e Receita de Serviços AdicionaisOs empréstimos responderam por uma participação de 31,25% no tamanho do mercado de bancos de varejo do Reino Unido em 2026, tornando-os o maior segmento. Os empréstimos hipotecários residenciais pendentes do Reino Unido atingiram 1,76 trilhão de GBP (2,36 trilhões de USD) no segundo trimestre de 2026, 3,1% acima do ano anterior. Esse estoque pendente fornece uma base para a receita de crédito que se estende além da atividade de originação de cada ano. Como esse estoque gera juros apenas enquanto os tomadores continuam pagando, a receita de crédito que ele sustenta depende do desempenho de reembolso tanto quanto dos saldos.
Outros produtos têm previsão de ser o segmento de crescimento mais rápido, a um CAGR de 6,62% durante 2027-2032. A Open Banking Limited informou que os pagamentos de Open Banking do Reino Unido atingiram 351 milhões de transações em 2025, alta de 57% em relação a 2024, com base em dados das 20 marcas CMA9. Essa expansão ilustra a demanda por serviços de pagamento conta a conta além das transações com cartão de débito e crédito. Converter atividade de pagamento adicional em ganhos depende do preço do serviço e dos custos de execução, portanto o crescimento das transações cria uma oportunidade de monetização em vez de garantir maior receita.



Por Canal:
Alcance Digital e Restrições de Serviço PresencialO banco online representou uma participação de 53,78% no mercado de bancos de varejo do Reino Unido em 2026, tornando-o o maior segmento, e tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 7,02% durante 2027-2032. No período de pesquisa de novembro de 2025 a março de 2026, 92% dos usuários de internet do Reino Unido relataram ter utilizado a internet para banco online. Com a adoção já amplamente difundida entre os usuários de internet, ampliar o leque de atividades de produtos gerenciadas online oferece aos provedores uma rota de crescimento além do uso pela primeira vez.
O banco offline cumpre uma função comercial diferente quando a transação ou necessidade de suporte de um cliente é atendida presencialmente. Saques em dinheiro em agências, depósitos e outros serviços bancários estão disponíveis apenas durante o horário de funcionamento das agências, enquanto os caixas eletrônicos externos e independentes estão sempre acessíveis. Em 2024, o Reino Unido tinha 9,7 milhões de adultos que utilizavam uma agência bancária específica pelo menos mensalmente. Durante os 12 meses anteriores, 10% abriram uma conta em uma agência e 10% resolveram um problema lá, vinculando o horário de funcionamento à formação de relacionamentos e ao suporte.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Faixa Etária do Cliente:
Diferentes Rotas para Relacionamentos com ClientesOs clientes com idades entre 29-44 anos foram o maior segmento em 2026, respondendo por 35,95% da receita de bancos de varejo. Na Inglaterra, aproximadamente 28% dos compradores de primeira viagem recentes tinham entre 35-44 anos em 2024-25, em comparação com 21% em 2023-24, com flutuações anuais vinculadas a tamanhos de amostra pequenos. A compra do primeiro imóvel pode criar um ponto de entrada para relacionamentos de financiamento de compra entre clientes na faixa dos 35 aos 44 anos.
Os clientes com idades entre 18-28 anos têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6,08% durante 2027-2032. Uma pesquisa encomendada pela Pay.UK constatou que os respondentes com idades entre 25-28 anos tinham a maior intenção de trocar de banco por melhores benefícios entre os respondentes do Reino Unido com idades entre 16-28 anos. Essa preferência declarada sinaliza uma abertura para os provedores de contas competirem pelo engajamento cotidiano dos clientes, com o próprio relacionamento bancário exposto a ofertas alternativas. O retorno potencial de um provedor depende da atividade retida após a aquisição, tornando o uso contínuo da conta um objetivo comercial separado de atrair interesse declarado de troca.
Por Tipo de Banco:
Alcance dos Incumbentes e Adoção de Bancos DigitaisOs bancos nacionais foram o maior segmento em 2026, com uma participação de 66,94% na receita de bancos de varejo. A NatWest Group plc afirmou que seu negócio de Banco de Varejo atendia uma em cada 3 famílias no Reino Unido em seus resultados do primeiro semestre de 2026. Essa amplitude fornece uma base de distribuição para os bancos oferecerem serviços adicionais de conta, crédito e pagamento dentro de uma franquia de varejo estabelecida.
Os neobancos e outros provedores têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,98% durante 2027-2032. Em seu relatório do exercício fiscal de 2026 para o ano encerrado em 31 de março de 2026, o Monzo Bank Holding Group Limited afirmou que cerca de um em cada 5 adultos do Reino Unido tinha conta no Monzo. Esse alcance existente torna os produtos adicionais por cliente uma rota de crescimento potencial ao lado da aquisição adicional de clientes.
Análise Geográfica
Os custos de habitação, a alavancagem hipotecária e o acesso físico a contas criam condições distintas para os provedores de varejo em Londres e no Sudeste. As casas médias de Londres foram vendidas por 10,6 vezes os ganhos médios em 2025, a maior taxa de acessibilidade habitacional na Inglaterra e no País de Gales. No Sudeste, estatísticas oficiais em desenvolvimento situam a relação geral empréstimo-renda para vendas de hipotecas residenciais regulamentadas em 3,8 em 2025, empatada com o Leste da Inglaterra como a segunda mais alta entre as regiões inglesas. No final do segundo semestre de 2025, as 423 agências físicas de bancos e sociedades de construção designados de maior porte que oferecem contas correntes pessoais no Sudeste ofereciam um canal presencial ao lado de uma alavancagem hipotecária regional relativamente alta.
As cidades regionais das Midlands e do norte oferecem oportunidades de originação hipotecária moldadas por uma presença substancial de compradores de primeira viagem. Em Manchester, os compradores de primeira viagem responderam por 70,2% das compras de imóveis com hipoteca em 2025, a maior participação fora de Londres na análise do Lloyds Bank. A participação correspondente de compradores de primeira viagem em Birmingham foi de 69,4% das compras de imóveis com hipoteca em 2025. Para os bancos que visam esses tomadores urbanos, a abertura é o relacionamento formado na primeira compra de imóvel, com o financiamento de compra fornecendo um ponto de entrada distinto para o cliente. No Leste das Midlands, as vendas de hipotecas em 2025 estavam cerca de 25,7% abaixo do nível de 2006, o menor declínio entre as regiões do Reino Unido.
O Norte e as nações devolvidas mostram diferentes rotas para a oportunidade hipotecária, abrangendo acessibilidade, alavancagem do tomador e volumes de vendas de hipotecas. Em 2025, o Nordeste tinha a menor taxa regional de acessibilidade habitacional na Inglaterra e no País de Gales, em 5,0 vezes os ganhos médios. A relação geral empréstimo-renda da Escócia para vendas de hipotecas residenciais regulamentadas subiu de 2,8 em 2024 para 3,0 em 2025, em estatísticas oficiais em desenvolvimento. As vendas de hipotecas da Irlanda do Norte em 2025 estavam cerca de 42% abaixo do nível de 2006. A relação empréstimo-renda da Escócia subiu ao longo do ano, enquanto as vendas de hipotecas da Irlanda do Norte estavam bem abaixo do nível de 2006, oferecendo aos credores considerações distintas sobre alavancagem do tomador e volume de transações.
Estrutura Regulatória e Perspectivas
Esta comparação de jurisdições selecionadas examina o quadro nacional do Reino Unido e os requisitos adicionais de execução da Escócia sob a perspectiva de um credor hipotecário de varejo. Um ministro escocês reafirmou a regulamentação de serviços financeiros reservados em 5 de março de 2026, enquanto os pedidos de posse hipotecária na Escócia utilizam o procedimento de pedido sumário dos tribunais de xerife. A PRA finalizou o Basileia 3.1 em janeiro de 2026, com a maioria das regras programadas para 1º de janeiro de 2027 e os modelos internos de risco de mercado para 1º de janeiro de 2028. A política nacional e os deveres de execução locais afetam decisões diferentes, distinguindo a governança de capital e produtos de como um credor garantido busca a posse.
Tabela Regulatória
| Fator de decisão | Reino Unido | Escócia |
|---|---|---|
| Autoridade primária | Autoridade de Conduta Financeira; Autoridade de Regulação Prudencial | FCA e PRA; tribunais de xerife para pedidos de posse |
| Instrumentos ou diretrizes principais | Obrigações de resultados para clientes de varejo do Dever do Consumidor desde 2023; implementação finalizada do Basileia 3.1 | Quadro nacional; Ordem de 2010 sobre Pedidos de Credores (Requisitos Pré-Ação) (Escócia) |
| Efeito comercial | Obrigações de resultado para clientes de varejo e requisitos de implementação de capital | Os credores devem fornecer informações sobre inadimplência e envidar esforços razoáveis para acordar pagamentos futuros antes dos pedidos de posse residencial |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em flexibilização | Em flexibilização |
| Fonte: Mordor Intelligence | ||
A classificação Média do Reino Unido reflete as obrigações contínuas de resultado para clientes ao lado da avaliação setorial da PRA de nenhum aumento material de capital decorrente do Basileia 3.1. A classificação Média da Escócia também leva em conta os esforços separados de informação ao credor e de acordo de pagamento razoável antes dos pedidos de posse residencial. Ambas as classificações Em flexibilização refletem as mudanças propostas no escopo e na proporcionalidade do Dever do Consumidor, buscando menores custos e complexidade desnecessários com as proteções ao consumidor de varejo intactas. Após o encerramento da consulta em 18 de setembro de 2026, a declaração de política esperada para o primeiro trimestre de 2027 e quaisquer novas regras poderiam esclarecer os limites de conduta para os credores sem remover seus deveres prudenciais ou de execução local.
Etapas da Cadeia de Valor
A cadeia de valor compara os ganhos com depósitos e crédito com a infraestrutura externa utilizada para executar pagamentos com cartão. A FCA distingue os juros de crédito e as tarifas de originação da receita de intercâmbio de cartão e dos custos de sistema de pagamento, liquidação e compensação. Essa separação é importante porque um banco pode controlar o relacionamento com o cliente enquanto depende de provedores de infraestrutura para a execução, deixando diferentes fontes de receita e exposição operacional em cada etapa.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Captação de depósitos e formação de contas | Provedores de contas de varejo como NatWest Group plc | Receita de juros líquidos atribuível à conta | Saques podem reduzir a continuidade do financiamento | Manter liquidez contra possíveis saques |
| Originação de crédito | Credores pessoais como NatWest Group plc e HSBC UK Bank plc | Juros de crédito; tarifas de originação fora da receita bruta de juros | Perdas de crédito podem corroer os retornos de crédito | Adequar os prazos do empréstimo e o preço do risco à capacidade de reembolso |
| Execução de pagamentos com cartão | Operadores de esquemas de cartão como Mastercard e Visa | Tarifas de participação em esquemas e processamento de pagamentos | Clareza limitada sobre tarifas de esquemas e processamento | Reconciliar encargos detalhados com os serviços contratados |
| Fonte: Mordor Intelligence | ||||
O Regulador de Sistemas de Pagamento constatou o aumento das tarifas de esquemas e processamento cobradas dos adquirentes e a falta de clareza para as empresas sobre o que pagariam para aceitar pagamentos com cartão. Os bancos de varejo participam dos serviços de pagamento por meio da receita de intercâmbio de cartão e incorrem em custos de sistema de pagamento, liquidação e compensação, que a FCA registra separadamente. Os adquirentes enfrentam o ônus das tarifas de esquema revisadas, enquanto um banco de varejo deve equilibrar sua receita de intercâmbio de cartão com os custos de sistema de pagamento, liquidação e compensação ao avaliar os ganhos na etapa de pagamento.
Cenário Competitivo
Concentração do Mercado
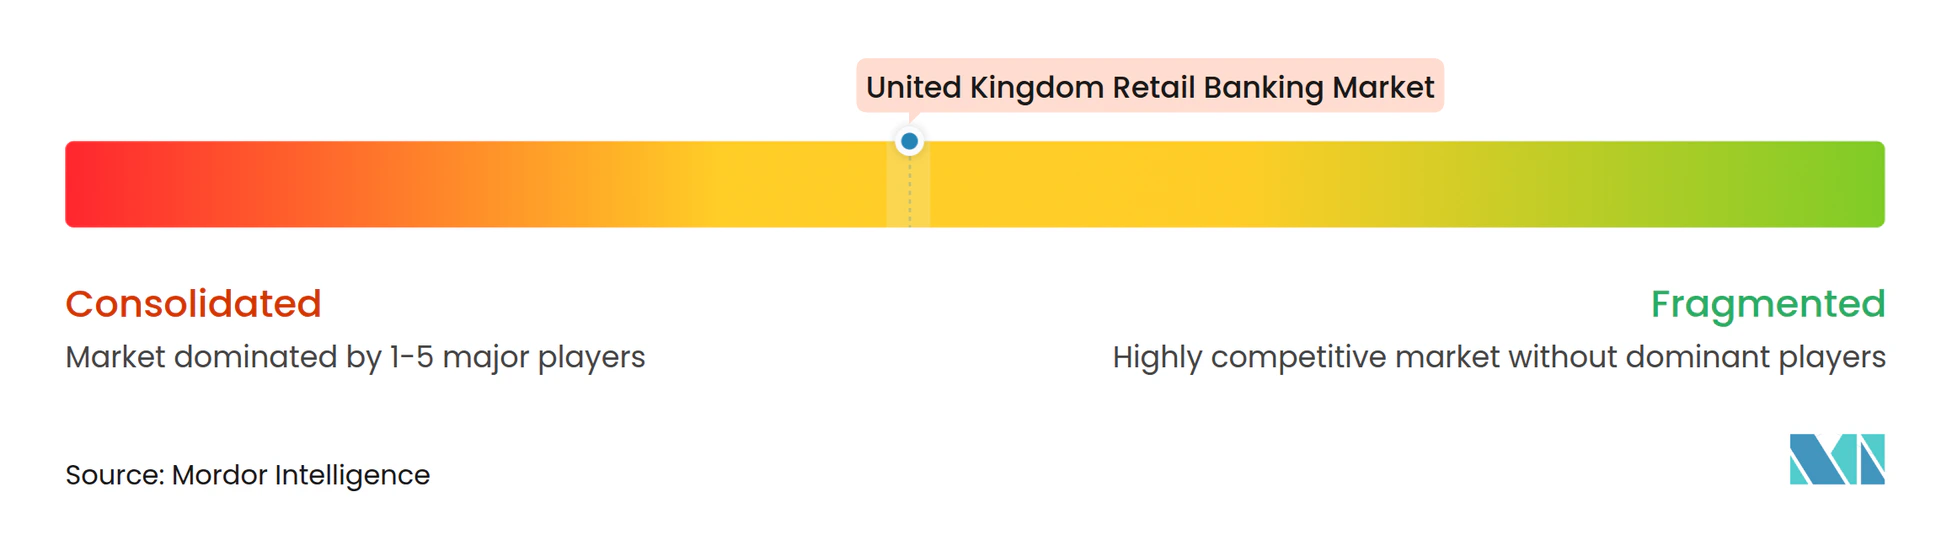
A concorrência é liderada pelos incumbentes, e a distribuição digital faz parte da posição competitiva dos bancos estabelecidos. Os principais provedores incluem Lloyds Banking Group plc, Barclays Bank UK PLC, HSBC UK Bank plc, NatWest Group plc e Santander UK plc. A divisão Barclays UK da Barclays PLC reportou 13,9 milhões de clientes digitalmente ativos em 31 de dezembro de 2025, excluindo o Tesco Bank. Essa base operacional ilustra como um incumbente pode competir por meio de um público digital substancial ao lado de sua franquia de varejo estabelecida. Diante de tal alcance, os desafiantes precisam de uma fonte de diferenciação mais específica do que oferecer um canal bancário remoto, atribuindo maior peso comercial ao relacionamento específico de conta ou serviço que podem conquistar.
A NatWest Group plc integrou cerca de um milhão de contas de clientes do Sainsbury's Bank durante 2025, incorporando uma carteira de contas transferida às suas operações de varejo. O grupo também lançou parcerias estratégicas NatWest Boxed com The AA e Saga em 2025, estabelecendo outra rota para serviços bancários distribuídos por parceiros. Em conjunto, a integração de carteiras e a distribuição por parceiros fornecem diferentes mecanismos competitivos, combinando a capacidade de absorver relacionamentos de conta existentes com a capacidade de alcançar clientes por meio de outras marcas de consumo.
A consolidação pode fortalecer uma franquia bancária estabelecida por meio do controle de relacionamentos que anteriormente eram mantidos por outro provedor. A Santander UK plc concluiu sua aquisição da TSB em 30 de abril de 2026, após aprovação da Autoridade de Regulação Prudencial e do Banco Central Europeu.[3] Tal transação oferece ao comprador uma alternativa a conquistar cada conta por meio de troca individual ou aquisição de novos clientes. A aprovação supervisória trata da transação de propriedade, enquanto o retorno comercial depende da eficácia com que o comprador atende os relacionamentos de varejo adquiridos. Para Lloyds, Barclays, HSBC UK e NatWest, a franquia combinada significa enfrentar uma Santander UK maior ao competir por relacionamentos bancários de varejo.
Líderes do Setor de Varejo Bancário do Reino Unido
-
Lloyds Banking Group plc
-
Barclays Bank UK PLC
-
HSBC UK Bank plc
-
NatWest Group plc
-
Santander UK plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bancos de Varejo do Reino Unido Empresas cobertas neste relatório
- Lloyds Banking Group plc
- Barclays Bank UK PLC
- HSBC UK Bank plc
- NatWest Group plc
- Santander UK plc
- Nationwide Building Society
- TSB Bank plc
- Nationwide Building Society (Virgin Money)
- Metro Bank plc
- Starling Bank Limited
- Monzo Bank Limited
- Revolut Bank UK Ltd
- Atom Bank plc
- First Direct
- The Co-operative Bank plc
- Yorkshire Building Society
- Coventry Building Society
- OneSavings Bank (Kent Reliance)
- Tandem Bank Limited
- ClearBank Limited
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam a originação hipotecária com baixo depósito com o reuso proposto de evidências financeiras ao longo do relacionamento hipotecário. A partir de julho de 2025, a garantia permanente do Tesouro de Sua Majestade cobre parte das perdas potenciais dos credores participantes em hipotecas elegíveis com relação empréstimo-valor de 91% a 95% para compradores de primeira viagem e compradores de imóveis qualificados em todo o Reino Unido. Separadamente, em 8 e 9 de junho de 2026, a FCA reuniu cerca de 80 partes interessadas e especialistas para explorar melhorias nas jornadas hipotecárias dos consumidores. A proteção parcial contra perdas pode ampliar as opções de crédito de um credor, mantendo a acessibilidade do tomador e a exposição residual como centrais para a decisão.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Primeiras compras com baixo depósito | A elegibilidade à garantia inclui compradores de primeira viagem qualificados | Tomadores hipotecários de primeira viagem elegíveis | Oferecer empréstimos com pequeno depósito dentro da elegibilidade do programa | Exposição a perdas residuais e acessibilidade do tomador | Credores hipotecários participantes |
| Mudanças de imóvel com alta relação empréstimo-valor | Compradores de imóveis elegíveis também podem utilizar a garantia | Compradores de imóveis qualificados | Estruturar hipotecas de compra em torno dos depósitos disponíveis e da capacidade de reembolso | Exposição ao crédito residual após a cobertura da garantia | Credores que atendem compradores de imóveis |
| Evidências reutilizáveis no serviço hipotecário | Trabalho exploratório identificou aplicações de refinanciamento e gestão durante a vigência do contrato | Tomadores hipotecários existentes | Desenvolver o reuso de evidências dentro das ofertas de refinanciamento e serviço contínuo | Dados confiáveis; infraestrutura compartilhada; salvaguardas; arranjos comerciais viáveis; ampla participação | Provedores hipotecários capazes de atender às condições de adoção |
| Fonte: Mordor Intelligence | |||||
As propostas de open finance dos participantes abrangeram prontidão hipotecária, pedidos, refinanciamento, gestão durante a vigência do contrato e decisões em fases posteriores da vida, deixando o design do ecossistema em caráter exploratório. A adoção dependeria de dados precisos, atuais e confiáveis, infraestrutura comum, salvaguardas, arranjos comerciais viáveis e ampla participação. A originação com baixo depósito apresenta a abertura comercial de curto prazo mais clara, enquanto as evidências reutilizáveis exigem que os credores estabeleçam as condições para um relacionamento de serviço hipotecário mais amplo.
Desenvolvimentos industriais recentes em Mercado de Bancos de Varejo do Reino Unido
- Ago 2026: A NatWest Group plc lançou o First Active, uma proposta de poupança digital para clientes do Reino Unido.
- Jun 2026: A NatWest Group plc anunciou investimento em agências no Reino Unido para 2026/2027 e 9 fechamentos finais, comprometendo-se a não fazer mais anúncios de fechamento para NatWest, Royal Bank of Scotland ou Ulster Bank até pelo menos 2029.
- Abr 2026: A Santander UK plc concluiu sua aquisição da TSB em 30 de abril, após aprovação regulatória da Autoridade de Regulação Prudencial e do Banco Central Europeu.
Mercado de Bancos de Varejo do Reino Unido Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de bancos de varejo do Reino Unido mede a receita anual proveniente de produtos de depósito, crédito e pagamento vendidos a pessoas físicas e pequenas empresas no Reino Unido. O valor é expresso em USD.
Exclusões de escopo: Atividades bancárias corporativas e de atacado, serviços de banco de investimento e produtos exclusivamente de seguros estão excluídos.
Visão Geral da Segmentação
- Por Produto
- Contas Transacionais
- Contas de Poupança
- Cartões de Débito
- Cartões de Crédito
- Empréstimos
- Outros Produtos
- Por Canal
- Banco Online
- Banco Offline
- Por Faixa Etária do Cliente
- 18-28 Anos
- 29-44 Anos
- 45-59 Anos
- 60 Anos e Acima
- Por Tipo de Banco
- Bancos Nacionais
- Bancos Regionais
- Neobancos e Outros
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes como as tabelas Bankstats do Banco da Inglaterra e a Pesquisa de Condições de Crédito fornecem séries de depósitos, crédito e condições de crédito para o Reino Unido. A pesquisa Financial Lives da FCA descreve as posses e o uso de produtos financeiros de varejo pelas famílias, enquanto as atualizações do ecossistema da Open Banking Limited acompanham a atividade de informação de conta e pagamento que pode embasar premissas de canal. Esses indicadores ajudam os analistas a avaliar a demanda por produtos e as mudanças de canal ao lado das divulgações dos provedores.
Relatórios anuais de empresas, registros regulatórios, apresentações a investidores e a imprensa financeira britânica de reputação podem verificar a receita de produtos reportada, o mix de negócios e as mudanças materiais na distribuição. Essas fontes são ilustrativas e não exaustivas, e outras fontes embasam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas com executivos de bancos de varejo do Reino Unido, líderes de produtos e canais, especialistas em crédito e depósitos e gerentes de atendimento ao cliente podem testar as conclusões secundárias sobre os impulsionadores de receita e o uso pelos clientes. Uma pesquisa estruturada com profissionais bancários relevantes do Reino Unido pode verificar se os padrões se estendem pelos tipos de provedores. Os analistas comparam essas respostas com séries públicas e divulgações dos provedores, revisitam premissas quando as evidências conflitam e utilizam o indicador público corroborado mais próximo para uma variável ausente.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 30% | |
| Participantes menores: 25% | Gerentes: 50% |
Dimensionamento do Mercado e Previsão
O modelo estima a receita anual total proveniente de produtos de depósito, crédito e pagamento de varejo do Reino Unido para pessoas físicas e pequenas empresas, e então aloca esse total entre as visões de produto, canal, faixa etária do cliente e tipo de banco, utilizando divulgações dos provedores, saldos de produtos, indicadores de atividade e o mix reportado em pesquisas públicas. Uma estimativa de cima para baixo é ancorada nas divulgações de receita bancária do Reino Unido e verificada seletivamente em relação aos totais de receita de produto dos provedores e à atividade de produto amostrada multiplicada por tarifas ou rendimentos representativos. Os principais insumos incluem saldos de depósitos de famílias e pequenas empresas, saldos e originações de hipotecas e outros créditos de varejo, taxas efetivas de depósito e empréstimo, atividade de cartão e conta, e uso digital. Cada um ajuda a explicar a receita de juros, a receita de tarifas ou onde a receita é gerada.
Uma regressão multivariada pode relacionar esses indicadores à receita histórica de produtos, com cenários explícitos para mudanças na Taxa Bancária, refinanciamento hipotecário, pressão de deterioração e adoção de pagamentos quando os indicadores apontam para caminhos diferentes. As participações de produto previstas seguem as evidências sobre o crescimento relativo de receita de cada produto, enquanto as participações de canal, faixa etária e provedor classificam a mesma receita de produto e não são somadas. Especialistas primários podem testar se os vínculos assumidos entre saldos, taxas, atividade e receita são comercialmente plausíveis. Os analistas comparam verificações seletivas de baixo para cima com o total de cima para baixo e reconciliam lacunas de definição ou reporte usando indicadores públicos comparáveis e premissas documentadas.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam as divulgações dos provedores com as séries de saldo e crédito do Banco da Inglaterra, as evidências do consumidor da FCA e os indicadores independentes de pagamento ou canal, e então comparam totais e tendências de segmento entre fontes e períodos. Um analista investiga valores discrepantes, mudanças de definição e variações materiais antes da aprovação, e uma segunda revisão verifica as datas das fontes, os cálculos, a reconciliação de segmentos e o tratamento de evidências conflitantes. Os analistas recontactam os respondentes relevantes quando uma inconsistência material persiste ou uma nova divulgação altera uma interpretação anterior. O modelo é atualizado anualmente, revisado entre ciclos após eventos materiais de taxa, regulatórios ou do setor, e verificado novamente em uma nova revisão pré-entrega.
Dimensionamento do Mercado de Bancos de Varejo do Reino Unido da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de bancos de varejo do Reino Unido mede a receita anual proveniente de produtos de depósito, crédito e pagamento vendidos a pessoas físicas e pequenas empresas no Reino Unido.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O modelo estima a receita anual total proveniente de produtos de depósito, crédito e pagamento de varejo do Reino Unido para pessoas físicas e pequenas empresas, e então aloca esse total entre as visões de produto, canal, faixa etária do cliente e tipo de banco, utilizando divulgações dos provedores, saldos de produtos, indicadores de atividade e o mix reportado em pesquisas públicas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 87,84 bilhões de USD (2027) | |
| Editora de Pesquisa Comercial A | 72,51 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 17,5% abaixo do valor de 2027 deste relatório de 87,84 bilhões de USD, 2 anos depois. Sua base de 2025 e a taxa de crescimento prevista de 1,84% para 2026-2034 colocam sua trajetória abaixo do caminho mais rápido de 2027-2032 do relatório aceito. |
| Editora de Pesquisa Comercial B | 187,4 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 113,3% acima do valor de 2027 deste relatório de 87,84 bilhões de USD, 1 ano depois. Seu escopo mais amplo de clientes listados e produtos e a taxa de crescimento prevista declarada de 4,8% apontam para um total mais elevado. |
Os analistas da Mordor Intelligence triangulam as divulgações dos provedores com as séries de saldo e crédito do Banco da Inglaterra, as evidências do consumidor da FCA e os indicadores independentes de pagamento ou canal, e então comparam totais e tendências de segmento entre fontes e períodos.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de bancos de varejo do Reino Unido?
O tamanho foi de 83,88 bilhões de USD em 2026 e estima-se em 87,84 bilhões de USD em 2027. Tem previsão de atingir 109,3 bilhões de USD até 2032, a um CAGR de 4,46% durante 2027-2032.
O que está impulsionando a demanda por serviços bancários de varejo?
O banco móvel foi utilizado por 75% dos adultos do Reino Unido em 2025, e os volumes de API de Open Banking do Reino Unido cresceram 30% ano a ano nos 12 meses até julho de 2026.
Qual produto gera a maior participação na receita de bancos de varejo?
Os empréstimos lideraram com uma participação de 31,25% em 2026, enquanto outros produtos têm previsão de crescer mais rapidamente, a um CAGR de 6,62% durante 2027-2032.
Quais empresas lideram o setor de bancos de varejo?
Os principais provedores incluem Lloyds Banking Group plc, Barclays Bank UK PLC, HSBC UK Bank plc, NatWest Group plc e Santander UK plc.
Qual desafio limita o acesso rural aos serviços bancários de varejo?
Em maio de 2026, a Autoridade Combinada de York e North Yorkshire informou que o fechamento de agências exigia que muitas pessoas viajassem mais longe para serviços bancários básicos, criando um risco de exclusão financeira.
Como as condições regionais afetam as oportunidades de crédito hipotecário?
Os compradores de primeira viagem representaram 70,2% das compras de imóveis com hipoteca em Manchester em 2025, apoiando a originação de primeira compra. As casas de Londres tiveram uma média de 10,6 vezes os ganhos médios em 2025, tornando a acessibilidade uma consideração central para os credores.