
Tamanho e Participação do Mercado de Servidores para Data Centers da Malásia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 2.22 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.53 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 16.42 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Servidores para Data Centers da Malásia pela Mordor Intelligence
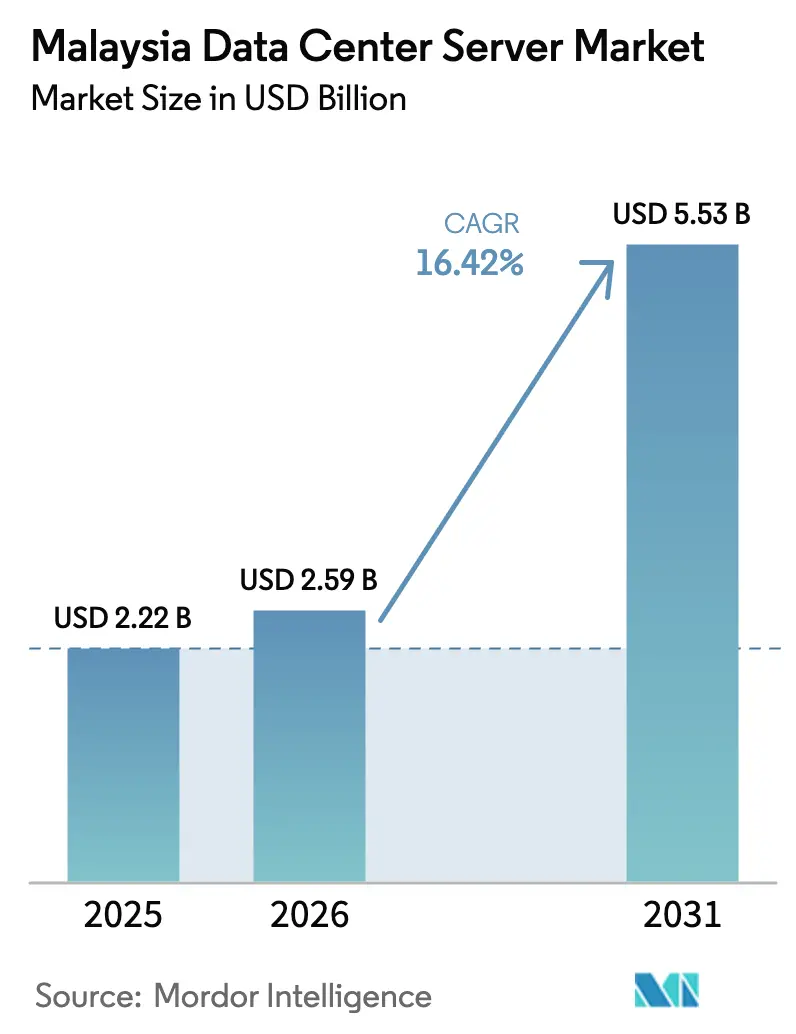
O tamanho do mercado de servidores para data centers da Malásia foi avaliado em USD 2,22 bilhões em 2025 e estima-se que cresça de USD 2,59 bilhões em 2026 para atingir USD 5,53 bilhões até 2031, a um CAGR de 16,42% durante o período de previsão (2026-2031). O crescimento das pegadas hiperscale, o mandato nacional de nuvem em primeiro lugar e os incentivos direcionados a energias renováveis estão revitalizando os ciclos de atualização de servidores, particularmente para configurações de IA de alta densidade. A rápida ascensão de Johor a 1,6 GW de capacidade ativa, os preços favoráveis de terrenos e o licenciamento simplificado tornam o estado o ponto focal para novas instalações de servidores. Simultaneamente, as reformas nas tarifas de eletricidade elevam as considerações de eficiência energética, intensificando a concorrência entre fornecedores em torno do desempenho por watt. Por fim, os projetos de cabos submarinos em andamento fortalecem o papel da Malásia como hub de interconexão, impulsionando o aumento da demanda por servidores para armazenamento em cache de conteúdo e trânsito de tráfego.
Principais Conclusões do Relatório
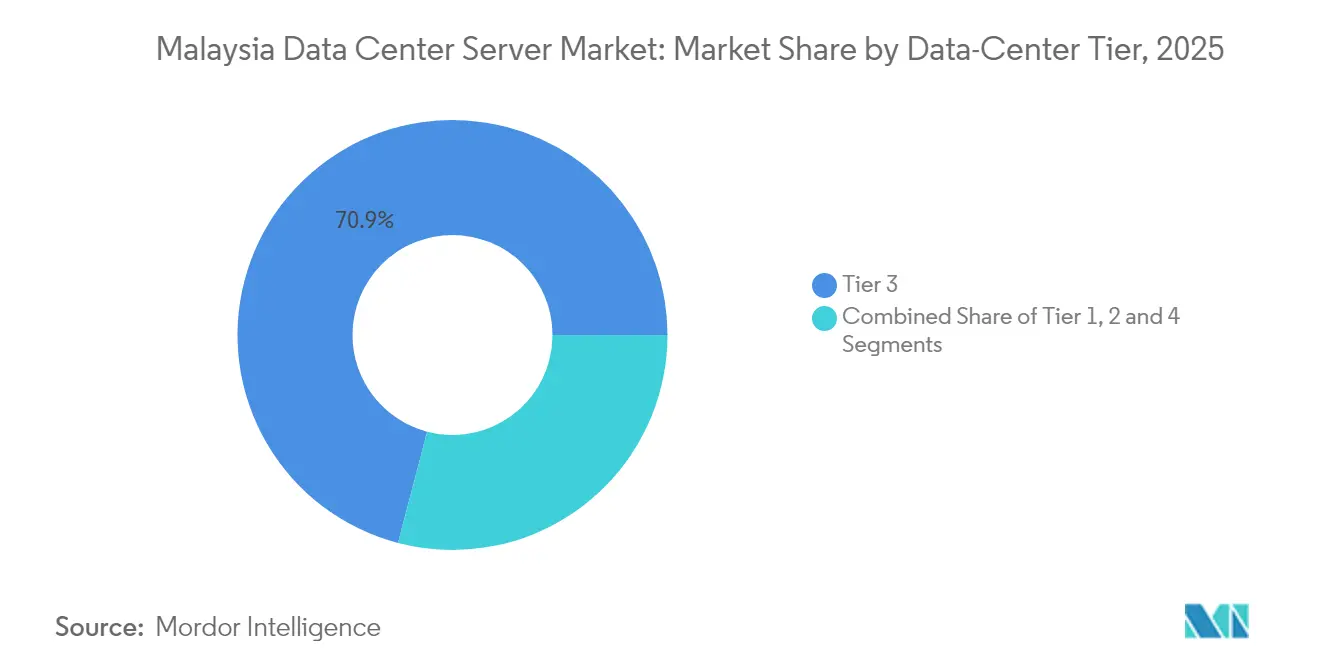
- Por nível de data center, as instalações de Nível 3 detinham 70,92% da participação do mercado de servidores para data centers da Malásia em 2025, enquanto o Nível 4 avança a um CAGR de 18,33% até 2031.
- Por fator de forma, as lâminas de meia altura lideraram com 62,54% de participação de receita em 2025; as microlâminas de um quarto de altura devem se expandir a um CAGR de 16,61% até 2031.
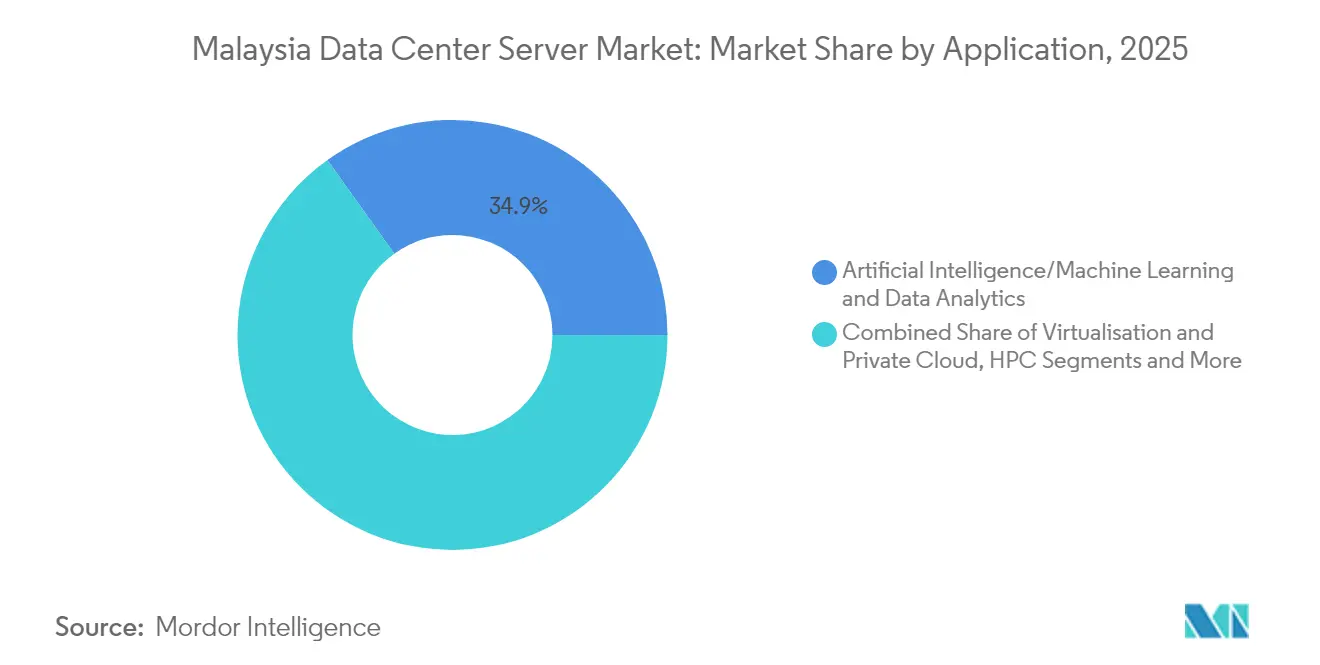
- Por aplicação, as cargas de trabalho de IA/ML representaram 34,88% do tamanho do mercado de servidores para data centers da Malásia em 2025 e comandam o maior gasto absoluto; as cargas de trabalho de virtualização e nuvem privada são as de crescimento mais rápido, com CAGR de 16,94% até 2031.
- Por tipo de data center, os sites de colocação capturaram 56,62% do tamanho do mercado de servidores para data centers da Malásia em 2025, enquanto as implantações hiperscale crescem a um CAGR de 18,21%.
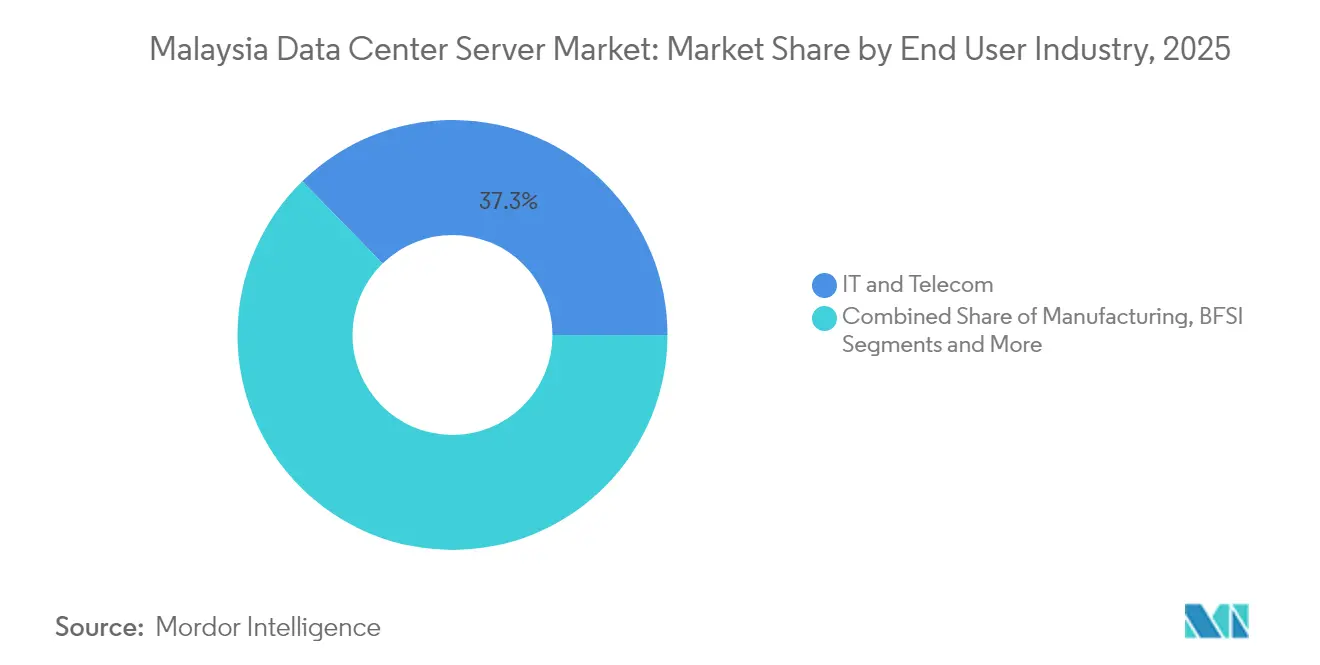
- Por setor de uso final, TI e telecomunicações lideraram com 37,32% de participação de receita em 2025; as cargas de trabalho de manufatura e Indústria 4.0 devem registrar um CAGR de 17,21% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nos investimentos em data centers hiperscale e de colocação | +4.2% | Nacional, concentrado em Johor e Selangor | Médio prazo (2-4 anos) |
| Expansão da infraestrutura de internet e novos cabos submarinos | +2.8% | Nacional, com repercussão para a região da ASEAN | Longo prazo (≥ 4 anos) |
| Incentivos governamentais de nuvem em primeiro lugar e Economia Digital | +3.1% | Nacional, com ganhos iniciais em Cyberjaya e Putrajaya | Curto prazo (≤ 2 anos) |
| Crescente adoção de cargas de trabalho de nuvem, IA/ML e IoT | +3.9% | Demanda global, localizada na Malásia | Médio prazo (2-4 anos) |
| Entrada de micro-hubs de borda apoiados por fundos soberanos em cidades de Nível 2 | +1.7% | Regional, com foco em Penang, Johor Bahru e Kuching | Longo prazo (≥ 4 anos) |
| Introdução do crédito fiscal verde de 2026 para servidores de alta eficiência | +1.3% | Nacional, com adoção antecipada nas principais instalações | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos Investimentos em Data Centers Hiperscale e de Colocação
Os principais provedores de nuvem comprometeram mais de USD 15 bilhões apenas em 2024, liderados pelo investimento de USD 2 bilhões do Google na primeira região malaia em Greater Kuala Lumpur e pelo lançamento de três sites da Microsoft programado para o segundo trimestre de 2025.[1] A acessibilidade comparativa de terrenos em Johor e a proximidade com Singapura aceleram construções em escala de campus, como o complexo de 256 MW de Vantage em Cyberjaya e o site JH1 de 150 MW pronto para IA do Princeton Digital Group. O consequente aumento na demanda por racks concentra pedidos de servidores GPU com resfriamento líquido otimizados para inferência de IA, reforçando o mercado de servidores para data centers da Malásia.
Incentivos Governamentais de Nuvem em Primeiro Lugar e Economia Digital
O plano diretor MyDIGITAL tem como meta uma participação de 22,6% do PIB para atividades digitais até 2025 e exige que 80% das cargas de trabalho do setor público migrem para ambientes de nuvem híbrida.[2] Aprovações condicionais no valor de RM 12-15 bilhões permitem que hiperscalers construam localmente, enquanto o Acordo de Estrutura de Nuvem direciona as aquisições para parceiros domésticos. Ministérios que atualizam de pilhas de três camadas legadas para arquiteturas hiperconvergidas relatam acesso mais rápido a dados e maior resiliência, consolidando os ciclos contínuos de atualização de servidores.
Crescente Adoção de Cargas de Trabalho de Nuvem, IA/ML e IoT
IA/ML já consome 35,3% dos ciclos de servidores, impulsionado pela implementação da Malásia de uma pilha de IA soberana baseada em chips Huawei Ascend e um programa de modelo de linguagem de grande escala no país. O empreendimento de USD 4,3 bilhões da Nvidia com a YTL Power adiciona clusters densos em GPU que consomem mais de 40 kW por rack, tornando o resfriamento líquido uma necessidade. As implantações em hospitais inteligentes e os pilotos de MEC em todo o país diversificam ainda mais os perfis de carga, incentivando a compra de microlâminas específicas para borda, projetadas para processamento de baixa latência.
Expansão da Infraestrutura de Internet e Novos Cabos Submarinos
A participação da Malásia no SEA-ME-WE 6 e em outros sistemas de cabos fortalece seu perfil de interconexão, criando demanda por servidores para tráfego de trânsito e nós CDN.[3] A expansão de fibra da Telekom Malaysia e o tecido de peering da DE-CIX aumentam a diversidade de rotas e impulsionam as compras de servidores de rede de alta taxa de transferência necessários para a agregação de tráfego.
Análise do Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CapEx para aquisição de instalações e servidores | -2.1% | Nacional, afetando particularmente a adoção por PMEs | Curto prazo (≤ 2 anos) |
| Risco de custo vinculado ao câmbio proveniente de hardware importado | -1.8% | Nacional, com maior impacto em segmentos sensíveis ao preço | Médio prazo (2-4 anos) |
| Reforma da tarifa de eletricidade de 2027 com corte nos subsídios industriais | -2.3% | Nacional, concentrado em instalações com uso intensivo de energia | Médio prazo (2-4 anos) |
| Escassez de terrenos na Grande Kuala Lumpur inflacionando os custos imobiliários | -1.4% | Regional, afetando principalmente os desenvolvimentos no Vale do Klang | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Reforma da Tarifa de Eletricidade de 2027 com Corte nos Subsídios Industriais
A TNB elevou a tarifa base em 14,2% para 45,62 sen/kWh a partir de julho de 2025, enquanto futuros repasses de custo de combustível aumentam a incerteza. As cargas de data centers poderiam constituir 38,37% do crescimento da demanda de pico até 2030, de modo que os operadores agora priorizam modelos de servidores com maior desempenho por watt e exploram contratos diretos de energia renovável no âmbito do CRESS.[4] Os fornecedores que oferecem sistemas com resfriamento líquido e alta eficiência têm a ganhar.
Alto CapEx para Aquisição de Instalações e Servidores
Servidores avançados de IA, como o GB300 NVL72 da Nvidia, podem custar entre USD 3,7-4 milhões por nó, enquanto as adaptações de resfriamento líquido acrescentam até 30% aos custos de construção. A escassez de semicondutores prolonga os prazos de entrega, levando alguns compradores a recorrer a dupla fonte de ODMs taiwaneses que instalam fábricas em Johor. O financiamento verde — exemplificado pelo empréstimo de USD 280 milhões vinculado à sustentabilidade do Princeton Digital — oferece alívio parcial, mas não o suficiente para compensar as barreiras de capital para participantes menores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Nível de Data Center:
O Nível 4 de Missão Crítica Impulsiona o CrescimentoAs instalações de Nível 3 dominaram a participação do mercado de servidores para data centers da Malásia com 70,92% em 2025, sustentadas por cargas de trabalho do setor bancário, de telecomunicações e do setor público que exigem alta disponibilidade. Paralelamente, os sites de Nível 4 superam o crescimento geral a um CAGR de 18,33%, refletindo a insistência dos hiperscalers em disponibilidade de cinco noves para clusters de treinamento de IA. Os campi de Vantage em Cyberjaya e JH1 do Princeton Digital exemplificam o modelo de Nível 4, com loops redundantes de energia e água gelada para sustentar racks que excedem 70 kW.
O mercado de servidores para data centers da Malásia está, portanto, bifurcando: as pegadas de Nível 1-2 atendem às necessidades de borda e recuperação de desastres, enquanto as instalações de Nível 3-4 capturam a demanda de longo prazo e de missão crítica. O impulso do Nível 4 também se alinha com o crédito fiscal verde de 2026 que recompensa hardware de alta eficiência, direcionando as empresas para as gerações mais recentes de processadores e técnicas de resfriamento.

Por Fator de Forma:
Microlâminas Ganham Tração na Computação de BordaAs lâminas de meia altura detinham 62,54% da receita em 2025 graças à sua familiaridade, equilíbrio térmico e facilidade de integração em racks legados. No entanto, as microlâminas de um quarto de altura estão se expandindo a um CAGR de 16,61%, impulsionadas pelos lançamentos de backhaul 5G e nós MEC regionais que exigem servidores compactos e robustificados. O empreendimento de Escola Digital 5G da Intel em Penang demonstra clusters de borda de microlâminas que fornecem conteúdo educacional habilitado por IA com latência mínima.
Dentro dos pavilhões hiperscale, as lâminas de altura total e as bandejas de GPU dominam o treinamento de IA, mas os operadores adquirem simultaneamente microlâminas para tarefas de inferência sensíveis à latência. Consequentemente, os fornecedores de servidores comercializam cada vez mais chassis unificados capazes de hospedar lâminas de alturas mistas, reduzindo os estoques de peças sobressalentes e acelerando a implantação — uma vantagem nos ciclos de aquisição do mercado de servidores para data centers da Malásia.
Por Aplicação/Carga de Trabalho:
A Dominância da IA Reformula os Requisitos de ServidoresAs cargas de trabalho de inteligência artificial capturaram 34,88% do tamanho do mercado de servidores para data centers da Malásia em 2025, à medida que os investimentos em IA soberana convergiram com a adoção pelo setor privado. Os racks baseados em NVIDIA Blackwell previstos para entrega no final de 2025 intensificarão as taxas de adesão de GPU, elevando as densidades de energia acima de 40 kW por rack. As pilhas de virtualização e nuvem privada registram, no entanto, o CAGR mais rápido de 16,94%, alimentadas por empresas que modernizam ERP e suítes de produtividade.
Hospitais inteligentes, IoT industrial e análises de BFSI se juntam à fila de demanda, determinando frotas de servidores heterogêneas que combinam nós ricos em GPU, densos em CPU e intensivos em armazenamento. Esse mix de cargas de trabalho desloca as prioridades de compra para placas-mãe configuráveis, maior largura de banda de memória e unidades NVMe de serviço frontal que aumentam o tempo de atividade nas implantações do mercado de servidores para data centers da Malásia.
Por Tipo de Data Center:
Hiperscalers Aceleram a Transformação do MercadoOs operadores de colocação retiveram 56,62% do tamanho do mercado de servidores para data centers da Malásia em 2025, oferecendo às empresas escala sem os riscos de propriedade. Os hiperscalers, no entanto, avançam a um CAGR de 18,21%, com Google, Microsoft, Oracle e gigantes da nuvem chinesa garantindo bancos de terrenos multibilionários em torno de Johor e Cyberjaya. Pavilhões dedicados equipados para resfriamento líquido, imersão monofásica e racks OCP de 21 polegadas tornam os campi hiperscale o referencial para as especificações de servidores de próxima geração.
As autoconstruções de borda e corporativas continuam em verticais como a manufatura, onde os loops de controle de baixa latência são de missão crítica. A coexistência de pegadas de colocação e hiperscale cria uma estrutura de mercado em camadas na qual os fornecedores devem atender simultaneamente a SKUs de colocação turnkey e listas de materiais hiperscale altamente personalizadas.
Por Setor de Uso Final:
A Digitalização da Manufatura Impulsiona a Demanda por ServidoresTI e telecomunicações permaneceram os principais compradores com 37,32% de participação em 2025, investindo em NFV, núcleo 5G e nós de entrega de conteúdo. As cargas de trabalho de manufatura vinculadas à Indústria 4.0 e às iniciativas de manutenção preditiva devem subir 17,21% de CAGR à medida que fábricas de semicondutores, clusters de E&E e fornecedores automotivos adotam o controle de qualidade baseado em IA. A migração da agência de previdência social da Malásia PERKESO para plataformas Red Hat ilustra como os serviços públicos reduzem os processos manuais e aumentam a interação online dos cidadãos.
A saúde registra crescimento de dois dígitos por meio de roteiros de telemedicina e hospitais inteligentes, enquanto o BFSI continua a atualizar servidores para análise de fraudes em tempo real e APIs de open banking. Os ministérios governamentais, no âmbito do MyDIGITAL, estipulam cada vez mais a residência doméstica de dados, canalizando novos gastos para pavilhões de servidores locais.
Análise Geográfica
Johor domina o impulso de novas construções, graças à abundância de terrenos e a um balcão único de aprovação que reduz os prazos dos projetos. Megacampos da ByteDance, Microsoft e Oracle substanciam a transição da região de polo manufatureiro para nó de infraestrutura digital global. Parcelas maiores também permitem arranjos solares no local e armazenamento de energia em baterias, alinhando-se aos mandatos de ESG.
Selangor, ancorado por Cyberjaya e a Grande Kuala Lumpur, permanece o principal corredor de data centers da Malásia. A alta densidade de fibra escura e a proximidade com agências governamentais mantêm alta a utilização, embora a escassez de terrenos infle os preços dos lotes e leve as expansões para as periferias do Vale do Klang. Os programas de sustentabilidade que visam atingir a neutralidade de carbono até 2030 atraem operadores que buscam caminhos credíveis de energia verde.
Penang, Sarawak e outras cidades de Nível 2 emergem como zonas centradas em borda. Penang aproveita seu ecossistema de semicondutores para pilotar cargas de trabalho de educação de baixa latência e IoT industrial, enquanto as primeiras instalações de atacado de Sarawak atendem à melhoria da conectividade de Bornéu. Custos imobiliários mais baixos e novo potencial de energia renovável abrem a porta para micro-hubs de fundo soberano que alimentam as necessidades regionais de redundância.
Panorama regulatório
A Malásia está reforçando a governança para a construção de data centers por meio de uma estrutura de aprovação multiagência e sustentabilidade que afeta diretamente a aquisição de servidores e o cronograma de implantação. O MITI e o Ministério Digital criaram um Data Centre Task Force (DCTF) em fevereiro de 2025 para avaliar e aprovar novos projetos, com aprovações vinculadas à disponibilidade comprovada de recursos de energia e água; em julho de 2026, o MITI reiterou que as aprovações de data centers dependem da disponibilidade de fornecimento de energia e água. Complementando o mecanismo de controle, as Diretrizes Finais para Data Center Sustentável de 2024 e orientações relacionadas para desenvolvimento sustentável incorporam requisitos de desempenho como benchmarks de PUE e WUE (incluindo um WUE de projeto recomendado de 2,2 ou inferior), impulsionando os operadores para plataformas de servidores de maior eficiência e projetos térmicos.
Em relação aos incentivos, a Malásia utiliza mecanismos de investimento e apoio fiscal para direcionar a qualidade da construção e a participação local. O esquema Digital Ecosystem Acceleration (DESAC) oferece incentivos fiscais para projetos elegíveis de infraestrutura digital, incluindo data centers, e as candidaturas aos incentivos fiscais do DESAC estão abertas até 31 de dezembro de 2027. A orientação política também inclui restrições às aprovações para data centers não voltados à IA, a fim de conservar recursos, alinhando o ambiente regulatório com implantações orientadas para IA, que geralmente exigem configurações de servidores de maior densidade, mais eficientes em termos de energia, e uma gestão mais robusta do ciclo de vida energético.
Cenário Competitivo
A concorrência é moderada. Dell Technologies, Hewlett-Packard Enterprise e Cisco Systems ainda comandam grandes ciclos de atualização corporativa. No entanto, as cargas de trabalho de IA concedem ganhos de participação à Supermicro, Wiwynn e outros ODMs que oferecem chassis densos em GPU e prontos para resfriamento líquido com prazos de entrega agressivos.
Os fornecedores chineses Huawei, Inspur e Lenovo ganham tração por meio de ofertas com vantagem de custo e compromissos de montagem local, alinhando-se com a agenda de IA soberana da Malásia. Os designs de referência da Nvidia influenciam as escolhas de lista de materiais entre os hiperscalers, levando os fornecedores de CPU x86 a adotar placas-mãe compatíveis com aceleradores.
A localização da cadeia de fornecimento se intensifica: a fábrica de Wiwynn em Johor e possíveis linhas de módulos da Inventec reduzem os custos de frete e amortecem o risco geopolítico para os operadores que adquirem servidores no mercado de servidores para data centers da Malásia. As regulamentações de eficiência energética moldam ainda mais as linhas de produtos dos fornecedores, recompensando aqueles que atingem os limiares de desempenho por watt de próxima geração.
Líderes do Setor de Servidores para Data Centers da Malásia
-
Dell Technologies
-
Hewlett Packard Enterprise
-
Cisco Systems
-
Huawei Technologies
-
Lenovo Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Servidores de Data Center da Malásia Empresas cobertas neste relatório
- Dell Technologies
- Hewlett Packard Enterprise
- Cisco Systems
- Huawei Technologies
- Lenovo Group
- Super Micro Computer
- IBM Corp.
- Nvidia Corp.
- Inspur Information
- Fujitsu Ltd.
- NEC Corp.
- Oracle Corp.
- Atos SE
- Quanta Cloud Technology (QCT)
- ASUS (Enterprise Server BU)
- Kingston Technology
- Seagate Technology (Server platforms)
- Hyve Solutions
- Wistron (Wiwynn)
- Gigabyte Technology
Oportunidades de mercado e perspectivas futuras
Uma área de espaço em branco visível é a transição da construção de capacidade pura para ciclos de renovação orientados por conformidade e eficiência sob as diretrizes de sustentabilidade e condições de aprovação da Malásia, o que aumenta a demanda por configurações de servidores de maior eficiência e plataformas prontas para líquido. As diretrizes de data center sustentável de 2024 (benchmarks de PUE/WUE, incluindo WUE de projeto recomendado de 2,2 ou inferior) e a ênfase do MITI em 2026 de que as aprovações dependem da disponibilidade de energia e água reforçam a preferência de aquisição por melhorias de desempenho por watt, consolidação de cargas de trabalho e infraestrutura otimizada para aceleradores. Paralelamente, os incentivos fiscais do DESAC (abertos até 31 de dezembro de 2027) criam espaço para fornecedores e integradores empacotarem pilhas de servidores compatíveis com soluções de energia, refrigeração e monitoramento alinhadas aos requisitos de aprovação de projetos.
A Malásia também está utilizando programas orientados por investimento para aprofundar a participação doméstica, criando oportunidades além do servidor propriamente dito, abrangendo a infraestrutura de suporte vinculada às implantações de servidores. A MIDA relatou RM34,6 bilhões em investimentos aprovados em data centers e computação em nuvem no primeiro trimestre de 2026, distribuídos em 33 projetos, e o governo articulou uma meta de participação local de 40% no desenvolvimento de data centers, o que eleva a demanda por integração de sistemas locais, componentes elétricos e de refrigeração, e serviços de engenharia junto com a implantação de servidores. Isso apoia oportunidades para participantes do ecossistema em sistemas de refrigeração e instalações (por exemplo, fornecedores locais de HVAC/refrigeração como a Dunham-Bush Industries), parceiros de cabeamento estruturado e infraestrutura de rede, e colaborações de desenvolvimento de talentos com universidades e institutos técnicos capazes de fornecer capacidades de operação de data centers e engenharia de TI necessárias para operar ambientes de servidores de alta densidade para IA e nuvem híbrida.
Desenvolvimentos industriais recentes em Mercado de Servidores de Data Center da Malásia
- Julho de 2026: a AirTrunk garante até 175 milhões em financiamento da IFC para expandir suas instalações de data center em Johor, totalizando 420 MW. O financiamento apoia a expansão de capacidade em larga escala em Johor e reforça a região como um hub regional de IA e nuvem. A medida está alinhada às necessidades de capacidade de alta densidade e acelera o crescimento verde e escalável de data centers na Malásia.
- Julho de 2026: a TM Nxera (joint venture entre Telekom Malaysia e Singtel Nxera) conclui a estrutura de uma instalação de data center em Iskandar Puteri, Johor, marcando a fase inicial de 64 MW. A conclusão adiciona capacidade operacional de curto prazo em um campus-chave de Johor. Esse progresso acelera a presença hyperscale da Malásia e a prontidão de infraestrutura pronta para IA em Iskandar Puteri.
- Julho de 2026: a DayOne Data Centers concorda em adquirir um terreno de 65 acres em Iskandar Puteri, Johor, por RM398 milhões para apoiar o desenvolvimento de data centers. O banco de terras fortalece Johor como um importante hub de data centers com potencial de desenvolvimento expandido. A aquisição amplia o pipeline de oportunidades para futuras adições de capacidade na região.
Mercado de Servidores de Data Center da Malásia Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado cobre o valor dos servidores adquiridos e implantados dentro de data centers localizados na Malásia, incluindo novas instalações e demanda de renovação vinculada a expansões de capacidade e atualizações tecnológicas.
Exclusões de escopo: excluímos salas de servidores corporativos on-premise que não são operadas como data centers, além de equipamentos de rede, sistemas de armazenamento e serviços como colocation, assinaturas de nuvem e hospedagem gerenciada.
Visão geral da segmentação
- Por Nível de Data Center
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Fator de Forma
- Lâminas de Meia Altura
- Lâminas de Altura Total
- Microlâminas de um Quarto de Altura
- Por Aplicação / Carga de Trabalho
- Virtualização e Nuvem Privada
- Computação de Alto Desempenho (HPC)
- Inteligência Artificial/Aprendizado de Máquina e Análise de Dados
- Centrado em Armazenamento
- Gateways de Borda / IoT
- Por Tipo de Data Center
- Hiperscalers/Fornecedor de Serviços em Nuvem
- Instalações de Colocação
- Corporativo e de Borda
- Por Setor de Uso Final
- BFSI
- TI e Telecomunicações
- Saúde e Ciências da Vida
- Manufatura e Indústria 4.0
- Energia e Serviços Públicos
- Governo e Defesa
- Outros Usuários Finais
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer o contexto do país Malásia e construir o primeiro esboço dos sinais de demanda que normalmente influenciam a compra de servidores. Baseamo-nos em fontes públicas focadas na Malásia, como publicações do Department of Statistics Malaysia, indicadores macroeconômicos do Bank Negara Malaysia, atualizações da Malaysian Communications and Multimedia Commission e estatísticas de comércio aduaneiro para verificar os fluxos de entrada de hardware.
Para conectar a demanda com as realidades do lado da oferta, também revisamos anúncios de permissões de data centers e infraestrutura de agências públicas, apresentações a investidores e relatórios anuais, além de cobertura de imprensa confiável sobre lançamentos de novas instalações. Quando disponíveis, assinaturas pagas foram utilizadas principalmente para dados financeiros e inteligência empresarial, notícias e finanças, e bases de dados de patentes, para validar o momento de expansão e as mudanças tecnológicas. Esta lista de fontes documentais é ilustrativa, e muitas outras fontes públicas e pagas também foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário foi utilizado para testar suposições que geralmente não aparecem claramente em dados públicos, como ciclos de renovação, movimento do preço médio de venda e a divisão entre computação geral e configurações de maior densidade. Conversamos com uma combinação de operadores de data centers, integradores de sistemas, parceiros de canal e grandes compradores corporativos em toda a Malásia, de modo que os fatores de demanda tanto de sites hyperscale e colocation quanto de cargas de trabalho corporativas foram refletidos no modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 18% |
| Nível médio: 53% | Líderes funcionais/de unidade: 33% |
| Participantes menores: 19% | Gerentes: 49% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down, na qual a atividade de data centers na Malásia foi traduzida em demanda de servidores usando índices de utilização práticos e comportamento de aquisição descritos pelos entrevistados. Em seguida, verificamos esses resultados com aproximações bottom-up seletivas, como preço amostrado por servidor por fator de forma e aplicação, além de verificações de canal sobre o ritmo de envios, antes de ajustar os totais a um escopo consistente.
As principais entradas utilizadas no modelo incluíram a capacidade de data centers em operação e em pipeline na Malásia, faixas esperadas de densidade de rack por tipo de data center, o momento típico de renovação e substituição, mudanças na combinação de cargas de trabalho (incluindo virtualização e implantações orientadas para IA), e variações no preço médio de venda impulsionadas por escolhas de configuração e momento cambial. Onde havia lacunas para sites menores e construções privadas, as suposições foram preenchidas usando faixas acordadas durante as discussões primárias e, em seguida, refinadas usando sinais de importação e anúncios em nível de projeto.
As previsões foram produzidas usando análise de cenários. O caso base foi ancorado em adições de capacidade comprometidas e comportamento de renovação realista, e depois testado sob estresse com trajetórias de adoção mais altas e mais baixas com base na disponibilidade de energia, no ritmo de licenciamento e nos cronogramas de construção descritos pelos respondentes com base em seus próprios planos de construção.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de verificações cruzadas repetidas em relação a sinais independentes, incluindo adições de capacidade de data centers, cronogramas de grandes projetos e direção das importações de hardware, seguidas por verificações internas de variância entre segmentos e anos. Quando uma métrica se movia fora de uma faixa esperada, as suposições eram revisadas novamente, e contatos primários selecionados eram reengajados para confirmar se isso refletia uma mudança real de mercado ou um dado incorreto.
Antes da aprovação final, o modelo e as principais suposições passam por uma revisão de analista em múltiplas etapas para garantir que a lógica de cálculo, a consistência das unidades e o tratamento cambial estejam alinhados. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais recente disponível.
Comparação do tamanho do mercado de servidores de data center da Malásia da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados podem diferir mesmo quando o mesmo país e tópico estão sendo discutidos, principalmente porque o limite de escopo e a lógica de preços nem sempre são tratados da mesma forma. Para servidores de data center, as maiores divergências geralmente surgem de saber se itens de TI de data center adjacentes estão incluídos, e se a estimativa está vinculada a sinais de capacidade instalada ou extrapolada a partir de gastos mais amplos em TI.
A tabela de referência mostra uma clara dispersão entre as fontes. No modelo da Mordor Intelligence, o valor é contabilizado apenas para hardware de servidor implantado dentro de data centers da Malásia, o que evita a mistura de gastos com armazenamento, rede ou construção de data centers. As diferenças também surgem quando algumas estimativas aplicam uma escalada agressiva de preços para configurações de alta densidade sem validar o momento de renovação, ou quando taxas de câmbio antigas e pipelines de projetos antigos são mantidos sem uma verificação atualizada em relação a novos anúncios de campus e atrasos de comissionamento.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,22 bilhões de USD (2025) | |
| Editora de Pesquisa do Setor A | 1,40 bilhão de USD (2026) | Utiliza um ano de início mais tardio e frequentemente depende de sinais de demanda de hardware de TI mais amplos, o que pode subestimar a renovação de servidores de curto prazo vinculada à nova capacidade de data center entrando em operação. |
| Boletim de Mercado B | 3,00 bilhões de USD (2025) | Provavelmente combina categorias adjacentes de TI de data center ou aplica um aumento agressivo no ASP em todas as implantações, o que pode superestimar o valor se as mudanças de configuração não forem separadas por tipo de site e aplicação. |
Em conjunto, a dispersão é explicada principalmente pelo que é incluído em torno dos servidores e por como os ciclos de precificação e renovação são tratados em cada modelo. Ao manter as suposições vinculadas a adições de capacidade, densidades de rack realistas e comportamento de renovação baseado em entrevistas, a abordagem aqui permanece rastreável a variáveis claras e pode ser repetida conforme novas construções e atualizações são anunciadas.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual e a perspectiva de crescimento do mercado de servidores para data centers da Malásia?
O mercado está em USD 2,59 bilhões em 2026 e deve atingir USD 5,53 bilhões até 2031, registrando um CAGR de 16,42% durante o período de previsão.
Quais cargas de trabalho estão gerando a maior demanda por servidores na Malásia?
As cargas de trabalho de IA e aprendizado de máquina lideram com 34,88% de participação em 2025, enquanto as cargas de trabalho de virtualização e nuvem privada são as de crescimento mais rápido, com CAGR de 16,94% até 2031.
Por que Johor está emergindo como o principal hub de data centers da Malásia?
Johor oferece custos de terrenos mais baixos, aprovações simplificadas e proximidade com Singapura, ajudando-o a atingir 1,6 GW de capacidade ativa e tornando-o o ponto focal para projetos hiperscale.
Quais incentivos governamentais apoiam o investimento contínuo em servidores?
A política de nuvem em primeiro lugar do MyDIGITAL, os créditos fiscais verdes para servidores de alta eficiência a partir de 2026 e o Esquema de Fornecimento Corporativo de Energia Renovável incentivam coletivamente as atualizações contínuas de infraestrutura.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers Demanda global por construção, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Energia para Data Centers dos Países Baixos Os sistemas de energia dos Países Baixos, divididos por componente, tipo de instalação e tamanho de instalação.
- Mercado de Data Center Hiperescala de Taiwan Sites hiperescala de Taiwan, divididos por tipo de instalação, componente e tier.
- Mercado de Racks para Data Centers na Índia Racks da Índia, divididos por tamanho de rack, tipo de rack e compatibilidade de refrigeração.
- Mercado de Refrigeração para Data Centers da China Refrigeração da China, dividida por tipo de instalação, tier e tecnologia de refrigeração.
- Mercado de Data Center Hiperescala da Malásia Procura por sites hiperescala em toda a Malásia, abrangendo tipo de instalação, componente e tier.
- Mercado de Data Center Hiperescala da Tailândia Sites hiperescala da Tailândia, divididos por tipo de data center, componente e tier.
- Mercado de Energia para Data Centers da Malásia Sistemas de energia na Malásia, divididos por componente, tipo de instalação e tamanho de instalação.
- Mercado de Construção de Data Centers de Taiwan Demanda de construção em Taiwan, abrangendo tier.