
Tamanho e Participação do Mercado de Data Center Hiperescala da Malásia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 8.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 40.16 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 37.17 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Center Hiperescala da Malásia por Mordor Intelligence
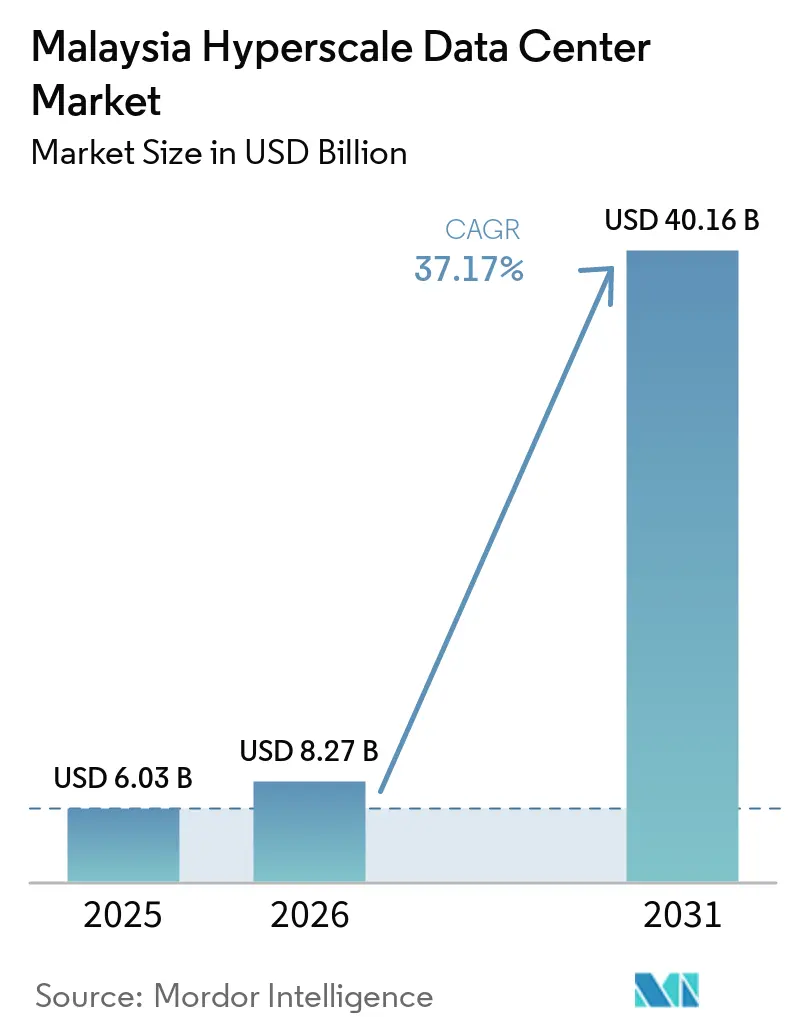
O tamanho do Mercado de Data Centers Hyperscale da Malásia deverá aumentar de 6,03 bilhões de USD em 2025 para 8,27 bilhões de USD em 2026 e atingir 40,16 bilhões de USD até 2031, crescendo a uma CAGR de 37,17% no período 2026-2031. Em termos de base instalada, o mercado foi avaliado em 0,79 mil megawatts em 2025 e deverá crescer de 2,19 mil megawatts em 2026 para 8,95 mil megawatts até 2031, a uma CAGR de 32,52% durante o período de previsão (2026-2031).
Os contínuos anúncios de despesas de capital por parte dos hyperscalers, os incentivos fiscais governamentais e a rápida transição para instalações preparadas para IA estão acelerando as implantações, enquanto as melhorias de conectividade e as abundantes perspectivas de energia verde ampliam o apetite dos investidores. Os campi de construção própria ainda dominam a capacidade, mas a colocação em colocation de alta densidade e multilocatário está crescendo mais rapidamente, impulsionada por plataformas de nuvem menores que buscam entrada rápida e com baixo capital. A infraestrutura mecânica, especialmente o resfriamento líquido e por imersão, supera todos os outros gastos com componentes à medida que os operadores retrofitam para clusters de GPU. Regionalmente, a proximidade de Johor com Singapura e os menores custos de terreno impulsionam a expansão mais rápida, embora o Vale de Klang mantenha massa crítica em termos de talento e densidade de rede.
Principais Conclusões do Relatório
- Por tipo de data center, as instalações de construção própria de hyperscalers detinham 55% da participação do mercado de data centers hyperscale da Malásia em 2025; a colocalização hyperscale avança a uma CAGR de 38,40% até 2031.
- Por componente, a infraestrutura de TI representou 40% do tamanho do mercado de data centers hyperscale da Malásia em 2025, e a infraestrutura mecânica deverá crescer a uma CAGR de 38,10% até 2031.
- Por padrão de nível, as implantações de Nível III comandaram 73% da participação do tamanho do mercado de data centers hyperscale da Malásia em 2025, enquanto as instalações de Nível IV estão se expandindo a uma CAGR de 37,50% entre 2026-2031.
- Por setor de usuário final, serviços de nuvem e TI representaram 50% do tamanho do mercado de data centers hyperscale da Malásia em 2025, e mídia e entretenimento deve crescer a uma CAGR de 38,30% até 2031.
- Por tamanho de data center, as instalações massivas capturaram 45% da capacidade em 2025 e os campi de escala mega estão crescendo a uma CAGR de 39,0% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Data Center Hiperescala da Malásia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nos anúncios de CAPEX de hiperescaladores | +12.5% | Nacional, Vale do Klang e Johor | Médio prazo (2-4 anos) |
| Rápida adoção de comércio eletrônico e banco digital | +10.2% | Centros urbanos; transbordamento para cidades secundárias | Curto prazo (≤ 2 anos) |
| Incentivos governamentais no âmbito do MyDIGITAL e da Faixa Verde | +5.8% | Nacional; ganhos iniciais em Cyberjaya e Johor Bahru | Médio prazo (2-4 anos) |
| Novos aterrissamentos internacionais de cabos submarinos | +4.1% | Regiões costeiras, Johor e Penang | Longo prazo (≥ 4 anos) |
| Tarifa de Eletricidade Verde habilitando PPAs 24×7 | +3.7% | Nacional; mais forte em Sarawak e Sabah | Longo prazo (≥ 4 anos) |
| Excedente de energia hidrelétrica em Sarawak e Sabah | +2.2% | Malásia Oriental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento nos Anúncios de CAPEX de Hiperescaladores Impulsiona a Expansão do Mercado
Um pipeline sem precedentes de USD 14,7 bilhões proveniente do Google, AWS, Oracle e Microsoft reposicionou o mercado de data centers hiperescala da Malásia como um hub regional de primeira linha em 18 meses.[1] Esses investimentos eclipsam o total acumulado de Singapura em uma década, gerando gastos paralelos em distribuição de energia, sistemas de resfriamento líquido e anéis de fibra entre campi. A dinâmica competitiva entre os "quatro grandes" está elevando os padrões de projeto, impulsionando campi acima de 300 MW construídos para clusters de treinamento de IA. Fornecedores secundários - de equipamentos de comutação a módulos de água gelada - aceleraram a expansão de sua presença dentro da Malásia, reforçando um ciclo virtuoso de cadeia de suprimentos para o setor.
A Transformação do Comércio Eletrônico e do Banco Digital Acelera a Adoção da Nuvem
A produção da economia digital superará 25% do PIB nacional em 2025, impulsionada pelos picos do comércio eletrônico e por bancos digitais recém-licenciados que exigem latência inferior a 10 ms. Os festivais de compras 11.11 e 12.12 impulsionam volumes de transações que apenas instalações hiperescala podem absorver, enquanto o avanço regional do TikTok Shop ressalta a importância dos nós de moderação de conteúdo impulsionados por IA. Candidatos a banco digital, como o GXBank, citam mandatos de Nível IV para processamento ininterrupto de razão contábil.[2] Embora a monetização do 5G fique aquém das expectativas, as próximas zonas de borda vinculadas aos lançamentos nacionais de 5G autônomo elevarão as taxas de utilização em clusters distribuídos.
O Arcabouço de Política Governamental Oferece Vantagens Competitivas
O plano MyDIGITAL, os incentivos do Status Malaysia Digital (MD) e um Escritório de Investimento Digital simplificado reduzem os prazos de aprovação em meses, diminuindo o tempo de entrada no mercado em comparação com os concorrentes regionais.[3] As deduções fiscais corporativas e os créditos fiscais sobre investimentos aprimoram os cálculos da taxa interna de retorno para novas construções, enquanto a Política Nacional de Nuvem de outubro de 2024 oferece clareza sobre os requisitos de soberania de dados e cibersegurança. O Programa Corporativo de Fornecimento de Energia Renovável, lançado em 2024, permite a aquisição direta de energia verde, alinhando os projetos aos compromissos de descarbonização corporativa.
A Infraestrutura Internacional de Cabos Submarinos Aprimora a Conectividade
Projetos de cabos como o SEA-ME-WE 6 e o sistema MIST de USD 300 milhões diversificam as rotas e reduzem a latência para os principais hubs da Ásia-Pacífico. A isenção da Malásia sobre a cabotagem para embarcações de reparo reduz os riscos de inatividade e os custos de manutenção. A maior diversidade de rotas também reduz a dependência de Singapura como nó de trânsito, permitindo interconexões diretas com zonas de disponibilidade de nuvem regionais e aumentando a atratividade do mercado de data centers hiperescala da Malásia para provedores de conteúdo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Energia renovável limitada na rede elétrica | -6.8% | Nacional; mais aguda na Malásia Peninsular | Médio prazo (2-4 anos) |
| Altos custos de construção por importação de equipamentos MEP e sobrepreço de terrenos | -5.2% | Centros urbanos, especialmente o Vale do Klang | Curto prazo (≤ 2 anos) |
| Restrições de estresse hídrico em Selangor | -3.1% | Selangor; principais conurbações | Curto prazo (≤ 2 anos) |
| Monetização lenta do 5G atrasando o uso de borda | -2.8% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Oferta Limitada de Energia Renovável Restringe a Expansão de Hiperescaladores
As renováveis na rede elétrica cobrem apenas 19% da geração nacional, bem abaixo das metas de 100% de energia sem carbono dos hiperescaladores. O carvão e o gás ainda representam 81% da oferta, limitando a emissão de PPAs corporativos apesar da Tarifa de Eletricidade Verde de 2024. O plano de modernização da rede elétrica da Tenaga Nasional Berhad no valor de USD 10,3 bilhões visa integrar mais renováveis, mas os cronogramas correm o risco de atrasar as novas cargas de trabalho de IA programadas para 2026-2027. O excedente de energia hidrelétrica de Sarawak oferece uma solução alternativa, mas os gargalos de transmissão para os centros de carga da Malásia Peninsular permanecem sem solução.
Os Crescentes Custos de Construção e Operacionais Desafiam a Rentabilidade
Chillers, geradores e equipamentos de comutação importados são precificados em moedas estrangeiras fortes, enquanto os terrenos de localização privilegiada em Cyberjaya e Johor Bahru valorizaram-se acentuadamente. A reclassificação da tarifa de eletricidade de julho de 2025 move os data centers para uma faixa de ultra-alta tensão, elevando os custos de energia em 10-15% e corroendo as margens. Para um campus de 100 MW, as despesas operacionais anuais podem aumentar em RM 63 milhões, levando os operadores a buscar PPAs de longo prazo de energia renovável e a introduzir progressivamente o resfriamento líquido que melhora a eficiência do uso de energia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center: O Domínio da Construção Própria Enfrenta o Desafio da Colocalização
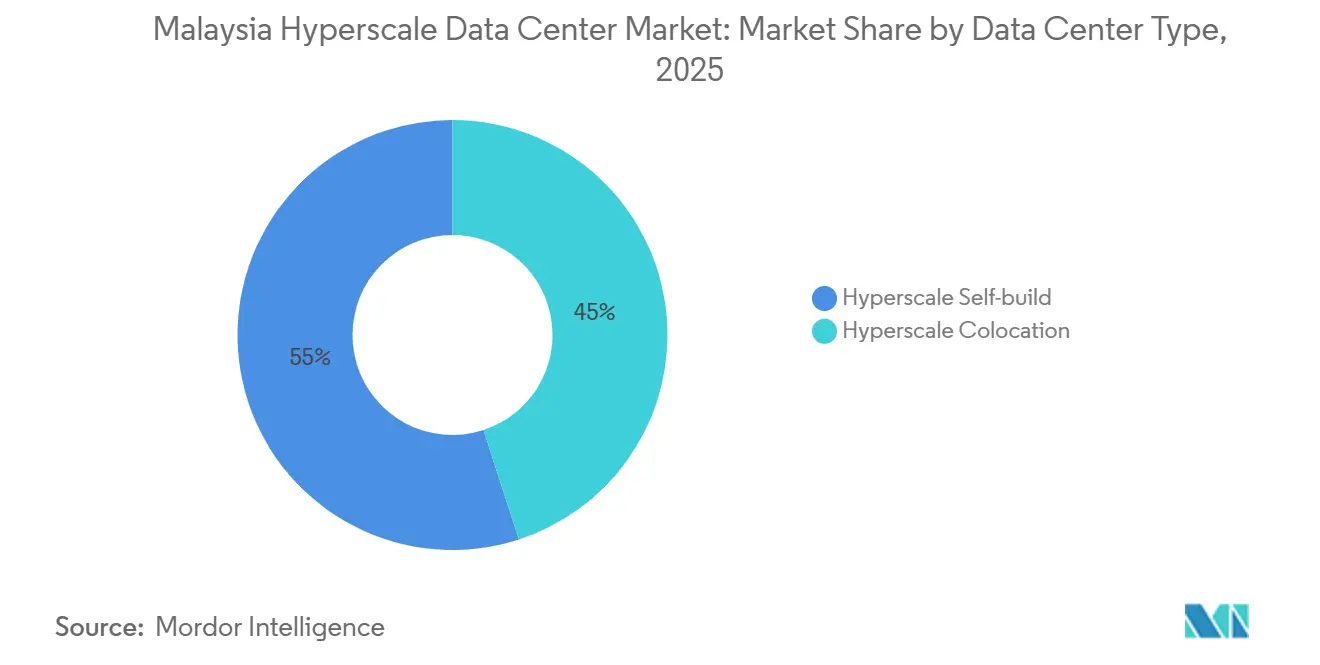
Os campi de construção própria detinham 55% da participação do mercado de data centers hyperscale da Malásia em 2025, à medida que os hyperscalers priorizavam layouts personalizados e controle direto sobre os sistemas mecânicos, elétricos e hidráulicos. O tamanho do mercado de data centers hyperscale da Malásia vinculado a projetos de construção própria é sustentado pelo campus de 2,00 bilhões de USD do Google no Vale do Klang e pelo compromisso de 6,20 bilhões de USD da AWS com três zonas de disponibilidade. O compromisso de 6,50 bilhões de USD da Oracle consolida ainda mais o modelo, garantindo inquilinos âncora para atualizações de distribuição de energia a montante. No entanto, as construções próprias enfrentam escassez de terrenos e longos prazos de conexão à rede elétrica.
A colocalização hyperscale, em expansão a uma CAGR de 38,40%, oferece ativação rápida por meio de blocos compartilhados de energia e resfriamento. O campus JH1 de 150 MW com capacidade para inteligência artificial do Princeton Digital Group em Johor ilustra como a colocalização em grande escala pode garantir financiamento verde alinhado às cláusulas de sustentabilidade dos hyperscalers. Digital Edge e STT GDC aproveitam a amortização de custos multilocatários para implantar racks de resfriamento por imersão em escala. Entre 2025 e 2031, a crescente demanda por zonas de inferência de inteligência artificial e a flexibilidade do orçamento de capital deverão reduzir a participação das construções próprias, embora ambos os modelos coexistam em diferentes níveis de carga de trabalho.


Por Componente: A Infraestrutura de TI Lidera Enquanto os Sistemas Mecânicos Aceleram
As pilhas de TI — servidores, armazenamento e redes — absorveram 40% dos gastos de 2025, à medida que nós densos em GPU e switches 400G/800G impulsionavam a inteligência artificial e a análise de alta frequência. O mercado de data centers hyperscale da Malásia se beneficia da adoção de memória persistente, que reduz a latência de leitura para picos de carga do comércio eletrônico. Os sistemas elétricos, o segundo maior bloco de custos, empregam cada vez mais strings de UPS modulares e conteinerizadas para reduzir os prazos de construção.
A infraestrutura mecânica cresce mais rapidamente, a uma CAGR de 38,10%, porque soluções de resfriamento líquido e de imersão monofásica são essenciais para racks que ultrapassam 70 kW. Os operadores testam circuitos de placa fria direta ao chip que reduzem o PUE das instalações em até 0,15 pontos. A Sustainable Metal Cloud demonstra 50% de economia de energia em testes comparativos, incentivando os concorrentes a adotarem projetos semelhantes. À medida que o investimento em infraestrutura mecânica aumenta, estratégias de extensão da vida útil, como sistemas adiabáticos sem refrigerante para os campi de Sarawak com energia hidrelétrica, ganham força.
Por Padrão de Nível: O Domínio do Nível III é Desafiado pelo Crescimento do Nível IV
Os sites de Nível III representam 73% da capacidade instalada, equilibrando custo e disponibilidade de 99,982%. As empresas que migram cargas de trabalho SAP HANA ou SaaS de baixa latência aceitam a redundância do Nível III, e a maioria dos nós de entrega de conteúdo segue o mesmo padrão. As linhas de base da nuvem governamental atualmente espelham este nível para computação de uso geral.
O Nível IV, no entanto, cresce a uma CAGR de 37,50%, pois as regulamentações de banco digital e o treinamento de inteligência artificial em tempo real exigem disponibilidade de 99,995%. A Lei de Cibersegurança de 2024 classifica os sistemas bancários, de telecomunicações e de transporte como Infraestrutura de Informação Crítica, efetivamente tornando obrigatório o Nível IV para muitas novas implantações. O futuro campus da Oracle em Kedah visa a este padrão com alimentações de energia duplas e equipamentos de comutação tolerantes a falhas. O tamanho do mercado de data centers hyperscale da Malásia alocado para construções de Nível IV está, portanto, definido para crescer acentuadamente nos setores bancário, de saúde e de cargas de trabalho soberanas.
Por Setor do Usuário Final: Os Serviços de Nuvem Dominam em Meio ao Crescimento da Mídia
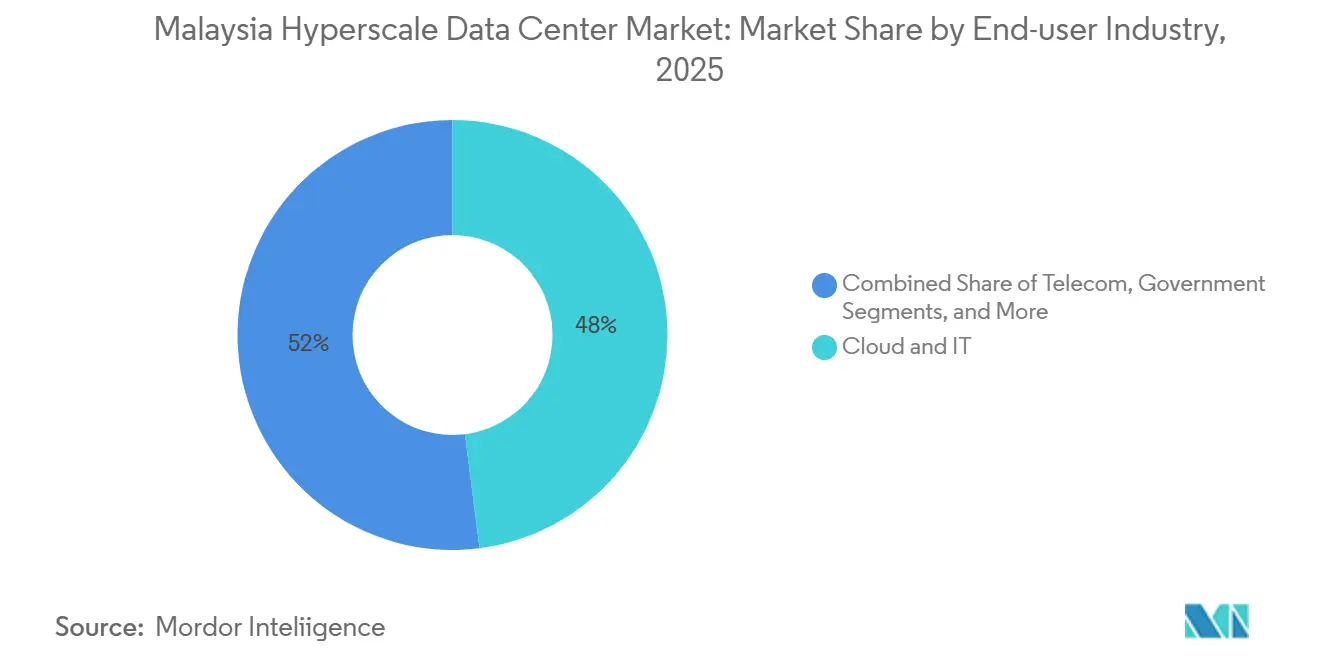
Os serviços de nuvem e TI consumiram 48% da demanda de 2025, à medida que os hyperscalers expandiam os portfólios de serviços da ASEAN a partir das zonas de disponibilidade da Malásia. Os provedores de SaaS utilizam os sites de Johor como locais de recuperação de desastres redundantes, reforçando a reputação do mercado de data centers hyperscale da Malásia em resiliência regional. As operadoras de telecomunicações, a segunda maior fatia, integram nós de borda para testes de fatiamento de rede 5G.
Mídia e entretenimento registra a maior CAGR de 38,30%, impulsionada por políticas regionais de localização de conteúdo e pelo crescimento de assinantes de streaming over-the-top. A ByteDance ancora clusters de GPU em Johor para transcodificar vídeos de formato curto com latências de milissegundos. As cargas de trabalho governamentais aumentam de forma constante à medida que os ministérios se consolidam em uma estrutura de nuvem soberana, enquanto os players do setor de serviços bancários, financeiros e de seguros aproveitam as novas licenças de banco digital para capturar segmentos sem acesso a serviços bancários.


Por Tamanho do Data Center: As Instalações Massivas Lideram Enquanto a Mega Escala Acelera
Os sites massivos entre 25 MW e 60 MW detêm 45% da carga instalada, refletindo a preferência dos hiperescaladores por campi modulares e de vários edifícios. Essas instalações equilibram economias de escala com liberações de capex em fases, tornando-as o formato padrão do mercado de data centers hiperescala da Malásia.
Os projetos de mega escala acima de 60 MW crescem mais rapidamente a um CAGR de 39,0%, catalisados pela densidade de clusters de GPU e pela alavancagem de aquisição de energia renovável. O campus de 290 MW da NTT em Johor e o site de 256 MW da Vantage em Cyberjaya exemplificam esta tendência. A expansão de 220 MW da STACK Infrastructure combina resfriamento líquido direto com armazenamento de baterias no local para reduzir as cargas de pico. As estratégias de banco de terrenos agora visam zonas de 100 hectares para garantir corredores de expansão à prova do futuro em meio à aceleração das demandas de computação de IA.
Análise Geográfica
O Vale do Klang retém o maior cluster do país devido aos backbones de fibra maduros, mão de obra qualificada e proximidade com o governo. A seleção do Elmina Business Park pelo Google para seu primeiro campus sustenta a contínua confiança dos investidores, apesar dos alertas de estresse hídrico em Selangor. As três construções da Microsoft na Grande Kuala Lumpur aprofundam o pipeline de fornecimento, mas as crescentes tarifas de eletricidade empurram os operadores para upgrades de eficiência ou soluções parciais de solar mais armazenamento fora da rede.
Johor emerge como o nó de crescimento mais rápido no mercado de data centers hiperescala da Malásia, impulsionado por terrenos com descontos de até 60% em relação a Singapura. O JPMorgan prevê que a capacidade pode superar 5 GW até 2035, um cenário sustentado pelos compromissos de centenas de megawatts da Princeton Digital Group e da NTT. As autoridades estaduais, no entanto, rejeitaram 30% das solicitações de janeiro a maio de 2024 para preservar as reservas de energia e água, sinalizando uma triagem de sustentabilidade mais rigorosa que poderia prolongar os ciclos de aprovação para os retardatários.
Sarawak, na Malásia Oriental, aproveita sua base de energia hidrelétrica de 6,2 GW para atrair campi com neutralidade de carbono. Os gargalos de transmissão para os centros de carga da Malásia Peninsular limitam o potencial de exportação, mas a demanda local por fazendas de treinamento de modelos de IA apoia os conceitos de mega campus verdes. Penang e Kedah mantêm uma participação moderada; os ecossistemas de semicondutores lá reduzem os prazos de entrega de peças de reposição e permitem o transporte rodoviário sem fricção de módulos pré-fabricados para novos sites.
Cenário Competitivo
Concentração do Mercado
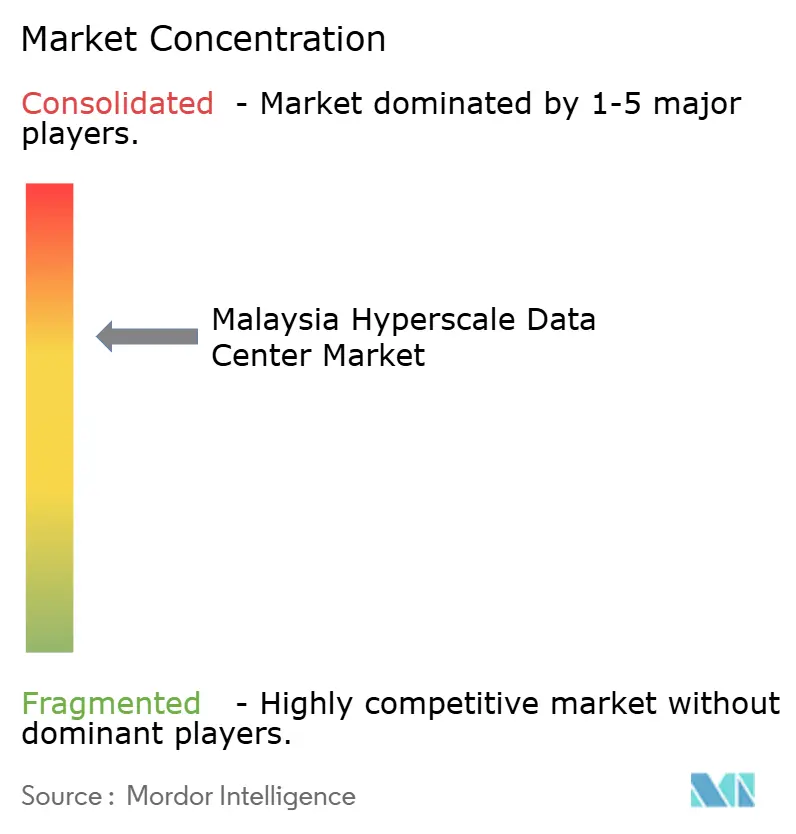
A concorrência é moderada e fragmentada, pois nenhum operador supera um quarto da participação na carga de TI instalada. Os hiperescaladores globais, que constroem por conta própria nas regiões centrais, dependem da colocalização para atender à demanda de pico, garantindo índices de receita por metro quadrado diversificados em todas as instalações. Equinix e Digital Realty empregam a consistência de plataforma global para atrair clientes de serviços financeiros que aderem às diretrizes de transferência transfronteiriça.
Especialistas regionais como YTL Data Center e Princeton Digital Group exploram bancos de terrenos locais e parcerias com concessionárias para obter vantagens de velocidade de energia. Digital Edge pilota armazenamento híbrido com supercapacitor com Donghwa ES para reduzir o tempo de funcionamento de geradores e, assim, diminuir as emissões do Escopo 1. A tecnologia de imersão da Sustainable Metal Cloud conquista negócios de prova de conceito com empresas de pesquisa focadas em IA, oferecendo 50% de economia de energia em cargas de trabalho comparáveis.
A inovação em torno da cobertura de energia renovável, sprinklers de combate a incêndio em locais de borda projetados para tanques de imersão e DCIM orientado por IA está emergindo como principal diferencial. Oportunidades de espaço disponível persistem na Malásia Oriental, onde os atributos verdes vinculados à energia hidrelétrica permitem preços premium para contratos de correspondência de energia limpa 24×7.
Líderes do Setor de Data Center Hiperescala da Malásia
-
Microsoft Corporation
-
Amazon Web Services
-
Google (Alphabet Inc.)
-
NTT Ltd.
-
Keppel Data Centres
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2025: A reestruturação tarifária da Malásia coloca os data centers em uma faixa de ultra-alta tensão, elevando os custos de energia em 10-15%.
- Maio de 2025: O Google concede à Gamuda um pacote de construção de RM 1 bilhão e adquire 389 acres em Negeri Sembilan.
- Abril de 2025: A Malásia emite Diretrizes de Transferência Transfronteiriça de Dados Pessoais definindo padrões de adequação.
- Março de 2025: A Microsoft confirma três data centers malaios com lançamento previsto para o segundo trimestre de 2025, com projeção de criação de 37.575 novos empregos.
Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de data centers hyperscale da Malásia como a receita anual obtida de instalações de construção própria ou atacado, projetadas para operar acima de 10 MW de carga crítica de TI. Os valores são expressos em dólares americanos e cobrem o uso interno dos operadores de nuvem, bem como os arrendamentos atacadistas contratados.
Exclusões do Escopo: Suítes de colocation de varejo, sites abaixo de 10 MW, microsites de borda e receitas de serviços gerenciados estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Data Center
- Construção Própria Hiperescala
- Colocalização Hiperescala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Sistemas de UPS
- Geradores
- Unidades de Distribuição de Energia
- Chaves de Transferência e Equipamentos de Comutação
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento de Núcleo e Envoltória
- Serviços de Instalação e Comissionamento
- Engenharia de Projeto
- Detecção e Supressão de Incêndios e Segurança Física
- Soluções de DCIM / BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor do Usuário Final
- Serviços de Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Por Tamanho do Data Center
- Grande (Menor ou igual a 25 MW)
- Massivo (Maior que 25 MW e Menor ou igual a 60 MW)
- Mega (Maior que 60 MW)
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Entrevistas estruturadas com desenvolvedores de instalações, engenheiros de serviços públicos e arquitetos de nuvem em Johor, Vale de Klang e Penang confirmaram as faixas de PUE alcançáveis, os preços contratuais e as curvas de aumento de capacidade, preenchendo as lacunas deixadas pelas fontes de pesquisa documental.
Pesquisa Documental
Compilamos dados de referência da Comissão de Comunicações e Multimídia da Malásia, estatísticas de energia da Comissão de Energia, tabelas de fluxo de capital do Bank Negara, e rastreadores de investimento da Corporação de Economia Digital da Malásia. Informações comerciais da Associação de Data Centers da Ásia-Pacífico, registros de importação alfandegária de servidores, arquivos públicos arquivados no D&B Hoovers e notícias capturadas pelo Dow Jones Factiva complementaram o panorama. Essas fontes ilustram, sem esgotar, o conjunto de referências utilizado.
Dimensionamento de Mercado e Previsão
Uma reconstrução de cima para baixo começa com a capacidade operacional e anunciada em MW, reconciliada com os dados de conexão à rede elétrica, e então multiplicada pela utilização média e pelo preço por kW para chegar à receita de 2025. Verificações seletivas de baixo para cima — amostras de consolidações de banco de terrenos e taxas de arrendamento divulgadas — calibram os totais. As variáveis principais incluem tarifas de rede elétrica, adições de capacidade, reservas de nuvem dos hyperscalers, atualizações de cabos submarinos e absorção de cotas de energia renovável. Uma regressão multivariada apoiada por extensões ARIMA projeta o mercado até 2030; as médias regionais acordadas durante as consultas com especialistas resolvem os pontos de dados ausentes.
Validação de Dados e Ciclo de Atualização
Os resultados passam por verificações de variância em múltiplas camadas; anomalias acionam revisões, e cada premissa é revalidada antes da publicação. O modelo é atualizado anualmente, com atualizações intermediárias para grandes choques de capacidade ou tarifas.
Por que a Linha de Base do Mercado de Data Centers Hyperscale da Malásia da Mordor Intelligence é Confiável
As estimativas publicadas divergem porque cada empresa escolhe escopos, bases de precificação ou cadências de atualização diferentes.
A Mordor Intelligence contabiliza a receita tanto de ativos hyperscale de construção própria quanto de atacado, aplica taxas de câmbio constantes de 2024 e revisita os fatores a cada doze meses, enquanto outros estudos podem rastrear apenas o CapEx, omitir o pipeline de expansão de Johor ou congelar as taxas por todo o período do estudo.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 6,03 bilhões de USD (2025) | Mordor Intelligence | - |
| 4,04 bilhões de USD (2024) | Consultoria Global A | Rastreia o investimento total em todos os tipos de data centers; mede o CapEx, não a receita |
| 1,55 bilhões de USD (2024) | Consultoria Regional B | Combina hyperscale com sites gerenciados e de borda; exclui a capacidade de construção própria |
| 0,30 bilhões de USD (2025) | Associação do Setor C | Concentra-se no cluster de Kuala Lumpur; omite as construções de mega-campi em Johor |
Uma vez reconciliados os diferentes escopos e métricas, nosso modelo disciplinado oferece a linha de base mais equilibrada e reproduzível para os tomadores de decisão.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento do mercado de data centers hiperescala da Malásia?
O mercado está avaliado em 6,03 bilhões de USD em 2025 e deverá atingir 40,16 bilhões de USD até 2031, registando um CAGR de 37,17%
Qual região da Malásia está se expandindo mais rapidamente em capacidade hiperescala?
Johor é o cluster de data centers de crescimento mais rápido do país, com capacidade esperada para superar 5 GW até 2035, graças aos menores custos fundiários e às ligações diretas com Singapura
Quais incentivos governamentais estão atraindo investidores de data centers?
As deduções fiscais do MyDIGITAL, os benefícios do Status Digital da Malásia (MD) e as aprovações simplificadas por meio do Escritório de Investimento Digital encurtam os prazos dos projetos e reduzem os encargos fiscais corporativos para operadores qualificados
Como a oferta limitada de energia renovável afeta os planos de expansão hiperescala?
As renováveis na rede elétrica cobrem apenas 19% da geração nacional, criando um déficit em relação às metas de 100% de energia limpa dos hiperescaladores e adicionando complexidade aos contratos de compra de energia de longo prazo
Qual é o crescimento projetado para os sistemas de resfriamento mecânico de data centers projetados para lidar com cargas de trabalho de inteligência artificial de alta demanda térmica?
Os sistemas mecânicos, especialmente os de resfriamento líquido e por imersão projetados para racks densos em GPU, estão se expandindo a uma CAGR de 38,10%, à medida que os operadores realizam retrofits para cargas de trabalho de inteligência artificial de alta demanda térmica
Qual será o impacto financeiro da mudança na tarifa de eletricidade de julho de 2025 para os operadores?
A reclassificação para a faixa de ultra-alta tensão deve elevar as contas de energia dos data centers em 10-15%, adicionando aproximadamente RM 63 milhões em custos anuais para uma instalação de 100 MW
- Mercado de Data Center Hyperscale de Singapura
- Mercado de Data Center Hiperescala da Tailândia
- Mercado de Data Centers Hyperscale dos Emirados Árabes Unidos
- Mercado de Data Centers Hyperscale em Hong Kong
- Mercado de Data Centers Hyperscale da Austrália
- Mercado de Data Centers Hyperscale da Indonésia
- Mercado de Energia para Data Centers Demanda global por sistemas de energia, dividida por componente, tier e tamanho de instalação.
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Energia para Data Centers da Malásia Sistemas de energia na Malásia, divididos por componente, tipo de instalação e tamanho de instalação.
- Mercado de Racks para Data Centers da Malásia Demanda de racks na Malásia, abrangendo tamanho de rack, tipo de rack e camada.
- Mercado de Construção de Data Centers da Malásia Construção na Malásia, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Refrigeração de Data Centers na Malásia Demanda de refrigeração na Malásia, abrangendo tecnologia de refrigeração, componente de refrigeração e camada.