
Tamanho e Participação do Mercado de Racks para Data Centers na Índia
Visão Geral do Mercado
| Período de Estudo | 2025 - 2032 |
|---|---|
| Período de Dados de Previsão | 2026 - 2032 |
| Tamanho do mercado no ano base (2025) | 1 Milhões de dólares |
| Tamanho do Mercado (2026) | 4.99 Milhões de dólares |
| Tamanho do Mercado (2032) | 13.74 Milhões de dólares |
| Taxa de crescimento (2026 - 2032) | 18.42 % |
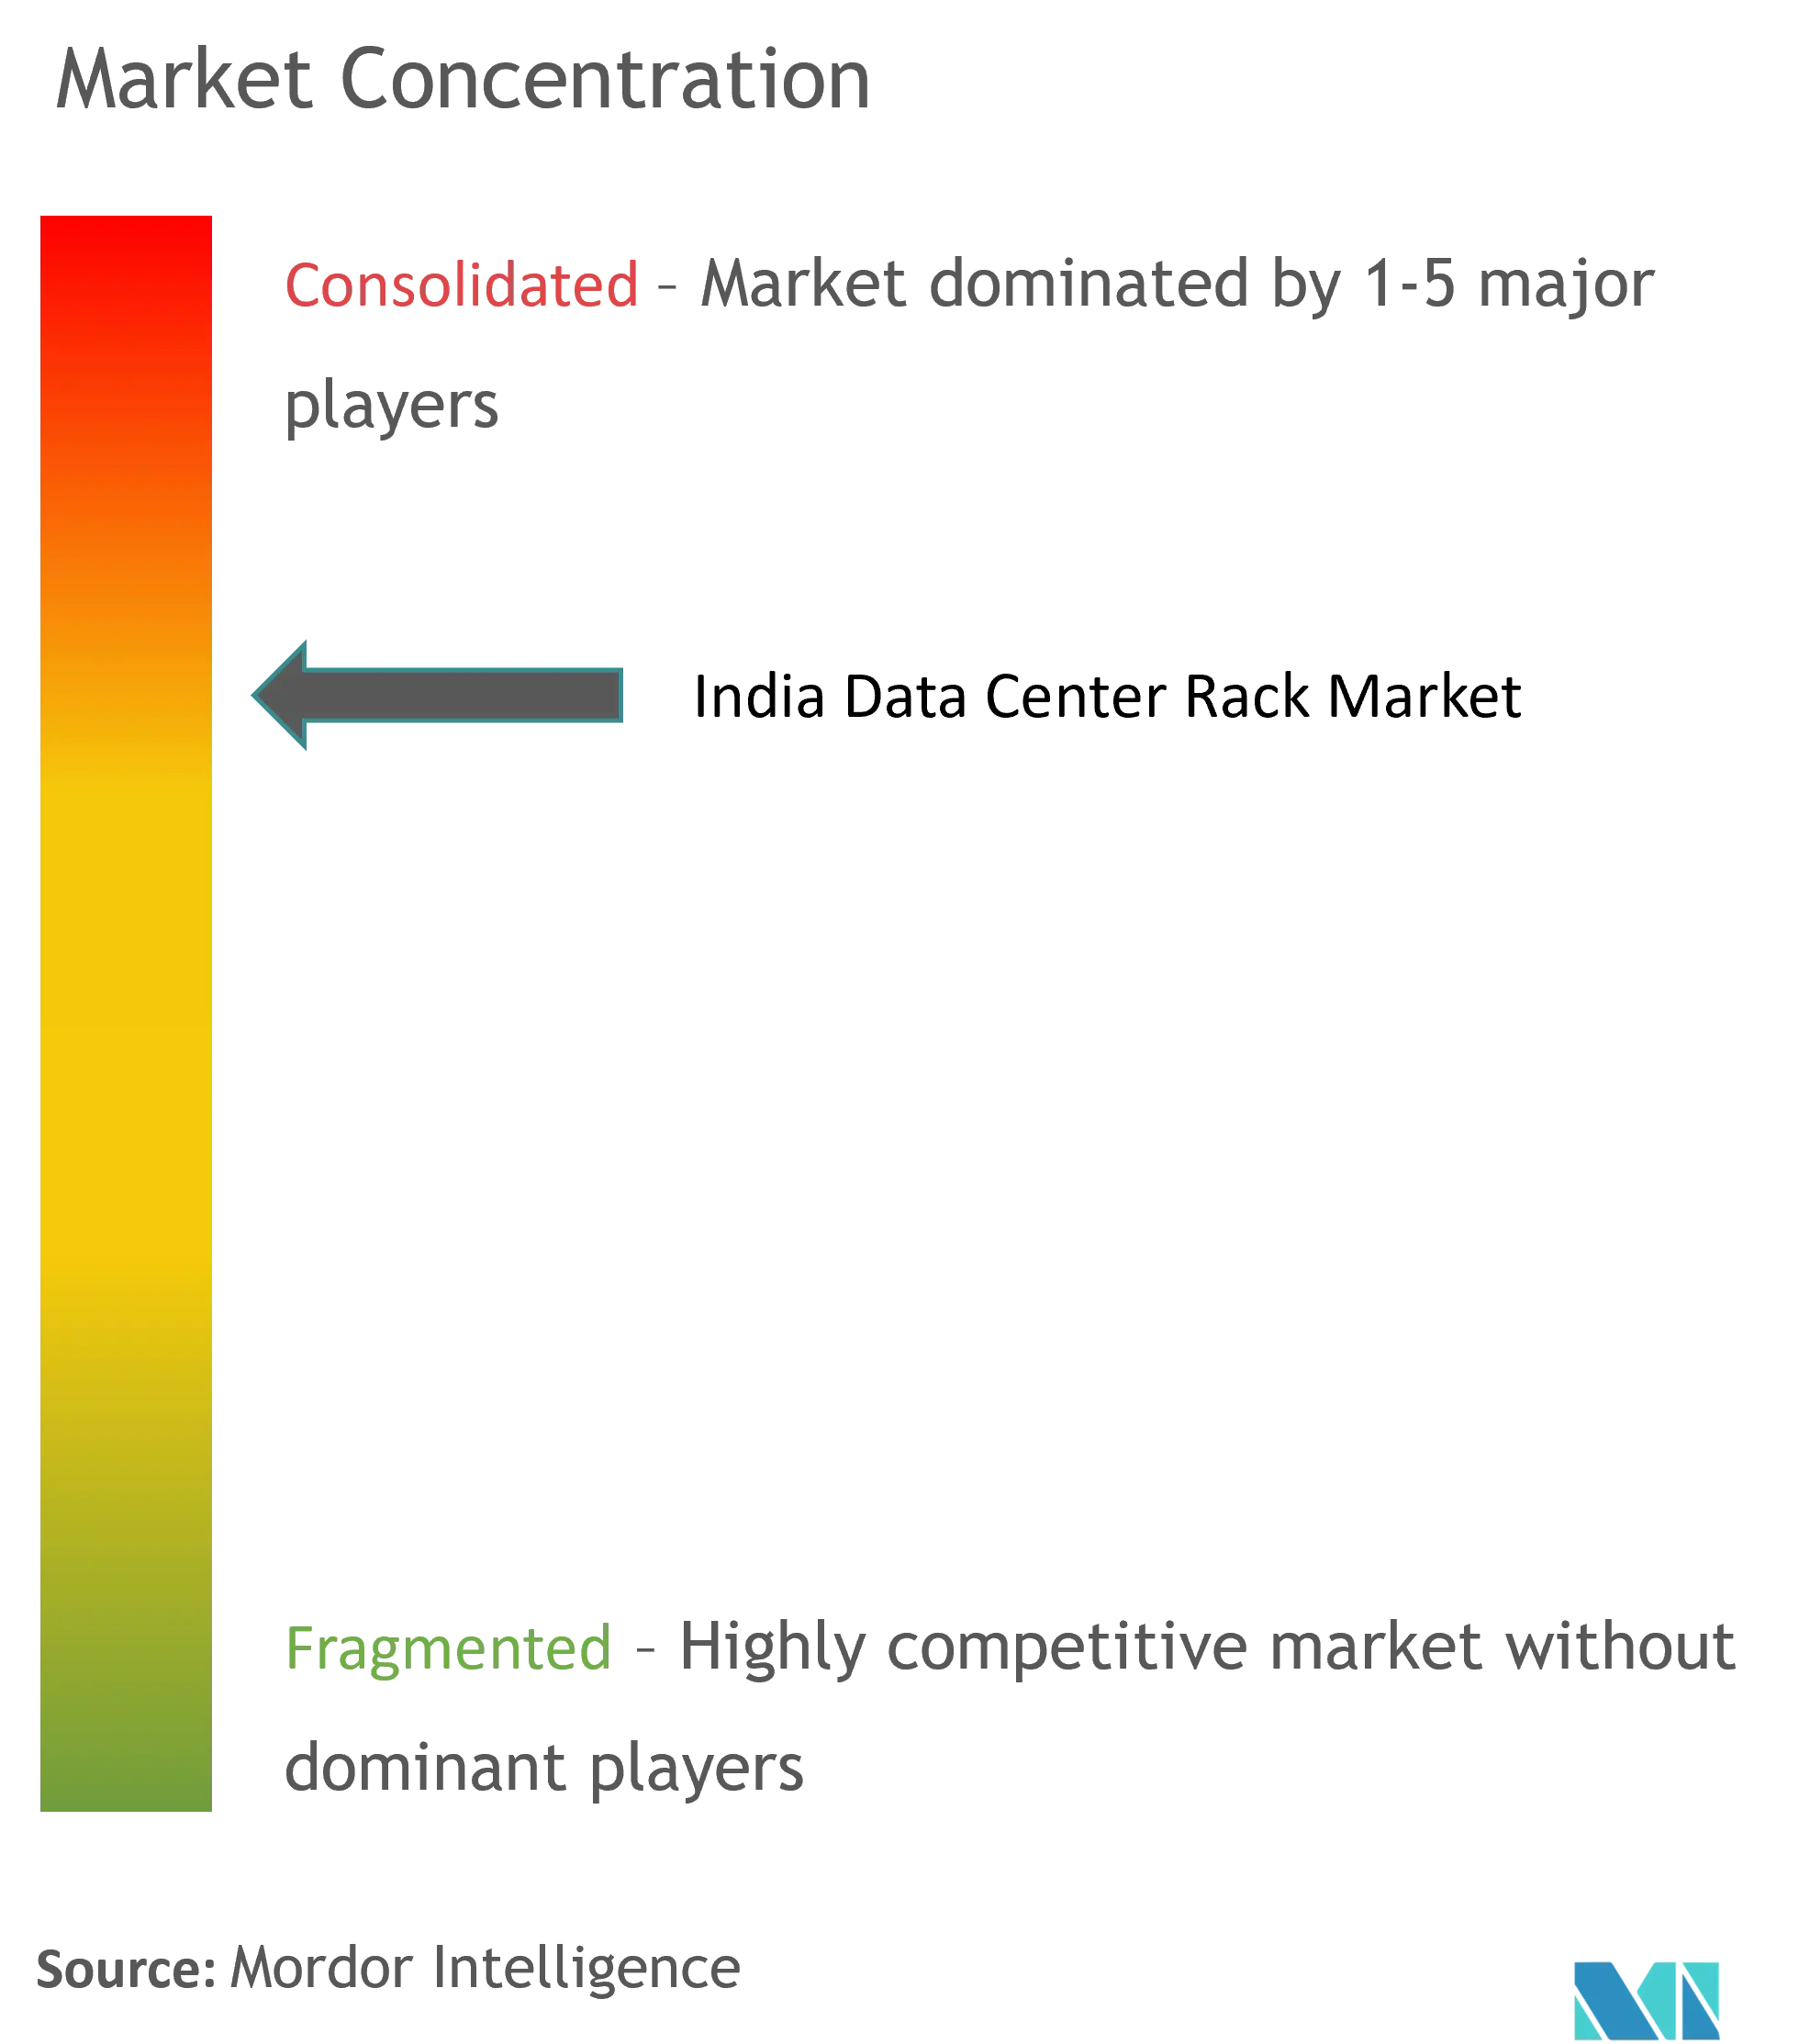
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Racks para Data Centers na Índia por Mordor Intelligence
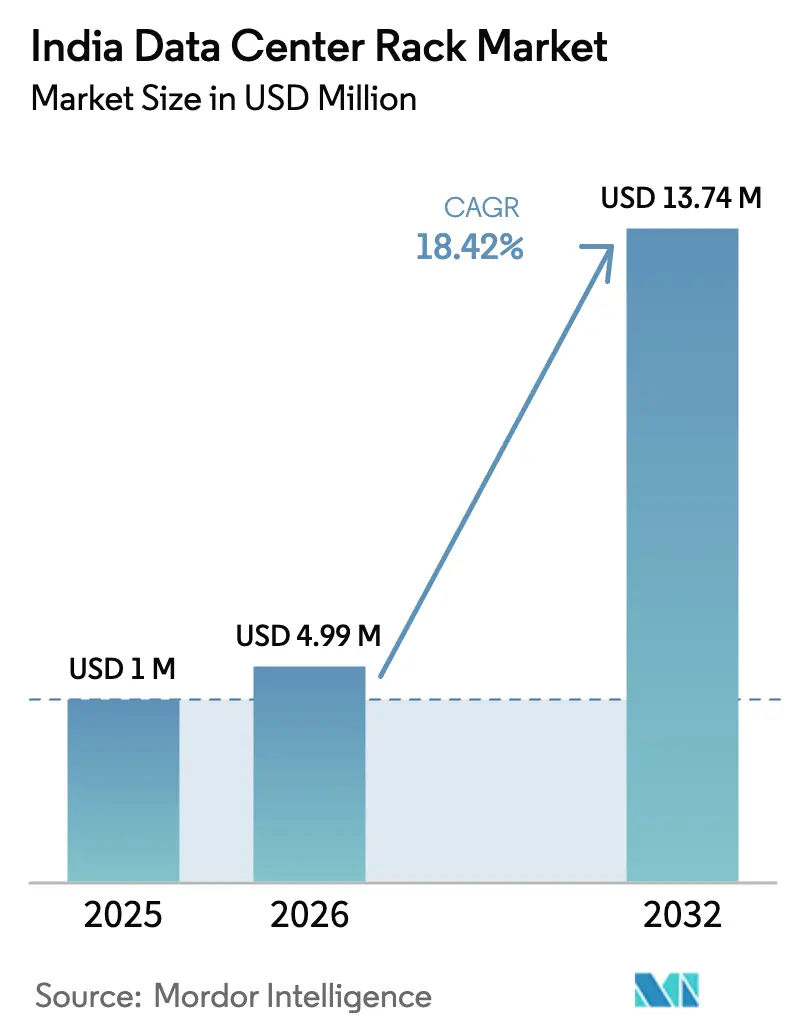
O tamanho do mercado de racks para data centers na Índia foi avaliado em USD 4,21 milhões em 2025 e estima-se que cresça de USD 4,99 milhões em 2026 para atingir USD 13,74 milhões até 2032, a um CAGR de 18,42% durante o período de previsão (2026-2032). Um aumento nos investimentos em hiperescala, políticas governamentais de apoio e implementações rápidas de computação de borda estão se combinando para impulsionar a capacidade de 1 GW em 2025 para 17 GW até 2030. O investimento estrangeiro direto do Google, AWS, Microsoft e Colt está se traduzindo em construções aceleradas que demandam projetos de racks padronizados e de alta densidade. O aumento dos custos de eletricidade está reforçando a mudança para formatos de rack prontos para resfriamento a líquido, enquanto as normas de agregação de valor doméstico no âmbito do Fabriqué na Índia estão direcionando as aquisições para fabricantes locais que podem certificar 25-45% de conteúdo nacional. Enquanto isso, instalações de borda em Patna, Jaipur e Kochi estão expandindo a presença geográfica além de Mumbai, Chennai e Hyderabad para suportar cargas de trabalho de IA sensíveis à latência.
Principais Conclusões do Relatório
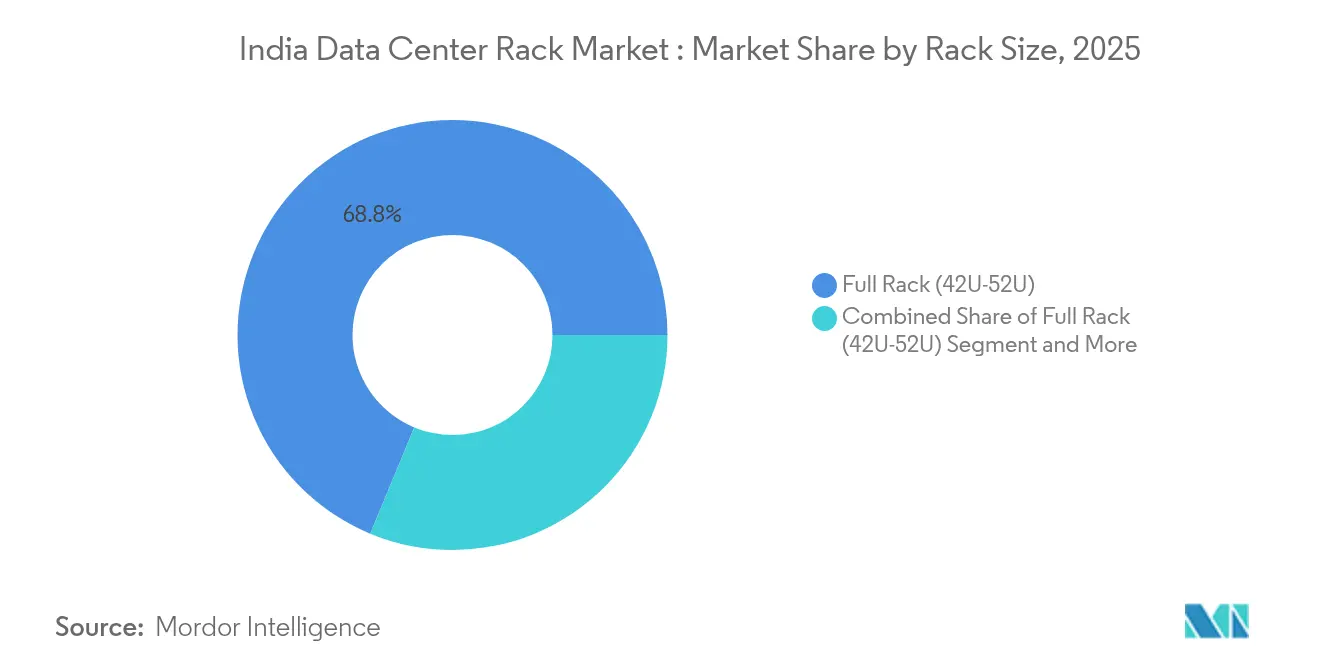
- Por tamanho de rack, os formatos de rack completo capturaram 68,75% da participação de mercado de racks para data centers na Índia em 2025, enquanto os racks de meia altura lideram o campo com um CAGR de 19,02% até 2032.
- Por tipo de rack, os gabinetes de servidor fechados comandaram 72,35% da participação de receita em 2025; os racks insonorizados têm previsão de se expandir a um CAGR de 20,01% entre 2026-2032.
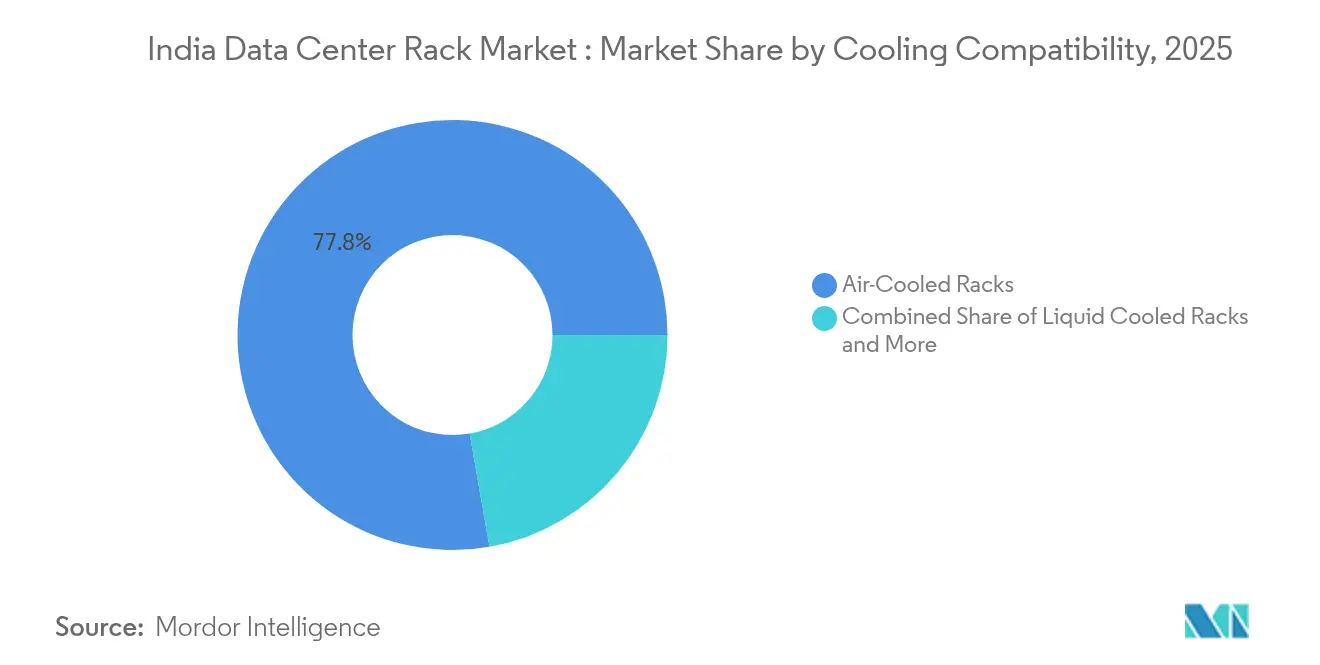
- Por compatibilidade de resfriamento, os projetos resfriados a ar detinham 77,75% do tamanho do mercado de racks para data centers na Índia em 2025, enquanto os modelos resfriados a líquido devem crescer a um CAGR de 19,34% até 2032.
- Por usuário final, TI e telecomunicações responderam por 39,45% dos gastos de 2025; saúde e ciências da vida avança a um CAGR de 19,56% até 2032.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Racks para Data Centers na Índia
Análise de Impacto dos Fatores Impulsionadores*
| FATOR IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente implantação de instalações de data centers | +4.2% | Mumbai, Chennai, Hyderabad | Médio prazo (2-4 anos) |
| Crescentes investimentos em computação em nuvem e hiperescala | +3.8% | Sul predominante, expandindo-se para Norte e Oeste | Longo prazo (≥ 4 anos) |
| Iniciativas digitais lideradas pelo governo | +2.9% | Nacional, com foco em cidades de Nível 2/3 | Longo prazo (≥ 4 anos) |
| Crescente demanda por colocalização e hospedagem gerenciada | +2.1% | Metrópoles e cidades emergentes | Médio prazo (2-4 anos) |
| Expansão da computação de borda em cidades de Nível 2 e Nível 3 | +1.8% | Patna, Jaipur, Kochi, Ahmedabad | Curto prazo (≤ 2 anos) |
| Padronização para racks de IA/ML de alta densidade | +1.6% | Bangalore, Hyderabad, Pune | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Implantação de Instalações de Data Centers
A onda de construção na Índia está ancorada pelo projeto de USD 6 bilhões do Google em Visakhapatnam e pelo campus de IA de 3 GW planejado pela Reliance em Gujarat.[1]NDTV, "Andhra Pradesh e Google assinam importante acordo de Data Center no valor de USD 6 bilhões," ndtv.com Incentivos centrais e estaduais, como os Parques de Data Centers Verdes Integrados de Maharashtra no valor de USD 20 bilhões, estão combinando terrenos, energia e autorizações em balcão único. Novas diretrizes sobre aquisição de energia renovável estão incentivando os desenvolvedores a incorporar compensações solares e eólicas na fase de projeto. Racks padrão de 42U–52U que suportam cargas de 15–100 kW estão, portanto, se tornando a especificação padrão. Os fabricantes de racks domésticos se beneficiam porque a proximidade permite a fabricação personalizada para atender aos códigos sísmicos e térmicos específicos do local.
Crescimento de Investimentos em Computação em Nuvem e Hiperescala
A AWS reservou USD 12,7 bilhões até 2030 para implementar zonas prontas para IA,[2]Business Standard, "Amazon Web Services aposta alto no talento da Índia na corrida global de IA," business-standard.com enquanto Microsoft, Oracle e Equinix continuam a escalar campi de 50-100 MW. Cargas de trabalho como IA generativa estão elevando as densidades de rack para 100 kW, tornando a prontidão para resfriamento a líquido obrigatória. As empresas de hiperescala preferem gabinetes de rack uniformes que simplificam a logística em footprints multirregionais. Em resposta, os fornecedores estão integrando coletores de conexão rápida e trocadores de calor de porta traseira como opções de fábrica. Os volumes de aquisição de apenas três compradores de hiperescala já superam a demanda combinada das cinquenta principais empresas, ressaltando sua influência desproporcional sobre os padrões.
Iniciativas Digitais Lideradas pelo Governo
Os mandatos de localização do programa Índia Digital exigem que dados de pagamentos financeiros e do setor público residam no território nacional, impulsionando nova capacidade em zonas fora das metrópoles. O MeitY agora vincula a preferência de aquisição a racks com 25-45% de agregação de valor doméstico, direcionando os integradores para soldadores, aplicadores de pintura em pó e fornecedores de bandejas de cabos locais. A política de data centers em elaboração promete conversão acelerada de terrenos e energia com alimentação dupla a tarifas reguladas, reduzindo os riscos econômicos dos projetos. Como resultado, racks certificados pela Organização Indiana de Padrões com classificação sísmica, vedações contra fumaça e baias biométricas estão ganhando espaço em licitações estaduais.
Crescente Demanda por Serviços de Colocalização e Hospedagem Gerenciada
As empresas estão migrando cargas de trabalho legadas para instalações compartilhadas que prometem 99,99% de tempo de atividade sem alto desembolso de capital. A parceria da Yotta com a NVIDIA demonstra como os provedores de colocalização estão pré-instalando racks de alta densidade de GPU para atrair clientes de IA.[3]Yotta Infrastructure, "Yotta Data Services colabora com NVIDIA," yotta.com Os locatários do setor BFSI demandam blindagem acústica e contra interferências eletromagnéticas para cumprir as normas do RBI, aumentando a demanda por gabinetes com atenuação de ruído. A sustentabilidade é uma alavanca adicional; a CtrlS tem como meta a neutralidade de carbono até 2030, e a plataforma SmartSense de IA da Nxtra reduz o consumo de energia não relacionado à TI em 10%.
Análise de Impacto dos Fatores Restritivos*
| FATORES RESTRITIVOS | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Disponibilidade de racks baratos e falsificados | -2.4% | Nacional, notadamente em cidades de Nível 2/3 | Curto prazo (≤ 2 anos) |
| Alto CAPEX inicial e custos de conformidade | -1.9% | Zonas metropolitanas com normas rígidas | Médio prazo (2-4 anos) |
| Cadeia de suprimentos volátil de aço CRCA | -1.7% | Nacional, com maior impacto nos fabricantes domésticos | Curto prazo (≤ 2 anos) |
| Atrasos na aquisição de terrenos e no fornecimento de energia | -1.4% | Áreas metropolitanas e cidades emergentes de Nível 2/Nível 3 | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de Racks Baratos e Falsificados
Compradores sensíveis ao preço às vezes selecionam gabinetes não certificados fabricados com aço de chapa fina, aumentando o risco de incêndio e falha de carga. As oscilações no custo do aço entre INR 63.500-68.500 por tonelada intensificam a tentação de reduzir a especificação dos materiais, comprometendo a confiabilidade. As unidades abaixo do padrão raramente suportam as cargas estáticas de 1.200 kg comuns em implantações de hiperescala. Para combater as importações de produtos falsificados, as autoridades aduaneiras agora exigem códigos de rastreabilidade BIS, mas as lacunas de fiscalização persistem nos mercados secundários.
Alto CAPEX Inicial e Custos de Conformidade
A ISO 27001, a ISO 14001 e o credenciamento junto ao MeitY, em conjunto, acrescentam 12-15% aos custos de aquisição de racks, comprimindo as margens dos pequenos operadores. As implantações em saúde também devem atender aos critérios acústicos alinhados à HIPAA, direcionando os compradores para racks insonorizados premium que podem custar 35% a mais do que os gabinetes padrão. As unidades de distribuição de energia classificadas para 100 A por fase e barramentos redundantes elevam ainda mais os custos totais de construção. As operadoras menores frequentemente adiam atualizações, retardando a penetração em distritos carentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Rack: Racks Completos de Alta Densidade Ancoram os Locais Centrais
Os racks completos, que representam 68,75% dos embarques de 2025, evidenciam como as empresas de hiperescala preferem estruturas altas e profundas que otimizam a utilização do espaço em piso. O tamanho do mercado de racks para data centers na Índia para racks completos está pronto para se expandir a um CAGR de 17,98%, refletindo modelos de implantação uniformes em novos campi de 100 MW. Os racks de meia altura, embora com uma base menor, estão ganhando impulso em locais de borda, e sua participação no mercado de racks para data centers na Índia poderá atingir dois dígitos até 2032, à medida que os operadores equilibram as restrições de espaço e energia. Os racks de um quarto permanecem um nicho, atendendo a abrigos de telecomunicações e back-offices de varejo onde os limites de peso restringem as cargas de equipamentos.
Os racks completos de segunda geração incorporam ilhós de escova, portas perfuradas e matrizes de sensores prontas para BMS, permitindo o ajuste do fluxo de ar sem grandes retrofits. Os projetos de racks de meia altura agora são fornecidos com seções deslizantes que aceitam espaços U adicionais, protegendo o capex inicial e permitindo a escalabilidade futura.


Por Tipo de Rack: Gabinetes Fechados Dominam, Projetos Acústicos Avançam
Os gabinetes fechados capturaram 72,35% das vendas porque os locais multilocatários exigem compartimentos com fechadura e resistentes à poeira. O tamanho do mercado de racks para data Centers na Índia para modelos fechados crescerá de forma constante à medida que as cargas de trabalho do setor BFSI e do governo se moverem para halls de colocalização. Os racks de estrutura aberta prosperam em halls de hiperescala cativos, onde a segurança do perímetro e o fluxo de ar estruturado tornam as portas redundantes. Os racks insonorizados, avançando a um CAGR de 20,01%, estão entrando em salas de data centers hospitalares e pods de micro-borda urbanos que precisam permanecer dentro dos limites de ruído de 60 dB. As unidades de montagem em parede detêm uma fatia menor, mas permanecem relevantes para unidades de banda base 5G e roteadores de escritórios filiais.
Os fabricantes estão incorporando painéis compostos e vinil de massa carregada em racks acústicos sem expandir o footprint geral. A conformidade com os padrões de emissão de ruído ISO 3744 está se tornando um requisito de licitação em licitações de saúde, impulsionando a adoção.
Por Compatibilidade de Resfriamento: Ar Lidera, Líquido Ganha Terreno
Os gabinetes resfriados a ar ainda comandam 77,75% da receita porque os locais de brownfield dependem de unidades CRAC de perímetro. No entanto, o tamanho do mercado de racks para data centers na Índia para gabinetes resfriados a líquido tem previsão de triplicar até 2032 acompanhando a crescente adoção de IA. Os operadores optam por estruturas híbridas que podem começar com ar e ser retrofitadas para circuitos de placa fria posteriormente, protegendo o capex. As primeiras instalações prontas para resfriamento a líquido relatam uma melhoria de 15-20% no PUE uma vez que os servidores mudam para refrigerante de chip direto, compensando os custos iniciais mais elevados.
Os fornecedores de racks agora perfuram previamente para conexões de desconexão rápida e integram válvulas sem gotejamento, reduzindo o tempo de retrofit no local. As larguras padrão de 600 mm são preferidas porque deixam 200 mm de folga lateral em corredores de 1.200 mm, simplificando o gerenciamento de mangueiras.
Por Usuário Final: TI e Telecom Lidera, Saúde Avança
Os compradores de TI e telecomunicações detinham 39,45% dos gastos de 2025, à medida que os provedores de serviços em nuvem e as operadoras implementavam zonas de disponibilidade regional. O tamanho do mercado de racks para data centers na Índia para saúde está projetado para crescer mais rapidamente, impulsionado pela tele-UTI, PACS de imagem e iniciativas de digitalização regulatória. O setor BFSI continua a expandir pods seguros que exigem travas de dois fatores e isolamento de vibração. As empresas de transmissão de mídia posicionam nós de cache próximos a centros populacionais, impulsionando a demanda por racks de um quarto em coberturas de shopping centers e porões de estádios.
Necessidades especializadas, como o arquivamento de imagens de ressonância magnética, direcionam os compradores do setor de saúde para gabinetes com atenuação de ruído e blindagem contra interferências eletromagnéticas. Os fabricantes que fornecem revestimentos em pó antimicrobianos e plinths de pressão negativa ganham vantagem ao concorrer em projetos hospitalares.
Por Tipo de Data Center: O Crescimento de Hiperescala Reformula os Modelos Tradicionais
As instalações de colocalização dominaram o mercado de racks para data centers na Índia com 66,20% de participação de mercado em 2025, sublinhando a preferência das empresas por halls compartilhados que otimizam a eficiência de capital e a especialização operacional. As instalações de hiperescala/autoprovisionadas estão avançando rapidamente a um CAGR de 20,25% até 2032, impulsionadas pelo campus de USD 6 bilhões do Google em Visakhapatnam e pelo desembolso de USD 12,7 bilhões da AWS até 2031. Essas construções centradas em IA requerem racks projetados para cargas de 80-100 kW e circuitos de líquido em coletor.
Outros, compreendendo implantações empresariais e de borda, atendem a necessidades especializadas onde a proximidade ou a conformidade exige halls dedicados. O local da CtrlS em Patna, avaliado em INR 400 crore (USD 48,2 milhões), exemplifica a tendência de borda que equilibra custo com confiabilidade. Os provedores de colocalização agora oferecem pacotes híbridos, combinando corredores compartilhados com gaiolas dedicadas, permitindo que os fornecedores de racks aproveitem a fabricação padronizada enquanto atendem a acordos de nível de serviço variados.
Análise Geográfica
O Sul da Índia permanece o epicentro, contribuindo com mais da metade da capacidade ativa em MW e com 65% do pipeline até 2030. Chennai e Bangalore se beneficiam da proximidade de cabos submarinos e da densidade de talentos, enquanto os incentivos fiscais de Hyderabad aprofundam seu atrativo. Parcelas de terreno combinadas com acordos de wheeling de energia verde reduzem o prazo de execução do projeto em até seis meses, sustentando a dominância contínua.
O Oeste da Índia, ancorado por Mumbai e Navi Mumbai, mantém peso estratégico graças às cargas de trabalho do setor BFSI e aos cabos de gateway internacionais. A política de parques verdes de Maharashtra, que oferece tarifas concessionais para operação 100% renovável, está atraindo USD 20 bilhões em investimentos planejados. Os altos preços dos terrenos incentivam corredores de rack mais altos e halls de data centers em vários andares, tornando a resistência dos gabinetes e a conformidade sísmica fundamentais.
Os corredores Norte e Leste estão emergindo com base nos incentivos estaduais. A instalação do Nordeste de Rs 600 crore tem como alvo cargas de trabalho de logística e do governo carentes de serviços. O campus de 60 MW da CtrlS em Kolkata sinaliza confiança em redes de energia de menor custo e temperaturas ambientes mais frias que reduzem os custos de resfriamento. Juntas, essas regiões diversificam o risco de eventos climáticos costeiros e descongestionam as principais metrópoles.
Panorama regulatório
A demanda por racks na Índia se insere em um ambiente de políticas e normas cada vez mais rigoroso, moldado pelo MeitY, reguladores setoriais e pelo Bureau of Indian Standards (BIS). Em 25 de fevereiro de 2026, a Índia notificou seus primeiros padrões nacionais para computação em nuvem e desempenho de data centers, alinhados às estruturas ISO/IEC por meio do BIS, elevando o padrão de práticas de projeto e operação auditadas que se refletem nas especificações de racks (classificações de carga, aterramento, segurança e disposições de monitoramento). Paralelamente, as exigências de localização do Digital India para dados sensíveis e a preferência de compras do MeitY vinculada a 25-45% de agregação de valor nacional estão reforçando o fornecimento em conformidade e rastreável em detrimento da fabricação informal.
A conformidade em governança de dados também está se tornando um critério de compras para operadores e seus fornecedores. As Regras da DPDP, notificadas em 13 de novembro de 2025, estabelecem um prazo de 18 meses com término em 13 de maio de 2027 e fazem referência a penalidades de até 250 crore de INR por violação, levando os data centers de colocation e corporativos a formalizar controles que se estendem a gabinetes seguros e trancáveis e a cadeias de suprimentos documentadas. Medidas do lado do investimento, incluindo incentivos do Orçamento da União 2026 e o tratamento de status de infraestrutura para instalações maiores (comumente referidas para locais acima de 5 MW), além de programas estaduais de licenciamento em balcão único (por exemplo, a estrutura de política de 2025 do Rajasthan), estão reduzindo os ciclos dos projetos e aumentando a participação de racks adquiridos por meio de licitações padronizadas em vez de compras pontuais.
Análise da cadeia de valor
A cadeia de valor de racks na Índia abrange o fornecimento upstream de aço e componentes, a fabricação e integração de sistemas midstream, e a entrega downstream por canais para colocation, hyperscale/autoconstrução e sites de edge. No upstream, as estruturas de gabinetes dependem de chapas de aço e insumos de acabamento, enquanto a infraestrutura elétrica adjacente de data center necessária junto com os racks continua fortemente dependente de importações, com equipamentos essenciais como transformadores, disjuntores e aço CRGO frequentemente adquiridos de mercados como Japão, Coreia do Sul e China. Essa exposição a importações contribui para longos prazos de entrega de equipamentos de energia críticos (frequentemente citados em torno de 12 meses), o que pode retardar a comissão de fileiras de racks mesmo quando os gabinetes já estão disponíveis.
No midstream, a Índia conta com uma combinação de fabricantes locais de chapas metálicas e fornecedores globais que agrupam racks com acessórios de energia, refrigeração e gestão. As expansões de fabricação da Schneider Electric na Índia são um exemplo de esforços de localização que apoiam o ecossistema em torno das implantações de racks, incluindo uma expansão de 184 crore de INR em sua unidade em Kolkata para elevar a produção a 250.000 unidades de componentes de média tensão por ano, e uma unidade de fabricação de 500.000 pés quadrados em Tamil Nadu desenvolvida com a Horizon Industrial Parks para atender às necessidades de infraestrutura de negócios de TI. No downstream, integradores de sistemas e contratados realizam a montagem específica do site (PDUs, interfaces de busway, sensores e controles de acesso), mas a cadeia enfrenta restrições devido à escassez de mão de obra qualificada para comissionamento e à profundidade limitada de fabricação nacional para subsistemas avançados de refrigeração líquida, aumentando a dependência de peças importadas e serviços especializados para fileiras de racks de alta densidade prontos para IA.
Cenário Competitivo
Hanut India e Rohan Infotech estão capitalizando as preferências do programa Fabriqué na Índia ao oferecer 45% de conteúdo local e personalização rápida. Vertiv, Schneider Electric e Rittal aproveitam cadeias de suprimentos globais para fornecer trocadores de calor de porta traseira e barramentos de alta capacidade exigidos pelas empresas de hiperescala. Os compromissos de sustentabilidade estão remodelando as aquisições:
As implantações de borda em cidades de Nível 2/3 abrem espaço em branco para racks modulares de entrega rápida que cabem em portas de 2,4 m e elevadores. Os players globais fazem parceria com empresas locais de chapas metálicas para reduzir fretes e impostos de importação, corroendo as vantagens de preço domésticas. Os serviços de valor agregado — PDUs integradas em fábrica, kits de sensores e suporte ao ciclo de vida — estão se tornando decisivos, pressionando os fabricantes de metal puro a atualizar suas capacidades ou sair do mercado.
Olhando adiante, a consolidação é provável à medida que a inflação de componentes recompensa as economias de escala. Os fornecedores capazes de combinar racks com energia, resfriamento e software DCIM podem ancorar receitas de longo prazo de serviços gerenciados, diferenciando-se em um campo cada vez mais competitivo.
Líderes do Setor de Racks para Data Centers na Índia
Eaton Corporation
Black Box Corporation
Rittal GMBH & Co.KG
Schneider Electric SE
Vertic Group Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A densificação impulsionada por IA e a padronização orientada por conformidade estão expandindo o espaço branco para racks de especificações mais altas, tanto nas metrópoles centrais quanto em novas construções de edge de Nível 2/3. Com a capacidade instalada de data centers na Índia citada em torno de 1,5-1,7 GW no início de 2026, e com programas de política e investimento visando uma expansão multi-gigawatt até 2030, os operadores estão migrando de fileiras convencionais de 12-15 kW para layouts prontos para IA que exigem estruturas prontas para refrigeração líquida, classificações de carga estática mais altas e sensoriamento integrado para governança térmica e de energia. Essa transição favorece oportunidades em gabinetes híbridos prontos para refrigeração, invólucros com gestão acústica e de EMI para locatários regulados (notadamente BFSI e saúde), e formatos padronizados de rack completo que podem ser replicados em ambientes multissite.
A fabricação local e a integração mais profunda com a distribuição de energia criam oportunidades adicionais, especialmente onde a preferência de compras está vinculada à agregação de valor nacional e à conformidade rastreável. A Schneider Electric indicou publicamente que as operações de data center representam aproximadamente 15-20% de seu negócio na Índia, com crescimento contínuo, e está investindo em capacidade indiana (por exemplo, a expansão de componentes de média tensão em Kolkata e a base de fabricação em Tamil Nadu), sinalizando uma demanda sustentada por infraestrutura integrada e disponível localmente em torno das implantações de racks. As restrições na cadeia de suprimentos destacadas por análises do setor, incluindo longos ciclos de aquisição para equipamentos elétricos e fabricação nacional limitada de refrigeração líquida, abrem espaço para fornecedores e integradores de racks que possam reduzir os prazos de entrega por meio de fabricação local, pré-integração de PDUs e kits de monitoramento, e capacidades de serviço que reduzam os gargalos de comissionamento no local.
Desenvolvimentos recentes do setor
- Julho de 2026: A Rittal India passa de fornecedora de produtos a provedora de soluções totais nos setores indianos de TI e elétrico, com foco em soluções de refrigeração precisa para data centers e HPC. A Rittal India também está enfatizando soluções integradas de refrigeração e racks para cargas de trabalho de IA e HPC no mercado indiano. A empresa apresenta isso como uma expansão da capacidade de ponta a ponta para suporte à implantação em racks e refrigeração.
- Junho de 2026: A Eaton lança uma nova Solução de Quadro de Distribuição de Baixa Tensão na Índia, projetada e fabricada localmente para apoiar a distribuição de energia em racks de data centers hyperscale de IA. O lançamento amplia a oferta de infraestrutura de energia para racks hyperscale indianos. A fabricação localizada e a gestão de energia integrada da Eaton visam uma implantação mais rápida de racks prontos para IA.
- Maio de 2026: A Black Box Limited conclui a aquisição da 2S Inovações Tecnológicas, com sede no Brasil, para expandir sua capacidade de infraestrutura digital e serviços de data center. A aquisição amplia os serviços de data center transfronteiriços e o portfólio da Black Box em mercados conectados à Índia. A Black Box posiciona essa adição como uma expansão de sua presença em serviços de gestão de data centers.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de racks para data centers da Índia abrange a receita obtida com a venda de racks usados para montar e fixar equipamentos de TI e redes dentro de data centers indianos, em formatos comuns de gabinetes e estruturas abertas e alturas de unidade padrão.
Exclusões do escopo: Excluímos servidores, armazenamento, hardware de rede, PDUs, equipamentos de refrigeração e serviços completos de construção de data centers, mesmo que sejam adquiridos no mesmo projeto.
Visão geral da segmentação
- Por Tamanho de Rack
- Rack de Um Quarto (9U–22U)
- Rack de Meia Altura (23U–27U)
- Rack Completo (42U–52U)
- Por Tipo de Rack
- Racks de Estrutura Aberta
- Gabinetes de Servidor Fechados
- Racks de Montagem em Parede
- Racks Insonorizados / Acústicos
- Por Compatibilidade de Resfriamento
- Racks Resfriados a Ar
- Racks Resfriados a Líquido
- Racks Prontos para Resfriamento Híbrido
- Por Setor do Usuário Final
- TI e Telecomunicações
- BFSI
- Governo e Setor Público
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura
- Outros Usuários Finais
- Por Tipo de Data Center
- Instalações de Colocalização
- Instalações de Hiperescala / Autoprovisionadas
- Outros (Empresarial, Borda, entre outros)
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para definir o limite do que conta como venda de rack e para construir o contexto de demanda para data centers na Índia que, em última análise, impulsiona os pedidos de racks. Revisamos comunicados públicos de fontes governamentais e regulatórias, como o MeitY, o Ministério de Energia e agências estaduais de promoção industrial e de TI, para entender os acréscimos de capacidade e os sinais de política que afetam novas construções.
Também utilizamos fontes de acesso livre, como a Telecom Regulatory Authority of India (TRAI) e o Reserve Bank of India (RBI), para sinais relacionados à adoção de pagamentos digitais, além de publicações de organismos de normalização e revistas técnicas para verificar convenções de dimensionamento de gabinetes e prontidão para alta densidade. Relatórios anuais de empresas, apresentações a investidores, cobertura de imprensa respeitada e uma assinatura paga para dados financeiros e notícias corporativas foram consultados para verificar os níveis de atividade e a direção de preços, e todas as premissas foram revisadas quanto à consistência. As fontes aqui listadas são ilustrativas, e muitos outros documentos públicos e conjuntos de dados também foram usados durante a coleta e validação de dados.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas estruturadas foram usadas para validar a demanda por racks por tipo de data center e esclarecer preços e prazos de envio que não são visíveis em documentos públicos. Conversamos com uma combinação de fornecedores de racks, operadores de data centers, integradores de sistemas e equipes de compras. O trabalho de campo foi equilibrado entre os principais clusters metropolitanos indianos e locais emergentes, de modo que a participação de nova carga de TI refletisse onde as compras de racks provavelmente serão feitas primeiro.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 15% |
| Nível médio: 45% | Líderes funcionais/de unidade: 25% |
| Players menores: 19% | Gerentes: 60% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído usando uma abordagem top-down, na qual os sinais de expansão de data centers na Índia são convertidos em demanda por racks por meio de fatores de conversão práticos, e então o valor é derivado usando o mix e a precificação típicos de racks. No modelo, variáveis como capacidade anunciada e em construção, faixas de densidade de rack observadas (incluindo necessidades de maior densidade para salas prontas para IA), o mix entre implantações de colocation e corporativas, e a participação de gabinetes de estrutura aberta versus fechados são usadas para formar a exigência anual de racks.
Para manter os totais realistas, aplicamos verificações seletivas bottom-up usando discussões com fornecedores, faixas de preço amostradas por tipo de rack e altura de unidade, e verificações de canais em torno dos prazos de entrega e do faseamento de projetos. Quando uma parcela da demanda não pode ser observada diretamente (por exemplo, sites corporativos pequenos), ela é tratada por meio de premissas de penetração calibradas, que são repetidamente testadas em entrevistas e ajustadas apenas quando vários sinais apontam na mesma direção.
A previsão é feita usando análise de cenários, pois os cronogramas de construção de data centers na Índia podem variar com a disponibilidade de energia, os prazos de licenciamento e a absorção de locação. O caso-base é ancorado na perspectiva de pipeline mais consistente extraída das entrevistas. Em seguida, aplicam-se faixas de sensibilidade à densidade de racks e à evolução do preço médio de venda, para que a previsão permaneça explicável e replicável.
Validação de Dados e Ciclo de Atualização
Cada etapa principal é verificada quanto à consistência interna, e então os resultados são comparados com indicadores de demanda independentes, como o fluxo de notícias sobre expansão de instalações, padrões de tempo de compras e tendências de densidade de racks discutidas por profissionais do setor. Se um valor parecer fora do esperado, a premissa é revisada, e os respondentes são recontatados quando uma discrepância persiste após novas verificações documentais.
Antes da aprovação final, o modelo passa por uma revisão analítica em múltiplas etapas, para que a aritmética, as unidades e o tratamento cambial sejam consistentes ao longo dos anos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes (por exemplo, anúncios de grandes campi, mudanças de política ou variações abruptas nos custos de insumos). Antes da entrega, é realizada uma nova revisão para garantir que os desenvolvimentos públicos mais recentes estejam refletidos nos números finais.
Comparação do Dimensionamento do Mercado de Racks para Data Centers da Índia da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados podem variar bastante para racks de data centers, pois o limite do produto muitas vezes é confundido com equipamentos de data center mais amplos, e porque diferentes estudos tratam o momento de envio e a precificação de maneiras muito diferentes. Observamos a maior divergência quando um modelo usa o valor da indústria de data centers como proxy, ou quando conta hardware adjacente que fica dentro do rack.
Os sinais de capacidade instalada, as discussões sobre densidade de racks na Índia e as verificações de compras do lado do comprador são as evidências que mantêm a estimativa da Mordor Intelligence vinculada à demanda real por racks e à receita exclusiva de racks, em vez de aos gastos de capital das instalações ou aos totais de hardware de TI.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,21 milhões de USD (2024) | |
| Editora do Setor A | 207,46 milhões de USD (2025) | Esta estimativa parece incluir um escopo muito mais amplo de equipamentos e aplicações, e sua escala sugere que categorias não relacionadas a racks ou gastos mais amplos com data centers podem estar incluídos no mesmo número. |
| Relatório do Setor B | 10,00 bilhões de USD (2024) | Este valor representa o valor geral da indústria de data centers da Índia, e não apenas dos racks, misturando assim terreno, energia, construção e operações com hardware, o que infla o tamanho de mercado específico de racks. |
A comparação mostra principalmente que o escopo é o fator decisivo, e que, uma vez que os racks são separados da construção das instalações e do hardware de TI, o mercado se torna muito menor e mais fácil de rastrear. Ao ancorar o modelo em sinais observáveis de expansão e depois validar a precificação e o mix com verificações de profissionais do setor, o número final permanece transparente, replicável e alinhado ao que os compradores pagam por racks na Índia.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Racks para Data Centers na Índia?
O tamanho do Mercado de Racks para Data Centers na Índia deve atingir USD 4,99 milhões em 2026 e crescer a um CAGR de 18,42% para alcançar USD 13,74 milhões até 2032.
Qual é o tamanho atual do Mercado de Racks para Data Centers na Índia?
Em 2026, o tamanho do Mercado de Racks para Data Centers na Índia deve atingir USD 4,99 milhões.
Quem são os principais players no Mercado de Racks para Data Centers na Índia?
Eaton Corporation, Black Box Corporation, Rittal GMBH & Co.KG, Schneider Electric SE e Vertic Group Corp. são as principais empresas que operam no Mercado de Racks para Data Centers na Índia.
Quais anos este Mercado de Racks para Data Centers na Índia abrange e qual foi o tamanho do mercado em 2025?
Em 2025, o tamanho do Mercado de Racks para Data Centers na Índia foi estimado em USD 4,99 milhões. O relatório cobre o tamanho histórico do Mercado de Racks para Data Centers na Índia para os anos: 2024. O relatório também prevê o tamanho do Mercado de Racks para Data Centers na Índia para os anos: 2026, 2027, 2028, 2029, 2030, 2031 e 2032.
Página atualizada pela última vez em:
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.
- Mercado de Construção de Data Centers Demanda global por construção, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers da Índia Servidores na Índia, divididos por fator de forma, arquitetura de processador e modelo de implementação.
- Mercado de Servidores de Data Center da Malásia Demanda por servidores na Malásia, abrangendo nível de data center, fator de forma e aplicação / carga de trabalho.
- Mercado de Data Centers Hyperscale da Índia Procura de sites hyperscale na Índia, abrangendo tipo de instalação, componente e tier.
- Mercado de Consumo de Água em Data Centers do Chile Demanda por uso de água no Chile, abrangendo fonte de fornecimento de água, tipo de instalação e tamanho de instalação.



