
Malaysia Rechenzentrumsserver-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.22 Milliarden US-Dollar |
| Marktgröße (2026) | 2.59 Milliarden US-Dollar |
| Marktgröße (2031) | 5.53 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 16.42 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Malaysia Rechenzentrumsserver-Marktanalyse von Mordor Intelligence
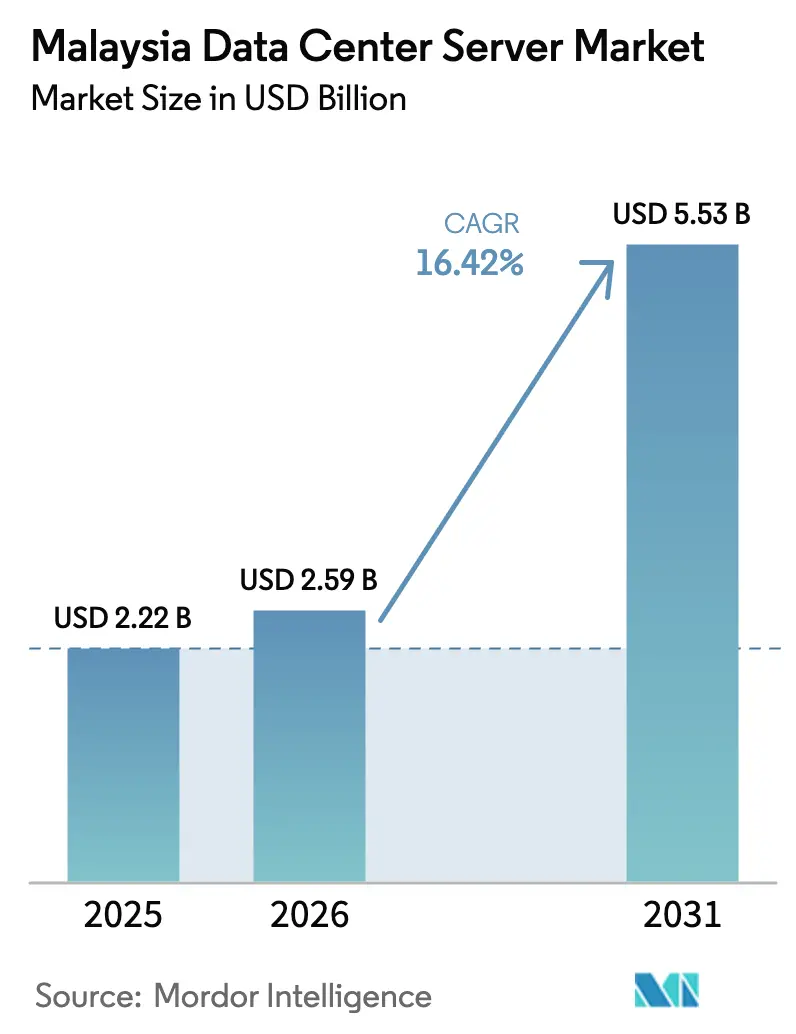
Die Marktgröße des Malaysia-Rechenzentrumsserver-Marktes wurde im Jahr 2025 auf USD 2,22 Milliarden geschätzt und wird voraussichtlich von USD 2,59 Milliarden im Jahr 2026 auf USD 5,53 Milliarden bis 2031 anwachsen, bei einer CAGR von 16,42 % während des Prognosezeitraums (2026–2031). Wachsende Hyperscale-Präsenzen, ein nationaler Cloud-First-Auftrag und gezielte Anreize für erneuerbare Energien beleben Server-Erneuerungszyklen, insbesondere für hochdichte KI-Konfigurationen. Johor's rascher Anstieg auf 1,6 GW Live-Kapazität, günstige Grundstückspreise und vereinfachte Genehmigungsverfahren machen den Bundesstaat zum Mittelpunkt für neue Serverinstallationen. Gleichzeitig erhöhen Reformen der Stromtarife die Anforderungen an die Energieeffizienz und verschärfen den Anbieterwettbewerb im Bereich Leistung pro Watt. Schließlich stärken laufende Unterwasserkabelprojekte Malaysias Rolle als Verbindungsknotenpunkt und treiben den inkrementellen Serverbedarf für Content-Caching und Verkehrstransit an.
Wesentliche Erkenntnisse des Berichts
- Nach Rechenzentrumsebene hielten Ebene-3-Einrichtungen im Jahr 2025 einen Anteil von 70,92 % am Malaysia-Rechenzentrumsserver-Markt, während Ebene 4 bis 2031 mit einer CAGR von 18,33 % voranschreitet.
- Nach Formfaktor führten Halbhöhe-Blades mit einem Umsatzanteil von 62,54 % im Jahr 2025; Viertelshöhe-Mikro-Blades werden voraussichtlich bis 2031 mit einer CAGR von 16,61 % wachsen.
- Nach Anwendung entfielen KI/ML-Workloads im Jahr 2025 auf 34,88 % der Marktgröße des Malaysia-Rechenzentrumsserver-Marktes und verzeichnen die höchsten absoluten Ausgaben; Virtualisierungs- und Private-Cloud-Workloads wachsen mit der höchsten CAGR von 16,94 % bis 2031 am schnellsten.
- Nach Rechenzentrumstyp erfassten Colocation-Standorte im Jahr 2025 einen Anteil von 56,62 % an der Marktgröße des Malaysia-Rechenzentrumsserver-Marktes, während Hyperscaler-Implementierungen mit einer CAGR von 18,21 % wachsen.
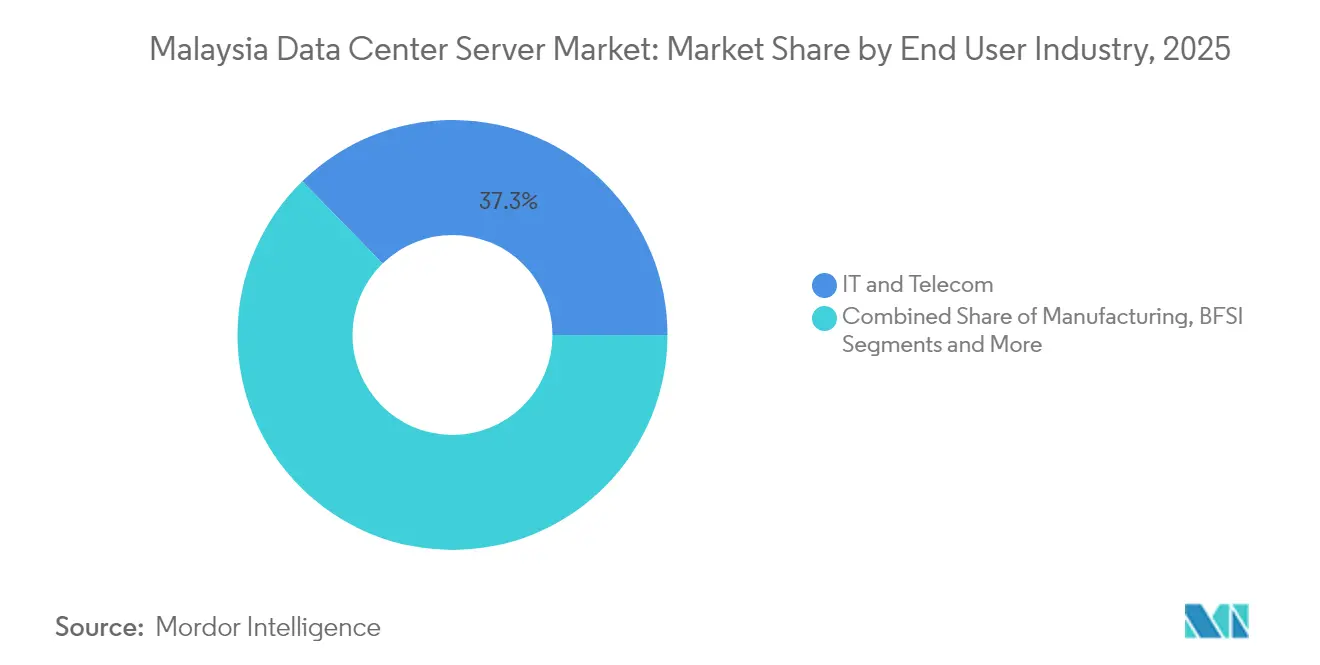
- Nach Endnutzerbranche führte IT & Telekommunikation im Jahr 2025 mit einem Umsatzanteil von 37,32 %; Fertigungs- und Industrie-4.0-Workloads werden voraussichtlich bis 2031 eine CAGR von 17,21 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Malaysia Rechenzentrumsserver-Markttrends und -erkenntnisse
Treiber-Wirkungsanalyse*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Anstieg von Hyperscale- und Colocation-Rechenzentrums- investitionen | +4.2% | National, konzentriert in Johor und Selangor | Mittelfristig (2–4 Jahre) |
| Ausbau der Internetinfrastruktur und neue Unterseekabel | +2.8% | National, mit Ausstrahlungseffekten auf die ASEAN-Region | Langfristig (≥ 4 Jahre) |
| Staatliche Cloud-First- und Digital-Economy-Anreize | +3.1% | National, erste Gewinne in Cyberjaya und Putrajaya | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nutzung von Cloud-, KI/ML- und IoT-gesteuerten Workloads | +3.9% | Globale Nachfrage, lokalisiert in Malaysia | Mittelfristig (2–4 Jahre) |
| Eintritt von staatsfonds-gestützten Edge-Mikroknotenpunkten in Städten der zweiten Ebene | +1.7% | Regional, mit Fokus auf Penang, Johor Bahru, Kuching | Langfristig (≥ 4 Jahre) |
| Einführung der grünen Steuergutschrift 2026 für hocheffiziente Server | +1.3% | National, mit früher Einführung in großen Einrichtungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg von Hyperscale- und Colocation-Rechenzentrum-Investitionen
Große Cloud-Anbieter sagten allein im Jahr 2024 mehr als USD 15 Milliarden zu, angeführt von Googles USD 2 Milliarden erster malaysischer Region in Groß-Kuala-Lumpur und Microsofts Dreifachstandort-Einführung, die für das zweite Quartal 2025 geplant ist.[1]Google Cloud, „Google kündigt erste Malaysia-Cloud-Region an”, cloud.google.comJohors vergleichbare Grundstückserschwinglichkeit und die kurze Entfernung zu Singapur beschleunigen Campus-Bauprojekte wie Vantages 256-MW-Cyberjaya-Komplex und Princeton Digital Groups 150-MW-KI-bereitem JH1-Standort. Der daraus resultierende Anstieg der Rack-Nachfrage konzentriert Bestellungen für flüssiggekühlte GPU-Server, die für KI-Inferenz optimiert sind, und stärkt den Malaysia-Rechenzentrumsserver-Markt.
Staatliche Cloud-First- und Digital-Economy-Anreize
Der MyDIGITAL-Bauplan zielt auf einen BIP-Anteil von 22,6 % aus digitalen Aktivitäten bis 2025 ab und verlangt, dass 80 % der Workloads des öffentlichen Sektors in hybride Cloud-Umgebungen migriert werden.[2]The Edge Markets, „TNB-Tariferhöhung und Auswirkungen auf Rechenzentren”, theedgemarkets.com Bedingte Genehmigungen im Wert von RM 12–15 Milliarden ermöglichen Hyperscalern den lokalen Aufbau, während das Cloud-Rahmenabkommen die Beschaffung auf inländische Partner lenkt. Ministerien, die von veralteten Drei-Schichten-Architekturen auf hyperkonvergierte Architekturen umsteigen, berichten über schnelleren Datenzugriff und höhere Ausfallsicherheit, was laufende Server-Erneuerungszyklen festigt.
Wachsende Nutzung von Cloud-, KI/ML- und IoT-gesteuerten Workloads
KI/ML verbraucht bereits 35,3 % der Server-Zyklen, angetrieben durch Malaysias Einführung eines souveränen KI-Stacks auf Basis von Huawei-Ascend-Chips und einem inländischen Großsprachmodell-Programm. Nvidias USD 4,3 Milliarden schweres Gemeinschaftsunternehmen mit YTL Power fügt GPU-dichte Cluster hinzu, die über 40 kW pro Rack verbrauchen, wodurch Flüssigkühlung zur Notwendigkeit wird. Smart-Hospital-Implementierungen und landesweite MEC-Pilotprojekte diversifizieren die Lastprofile weiter und fördern den Kauf von Edge-spezifischen Mikro-Blades, die für Niedriglatenzverarbeitung ausgelegt sind.
Ausbau der Internetinfrastruktur und neue Unterseekabel
Malaysias Beteiligung an SEA-ME-WE 6 und anderen Kabelsystemen stärkt sein Verbindungsprofil und schafft Serverbedarf für Transit-Datenverkehr und CDN-Knoten.[3]Submarine Networks, „SEA-ME-WE 6 Kabelroutenaktualisierung”, submarinenetworks.comTelekom Malaysias Glasfaserausbau und DE-CIX's Peering-Fabric verbessern die Routenvielfalt und treiben den Kauf von Hochdurchsatz-Netzwerkservern an, die für die Verkehrsaggregation benötigt werden.
Analyse der Hemmnis-Auswirkungen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Investitionskosten für Einrichtungs- und Serverbeschaffung | -2.1% | National, mit besonderem Einfluss auf die KMU-Akzeptanz | Kurzfristig (≤ 2 Jahre) |
| FX-gebundenes Kostenrisiko durch importierte Hardware | -1.8% | National, mit höherem Einfluss auf preissensible Segmente | Mittelfristig (2–4 Jahre) |
| Stromtarifgereform 2027 zur Kürzung von Industriesubventionen | -2.3% | National, konzentriert in energieintensiven Einrichtungen | Mittelfristig (2–4 Jahre) |
| Grundstücksknappheit in Groß-Kuala-Lumpur treibt Immobilienkosten in die Höhe | -1.4% | Regional, hauptsächlich Entwicklungen im Klang-Tal betreffend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stromtarifgereform 2027 zur Kürzung von Industriesubventionen
TNB hob den Grundtarif ab Juli 2025 um 14,2 % auf 45,62 Sen/kWh an, während künftige Brennstoffkosten-Weitergaben die Unsicherheit verstärken. Rechenzentrumslasten könnten bis 2030 38,37 % des Spitzenlastwachstums ausmachen, weshalb Betreiber nun Server-Modelle mit höherer Leistung pro Watt priorisieren und direkte Verträge für erneuerbare Energien im Rahmen von CRESS erkunden.[4]US-Handelsministerium, „Erklärung des Corporate Renewable Energy Supply Scheme”, trade.gov Anbieter, die flüssiggekühlte, hocheffiziente Systeme anbieten, dürften davon profitieren.
Hohe Investitionskosten für Einrichtungs- und Serverbeschaffung
Fortschrittliche KI-Server wie Nvidias GB300 NVL72 können zwischen USD 3,7–4 Millionen pro Knoten kosten, während Flüssigkühlungs-Nachrüstungen die Baukosten um bis zu 30 % erhöhen. Halbleiterengpässe verlängern die Lieferzeiten und veranlassen einige Käufer, von taiwanesischen ODMs, die Fabriken in Johor einrichten, dual zu beziehen. Grüne Finanzierung – beispielhaft dargestellt durch Princeton Digitals USD 280 Millionen nachhaltigkeitsgebundenes Darlehen – bietet teilweise Erleichterung, reicht jedoch nicht aus, um Kapitalbarrieren für kleinere Marktteilnehmer auszugleichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsebene: Missionskritische Ebene 4 treibt das Wachstum an
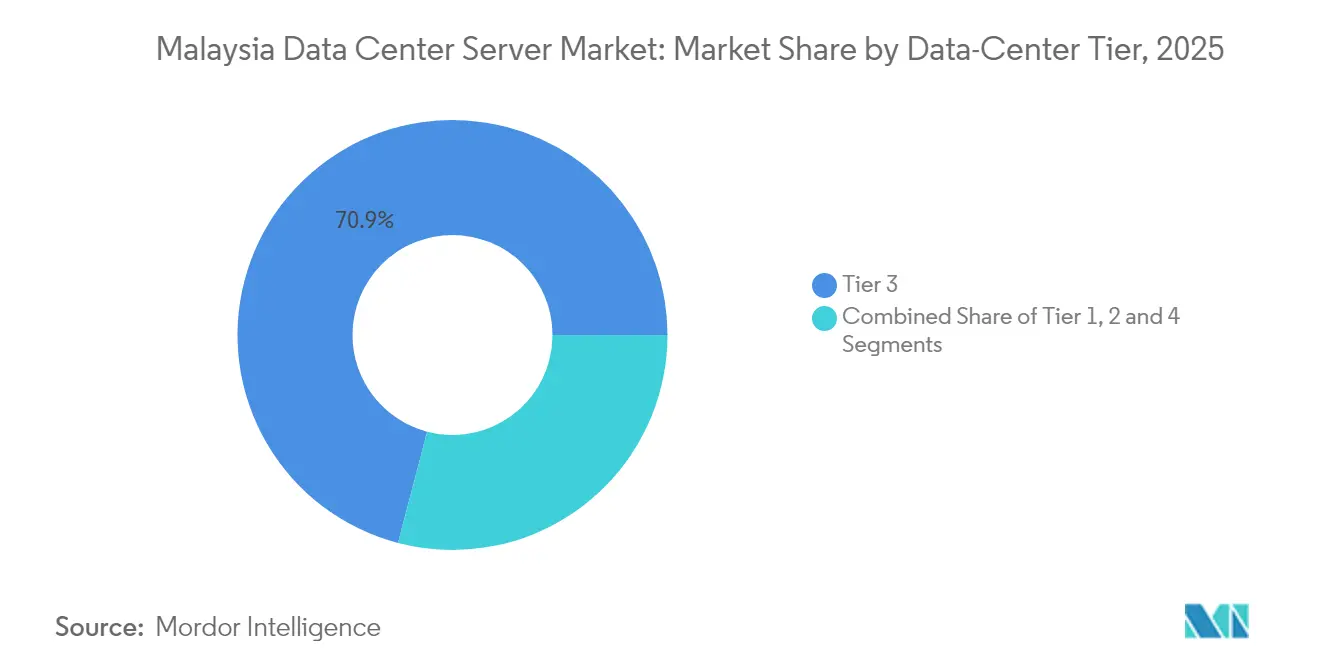
Ebene-3-Einrichtungen dominierten den Marktanteil des Malaysia-Rechenzentrumsserver-Marktes mit 70,92 % im Jahr 2025, unterstützt durch Bank-, Telekommunikations- und Workloads des öffentlichen Sektors, die hohe Verfügbarkeit erfordern. Gleichzeitig übertreffen Ebene-4-Standorte das Gesamtwachstum mit einer CAGR von 18,33 % und spiegeln den Hyperscaler-Anspruch auf Fünf-Neunen-Verfügbarkeit für KI-Trainingscluster wider. Vantages Cyberjaya- und Princeton Digitals JH1-Campus veranschaulichen den Ebene-4-Bauplan mit redundanter Stromversorgung und Kaltwasser-Kreisläufen zur Unterstützung von Racks über 70 kW.
Der Malaysia-Rechenzentrumsserver-Markt teilt sich daher auf: Ebene-1-2-Präsenzen decken Edge- und Notfallwiederherstellungsanforderungen ab, während Ebene-3-4-Einrichtungen die langfristige, missionskritische Nachfrage erfassen. Der Schwung von Ebene 4 steht auch im Einklang mit der grünen Steuergutschrift 2026, die hocheffiziente Hardware belohnt und Unternehmen zu den neuesten Prozessorgenerationen und Kühltechniken drängt.


Nach Formfaktor: Mikro-Blades gewinnen Edge-Computing-Zugkraft
Halbhöhe-Blades hielten 2025 einen Umsatzanteil von 62,54 % dank ihrer Vertrautheit, ausgeglichener Wärmeentwicklung und einfacher Integration in vorhandene Racks. Dennoch expandieren Viertelshöhe-Mikro-Blades mit einer CAGR von 16,61 %, angetrieben durch 5G-Backhaul-Ausbau und regionale MEC-Knoten, die kompakte, robuste Server erfordern. Intels 5G-Digital-School-Projekt in Penang zeigt Mikro-Blade-Edge-Cluster, die KI-gestützten Bildungsinhalt mit minimaler Latenz bereitstellen.
In Hyperscale-Hallen dominieren Vollhöhe-Blades und GPU-Trays das KI-Training, aber Betreiber beschaffen gleichzeitig Mikro-Blades für latenzempfindliche Inferenzaufgaben. Infolgedessen vermarkten Serveranbieter zunehmend einheitliche Gehäuse, die gemischte Blade-Höhen aufnehmen können, was Ersatzteilbestände reduziert und die Bereitstellung beschleunigt – ein Vorteil in den Beschaffungszyklen des Malaysia-Rechenzentrumsserver-Marktes.
Nach Anwendung/Workload: KI-Dominanz gestaltet Server-Anforderungen neu
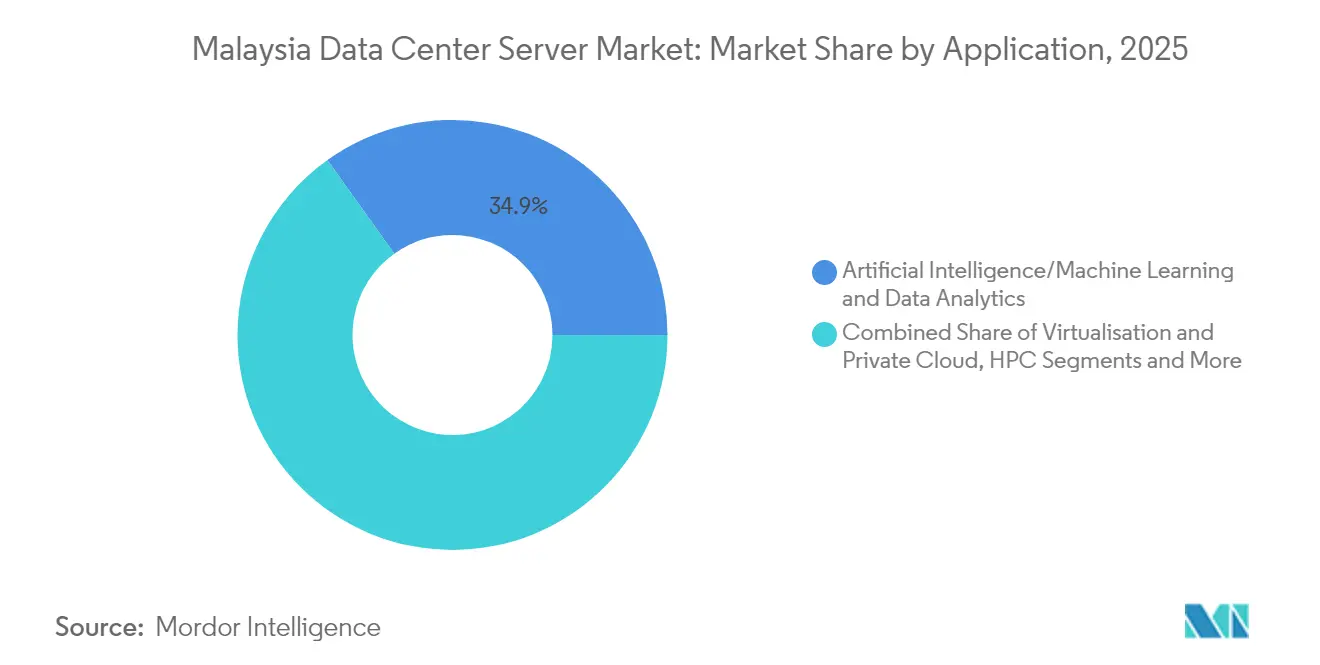
Workloads der künstlichen Intelligenz erfassten 2025 einen Anteil von 34,88 % an der Marktgröße des Malaysia-Rechenzentrumsserver-Marktes, da sich souveräne KI-Investitionen mit der Einführung im privaten Sektor verbanden. NVIDIA-Blackwell-basierte Racks, die für Ende 2025 geplant sind, werden GPU-Anbindungsquoten erhöhen und Leistungsdichten über 40 kW pro Rack treiben. Virtualisierungs- und Private-Cloud-Stacks verzeichnen dennoch die schnellste CAGR von 16,94 %, befeuert durch Unternehmen, die ERP- und Produktivitäts-Suiten modernisieren.
Smart Hospitals, industrielles IoT und BFSI-Analysen reihen sich in die Nachfragewarteschlange ein und diktieren heterogene Server-Flotten, die GPU-reiche, CPU-dichte und speicherintensive Knoten kombinieren. Diese Workload-Mischung verlagert Beschaffungsprioritäten hin zu konfigurierbaren Hauptplatinen, höherer Speicherbandbreite und frontseitig wartbaren NVMe-Laufwerken, die die Betriebszeit in Implementierungen des Malaysia-Rechenzentrumsserver-Marktes verbessern.
Nach Rechenzentrumstyp: Hyperscaler beschleunigen die Markttransformation
Colocation-Betreiber behielten 2025 einen Anteil von 56,62 % an der Marktgröße des Malaysia-Rechenzentrumsserver-Marktes und boten Unternehmen Skalierung ohne Eigentumsrisiken. Hyperscaler rücken jedoch mit einer CAGR von 18,21 % vor, da Google, Microsoft, Oracle und chinesische Cloud-Giganten milliardenschwere Grundstücksbanken rund um Johor und Cyberjaya sichern. Speziell für Flüssigkühlung, Einphasen-Immersion und 21-Zoll-OCP-Racks ausgestattete Hallen machen Hyperscaler-Campus zum Maßstab für Server-Spezifikationen der nächsten Generation.
Edge- und Unternehmens-Eigenbauten setzen sich in Branchen wie dem Fertigungsbereich fort, wo Niedriglatenz-Steuerungsschleifen missionskritisch sind. Das Nebeneinander von Colocation- und Hyperscale-Präsenzen schafft eine geschichtete Marktstruktur, in der Anbieter gleichzeitig schlüsselfertige Colocation-SKUs und hochgradig angepasste Hyperscaler-Stücklisten bedienen müssen.
Nach Endnutzerbranche: Fertigungsdigitalisierung treibt Server-Nachfrage an
IT & Telekommunikation blieb 2025 mit einem Anteil von 37,32 % der größte Käufer und investierte in NFV, 5G-Core und Content-Delivery-Knoten. Fertigungs-Workloads im Zusammenhang mit Industrie 4.0 und vorausschauenden Wartungsinitiativen werden voraussichtlich mit einer CAGR von 17,21 % steigen, da Halbleiterfabriken, E&E-Cluster und Automobilzulieferer KI-gestützte Qualitätskontrolle einführen. Malaysias Sozialversicherungsbehörde PERKESO's Umstieg auf Red-Hat-Plattformen veranschaulicht, wie öffentliche Dienste manuelle Prozesse reduzieren und die Online-Interaktion für Bürger erhöhen.
Das Gesundheitswesen verzeichnet durch Telemedizin- und Smart-Hospital-Fahrpläne zweistelliges Wachstum, während BFSI weiterhin Server für Echtzeit-Betrugsanalyse und Open-Banking-APIs erneuert. Regierungsministerien fordern unter MyDIGITAL zunehmend inländische Datenhaltung und leiten damit neue Ausgaben in lokale Serverhallen.
Geografische Analyse
Johor dominiert die Dynamik bei Neubauten dank reichlich vorhandenem Land und einem zentralen Genehmigungsschalter, der Projektzeitpläne verkürzt. Mega-Campus von ByteDance, Microsoft und Oracle belegen den Übergang der Region vom Fertigungszentrum zum globalen Knoten für digitale Infrastruktur. Größere Grundstücke erlauben zudem standorteigene Solaranlagen und Batteriespeicher, was ESG-Anforderungen entspricht.
Selangor, verankert durch Cyberjaya und Groß-Kuala-Lumpur, bleibt Malaysias führender Rechenzentrums-Korridor. Hohe Glasfaserdichte und die Nähe zu Regierungsbehörden halten die Auslastung hoch, obwohl Grundstücksknappheit die Preise erhöht und Erweiterungen in Richtung der Randgebiete des Klang-Tals drängt. Nachhaltigkeitsprogramme mit dem Ziel der Klimaneutralität bis 2030 ziehen Betreiber an, die glaubwürdige Grünstromwege suchen.
Penang, Sarawak und andere Städte der zweiten Ebene entwickeln sich zu Edge-zentrierten Zonen. Penang nutzt sein Halbleiter-Ökosystem, um Niedriglatenz-Bildungs- und industrielle IoT-Workloads zu pilotieren, während Sarawaks erste Großhandelseinrichtungen die Konnektivitätssteigerung Borneos bedienen. Niedrigere Immobilienkosten und frisches Potenzial für erneuerbare Energien öffnen die Tür für staatsfonds-gestützte Mikroknotenpunkte, die regionale Redundanzanforderungen bedienen.
Regulatorisches Umfeld
Malaysia verschärft die Governance für den Ausbau von Rechenzentren durch einen Genehmigungs- und Nachhaltigkeitsrahmen unter Beteiligung mehrerer Behörden, der sich direkt auf die Serverbeschaffung und den Zeitplan der Bereitstellung auswirkt. MITI und das Ministry of Digital richteten im Februar 2025 eine Data Centre Task Force (DCTF) ein, um neue Projekte zu bewerten und zu genehmigen, wobei die Genehmigungen an den nachgewiesenen Zugang zu Energie- und Wasserressourcen gebunden sind; im Juli 2026 bekräftigte MITI, dass Genehmigungen für Rechenzentren von der Verfügbarkeit der Energie- und Wasserversorgung abhängen. Ergänzend zu diesem Kontrollmechanismus verankern die 2024 Final Guidelines for Sustainable Data Centre und die zugehörigen Leitlinien zur nachhaltigen Entwicklung Leistungsanforderungen wie PUE- und WUE-Benchmarks (einschließlich eines empfohlenen Design-WUE von 2,2 oder darunter), was Betreiber zu effizienteren Serverplattformen und thermischen Designs drängt.
Bei den Anreizen nutzt Malaysia Investitions- und Steuerförderungsmechanismen, um die Baugüte und die lokale Beteiligung zu steuern. Das Digital Ecosystem Acceleration (DESAC)-Programm bietet Steueranreize für förderfähige Projekte der digitalen Infrastruktur, einschließlich Rechenzentren, und Anträge auf DESAC-Steueranreize können bis zum 31. Dezember 2027 eingereicht werden. Die politische Ausrichtung umfasst zudem Einschränkungen bei Genehmigungen für Nicht-KI-Rechenzentren, um Ressourcen zu schonen, wodurch das regulatorische Umfeld auf KI-orientierte Einsätze abgestimmt wird, die in der Regel dichtere, energieeffizientere Serverkonfigurationen und ein stärkeres Energiemanagement über den Lebenszyklus erfordern.
Wettbewerbslandschaft
Der Wettbewerb ist moderat. Dell Technologies, Hewlett-Packard Enterprise und Cisco Systems dominieren weiterhin große unternehmensweite Erneuerungszyklen. KI-Workloads verschaffen jedoch Supermicro, Wiwynn und anderen ODMs Marktanteilsgewinne, die GPU-dichte, flüssigkühlungsbereite Gehäuse zu attraktiven Lieferzeiten anbieten.
Chinesische Anbieter Huawei, Inspur und Lenovo gewinnen durch kostengünstige Angebote und lokale Montageversprechen an Zugkraft, was mit Malaysias souveräner KI-Agenda übereinstimmt. Nvidias Referenzdesigns beeinflussen Stücklistenentscheidungen bei Hyperscalern und drängen x86-CPU-Anbieter zu beschleunigungsfreundlichen Hauptplatinen.
Die Lokalisierung der Lieferkette intensiviert sich: Wiwyns Johor-Werk und mögliche Modullinien von Inventec senken Versandkosten und puffern geopolitische Risiken für Betreiber, die Server für Implementierungen im Malaysia-Rechenzentrumsserver-Markt beschaffen. Energieeffizienzvorschriften prägen weiter die Anbieteraufstellungen und belohnen jene, die die Leistung-pro-Watt-Schwellenwerte der nächsten Generation erfüllen.
Branchenführer im Malaysia-Rechenzentrumsserver-Markt
Dell Technologies
Hewlett Packard Enterprise
Cisco Systems
Huawei Technologies
Lenovo Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein sichtbarer Weißraum ist der Übergang von reinem Kapazitätsaufbau zu compliance- und effizienzgetriebenen Erneuerungszyklen im Rahmen der malaysischen Nachhaltigkeitsrichtlinien und Genehmigungsbedingungen, was die Nachfrage nach effizienteren Serverkonfigurationen und flüssigkeitskühlungsfähigen Plattformen erhöht. Die Nachhaltigkeitsrichtlinien für Rechenzentren von 2024 (PUE-/WUE-Benchmarks, einschließlich eines empfohlenen Design-WUE von 2,2 oder darunter) und die 2026 von MITI hervorgehobene Abhängigkeit der Genehmigungen von der Energie- und Wasserverfügbarkeit verstärken die Beschaffungspräferenz für Verbesserungen der Leistung pro Watt, Workload-Konsolidierung und beschleunigeroptimierte Infrastruktur. Parallel dazu schaffen die DESAC-Steueranreize (verfügbar bis zum 31. Dezember 2027) Spielraum für Anbieter und Systemintegratoren, konforme Server-Stacks mit Strom-, Kühl- und Überwachungslösungen zu bündeln, die den Anforderungen der Projektgenehmigung entsprechen.
Malaysia setzt außerdem auf investitionsgetriebene Programme, um die inländische Beteiligung zu vertiefen, wodurch sich über das Servergehäuse hinaus Chancen in der unterstützenden Infrastruktur im Zusammenhang mit Serverbereitstellungen ergeben. MIDA meldete für das erste Quartal 2026 genehmigte Investitionen in Höhe von 34,6 Milliarden RM in Rechenzentren und Cloud Computing über 33 Projekte, und die Regierung hat ein Ziel von 40 % lokaler Beteiligung bei der Entwicklung von Rechenzentren formuliert, was die Nachfrage nach lokaler Systemintegration, elektrischen und Kühlkomponenten sowie Ingenieurdienstleistungen im Zusammenhang mit dem Serverausbau erhöht. Dies unterstützt Chancen für Ökosystemakteure in Kühl- und Gebäudesystemen (zum Beispiel lokale HVAC-/Kühlanbieter wie Dunham-Bush Industries), Partner für strukturierte Verkabelung und Netzwerkinfrastruktur sowie Kooperationen zur Talentförderung mit Universitäten und technischen Instituten, die die für den Betrieb von hochdichten KI- und Hybrid-Cloud-Serverumgebungen benötigten Kompetenzen im Rechenzentrumsbetrieb und der IT-Technik bereitstellen können.
Aktuelle Branchenentwicklungen
- Juli 2026: AirTrunk sichert sich eine Finanzierung von bis zu 175 Millionen von der IFC, um seine Rechenzentrumsanlagen in Johor auf insgesamt 420 MW auszubauen. Die Finanzierung unterstützt eine großmaßstäbliche Kapazitätserweiterung in Johor und stärkt die Region als regionalen KI- und Cloud-Hub. Der Schritt entspricht dem Bedarf an hochdichter Kapazität und beschleunigt das grüne, skalierbare Wachstum von Rechenzentren in Malaysia.
- Juli 2026: TM Nxera (Joint Venture von Telekom Malaysia & Singtel Nxera) erreicht die Rohbaufertigstellung einer Rechenzentrumsanlage in Iskandar Puteri, Johor, und markiert damit die erste 64-MW-Phase. Die Fertigstellung fügt kurzfristig operative Kapazität in einem wichtigen Johor-Campus hinzu. Dieser Fortschritt beschleunigt Malaysias Hyperscale-Präsenz und die Bereitschaft der KI-fähigen Infrastruktur in Iskandar Puteri.
- Juli 2026: DayOne Data Centers vereinbart den Erwerb eines 65 Acre großen Grundstücks in Iskandar Puteri, Johor, für 398 Millionen RM zur Unterstützung der Entwicklung von Rechenzentren. Der Grundstücksbestand stärkt Johor als bedeutenden Rechenzentrums-Hub mit erweitertem Entwicklungspotenzial. Die Akquisition erweitert die Chancenpipeline für zukünftige Kapazitätserweiterungen in der Region.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der Server, die gekauft und in Rechenzentren in Malaysia eingesetzt werden, einschließlich Neuinstallationen und Erneuerungsbedarf im Zusammenhang mit Kapazitätserweiterungen und Technologie-Upgrades.
Ausgeschlossene Bereiche: Wir schließen unternehmensinterne Serverräume aus, die nicht als Rechenzentren betrieben werden, ebenso wie Netzwerkgeräte, Speichersysteme und Dienstleistungen wie Colocation, Cloud-Abonnements und Managed Hosting.
Übersicht der Segmentierung
- Nach Rechenzentrumsebene
- Ebene 1 und 2
- Ebene 3
- Ebene 4
- Nach Formfaktor
- Halbhöhe-Blades
- Vollhöhe-Blades
- Viertelshöhe / Mikro-Blades
- Nach Anwendung / Workload
- Virtualisierung und Private Cloud
- Hochleistungsrechnen (HPC)
- Künstliche Intelligenz/Maschinelles Lernen und Datenanalyse
- Speicherzentriert
- Edge / IoT-Gateways
- Nach Rechenzentrumstyp
- Hyperscaler/Cloud-Dienstanbieter
- Colocation-Einrichtungen
- Unternehmen und Edge
- Nach Endnutzerbranche
- BFSI
- IT und Telekommunikation
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie 4.0
- Energie und Versorgungsunternehmen
- Regierung und Verteidigung
- Andere Endnutzer
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde verwendet, um den länderspezifischen Kontext Malaysias festzulegen und den ersten Entwurf der Nachfragesignale zu erstellen, die typischerweise den Serverkauf beeinflussen. Wir stützten uns auf öffentliche, auf Malaysia fokussierte Quellen wie Veröffentlichungen des Department of Statistics Malaysia, makroökonomische Indikatoren der Bank Negara Malaysia, Aktualisierungen der Malaysian Communications and Multimedia Commission und Zollhandelsstatistiken, um den Hardware-Zufluss zu überprüfen.
Um die Nachfrage mit den Realitäten der Angebotsseite zu verknüpfen, prüften wir zudem Genehmigungs- und Infrastrukturankündigungen von öffentlichen Behörden, Investorenpräsentationen und Jahresberichte sowie glaubwürdige Presseberichterstattung über die Eröffnung neuer Anlagen. Wenn kostenpflichtige Abonnements verfügbar waren, wurden diese hauptsächlich für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um den Zeitpunkt der Expansion und technologische Verschiebungen zu validieren. Diese Desk-Research-Liste ist beispielhaft, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Annahmen zu überprüfen, die in öffentlichen Daten in der Regel nicht klar erkennbar sind, wie Erneuerungszyklen, Entwicklung des durchschnittlichen Verkaufspreises und die Aufteilung zwischen allgemeinem Computing und höher verdichteten Konfigurationen. Wir sprachen mit einer Mischung aus Rechenzentrumsbetreibern, Systemintegratoren, Vertriebspartnern und großen Unternehmenskäufern in ganz Malaysia, sodass Nachfragetreiber sowohl von Hyperscale- als auch von Colocation-Standorten sowie von Unternehmens-Workloads im endgültigen Modell berücksichtigt wurden.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 18 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Akteure: 19 % | Manager: 49 % |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-Down-Ansatz, bei dem die Aktivität von Rechenzentren in Malaysia anhand praxisnaher Nutzungsverhältnisse und des von den Befragten beschriebenen Beschaffungsverhaltens in Serverbedarf übersetzt wurde. Anschließend überprüften wir diese Ergebnisse mit selektiven Bottom-Up-Näherungen, wie zum Beispiel stichprobenhaften Preisen pro Server nach Formfaktor und Anwendung, zusammen mit Kanalprüfungen zur Versanddynamik, bevor die Gesamtwerte an einen einheitlichen Rahmen angepasst wurden.
Zu den wichtigsten Eingaben des Modells zählten die aktuelle und geplante Rechenzentrumskapazität in Malaysia, erwartete Rack-Dichtebereiche nach Rechenzentrumstyp, typische Erneuerungs- und Ersatzzeitpunkte, Verschiebungen im Workload-Mix (einschließlich Virtualisierung und KI-orientierter Einsätze) sowie Veränderungen des durchschnittlichen Verkaufspreises, die durch Konfigurationsentscheidungen und Währungszeitpunkte bedingt sind. Wo Lücken bei kleineren Standorten und privaten Bauvorhaben bestanden, wurden Annahmen anhand von in Primärgesprächen vereinbarten Bandbreiten gefüllt und anschließend mithilfe von Importsignalen und projektbezogenen Ankündigungen eingeengt.
Die Prognosen wurden mittels Szenarioanalyse erstellt. Der Basisfall wurde an verbindlichen Kapazitätserweiterungen und realistischem Erneuerungsverhalten verankert und anschließend mit höheren und niedrigeren Adoptionspfaden stressgetestet, basierend auf der Stromverfügbarkeit, dem Genehmigungstempo und den Bauzeitplänen, die die Befragten aus ihren eigenen Bauplänen beschrieben.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch wiederholte Gegenprüfungen anhand unabhängiger Signale validiert, darunter Kapazitätserweiterungen von Rechenzentren, Zeitpläne wichtiger Projekte und die Richtung der Hardwareimporte, gefolgt von internen Abweichungsprüfungen über Segmente und Jahre hinweg. Wenn sich eine Kennzahl außerhalb eines erwarteten Bereichs bewegte, wurden die Annahmen erneut überprüft, und ausgewählte Primärkontakte wurden erneut kontaktiert, um zu bestätigen, ob dies eine tatsächliche Marktverschiebung oder eine fehlerhafte Eingabe widerspiegelte.
Vor der endgültigen Freigabe durchläuft das Modell mit den wichtigsten Annahmen eine mehrstufige Analystenprüfung, damit die Berechnungslogik, die Einheitlichkeit der Einheiten und der Umgang mit Währungen aufeinander abgestimmt sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchlauf vor der Auslieferung sorgt dafür, dass Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgröße für Rechenzentrumsserver in Malaysia von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können sich unterscheiden, selbst wenn dasselbe Land und Thema behandelt werden, hauptsächlich weil die Abgrenzung des Umfangs und die Preislogik nicht immer gleich gehandhabt werden. Bei Rechenzentrumsservern entstehen die größten Abweichungen meist dadurch, ob benachbarte IT-Posten von Rechenzentren einbezogen werden und ob die Schätzung an installierte Kapazitätssignale gebunden ist oder aus breiteren IT-Ausgaben extrapoliert wird.
Die Vergleichstabelle zeigt eine deutliche Streuung zwischen den Quellen. Im Modell von Mordor Intelligence wird der Wert ausschließlich für Serverhardware erfasst, die in Rechenzentren in Malaysia eingesetzt wird, wodurch eine Vermischung mit Ausgaben für Speicher, Netzwerktechnik oder den Bau von Rechenzentren vermieden wird. Unterschiede entstehen zudem, wenn manche Schätzungen eine aggressive Preissteigerung für hochdichte Konfigurationen anwenden, ohne den Erneuerungszeitpunkt zu validieren, oder wenn veraltete Wechselkurse und ältere Projektpipelines fortgeschrieben werden, ohne eine neue Überprüfung anhand neuer Campus-Ankündigungen und Inbetriebnahmeverzögerungen vorzunehmen.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,22 Mrd. USD (2025) | |
| Branchenforschungsverlag A | 1,40 Mrd. USD (2026) | Verwendet ein späteres Startjahr und stützt sich häufig auf breitere Nachfragesignale für IT-Hardware, was die kurzfristige Servererneuerung im Zusammenhang mit neu in Betrieb gehenden Rechenzentrumskapazitäten unterzählen kann. |
| Marktbulletin B | 3,00 Mrd. USD (2025) | Vermischt wahrscheinlich benachbarte IT-Kategorien von Rechenzentren oder wendet einen hohen ASP-Aufschlag auf alle Bereitstellungen an, was den Wert überschätzen kann, wenn Konfigurationsverschiebungen nicht nach Standorttyp und Anwendung getrennt werden. |
Zusammengenommen lässt sich die Streuung hauptsächlich dadurch erklären, was rund um die Server einbezogen wird und wie Preisgestaltung und Erneuerungszyklen in jedem Modell behandelt werden. Indem die Annahmen an Kapazitätserweiterungen, realistische Rack-Dichten und interviewgestütztes Erneuerungsverhalten gebunden bleiben, bleibt der hier verfolgte Ansatz auf klare Variablen rückführbar und kann wiederholt werden, sobald neue Bauvorhaben und Upgrades angekündigt werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Malaysia-Rechenzentrumsserver-Markt und wie ist die Wachstumsaussicht?
Der Markt steht im Jahr 2026 bei USD 2,59 Milliarden und wird voraussichtlich bis 2031 USD 5,53 Milliarden erreichen, mit einer CAGR von 16,42 % über den Prognosezeitraum.
Welche Workloads treiben die höchste Server-Nachfrage in Malaysia an?
KI- und Maschinelles-Lernen-Workloads führen mit einem Anteil von 34,88 % im Jahr 2025, während Virtualisierungs- und Private-Cloud-Workloads mit einer CAGR von 16,94 % bis 2031 am schnellsten wachsen.
Warum entwickelt sich Johor zum primären Rechenzentrumsstandort Malaysias?
Johor bietet niedrigere Grundstückskosten, vereinfachte Genehmigungsverfahren und Nähe zu Singapur, wodurch es eine Live-Kapazität von 1,6 GW erreicht und zum Mittelpunkt für Hyperscale-Projekte wird.
Welche staatlichen Anreize unterstützen anhaltende Server-Investitionen?
Die Cloud-First-Politik MyDIGITAL, grüne Steuergutschriften für hocheffiziente Server ab 2026 und das Corporate Renewable Energy Supply Scheme fördern gemeinsam nachhaltige Infrastruktur-Upgrades.
Seite zuletzt aktualisiert am:
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Niederlande Data-Center-Power-Markt Stromsysteme in den Niederlanden, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Hyperscale-Rechenzentrumsmarkt Taiwan Hyperscale-Standorte in Taiwan, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Indien Rechenzentrums-Rack-Markt Racks in Indien, aufgeschlüsselt nach Rackgröße, Racktyp und Kühlkompatibilität.
- China Rechenzentrums-Kühlungsmarkt Kühlung in China, aufgeschlüsselt nach Anlagentyp, Tier und Kühltechnologie.
- Hyperscale-Rechenzentrumsmarkt Malaysia Nachfrage nach Hyperscale-Standorten in Malaysia, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Hyperscale-Rechenzentrumsmarkt Thailand Hyperscale-Standorte in Thailand, aufgeschlüsselt nach Rechenzentrumstyp, Komponente und Tier.
- Malaysischer Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in Malaysia, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Taiwan Markt für Rechenzentrumsbau Baunachfrage in ganz Taiwan, nach Tier.



