
Tamanho e Participação do Mercado de Resfriamento Líquido para Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.77 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.79 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 22.65 % |
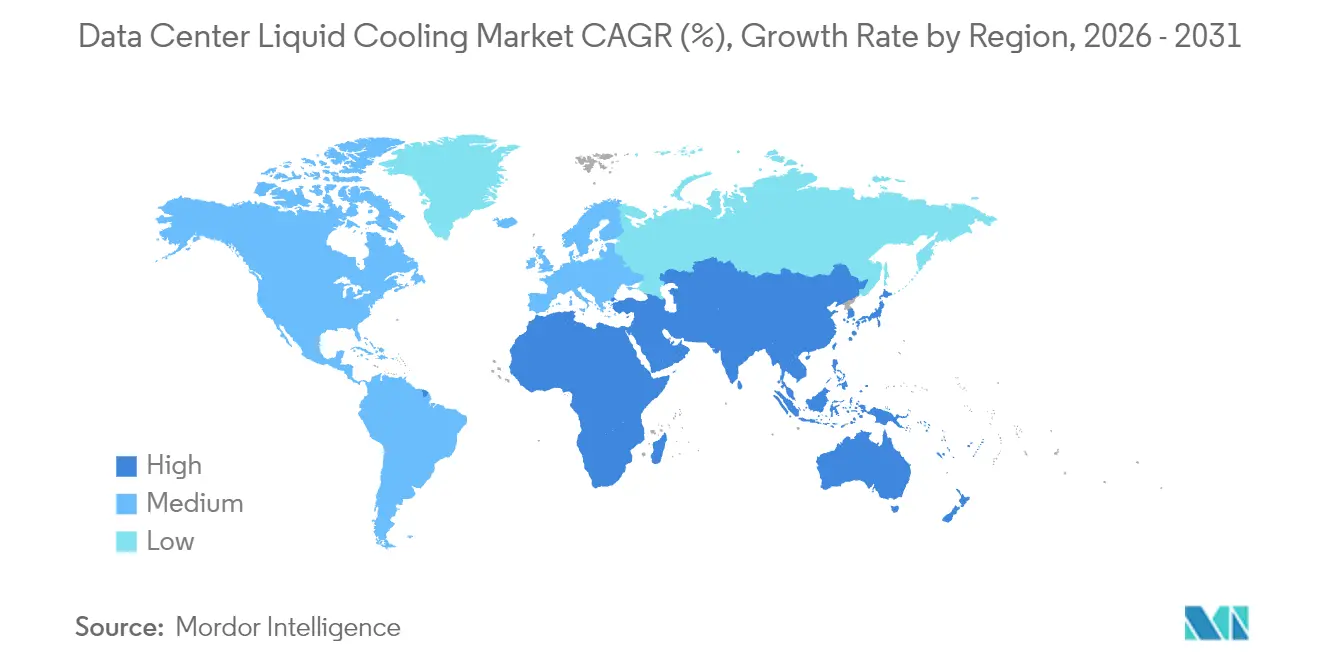
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
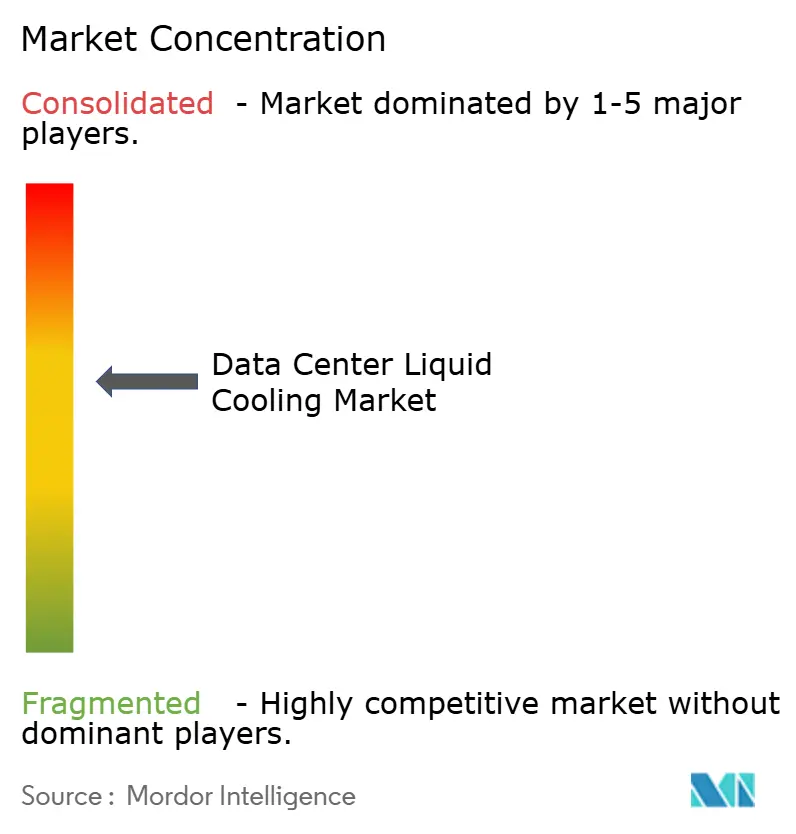
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resfriamento Líquido para Data Centers pela Mordor Intelligence
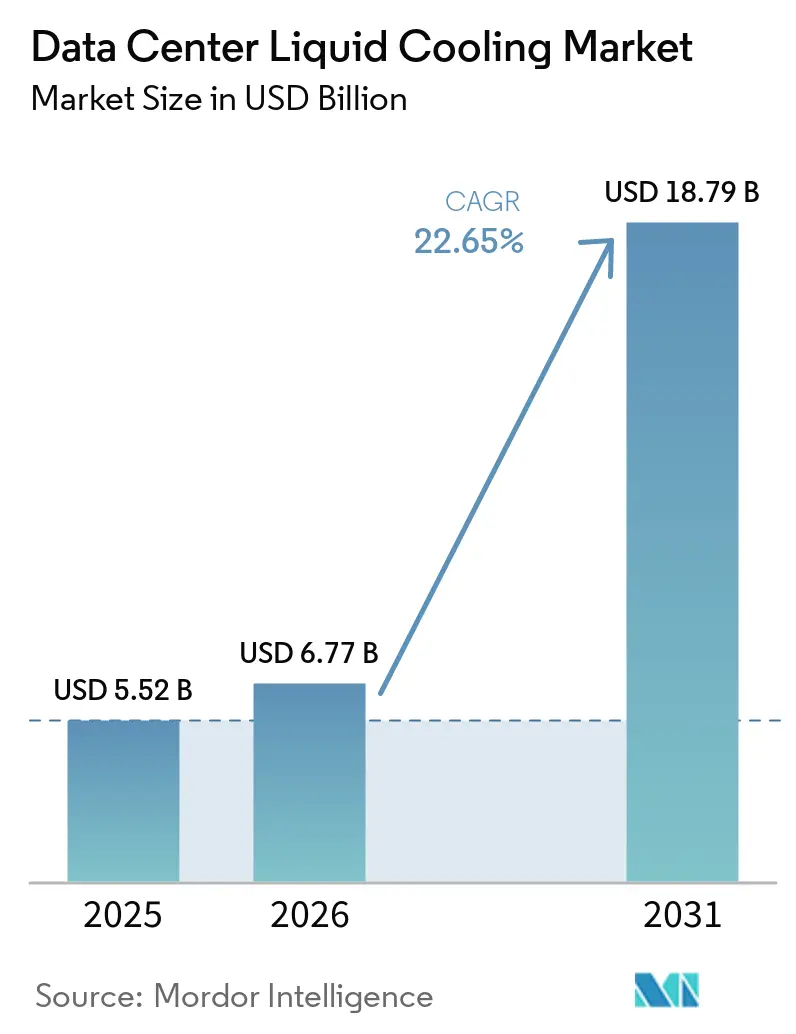
O tamanho do Mercado de Resfriamento Líquido de Data Centers foi avaliado em 5,52 bilhões de USD em 2025 e estima-se que cresça de 6,77 bilhões de USD em 2026 para atingir 18,79 bilhões de USD até 2031, a um CAGR de 22,65% durante o período de previsão (2026-2031).
O aumento das densidades de rack acima de 30 kW, o uso acelerado de unidades de processamento gráfico para modelos de IA e mandatos de sustentabilidade mais rigorosos estão convergindo para tornar o resfriamento líquido um requisito arquitetônico central para instalações modernas. As soluções diretas ao chip continuam a dominar porque se adaptam aos racks existentes, enquanto os sistemas de imersão bifásica avançam mais rapidamente à medida que os operadores buscam eficiências térmicas ainda maiores. Os provedores de nuvem em hiperescala estão convertendo projetos piloto iniciais em implantações em toda a frota, e sua demanda agregada está reduzindo os custos unitários para compradores empresariais e de colocation. Enquanto isso, incentivos políticos que favorecem o reaproveitamento de calor e a menor intensidade de carbono estão reforçando a adoção do resfriamento líquido na América do Norte, Europa e hubs selecionados da Ásia-Pacífico (APAC).[1]
Principais Conclusões do Relatório
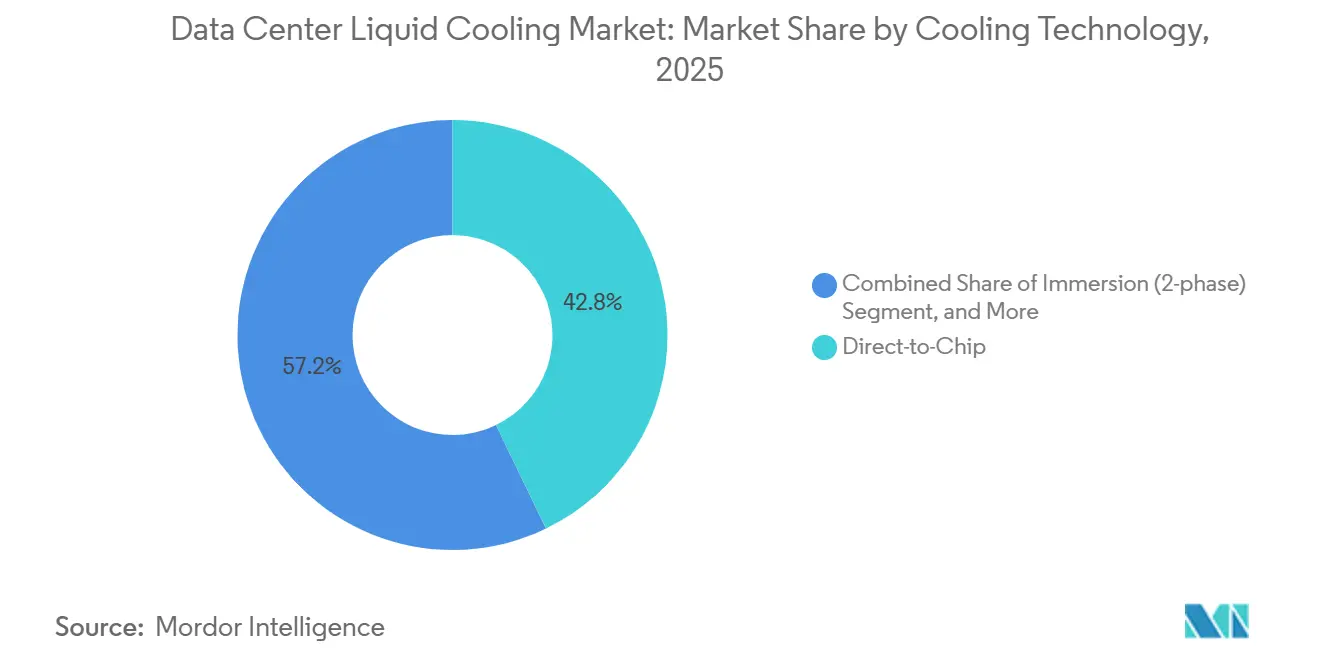
- Por tecnologia de resfriamento, o resfriamento direto ao chip capturou 42,85% da participação de mercado de resfriamento líquido de data centers em 2025; o resfriamento por imersão deve crescer a um CAGR de 26,62% até 2031.
- Por tipo de fluido refrigerante, os fluidos de hidrocarboneto monofásicos representaram 45,37% do tamanho do mercado de resfriamento líquido de data centers em 2025, enquanto os fluidos de fluorocarbono bifásicos devem se expandir a um CAGR de 25,64%.
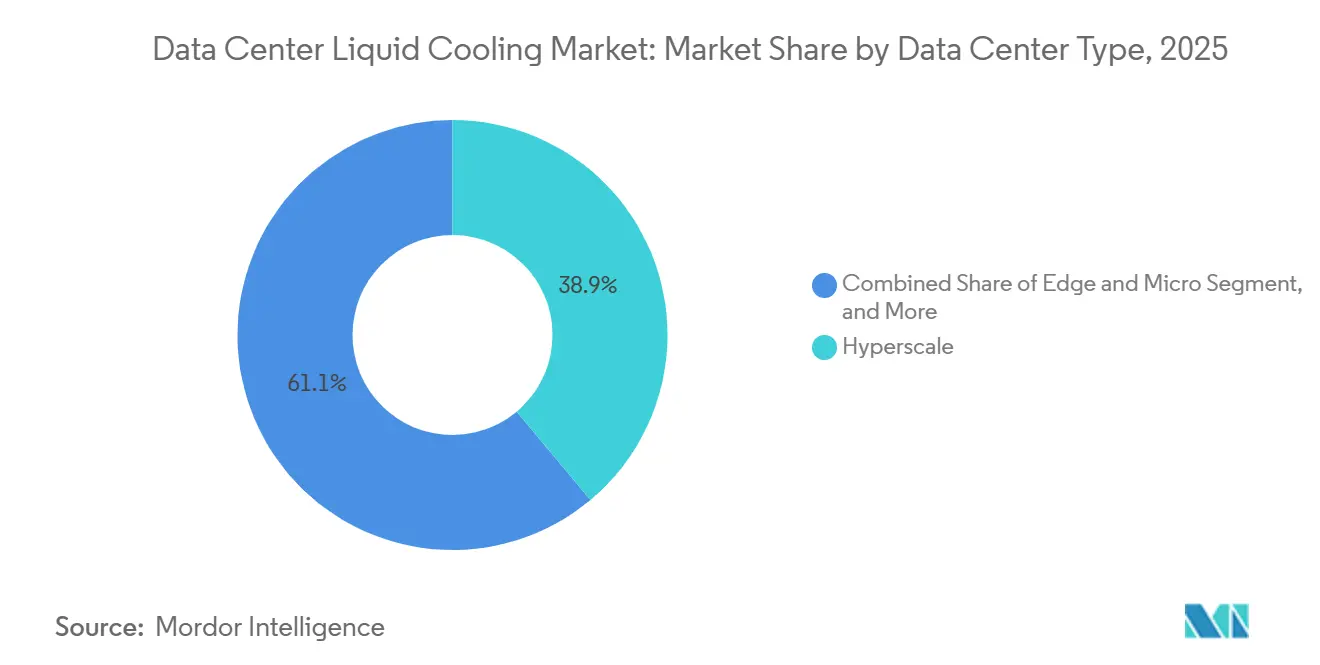
- Por tipo de data center, os sites de hiperescala lideraram com 42,85% de participação de receita em 2025; os data centers de borda e micro data centers estão posicionados para o maior CAGR de 24,98% no período de 2026 a 2031.
- Por aplicação, as cargas de trabalho de IA/ML representaram 34,84% dos gastos de 2025 e devem crescer a um CAGR de 25,98% até 2031.
- Por geografia, a América do Norte representa 37,8% da participação de receita em 2025; a Ásia-Pacífico deve crescer a um CAGR de 27,67% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das densidades de rack (>30 kW) em instalações de IA e HPC | +6.20% | Global, concentrado na América do Norte e APAC | Curto prazo (≤ 2 anos) |
| Roteiros de emissões líquidas zero dos operadores de hiperescala acelerando a adoção de soluções líquidas | +4.80% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Garantias de OEM agora cobrindo circuitos diretos ao chip | +3.10% | América do Norte e Europa, expandindo-se para APAC | Médio prazo (2-4 anos) |
| Designs de referência prontos para líquido da Nvidia e AMD impulsionando o ecossistema | +5.40% | Global, mais forte na América do Norte e China | Curto prazo (≤ 2 anos) |
| Incentivos governamentais para data centers verdes (por exemplo, Taxonomia da UE) subsidiando CAPEX | +2.90% | Europa e América do Norte, emergindo na APAC | Longo prazo (≥ 4 anos) |
| Reutilização de calor residual para aquecimento distrital monetiza economias de OPEX | +1.70% | Norte da Europa, expandindo-se para a América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O aumento das densidades de rack impulsiona a necessidade de resfriamento líquido
Os operadores de data centers que implantam GPUs NVIDIA H200 enfrentam cargas térmicas de 700 W por dispositivo, e o resfriamento a ar não consegue remover esse calor de forma econômica em volume.[2] Com processadores entregando até 1,9 vezes o desempenho da geração anterior, os operadores podem reduzir a contagem de servidores, mas precisam dissipar calor concentrado. O resfriamento líquido, portanto, passa de uma medida de eficiência opcional para uma infraestrutura indispensável, possibilitando maior densidade sem ultrapassar os limiares de eficiência no uso de energia das instalações. O mercado de resfriamento líquido para data centers se beneficia diretamente porque cada quilowatt incremental acima de 20 kW por rack empurra os operadores em direção a soluções líquidas.
Os compromissos de emissões líquidas zero da hiperescala aceleram a adoção
Os gigantes da nuvem comprometeram-se com emissões líquidas zero em toda a frota e veem o resfriamento líquido como uma alavanca de redução de energia de 20% em comparação com os sistemas de ar legados. As regulamentações europeias exigem ainda a recuperação de calor de data centers acima de 1 MW, intensificando a adoção de arquiteturas líquidas que simplificam a captura térmica.[3] Essas forças combinadas voluntárias e regulatórias transformam o resfriamento líquido em uma infraestrutura de conformidade, além de uma estratégia de eficiência operacional, expandindo o mercado de resfriamento líquido para data centers além dos primeiros adotantes.
A cobertura de garantia dos OEMs reduz o risco de implantação
Os fabricantes de servidores agora certificam circuitos diretos ao chip completos, eliminando preocupações anteriores sobre vazamentos que anulavam as garantias de hardware. A mudança de política reduz o risco percebido e acelera os gastos corporativos, ampliando a base de clientes do setor de resfriamento líquido para data centers.
Os designs de referência de semicondutores padronizam a implementação
A Nvidia e a AMD publicaram placas de referência prontas para líquido, simplificando o alinhamento de placas de resfriamento e o roteamento de manifolds. A padronização condensa os ciclos de design para os construtores de chassis OEM e desbloqueia uma aquisição mais rápida de equipamentos de resfriamento, reforçando a maturidade do ecossistema.[4]
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conhecimento técnico de campo limitado entre engenheiros de instalações | -2.80% | Global, mais pronunciado em mercados emergentes | Médio prazo (2-4 anos) |
| Elevados custos iniciais de retrofit para sites em operação (brown-field) | -3.40% | Global, particularmente em mercados maduros | Curto prazo (≤ 2 anos) |
| Preocupações com compatibilidade de materiais com fluidos (vedações de longo prazo, PCB) | -1.90% | Global, foco regulatório na Europa | Médio prazo (2-4 anos) |
| Risco de fornecimento de fluidos dielétricos especiais | -2.20% | Global, crítico na APAC após a saída da 3M | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
O conhecimento técnico de campo limitado restringe a velocidade de implantação
Os sistemas líquidos exigem habilidades em instalação de tubulações, detecção de vazamentos e dimensionamento de bombas, que muitos profissionais de data centers legados não possuem. Os programas de treinamento estão se expandindo, mas até que o conjunto de talentos se aprofunde, os cronogramas de implementação permanecerão mais longos do que os projetos baseados em ar.
Os custos de retrofit desafiam a adoção em instalações existentes (brown-field)
As instalações construídas para resfriamento a ar devem instalar manifolds de distribuição, circuitos secundários e hardware de rejeição de calor, frequentemente igualando ou superando o capex de novas construções. Esse obstáculo de custo retarda a penetração entre os operadores corporativos com ativos depreciados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tecnologia de Resfriamento:
maturação liderada pelo resfriamento direto ao chipO resfriamento direto ao chip capturou 42,85% da participação do mercado de resfriamento líquido para data centers em 2025 e continuará a ancorar o crescimento de curto prazo. Os operadores favorecem sua natureza plug-and-play para CPUs e GPUs de potência moderada. O tamanho do mercado de resfriamento líquido para data centers para soluções de imersão crescerá mais rapidamente a uma CAGR de 26,62%, auxiliado por clusters de treinamento de IA que necessitam de remoção extrema de fluxo de calor. As instalações são cada vez mais híbridas, usando trocadores de calor de porta traseira para racks moderados e tanques de imersão para ilhas de GPU. Os pedidos de patente da Inventec e de outras empresas taiwanesas sublinham o impulso de engenharia sustentado.
Um efeito de segunda ordem é que os fornecedores de componentes estão reprojetando bombas, válvulas e desconexões rápidas para tolerar taxas de fluxo mais altas e fluidos não condutores. À medida que os produtos se padronizam, os ciclos de aquisição se encurtam e o custo total instalado cai, reforçando a mudança tecnológica.

Por Tipo de Fluido Refrigerante:
fase única hoje, duas fases amanhãOs hidrocarbonetos de fase única responderam pela maior fatia do tamanho do mercado de resfriamento líquido para data centers em 2025 devido às cadeias de fornecimento maduras. No entanto, os fluorocarbonetos de duas fases oferecem coeficientes de transferência de calor mais elevados e registrarão uma CAGR de 25,64%. A eliminação programada dos fluidos PFAS pela 3M está reformulando o fornecimento; fabricantes chineses de produtos químicos especiais estão intervindo para suprir a demanda de compradores de refrigerantes para semicondutores e servidores. Governos como o do Reino Unido estão financiando pesquisas sobre fluidos de próxima geração com baixo potencial de aquecimento global, acelerando uma mudança mais ampla para compostos alinhados ao meio ambiente. Os operadores também estão explorando misturas de glicol para instalações onde a conservação de água é primordial. Os nanofluidos, infundidos com óxidos de metais ou nanotubos de carbono, permanecem em fase piloto, mas os resultados dos testes sugerem ganhos de condutividade de 10-15% que poderiam permitir placas de resfriamento mais finas na próxima década.
Por Tipo de Data Center:
a liderança da hiperescala impulsiona o momentum de bordaOs players de hiperescala detinham 38,92% do mercado em 2025 e continuam a definir padrões de aquisição que se propagam para os segmentos de colocalização e corporativo. Seus pilotos de reutilização de calor, como as piscinas do centro aquático olímpico de Paris aquecidas a partir de um site de nuvem próximo, demonstram fluxos de receita tangíveis para o calor residual. Os sites de borda e micro registrarão a maior CAGR em 24,98%, impulsionados pelas metas de latência do 5G e pela inferência de IA localizada. Os módulos líquidos compactos permitem instalações de 50-70 kW em pontos de venda, torres de telecomunicações e células de manufatura sem o ruído ou as restrições de fluxo de ar dos kits de HVAC tradicionais.
À medida que as instalações de borda se expandem, empresas de serviços especializadas em manutenção remota de sistemas líquidos e resposta a vazamentos estão surgindo, indicando um subsegmento de serviços nascente, mas crítico.
Por Aplicação/Carga de Trabalho:
IA/ML domina os gastosAs cargas de trabalho de IA/ML detinham 34,84% das compras de 2025 e se expandirão a uma CAGR de 25,98%, garantindo que permaneçam como a maior fonte de receita individual para o mercado de resfriamento líquido para data centers. O treinamento de modelos consome sustentados 30-40 kW por rack, e os clusters de inferência podem ter picos imprevisíveis, ambos os cenários sobrecarregando os caminhos de ar. A computação de alto desempenho para modelagem climática e sequenciamento genômico continua a demandar fazendas densas de GPU, enquanto a mineração de criptomoedas permanece oportunista, concentrando-se onde a energia tem o menor custo.
Os serviços de nuvem estão consolidando treinamento de IA, inferência, virtualização e armazenamento em pods unificados. Essa convergência cria perfis de calor flutuantes, que favorecem sistemas líquidos que mantêm deltas de temperatura estreitos independentemente de picos transitórios. Fornecedores como a Delta Electronics relatam escassez de oferta para determinadas montagens de circuito grande, confirmando uma demanda intensa.
Análise Geográfica
Mercado de Resfriamento Líquido de Data Centers na América do Norte
A América do Norte mantém sua posição de liderança graças ao capex de hiperescala e aos regimes fiscais favoráveis ao investimento. O Kansas concede isenções de imposto sobre vendas por 20 anos em gastos com data centers acima de 250 milhões de USD, e Massachusetts oferece isenções semelhantes para projetos acima de 50 milhões de USD. A Lei de Redução da Inflação amplia ainda mais os retornos com créditos de energia limpa, inclinando muitas novas construções para projetos compatíveis com resfriamento líquido.
Mercado de Resfriamento Líquido de Data Centers na Europa
A Europa é o segundo motor de crescimento. A Diretiva de Eficiência Energética obriga os data centers acima de 1 MW a avaliar a recuperação de calor, e as redes de aquecimento urbano escandinavas oferecem uma rota econômica de aproveitamento da energia térmica capturada. A França recompensa as instalações que comprovam eficiência superior no uso de energia com redução de impostos sobre energia. Em conjunto, essas regulamentações elevam os sistemas de resfriamento líquido de uma escolha de eficiência a um requisito de conformidade, especialmente onde já existem economizadores do lado da água.
Mercado de Resfriamento Líquido de Data Centers na APAC
A APAC representa a fatia regional de crescimento mais rápido do mercado de resfriamento líquido de data centers. A China está preenchendo a lacuna de refrigerantes criada pela saída da 3M do segmento de PFAS, enquanto as concessionárias de energia do Japão incentivam nós de computação com alta eficiência energética. A rápida digitalização da Índia, apoiada por políticas dedicadas e favoráveis a data centers em Telangana e Uttar Pradesh, oferece oportunidades greenfield para avançar diretamente para arquiteturas de resfriamento líquido. Os fabricantes taiwaneses, liderados pela Inventec, dominam os registros globais de patentes e estão exportando conjuntos integrados de placas frias para todo o mundo.
Mercado de Resfriamento Líquido de Data Centers no MEA e LATAM
África, América Latina e Oriente Médio permanecem menores, mas estratégicos. Seus climas quentes e o alto custo de energia tornam os sistemas de ar menos atrativos, abrindo nichos onde tanques de imersão compactos podem atender às cargas de trabalho de telecomunicações e fintech com infraestrutura mecânica mínima.
Panorama regulatório
As políticas e normas estão cada vez mais vinculando a transparência de energia e água dos data centers às escolhas de projeto do sistema de refrigeração. Na União Europeia, o Regulamento Delegado (UE) 2024/1364 da Comissão introduziu requisitos de relatório de desempenho energético para data centers com potência de TI instalada de pelo menos 500 kW, utilizando a metodologia CEN/CENELEC EN 50600-4-2 e cobrindo métricas relacionadas à eficácia da refrigeração, ao aproveitamento de calor residual e ao uso de água. Separadamente, a estrutura da Diretiva de Eficiência Energética da UE para data centers acima de 1 MW eleva a avaliação de recuperação de calor a um fluxo formal de conformidade, o que se alinha com arquiteturas de refrigeração líquida que podem captar e direcionar calor de forma mais direta do que sistemas a ar.
Nos Estados Unidos, as atividades de normalização estão adicionando estrutura em torno da operação com resfriamento líquido e da conformidade mecânica. O Adendo g da Norma ANSI/ASHRAE 90.4-2022 (janeiro de 2024) expandiu as metas de conformidade mecânica relevantes para sistemas de resfriamento de data centers à medida que as instalações se preparam para equipamentos de TI resfriados a água. No âmbito federal, a legislação proposta no 119.º Congresso aponta tanto para divulgação quanto para avaliação, incluindo um projeto de lei de 2025 que determina uma avaliação tecnológica pelo Controlador-Geral sobre o resfriamento líquido para IA e HPC, e um projeto de lei de 2026 que propõe a comunicação obrigatória do consumo de energia e água para grandes data centers (limiar de demanda de pico referenciado em 25 MW na proposta).
Cenário Competitivo
O mercado de resfriamento líquido para data centers é moderadamente fragmentado. Schneider Electric, Vertiv e Alfa Laval ampliam seus portfólios de HVAC e trocadores de calor para microgrids líquidas, aproveitando o alcance dos canais de distribuição. Fornecedores especializados como LiquidStack e CoolIT Systems se diferenciam nos envelopes de desempenho de duas fases, enquanto a Asetek monetiza décadas de propriedade intelectual em resfriamento de PCs desktop em equipamentos corporativos. Fusões e aquisições estratégicas se aceleraram: a Schneider adquiriu a Motivair para garantir tecnologia de placa de resfriamento e unidade de distribuição de refrigerante (CDU), e a Boyd Corporation adquiriu o Durbin Group para estreitar a integração vertical.
O impulso de patenteamento permanece elevado; a Inventec ocupa o quarto lugar global em patentes de resfriamento líquido depositadas, refletindo a intensidade de engenharia da Ásia. No entanto, a volatilidade persiste - os cancelamentos de pedidos OEM da Asetek em 2024 ilustram que mudanças rápidas na demanda podem perturbar a visibilidade da receita. Os fabricantes que agrupam fluidos, placas, CDUs, software de monitoramento e serviços em pacotes turnkey estão ganhando participação porque os compradores favorecem uma aquisição simplificada.
As oportunidades de espaço em branco incluem caixas de imersão seladas específicas para borda, kits de retrofit para instalações existentes com tempo mínimo de inatividade e módulos de interface de reutilização de calor que se conectam a tubulações de aquecimento distrital municipal.
Líderes do Setor de Resfriamento Líquido para Data Centers
-
Alfa Laval Corporate AB
-
LiquidStack Inc.
-
Asetek Inc. A/S
-
Asperitas
-
Chilldyne Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resfriamento Líquido de Data Centers Empresas cobertas neste relatório
- Alfa Laval Corporate AB
- Asetek A/S
- Asperitas BV
- Chilldyne Inc.
- CoolIT Systems Inc.
- Fujitsu Ltd.
- Kaori Heat Treatment Co., Ltd.
- Lenovo Group Ltd.
- LiquidStack Inc.
- LiquidCool Solutions Inc.
- Iceotope Technologies Ltd.
- Rittal GmbH and Co. KG
- Schneider Electric SE
- Submer Technologies SL and Submer Inc.
- Vertiv Group Corp.
- Wiwynn Corporation
- 3M Company
- Engineered Fluids Inc.
- Green Revolution Cooling Inc.
- Solvay SA
- Mikros Technologies
- Midas Green Technologies LLC
- USystems Ltd. (Legrand Group)
Oportunidades de mercado e perspectivas futuras
Construções de campus voltados para IA e padrões de expansão modular prontos para IA estão criando espaço para fornecedores de refrigeração líquida capazes de entregar pacotes padronizados e escaláveis em nível de instalação e rack (CDUs, cold plates, coletores, controles e serviços). A atividade recente de projetos mostra como as implantações de IA de alta densidade de potência estão sendo planejadas em torno de infraestrutura compatível com líquidos: a Pure Data Centres Group anunciou um campus de data center de IA de 550 MW em Seinajoki, Finlândia (julho de 2026), com a Fase 1 totalmente alugada, e a G42 indicou que a primeira fase de 200 MW do cluster de infraestrutura de IA Stargate UAE está no caminho certo para entrega no terceiro trimestre de 2026 (abril de 2026). Esses programas sugerem demanda por arquiteturas de refrigeração repetíveis e baseadas em blocos, compatíveis com os ciclos rápidos de atualização de hardware dos clusters de GPU.
A padronização e a interoperabilidade permanecem outra área de oportunidade, particularmente onde os proprietários desejam aquisições com múltiplos fornecedores sem engenharia sob medida para cada sala. A ASHRAE TC 9.9 codificou classes de refrigeração líquida (W1 a W45) e diretrizes para fluidos de transferência de calor à base de água, e esforços do setor, como o trabalho de alinhamento do Open Compute Project (OCP) com o apoio da ASHRAE, favorecem requisitos de prontidão de instalações mais consistentes em projetos hyperscale e de colocation. À medida que os regimes de relatórios na Europa dão mais atenção à eficácia da refrigeração, ao aproveitamento de calor residual e ao uso de água, soluções que simplificam a medição, a documentação e as interfaces de reaproveitamento de calor (incluindo conexões de aquecimento urbano no Norte da Europa) ampliam o escopo endereçável para além dos clusters iniciais de treinamento de IA, alcançando programas de retrofit e novas construções orientados por conformidade.
Desenvolvimentos industriais recentes em Mercado de Resfriamento Líquido de Data Centers
- Junho de 2026: A Asetek apresentou sua arquitetura de resfriamento líquido Emma V3 (Gen10) de próxima geração na COMPUTEX 2026, destacando uma abordagem de placa fria redesenhada destinada a plataformas de computação de maior desempenho. O lançamento apoia o posicionamento da Asetek à medida que os requisitos de resfriamento líquido se expandem de HPC de nicho para implantações empresariais e de borda orientadas à IA que necessitam de designs repetíveis e com manutenção facilitada.
- Maio de 2026: A LiquidStack anunciou a disponibilidade comercial de sua plataforma CDU GigaModular, escalando para até 14 MW por bloco de construção. Uma abordagem de CDU modular se adapta às construções de data centers de IA entregues em blocos padronizados e reduz o atrito de integração para operadores que expandem a capacidade de resfriamento líquido sala por sala.
- Março de 2026: A Accelsius lançou seu NeuCool IR150, uma CDU em rack que fornece até 150 kW de capacidade de resfriamento líquido.
- Setembro de 2025: Após a aquisição da Motivair, a Schneider Electric introduziu um portfólio abrangente de resfriamento líquido para fábricas de IA de alta densidade. O portfólio inclui unidades de distribuição de fluido refrigerante (CDUs), trocadores de calor de porta traseira (RDHxs), placas frias dinâmicas e resfriadores.
Mercado de Resfriamento Líquido de Data Centers Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada pelo resfriamento baseado em líquido utilizado dentro de data centers para remover o calor dos equipamentos de TI, onde o resfriamento é fornecido por meio de líquidos em vez de abordagens exclusivamente a ar. Inclui hardware de solução, líquidos de suporte e serviços relacionados vendidos para novas construções e atualizações.
Exclusões de escopo: Excluímos sistemas de resfriamento a ar apenas em nível de sala, equipamentos de HVAC gerais não dedicados a circuitos de resfriamento líquido de data centers e gastos com construção de instalações que não estejam vinculados à receita do sistema de resfriamento.
Visão Geral da Segmentação
- Segmentação por Tecnologia de Resfriamento
- Resfriamento por Imersão
- Resfriamento Líquido Direto ao Chip
- Trocadores de Calor de Porta Traseira (RDHx)
- Sistemas Líquidos de Placa de Resfriamento / Em Fileira
- Segmentação por Tipo de Fluido Refrigerante
- Fluidos de Hidrocarbonetos de Fase Única
- Fluidos de Fluorocarbonetos de Duas Fases
- Soluções de Água / Glicol
- Nanofluidos e Outros Líquidos Especiais
- Segmentação por Tipo de Data Center
- Hiperescala
- Colocalização
- Corporativo / On-Premise
- Data Centers de Borda e Micro
- Segmentação por Aplicação / Carga de Trabalho
- Computação de Alto Desempenho (HPC)
- Inteligência Artificial / Aprendizado de Máquina
- Mineração de Criptomoedas
- Nuvem e Virtualização
- Segmentação por Geografia
- América do Norte
- Estados Unidos
- Canadá
- América do Sul
- Brasil
- Resto da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Países Baixos
- Rússia
- Resto da Europa
- APAC
- China
- Japão
- Índia
- Austrália
- Resto da APAC
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- África
- África do Sul
- Resto do Oriente Médio e África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com uma lista clara do que conta como resfriamento líquido em um data center e o que não conta, para que o limite de receita permanecesse consistente entre as regiões. Fontes públicas foram utilizadas para construir o contexto de demanda, como publicações do Uptime Institute, materiais de eficiência do Departamento de Energia dos EUA, comentários sobre energia de data centers da AIE e estatísticas de comércio e manufatura do Censo dos EUA.
Também analisamos sinais que conectam o crescimento computacional às necessidades de resfriamento, incluindo relatórios de sustentabilidade de operadores, registros públicos e apresentações para investidores de participantes relevantes da cadeia de suprimentos, e cobertura de imprensa confiável sobre implantações de servidores de IA e expansões de colocation. Para verificações cruzadas, utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, notícias e dados financeiros, bases de dados de patentes e uma base de dados de remessas de importação-exportação em nível de produto onde o mapeamento de produtos era viável. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas e pagas foram utilizadas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas Primárias e Pesquisas
Os insumos primários foram coletados de participantes do ecossistema de resfriamento líquido em fornecimento de equipamentos, integração e design, e operações de data centers, para que preços, cronogramas de adoção e ciclos de substituição pudessem ser testados em linguagem simples. Também verificamos as diferenças regionais nos principais corredores de construção de data centers na APAC, EMEA e nas Américas, o que ajudou a preencher lacunas onde os dados públicos permanecem em alto nível.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 19% | APAC: 45% |
| Nível médio: 47% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 19% | Gerentes: 46% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído usando lógica de cima para baixo e de baixo para cima, onde a atividade de construção de data centers e a adoção de computação de alta densidade são traduzidas em um conjunto de demanda de resfriamento endereçável e, em seguida, expressas em valor usando preços validados. Para manter o modelo repetível, utilizamos primeiro indicadores em nível regional, como adições de capacidade de data centers, mudanças na densidade de rack impulsionadas por IA e HPC, penetração de racks com resfriamento líquido, configuração típica de circuito de resfriamento por implantação e a combinação entre instalações diretas ao chip e por imersão.
Esses totais foram então corroborados com aproximações seletivas de baixo para cima, usando preços de sistemas amostrados, verificações de canal com integradores e divisões de receita do lado do fornecedor para confirmar que os volumes implícitos e os preços médios de venda faziam sentido. Onde uma consolidação direta estava incompleta, as lacunas foram tratadas aplicando taxas de adoção por tipo de data center e usando faixas conservadoras para o cronograma de retrofit, que foram reduzidas após o feedback de especialistas. Para a previsão, baseamo-nos em análise de cenários apoiada por relações no estilo de regressão multivariada entre crescimento de capacidade, densidade e penetração de resfriamento líquido, e as premissas foram ajustadas quando os respondentes primários indicaram um ritmo diferente para a progressão do preço médio de venda ou cronogramas de implantação.
Ciclo de Validação de Dados e Atualização
A validação é feita por meio de várias etapas, onde os resultados do modelo são comparados com sinais independentes, como adições de energia de data centers, pipelines de projetos públicos e mudanças observadas em direção a densidades de rack mais altas. Quando surgem valores discrepantes, os fatores são rastreados até um pequeno conjunto de insumos, e as premissas são verificadas novamente com chamadas adicionais ou acompanhamentos direcionados.
Antes da aprovação final, outro analista revisa a aritmética, o limite de escopo e os movimentos ano a ano para que saltos repentinos sejam explicados ou corrigidos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar o cronograma de adoção ou os preços. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada em vez de um instantâneo mais antigo.
Tamanho do Mercado de Resfriamento Líquido de Data Centers da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para resfriamento líquido de data centers podem variar mais do que o esperado porque os insumos subjacentes se movem rapidamente e cada publicador bloqueia as premissas em uma data diferente. As diferenças geralmente aparecem em torno de qual ano é tratado como base, como a conversão de moeda é cronometrada e como os preços médios de venda são reduzidos à medida que os volumes aumentam.
Uma lacuna impulsionada por atualização é comum neste espaço porque os preços de placas frias, coletores e sistemas de imersão têm mudado, e a curva de adoção não é uniforme entre sites de hiperescala, colocation e empresariais. Quando as taxas de câmbio são capturadas em um ponto diferente do ano ou quando se assume que a atividade de retrofit aumenta mais rapidamente do que as novas implantações de construção, os totais podem divergir. A última atualização, as verificações de cronometragem de moeda e as regras de normalização de preço médio de venda são controles-chave aplicados pela Mordor Intelligence.
Comparação de referência entre estimativas de mercado de 2025
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,52 bilhões de USD (2025) | |
| Consultoria Global A | 6,65 bilhões de USD (2025) | Utiliza um conjunto de valor mais amplo em alguns casos, onde a receita de serviços e integração pode ser contabilizada de forma mais completa junto com os equipamentos, e as curvas de preços podem ser mantidas mais planas ao longo do ano base e dos primeiros anos de previsão. |
| Publicador do Setor B | 4,80 bilhões de USD (2025) | Frequentemente aplica uma rampa de adoção mais conservadora para resfriamento líquido fora de sites de hiperescala e pode subestimar a demanda impulsionada por retrofit quando apenas novas instalações de construção são enfatizadas. |
Em conjunto, a dispersão decorre principalmente da velocidade assumida para a adoção e de como os preços são tratados à medida que as implantações escalam, o que então alimenta as receitas normalizadas por moeda. Ao vincular o modelo a indicadores claros de implantação e verificar novamente os insumos sensíveis que movem o total, mantemos a estimativa explicável e mais fácil de replicar ano após ano.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de resfriamento líquido para data centers em 2026?
O setor gerou USD 6,77 bilhões em receita durante 2026.
Qual CAGR é esperada para o resfriamento líquido para data centers entre 2026 e 2031?
Projeta-se que a receita cresça a uma CAGR de 22,65% ao longo do período de cinco anos.
Qual tecnologia de resfriamento lidera atualmente a adoção?
Os sistemas diretos ao chip detêm a maior participação com 42,85% da receita de 2025.
Por que os fluidos de duas fases estão crescendo mais rapidamente do que os refrigerantes de fase única?
Eles proporcionam coeficientes de transferência de calor mais elevados, permitindo que os operadores atendam racks de IA que excedem 30 kW.
Qual segmento de data center crescerá mais rapidamente?
Prevê-se que as instalações de borda e micro registrem a maior CAGR em 24,98% até 2031.
Como as regulamentações influenciam a adoção de resfriamento líquido na Europa?
A Diretiva de Eficiência Energética da UE exige a recuperação de calor residual para instalações acima de 1 MW, tornando o resfriamento líquido um caminho mais fácil para conformidade.
- Mercado de Refrigeração de Data Centers Refrigeração em todas as regiões, dividida por tecnologia de refrigeração, componente de refrigeração e tipo de instalação.
- Mercado de Servidores para Data Centers Servidores no mercado global, abrangendo nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Refrigeração por Imersão de Data Centers Refrigeração por imersão em todo o mundo, dividida por tipo, fluido de refrigeração e aplicação.
- Mercado de Refrigeração de Data Centers dos Estados Unidos Refrigeração dos EUA, dividida por tipo de instalação, tier e tecnologia de refrigeração.
- Mercado de Refrigeração para Data Centers da Índia Refrigeração na Índia, dividida por tipo de instalação, tier e tecnologia de refrigeração.
- Mercado de Refrigeração de Data Center da América do Norte Refrigeração na América do Norte, dividida por tecnologia de refrigeração, componente de refrigeração e nível (tier).
- Mercado de Refrigeração de Data Centers do Reino Unido Refrigeração no Reino Unido, dividida por tecnologia de refrigeração, tipo e vertical de usuário final.
- Mercado de Refrigeração para Data Centers da China Refrigeração da China, dividida por tipo de instalação, tier e tecnologia de refrigeração.
- Mercado de UPS de Data Centers Sistemas UPS em todas as regiões, divididos por tipo de UPS, capacidade de energia e arquitetura.
- Mercado de Energia de Data Centers da América do Norte Sistemas de energia na América do Norte, divididos por tipo, tipo de instalação e setor de utilizador final.
- Mercado de Refrigeração de Data Centers em Hong Kong Demanda por refrigeração em Hong Kong, abrangendo tipo de instalação, nível (tier) e tecnologia de refrigeração.
- Mercado de Servidores para Data Center na América do Norte Servidores na América do Norte, divididos por nível de data center, formato e aplicação/carga de trabalho.
- Mercado de Data Centers de Inteligência Artificial (IA) dos Estados Unidos Instalações de IA nos EUA, divididas por tipo de instalação, componente e nível (tier).