
Tamaño y participación del mercado de servidores para centros de datos de Malasia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
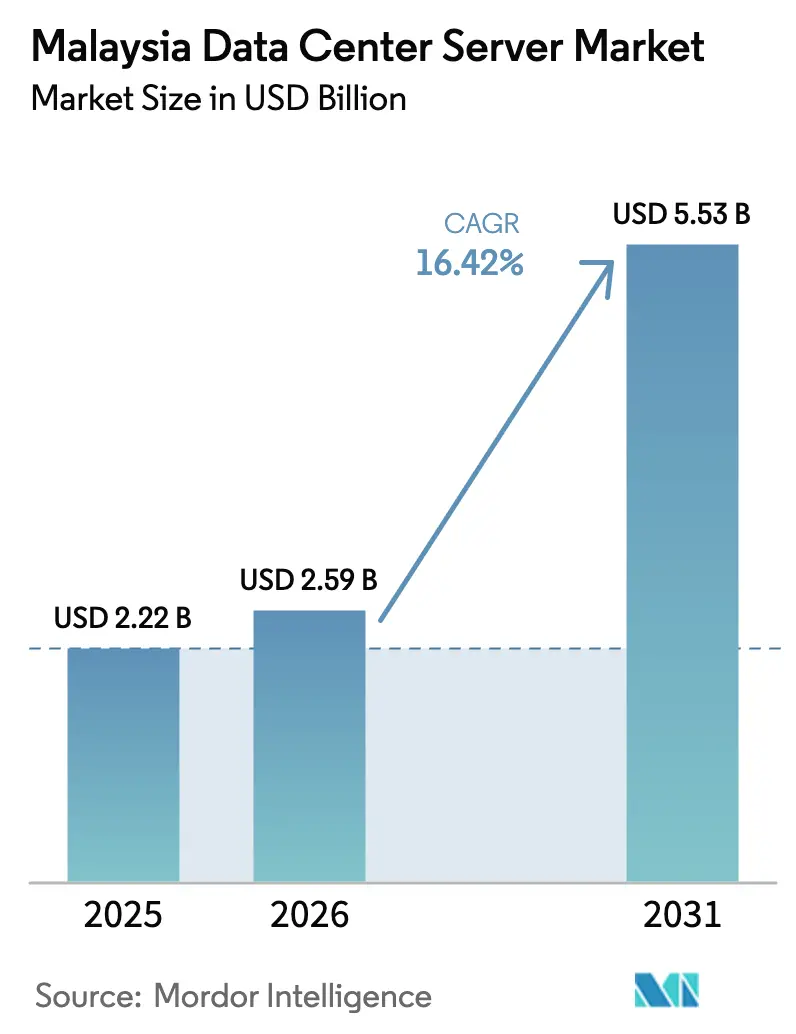
| Tamaño del mercado en el año base (2025) | 2.22 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.59 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.53 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.42 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de servidores para centros de datos de Malasia por Mordor Intelligence
El tamaño del mercado de servidores para centros de datos de Malasia fue valorado en USD 2,22 mil millones en 2025 y se estima que crecerá desde USD 2,59 mil millones en 2026 hasta alcanzar USD 5,53 mil millones en 2031, a una CAGR del 16,42% durante el período de pronóstico (2026-2031). El crecimiento de las instalaciones de hiperescala, el mandato nacional de nube primero y los incentivos específicos para energías renovables están revitalizando los ciclos de renovación de servidores, en particular para configuraciones de IA de alta densidad. El rápido ascenso de Johor a 1,6 GW de capacidad en funcionamiento, los precios favorables del suelo y los permisos simplificados convierten al estado en el punto focal de las nuevas instalaciones de servidores. Al mismo tiempo, las reformas de las tarifas eléctricas elevan las consideraciones de eficiencia energética, intensificando la competencia entre proveedores en torno al rendimiento por vatio. Por último, los proyectos de cables submarinos en curso refuerzan el papel de Malasia como centro de interconexión, impulsando la demanda incremental de servidores para almacenamiento en caché de contenido y tránsito de tráfico.
Conclusiones clave del informe
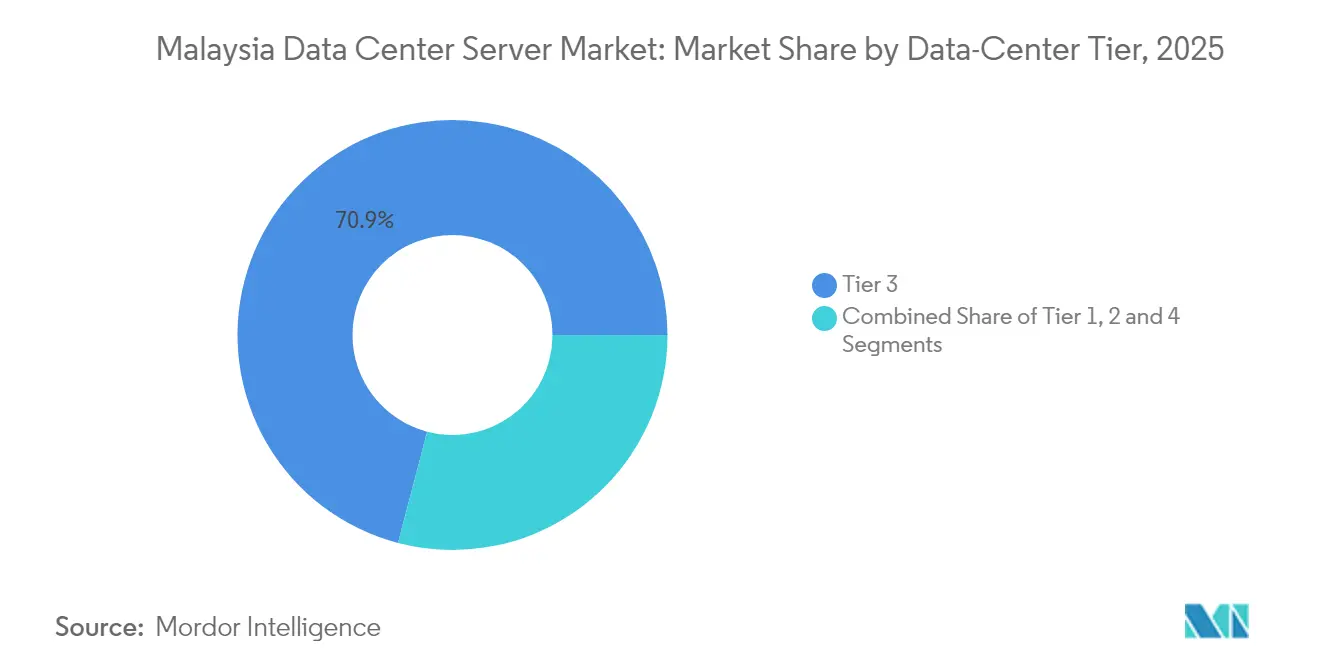
- Por nivel de centro de datos, las instalaciones de Nivel 3 representaron el 70,92% de la participación del mercado de servidores para centros de datos de Malasia en 2025, mientras que el Nivel 4 avanza a una CAGR del 18,33% hasta 2031.
- Por factor de forma, las cuchillas de media altura lideraron con una participación de ingresos del 62,54% en 2025; se proyecta que las micro-cuchillas de cuarto de altura se expandirán a una CAGR del 16,61% hasta 2031.
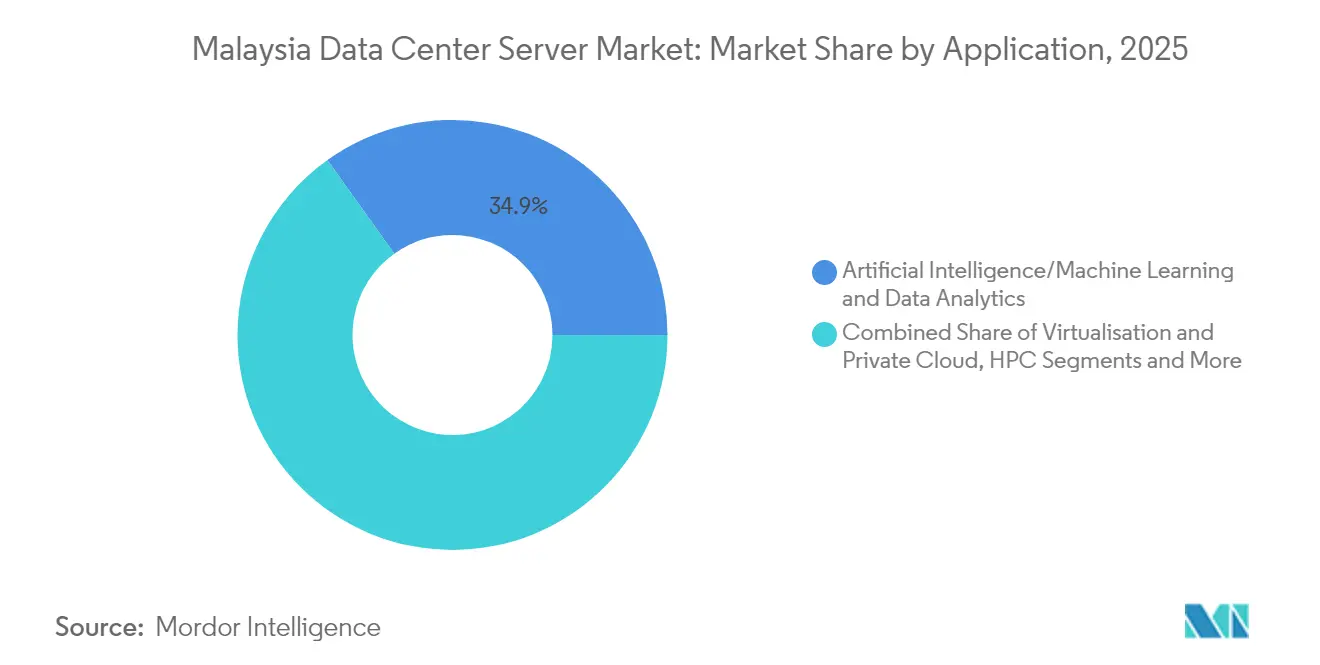
- Por aplicación, las cargas de trabajo de IA/ML representaron el 34,88% del tamaño del mercado de servidores para centros de datos de Malasia en 2025 y concentran el mayor gasto absoluto; las cargas de trabajo de virtualización y nube privada son las de mayor crecimiento con una CAGR del 16,94% hasta 2031.
- Por tipo de centro de datos, los sitios de colocación capturaron el 56,62% del tamaño del mercado de servidores para centros de datos de Malasia en 2025, mientras que las implementaciones de hiperescala crecen a una CAGR del 18,21%.
- Por industria de uso final, TI y telecomunicaciones lideró con una participación de ingresos del 37,32% en 2025; se prevé que las cargas de trabajo de manufactura e Industria 4.0 registren una CAGR del 17,21% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de servidores para centros de datos de Malasia
Análisis del impacto de los impulsores*
| Impulsor | (~)% de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de las inversiones en centros de datos de hiperescala y colocación | +4.2% | Nacional, concentrado en Johor y Selangor | Mediano plazo (2-4 años) |
| Expansión de la infraestructura de internet y nuevos cables submarinos | +2.8% | Nacional, con efecto expansivo hacia la región ASEAN | Largo plazo (≥ 4 años) |
| Incentivos gubernamentales de nube primero y economía digital | +3.1% | Nacional, con ganancias tempranas en Cyberjaya y Putrajaya | Corto plazo (≤ 2 años) |
| Creciente adopción de cargas de trabajo basadas en nube, IA/ML e IoT | +3.9% | Demanda global, localizada en Malasia | Mediano plazo (2-4 años) |
| Incorporación de micro-centros de borde respaldados por fondos soberanos en ciudades de Nivel 2 | +1.7% | Regional, con enfoque en Penang, Johor Bahru, Kuching | Largo plazo (≥ 4 años) |
| Introducción del crédito fiscal verde de 2026 para servidores de alta eficiencia | +1.3% | Nacional, con adopción temprana en instalaciones principales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las inversiones en centros de datos de hiperescala y colocación
Los principales proveedores de nube comprometieron más de USD 15 mil millones solo en 2024, liderados por la primera región malasia de Google de USD 2 mil millones en el Gran Kuala Lumpur y el despliegue de tres sitios de Microsoft programado para el segundo trimestre de 2025.[1]Google Cloud, "Google anuncia la primera región de nube en Malasia," cloud.google.comLa asequibilidad comparativa del suelo en Johor y su cercanía a Singapur aceleran las construcciones a escala de campus, como el complejo de 256 MW de Vantage en Cyberjaya y el sitio JH1 de 150 MW listo para IA de Princeton Digital Group. El consiguiente aumento en la demanda de bastidores concentra los pedidos de servidores GPU con enfriamiento líquido optimizados para inferencia de IA, reforzando el mercado de servidores para centros de datos de Malasia.
Incentivos gubernamentales de nube primero y economía digital
El plan directriz MyDIGITAL apunta a que las actividades digitales representen el 22,6% del PIB para 2025 y exige que el 80% de las cargas de trabajo del sector público migren a entornos de nube híbrida.[2]The Edge Markets, "Aumento de la tarifa TNB e impacto en los centros de datos," theedgemarkets.com Las aprobaciones condicionales por valor de RM 12-15 mil millones permiten a los hiperescaladores construir localmente, mientras que el Marco de Acuerdo de Nube orienta la contratación hacia socios nacionales. Los ministerios que actualizan desde pilas heredadas de tres niveles a arquitecturas hiperconvergentes reportan un acceso más rápido a los datos y mayor resiliencia, consolidando los ciclos continuos de renovación de servidores.
Creciente adopción de cargas de trabajo basadas en nube, IA/ML e IoT
La IA/ML ya consume el 35,3% de los ciclos de servidor, impulsada por el despliegue en Malasia de una pila de IA soberana basada en chips Huawei Ascend y un programa de modelo de lenguaje extenso en el país. La empresa conjunta de Nvidia de USD 4,3 mil millones con YTL Power añade clústeres densos en GPU que consumen más de 40 kW por bastidor, haciendo del enfriamiento líquido una necesidad. Los despliegues de hospitales inteligentes y los pilotos de MEC a escala nacional diversifican aún más los perfiles de carga, fomentando la adquisición de micro-cuchillas específicas para borde diseñadas para el procesamiento de baja latencia.
Expansión de la infraestructura de internet y nuevos cables submarinos
La participación de Malasia en SEA-ME-WE 6 y otros sistemas de cables fortalece su perfil de interconexión, generando demanda de servidores para tráfico de tránsito y nodos CDN.[3]Submarine Networks, "Actualización de la ruta del cable SEA-ME-WE 6," submarinenetworks.comLa expansión de fibra de Telekom Malaysia y la estructura de interconexión de DE-CIX mejoran la diversidad de rutas e impulsan la adquisición de servidores de red de alto rendimiento necesarios para la agregación de tráfico
Análisis del impacto de las restricciones*
| Restricción | (~)% de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto gasto de capital para la adquisición de instalaciones y servidores | -2.1% | Nacional, con especial impacto en la adopción por parte de las pymes | Corto plazo (≤ 2 años) |
| Riesgo de costos vinculado al tipo de cambio por hardware importado | -1.8% | Nacional, con mayor impacto en los segmentos sensibles al precio | Mediano plazo (2-4 años) |
| Reforma de la tarifa eléctrica de 2027 que elimina los subsidios industriales | -2.3% | Nacional, concentrado en instalaciones de uso intensivo de energía | Mediano plazo (2-4 años) |
| Escasez de suelo en el Gran Kuala Lumpur que infla los costos inmobiliarios | -1.4% | Regional, afectando principalmente a los desarrollos en el Valle de Klang | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reforma de la tarifa eléctrica de 2027 que elimina los subsidios industriales
TNB elevó la tarifa base un 14,2% hasta 45,62 sen/kWh desde julio de 2025, mientras que las futuras transferencias de costos de combustible acentúan la incertidumbre. Las cargas de los centros de datos podrían constituir el 38,37% del crecimiento de la demanda máxima para 2030, por lo que los operadores priorizan ahora modelos de servidor con mayor rendimiento por vatio y exploran contratos directos de energía renovable bajo el esquema CRESS.[4]Departamento de Comercio de Estados Unidos, "Esquema Corporativo de Suministro de Energía Renovable explicado," trade.gov Los proveedores que ofrecen sistemas de enfriamiento líquido de alta eficiencia están en posición de beneficiarse.
Alto gasto de capital para la adquisición de instalaciones y servidores
Los servidores avanzados de IA, como el GB300 NVL72 de Nvidia, pueden costar entre USD 3,7 y 4 millones por nodo, mientras que las adaptaciones de enfriamiento líquido añaden hasta un 30% a los costos de construcción. La escasez de semiconductores prolonga los plazos de entrega, llevando a algunos compradores a buscar doble fuente de suministro en ODMs taiwaneses que establecen fábricas en Johor. El financiamiento verde —ejemplificado por el préstamo vinculado a la sostenibilidad de USD 280 millones de Princeton Digital— ofrece un alivio parcial, pero insuficiente para compensar las barreras de capital para los entrantes más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por nivel de centro de datos: El Nivel 4 de misión crítica impulsa el crecimiento
Las instalaciones de Nivel 3 dominaron la participación del mercado de servidores para centros de datos de Malasia con el 70,92% en 2025, sustentadas por las cargas de trabajo bancarias, de telecomunicaciones y del sector público que exigen alta disponibilidad. Paralelamente, los sitios de Nivel 4 superan el crecimiento general con una CAGR del 18,33%, reflejando la insistencia de los hiperescaladores en una disponibilidad del tipo cinco nueves para los clústeres de entrenamiento de IA. Los campus de Vantage en Cyberjaya y JH1 de Princeton Digital ejemplifican el modelo de Nivel 4, con circuitos redundantes de energía y agua helada para sostener bastidores que superan los 70 kW.
El mercado de servidores para centros de datos de Malasia se bifurca así: las instalaciones de Niveles 1-2 satisfacen las necesidades de borde y recuperación ante desastres, mientras que las instalaciones de Niveles 3-4 capturan la demanda de largo plazo y misión crítica. El impulso del Nivel 4 también se alinea con el crédito fiscal verde de 2026 que premia el hardware de alta eficiencia, orientando a las empresas hacia las últimas generaciones de procesadores y técnicas de enfriamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por factor de forma: Las micro-cuchillas ganan tracción en la computación en el borde
Las cuchillas de media altura representaron el 62,54% de los ingresos en 2025 gracias a su familiaridad, equilibrio térmico y facilidad de integración en bastidores heredados. Sin embargo, las micro-cuchillas de cuarto de altura se expanden a una CAGR del 16,61%, impulsadas por los despliegues de backhaul de 5G y los nodos MEC regionales que requieren servidores compactos y robustos. La iniciativa de Escuela Digital 5G de Intel en Penang exhibe clústeres de borde con micro-cuchillas que proporcionan contenido educativo habilitado por IA con mínima latencia.
Dentro de los centros de hiperescala, las cuchillas de altura completa y las bandejas de GPU dominan el entrenamiento de IA, pero los operadores adquieren simultáneamente micro-cuchillas para tareas de inferencia sensibles a la latencia. En consecuencia, los proveedores de servidores comercializan cada vez más chasis unificados capaces de alojar cuchillas de alturas mixtas, reduciendo los inventarios de repuestos y acelerando el despliegue, una ventaja en los ciclos de contratación del mercado de servidores para centros de datos de Malasia.
Por aplicación/carga de trabajo: La dominancia de la IA redefine los requisitos de los servidores
Las cargas de trabajo de inteligencia artificial capturaron el 34,88% del tamaño del mercado de servidores para centros de datos de Malasia en 2025, a medida que las inversiones en IA soberana convergieron con la adopción del sector privado. Los bastidores basados en NVIDIA Blackwell previstos para entrega a finales de 2025 intensificarán las proporciones de adjunción de GPU, elevando las densidades de potencia por encima de los 40 kW por bastidor. Las pilas de virtualización y nube privada registran no obstante el mayor crecimiento con una CAGR del 16,94%, impulsadas por empresas que modernizan sus suites de ERP y productividad.
Los hospitales inteligentes, el IoT industrial y los análisis del sector BFSI se suman a la cola de demanda, dictando flotas de servidores heterogéneas que combinan nodos ricos en GPU, densos en CPU y con gran capacidad de almacenamiento. Esta combinación de cargas de trabajo desplaza las prioridades de compra hacia tarjetas madre configurables, mayor ancho de banda de memoria y unidades NVMe accesibles desde el frente que mejoran el tiempo de actividad en los despliegues del mercado de servidores para centros de datos de Malasia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de centro de datos: Los hiperescaladores aceleran la transformación del mercado
Los operadores de colocación retuvieron el 56,62% del tamaño del mercado de servidores para centros de datos de Malasia en 2025, ofreciendo a las empresas escala sin los riesgos de propiedad. Sin embargo, los hiperescaladores avanzan a una CAGR del 18,21%, a medida que Google, Microsoft, Oracle y los gigantes de la nube chinos aseguran bancos de terrenos multimillonarios en torno a Johor y Cyberjaya. Las salas dedicadas equipadas con enfriamiento líquido, inmersión monofásica y bastidores OCP de 21 pulgadas convierten los campus de hiperescaladores en el referente de las especificaciones de servidores de próxima generación.
Las construcciones propias de borde y empresariales continúan en sectores verticales como la manufactura, donde los lazos de control de baja latencia son de misión crítica. La coexistencia de instalaciones de colocación e hiperescala crea una estructura de mercado estratificada en la que los proveedores deben atender simultáneamente a las SKU de colocación llave en mano y a las listas de materiales de hiperescala altamente personalizadas.
Por industria de uso final: La digitalización de la manufactura impulsa la demanda de servidores
TI y telecomunicaciones se mantuvieron como los principales compradores con una participación del 37,32% en 2025, invirtiendo en NFV, núcleo 5G y nodos de entrega de contenido. Se prevé que las cargas de trabajo de manufactura vinculadas a la Industria 4.0 y las iniciativas de mantenimiento predictivo escalen a una CAGR del 17,21%, a medida que las fábricas de semiconductores, los clústeres de E&E y los proveedores automotrices adoptan el control de calidad impulsado por IA. El cambio de la agencia de seguridad social de Malasia PERKESO a plataformas de Red Hat ilustra cómo los servicios públicos reducen los procesos manuales y aumentan la interacción en línea para los ciudadanos.
El sector salud registra un crecimiento de dos dígitos a través de los planes de telesalud y hospitales inteligentes, mientras que el sector BFSI continúa renovando servidores para análisis de fraude en tiempo real y APIs de banca abierta. Los ministerios gubernamentales, bajo el marco MyDIGITAL, estipulan cada vez más la residencia de datos local, canalizando así nuevo gasto hacia centros de servidores locales.
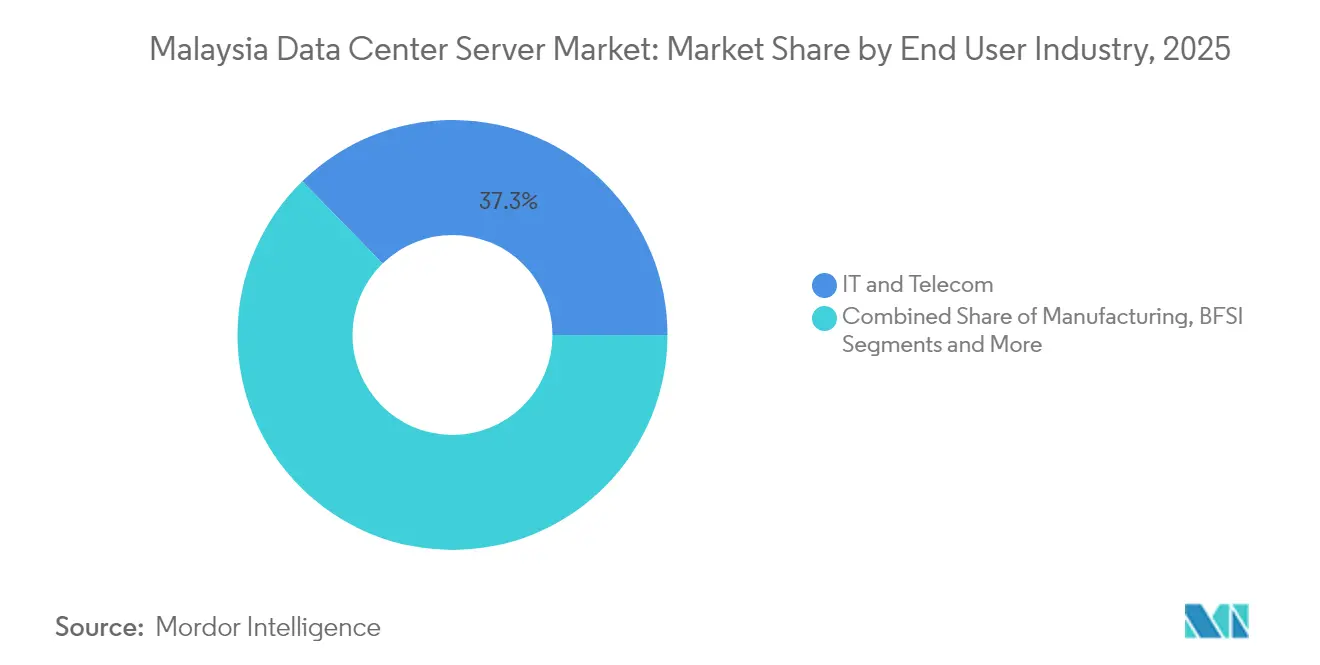
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Johor domina el impulso de nuevas construcciones, gracias a la abundancia de suelo y a una ventanilla única de aprobación que acorta los plazos de los proyectos. Los mega-campus de ByteDance, Microsoft y Oracle consolidan la transición de la región de centro manufacturero a nodo global de infraestructura digital. Las parcelas más grandes también permiten la instalación de paneles solares en el sitio y almacenamiento de energía en baterías, en consonancia con los mandatos ESG.
Selangor, anclado por Cyberjaya y el Gran Kuala Lumpur, sigue siendo el corredor insignia de centros de datos de Malasia. La alta densidad de fibra oscura y la proximidad a los organismos gubernamentales mantienen una alta utilización, aunque la escasez de suelo infla los precios de los terrenos y empuja las expansiones hacia los márgenes del Valle de Klang. Los programas de sostenibilidad orientados a lograr la neutralidad de carbono en 2030 atraen a operadores que buscan vías creíbles de energía verde.
Penang, Sarawak y otras ciudades de Nivel 2 emergen como zonas centradas en el borde. Penang aprovecha su ecosistema de semiconductores para pilotar cargas de trabajo de educación de baja latencia e IoT industrial, mientras que las primeras instalaciones mayoristas de Sarawak atienden la mejora de la conectividad de Borneo. Los menores costos inmobiliarios y el nuevo potencial de energía renovable abren la puerta a micro-centros de fondos soberanos que satisfacen las necesidades de redundancia regional.
Panorama regulatorio
Malasia está reforzando la gobernanza de la construcción de centros de datos mediante un marco de aprobación multiagencial y de sostenibilidad que afecta directamente a la adquisición de servidores y al calendario de despliegue. El MITI y el Ministerio de Digital establecieron un Grupo de Trabajo sobre Centros de Datos (DCTF) en febrero de 2025 para evaluar y aprobar nuevos proyectos, con aprobaciones vinculadas a la disponibilidad demostrada de recursos energéticos e hídricos; en julio de 2026, el MITI reiteró que las aprobaciones de centros de datos dependen de la disponibilidad de suministro de energía y agua. Complementando este mecanismo de control, las Directrices Finales de 2024 para Centros de Datos Sostenibles y la orientación relacionada sobre desarrollo sostenible incorporan requisitos de rendimiento como los indicadores de referencia de PUE y WUE (incluido un WUE de diseño recomendado de 2,2 o inferior), impulsando a los operadores hacia plataformas de servidores y diseños térmicos de mayor eficiencia.
En cuanto a incentivos, Malasia utiliza mecanismos de inversión y apoyo fiscal para orientar la calidad de la construcción y la participación local. El esquema de Aceleración del Ecosistema Digital (DESAC) ofrece incentivos fiscales para proyectos de infraestructura digital elegibles, incluidos los centros de datos, y las solicitudes de incentivos fiscales DESAC están abiertas hasta el 31 de diciembre de 2027. La orientación política también incluye restricciones a las aprobaciones de centros de datos no orientados a IA para conservar recursos, alineando el entorno regulatorio con despliegues orientados a IA que normalmente requieren configuraciones de servidores de mayor densidad, más eficientes energéticamente y una gestión más sólida de la energía a lo largo del ciclo de vida.
Panorama competitivo
La competencia es moderada. Dell Technologies, Hewlett-Packard Enterprise y Cisco Systems siguen dominando los grandes ciclos de renovación empresarial. Sin embargo, las cargas de trabajo de IA otorgan ganancias de participación a Supermicro, Wiwynn y otros ODMs que ofrecen chasis densos en GPU y preparados para enfriamiento líquido con plazos de entrega competitivos.
Los proveedores chinos Huawei, Inspur y Lenovo ganan terreno gracias a ofertas con ventajas de costos y compromisos de ensamblaje local, en consonancia con la agenda de IA soberana de Malasia. Los diseños de referencia de Nvidia influyen en las elecciones de listas de materiales entre los hiperescaladores, impulsando a los proveedores de CPU x86 hacia tarjetas madre compatibles con aceleradores.
La localización de la cadena de suministro se intensifica: la planta de Wiwynn en Johor y las posibles líneas de módulos de Inventec reducen los costos de envío y amortiguan el riesgo geopolítico para los operadores que adquieren servidores en el mercado de servidores para centros de datos de Malasia. Las regulaciones de eficiencia energética configuran aún más la oferta de los proveedores, premiando a quienes alcanzan los umbrales de rendimiento por vatio de próxima generación.
Líderes de la industria de servidores para centros de datos de Malasia
Dell Technologies
Hewlett Packard Enterprise
Cisco Systems
Huawei Technologies
Lenovo Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un área de oportunidad visible es el cambio de una construcción de capacidad pura a ciclos de renovación orientados al cumplimiento y a la eficiencia bajo las directrices de sostenibilidad y las condiciones de aprobación de Malasia, lo que aumenta la demanda de configuraciones de servidores de mayor eficiencia y plataformas preparadas para refrigeración líquida. Las directrices de centros de datos sostenibles de 2024 (indicadores de referencia PUE/WUE, incluido un WUE de diseño recomendado de 2,2 o inferior) y el énfasis del MITI en 2026 en que las aprobaciones dependen de la disponibilidad de energía y agua refuerzan la preferencia de adquisición por mejoras en el rendimiento por vatio, la consolidación de cargas de trabajo y la infraestructura optimizada para aceleradores. En paralelo, los incentivos fiscales DESAC (abiertos hasta el 31 de diciembre de 2027) crean margen para que proveedores e integradores empaqueten pilas de servidores conformes con soluciones de energía, refrigeración y monitorización que se alineen con los requisitos de aprobación de proyectos.
Malasia también está utilizando programas basados en la inversión para profundizar la participación nacional, creando oportunidades más allá del propio servidor en toda la infraestructura de apoyo vinculada a los despliegues de servidores. MIDA informó de 34.600 millones de RM en inversiones aprobadas en centros de datos y computación en la nube en el primer trimestre de 2026, en 33 proyectos, y el gobierno ha establecido un objetivo del 40% de participación local en el desarrollo de centros de datos, lo que eleva la demanda de integración de sistemas locales, componentes eléctricos y de refrigeración, y servicios de ingeniería junto con el despliegue de servidores. Esto respalda oportunidades para los actores del ecosistema en sistemas de refrigeración e instalaciones (por ejemplo, proveedores locales de HVAC/refrigeración como Dunham-Bush Industries), socios de cableado estructurado e infraestructura de red, y colaboraciones de desarrollo de talento con universidades e institutos técnicos que puedan aportar las capacidades de operación de centros de datos e ingeniería de TI necesarias para gestionar entornos de servidores de alta densidad para IA y nube híbrida.
Novedades recientes del sector
- Julio de 2026: AirTrunk obtiene hasta 175 millones en financiación de la IFC para expandir sus instalaciones de centros de datos en Johor, alcanzando un total de 420 MW. La financiación respalda la expansión de capacidad a gran escala en Johor y refuerza a la región como un centro regional de IA y nube. La medida se alinea con las necesidades de capacidad de alta densidad y acelera el crecimiento verde y escalable de los centros de datos en Malasia.
- Julio de 2026: TM Nxera (joint venture entre Telekom Malaysia y Singtel Nxera) completa la estructura de una instalación de centro de datos en Iskandar Puteri, Johor, marcando la fase inicial de 64 MW. La finalización añade capacidad operativa a corto plazo en un campus clave de Johor. Este avance acelera la huella hiperescalar de Malasia y la preparación de infraestructura lista para IA en Iskandar Puteri.
- Julio de 2026: DayOne Data Centers acuerda adquirir una parcela de terreno de 65 acres en Iskandar Puteri, Johor, por 398 millones de RM para respaldar el desarrollo de centros de datos. El banco de tierras fortalece a Johor como un importante centro de datos, con un potencial de desarrollo ampliado. La adquisición amplía la cartera de oportunidades para futuras adiciones de capacidad en la región.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para este estudio, el mercado abarca el valor de los servidores comprados y desplegados dentro de centros de datos ubicados en Malasia, incluidas las nuevas instalaciones y la demanda de renovación vinculada a expansiones de capacidad y actualizaciones tecnológicas.
Exclusiones del alcance: Excluimos las salas de servidores corporativos in situ que no operan como centros de datos, junto con equipos de red, sistemas de almacenamiento y servicios como colocation, suscripciones en la nube y hosting gestionado.
Descripción general de la segmentación
- Por nivel de centro de datos
- Niveles 1 y 2
- Nivel 3
- Nivel 4
- Por factor de forma
- Cuchillas de media altura
- Cuchillas de altura completa
- Cuchillas de cuarto de altura / Micro-cuchillas
- Por aplicación / Carga de trabajo
- Virtualización y nube privada
- Computación de alto rendimiento (HPC)
- Inteligencia Artificial/Aprendizaje Automático y Análisis de Datos
- Centrado en almacenamiento
- Puertas de enlace de borde / IoT
- Por tipo de centro de datos
- Hiperescaladores/Proveedor de servicios en la nube
- Instalaciones de colocación
- Empresarial y en el borde
- Por industria de uso final
- BFSI
- TI y Telecomunicaciones
- Salud y Ciencias de la Vida
- Manufactura e Industria 4.0
- Energía y Servicios Públicos
- Gobierno y Defensa
- Otros usuarios finales
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer el contexto del país de Malasia y construir la primera aproximación de las señales de demanda que suelen influir en la compra de servidores. Nos basamos en fuentes públicas centradas en Malasia, como los informes del Departamento de Estadística de Malasia, los indicadores macroeconómicos del Bank Negara Malaysia, las actualizaciones de la Comisión de Comunicaciones y Multimedia de Malasia, y las estadísticas de comercio aduanero para verificar los flujos de entrada de hardware.
Para conectar la demanda con las realidades del lado de la oferta, también revisamos anuncios de permisos e infraestructura de centros de datos de organismos públicos, presentaciones a inversores e informes anuales, y coberturas de prensa creíbles sobre el lanzamiento de nuevas instalaciones. Cuando se disponía de suscripciones de pago, se utilizaron principalmente para datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes, con el fin de validar el calendario de expansión y los cambios tecnológicos. Esta lista de investigación documental es ilustrativa, y se utilizaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba supuestos que normalmente no se reflejan con claridad en los datos públicos, como los ciclos de renovación, la evolución del precio de venta promedio y la división entre computación general y configuraciones de mayor densidad. Hablamos con una combinación de operadores de centros de datos, integradores de sistemas, socios de canal y grandes compradores corporativos en toda Malasia, de modo que los factores de demanda tanto de los sitios hiperescalares como de colocation, así como de las cargas de trabajo empresariales, quedaran reflejados en el modelo final.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Posición del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 18% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 19% | Gerentes: 49% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo, en la que la actividad de centros de datos en Malasia se tradujo en demanda de servidores utilizando ratios de uso prácticos y comportamientos de adquisición descritos por los entrevistados. A continuación, verificamos esos resultados con aproximaciones selectivas de abajo hacia arriba, como precios muestreados por servidor según el factor de forma y la aplicación, junto con verificaciones de canal sobre el impulso de los envíos, antes de ajustar los totales a un alcance coherente.
Las entradas clave utilizadas en el modelo incluyeron la capacidad de centros de datos en funcionamiento y en cartera en Malasia, los rangos esperados de densidad de racks por tipo de centro de datos, el calendario típico de renovación y reemplazo, los cambios en la combinación de cargas de trabajo (incluidos los despliegues de virtualización y orientados a IA), y las variaciones del precio de venta promedio impulsadas por las decisiones de configuración y el tipo de cambio. Cuando existían vacíos para sitios más pequeños y construcciones privadas, los supuestos se completaron utilizando rangos acordados durante las conversaciones primarias y luego se ajustaron utilizando señales de importación y anuncios a nivel de proyecto.
Las previsiones se elaboraron mediante análisis de escenarios. El caso base se ancló en adiciones de capacidad comprometidas y un comportamiento de renovación realista, y luego se sometió a pruebas de estrés con trayectorias de adopción más altas y más bajas basadas en la disponibilidad de energía, el ritmo de los permisos y los calendarios de construcción que los encuestados describieron a partir de sus propios planes de construcción.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante verificaciones cruzadas repetidas frente a señales independientes, incluidas las adiciones de capacidad de centros de datos, los calendarios de grandes proyectos y la dirección de las importaciones de hardware, seguidas de comprobaciones internas de varianza entre segmentos y años. Cuando una métrica se salía del rango esperado, los supuestos se revisaban de nuevo, y se volvía a contactar con determinados informantes primarios para confirmar si reflejaba un cambio real del mercado o un dato incorrecto.
Antes de la aprobación final, el modelo y los supuestos clave pasan por una revisión analítica de varias etapas para asegurar que la lógica de cálculo, la coherencia de unidades y el tratamiento de divisas estén alineados. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más reciente disponible.
Tamaño del mercado de servidores para centros de datos de Malasia de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados pueden diferir incluso cuando se trata del mismo país y tema, principalmente porque el límite del alcance y la lógica de precios no siempre se manejan de la misma manera. En el caso de los servidores para centros de datos, las mayores diferencias suelen provenir de si se incluyen elementos de TI adyacentes de centros de datos, y de si la estimación está vinculada a señales de capacidad instalada o extrapolada a partir de un gasto en TI más amplio.
La tabla de referencia muestra una dispersión clara entre fuentes. En el modelo de Mordor Intelligence, el valor se contabiliza únicamente para el hardware de servidores desplegado dentro de los centros de datos de Malasia, lo que evita mezclar el gasto en almacenamiento, redes o construcción de centros de datos. Las diferencias también surgen cuando algunas estimaciones aplican una escalada de precios agresiva para configuraciones de alta densidad sin validar el calendario de renovación, o cuando se mantienen tipos de cambio antiguos y carteras de proyectos antiguas sin una verificación actualizada frente a nuevos anuncios de campus y retrasos en la puesta en marcha.
Comparación de referencia
| Fuente | Tamaño del mercado | Deficiencias en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 2.22 B (2025) | |
| Editorial de Investigación Sectorial A | USD 1.40 B (2026) | Utiliza un año de inicio posterior y a menudo se basa en señales de demanda de hardware de TI más amplias, lo que puede subestimar la renovación de servidores a corto plazo vinculada a la nueva capacidad de centros de datos que entra en funcionamiento. |
| Boletín de Mercado B | USD 3.00 B (2025) | Probablemente combina categorías de TI de centros de datos adyacentes o aplica un aumento elevado del precio de venta promedio en todos los despliegues, lo que puede sobreestimar el valor si los cambios de configuración no se separan por tipo de sitio y aplicación. |
En conjunto, la dispersión se explica principalmente por lo que se incluye alrededor de los servidores y cómo se tratan los precios y los ciclos de renovación en cada modelo. Al mantener los supuestos vinculados a las adiciones de capacidad, densidades de racks realistas y comportamientos de renovación basados en entrevistas, el enfoque aquí se mantiene trazable a variables claras y puede repetirse a medida que se anuncien nuevas construcciones y actualizaciones.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de servidores para centros de datos de Malasia?
El mercado se sitúa en USD 2,59 mil millones en 2026 y se proyecta que alcance USD 5,53 mil millones en 2031, registrando una CAGR del 16,42% durante el período de pronóstico.
¿Qué cargas de trabajo impulsan la mayor demanda de servidores en Malasia?
Las cargas de trabajo de IA y aprendizaje automático lideran con una participación del 34,88% en 2025, mientras que las cargas de trabajo de virtualización y nube privada son las de mayor crecimiento con una CAGR del 16,94% hasta 2031.
¿Por qué Johor emerge como el principal centro de datos de Malasia?
Johor ofrece menores costos de suelo, aprobaciones simplificadas y proximidad a Singapur, lo que le ha permitido alcanzar 1,6 GW de capacidad en funcionamiento y convertirse en el punto focal para los proyectos de hiperescala.
¿Qué incentivos gubernamentales respaldan la inversión continua en servidores?
La política de nube primero MyDIGITAL, los créditos fiscales verdes para servidores de alta eficiencia a partir de 2026 y el Esquema Corporativo de Suministro de Energía Renovable fomentan colectivamente las actualizaciones sostenidas de infraestructura.
Última actualización de la página el:
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en el mercado global, cubriendo tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Demanda global de construcción, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Energía de Centros de Datos de los Países Bajos Los sistemas de energía de los Países Bajos, divididos por componente, tipo de instalación y tamaño de instalación.
- Mercado de Centros de Datos Hyperscale de Taiwán Sitios hyperscale de Taiwán, divididos por tipo de instalación, componente y nivel.
- Mercado de Racks para Centros de Datos de India Racks de India, divididos por tamaño de rack, tipo de rack y compatibilidad de refrigeración.
- Mercado de Refrigeración para Centros de Datos de China Refrigeración de China, dividida por tipo de instalación, nivel y tecnología de refrigeración.
- Mercado de Centros de Datos Hyperscale de Malasia Demanda de sitios hyperscale en Malasia, abarcando tipo de instalación, componente y nivel.
- Mercado de Centros de Datos Hyperscale de Tailandia Sitios hyperscale de Tailandia, divididos por tipo de centro de datos, componente y nivel.
- Mercado de Energía para Centros de Datos de Malasia Sistemas de energía en Malasia, divididos por componente, tipo de instalación y tamaño de instalación.
- Mercado de Construcción de Centros de Datos de Taiwán Demanda de construcción en Taiwán, por nivel.



