
マレーシア データセンター サーバー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.22 十億米ドル |
| 市場規模 (2026) | 2.59 十億米ドル |
| 市場規模 (2031) | 5.53 十億米ドル |
| 成長率 (2026 - 2031) | 16.42 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
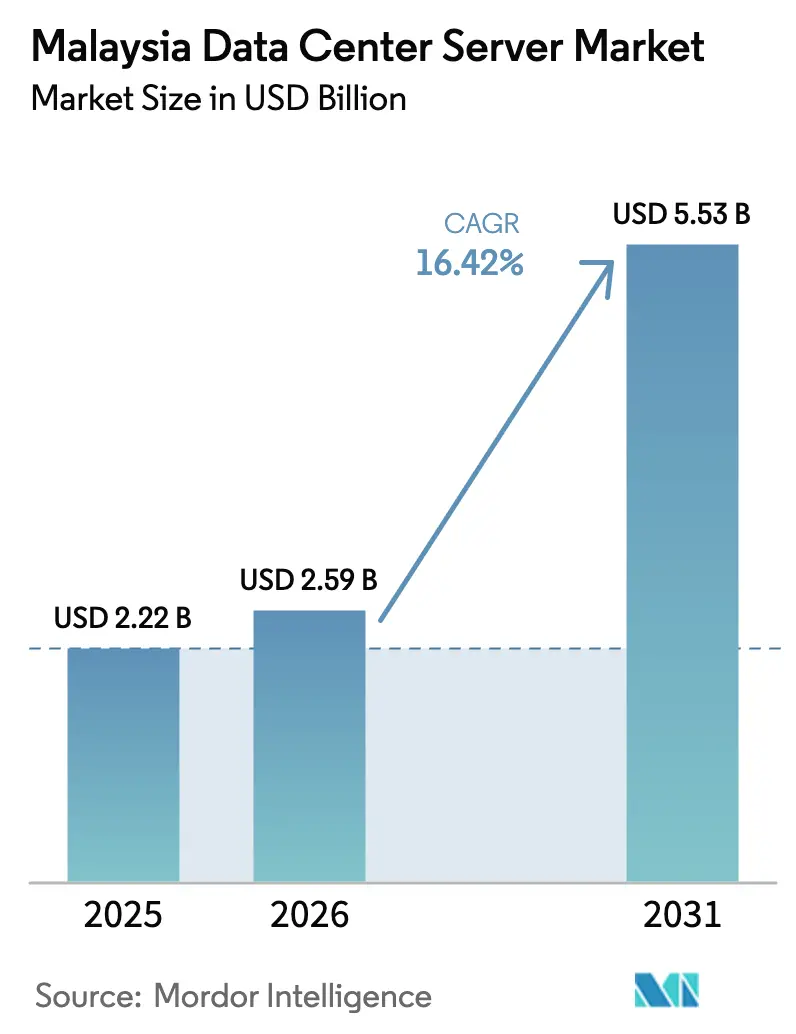
Mordor Intelligence によるマレーシア データセンター サーバー市場分析
マレーシア データセンター サーバー市場規模は2025年に22億2,000万ドルと評価され、2026年の25億9,000万ドルから2031年には55億3,000万ドルに達すると予測されており、予測期間(2026年〜2031年)中のCAGRは16.42%となっています。ハイパースケールの設置面積の拡大、国家主導のクラウドファースト方針、および再生可能エネルギーを対象とした優遇措置が、特に高密度AI構成においてサーバー更新サイクルを活性化しています。ジョホールの急速な成長による稼働容量1.6GWへの到達、有利な土地価格、および簡素化された許認可制度が、同州を新規サーバー設置の中心地としています。同時に、電力料金改革が電力効率に関する考慮を高め、ワット当たり性能をめぐるベンダー間競争が激化しています。さらに、進行中の海底ケーブルプロジェクトがマレーシアの相互接続ハブとしての役割を強化し、コンテンツキャッシングおよびトラフィック トランジット向けの追加的なサーバー需要を生み出しています。
主要レポートの要点
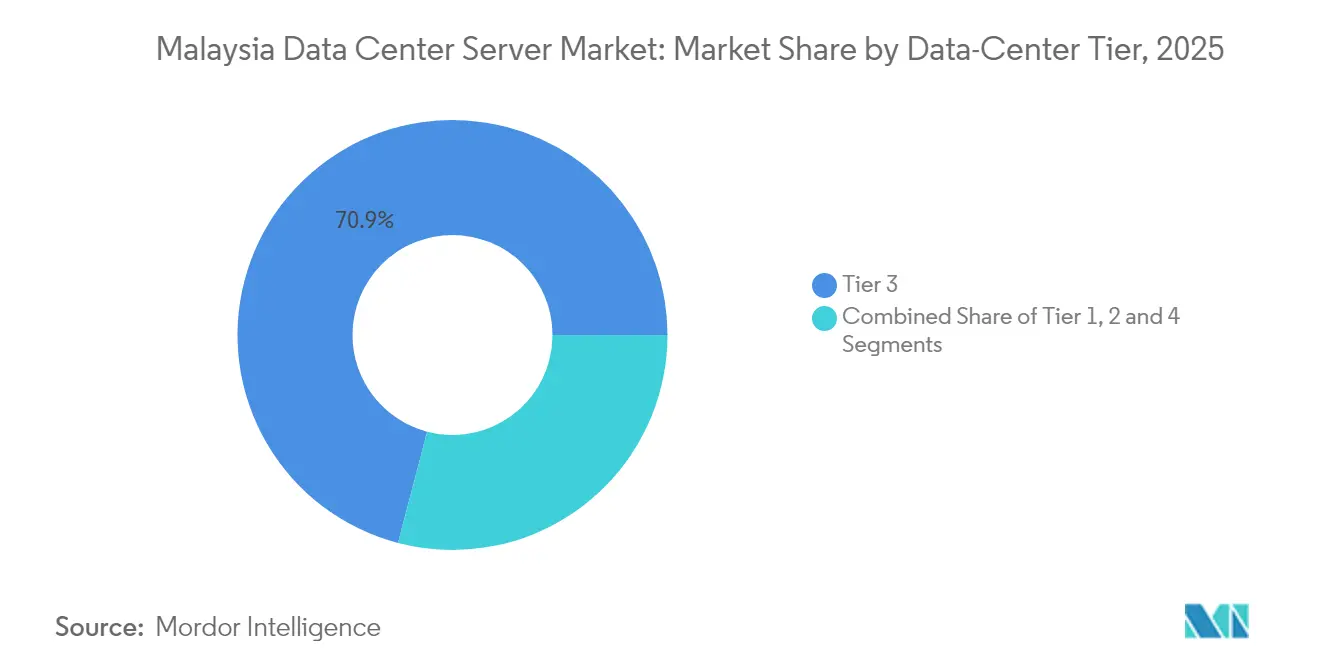
- データセンタータイア別では、タイア3施設が2025年にマレーシア データセンター サーバー市場シェアの70.92%を占め、タイア4は2031年に向けてCAGR18.33%で拡大しています。
- フォームファクター別では、ハーフハイト ブレードが2025年に62.54%の収益シェアでトップとなっており、クォーターハイト マイクロブレードは2031年に向けてCAGR16.61%で拡大する見込みです。
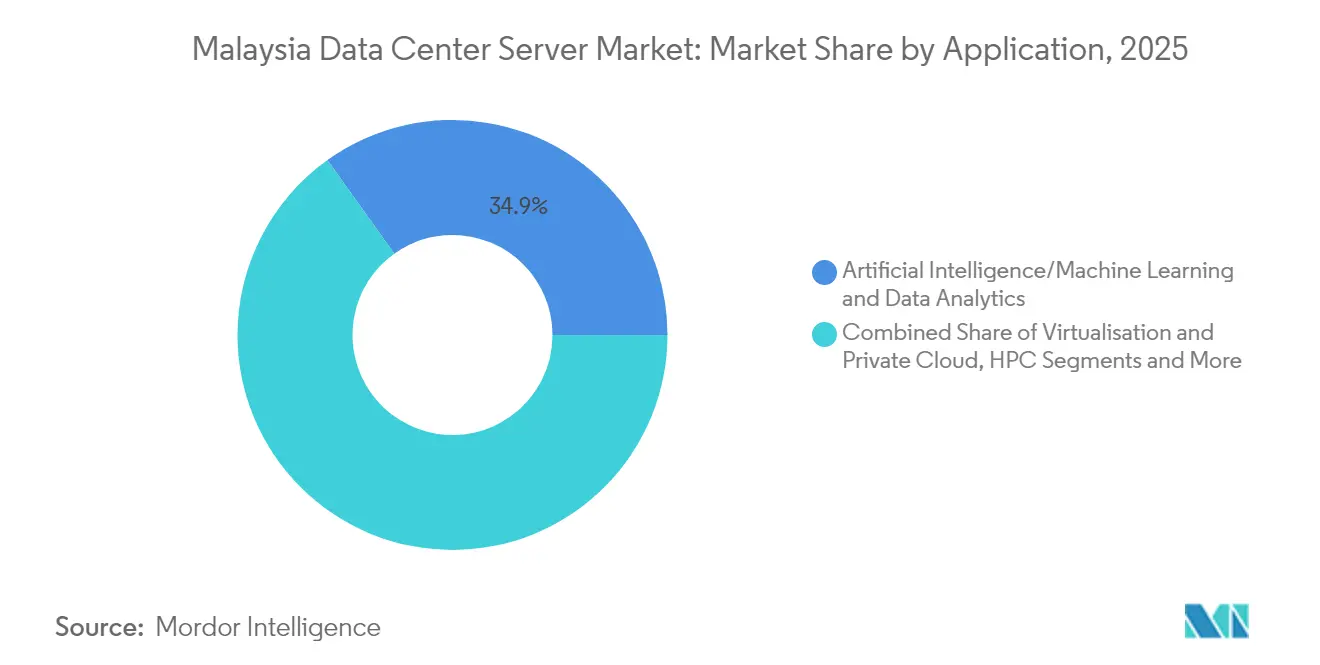
- アプリケーション別では、AI/MLワークロードが2025年のマレーシア データセンター サーバー市場規模の34.88%を占め、最大の絶対支出額を誇っています。仮想化およびプライベートクラウド ワークロードはCAGR16.94%で2031年に向けて最速の成長を示しています。
- データセンタータイプ別では、コロケーションサイトが2025年のマレーシア データセンター サーバー市場規模の56.62%を占め、ハイパースケーラー展開はCAGR18.21%で成長しています。
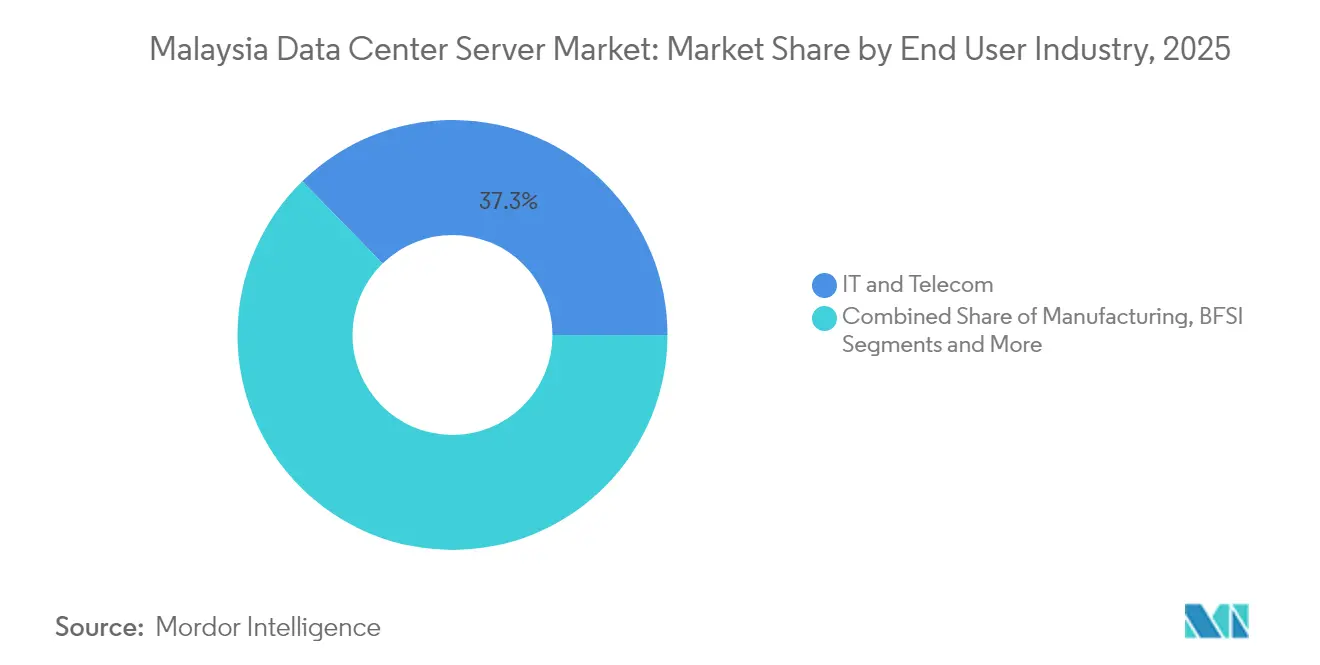
- エンドユーザー産業別では、ITおよび通信が2025年に37.32%の収益シェアでトップとなっており、製造業およびインダストリー4.0ワークロードは2031年に向けてCAGR17.21%を達成する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
マレーシア データセンター サーバー市場のトレンドと洞察
推進要因の影響分析*
| 推進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびコロケーション データセンター投資の急増 | +4.2% | 全国規模、ジョホールおよびスランゴールに集中 | 中期(2〜4年) |
| インターネットインフラおよび新規海底ケーブルの拡充 | +2.8% | 全国規模、ASEAN地域への波及あり | 長期(4年以上) |
| 政府クラウドファーストおよびデジタルエコノミー優遇措置 | +3.1% | 全国規模、サイバージャヤおよびプトラジャヤで早期効果 | 短期(2年以内) |
| クラウド、AI/MLおよびIoT主導ワークロードの採用拡大 | +3.9% | グローバル需要、マレーシアにてローカライズ | 中期(2〜4年) |
| ティア2都市における政府系ファンド支援のエッジ マイクロハブの参入 | +1.7% | 地域規模、ペナン・ジョホールバル・クチンに焦点 | 長期(4年以上) |
| 高効率サーバー向け2026年グリーン税額控除の導入 | +1.3% | 全国規模、主要施設での早期採用あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびコロケーション データセンター投資の急増
主要クラウドプロバイダーは2024年だけで150億ドル超を誓約しており、Googleのクアラルンプール広域圏における20億ドル規模のマレーシア初リージョンと、Microsoftの2025年第2四半期に予定された3サイト展開が牽引しています。[1]Google Cloud、「Googleがマレーシア初のクラウドリージョンを発表」、cloud.google.comジョホールの比較的手ごろな土地価格とシンガポールへの近接性が、Vantageの256MWサイバージャヤ コンプレックスやPrinceton Digital Groupの150MW AI対応JH1サイトのようなキャンパス規模の建設を加速しています。その結果生じるラック需要の急増が、AI推論に最適化された液冷GPUサーバーへの発注を集中させ、マレーシア データセンター サーバー市場を強化しています。
政府クラウドファーストおよびデジタルエコノミー優遇措置
MyDIGITALブループリントは2025年までにGDPに占めるデジタル活動の割合を22.6%とすることを目標とし、公共部門ワークロードの80%をハイブリッドクラウド環境に移行することを義務付けています。[2]The Edge Markets、「TNB料金引き上げとデータセンターへの影響」、theedgemarkets.com総額120億〜150億リンギット相当の条件付き承認がハイパースケーラーの国内建設を可能にし、クラウドフレームワーク協定が国内パートナーへの調達を誘導しています。従来の3層スタックからハイパーコンバージドアーキテクチャーへの移行を進める省庁は、データアクセスの高速化と復元力の強化を報告しており、継続的なサーバー更新サイクルが確固たるものとなっています。
クラウド、AI/MLおよびIoT主導ワークロードの採用拡大
AI/MLはすでにサーバーサイクルの35.3%を消費しており、Huawei Ascendチップに基づくソブリンAIスタックおよび国内での大規模言語モデルプログラムのマレーシアでの展開が牽引しています。NvidiaによるYTL Powerとの43億ドル規模の事業は、ラック当たり40kW超を消費するGPU高密度クラスターを追加し、液冷を必須としています。スマート病院の展開および全国規模のMECパイロットがさらに負荷プロファイルを多様化させ、低レイテンシー処理向けに設計されたエッジ専用マイクロブレードの購入を促進しています。
インターネットインフラおよび新規海底ケーブルの拡充
SEA-ME-WE 6およびその他のケーブルシステムへのマレーシアの参加が相互接続プロファイルを強化し、トランジットトラフィックおよびCDNノード向けのサーバー需要を創出しています。[3]Submarine Networks、「SEA-ME-WE 6ケーブルルート最新情報」、submarinenetworks.comテレコム マレーシアのファイバー拡張およびDE-CIXのピアリング ファブリックがルート多様性を高め、トラフィック集約に必要な高スループット ネットワーク サーバーの購入を促進しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 施設およびサーバー調達の高い設備投資 | -2.1% | 全国規模、特にSMEの採用に影響 | 短期(2年以内) |
| 輸入ハードウェアに伴う為替連動コストリスク | -1.8% | 全国規模、価格敏感セグメントへの影響大 | 中期(2〜4年) |
| 産業補助金を削減する2027年電力料金改革 | -2.3% | 全国規模、エネルギー集約型施設に集中 | 中期(2〜4年) |
| クアラルンプール広域圏における土地不足による不動産コスト上昇 | -1.4% | 地域規模、主にクランバレー開発に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業補助金を削減する2027年電力料金改革
TNBは2025年7月から基本料金を14.2%引き上げ、45.62セン/kWhとした一方、将来の燃料費転嫁が不確実性をさらに高めています。データセンターの負荷は2030年までにピーク需要増加の38.37%を占める可能性があるため、事業者はより高いワット当たり性能を持つサーバーモデルを優先し、CRESS(企業向け再生可能エネルギー供給スキーム)の下で直接再生可能エネルギー契約を模索しています。[4]米国商務省、「企業向け再生可能エネルギー供給スキームの解説」、trade.gov液冷・高効率システムを提供するベンダーが恩恵を受ける立場にあります。
施設およびサーバー調達の高い設備投資
NvidiaのGB300 NVL72のような先進的なAIサーバーはノード当たり370万〜400万ドルのコストがかかる場合があり、液冷改修により建設コストが最大30%増加します。半導体の逼迫がリードタイムを長期化させ、一部の購入者はジョホールに工場を設ける台湾ODMからのデュアルソース調達に移行しています。Princeton Digitalの2億8,000万ドルのサステナビリティリンクローンに代表されるグリーンファイナンスが部分的な救済を提供していますが、小規模参入者の資本障壁を相殺するには十分ではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイア別:ミッションクリティカルなタイア4が成長を牽引
タイア3施設は2025年に70.92%という市場シェアでマレーシア データセンター サーバー市場をリードしており、高い可用性を求める銀行、通信、および公共部門のワークロードに支えられています。一方、タイア4サイトはAIトレーニングクラスターに対するハイパースケーラーのファイブナイン稼働時間要求を反映し、18.33%のCAGRで全体成長を上回っています。VantageのサイバージャヤおよびPrinceton DigitalのJH1キャンパスがタイア4の設計思想を体現しており、70kW超のラックを維持するための冗長電源と冷水ループを備えています。
このようにマレーシア データセンター サーバー市場は二極化しています。タイア1〜2のフットプリントがエッジおよび災害復旧ニーズを満たす一方、タイア3〜4施設が長期的なミッションクリティカル需要を取り込んでいます。タイア4の勢いはまた、高効率ハードウェアを対象とした2026年グリーン税額控除とも一致しており、企業を最新のプロセッサー世代と冷却技術へと誘導しています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能


フォームファクター別:マイクロブレードがエッジコンピューティングでの牽引力を獲得
ハーフハイト ブレードは2025年に62.54%の収益シェアを占めており、その使い慣れたデザイン、バランスのとれた熱特性、およびレガシーラックへの統合の容易さによるものです。しかし、クォーターハイト マイクロブレードは5Gバックホールの展開や、コンパクトで堅牢なサーバーを必要とする地域MECノードに牽引され、CAGRが16.61%で拡大しています。ペナンにおけるIntelの5Gデジタルスクール事業では、最小限のレイテンシーでAI対応教育コンテンツを提供するマイクロブレード エッジクラスターが実証されています。
ハイパースケールホール内では、フルハイト ブレードおよびGPUトレイがAIトレーニングを主導していますが、事業者は同時にレイテンシー敏感な推論タスク向けにマイクロブレードも調達しています。その結果、サーバーベンダーは混在ブレード高さに対応できる統合シャーシの販売を強化しており、予備品在庫を削減し展開を加速させています。これはマレーシア データセンター サーバー市場の調達サイクルにおいて有利に働いています。
アプリケーション・ワークロード別:AIの優位性がサーバー要件を再編
人工知能ワークロードは、ソブリンAI投資と民間部門採用の収束により、2025年のマレーシア データセンター サーバー市場規模の34.88%を占めました。2025年後半に納品予定のNVIDIA Blackwellベースのラックがそのアタッチ比率をさらに高め、ラック当たりの電力密度を40kW超に押し上げます。仮想化およびプライベートクラウド スタックはそれでもCAGR16.94%で最速の成長を示しており、ERPおよび生産性スイートを近代化する企業が牽引しています。
スマート病院、産業IoT、およびBFSI分析が需要キューに加わり、GPU豊富・CPU高密度・ストレージ重視のノードを組み合わせた異種混合サーバー群を必要としています。このワークロードの混在が購買優先事項を、設定可能なマザーボード、より高いメモリ帯域幅、およびマレーシア データセンター サーバー市場展開における稼働時間を向上させるフロントサービス対応NVMeドライブへとシフトさせています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能
データセンタータイプ別:ハイパースケーラーが市場変革を加速
コロケーション事業者は2025年にマレーシア データセンター サーバー市場規模の56.62%を占め、所有リスクなしにスケールを提供することで企業を支援し続けています。しかしハイパースケーラーは、Google、Microsoft、Oracle、および中国のクラウド大手がジョホールとサイバージャヤ周辺で数十億ドル規模の土地を確保するなか、CAGRが18.21%で成長しています。液冷、単相浸漬冷却、および21インチOCPラック向けに整備された専用ホールが、次世代サーバー仕様のベルウェーザーとしてのハイパースケーラー キャンパスを位置付けています。
低レイテンシー制御ループがミッションクリティカルな製造業などの業界では、エッジおよび企業自社構築も継続しています。コロケーションとハイパースケール フットプリントの共存が多層的な市場構造を生み出しており、ベンダーはターンキーのコロケーションSKUと高度にカスタマイズされたハイパースケールの部品表に同時に対応する必要があります。
エンドユーザー産業別:製造業のデジタル化がサーバー需要を牽引
ITおよび通信は2025年に37.32%のシェアで最大の購買層であり、NFV、5Gコア、およびコンテンツ配信ノードへの投資を続けています。インダストリー4.0および予知保全イニシアチブに結びついた製造業ワークロードは、半導体工場、電気・電子クラスター、および自動車サプライヤーがAI搭載品質管理を採用するにつれ、CAGRが17.21%に達すると予測されています。マレーシアの社会保障機関PERKESOのRed Hatプラットフォームへの移行は、公共サービスが手動プロセスを削減し市民との対話をオンライン化している実例を示しています。
ヘルスケアはテレヘルスおよびスマート病院ロードマップを通じて二桁成長を示し、BFSIはリアルタイム不正検知分析およびオープンバンキングAPIのためにサーバーの更新を続けています。MyDIGITALのもと政府省庁はますます国内データレジデンシーを規定し、地域のサーバーホールへの新規支出を誘導しています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能
地理分析
ジョホールは豊富な土地と、プロジェクトタイムラインを短縮するワンストップ承認窓口により、新規建設の勢いを主導しています。ByteDance、Microsoft、およびOracleによる大型キャンパスが、同地域が製造拠点からグローバルなデジタルインフラ ノードへ移行していることを裏付けています。広大な敷地はまた、ESGマンデートに沿ったオンサイト太陽光発電アレイおよびバッテリーエネルギー貯蔵の設置も可能にしています。
サイバージャヤおよびクアラルンプール広域圏を拠点とするスランゴールは、マレーシアの中核的なデータセンター コリドーであり続けています。高いダーク ファイバー密度と政府機関への近接性が高い稼働率を維持していますが、土地不足が用地価格を押し上げ、拡張をクランバレーの周辺部へと誘導しています。2030年までのカーボンニュートラル達成を目指すサステナビリティ プログラムが、信頼性の高いグリーン電力経路を求める事業者を引き付けています。
ペナン、サラワク、およびその他のティア2都市は、エッジ中心のゾーンとして台頭しています。ペナンは半導体エコシステムを活かして低レイテンシーな教育および産業IoTワークロードのパイロットを展開し、サラワクの最初の卸売施設はボルネオの接続性向上に対応しています。低い不動産コストと新たな再生可能エネルギーの可能性が、地域の冗長性ニーズに応える政府系ファンドのマイクロハブへの扉を開いています。
規制環境
マレーシアは、サーバーの調達や導入時期に直接影響を与える複数機関による承認・持続可能性フレームワークを通じて、データセンター建設に対するガバナンスを強化している。MITI(国際貿易産業省)とデジタル省は2025年2月にデータセンター・タスクフォース(DCTF)を設置し、新規プロジェクトの評価と承認を行っており、承認はエネルギーおよび水資源の利用可能性の実証と結び付けられている。2026年7月、MITIはデータセンターの承認がエネルギーおよび水供給の利用可能性に依存することを改めて表明した。この関門機能を補完する形で、2024年の「持続可能なデータセンターに関する最終ガイドライン」および関連する持続可能な開発のためのガイダンスは、PUEやWUEのベンチマーク(推奨設計WUEを2.2以下とすることを含む)といった性能要件を組み込み、事業者をより高効率のサーバープラットフォームおよび熱設計へと促している。
インセンティブについては、マレーシアは投資および税制支援の仕組みを用いて、建設品質と現地参加を導いている。デジタル・エコシステム・アクセラレーション(DESAC)スキームは、データセンターを含む適格なデジタルインフラプロジェクトに税制優遇を提供しており、DESAC税制優遇の申請は2027年12月31日まで受け付けられている。政策方針には、資源を保全するために非AIデータセンターの承認を制限することも含まれており、これにより規制環境は、より高密度かつ電力効率の高いサーバー構成と、より強力なライフサイクルエネルギー管理を通常要求するAI志向の展開と整合が取られている。
競合状況
競争は緩やかです。Dell Technologies、Hewlett-Packard Enterprise、およびCisco Systemsが依然として大規模な企業更新サイクルを主導しています。しかし、AIワークロードが、攻積的なリードタイムでGPU高密度・液冷対応シャーシを提供するSupermicro、Wiwynn、およびその他のODMにシェア獲得をもたらしています。
中国ベンダーのHuawei、Inspur、およびLenovo Groupはコスト競争力のある提案と国内組立のコミットメントにより存在感を高めており、マレーシアのソブリンAIアジェンダと歩調を合わせています。Nvidiaのリファレンス設計がハイパースケーラーのBOM選択に影響を与え、x86 CPUベンダーをアクセラレーター対応マザーボードへと向かわせています。
サプライチェーンのローカリゼーションが加速しています。WiwinnのジョホールBU工場やInventecの潜在的なモジュールラインが輸送コストを低減し、マレーシア データセンター サーバー市場展開においてサーバーを調達する事業者の地政学的リスクを緩和しています。エネルギー効率規制がさらにベンダーのラインナップを形成し、次世代のワット当たり性能閾値を満たすベンダーを優遇しています。
マレーシア データセンター サーバー産業リーダー
Dell Technologies
Hewlett Packard Enterprise
Cisco Systems
Huawei Technologies
Lenovo Group
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
目に見えるホワイトスペース領域として、純粋な容量拡大から、マレーシアの持続可能性ガイドラインおよび承認条件に基づくコンプライアンス主導・効率主導の更新サイクルへの移行があり、これにより高効率のサーバー構成や液冷対応プラットフォームへの需要が高まっている。2024年の持続可能なデータセンターガイドライン(PUE/WUEベンチマーク、推奨設計WUEを2.2以下とすることを含む)と、承認がエネルギーおよび水の利用可能性に依存するというMITIの2026年の強調は、ワット当たり性能の改善、ワークロードの統合、アクセラレーター最適化インフラに対する調達上の優先を強化している。同時に、DESAC税制優遇(2027年12月31日まで受付)は、ベンダーや統合事業者がプロジェクト承認要件に沿った、電力・冷却・監視ソリューションを組み合わせた準拠サーバースタックを提供する余地を生み出している。
マレーシアはまた、国内参加を深めるために投資主導型プログラムを活用しており、サーバー本体を超えて、サーバー展開に関連する支援インフラ全般にわたる機会を創出している。MIDAは2026年第1四半期において、33件のプロジェクトにわたりデータセンターおよびクラウドコンピューティング分野で346億リンギットの承認済み投資を報告した。政府はデータセンター開発における現地参加率40%の目標を明示しており、これによりサーバー導入に伴う現地システムインテグレーション、電気・冷却部品、エンジニアリングサービスへの需要が高まっている。これは、冷却・設備システム分野(例えば、Dunham-Bush Industriesなどの現地HVAC/冷却サプライヤー)、構造化配線・ネットワークインフラのパートナー、そして高密度AIおよびハイブリッドクラウドサーバー環境の運用に必要なデータセンター運用・ITエンジニアリング能力を提供できる大学・技術機関との人材育成協力など、エコシステム関係者にとっての機会を支えている。
最近の業界動向
- 2026年7月:AirTrunkは、ジョホールにおけるデータセンター施設(合計420MW)拡張のため、IFCから最大1億7,500万米ドルの資金調達を確保した。この資金は、ジョホールにおける大規模な容量拡大を支援し、同地域を地域のAI・クラウドハブとしての位置付けを強化するものである。この動きは高密度容量需要に整合し、マレーシアにおけるグリーンでスケーラブルなデータセンター成長を加速させる。
- 2026年7月:TM Nxera(Telekom MalaysiaとSingtel Nxeraの合弁事業)は、ジョホール州イスカンダル・プテリにおいてデータセンター施設を最上階まで完成させ、初期段階の64MWフェーズを示すものとなった。この完成により、ジョホールの主要キャンパスにおける近い将来の運用容量が追加される。この進展は、マレーシアのハイパースケール展開とAI対応インフラ整備を加速させる。
- 2026年7月:DayOne Data Centersは、データセンター開発を支援するため、ジョホール州イスカンダル・プテリにおける65エーカーの土地を3億9,800万リンギットで取得することに合意した。この土地取得は、ジョホールを主要なデータセンターハブとしての地位を強化し、開発余地を拡大するものである。この取得により、同地域における将来の容量追加に向けた機会パイプラインが広がる。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、市場はマレーシア国内に設置されたデータセンター内で購入・導入されるサーバーの価値を対象とし、新規導入と、容量拡大や技術更新に関連する更新需要を含む。
対象範囲外:データセンターとして運用されていない企業のオンプレミスサーバールーム、ネットワーキング機器、ストレージシステム、およびコロケーション、クラウドサブスクリプション、マネージドホスティングなどのサービスは対象外とする。
セグメンテーション概要
- データセンタータイア別
- タイア1および2
- タイア3
- タイア4
- フォームファクター別
- ハーフハイト ブレード
- フルハイト ブレード
- クォーターハイト・マイクロブレード
- アプリケーション・ワークロード別
- 仮想化およびプライベートクラウド
- ハイパフォーマンス コンピューティング(HPC)
- 人工知能・機械学習およびデータ分析
- ストレージ中心型
- エッジ・IoTゲートウェイ
- データセンタータイプ別
- ハイパースケーラー・クラウドサービスプロバイダー
- コロケーション施設
- エンタープライズおよびエッジ
- エンドユーザー産業別
- BFSI
- ITおよび通信
- ヘルスケアおよびライフサイエンス
- 製造業およびインダストリー4.0
- エネルギーおよびユーティリティ
- 政府および防衛
- その他のエンドユーザー
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、マレーシアの国別背景を設定し、通常サーバー購買を動かす需要シグナルの初期分析を構築するために用いられた。マレーシア統計局の発表、マレーシア国立銀行のマクロ指標、マレーシア通信・マルチメディア委員会の更新情報、および税関貿易統計といった、マレーシアに特化した公開情報源を活用し、ハードウェアの流入状況を確認した。
需要を供給側の実態と結び付けるため、公的機関によるデータセンター許認可・インフラ発表、投資家向け説明資料や年次報告書、および新施設立ち上げに関する信頼性の高い報道も確認した。有料サブスクリプションが利用可能な場合は、主に企業財務・インテリジェンス、ニュースおよび財務情報、特許データベースの分野で活用し、拡張のタイミングや技術動向の変化を検証した。このデスクリストは例示であり、データ収集、検証、確認のために他にも多数の公開・有料情報源が使用された。
一次インタビューおよび調査
一次調査は、更新サイクル、平均販売価格の変動、汎用コンピューティングと高密度構成の割合など、公開データでは明確に表れにくい前提を検証するために実施された。マレーシア全域のデータセンター事業者、システムインテグレーター、チャネルパートナー、大企業の購買担当者などと対話を行い、ハイパースケールおよびコロケーション拠点、さらに企業ワークロードの両方からの需要要因を最終モデルに反映させた。
一次調査現地調査回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:28% | 最高責任者層(CXO):18% |
| 中堅層:53% | 機能/部門リーダー:33% |
| 小規模プレーヤー:19% | マネージャー:49% |
市場規模算定と予測
規模算定は、マレーシアのデータセンター活動を、インタビュー対象者が説明した実際の使用比率と調達行動を用いてサーバー需要に変換するトップダウン方式から始めた。その後、フォームファクターおよび用途別のサンプル単価や、出荷動向に関するチャネル確認など、選択的なボトムアップ的近似によりその結果を検証し、整合的な範囲に合わせて総計を調整した。
モデルで使用された主要な入力データには、マレーシアの稼働中・計画中のデータセンター容量、データセンタータイプ別の想定ラック密度範囲、一般的な更新・入替のタイミング、ワークロード構成の変化(仮想化やAI志向の展開を含む)、および構成の選択や通貨タイミングによる平均販売価格の変動が含まれる。小規模拠点や民間建設に関するデータの欠落がある場合は、一次調査で合意された範囲を用いて前提を補完し、その後輸入シグナルおよびプロジェクト単位の発表を用いて範囲を狭めた。
予測はシナリオ分析を用いて作成された。ベースケースは、確定済みの容量追加と現実的な更新行動を基準としており、その上で、回答者が自社の建設計画から説明した電力供給の可否、許認可の進捗速度、建設スケジュールに基づき、より高い、またはより低い普及シナリオでストレステストを行った。
データ検証と更新サイクル
出力結果は、データセンター容量の追加、主要プロジェクトのタイムライン、ハードウェア輸入動向といった独立したシグナルとの繰り返しの相互確認を通じて検証され、続いてセグメントおよび年次にわたる社内の分散チェックが行われた。指標が想定範囲外に変動した場合、前提は再度見直され、それが実際の市場変化を反映しているのか、あるいは入力の誤りであるのかを確認するために、選定された一次調査対象者と再度連絡を取った。
承認前には、モデルおよび主要な前提が複数段階のアナリストレビューを経ることで、計算ロジック、単位の整合性、通貨処理の一貫性が確保される。レポートは年次で更新され、重要な事象が発生した場合には中間更新が行われ、納品前には最終確認が実施され、クライアントには最新の見解が提供される。
Mordor Intelligenceのマレーシアデータセンターサーバー市場規模と他の公表推定値との比較
同じ国・トピックを扱っていても、対象範囲の境界や価格の考え方が必ずしも同じように扱われていないため、公表される市場規模は異なることがある。データセンターサーバーについては、隣接するデータセンターIT関連品目が含まれているか否か、また、その推定が導入済み容量のシグナルに基づいているか、より広範なIT支出から外挿されたものであるかによって、最も大きな差が生じる傾向がある。
ベンチマーク表は、情報源間で明確な差があることを示している。Mordor Intelligenceのモデルでは、マレーシアのデータセンター内に導入されたサーバーハードウェアのみを対象として値を算出しており、ストレージ、ネットワーキング、またはデータセンター建設費用の混入を避けている。差異はまた、一部の推定値が更新タイミングを検証せずに高密度構成に対して積極的な価格上昇を適用している場合や、新しいキャンパス発表や稼働開始の遅延に対する最新確認を行わずに、古い為替レートや古いプロジェクトパイプラインを引き継いでいる場合にも生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 22.2億米ドル(2025年) | |
| 業界調査出版社A | USD 1.40 B (2026) | 起点年が遅く、より広範なITハードウェア需要シグナルに依拠することが多いため、新規データセンター容量の稼働開始に伴う近い将来のサーバー更新を過小評価する可能性がある。 |
| 市場情報誌B | USD 3.00 B (2025) | 隣接するデータセンターIT分野を混在させている可能性、またはすべての導入に対して高いASP上昇を適用している可能性があり、拠点タイプや用途別に構成の変化を分離していない場合、価値を過大評価する可能性がある。 |
総じて、この差異は主に、サーバーの周辺に何を含めるか、そして各モデルにおいて価格設定と更新サイクルがどのように扱われているかによって説明される。前提を容量追加、現実的なラック密度、インタビューに基づく更新行動と結び付けることで、本アプローチは明確な変数に対して追跡可能な状態を維持し、新たな建設や更新が発表されるたびに再現可能である。


レポートで回答される主要な質問
マレーシア データセンター サーバー市場の現在の規模と成長見通しはどのようなものですか?
市場は2026年に25億9,000万ドルであり、予測期間にCAGR16.42%で成長し、2031年までに55億3,000万ドルに達する見込みです。
マレーシアにおけるサーバー需要を最も牽引しているワークロードはどれですか?
AIおよび機械学習ワークロードが2025年に34.88%のシェアでトップであり、仮想化およびプライベートクラウド ワークロードはCAGR16.94%で2031年に向けて最速の成長を示しています。
ジョホールがマレーシアの主要なデータセンター ハブとして台頭しているのはなぜですか?
ジョホールは低い土地コスト、簡素化された許認可、およびシンガポールへの近接性という利点があり、稼働容量1.6GWに到達し、ハイパースケール プロジェクトの中心地となっています。
継続的なサーバー投資を支援する政府の優遇措置はどのようなものですか?
MyDIGITALクラウドファースト政策、2026年から始まる高効率サーバー向けグリーン税額控除、および企業向け再生可能エネルギー供給スキームが総合的に継続的なインフラアップグレードを促進しています。
最終更新日:
- 人工知能(AI)データセンター市場 世界市場のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンター建設市場 グローバル建設需要を、ティア、施設規模、施設タイプ別に分類。
- オランダ データセンター電力市場 オランダの電力システム(コンポーネント、施設タイプ、施設規模別)
- 台湾 ハイパースケールデータセンター市場 台湾のハイパースケール拠点を、施設タイプ、コンポーネント、ティア別に分類。
- インドデータセンターラック市場 インドのラックを、ラックサイズ、ラックタイプ、冷却対応性別に分類。
- 中国のデータセンター冷却市場 中国の冷却市場を、施設タイプ、ティア、冷却技術別に分類。
- マレーシア ハイパースケールデータセンター市場 マレーシア全体のハイパースケール拠点需要を、施設タイプ、コンポーネント、ティア別に網羅。
- タイ ハイパースケールデータセンター市場 タイのハイパースケール拠点を、データセンタータイプ、コンポーネント、ティア別に分類。
- マレーシアデータセンター電力市場 マレーシアにおける電力システムを、コンポーネント、施設タイプ、施設規模別に分類。
- 台湾データセンター建設市場 台湾全域における建設需要(ティア別)。



