
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
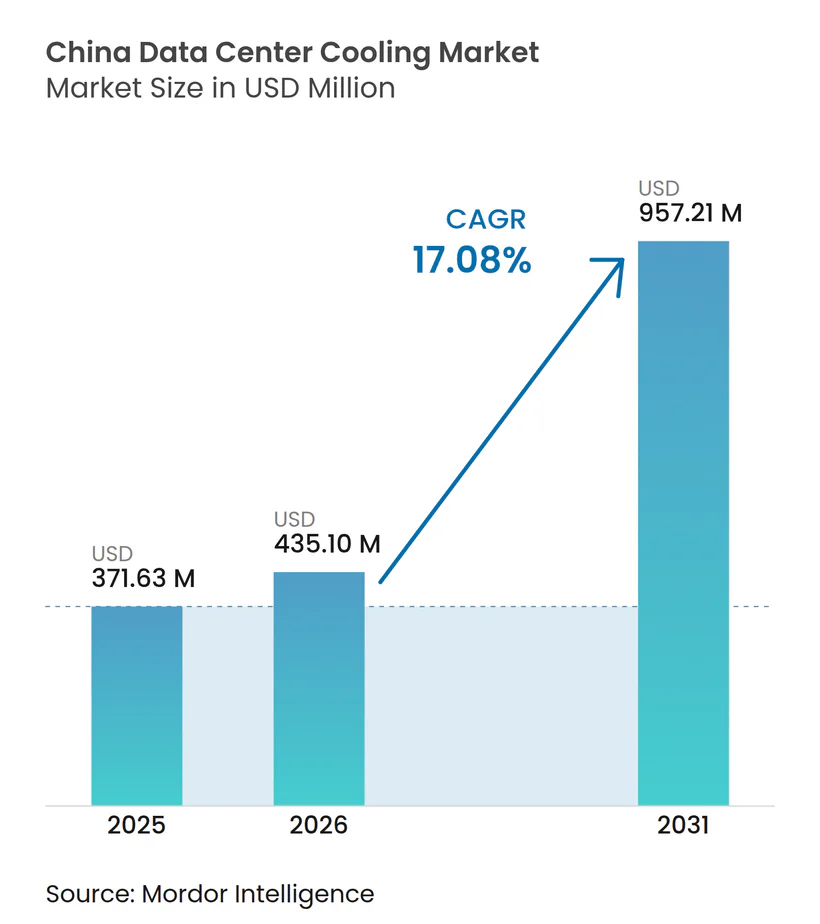
| Tamanho do mercado no ano base (2025) | 371.63 Milhões de dólares |
| Tamanho do Mercado (2026) | 435.1 Milhões de dólares |
| Tamanho do Mercado (2031) | 957.21 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 17.08 % |
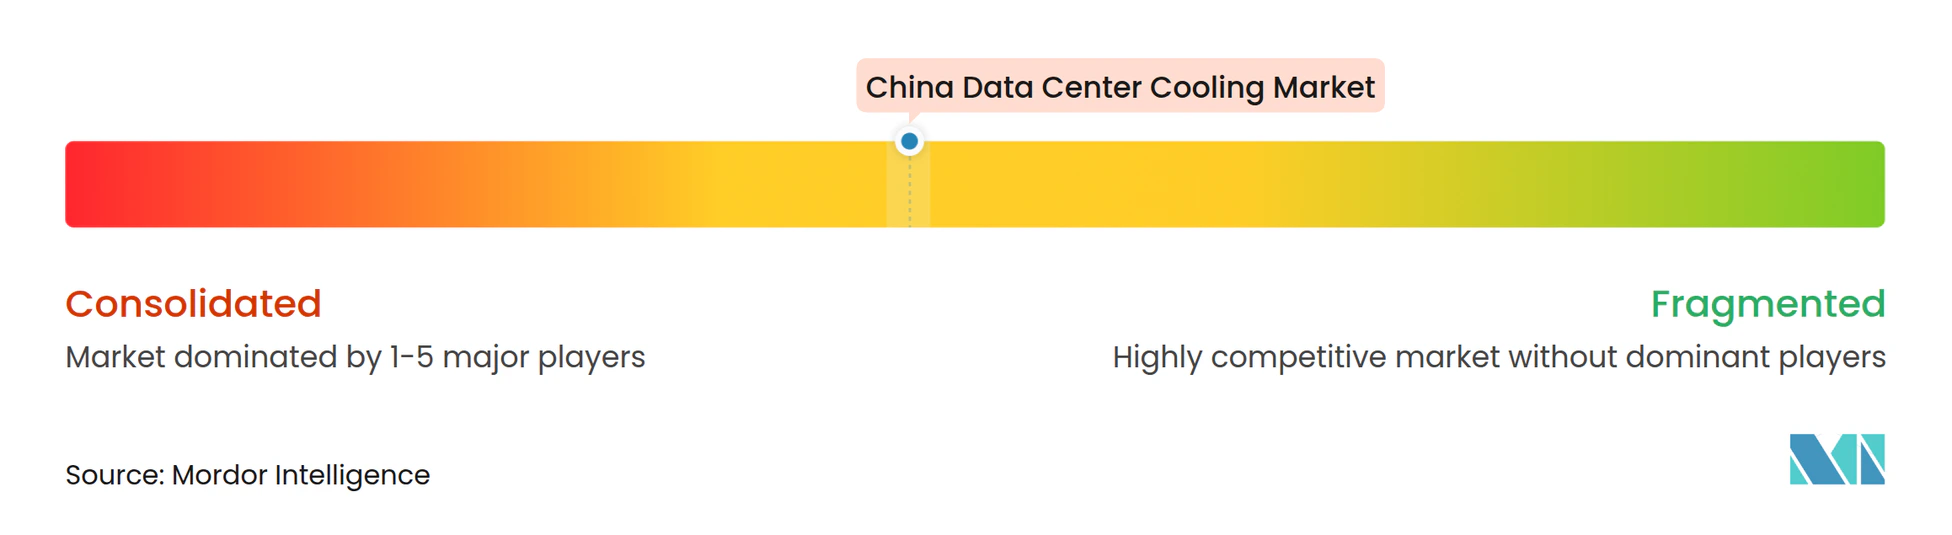
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resfriamento de Data Centers na China por Mordor Intelligence
Espera-se que o tamanho do mercado de resfriamento de data centers na China cresça de USD 371,63 milhões em 2025 para USD 435,1 milhões em 2026, com previsão de atingir USD 957,21 milhões até 2031 a um CAGR de 17,08% no período 2026-2031. Limites obrigatórios de Eficiência no Uso de Energia (PUE), densidades crescentes de racks de servidores de IA que dissipam de 6 a 8 vezes mais calor do que as cargas de trabalho legadas, e o programa governamental de Dados do Leste e Computação do Oeste estão convergindo para acelerar os desembolsos de capital em resfriamento baseado em líquido. Os operadores estão priorizando tecnologias que mantêm o PUE abaixo de 1,3 nas cidades de Nível 1, impulsionando uma mudança dos sistemas de ar convencionais para soluções de resfriamento líquido direto ao chip, por imersão e de porta traseira. Ao mesmo tempo, as regulamentações de estresse hídrico estão impulsionando projetos de circuito fechado que minimizam o consumo enquanto maximizam a eficiência térmica. Embora as vendas de equipamentos ainda dominem os gastos, a demanda por serviços especializados está crescendo rapidamente à medida que os proprietários de instalações buscam expertise para modernizar ou implantar soluções líquidas em projetos novos.
Principais Conclusões do Relatório
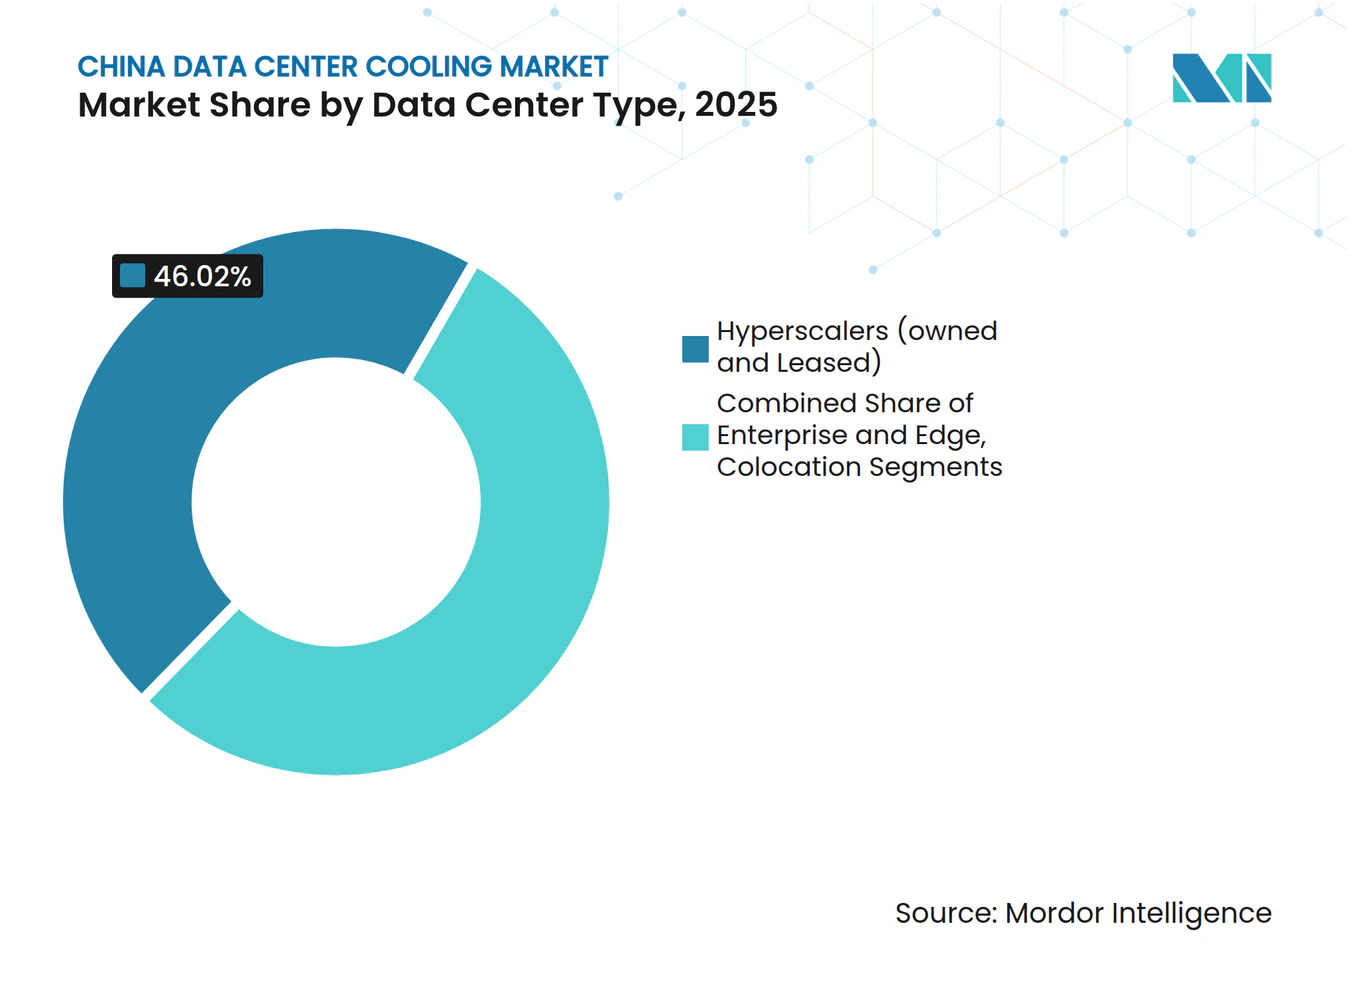
- Por tipo de data center, os hiperescaladores lideraram com 46,02% da participação no mercado de resfriamento de data centers na China em 2025, enquanto o segmento deve se expandir a um CAGR de 17,62% até 2031.
- Por tipo de nível, as instalações de Nível 3 detinham 66,55% da participação no tamanho do mercado de resfriamento de data centers na China em 2025; os sites de Nível 4 têm previsão de crescimento mais rápido, a um CAGR de 18,83% até 2031.
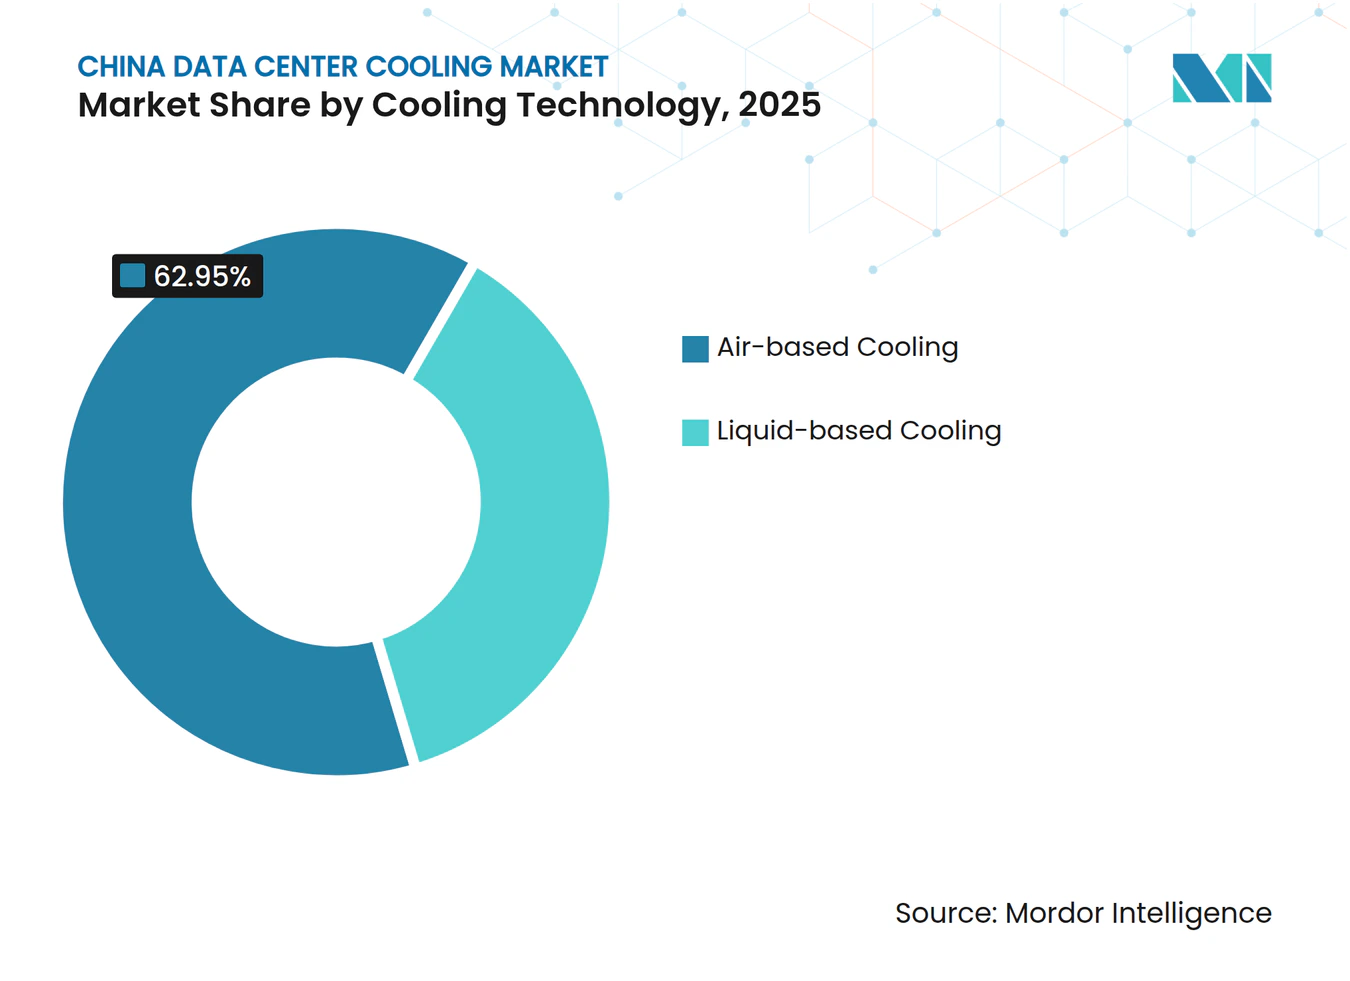
- Por tecnologia de resfriamento, os sistemas baseados em ar comandavam 62,95% da participação na receita em 2025, enquanto as soluções baseadas em líquido avançam a um CAGR de 17,92% até 2031.
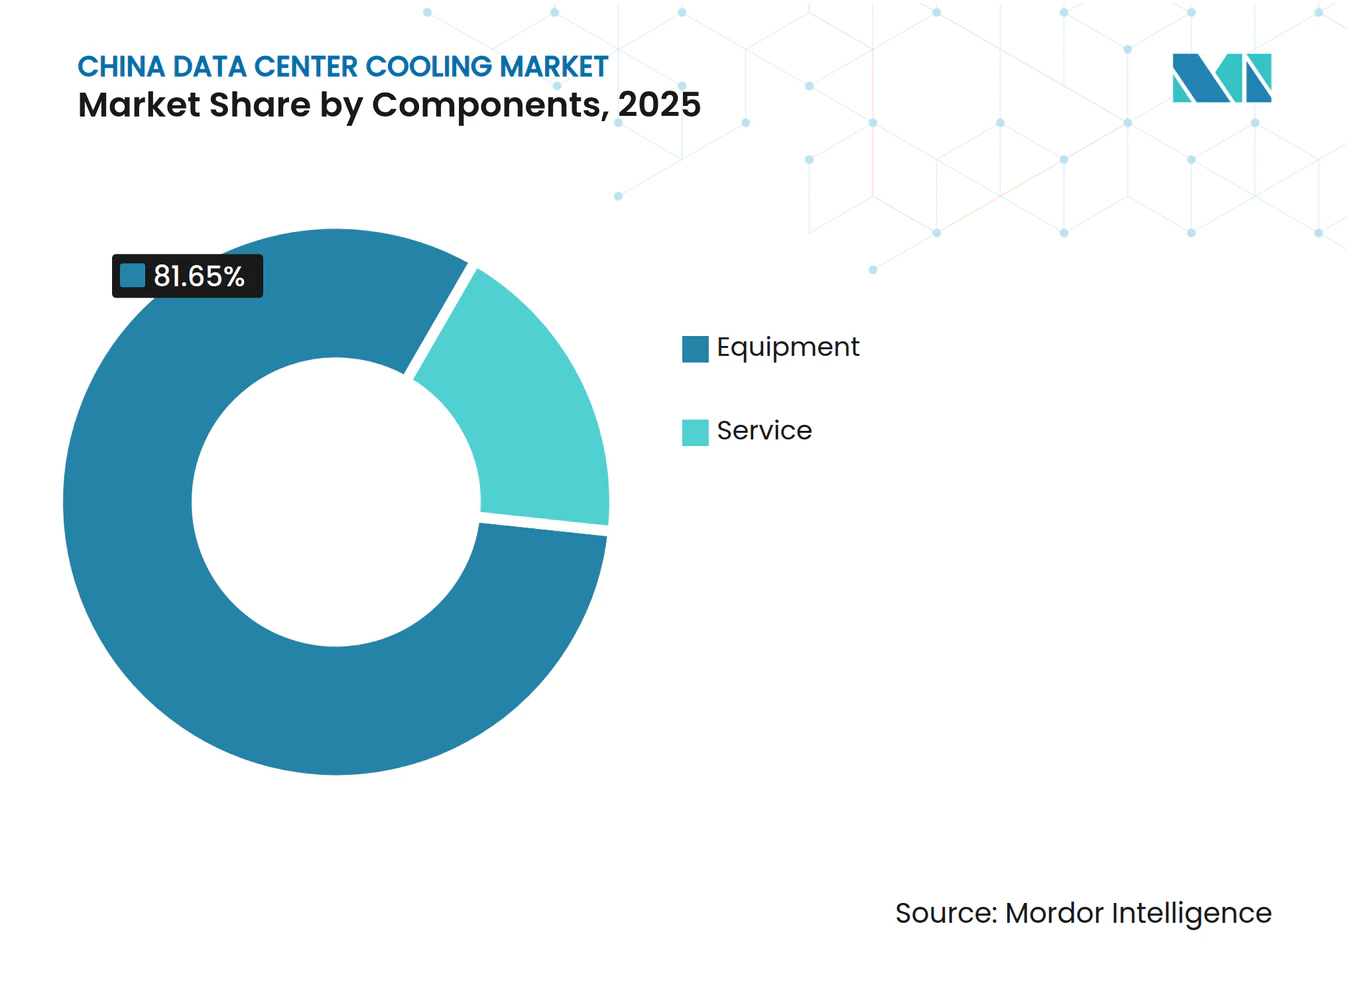
- Por componente, os equipamentos representaram 81,65% do tamanho do mercado de resfriamento de data centers na China em 2025, enquanto os serviços devem registrar um CAGR de 18,21% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
600+
relatórios de data centers pela Mordor Intelligence
abrangendo servidores, energia, sites hyperscale e muito mais - a nível global, regional ou nacional, até componentes individuais de data centers
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Densidades crescentes de racks hiperescaladores e impulsionados por IA | +4.2% | Nacional, concentrado em Pequim, Xangai, Guangzhou | Curto prazo (≤ 2 anos) |
| Limites de PUE obrigatórios pelo governo para novas construções | +3.1% | Nacional, mais rigoroso nas cidades de Nível 1 | Médio prazo (2-4 anos) |
| Expansão rápida de colocalização (+51,7% de participação em racks ao ano) | +2.8% | Nacional, com ganhos iniciais em Pequim, Xangai, Shenzhen | Médio prazo (2-4 anos) |
| Maturação da cadeia de suprimentos de resfriamento líquido e expansão de fabricantes locais | +2.3% | Nacional, centros de manufatura em Guangdong, Jiangsu | Longo prazo (≥ 4 anos) |
| Programa de Dados do Leste e Computação do Oeste explorando zonas de resfriamento gratuito em climas frios | +1.9% | Regiões ocidentais: Mongólia Interior, Xinjiang, Gansu | Longo prazo (≥ 4 anos) |
| Monetização do calor residual de servidores em redes de aquecimento urbano | +1.2% | Norte da China: Pequim, Harbin, Hohhot | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Densidades crescentes de racks hiperescaladores e impulsionados por IA
Os gabinetes modernos de IA consomem de 20 a 130 kW em comparação com 5 a 10 kW dos servidores legados, tornando o resfriamento por ar insuficiente e impulsionando a adoção em massa de tecnologias líquidas. O gabinete de resfriamento líquido fechado da Huawei reduz o consumo de energia de resfriamento em 96% e diminui o PUE da instalação para 1,1, comprovando a viabilidade em escala hiperescaladora.[1] Os clusters nacionais de computação de IA de destaque em Gui'an, Ulanqab e Wuhu agora especificam soluções líquidas na fase de construção, sublinhando uma mudança estrutural que coloca o projeto térmico em pé de igualdade com o desempenho dos chips no planejamento de data centers.
Limites de PUE obrigatórios pelo governo para novas construções
O 14º Plano Quinquenal de Pequim exige que todos os novos data centers operem abaixo de 1,5 de PUE até 2025, enquanto Xangai aperta o limite para 1,3. O padrão de Data Center Verde de 2023 amplia a conformidade para índices de consumo de água e fornecimento de energia renovável, consolidando o resfriamento líquido como a única rota prática para atingir metas de eficiência em escala.[2]
Expansão rápida de colocalização
A GDS Holdings registrou um aumento de receita de 17,7% ao ano para RMB 2,97 bilhões (USD 416 milhões) no terceiro trimestre de 2024, citando migrações aceleradas de inquilinos e clusters de IA com múltiplos inquilinos. Os provedores de colocalização aproveitam a escala para amortizar sistemas líquidos de alto desempenho enquanto oferecem acordos de nível de serviço de resfriamento diferenciados que atraem inquilinos hiperescaladores, reforçando um ciclo virtuoso de ganhos de densidade e eficiência.
Maturação da cadeia de suprimentos de resfriamento líquido e expansão de fabricantes locais
O acordo de 2025 da Chemours com a Navin Fluorine localiza a produção de fluidos bifásicos Opteon, mitigando o risco tarifário e reduzindo as barreiras de custo para os adotantes domésticos.[3] Investimentos paralelos de empresas como Envicool e Yimikang estão reduzindo os prazos de entrega de bombas, coletores e trocadores de calor, conferindo aos operadores chineses autonomia estratégica em componentes críticos de resfriamento.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tarifas de eletricidade elevadas corroendo as vantagens de custo total de propriedade | -2.1% | Nacional, particularmente agudo nas regiões costeiras do leste | Médio prazo (2-4 anos) |
| Crescente estresse hídrico limitando licenças de resfriamento evaporativo | -1.8% | Norte e oeste da China, região Pequim-Tianjin-Hebei | Longo prazo (≥ 4 anos) |
| Limites de cota de energia provincial atrasando projetos hiperescaladores | -1.5% | Províncias do leste: Jiangsu, Zhejiang, Guangdong | Curto prazo (≤ 2 anos) |
| Dependência de importações de refrigerantes fluorados sujeitos a risco tarifário | -1.2% | Nacional, cadeia de suprimentos concentrada em portos costeiros | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Tarifas de eletricidade elevadas corroendo as vantagens de custo total de propriedade
Espera-se que o consumo de energia dos data centers suba de 200 TWh em 2025 para 400-600 TWh até 2030, com as tarifas em Jiangsu e Zhejiang elevando os custos operacionais o suficiente para anular as economias provenientes da depreciação de equipamentos legados. A iniciativa de Dados do Leste e Computação do Oeste contrabalança o ônus ao realocar a carga para províncias ricas em energia renovável, mas exige que os operadores conciliem restrições de latência e de backhaul de fibra.
Crescente estresse hídrico limitando licenças de resfriamento evaporativo
A demanda anual de água dos data centers chineses pode ultrapassar 3 bilhões de m³ até 2030, pressionando bacias hidrográficas já secas que abrigam três quartos da capacidade nacional de racks. As autoridades municipais estão, portanto, recusando novas licenças para torres evaporativas e incentivando soluções de circuito fechado ou de água do mar; o data center offshore de Hainan na China demonstra essa mudança, utilizando água do mar natural para resfriar racks de IA de alta densidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center:
Hiperescaladores aceleram atualizações de resfriamento líquidoOs hiperescaladores representaram 46,02% da receita de 2025, e sua contribuição para o tamanho do mercado de resfriamento de data centers na China tem previsão de expansão a um CAGR de 17,62% até 2031. Essas empresas constroem clusters de IA que excedem 100 kW por rack, tornando a tecnologia líquida indispensável para a margem térmica e a conformidade com o PUE. Sua escala também reduz o custo de resfriamento por rack, criando um referencial que os operadores empresariais e de borda agora emulam. Os sites de borda, no entanto, preferem trocadores de calor compactos de porta traseira devido a limitações de espaço e manutenção. A onda hiperescaladora garante que a infraestrutura líquida dominará as novas adições de capacidade, mesmo que os sistemas de ar mantenham um nicho de modernização.
Os operadores de colocalização espelham essa trajetória ao oferecer zonas líquidas dedicadas como serviços premium, convertendo densidade em margem e experiência diferenciada para o cliente. As instalações empresariais ficam atrás na adoção total de imersão, mas estão realizando projetos piloto com circuitos diretos ao chip para ampliar as plantas de resfriadores existentes. Em conjunto, esses movimentos mantêm o mercado de resfriamento de data centers na China em uma trajetória de alto crescimento, à medida que cada segmento de operadores avança em direção a arquiteturas térmicas prontas para IA.



Por Tipo de Nível:
A construção de Nível 4 ganha participação apesar da dominância do Nível 3Os sites de Nível 3 capturaram 66,55% dos gastos em 2025 graças aos seus frameworks de projeto maduros e ao equilíbrio competitivo entre tempo de atividade e despesas de capital. No entanto, as construções de Nível 4 estão crescendo a um CAGR de 18,83% porque as cargas de trabalho de treinamento de IA não podem tolerar nem mesmo minutos de inatividade não planejada. O tamanho do mercado de resfriamento de data centers na China para instalações de Nível 4 aumentará, portanto, rapidamente à medida que os investidores priorizem sistemas líquidos tolerantes a falhas e com manutenção simultânea que mantêm os racks abaixo de 30 °C mesmo durante a manutenção.
As pegadas de Nível 1 e Nível 2 estão sendo progressivamente canibalizadas à medida que seus envelopes de energia e resfriamento atingem o limite abaixo de 15 kW por rack. Enquanto isso, as especificações de Nível 3 estão sendo modernizadas com infraestrutura líquida de circuito duplo para que os operadores possam atender aos novos requisitos de densidade dos clientes sem um orçamento de Nível 4 para projetos novos. Essa evolução de nível reforça a tecnologia líquida como a linha de base para qualquer construção centrada em IA no mercado de resfriamento de data centers na China.
Por Tecnologia de Resfriamento:
Sistemas líquidos fecham a lacuna em relação aos incumbentes de arAs tecnologias de ar ainda detinham 62,95% da participação na receita em 2025, mas os métodos líquidos estão destinados a capturar a maior parte das novas capacidades, dado o CAGR previsto de 17,92%. Os circuitos diretos ao chip removem até 80% do calor do servidor na fonte, enquanto os banhos de imersão estão levando o PUE a níveis próximos de 1,0 em pods de IA construídos especificamente para esse fim. Os trocadores de calor de porta traseira, que exigem reconfiguração mínima do piso, fazem a ponte entre as salas legadas e a era líquida, suavizando assim os obstáculos à migração.
Dentro do segmento de ar remanescente, os economizadores evaporativos indiretos e de dois estágios maximizam as horas de resfriamento gratuito nas províncias do noroeste, onde as temperaturas médias anuais ficam abaixo de 10 °C. No entanto, os iminentes limites de uso de água sustentam uma mudança inexorável em direção a circuitos líquidos selados em todo o país. Consequentemente, a adoção de resfriamento líquido tornou-se o enredo central que molda a dinâmica competitiva e a pesquisa e desenvolvimento dos fornecedores no mercado de resfriamento de data centers na China.

Por Componente:
Serviços crescem rapidamente ao lado da liderança em equipamentosAs compras de equipamentos representaram 81,65% dos gastos em 2025, refletindo a natureza intensiva em capital de resfriadores, unidades de distribuição de refrigerante, coletores e trocadores de calor. À medida que os operadores amadurecem, no entanto, os serviços estão crescendo a um CAGR de 18,21%, transformando o mix de receita. As equipes de consultoria agora elaboram projetos de química de fluidos, lógica de failover e margem de densidade futura, enquanto engenheiros de campo gerenciam o comissionamento preciso que as redes líquidas exigem.
Os contratos de manutenção preditiva que utilizam monitoramento contínuo da qualidade do refrigerante e detecção de vazamentos estão se tornando complementos de serviço padrão. Os programas de treinamento que cobrem o manuseio de fluidos dielétricos e resposta a emergências tornaram-se obrigatórios para licenças de operação nas cidades de Nível 1. Em conjunto, essas camadas de serviço consolidam fluxos de receita recorrentes para os fornecedores e reforçam a dependência dos clientes em expertise especializada, ancorando o crescimento de longo prazo no mercado de resfriamento de data centers na China.
Análise Geográfica
A demanda de resfriamento da China está passando por um grande realinhamento de leste para oeste. Os clusters de Ningxia, Gansu e Mongólia Interior aproveitam a energia solar do deserto e os invernos abaixo de zero para alcançar resfriamento gratuito durante todo o ano, ajudando as instalações regionais a registrar leituras de PUE próximas de 1,2 sem recorrer a torres que consomem muita água. Somente a Mongólia Interior planeja triplicar a contagem de racks para 720.000 até 2025, conquistando uma parcela significativa das futuras adições ao mercado de resfriamento de data centers na China.
No entanto, Pequim, Xangai e Guangzhou ainda abrigam a maior parte da pegada hiperescaladora devido aos requisitos de baixa latência. Essas cidades sofrem com temperaturas de bulbo úmido no verão acima de 28 °C, forçando os operadores a adotar sistemas líquidos de circuito fechado e a investir em plantas de água reciclada para respeitar os limites de captação municipais. O mandato de PUE abaixo de 1,3 de Xangai levou vários provedores a modernizar circuitos diretos ao chip em 2024, antecipando uma transição costeira mais ampla que amplificará a demanda por tecnologias de fluidos avançadas da Tencent Cloud.
A inovação costeira continua com data centers subaquáticos ao largo de Hainan, onde a condução baseada em água do mar resfria racks de IA que processam 7.000 consultas por segundo. Simultaneamente, a instalação de Lhasa no Tibete, a 3.600 metros de altitude, explora o ar ambiente de baixa temperatura para hospedar cargas de trabalho de recuperação de desastres para bancos nacionais. Esses experimentos geográficos ressaltam a diversidade de ambientes operacionais que os fornecedores devem abordar para vencer no mercado de resfriamento de data centers na China.
Panorama regulatório
Os requisitos de refrigeração de data centers na China estão sendo reforçados por meio de uma combinação de políticas nacionais liderada pelo MIIT, pela NDRC, pela Administração Nacional de Energia e pelo Escritório Nacional de Dados, além de uma estrutura de normas administrada pela SAMR/SAC. O Plano de Ação Especial para o Desenvolvimento Verde e de Baixo Carbono de Data Centers (emitido em julho de 2024) prioriza retrofits de economia de energia e a adoção de equipamentos de alta eficiência, o que sustenta projetos térmicos de maior densidade voltados a um PUE mais baixo.
No âmbito das normas, a GB/T 44989-2024 (Avaliação de data center verde) entrou em vigor em 1º de junho de 2025, vinculando a avaliação verde ao desempenho energético e de recursos e incentivando os operadores a adotar arquiteturas de refrigeração de maior eficiência. Em 2025, normas nacionais adicionais foram emitidas com marcos de implementação em 2026, incluindo a GB/T 45837-2025 (emitida em 30 de junho de 2025; implementada em 1º de janeiro de 2026) para avaliação abrangente do uso de energia e a GB/T 46662-2025 (emitida em 31 de outubro de 2025; implementada em 1º de maio de 2026) para medição dinâmica de eficiência energética de sistemas de TI. Em conjunto, esses requisitos deslocam a atenção de métricas estáticas de instalações para a medição de eficiência sensível à carga de trabalho, o que aumenta o valor dos serviços de monitoramento, controles e comissionamento juntamente com os equipamentos.
Análise da cadeia de valor
A cadeia de valor de refrigeração de data centers na China vai de materiais e componentes upstream (metais e ligas, conectores elétricos, bombas, trocadores de calor, válvulas, sensores e controles) até a fabricação midstream de equipamentos e subsistemas (chillers, CRAH/CRAC, torres de refrigeração onde permitido, CDUs, coletores, placas frias, trocadores de calor de porta traseira e fluidos dielétricos). No downstream, ela se estende à integração, comissionamento e serviços de ciclo de vida prestados a hyperscalers, provedores de colocation e operadores empresariais/de edge. O impulso da China por data centers verdes e as exigências de instalações prontas para IA estão acelerando a transição para pilhas integradas de refrigeração líquida, nas quais os fornecedores agrupam CDUs, distribuição de fluidos, controles inteligentes e monitoramento para atender às restrições de PUE e água.
Movimentos recentes do lado da oferta também apontam para uma localização mais profunda e integração vertical. O Midea Group iniciou a construção de uma base de fabricação inteligente de refrigeração líquida em Shunde, com investimento superior a 1 bilhão de RMB (anunciado em março de 2026), visando a produção em escala de chillers e CDUs. Integradores de sistemas como a Shuguang Data Solutions estão transformando em produto infraestrutura de imersão por mudança de fase em nível de MW (C8000 V3.0 lançada em abril de 2026). As normas estão moldando ainda mais a interoperabilidade e a aceitação em toda a cadeia, incluindo a YD/T 6358-2025 (Requisitos Técnicos para Data Centers de Refrigeração Líquida por Placa Fria, implementada em 1º de agosto de 2025) e a GB/T 44989-2024 para avaliação de data center verde. Essas normas elevam os requisitos de medição, validação e documentação, o que amplia a demanda por fornecedores de serviços de teste, comissionamento e manutenção.
Cenário Competitivo
Concentração do Mercado
A concorrência está se intensificando à medida que os incumbentes globais se confrontam com desafiantes domésticos ágeis. Vertiv e Schneider Electric aproveitam redes de canais de longa data, mas empresas chinesas como Huawei, Envicool e Yimikang estão fechando lacunas tecnológicas e vencendo em localização, prazos de entrega mais curtos e vantagens de custo. Os projetos de referência de 2025 da Schneider com a NVIDIA, que escalam para 132 kW por rack, ilustram como as marcas estabelecidas estão aprimorando sua proposta de valor em IA.
As plataformas de gabinetes resfriados a líquido da Huawei demonstram paridade de pesquisa e desenvolvimento doméstico — alcançando PUE de 1,1 enquanto reduz o consumo de energia de resfriamento em 96% — redefinindo assim os benchmarks de desempenho. As linhas de unidades de distribuição de refrigerante modulares da Envicool, produzidas inteiramente em Guangdong, reduzem os ciclos de entrega para menos de quatro semanas para clientes locais, uma vantagem de velocidade que poucos concorrentes estrangeiros conseguem igualar. Enquanto isso, o acordo de localização de fluido de imersão da Chemours sinaliza a disposição das multinacionais de fazer parcerias em vez de apenas exportar para o mercado de resfriamento de data centers na China.
Líderes do Setor de Resfriamento de Data Centers na China
-
Schneider Electric SE
-
Johnson Controls International plc
-
GIGA-BYTE Technology Co. Ltd.
-
Vertiv Group Corp.
-
Carrier Global Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resfriamento de Data Centers na China Empresas cobertas neste relatório
- Schneider Electric SE
- Johnson Controls International plc
- GIGA-BYTE Technology Co. Ltd.
- Vertiv Group Corp.
- Carrier Global Corporation
- Rittal GmbH and Co. KG
- Munters Group AB
- Stulz GmbH
- Kstar Science and Technology Co. Ltd.
- Alfa Laval AB
- Huawei Technologies Co. Ltd.
- Hangzhou Envicool Technology Co. Ltd.
- Shenzhen Yimikang Technology Co. Ltd.
- Inspur Group Co. Ltd.
- Lenovo Group Ltd.
- CoolIT Systems Inc.
- Asetek A/S
- Sugon (Dawning Information Industry)
- Midea Group Co. Ltd. (Clivet Division)
- Iceotope Technologies Ltd.
Oportunidades de mercado e perspectivas futuras
Está se formando uma oportunidade em torno de instalações de alta densidade orientadas a IA que combinam fornecimento de energia renovável com refrigeração líquida avançada, apoiada por projetos e programas ligados à redistribuição de capacidade computacional de leste para oeste na China. Em junho de 2026, a filial da China Telecom em Ningxia lançou um data center de IA em Zhongwei, Ningxia, usando tecnologia de refrigeração líquida movida a energia eólica e reportando PUE de 1,15. O anúncio reforça as arquiteturas de refrigeração líquida nas províncias ocidentais ricas em energia, alinhadas aos objetivos do programa Eastern Data and Western Compute.
Um segundo espaço em branco são formatos de refrigeração especializados para ambientes costeiros restritos, onde as necessidades de eficiência se sobrepõem às limitações de água. Isso inclui conceitos baseados em água do mar e submarinos, além de projetos de líquido em circuito vedado. Em julho de 2026, a HiCloud Technology iniciou operações comerciais plenas de um data center submarino de 24 MW movido a energia eólica offshore na costa de Shanghai, usando água do mar para refrigeração passiva e reportando PUE inferior a 1,15. O projeto amplia o conjunto de arquiteturas de referência de refrigeração além das plantas convencionais de chiller e economizador. Ao mesmo tempo, o aperto das normas de avaliação e medição (por exemplo, a GB/T 44989-2024 para avaliação de data center verde, além da GB/T 45837-2025 e da GB/T 46662-2025, com vigência em 2026) aumenta a demanda por capacidade de monitoramento, validação e serviços em torno de eficiência dinâmica, gestão de fluido refrigerante e comissionamento, especialmente para operadores que fazem retrofit de instalações Tier 3 com sistemas líquidos direct-to-chip e de porta traseira.
Desenvolvimentos industriais recentes em Mercado de Resfriamento de Data Centers na China
- Junho de 2026: a Schneider Electric inaugurou um laboratório de inovação em soluções de gerenciamento térmico em Shanghai Zhangjiang, focado na validação de abordagens de refrigeração para computação de alta densidade. A capacidade de teste local apoia a adaptação mais rápida de projetos de refrigeração líquida e híbrida aos requisitos específicos de PUE e implantação da China, encurtando o cronograma para novas arquiteturas de referência no mercado.
- Maio de 2026: a Vertiv concluiu a aquisição da tecnologia de chillers centrífugos e ativos relacionados da BiXin Energy Technology Co. (BSE). O negócio amplia a profundidade do portfólio de chillers da Vertiv para aplicações em data centers e melhora sua capacidade de fornecer sistemas térmicos integrados que abrangem configurações à base de ar e assistidas por líquido para cargas da era da IA.
- Novembro de 2024: a GB/T 44989-2024, a norma nacional para avaliação de data center verde, foi emitida e posteriormente implementada a partir de 1º de junho de 2025. A norma elevou o parâmetro de conformidade para desempenho energético e de recursos, apoiando a aquisição de equipamentos de refrigeração de maior eficiência e aumentando a importância do desempenho mensurável durante o comissionamento e a operação.
Mercado de Resfriamento de Data Centers na China Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado de refrigeração de data centers da China abrange os equipamentos, fluidos e serviços relacionados usados para remover calor de salas de TI e salas de dados em data centers em operação, incluindo refrigeração a ar e a líquido usadas em novas construções e retrofits.
Exclusões de escopo: excluímos resfriadores portáteis pontuais, HVAC de toda a edificação que não seja dedicado a espaços de TI e vendas isoladas de peças de reposição no mercado de reposição.
Visão geral da segmentação
- Por Tipo de Data Center
- Hiperescaladores (Próprios e Arrendados)
- Empresarial e de Borda
- Colocalização
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tecnologia de Resfriamento
- Resfriamento Baseado em Ar
- Resfriador e Economizador (Sistemas de Expansão Direta)
- Unidade de Ar Condicionado para Sala de Computadores
- Torre de Resfriamento (abrange resfriamento direto, indireto e de dois estágios)
- Outros
- Resfriamento Baseado em Líquido
- Resfriamento por Imersão
- Resfriamento Direto ao Chip
- Trocador de Calor de Porta Traseira
- Resfriamento Baseado em Ar
- Por Componente
- Por Serviço
- Consultoria e Treinamento
- Instalação e Implantação
- Manutenção e Suporte
- Por Equipamento
- Por Serviço
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com o embasamento do mercado exclusivo da China em indicadores públicos que podem ser verificados ano a ano, e depois com a incorporação de sinais comerciais para equipamentos e serviços de refrigeração. Fontes públicas e oficiais, como comunicados do MIIT sobre infraestrutura de dados, publicações da China Academy of Information and Communications Technology, séries de energia e industrial do National Bureau of Statistics, estatísticas de importação e exportação da alfândega chinesa para categorias de equipamentos relevantes e dados de eletricidade da International Energy Agency, foram usadas para fundamentar o contexto de demanda.
Em seguida, revisamos registros de empresas, apresentações a investidores e orientações de associações e organismos de normas, como ASHRAE e ISO, além de coberturas de imprensa confiáveis sobre novas construções de salas de dados, mudanças na densidade de racks e implantações de refrigeração líquida. Uma assinatura paga focada em dados financeiros de empresas e outra assinatura que cobre bases de dados de patentes foram usadas seletivamente para validar a exposição de receita e a direção tecnológica das soluções de refrigeração. Os exemplos acima são apenas ilustrativos, e muitos outros conjuntos de dados e documentos públicos também foram consultados para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar as premissas que mais determinam o valor no modelo de gastos com refrigeração na China, incluindo o ritmo de adoção da refrigeração à base de líquido, como os preços mudam com o aumento da densidade de racks e qual parcela do gasto total está em equipamentos versus serviços de comissionamento e retrofit. Conversamos com uma combinação de operadores de data centers, equipes de engenharia e contratação, fornecedores de componentes e prestadores de serviços de manutenção nos principais polos de demanda da China, de modo a preencher lacunas das informações públicas e depois realinhar os resultados com o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 15% |
| Nível médio: 45% | Líderes funcionais/de unidade: 34% |
| Players menores: 19% | Gerentes: 51% |
Dimensionamento de mercado e previsão
O modelo central utiliza conjuntamente a lógica top-down e bottom-up, mas está ancorado em uma reconstrução top-down da demanda por refrigeração a partir de sinais de construção e operação de data centers na China. Traduzimos os acréscimos de capacidade e as proxies de carga operacional em um pool de demanda de refrigeração e, em seguida, aplicamos misturas realistas de arquitetura de refrigeração para converter esse pool em gastos.
As principais entradas que moldaram o dimensionamento incluíram o ritmo de comissionamento de novas salas de dados, mudanças médias na densidade de racks que alteram a combinação ar-líquido, metas de PUE e melhorias na eficiência de refrigeração, ciclos de substituição dos principais ativos de refrigeração e a intensidade típica de serviços para trabalhos de projeto, comissionamento e retrofit. Quando os dados públicos não separavam claramente a refrigeração de salas de TI do HVAC geral das instalações, fatores de alocação foram definidos usando feedback de especialistas para manter os totais de refrigeração vinculados à remoção de calor de TI.
Para a previsão, foi usada análise de cenários para que as curvas de adoção de refrigeração líquida, contenção e economização pudessem ser testadas sem sobreajuste. Os cenários foram ancorados em variáveis validadas por entrevistas, como implantações de alta densidade planejadas, progressão de preços esperada para circuitos de líquido e unidades de distribuição de refrigerante, e o cronograma de expansões nos principais polos.
Validação de dados e ciclo de atualização
A validação foi feita em camadas para que os totais finais não dependessem de uma única premissa. Comparamos o resultado modelado com sinais independentes, como acréscimos de capacidade observados, mudanças em direção à computação de maior densidade e intensidade razoável de gastos com refrigeração por faixa de capacidade, e depois revisamos anomalias antes da aprovação final.
Se surgisse variação em entradas como a penetração da refrigeração líquida ou as taxas de adesão a serviços, os respondentes relevantes eram recontatados e as premissas eram reverificadas em relação a sinais públicos mais recentes. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes podem alterar a atividade de construção, os preços ou as escolhas de implantação. Antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado chinês de refrigeração de data centers da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para a refrigeração de data centers na China nem sempre coincidem, pois o que é contabilizado pode variar mesmo quando o nome do tema parece idêntico. As diferenças geralmente vêm do fato de o número incluir ou não serviços, de como a refrigeração líquida é tratada e de quão próxima a definição está da remoção de calor de TI em vez de um gasto mais amplo de refrigeração predial.
Evidências de acréscimos de capacidade, sinais de transição de densidade de racks e verificações primárias sobre a combinação de sistemas de refrigeração mantêm o valor da Mordor Intelligence vinculado a equipamentos, fluidos e serviços de apoio dedicados à refrigeração de salas de dados, em vez de misturar categorias mais amplas de HVAC predial.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 371,63 milhões de USD (2025) | |
| Editora do Setor A | 1,36 bilhão de USD (2025) | Utiliza uma definição mais amplia de soluções de refrigeração que parece incluir um escopo mecânico predial mais amplo além da refrigeração dedicada de salas de TI, o que aumenta o total em comparação com uma definição de remoção de calor de TI, e também agrupa equipamentos em categorias de solução mais amplas. |
| Distribuidora de Pesquisa B | 830,39 milhões de USD (2030) | Reporta um valor de um ano posterior, portanto não é diretamente comparável a um tamanho de mercado de 2025, e o aumento também depende de uma adoção plurianual assumida e da progressão de preços para refrigeração líquida e serviços relacionados. |
A dispersão entre as fontes é impulsionada principalmente pelo alinhamento de escopo e de tempo, e não por diferenças aritméticas. Quando o mercado é mantido exclusivo à China, centrado na refrigeração dedicada a equipamentos de TI e vinculado a indicadores de capacidade e densidade, o número final se torna mais fácil de replicar e atualizar de forma consistente.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de resfriamento de data centers na China e qual é a velocidade de seu crescimento?
O mercado está em USD 435,1 milhões em 2026 e tem projeção de subir para USD 957,21 milhões até 2031, refletindo um CAGR de 17,08% ao longo do período de previsão.
Por que os operadores na China estão migrando do resfriamento baseado em ar para o resfriamento baseado em líquido?
Os gabinetes de servidores de IA agora dissipam de 6 a 8 vezes mais calor do que as cargas de trabalho tradicionais, empurrando as metas de PUE para abaixo de 1,3 nas cidades de Nível 1; o resfriamento líquido lida com essas cargas térmicas de forma muito mais eficiente do que os sistemas de ar legados.
Qual segmento de data center está se expandindo mais rapidamente?
As instalações de Nível 4 estão crescendo a um CAGR de 18,83% porque projetos tolerantes a falhas e sistemas líquidos são essenciais para cargas de trabalho de treinamento de IA ininterruptas que podem exceder 100 kW por rack.
Qual tendência regional está remodelando a demanda por soluções de resfriamento?
O programa de Dados do Leste e Computação do Oeste está realocando capacidade para províncias ocidentais mais frias e ricas em energia renovável, como Ningxia e Mongólia Interior, onde as horas de resfriamento gratuito são abundantes e os sistemas líquidos podem operar com eficiência ainda maior.
Mais relatórios sobre centros de dados
- Mercado de Refrigeração de Data Centers
- Mercado de Refrigeração para Data Centers da Ásia-Pacífico
- Mercado de Refrigeração para Data Centers da Índia
- Mercado de Refrigeração de Data Center da América do Norte
- Mercado de Refrigeração de Data Centers na Europa
- Mercado de Refrigeração para Data Center da Alemanha
- Mercado de Refrigeração de Data Centers na Malásia
- Mercado de Servidores para Data Centers Servidores em todo o mundo, divididos por tier, tamanho de instalação e tipo de instalação.
- Mercado de Energia para Data Centers Sistemas de energia em todo o mundo, divididos por componente, tier e tamanho de instalação.
- Mercado de Energia para Data Centers dos Países Baixos Sistemas de energia nos Países Baixos, divididos por componente, tipo de instalação e tamanho da instalação.
- Mercado de Data Center Hiperescala de Taiwan Sites hyperscale em Taiwan, divididos por tipo de instalação, componente e nível.
- Mercado de Redes de Data Centers de Hong Kong Demanda de redes em Hong Kong, cobrindo componente, utilizador final e tipo de data center.
- Mercado de Refrigeração por Imersão de Data Centers Demanda global por refrigeração por imersão, dividida por tipo, fluido de refrigeração e aplicação.
- Mercado de Construção de Data Centers da APAC Construção na Ásia-Pacífico, dividida por nível, tipo de instalação e infraestrutura.