
Tamanho e Participação do Mercado de Data Centers Hiperescala na Tailândia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2023 |
| Tamanho do Mercado (2026) | 5.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.48 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 22.39 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Centers Hiperescala na Tailândia por Mordor Intelligence
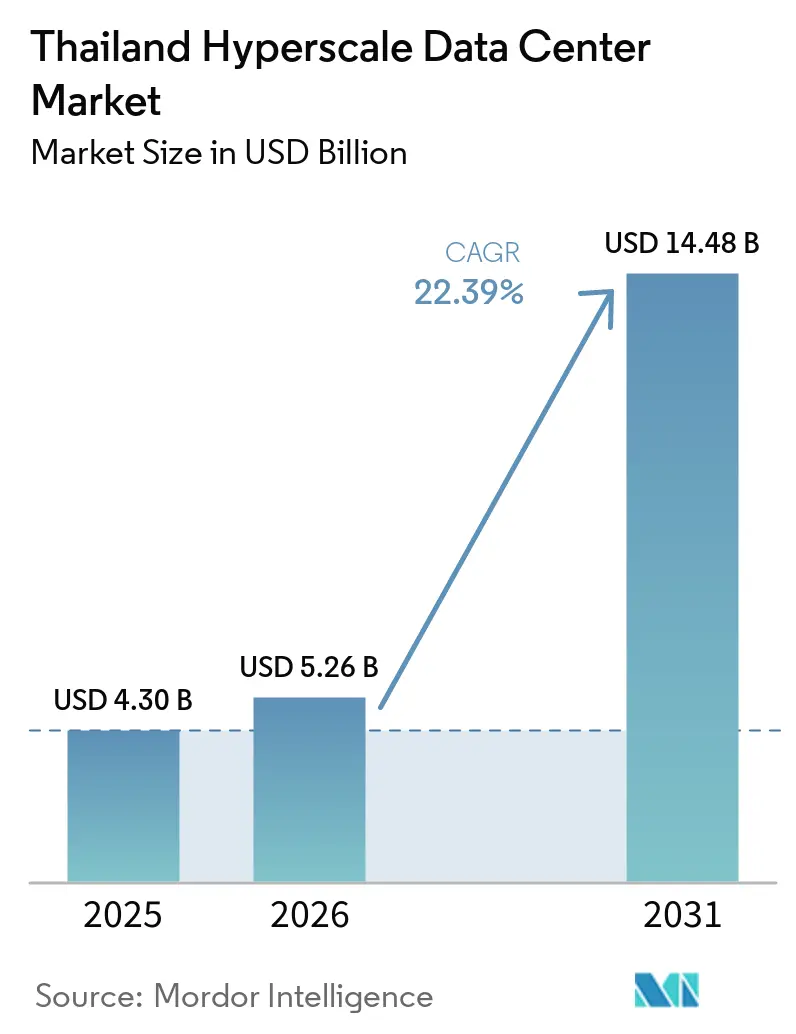
O tamanho do Mercado de Data Centers Hyperscale da Tailândia foi avaliado em 4,30 bilhões de USD em 2025 e estima-se que cresça de 5,26 bilhões de USD em 2026 para atingir 14,48 bilhões de USD até 2031, a um CAGR de 22,39% durante o período de previsão (2026-2031). Em termos de volume de produção, o mercado foi avaliado em 0,45 mil megawatts em 2025 e espera-se que cresça de 1,59 mil megawatts em 2025 para 6,63 mil megawatts até 2031, a um CAGR de 22,31% durante o período de previsão (2025-2031).
Mercado de Data Centers Hiperescala na Tailândia - Visão Geral do Mercado
A demanda é impulsionada por incentivos governamentais no âmbito do programa Tailândia 4.0, pela rápida adoção de nuvem empresarial e pelos compromissos de construção própria de hyperscalers que superaram 8 bilhões de USD durante 2024-2025. Os cabos submarinos instalados no Corredor Econômico Oriental (EEC) reduzem os custos de largura de banda internacional, fortalecendo a posição da Tailândia como hub de baixa latência transfronteiriço. Ao mesmo tempo, a incerteza nas tarifas de eletricidade e a oferta limitada de certificados de energia renovável (REC) moderam a expansão de curto prazo, obrigando os operadores a priorizar arquiteturas energeticamente eficientes e acordos diretos de compra de energia.
Principais Conclusões do Relatório
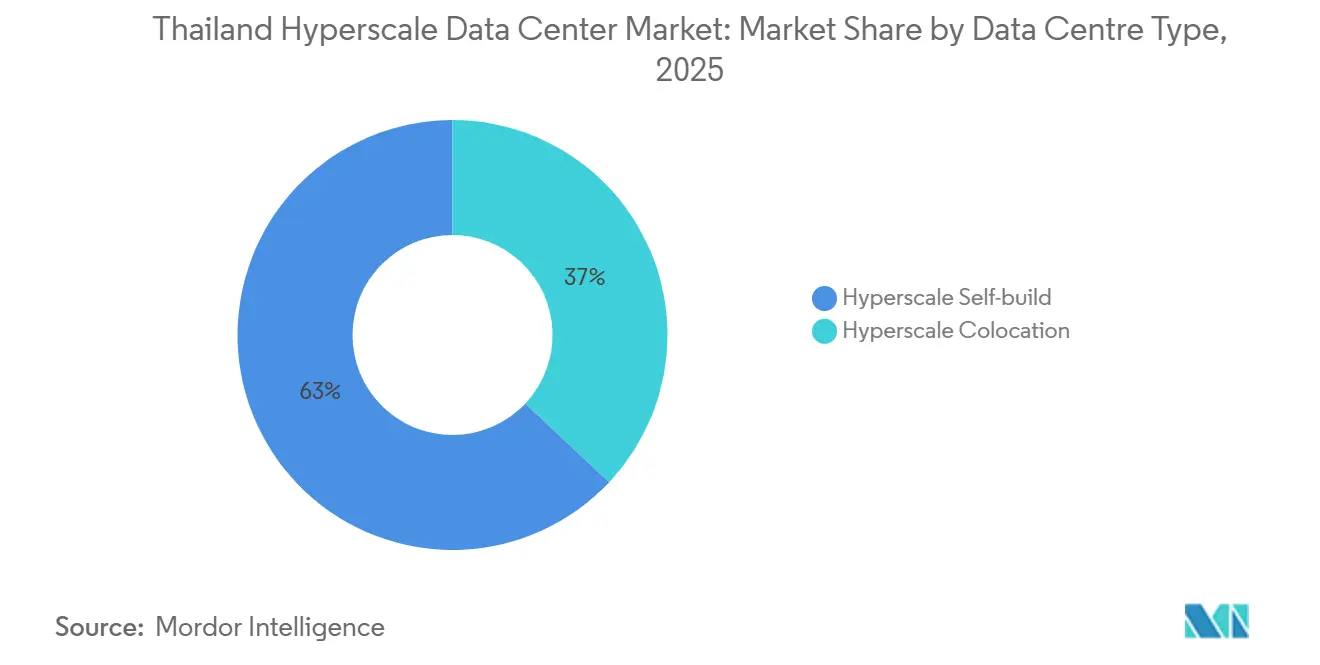
- Por tipo de data center, a construção própria de hyperscalers representou 63% do CAGR de 24,5% na participação do mercado de data centers hyperscale da Tailândia em 2025.
- Por componente, a infraestrutura de TI representou 45% do CAGR de 22,5% no tamanho do mercado de data centers hyperscale da Tailândia em 2025.
- Por padrão de nível, as implantações Tier IV estão projetadas para crescer a um CAGR de 23,2% até 2031, superando o Tier III.
- Por setor de usuário final, as cargas de trabalho de BFSI estão previstas para crescer ao maior CAGR de 23,1% até 2031.
- Por tamanho de data center, as instalações de escala mega (superiores a 60 MW) estão definidas para expandir a um CAGR de 24,6% durante o mesmo período.
Tendências e Perspectivas do Mercado de Data Centers Hiperescala na Tailândia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansões de regiões de nuvem por hiperescaladores | +6.2% | Bancoc e ZEE | Médio prazo (2-4 anos) |
| Incentivos fiscais do BOI e política digital Tailândia 4.0 | +4.8% | Nacional; prioridade da ZEE | Longo prazo (≥ 4 anos) |
| Tráfego de vídeo OTT e jogos móveis impulsionado pelo 5G | +3.9% | Centros urbanos | Curto prazo (≤ 2 anos) |
| Desembarques de cabos submarinos na ZEE | +2.7% | Chonburi, Rayong, Chachoengsao | Médio prazo (2-4 anos) |
| Estrutura planejada de acordo de compra de energia renovável de 1,5 GW | +2.1% | Zonas industriais | Longo prazo (≥ 4 anos) |
| Hubs de latência transfronteiriços para clusters de IA da Indochina | +1.8% | Províncias de fronteira e nós de Bancoc | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansões de regiões de nuvem por hiperescaladores
A Amazon Web Services lançou a Região AWS Ásia-Pacífico (Tailândia) em janeiro de 2025, após comprometer USD 5 bilhões, criando três zonas de disponibilidade projetadas para cargas de trabalho de nuvem soberana e IA.[1] A Google comprometeu USD 1 bilhão para um campus em Chonburi que ancorará sua primeira região de nuvem tailandesa. A Microsoft e a Oracle divulgaram roteiros similares, enquanto a AIS está co-construindo uma nuvem de propriedade doméstica sob o Oracle Alloy para capturar cargas de trabalho sensíveis do setor público. Essas implantações criam um ciclo virtuoso de migração corporativa, estimulando a demanda por colocalização e edge em todo o mercado de data centers hiperescala na Tailândia.
Incentivos fiscais do BOI e política digital Tailândia 4.0
O Conselho de Investimentos (BOI) concede reduções de 50% no imposto de renda corporativo por cinco anos sobre o CAPEX de data centers acima de USD 33 milhões, além de isenções de imposto de importação sobre equipamentos críticos.[2] Os privilégios aprimorados na ZEE incluem períodos de isenção fiscal mais longos e licenciamento acelerado, reduzindo o custo total de propriedade em 15-20% em relação à vizinha Malásia. Aliado a programas de subsídio para capacitação em IA, o arcabouço reforça a demanda nos segmentos de nuvem, BFSI e manufatura.
Tráfego de vídeo OTT e jogos móveis impulsionado pelo 5G
A taxa de transferência de jogos móveis na rede 5G da AIS dobrou entre 2023-2024, ultrapassando 2 PB por mês. Vídeo em ultra-alta definição e fatiamento de rede para casos de uso corporativos exigem nós de edge dentro de 50 km de clusters urbanos, catalisando capacidade micro-regional no mercado de data centers hiperescala na Tailândia.
Desembarques de cabos submarinos na Zona Econômica Especial do Leste (ZEE)
O cabo Asia Direct Cable de 9.400 km da CAT Telecom conecta a Tailândia com a China, o Japão e Singapura, reduzindo a latência e o custo do trânsito internacional em 30-40%. Estações de desembarque adicionais, como a MOALEE em Rayong, fomentam o surgimento da Tailândia como gateway regional de trânsito de dados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de RECs para energia verde em larga escala | -2.8% | Parques industriais nacionais | Médio prazo (2-4 anos) |
| Tarifas de eletricidade mais altas em relação à Malásia e ao Vietnã | -3.4% | Região metropolitana de Bancoc | Curto prazo (≤ 2 anos) |
| Inflação do custo de terrenos na região metropolitana de Bancoc | -1.9% | Centro de Bancoc e subúrbios | Curto prazo (≤ 2 anos) |
| Risco de corte de fornecimento de energia durante a estação de seca no norte | -1.6% | Províncias do norte e do centro | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Tarifas de eletricidade mais altas corroem a competitividade regional
Aumentos tarifários propostos de até 44% elevam os custos operacionais para instalações que funcionam 24 horas por dia, 7 dias por semana, estreitando os diferenciais de custo em relação ao corredor de Penang, na Malásia.[3] Os operadores respondem assinando acordos de compra de energia renovável de longo prazo ou se instalando na ZEE, onde as tarifas industriais são marginalmente menores.
Escassez de certificados de energia renovável limita o acesso à energia verde
Apenas 3.934 MW de capacidade renovável são elegíveis para REC, insuficientes para as metas de sustentabilidade dos hiperescaladores, inflacionando os preços dos certificados e complicando os compromissos de 100% de energia verde.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Data Center: A Dominância da Autoconstrução Enfrenta a Disrupção da Colocalização
As implantações de construção própria representam 63% da participação do mercado de data centers hyperscale da Tailândia em 2025. Os hyperscalers optam por projetos personalizados com densidades por rack de 40 a 140 kW para hospedar clusters de treinamento de IA. No entanto, o CAGR previsto de 24,5% para a colocation sinaliza uma mudança em direção à expansão com menor intensidade de capital. As instalações oferecidas pela STT GDC disponibilizam salas com resfriamento líquido e preparadas para GPU, que permitem aos provedores de nuvem escalonar a capacidade enquanto reduzem a exposição ao risco imobiliário.
Os fornecedores de colocation reduzem os prazos de implantação para menos de 12 meses, em comparação com 20 a 24 meses para construções greenfield próprias, tornando-os atrativos para nós regionais secundários ou cargas de trabalho de borda sensíveis à latência. Modelos híbridos de "construção sob medida e posterior arrendamento" estão se proliferando, permitindo que os hyperscalers definam especificações enquanto preservam a flexibilidade do balanço patrimonial — uma tendência que continuará a diversificar o mercado de data centers hyperscale da Tailândia.


Por Componente: A Infraestrutura de TI Lidera Enquanto o DCIM/BMS Acelera
A infraestrutura de TI representa 45% do mercado de data centers hyperscale da Tailândia em 2025, abrangendo servidores, armazenamento e estruturas Ethernet de alta velocidade. A demanda está aumentando à medida que os operadores fazem a transição de interconexões 10G para 40G/80G para clusters de GPU. As soluções DCIM/BMS estão crescendo a um CAGR de 22,5%, pois plataformas habilitadas por IA, como o Huawei NetEco 6000, reduzem o PUE em 8% por meio de otimização térmica preditiva.
Os equipamentos elétricos, em particular os arrays UPS 2N e os sistemas UPS rotativos a diesel, escalam com as densidades de energia, enquanto a infraestrutura mecânica emprega trocadores de calor de porta traseira e resfriamento por imersão líquida. O monitoramento integrado desses componentes sustenta a resiliência operacional e impulsiona a eficiência dos custos operacionais, aumentando a competitividade do mercado de data centers hyperscale da Tailândia.
Por Padrão de Nível: A Dominância do Nível III Muda para o Nível IV
Os sites Tier III representam 75% da capacidade existente, proporcionando manutenção simultânea. No entanto, o desenvolvimento Tier IV está previsto para crescer a um CAGR de 23,2% até 2031, à medida que os custos de treinamento de IA superam 10 milhões de USD por execução de modelo, tornando o tempo de inatividade intolerável. A aliança da True IDC com a SIAM.AI CLOUD inclui uma instalação Tier IV projetada para clusters NVIDIA H100.
A arquitetura Tier IV exige trens de energia 2N+1 e sistemas mecânicos totalmente tolerantes a falhas, aumentando o CAPEX, mas entregando disponibilidade de 99,995%. Os preços premium e as maiores taxas de utilização de GPU compensam os custos incrementais, tornando o Tier IV atrativo para cargas de trabalho de BFSI, governo e IA crítica no mercado de data centers hyperscale da Tailândia.
Por Setor do Usuário Final: A Liderança de Nuvem e TI é Desafiada pelo Crescimento do BFSI
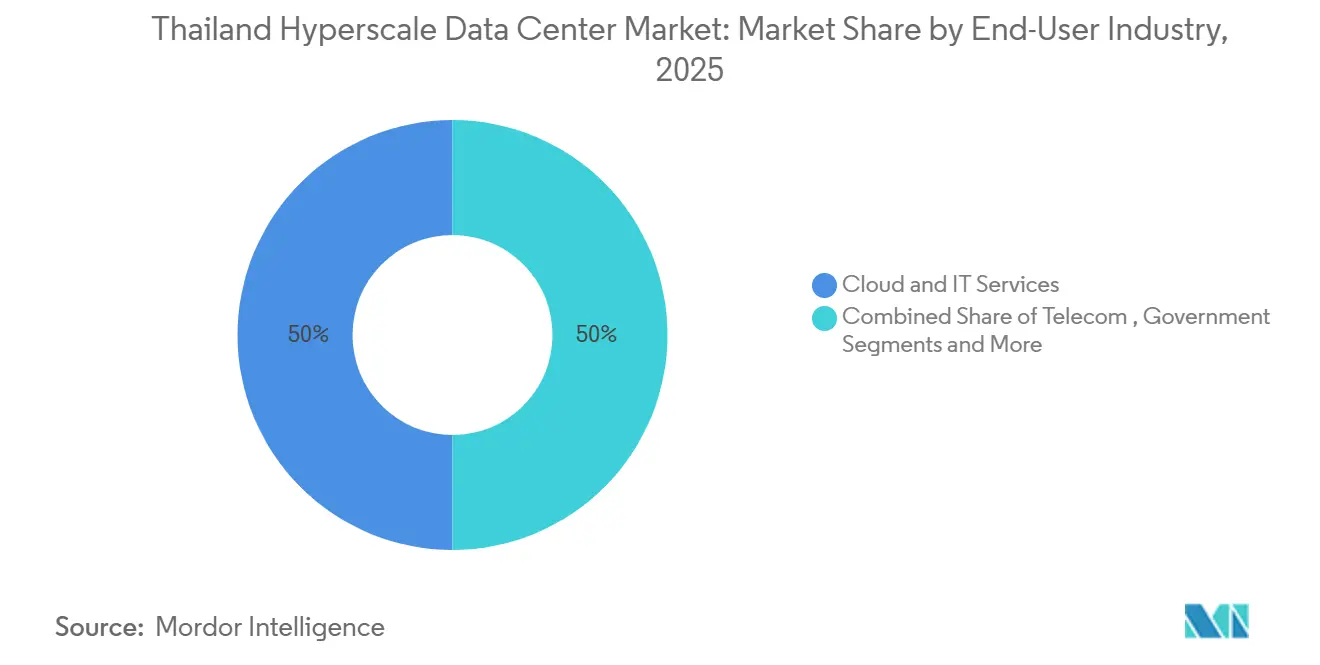
Os usuários de nuvem e TI respondem por 50% do tamanho do mercado de data centers hiperescala na Tailândia, impulsionados pelas regiões soberanas da AWS e do Google. As cargas de trabalho do BFSI crescem mais rapidamente, com uma CAGR de 23,1%, à medida que as regulamentações de banco digital exigem residência local de dados e análises em tempo real. O Bank of Ayudhya utiliza os serviços da AWS para detecção de fraudes e relatórios regulatórios.
Os operadores de telecomunicações expandem os nós de edge para o fatiamento de rede 5G, enquanto as empresas de mídia e entretenimento demandam infraestrutura de streaming de alta largura de banda. A manufatura adota fábricas inteligentes da Indústria 4.0 que necessitam de análises de baixa latência, e o setor público impulsiona a adoção por meio de mandatos de nuvem em primeiro lugar, ampliando o mercado de data centers hiperescala na Tailândia.

Por Tamanho do Data Center: Grandes Instalações Dominam Enquanto a Megaescala Avança
Grandes instalações ≤ 25 MW detinham uma participação de mercado de 54% em 2025. Elas continuam populares para expansão incremental e grupos de clientes diversificados. Os campi de escala mega > 60 MW exibem o maior crescimento (CAGR de 24,6%), liderados pelo site de Chonburi do Google e pelo plano nacional de 8,8 bilhões de USD do TikTok.
Os projetos de escala mega aproveitam as economias de escala para plantas de resfriamento líquido e subestações de 230 kV no local, reduzindo o CAPEX unitário. O EEC fornece parcelas de terreno com alimentações de rede dupla e proximidade a cabos submarinos, tornando o corredor o epicentro da futura capacidade de escala mega no mercado de data centers hyperscale da Tailândia.
Análise Geográfica
Bancoc permanece como o principal nó, hospedando mais de 60% da capacidade operacional devido às trocas densas em operadoras e à proximidade com as sedes corporativas. No entanto, os preços dos terrenos escalaram 75% entre 2021-2024, com o quarto trimestre de 2022 registrando sozinho um aumento de 12,5% em relação ao ano anterior. Essa dinâmica econômica desvia as novas construções em direção à ZEE, onde os incentivos do BOI, a energia de alimentação dupla e múltiplos desembarques de cabos permitem pegadas maiores. A ZEE já ancora investimentos comprometidos superiores a USD 4 bilhões da AWS, do Google e da Stratus Technology, sublinhando seu status no mercado de data centers hiperescala na Tailândia.
As províncias do norte e do centro, como Chiang Mai e Nakhon Ratchasima, desenvolvem nós de edge que atendem aos setores de turismo e agrotecnologia, reduzindo a latência para menos de 15 ms para aplicações locais. As rotas de fibra terrestre transfronteiriças para o Laos e o Camboja reforçam ainda mais o apelo da Tailândia como gateway da Indochina. No entanto, os riscos de corte de fornecimento de energia durante as estações de seca no norte exigem alimentações redundantes e reservas de diesel, levando os operadores a integrar energia solar no local mais armazenamento em baterias.
As pressões competitivas do corredor de Johor, na Malásia, que oferece eletricidade ao equivalente a 2,80-3,20 baht/kWh, desafiam a Tailândia em custo de energia. Ainda assim, a Tailândia responde com menores preços de largura de banda submarino e estabilidade política, que, juntamente com os incentivos fiscais, mantêm uma proposta de valor equilibrada para os investidores em hiperescala. Coletivamente, essa dinâmica sustenta um robusto crescimento multirregional no mercado de data centers hiperescala na Tailândia.
Cenário Competitivo
Os hiperescaladores globais dominam a direção estratégica, mas os participantes locais consolidados exercem fortes relacionamentos regulatórios e com clientes. O lançamento da região da AWS garante demanda de base que os players domésticos podem aproveitar por meio de ecossistemas de serviços gerenciados. O campus centrado em IA do Google e a futura região da Microsoft intensificam a competição por energia renovável e mão de obra qualificada. A True IDC, a NTT GDC e a STT GDC respondem reformulando as instalações para resfriamento líquido e comutação de 800 G, garantindo paridade técnica no mercado de data centers hiperescala na Tailândia.
Os modelos de joint venture proliferam: a parceria da Global Infrastructure Partners com o CP Group e a True IDC injeta capital internacional enquanto preserva a propriedade tailandesa. Os operadores de telecomunicações em colocalização, como a AIS-CSL, exploram os requisitos de edge do 5G para agrupar conectividade e computação. Novos entrantes, incluindo a CoreWeave, buscam capacidade voltada para GPU, potencialmente acelerando as conversões para o Nível IV. O campo de batalha competitivo muda de espaço e energia puros para a habilitação de serviços de IA, com provedores incorporando pods certificados pela NVIDIA DGX e ofertas de Kubernetes Gerenciado.
Espera-se que fusões e aquisições em andamento e expansões de instalações existentes (brownfield) ocorram à medida que as restrições de capacidade se intensificam. No entanto, persistem amplas oportunidades de espaço não utilizado em metrópoles secundárias e nuvens específicas de setor (saúde e setor público). Os operadores que equilibrarem preço, sustentabilidade e velocidade de implantação capturarão uma participação desproporcional do mercado de data centers hiperescala na Tailândia.
Líderes do Setor de Data Centers Hiperescala na Tailândia
-
STT GDC
-
Microsoft Corporation
-
Google Inc.
-
Amazon Web Services
-
Alibaba Cloud
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2025: A NTT Data investiu USD 90 milhões para inaugurar um data center de ponta em Bancoc, fortalecendo a espinha dorsal digital do Sudeste Asiático Technice.
- Junho de 2025: O BOI aprovou o projeto de USD 727 milhões da Stratus Technology, adicionando mais de 120 MW de nova capacidade Reuters.
- Maio de 2025: A Baker McKenzie assessorou a Global Infrastructure Partners na parceria com o CP Group e a True IDC para melhorias de infraestrutura Baker McKenzie.
- Março de 2025: O governo aprovou USD 2,7 bilhões em investimentos em data centers, incluindo o campus de 300 MW da Beijing Haoyang, Economic Times.


Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Principais Coberturas
Neste estudo, definimos o mercado de data centers hyperscale da Tailândia como novos campi de servidores que fornecem pelo menos 10 MW de carga de TI projetada e são de propriedade ou arrendados por plataformas globais de nuvem ou digitais, implantando sistemas avançados de energia, resfriamento e interconexão para escalar a computação.
Exclusões do Escopo: Nossa cobertura exclui instalações empresariais, de borda e de colocation abaixo do limite de 10 MW.
Visão Geral da Segmentação
- Por Tipo de Data Center
- Autoconstrução Hiperescala
- Colocalização Hiperescala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidades de Distribuição de Energia (PDUs)
- Chaves de Transferência e Painéis de Distribuição
- Sistemas de Nobreak (UPS)
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento de Estrutura Principal (Core e Shell)
- Instalação e Comissionamento
- Engenharia de Projeto
- Detecção de Incêndio, Supressão e Segurança Física
- Soluções de DCIM/BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor do Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Por Tamanho do Data Center
- Grande (Menor ou Igual a 25 MW)
- Massivo (Maior que 25 MW e Menor ou Igual a 60 MW)
- Megaescala (Maior que 60 MW)
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Nossos analistas realizaram chamadas estruturadas com gerentes de construção de hyperscalers, empresas globais de design e construção, concessionárias locais e líderes de vendas de colocation em Bangkok, Chonburi e Rayong. Essas conversas validaram a área útil de piso, o PUE prevalente, os planos de aquisição de energia renovável e os cronogramas realistas de expansão que os dados secundários não conseguiam resolver completamente.
Pesquisa Documental
Durante a pesquisa documental, nossos analistas da Mordor Intelligence coletaram informações oficiais da Comissão Nacional de Radiodifusão e Telecomunicações, dos diários do Conselho de Investimentos, de dados de comércio aduaneiro, das curvas de carga da Comissão Reguladora de Energia e de rastreadores de capacidade como o DC Byte, esclarecendo cronogramas de políticas, importações de equipamentos, tarifas de energia e pipelines de sites.
Em seguida, incorporamos arquivos 10-K de empresas, apresentações para investidores, comunicados de imprensa e instantâneos do D&B Hoovers e do Dow Jones Factiva para verificar os valores de investimento e as datas de comissionamento. Os nomes listados são ilustrativos, enquanto muitos outros registros públicos fortaleceram a base de evidências.
Dimensionamento de Mercado e Previsão
O modelo da Mordor Intelligence começa com um conjunto de capacidade de cima para baixo construído a partir de dados de megawatts instalados e anunciados, que é então ajustado pela utilização e pelo preço médio do serviço para chegar a uma linha de base de receita para o segmento hyperscale da Tailândia. Um consolidação seletiva de baixo para cima de cinco grandes campi mantém os totais dentro de limites observáveis.
As variações de tarifas de energia renovável, a adoção de acordos de compra de energia, a densidade de fibra metropolitana, a inflação do custo do terreno e a densidade de energia por rack alimentam uma regressão multivariada que projeta a demanda ao longo do período de previsão. A análise de cenários para crescimento acelerado de cargas de trabalho de IA versus migração convencional de TI refina a taxa de crescimento final.
Ciclo de Validação de Dados e Atualização
A Mordor Intelligence realiza verificações de variância em relação às aprovações do BOI, às licenças da NBTC e às vendas de eletricidade, e então recontatamos as fontes quando anomalias surgem antes da aprovação final. O modelo é atualizado a cada ano, com atualizações intermediárias após eventos relevantes, para que os clientes sempre recebam a visão mais atualizada.
Por que a Linha de Base da Mordor Intelligence para Data Centers Hyperscale da Tailândia Inspira Confiabilidade
As estimativas publicadas frequentemente divergem porque algumas empresas misturam receitas de hyperscale, colocation e empresarial, aplicam diferentes escalas de preços ou atualizam irregularmente. Descrevemos esses contrastes para que os compradores possam ver como nossa definição mais clara, variáveis consistentes e atualização anual produzem uma referência mais estável.
As principais lacunas surgem em torno de se os campi de nuvem de construção própria são contabilizados, como os desembolsos de capital são convertidos em receita e quais taxas de câmbio são fixadas. Nosso modelo utiliza insights de faturamento obtidos localmente, aplica taxas de câmbio médias anuais e mantém uma composição de carga de trabalho transparente.
Comparação de referência
| Tamanho do Mercado | Fonte anônima | Principal fator de divergência |
|---|---|---|
| 4,30 bilhões de USD (2025) | Mordor Intelligence | - |
| 1,56 bilhão de USD (2024) | Consultoria Regional A | Contabiliza gastos de capital e combina empresarial com colocation |
| 1,15 bilhão de USD (2024) | Publicação Setorial B | Agrupa todos os tipos de instalações e utiliza custo de investimento, não receita |
| 0,65 bilhão de USD (2023) | Consultoria Global C | Exclui a capacidade de nuvem de construção própria e baseia-se em registros públicos limitados |
Os resumos de relatórios abertos citam valores de 2024 de 1,56 bilhão de USD e 1,15 bilhão de USD, enquanto uma nota de analista de 2023 cita 0,65 bilhão de USD, evidenciando a ampla dispersão fora de nossa linha de base. A comparação mostra que, uma vez aplicados escopo consistente, lógica de conversão e cadência de atualização, a visão de mercado da Mordor Intelligence se alinha com os fluxos de caixa reais e oferece o caminho intermediário mais equilibrado.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de data centers hiperescala na Tailândia em 2025?
O mercado é avaliado em 4,30 bilhões de USD em 2025
Qual é a CAGR esperada para o mercado de data centers hiperescala na Tailândia de 2025 a 2031?
A CAGR prevista é de 22,39%, levando o tamanho do mercado a USD 14,48 bilhões até 2031.
Qual modelo de implantação está crescendo mais rapidamente?
A colocation de hyperscalers está projetada para crescer a um CAGR de 24,5% até 2031.
Por que a ZEE é importante para novas instalações?
A ZEE oferece energia de rede dupla, desembarques de cabos submarinos e incentivos fiscais do BOI, reduzindo os custos totais de propriedade e a latência para os mercados regionais.
Qual é o principal desafio de custo para os operadores?
O aumento das tarifas de eletricidade — potencialmente de até 44% — corrói a vantagem de custo da Tailândia em relação à Malásia e ao Vietnã, obrigando a celebração de acordos diretos de compra de energia renovável.
Qual segmento industrial vertical está expandindo mais rapidamente em demanda?
A6. As cargas de trabalho do BFSI lideram com uma CAGR de 23,1%, à medida que as regulamentações de banco digital exigem residência local de dados e infraestrutura de alta confiabilidade.
- Mercado de Energia para Data Centers Sistemas de energia em todo o mundo, divididos por componente, tier e tamanho de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers Construção no mercado global, abrangendo tier, tamanho de instalação e tipo de instalação.
- Mercado de Energia para Data Centers na Tailândia Sistemas de energia na Tailândia, segmentados por componente, tipo de instalação e tamanho de instalação.
- Mercado de Racks de Data Centers da Tailândia Racks na Tailândia, divididos por tamanho de rack, altura de rack e tipo de rack.
- Mercado de Construção de Data Centers da Tailândia A construção da Tailândia, dividida por camada, tamanho de instalação e tipo de instalação.
- Mercado de SSDs para Data Centers SSDs em todo o mundo, divididos por fator de forma, interface e tecnologia nand.
- Mercado de Construção de Data Centers da Indonésia Construção na Indonésia, dividida por camada, tipo de instalação e infraestrutura.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

