
Tamanho e Participação do Mercado de Software para Ciências da Vida
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 24.57 Bilhões de dólares |
| Tamanho do Mercado (2032) | 41.89 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.26 % |
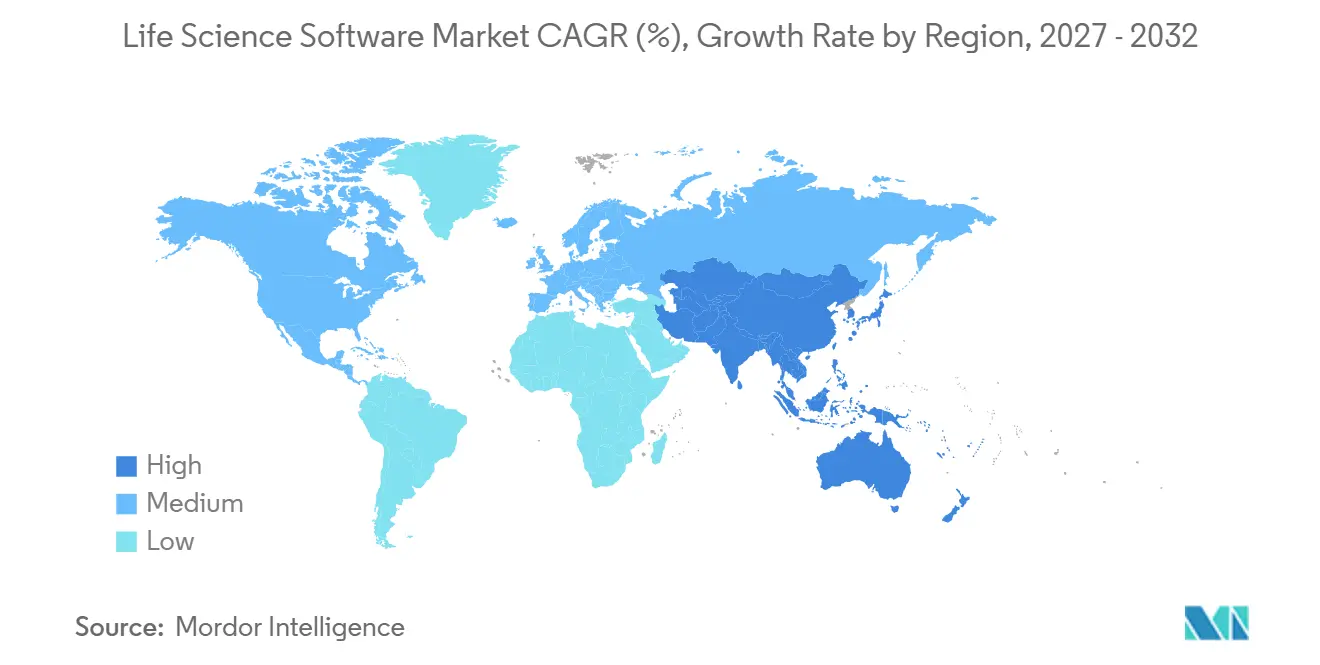
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
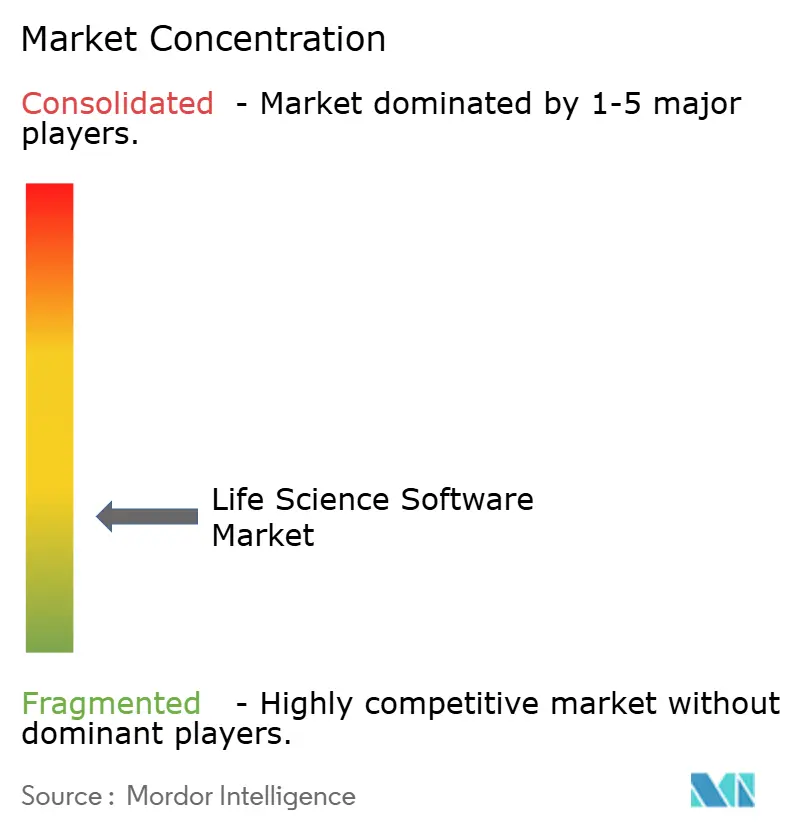
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software para Ciências da Vida por Mordor Intelligence
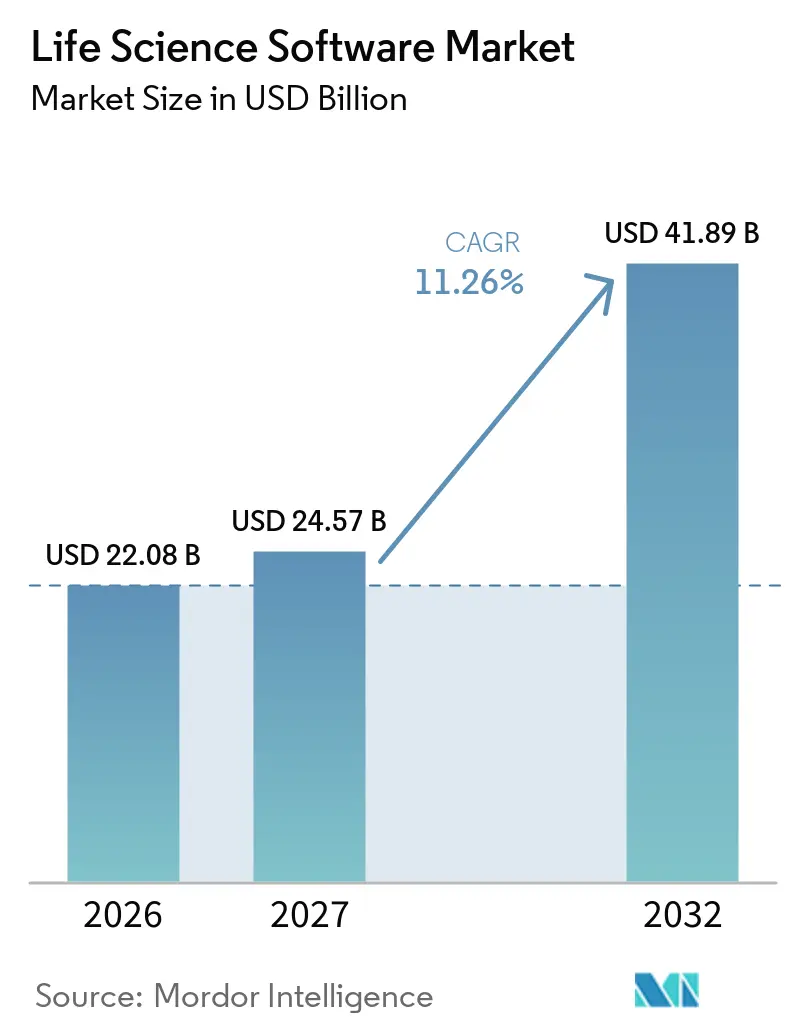
O tamanho do Mercado de Software para Ciências da Vida está projetado em 22,08 bilhões de USD em 2026, 24,57 bilhões de USD em 2027, e deve atingir 41,89 bilhões de USD até 2032, crescendo a um CAGR de 11,26% de 2027 a 2032.
O mercado de software para ciências da vida está crescendo à medida que empresas regulamentadas exigem maior rastreabilidade de dados em fluxos de trabalho de desenvolvimento de produtos, fabricação, qualidade e submissão. O mercado também se beneficia da adoção de processos científicos orientados por inteligência artificial, nos quais laboratórios e equipes clínicas necessitam de sistemas para gerenciar volumes maiores de dados com o mínimo de esforço manual. A interoperabilidade em tempo real está ganhando importância à medida que patrocinadores, CROs e CDMOs dependem cada vez mais de sistemas compartilhados e fluxos de dados conectados para evitar atrasos e retrabalho. Neste mercado, os gastos com software são uma decisão estratégica de nível de conselho, impulsionada por plataformas validadas e prontas para a nuvem que aceleram as submissões e simplificam o controle de mudanças. O mercado está se deslocando em direção a plataformas que não são apenas funcionais, mas também robustas o suficiente para garantir a conformidade ao longo de todo o seu ciclo de vida.
Principais Conclusões do Relatório
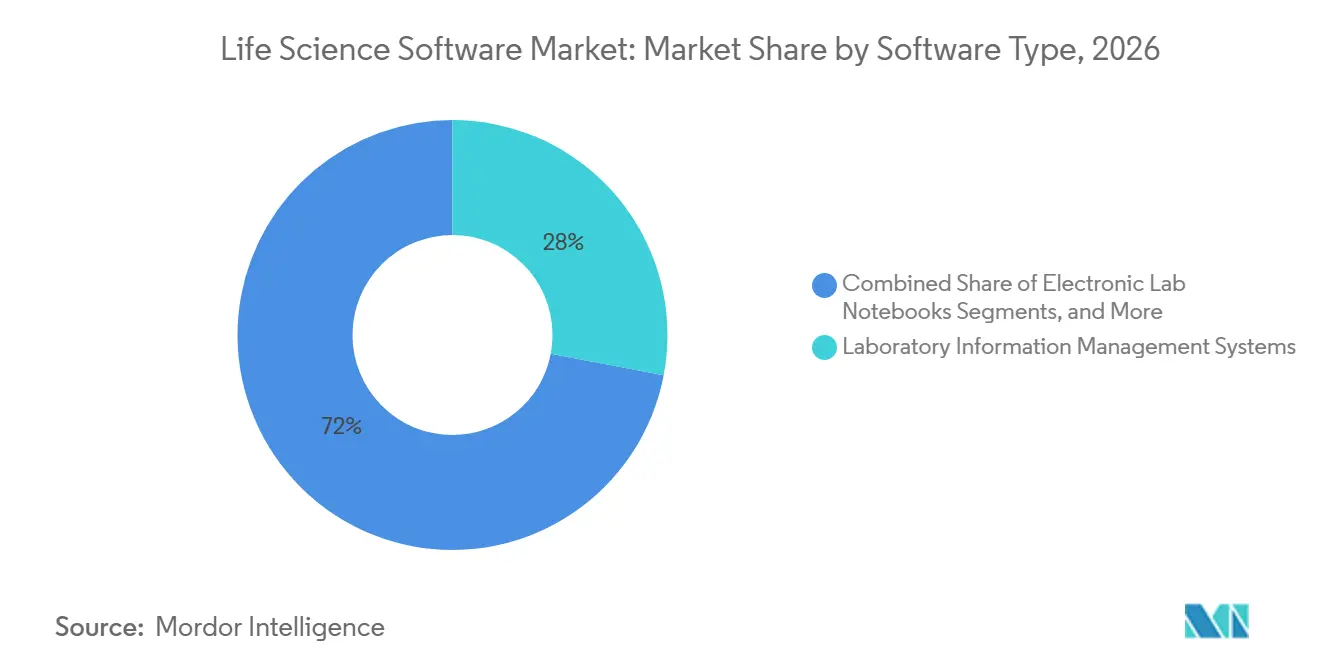
- Por tipo de software, os sistemas de gerenciamento de informações laboratoriais lideraram com 28,00% de participação em 2026, enquanto os sistemas de gerenciamento de ensaios clínicos devem crescer a um CAGR de 12,45% até 2032.
- Por implantação, a nuvem representou 51,44% do tamanho do mercado de software para ciências da vida em 2026, e espera-se que a nuvem seja o modelo de implantação de crescimento mais rápido, com um CAGR de 12,77% até 2032.
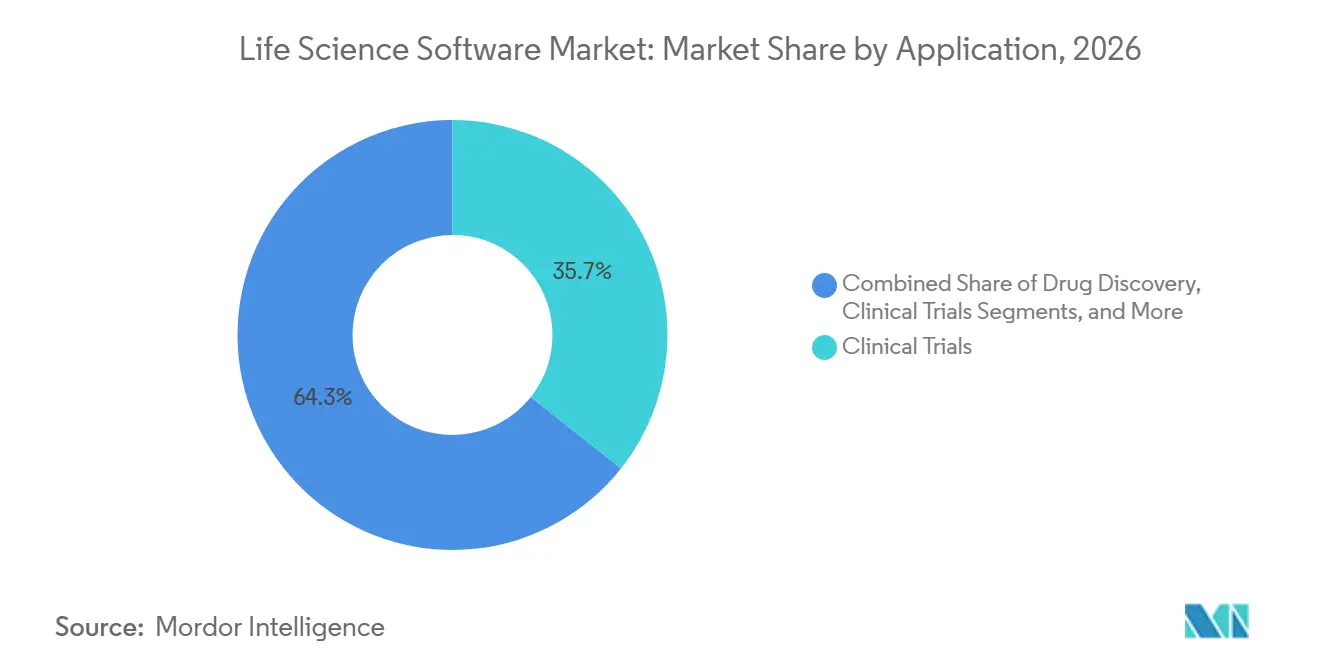
- Por aplicação, os ensaios clínicos responderam por 35,65% da participação no tamanho do mercado de software para ciências da vida em 2026, enquanto a pesquisa e o desenvolvimento devem se expandir a um CAGR de 13,23% até 2032.
- Por usuário final, as empresas de biotecnologia detinham 42,03% de participação em 2026, enquanto se esperava que as empresas de biotecnologia registrassem o maior CAGR projetado de 13,35% até 2032.
- Por geografia, a América do Norte detinha 38,99% da participação no mercado de software para ciências da vida em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 12,95% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Demanda crescente por rastreabilidade de dados pronta para regulamentação ao longo do ciclo de vida do produto | +2.8% | Global | Curto prazo (≤ 2 anos) |
| Expansão de arquiteturas de dados para ciências da vida nativas em nuvem e interoperáveis | +2.4% | América do Norte e APAC como núcleo, expansão para a UE | Médio prazo (2-4 anos) |
| Automação de fluxo de trabalho científico assistida por IA e suporte à decisão | +2.1% | Global | Médio prazo (2-4 anos) |
| Maior uso de software para encurtar ciclos de validação e preparação para auditorias | +1.5% | América do Norte e UE, ganhos iniciais em principais centros da APAC | Curto prazo (≤ 2 anos) |
| Pressão de integração proveniente de ecossistemas de parceiros, OPCs e CDMOs | +1.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Rastreabilidade de Dados Pronta para Regulamentação ao Longo do Ciclo de Vida do Produto
A rastreabilidade tornou-se um requisito de design crítico no mercado de software para ciências da vida, indo além de uma tarefa de documentação ao final de um ciclo de auditoria. As empresas agora exigem sistemas que mantenham a linhagem de dados em trabalhos laboratoriais, eventos de qualidade, registros de fabricação e submissões regulatórias, garantindo ao mesmo tempo o controle de validação. Essa mudança está impulsionando a preferência por plataformas com trilhas de auditoria robustas, controles de usuário rigorosos e estruturas resilientes de gestão de mudanças. Os fornecedores que incorporam a conformidade nas operações diárias estão ganhando espaço, enquanto as ferramentas que carecem de registros abrangentes de decisões, edições e aprovações estão perdendo relevância.
Automação de Fluxo de Trabalho Científico Assistida por IA e Suporte à Decisão
A inteligência artificial é agora parte integrante do mercado de software para ciências da vida, particularmente nos fluxos de trabalho clínicos, comerciais e de pesquisa. O lançamento do IQVIA.ai pela IQVIA em 2026 demonstrou como os fornecedores estão incorporando inteligência artificial em plataformas empresariais, apoiados por mais de 100 patentes de inteligência artificial e mais de 150 agentes inteligentes. Com 19 das 20 principais empresas farmacêuticas já utilizando agentes IQVIA, a adoção de inteligência artificial avançou além das fases piloto.[1] Da mesma forma, a Benchling introduziu o Model Hub, integrando ferramentas de inteligência artificial em ambientes de P&D validados. Esses avanços destacam a crescente demanda por plataformas modernas de cadernos de laboratório eletrônicos, sistemas de gerenciamento de informações laboratoriais e dados conectados, uma vez que os resultados de inteligência artificial em ambientes regulamentados exigem governança e rastreabilidade.
Expansão de Arquiteturas de Dados para Ciências da Vida Nativas em Nuvem e Interoperáveis
A adoção da nuvem no mercado de software para ciências da vida agora se concentra na integração perfeita de dados comerciais, clínicos, de qualidade e de pesquisa. Os principais fornecedores estão construindo parcerias e incorporando serviços de dados para reter clientes dentro dos ecossistemas de plataformas. A Salesforce fez parceria com a AstraZeneca em 2025 para implantar o Agentforce Life Sciences como uma plataforma global de engajamento com clientes, seguindo movimentos semelhantes da Novartis e da Takeda. A SAP integrou o Joule AI aos fluxos de trabalho de ciências da vida, enfatizando a interoperabilidade que combina movimentação de dados e usabilidade de IA. O mercado está se deslocando em direção a plataformas com arquiteturas de dados interconectadas, deixando de lado aquelas que dependem de modelos isolados ou conectividade limitada de API.
Maior Uso de Software para Encurtar Ciclos de Validação e Preparação para Auditorias
O mercado de software para ciências da vida está priorizando validação mais rápida e preparação simplificada para auditorias com o mínimo de esforço manual. Os compradores preferem plataformas que reduzam testes repetitivos, centralizem registros controlados e garantam prontidão contínua para inspeções. A atualização da Oracle em 2026 para o Clinical One introduziu importação de dados de prontuários eletrônicos de saúde, integração de segurança em conformidade com ICH E2B(R3) e suporte aprimorado à randomização adaptativa, permitindo operações clínicas mais conectadas e prontas para auditoria. Essa tendência está acelerando as decisões de modernização, particularmente entre empresas de biotecnologia de médio porte, patrocinadores e prestadores de serviços terceirizados.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| altos custos de migração decorrentes de profunda incorporação em fluxos de trabalho e custos de migração de dados | -1.2% | Global | Curto prazo (≤ 2 anos) |
| carga de validação e risco de controle de mudanças em ambientes regulamentados | -0.9% | América do Norte e UE | Médio prazo (2-4 anos) |
| pilha legada fragmentada em equipes de P&D, qualidade e comercial | -0.7% | Global | Longo prazo (≥ 4 anos) |
| lacunas de interoperabilidade entre instrumentos, sistemas adjacentes a prontuários eletrônicos de saúde e parceiros externos | -0.6% | APAC como núcleo, expansão para MEA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Migração Decorrentes de Profunda Incorporação em Fluxos de Trabalho e Custos de Migração de Dados
Os custos de migração dificultam significativamente o mercado de software para ciências da vida. As plataformas centrais estão profundamente integradas a fluxos de trabalho validados, registros vinculados e sistemas downstream, tornando as transições complexas. A migração envolve mapeamento de dados, retestes, retreinamento de usuários, atualizações de documentos e gerenciamento de registros históricos, transformando-a em um desafio operacional em vez de uma simples instalação de software. Empresas maiores planejam migrações em ciclos de vários anos, enquanto empresas menores frequentemente mantêm sistemas mais antigos até que as exigências de conformidade forcem atualizações. Embora o mercado esteja aberto à inovação, o deslocamento de fornecedores avança mais lentamente do que o crescimento da demanda.
Carga de Validação e Risco de Controle de Mudanças em Ambientes Regulamentados
O mercado de software para ciências da vida enfrenta atrasos devido à extensa revisão, documentação e reaprovação exigidas para alterações de sistemas em ambientes regulamentados. Isso impacta os lançamentos de produtos para os fornecedores e prolonga os prazos de implantação para os clientes, especialmente em processos relevantes para GxP ou tomada de decisão orientada por IA. Produtos médicos baseados em IA na UE enfrentam obrigações de conformidade sobrepostas sob estruturas como a Lei de IA e o MDR ou IVDR, aumentando a complexidade para as organizações. Os fornecedores devem alinhar os designs de produtos com expectativas de governança variadas, enquanto os compradores incorrem em custos de adoção mais elevados, a menos que as ferramentas ofereçam documentação robusta, supervisão clara e atualizações simplificadas. O mercado favorece fornecedores com gestão disciplinada de lançamentos e soluções inovadoras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Software:
LIMS Ocupa a Posição Central Enquanto CTMS Apresenta a Expansão Mais RápidaEm 2026, os sistemas de gerenciamento de informações laboratoriais detinham 28,0% de participação no segmento de software, reforçando seu papel crítico no mercado de software para ciências da vida. As plataformas de sistemas de gerenciamento de informações laboratoriais são indispensáveis, conectando o rastreamento de amostras, os resultados de instrumentos, as revisões de qualidade e o gerenciamento de dados regulamentados em laboratórios. Sua centralidade no controle de qualidade farmacêutico, laboratórios bioanalíticos e organizações de pesquisa contratada torna-os difíceis de substituir. Os sistemas de gerenciamento de ensaios clínicos devem crescer a um CAGR de 12,45% até 2032, impulsionados pela crescente complexidade e pelas demandas de dados dos designs modernos de ensaios.
O setor está se deslocando em direção a plataformas que simplificam a coordenação de estudos, as atividades de centros, os mandatos de transparência e a coleta de dados de pacientes. A aquisição da Clario pela Thermo Fisher Scientific em 2026 destacou a importância estratégica das capacidades dos sistemas de gerenciamento de ensaios clínicos. Os cadernos de laboratório eletrônicos, os sistemas de gerenciamento de informações regulatórias e os sistemas de gerenciamento de dados científicos estão ganhando força à medida que as organizações fazem a transição para registros digitais integrados. O software de bioinformática e de farmacovigilância também está se tornando essencial à medida que a análise orientada por inteligência artificial é incorporada aos fluxos de trabalho centrais.

Por Implantação:
A Nuvem Avança Ainda Mais como o Modelo Validado PreferidoEm 2026, a implantação em nuvem respondeu por 51,44% da participação de mercado, estabelecendo seu domínio no setor de software para ciências da vida. Projeta-se que cresça a um CAGR de 12,77% até 2032, refletindo sua liderança em adoção e gastos futuros. Os compradores agora veem a nuvem como uma arquitetura regulamentada viável, apoiada por fornecedores que oferecem controles pré-configurados, capacidades de integração e funcionalidades especializadas.
A plataforma Life Sciences Cloud e Agentforce da Salesforce ganhou adoção empresarial de grandes players como Takeda, Novartis e AstraZeneca em 2025, demonstrando confiança em sistemas nativos da nuvem para uso regulamentado. Embora os sistemas locais permaneçam relevantes para necessidades específicas, como residência de dados e registros sensíveis, o mercado está cada vez mais favorecendo modelos híbridos e de nuvem em primeiro lugar para escalabilidade, interoperabilidade e integração de inteligência artificial.
Por Aplicação:
Ensaios Clínicos Lideram os Gastos Atuais Enquanto P&D Expande Mais RapidamenteEm 2026, os ensaios clínicos detinham 35,65% de participação, tornando-os a maior aplicação no mercado de software para ciências da vida. Isso reflete o papel crítico do software nas operações de ensaios, incluindo captura de dados, randomização, monitoramento, relatórios de segurança e coordenação remota. Os aprimoramentos da Oracle em sua plataforma Clinical One em 2026 atenderam à necessidade de uma execução de estudos mais conectada. Espera-se que a pesquisa e o desenvolvimento cresçam a um CAGR de 13,23% até 2032, à medida que os laboratórios adotam automação e ambientes de dados orientados por inteligência artificial. Os gastos com P&D estão se deslocando de ferramentas de manutenção de registros para plataformas que integram instrumentos, automação, dados científicos e resultados de modelos.
O lançamento da plataforma de automação da Benchling em 2026 exemplifica essa tendência, criando um loop contínuo de dados ao conectar instrumentos de laboratório e registros científicos. As ferramentas de descoberta de medicamentos também estão ganhando importância à medida que os fornecedores integram a informática nos programas de pesquisa inicial. A aquisição de ativos de descoberta de medicamentos pela IQVIA em 2026 destaca o papel crescente do software nas iniciativas de descoberta. As aplicações em fabricação, qualidade e setores comerciais continuam a se expandir à medida que os fornecedores integram operações regulamentadas com dados empresariais e camadas de inteligência artificial.
Por Usuário Final:
Empresas de Biotecnologia Lideram a Demanda e Sustentam o Maior CrescimentoEm 2026, as empresas de biotecnologia responderam por 42,03% da demanda de usuários finais, tornando-as os maiores compradores no mercado de software para ciências da vida. Projeta-se que cresçam a um CAGR de 13,35% até 2032, impulsionadas pelos avanços em biológicos, terapias celulares e gênicas e desenvolvimentos de mRNA. Essas modalidades geram dados densos e diversificados, tornando os métodos tradicionais de planilhas cada vez mais inviáveis. As empresas de biotecnologia estão adotando plataformas digitais mais cedo em seu ciclo de vida, integrando a informática aos processos científicos centrais. Essa demanda por velocidade, flexibilidade e governança de dados escalável está remodelando as prioridades dos fornecedores.
A Veeva reportou receita no ano fiscal de 2025 de 2,746 bilhões de USD, com 2,284 bilhões de USD provenientes de serviços de assinatura, e expandiu sua base de clientes de soluções de P&D para 1.125. Embora as empresas farmacêuticas influenciem os padrões de funcionalidades por meio de grandes programas de aquisição, os CDMOs e CROs estão se tornando compradores significativos à medida que o desenvolvimento e a fabricação terceirizados crescem. A parceria da SAP com a Chanelle Pharma em 2026 reflete a tendência de fabricantes terceirizados que investem em software de nível empresarial para crescimento regulamentado. Instituições acadêmicas e empresas de dispositivos médicos também contribuem para a demanda, embora seus padrões de compra sejam mais especializados e menos consistentes em comparação com empresas de biotecnologia e farmacêuticas.
Análise Geográfica
Mercado de Software para Ciências da Vida na América do Norte
Em 2026, a América do Norte detinha 38,99% de participação no mercado de software para ciências da vida, mantendo sua posição como o maior bloco regional. A região se beneficia de uma alta concentração de empresas farmacêuticas, de biotecnologia e de dispositivos médicos que operam sob rígidos padrões de documentação digital. Um ecossistema de SaaS maduro e uma forte base de empresas de biotecnologia financiadas impulsionam ainda mais a adoção de software. A colaboração da Microsoft com a Mayo Clinic em junho de 2026 para desenvolver um modelo avançado de inteligência artificial para a área da saúde destaca a liderança contínua da América do Norte na infraestrutura de dados para ciências da vida.
Mercado de Software para Ciências da Vida na Europa
A Europa permanece um participante-chave no mercado de software para ciências da vida, com a demanda moldada por cronogramas de conformidade e controles formais de processos. Países como Alemanha, França e Reino Unido ancoram a demanda regional por meio de forte produção farmacêutica, capacidades de pesquisa e necessidades de gerenciamento de dados regulamentados. A região também está fomentando especialistas locais, particularmente em fluxos de trabalho de submissão e farmacovigilância, onde a especificidade regulatória é crítica. A submissão da Ennov de uma das quatro sequências de teste eCTD 4.0 ao programa piloto da EMA demonstra a crescente visibilidade dos fornecedores de origem europeia em segmentos de software de alto controle.
Mercado de Software para Ciências da Vida na APAC
A Ásia-Pacífico deve crescer a um CAGR de 12,95% até 2032, tornando-a a região de crescimento mais rápido no mercado de software para ciências da vida. A China e a Índia impulsionam esse crescimento com maior atividade de ensaios clínicos, capacidade de pesquisa terceirizada e processos regulatórios digitais. A iniciativa de supervisão farmacêutica "IA+" da China em abril de 2026 e o Regulamento de Pesquisa Clínica de Novas Tecnologias Biomédicas, em vigor a partir de maio de 2026, fortaleceram a demanda por sistemas de software em conformidade.
Cenário Competitivo
O mercado de software para ciências da vida está evoluindo de um cenário fragmentado para uma arena competitiva mais estruturada. Os principais players estão ampliando seus horizontes, indo além de funções singulares. Eles agora oferecem suítes de produtos abrangentes, soluções de dados integradas e serviços orientados por inteligência artificial para fidelizar seus clientes. Principais players como IQVIA, Veeva Systems, Microsoft, Salesforce, Oracle, SAP e Dassault Systèmes estão disputando a dominância, cada um conquistando um nicho no espectro de software. Hoje, a concorrência na arena de software para ciências da vida transcende a mera profundidade de produto. Os compradores estão priorizando cada vez mais plataformas que prometem conformidade de longo prazo, interoperabilidade e extensibilidade.
Manobras estratégicas recentes ressaltam essa mudança no cenário competitivo. Em março de 2026, a IQVIA apresentou o IQVIA.ai, conectando a inteligência artificial agêntica a fluxos de trabalho clínicos, comerciais e do mundo real, marcando sua transição de um provedor de análises para uma plataforma operacional abrangente. No mesmo mês, a Thermo Fisher reforçou suas capacidades de software ao adquirir a Clario, aprimorando seus serviços com capacidades significativas de dados de desfechos clínicos. Em dezembro de 2025, a Salesforce ganhou destaque quando a AstraZeneca escolheu o Agentforce Life Sciences como sua plataforma global de engajamento com clientes, uma decisão seguida por outros grandes players farmacêuticos.
Embora os players maiores dominem, os fornecedores menores ainda exercem influência, particularmente em ambientes de P&D onde a facilidade de uso e a integração de fluxos de trabalho têm precedência sobre a amplitude pura. Por exemplo, a introdução dos AI Connectors pela Benchling em abril de 2026 visa integrar perfeitamente os registros científicos ao ecossistema mais amplo de inteligência artificial por meio do Model Context Protocol. Tais inovações capacitam os usuários de biotecnologia com um modelo operacional mais flexível, eliminando a necessidade de uma reformulação completa da pilha de software.
Líderes do Setor de Software para Ciências da Vida
-
IQVIA Holdings Inc.
-
microsoft corporation
-
oracle corporation
-
Salesforce, Inc.
-
Veeva Systems Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software para Ciências da Vida Empresas cobertas neste relatório
- Agilent Technologies
- Aris Global
- Benchling, Inc.
- Cegedim SA
- Clario
- Dassault Systemes
- Dotmatics
- Fujitsu
- Genedata
- HCLTech
- IQVIA
- LabWare, Inc.
- Medidata Solutions, Inc.
- Microsoft
- Oracle
- PerkinElmer
- Salesforce, Inc.
- SAP
- SAS Institute
- Thermo Fisher Scientific
- Veeva Systems
- Waters Corporation
- ZS Associates, Inc.
Desenvolvimentos industriais recentes em Mercado de Software para Ciências da Vida
- Junho de 2026: Microsoft e Mayo Clinic anunciaram uma parceria para desenvolver um modelo avançado de IA para saúde, acessível globalmente por meio das APIs do Azure Foundry. A First Foundation Labs também colaborou com a Microsoft Discovery para aprimorar a plataforma com raciocínio de IA clínica e translacional, permitindo a geração sistemática de hipóteses em P&D de ciências da vida.
- Maio de 2026: A Benchling lançou três novos produtos para P&D de anticorpos de ponta a ponta, o Benchling Automation para integração de instrumentos de laboratório e registros científicos, e uma habilidade de IA de Análise de Dados, fortalecendo sua liderança em P&D de biotecnologia.
- Maio de 2026: A Benchling introduziu o Model Hub, permitindo que cientistas gerenciem e rastreiem modelos de IA juntamente com dados experimentais estruturados dentro de um fluxo de trabalho validado.
- Março de 2026: A IQVIA lançou o IQVIA.ai, uma plataforma de IA desenvolvida com NVIDIA Nemotron, com mais de 100 patentes de IA e mais de 150 agentes implantados nos domínios clínico, comercial e do mundo real. A empresa informou que 19 das 20 principais empresas farmacêuticas adotaram seus agentes em seus fluxos de trabalho.
- Março de 2026: SAP e Chanelle Pharma anunciaram uma parceria estratégica para implementar o SAP S/4HANA Cloud Private Edition e o SAP Business AI, com previsão de entrada em operação no final de 2026 como parte do investimento da Chanelle em uma base digital em conformidade com GxP.
Escopo do Relatório do Mercado Global de Software para Ciências da Vida
De acordo com o escopo do relatório, o software para ciências da vida refere-se à tecnologia projetada para ajudar organizações de biotecnologia, farmacêuticas e de saúde a gerenciar pesquisas, conduzir ensaios clínicos e cumprir regulamentações governamentais rigorosas. Ele organiza dados laboratoriais complexos e acelera o processo de criação de novos medicamentos e tratamentos médicos.
O mercado de software para ciências da vida é segmentado por tipo de software, implantação, aplicação, usuário final e geografia. Por tipo de software, o mercado inclui sistemas de gerenciamento de informações laboratoriais, cadernos de laboratório eletrônicos, sistemas de gerenciamento de ensaios clínicos, sistemas de gerenciamento de informações regulatórias, sistemas de gerenciamento de dados científicos, software de bioinformática, software de farmacovigilância, software de gerenciamento de qualidade e outros tipos de software para ciências da vida. Por implantação, o mercado é segmentado em nuvem e local. Por aplicação, o mercado é categorizado em pesquisa e desenvolvimento, descoberta de medicamentos, ensaios clínicos, conformidade regulatória, operações de fabricação, gerenciamento de qualidade, operações comerciais, engajamento com clientes e outras aplicações em software para ciências da vida. Por usuário final, o mercado é segmentado em empresas farmacêuticas, empresas de biotecnologia, organizações de pesquisa contratada, organizações de desenvolvimento e fabricação contratados, institutos acadêmicos e de pesquisa, empresas de dispositivos médicos e outros usuários finais em software para ciências da vida. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece os tamanhos de mercado e as previsões em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
| Sistemas de Gerenciamento de Informações Laboratoriais |
| Cadernos de Laboratório Eletrônicos |
| Sistemas de Gerenciamento de Ensaios Clínicos |
| Sistemas de Gerenciamento de Informações Regulatórias |
| Sistemas de Gerenciamento de Dados Científicos |
| Software de Bioinformática |
| Software de Farmacovigilância |
| Software de Gestão da Qualidade |
| Outros Tipos de Software para Ciências da Vida |
| Nuvem |
| Local |
| Pesquisa e Desenvolvimento |
| Descoberta de Fármacos |
| Ensaios Clínicos |
| Conformidade Regulatória |
| Operações de Fabricação |
| Gestão da Qualidade |
| Operações Comerciais e Engajamento com Clientes |
| Outras Aplicações em Software para Ciências da Vida |
| Empresas Farmacêuticas |
| Empresas de Biotecnologia |
| Organizações de Pesquisa Contratada |
| Organizações de Desenvolvimento e Fabricação Contratados |
| Institutos Acadêmicos e de Pesquisa |
| Empresas de Dispositivos Médicos |
| Outros Usuários Finais em Software para Ciências da Vida |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Software | Sistemas de Gerenciamento de Informações Laboratoriais | |
| Cadernos de Laboratório Eletrônicos | ||
| Sistemas de Gerenciamento de Ensaios Clínicos | ||
| Sistemas de Gerenciamento de Informações Regulatórias | ||
| Sistemas de Gerenciamento de Dados Científicos | ||
| Software de Bioinformática | ||
| Software de Farmacovigilância | ||
| Software de Gestão da Qualidade | ||
| Outros Tipos de Software para Ciências da Vida | ||
| Por Implantação | Nuvem | |
| Local | ||
| Por Aplicação | Pesquisa e Desenvolvimento | |
| Descoberta de Fármacos | ||
| Ensaios Clínicos | ||
| Conformidade Regulatória | ||
| Operações de Fabricação | ||
| Gestão da Qualidade | ||
| Operações Comerciais e Engajamento com Clientes | ||
| Outras Aplicações em Software para Ciências da Vida | ||
| Por Usuário Final | Empresas Farmacêuticas | |
| Empresas de Biotecnologia | ||
| Organizações de Pesquisa Contratada | ||
| Organizações de Desenvolvimento e Fabricação Contratados | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Empresas de Dispositivos Médicos | ||
| Outros Usuários Finais em Software para Ciências da Vida | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de software para ciências da vida até 2032?
O mercado de software para ciências da vida deve atingir 41,89 bilhões de USD até 2032, crescendo a partir de 24,57 bilhões de USD em 2027 a um CAGR de 11,26%.
Qual tipo de software lidera atualmente a adoção nas ciências da vida?
Os sistemas de gerenciamento de informações laboratoriais lideraram a demanda por tipo de software com 28,00% de participação em 2026, pois permanecem centrais para o gerenciamento de amostras, instrumentos e dados de qualidade.
Por que a implantação em nuvem está ganhando aceitação mais rápida em ambientes regulamentados?
A nuvem detinha 51,44% de participação em 2026 e deve crescer a um CAGR de 12,77% até 2032, pois os compradores desejam cada vez mais plataformas validadas, interoperáveis e escaláveis.
Qual área de aplicação está crescendo mais rapidamente até 2032?
A pesquisa e o desenvolvimento é a área de aplicação de crescimento mais rápido, com um CAGR projetado de 13,23%, impulsionada por fluxos de trabalho laboratoriais habilitados por IA e sistemas de dados científicos conectados.
Por que as empresas de biotecnologia são os maiores compradores dessas plataformas?
As empresas de biotecnologia detinham 42,03% de participação em 2026 e também são o grupo de usuários finais de crescimento mais rápido, pois os programas de biológicos, mRNA e terapias celulares e gênicas geram conjuntos de dados complexos que exigem uma infraestrutura digital mais robusta.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 12,95% até 2032, apoiada pelo crescimento de ensaios clínicos, digitalização regulatória e crescente demanda por software na China e na Índia.