
Tamanho e Participação do Mercado de Software de Gestão Farmacêutica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.10 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.12 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.67 % |
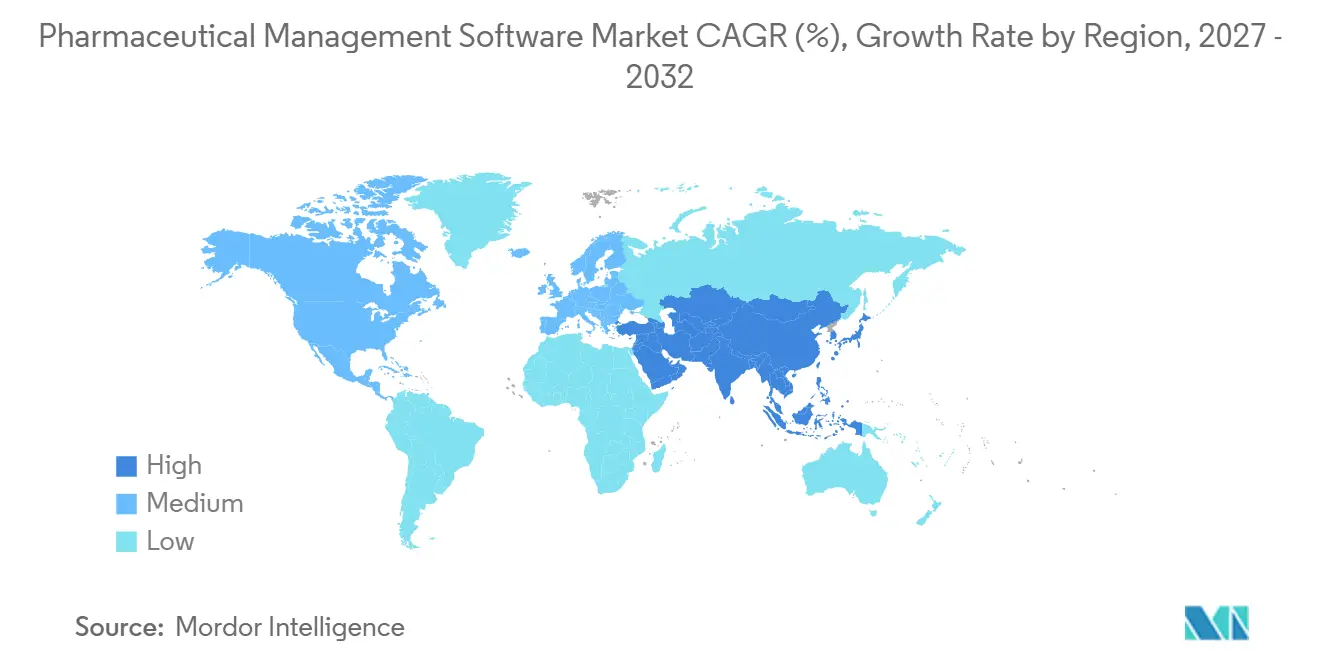
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
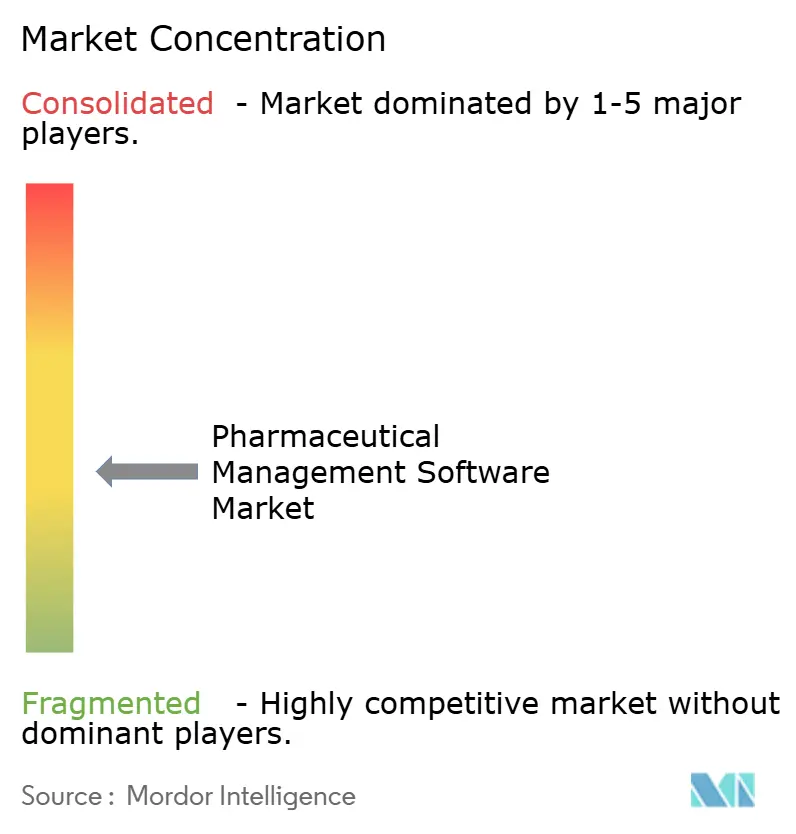
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Gestão Farmacêutica por Mordor Intelligence
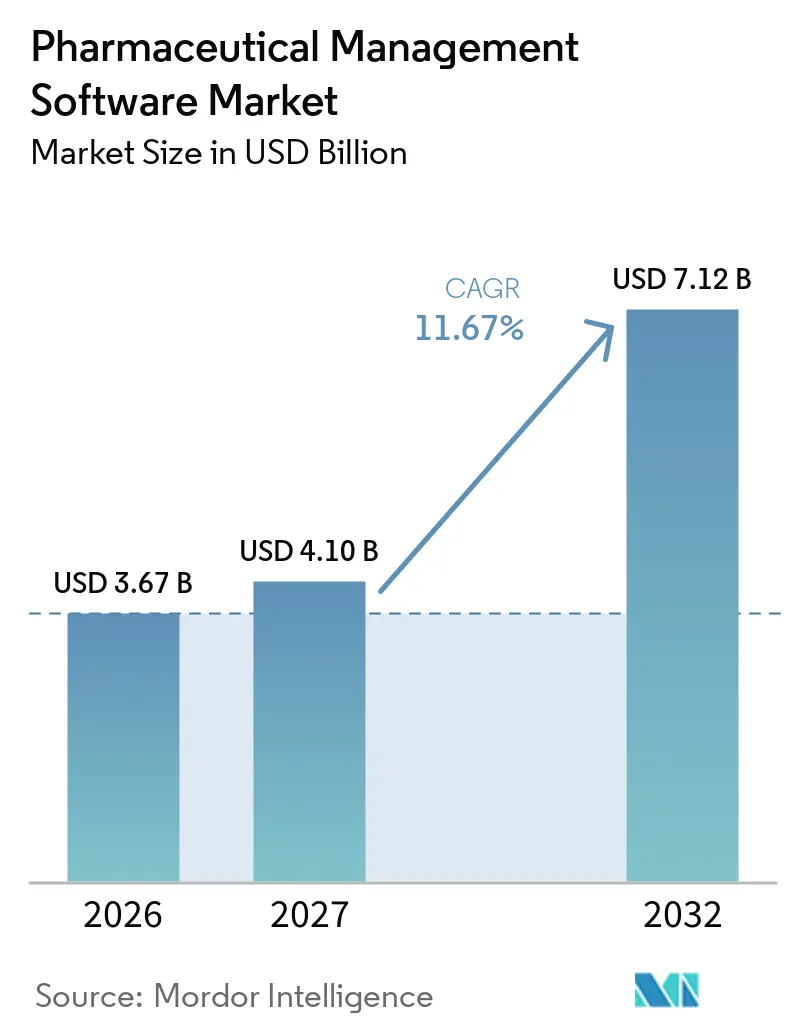
O tamanho do Mercado de Software de Gestão Farmacêutica deve aumentar de 3,67 bilhões de USD em 2026 para 4,10 bilhões de USD em 2027 e atingir 7,12 bilhões de USD até 2032, crescendo a um CAGR de 11,67% no período 2027-2032.
O aumento das exigências globais de conformidade, a rápida migração para serviços de nuvem validados e a crescente complexidade dos biológicos estão acelerando os gastos com integrações de plataformas que unificam dados de qualidade, fabricação e regulatórios. Os fornecedores capazes de incorporar trilhas de auditoria imutáveis, controles de acesso baseados em funções e fluxos de trabalho de assinatura eletrônica em soluções configuráveis estão conquistando vantagens de pioneirismo à medida que as empresas revalidam sistemas legados para atender ao rascunho ampliado do Anexo 11 da Agência Europeia de Medicamentos. A demanda é ainda mais fortalecida pela expansão dos ensaios clínicos descentralizados, que exigem monitoramento remoto de pacientes, consentimento eletrônico e fluxos de trabalho de submissão em tempo real. Incidentes de cibersegurança, como a violação da Change Healthcare, ressaltam a necessidade de arquiteturas alinhadas à ISO 27001, impulsionando os compradores em direção a fornecedores que combinam software com kits de ferramentas de segurança de confiança zero. Em paralelo, as regulamentações de IA soberana na Europa e na China estão direcionando o mercado de software de gestão farmacêutica para implantações híbridas, nas quais dados sensíveis de genealogia de lotes permanecem localmente enquanto as camadas de análise operam em nuvens regionais.
Principais Conclusões do Relatório
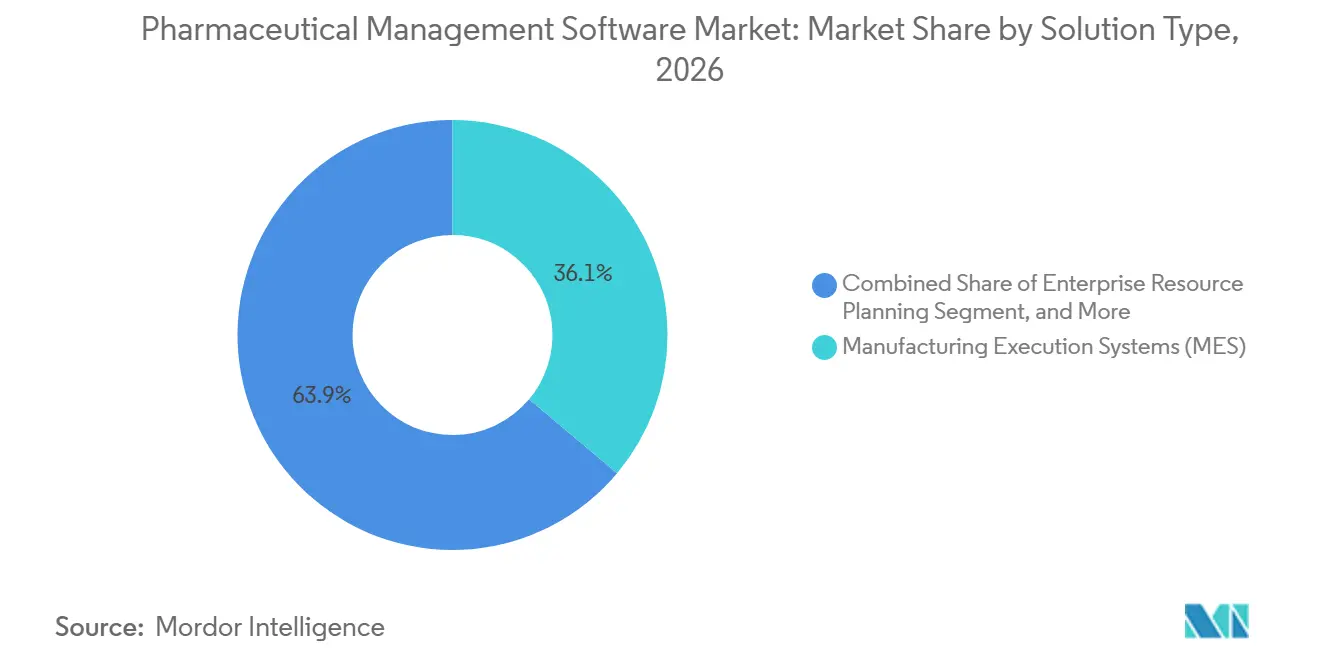
- Por tipo de solução, os sistemas de execução de manufatura lideraram o mercado de software de gestão farmacêutica com 36,12% de participação de mercado em 2026. As soluções de gestão de qualidade e conformidade devem se expandir a um CAGR de 13,06% até 2032, o mais rápido entre todas as categorias.
- Por modelo de implantação, os sistemas locais responderam por 55,87% do mercado de software de gestão farmacêutica em 2026, enquanto os sistemas baseados em nuvem devem crescer a um CAGR de 12,63% até 2032.
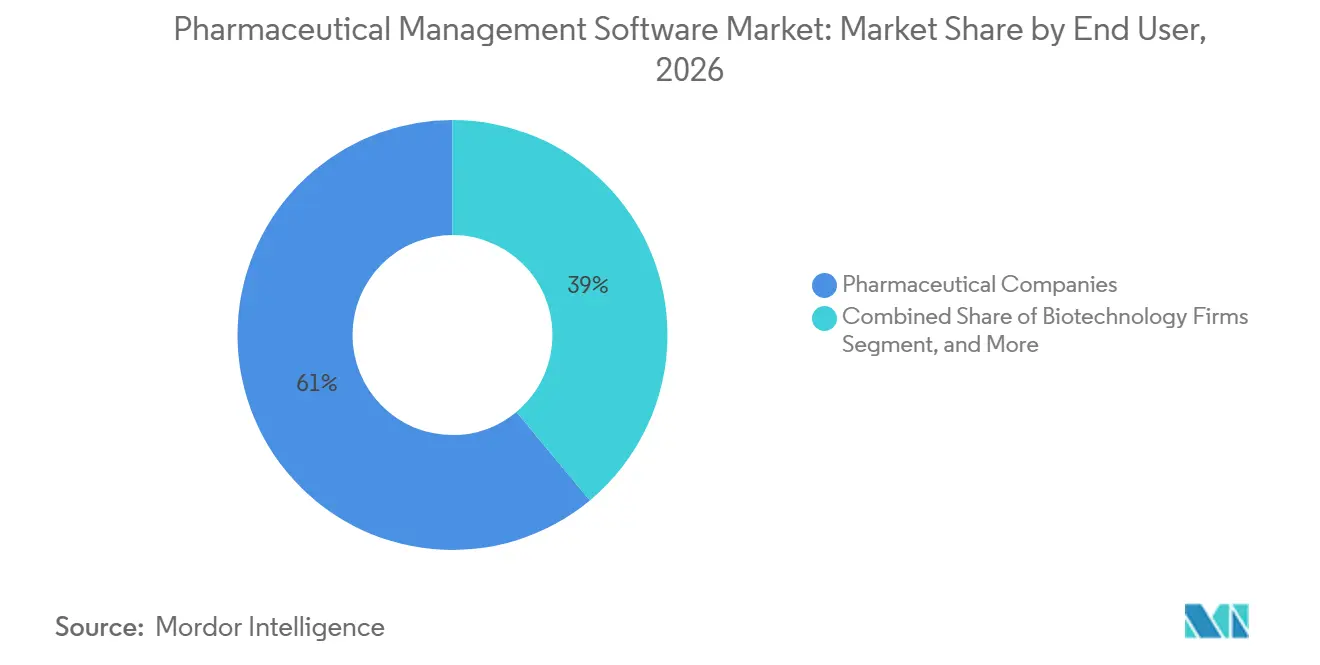
- Por usuário final, as empresas farmacêuticas detinham 61,03% de participação no mercado de software de gestão farmacêutica em 2026; as empresas de biotecnologia registraram o maior CAGR projetado de 12,18% até 2032.
- Por geografia, a América do Norte liderou com 41,18% de participação na receita em 2026, enquanto a Ásia-Pacífico avança a um CAGR de 14,71% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Análise preditiva de qualidade baseada em IA reduz custos de falhas em lotes | +3.2% | Global, concentrado em centros de manufatura avançada | Médio prazo (2-4 anos) |
| Migração para ERP baseado em nuvem em grandes empresas farmacêuticas | +2.8% | Global, com América do Norte e União Europeia liderando a adoção | Médio prazo (2-4 anos) |
| Aplicação obrigatória de serialização/rastreamento em países de baixa e média renda | +2.4% | Núcleo na Ásia-Pacífico, com expansão para Oriente Médio e África e América Latina | Curto prazo (≤ 2 anos) |
| Exigências de resiliência cibernética por parte dos reguladores (FDA, EMA) | +2.1% | Global, com aplicação mais rigorosa em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Complexidade da fabricação de biológicos impulsionando a convergência MES–ERP | +1.8% | América do Norte e União Europeia, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Transição para ensaios clínicos descentralizados e virtuais | +1.5% | América do Norte e União Europeia, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Exigências Rigorosas de Conformidade Global Aceleram Investimentos em Validação de Software
O rascunho da Agência Europeia de Medicamentos divulgado em 2025 expandiu o Anexo 11 de cinco para dezenove páginas, obrigando os fabricantes a atualizar a lógica de trilha de auditoria, os protocolos de qualificação de fornecedores e os testes de integridade de dados.[1] Os Estados Unidos continuam a aplicar rigorosamente o 21 CFR Parte 11, com cartas de advertência de 2024 citando lacunas de validação em 23% das inspeções. A Série de Relatórios Técnicos 1033 da OMS codifica os princípios ALCOA+, proibindo efetivamente edições retroativas em dados de lotes. A Administração Nacional de Produtos Médicos da China agora exige hospedagem local ou acesso regulatório em tempo real para softwares estrangeiros, intensificando a supervisão sobre plataformas multinacionais. Em conjunto, essas exigências estão ampliando os orçamentos de validação e direcionando o mercado de software de gestão farmacêutica para suítes configuráveis e prontas para conformidade.
Rápida Migração para Plataformas de Nuvem e SaaS Equilibra Agilidade com Soberania de Dados
A adoção da nuvem está crescendo, mas os padrões divergem por carga de trabalho. As empresas norte-americanas transferem análises comerciais para ambientes de nuvem pública, mantendo registros de lotes localmente para maior controle.[2] A Veeva relatou que 78% dos novos clientes do Vault QMS optaram por SaaS multilocatário em 2025, embora 64% tenham implantado o Vault Manufacturing em instâncias privadas para cumprir cláusulas de residência de dados. O GDPR da União Europeia e a pendente Lei de IA geram um prêmio de custo de 15-20% à medida que as organizações adicionam controles de nuvem soberana. O lançamento da nuvem soberana do SAP S/4HANA para Ciências da Vida em outubro de 2025 demonstra a mudança de posicionamento do fornecedor em direção à conformidade regional. A inflação do SaaS, com média de 8-12% ao ano, está levando compradores de médio porte a reavaliar a economia ao longo do ciclo de vida, desacelerando as migrações para nuvem pura em economias inflacionárias.
O Crescimento dos Biológicos e da Medicina Personalizada Fragmenta as Arquiteturas de Lotes
A medicina personalizada está fragmentando os lotes em unidades de paciente único que ainda requerem validação completa. A Siemens observou que 42% dos novos clientes de terapia celular exigiram links com registros eletrônicos de saúde em 2025, um recurso ausente nas linhas de pequenas moléculas. Fabricantes contratados como a Lonza estão investindo em suítes modulares como o Siemens Opcenter Execution Pharma para orquestrar campanhas autólogas paralelas em escala.
A Adoção Obrigatória de Registros Eletrônicos de Lotes Elimina Desvios em Papel
O segmento de registros eletrônicos de lotes deve expandir de USD 734,85 milhões em 2026 para USD 1,92 bilhão até 2035, à medida que os reguladores rejeitam fluxos de trabalho em papel. A orientação de integridade de dados da FDA afirma que registros manuais não podem fornecer as mesmas evidências contemporâneas que registros digitais validados. A pesquisa de 2025 da MasterControl mostra que os usuários de registros eletrônicos de lotes reduziram o tempo médio de investigação de desvios de 28 dias para 11 dias, liberando recursos de qualidade para análises proativas. Os custos de implementação de USD 500.000 a 2 milhões ainda dissuadem algumas empresas de médio porte, mas os CDMOs oferecem plataformas pré-validadas para reduzir as barreiras de investimento de capital.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Implementação e Validação | -1.4% | Global, agudo em mercados emergentes e empresas de médio porte | Curto prazo (≤ 2 anos) |
| Preocupações com Cibersegurança e Soberania de Dados | -1.1% | Exigências de residência de dados na União Europeia e Ásia-Pacífico, exposição a violações nos EUA | Médio prazo (2-4 anos) |
| Fragmentação Regulatória Desencadeia Ciclos Frequentes de Revalidação | -0.9% | Implantações multinacionais nas jurisdições da FDA, EMA e NMPA | Longo prazo (≥ 4 anos) |
| Aumento do Custo Total de Propriedade de Assinaturas SaaS em Mercados Inflacionários | -0.7% | Implantações com forte presença de SaaS na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Implementação e Validação Limita a Adoção por Empresas de Médio Porte
Os orçamentos totais dos projetos variam de USD 1,5 milhão para sistemas de gestão de qualidade de site único a mais de USD 10 milhões para implantações empresariais de MES-ERP, impulsionados por qualificações de instalação, operacionais e de desempenho.[3] As auditorias de fornecedores do Anexo 11 europeu podem adicionar 25% aos custos de referência em relação a implantações não regulamentadas. Consultores externos de validação cobram entre USD 1.200 e USD 2.500 por dia, prolongando os prazos para empresas com expertise interna limitada. Embora os CDMOs forneçam ambientes pré-validados e prontos para uso, os clientes trocam configurabilidade por velocidade, intensificando as preocupações com dependência de fornecedor.
Preocupações com Cibersegurança e Soberania de Dados Fragmentam as Topologias de Implantação
O evento de ransomware da Change Healthcare em fevereiro de 2024 comprometeu mais de 100 milhões de registros e custou USD 872 milhões em remediação, ampliando o escrutínio sobre cadeias de software de terceiros. As multas do GDPR da União Europeia chegam a 4% da receita global, enquanto a Lei de Segurança de Dados da China obriga a hospedagem doméstica de dados sensíveis de saúde, fragmentando as arquiteturas globais em silos regionais. As empresas agora exigem a certificação ISO 27001 e testes de penetração anuais como parte dos contratos de software, elevando os orçamentos operacionais em cerca de 10-15%.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
Suítes de Conformidade Impulsionam a Adoção Além do ERP TradicionalOs sistemas de execução de manufatura responderam por 36,12% da participação de mercado de software de gestão farmacêutica em 2026, sustentados pela sua capacidade de orquestrar a execução de lotes em tempo real, integração de equipamentos e genealogia de lotes em suítes estéreis. As plataformas de Gestão de Qualidade e Conformidade, incluindo registros eletrônicos de lotes, devem registrar um CAGR de 13,06% até 2032, refletindo a ênfase regulatória em trilhas de auditoria imutáveis e qualificação de fornecedores. As alocações de tamanho do mercado de software de gestão farmacêutica continuam a se deslocar à medida que as empresas favorecem camadas modulares e prontas para conformidade em detrimento de atualizações extensas de ERP transacional, evidenciado pelo crescimento do planejamento de recursos empresariais ficando atrás dos módulos de qualidade mais recentes.
A demanda também está aumentando por suítes de cadeia de suprimentos e inventário que incorporam regras de serialização da Lei de Segurança da Cadeia de Suprimentos de Medicamentos dos EUA e da Diretiva de Medicamentos Falsificados da UE, permitindo rastreabilidade completa da cadeia de custódia desde a aquisição de insumos farmacêuticos ativos até a dispensação no varejo. As aplicações de Atendimento ao Cliente e Comerciais capturam tração inicial entre empresas que pilotam programas diretos ao paciente e contratos baseados em valor. Os hubs de Gestão de Conhecimento e Dados estão emergindo como ativos estratégicos, fornecendo repositórios unificados que suportam detecção de sinais orientada por inteligência artificial e instantâneos de evidências do mundo real, com 64% das 20 principais empresas adotando o Veeva Vault RIM até 2025.

Por Modelo de Implantação:
Arquiteturas Híbridas Equilibram Conformidade e AgilidadeOs sistemas locais responderam por 55,87% em 2026, pois fabricantes avessos ao risco mantêm cargas de trabalho validadas atrás de firewalls de instalações para cumprir as regras da 21 CFR Parte 11 e do Anexo 11. No entanto, as instâncias em nuvem representam o segmento de crescimento mais rápido do mercado de software de gestão farmacêutica, avançando a um CAGR de 12,63% até 2032, à medida que o SaaS multilocatário acelera as atualizações e facilita a preparação para auditorias. As empresas estão amplamente optando por topologias híbridas nas quais os núcleos de manufatura e qualidade permanecem locais ou em zonas de nuvem soberana. Ao mesmo tempo, análises, colaboração e portais de fornecedores residem em nuvens públicas de hiperescala.
O GDPR e os estatutos de localização de dados da China obrigam centros de dados regionais, adicionando até 20% em custos indiretos de infraestrutura e complicando ainda mais as implantações em múltiplas nuvens. O lançamento em 2025 da SAP de nuvens soberanas S/4HANA para Ciências da Vida na Alemanha, França e Emirados Árabes Unidos reflete o reconhecimento dos fornecedores de que a localização é inegociável para registros regulados. A inflação persistente de preços de SaaS de 8 a 12% ao ano pressiona os compradores a comparar modelos de assinatura com licenciamento perpétuo em análises de custo total, o que pode ocasionalmente desacelerar as migrações entre empresas de médio porte.
Por Usuário Final:
Empresas de Biotecnologia Aceleram a Adoção DigitalAs empresas farmacêuticas responderam por 61,03% da receita de 2026. No entanto, as empresas de biotecnologia devem exibir um CAGR de 12,18%, superando todos os outros segmentos, porque as terapias celulares e gênicas exigem fluxos de trabalho altamente configuráveis que os sistemas MES legados não conseguem suportar. Os CDMOs e CMOs estão ampliando os investimentos em software para reduzir os tempos de liberação de lotes e diferenciar as ofertas de capacidade, como ilustrado pela expansão de 580 milhões de USD da Lonza em Visp, que utiliza o Siemens Opcenter para orquestrar execuções autólogas paralelas.
As CROs aprofundam os investimentos em pilhas de gestão de ensaios clínicos à medida que os estudos descentralizados substituem os modelos baseados em centros. Hospitais e clínicas permanecem um grupo de compradores emergente, mas demonstram interesse crescente em ferramentas de automação de farmácia que se integram com sistemas de registros eletrônicos de saúde, especialmente para terapias personalizadas que exigem validação de cadeia de identidade à beira do leito. Em conjunto, esses padrões evolutivos de compradores estão expandindo o mercado endereçável para software de gestão farmacêutica.
Análise Geográfica
Mercado de Software de Gestão Farmacêutica da América do Norte
A América do Norte manteve uma participação de 41,18% em 2026, impulsionada por robustos pipelines de biológicos, rigorosa aplicação da Parte 11 e adoção antecipada de suítes de qualidade SaaS que encurtam os ciclos de validação. Os Estados Unidos abrigam a maioria das plantas de terapia celular e gênica em escala comercial do mundo, impulsionando a demanda por integração de equipamentos em tempo real e rastreamento de genealogia de cadeia fria. O setor de CDMO do Canadá está crescendo devido às tendências de nearshoring, embora a escassez de especialistas esteja prolongando os cronogramas de validação. O México se beneficia da proximidade com os mercados dos EUA, mas fica atrás na adoção de software avançado, principalmente devido ao menor porte das plantas e orçamentos de capital limitados. Violações de alto perfil, como o incidente da Change Healthcare, estão impulsionando a adoção da ISO 27001 e do Framework NIST em toda a região.
Mercado de Software de Gestão Farmacêutica da Europa
A Europa está revalidando plataformas legadas porque o rascunho do Anexo 11 emitido em 2025 eleva os limites de integridade de dados e auditoria de fornecedores. Alemanha, França e Reino Unido lideram os pilotos de convergência MES-ERP vinculados aos programas da Indústria 4.0, enquanto o GDPR e a Lei de Inteligência Artificial obrigam configurações de nuvem soberana que aumentam os gastos com implantação em 15 a 20% em relação à arquitetura exclusivamente em nuvem pública. Fabricantes de médio porte enfrentam custos de implementação de 1,5 a 10 milhões de USD para implantações validadas, o que leva à terceirização para CDMOs com sistemas completos.
Mercado de Software de Gestão Farmacêutica da APAC, América do Sul e Oriente Médio
A Ásia-Pacífico está crescendo a um CAGR de 14,71% até 2032, sustentada pela aplicação da China de controles de integridade de dados que obrigam hospedagem local e acesso regulatório em tempo real. O setor de CDMO da Índia investiu 2,1 bilhões de USD em capacidade em 2024, adotando plataformas MES para garantir aprovação de exportação. O Japão avança na adoção de registros eletrônicos de lotes, embora a preferência cultural por soluções locais modere a adoção de SaaS. Coreia do Sul e Austrália expandem a capacidade de biológicos, utilizando suítes MES avançadas para orquestração de processos em tempo real. Enquanto isso, o mercado de software de gestão farmacêutica ganha impulso no Oriente Médio e na América do Sul, à medida que os governos buscam autossuficiência no fornecimento de medicamentos, embora menores footprints de plantas e lacunas de competências moderem as trajetórias de crescimento.
Panorama regulatório
Os requisitos regulatórios globais para sistemas computadorizados GxP continuam a influenciar as prioridades de aquisição e validação de softwares de gestão farmacêutica, com a 21 CFR Part 11 nos Estados Unidos e as expectativas da GMP Annex 11 em ambientes alinhados à UE moldando os requisitos de trilha de auditoria, acesso baseado em funções e assinatura eletrônica. A estrutura FDA Computer Software Assurance (CSA) apoia uma abordagem baseada em risco para a validação de software de produção e de sistemas de qualidade, enquanto as normas de integridade de dados (por exemplo, os princípios ALCOA+ referenciados na orientação de GMP da OMS) elevam as expectativas em relação a registros eletrônicos, controle de mudanças e tratamento rastreável de exceções.
Na Europa, a reforma em curso da legislação farmacêutica da UE avançou por meio de acordo político em dezembro de 2025, e 2026 trouxe atualizações operacionais, como a estrutura revisada de variações em vigor a partir de 15 de janeiro de 2026 e atualizações de implementação planejadas vinculadas às regras de detecção de sinais do EudraVigilance no segundo trimestre de 2026. O Canadá mantém um guia no estilo GMP Annex 11 para sistemas computadorizados, e a ANVISA do Brasil mantém expectativas de sistemas computadorizados por meio de sua regulamentação de GMP, reforçando a necessidade de configurações globalmente implementáveis e prontas para inspeção. Nos Estados Unidos, as propostas legislativas de 2026 focadas na transparência da origem dos medicamentos e as propostas de política da FDA em torno da identificação única de instalações apontam para requisitos mais rígidos de dados de proveniência da cadeia de suprimentos e manufatura, o que aumenta o valor de recursos interoperáveis de dados mestres, rastreabilidade genealógica e relatórios em plataformas regulamentadas.
Cenário Competitivo
O mercado permanece moderadamente fragmentado, mas a consolidação está em ascensão à medida que os compradores favorecem plataformas integradas que convergem MES, QMS e dados regulatórios. Os titulares de planejamento de recursos empresariais SAP, Oracle e Microsoft estão expandindo as nuvens para ciências da vida com opções soberanas e análises de inteligência artificial para manter a participação de mercado. Especialistas verticais como Veeva Systems, MasterControl, Siemens e Dassault Systèmes continuam a ganhar tração ao agrupar conteúdo validado, modelos de implantação rápida e modelos de dados específicos do setor. A Veeva divulgou que 78% dos novos clientes de QMS selecionaram SaaS em 2025 para atualizações automáticas, mas dois terços optaram por instâncias privadas do Vault Manufacturing para cumprir os requisitos de residência de dados.
Siemens e Dassault Systèmes dominam na manufatura de biológicos por meio de MES orientados por receitas capazes de lotes com menos de 100 unidades, enquanto Rockwell Automation e Emerson integram a automação em nível de planta com TI empresarial para CDMOs multissites. Os fornecedores se diferenciam em cibersegurança, oferecendo certificação ISO 27001, arquiteturas de confiança zero e testes de penetração pós-incidente após eventos como a violação da Change Healthcare. Disruptores de baixo código visam compradores de médio porte com configuração rápida de fluxo de trabalho que reduz os custos indiretos de validação, mas as grandes farmacêuticas permanecem cautelosas devido a riscos de patentes e integridade de dados.
As inovações em espaços inexplorados incluem gestão de desvios assistida por inteligência artificial, serialização em blockchain para mercados emergentes e manutenção preditiva que correlaciona a saúde dos equipamentos com métricas de qualidade de lotes.
Líderes do Setor de Software de Gestão Farmacêutica
-
AssurX, Inc.
-
AXSource
-
EtQ Management Consultants, Inc.
-
Dassault Systèmes SE
-
IQVIA Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software de Gestão Farmacêutica Empresas cobertas neste relatório
- AssurX
- AXSource
- BatchMaster Software
- Dassault Systèmes SE
- EtQ Management Consultants
- Emerson Electric
- Epicor Software Corp.
- Honeywell International
- Infor
- IQVIA
- Körber AG (Werum IT)
- MasterControl Inc.
- Microsoft
- Oracle
- Rockwell Automation Inc.
- Sage Group plc
- SAP
- Schneider Electric SE
- Siemens Healthineers
- Veeva Systems
- Yokogawa Electric Corp.
Oportunidades de mercado e perspectivas futuras
Uma oportunidade acionável é a infraestrutura de rastreabilidade e dados mestres de parceiros de nível de conformidade e interoperável, à medida que os requisitos da DSCSA movem a cadeia de suprimentos em direção à rastreabilidade eletrônica no nível de pacote e às trocas de dados entre parceiros comerciais autorizados, enquanto estruturas de rastreamento semelhantes persistem globalmente (por exemplo, a FMD da UE e programas nacionais como o Tatmeen dos Emirados Árabes Unidos). Fornecedores de plataformas posicionados em torno de redes multiempresariais e interoperabilidade, incluindo TraceLink (OPUS) e centros de dados mestres de parceiros comerciais autorizados como Spherity CARO (v1.3 lançada em fevereiro de 2026), têm como alvo compradores que precisam de integração mais rápida de parceiros, gestão de exceções e relatórios prontos para evidências sem reconstruir integrações para cada contraparte.
Outro espaço em branco é a automação de fluxos de trabalho em funções regulamentadas usando IA agêntica, à medida que os compradores do setor de ciências da vida financiam cada vez mais programas de modernização em escala empresarial, em vez de pilotos isolados. A Merck (MSD) anunciou uma parceria plurianual de 1 bilhão de dólares com o Google Cloud em abril de 2026 para implantar IA agêntica em fluxos de trabalho de P&D, manufatura e comerciais, e a Veeva apresentou sua plataforma agêntica Falcon para processos clínicos, regulatórios e de segurança em maio de 2026, seguida pela aquisição da Copli em junho de 2026 e pelo lançamento do Falcon MLR para automação da revisão de conteúdo médico, jurídico e regulatório. Esses desenvolvimentos ampliam a demanda por salvaguardas validadas em torno de assinaturas eletrônicas, trilhas de auditoria, vocabulários controlados e controles baseados em funções em fluxos de trabalho assistidos por IA, criando espaço para fornecedores que empacotam automação compatível com opções seguras de implantação híbrida para atender a restrições de soberania de dados e cibersegurança.
Desenvolvimentos industriais recentes em Mercado de Software de Gestão Farmacêutica
- Abril de 2026: a AXSource apoiou uma implantação ao vivo do SAP S/4HANA como um engajamento de gestão de projetos do lado do cliente, com a implantação entrando em vigor em 1º de abril de 2026. A atividade destaca a demanda contínua por serviços validados de modernização e integração de ERP que conectam processos regulamentados de qualidade e manufatura a plataformas empresariais.
- Janeiro de 2025: a Veeva e a Zifo anunciaram uma parceria para acelerar a modernização do controle de qualidade, conectando informática de laboratório com painéis empresariais de qualidade. A colaboração visa acelerar a conectividade entre dados de CQ e fluxos de trabalho de qualidade, apoiando a captura eletrônica de evidências e uma prontidão de inspeção mais padronizada entre unidades.
- Agosto de 2024: a Valsoft adquiriu a Anju Software para expandir sua presença em software de gestão regulatória e de qualidade. O negócio apoiou o agrupamento mais amplo de suítes em fluxos de trabalho centrados em conformidade, reforçando a dinâmica de consolidação à medida que os compradores buscam menos fornecedores e plataformas mais integradas.
Mercado de Software de Gestão Farmacêutica Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange plataformas e módulos de software utilizados para planejar, executar e controlar operações farmacêuticas. Inclui fluxos de trabalho de qualidade, suporte à execução de manufatura, planejamento de suprimentos e inventário, e processos comerciais ou de atendimento ao cliente, entregues por meio de implantações locais, em nuvem ou híbridas.
Exclusões de escopo: Hardware, serviços de TI puros e software empresarial de uso geral que não é configurado e vendido para fluxos de trabalho específicos do setor farmacêutico foram excluídos.
Visão Geral da Segmentação
- Por Tipo de Solução
- Planejamento de Recursos Empresariais (ERP)
- Sistemas de Execução de Manufatura (MES)
- Gestão de Qualidade e Conformidade (QMS e Registros Eletrônicos de Lotes)
- Gestão de Cadeia de Suprimentos e Inventário
- Clientes e Comercial (CRM, PBM)
- Gestão de Conhecimento e Dados
- Por Modelo de Implantação
- Local
- Baseado em Nuvem
- Híbrido
- Por Usuário Final
- Empresas Farmacêuticas
- Empresas de Biotecnologia
- CDMOs e CMOs
- CROs
- Hospitais e Clínicas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começou com sinais públicos que descrevem a demanda por software farmacêutico e como os modelos operacionais estão mudando. Referenciamos fontes como a FDA dos EUA para contexto de qualidade e conformidade, a Comissão Europeia e a EMA para direcionamento regulatório, e conjuntos de dados da OCDE e do Banco Mundial para indicadores macroeconômicos que influenciam os gastos com tecnologia.
Também utilizamos materiais como relatórios anuais e apresentações para investidores de fornecedores de software relevantes e fabricantes farmacêuticos, além de cobertura de imprensa respeitável e publicações de associações que descrevem padrões de adoção como validação em nuvem, integridade de dados e prontidão para auditorias. Quando necessário, cruzamos divisões de receita em nível de empresa e notas de produtos usando bancos de dados pagos focados em finanças corporativas e notícias. Bancos de dados de patentes foram utilizados para rastrear como os recursos de automação e análise estão evoluindo nesta categoria de software. As fontes listadas acima são ilustrativas, e outras referências públicas também foram utilizadas para coleta, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para confirmar o que os compradores realmente consideram como software de gestão farmacêutica e como os preços estão sendo estruturados em assinaturas, módulos e ondas de implementação. Conversamos com uma combinação de líderes de produtos de software, proprietários digitais de farmacêuticas e biotecnológicas, responsáveis por qualidade e manufatura, e parceiros de canal ou implementação na APAC, EMEA e nas Américas para testar os impulsionadores de adoção. Também utilizamos essas conversas para normalizar premissas onde as fontes públicas não forneceram detalhes suficientes sobre a lógica de implantação dos compradores.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Diretores executivos: 19% | APAC: 45% |
| Nível médio: 49% | Líderes funcionais/de unidade: 22% | EMEA: 30% |
| Players menores: 19% | Gerentes: 59% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído usando uma abordagem de cima para baixo e de baixo para cima. O caminho de cima para baixo parte do conjunto de gastos endereçáveis com software farmacêutico, depois aplica fatores de adoção e mix de módulos para reconstruir a demanda por software de gestão específico para o setor farmacêutico. Para manter os totais realistas, corroboramos os resultados usando verificações seletivas de baixo para cima, como faixas de receita amostradas de fornecedores, preços típicos de assinatura por módulo e a contagem aproximada de implantações empresariais ativas por região.
Alguns insumos práticos foram utilizados no modelo porque alteram o mercado de maneiras mensuráveis. Estes incluíram o ritmo da migração para a nuvem em ambientes regulados, mudanças na carga de trabalho de validação e auditoria, expansão dos footprints de CDMOs e manufatura multissites, e a mudança em direção a práticas de integridade de dados e documentação eletrônica. Também rastreamos sinais de preços, como licenciamento baseado em usuário versus baseado em site, a participação da receita de assinatura recorrente versus implementação única e o momento de renovação de contratos. Esses sinais ajudaram a evitar a superestimação do crescimento quando os negócios são adiados.
Para a previsão, a análise de cenários foi utilizada com um caso central ancorado na pressão de conformidade esperada e nos orçamentos de digitalização, depois ajustado usando o feedback das entrevistas sobre ciclos de compra e cronogramas de implantação. Quando as evidências de baixo para cima eram escassas para países menores ou usuários finais de nicho, as lacunas foram tratadas com proxies de adoção regional e depois dimensionadas pelo número estimado de sites regulados, seguido de uma verificação de razoabilidade em relação aos padrões de gastos conhecidos.
Ciclo de Validação e Atualização de Dados
A validação é feita por meio de uma sequência de verificações para que as principais premissas não passem despercebidas para os números finais. Comparamos o modelo com sinais independentes, como a direção dos gastos com software empresarial no setor farmacêutico, a adoção observada de nuvem e os cronogramas de implantação relatados pelos compradores. Qualquer variação que pareça fora de linha com esses sinais é investigada.
As anomalias são revisadas por um segundo analista, e chamadas de acompanhamento são acionadas quando uma premissa de preço, implantação ou renovação altera materialmente o total do mercado. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais afetam a adoção ou os preços. Antes da entrega, o conjunto de dados e os cálculos são verificados novamente para que a visão atualizada mais recente seja fornecida.
Estimativa do Mercado de Software de Gestão Farmacêutica da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para software de gestão farmacêutica podem variar amplamente mesmo quando parecem cobrir ferramentas semelhantes. Na prática, as lacunas geralmente surgem de como cada publicador trata o escopo do software, como a receita recorrente é reconhecida e qual ano e momento de conversão de moeda são utilizados.
O ritmo de atualização e a lógica de precificação tendem a ser os maiores impulsionadores neste espaço. Renovações de assinaturas, expansões de módulos e o momento de implementação não se distribuem uniformemente ao longo dos anos, e a conversão de moeda pode alterar os totais quando as receitas são globais. Ao alinhar o corte do ano corrente com as progressões atualizadas de preço médio de venda e verificar as taxas de crescimento discrepantes em relação ao feedback das entrevistas antes de fechar o modelo, a Mordor Intelligence reduz o ruído de deslocamento de ano e de momento de conversão de moeda que pode inflar ou comprimir os totais publicados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,67 bilhões de USD (2026) | |
| Publicador do Setor A | 5,46 bilhões de USD (2024) | Utiliza uma definição mais ampla que combina software de gestão farmacêutica com casos de uso adjacentes de saúde e software empresarial, e o ano base está mais cedo no ciclo, onde o momento de renovação pode elevar a taxa de execução medida. |
| Rastreador de Mercado B | 4,33 bilhões de USD (2025) | Concentra-se fortemente em software de gestão de inventário, o que muda o que é contabilizado e pode deslocar as médias, e normalmente aplica uma progressão de preços mais simples que pode não separar a receita de implementação das assinaturas recorrentes. |
A diferença entre os três valores é explicada principalmente pelas fronteiras de escopo e pelas escolhas de momento, em vez de um único número certo ou errado. Quando as categorias de software são separadas cuidadosamente e o corte do ano é alinhado ao reconhecimento de assinaturas e ao momento de conversão de moeda, o tamanho de mercado resultante é mais fácil de rastrear até insumos repetíveis e verificações práticas do comportamento dos compradores.
Principais Perguntas Respondidas no Relatório
Qual CAGR é previsto para os gastos em plataformas que gerenciam qualidade farmacêutica, fabricação e dados regulatórios?
O mercado de software de gestão farmacêutica deve crescer a um CAGR de 11,67% de 2027 a 2032.
Qual tipo de solução detém atualmente a maior receita?
Os Sistemas de Execução de Manufatura lideraram com 36,12% de participação em 2026.
Por que as implantações híbridas estão ganhando tração?
Os modelos híbridos permitem que as empresas mantenham registros de lotes validados localmente para conformidade, enquanto executam análises em nuvens soberanas, equilibrando agilidade com exigências de residência de dados.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 14,71% até 2032, impulsionada pelos investimentos em manufatura da China e da Índia.
Como os registros eletrônicos de lotes impactam as investigações de desvios?
As implementações de registros eletrônicos de lotes reduziram o tempo médio de resolução de desvios de 28 dias para 11 dias, automatizando os fluxos de trabalho de análise de causa raiz.