
Tamanho e Participação do Mercado de Bioinformática
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
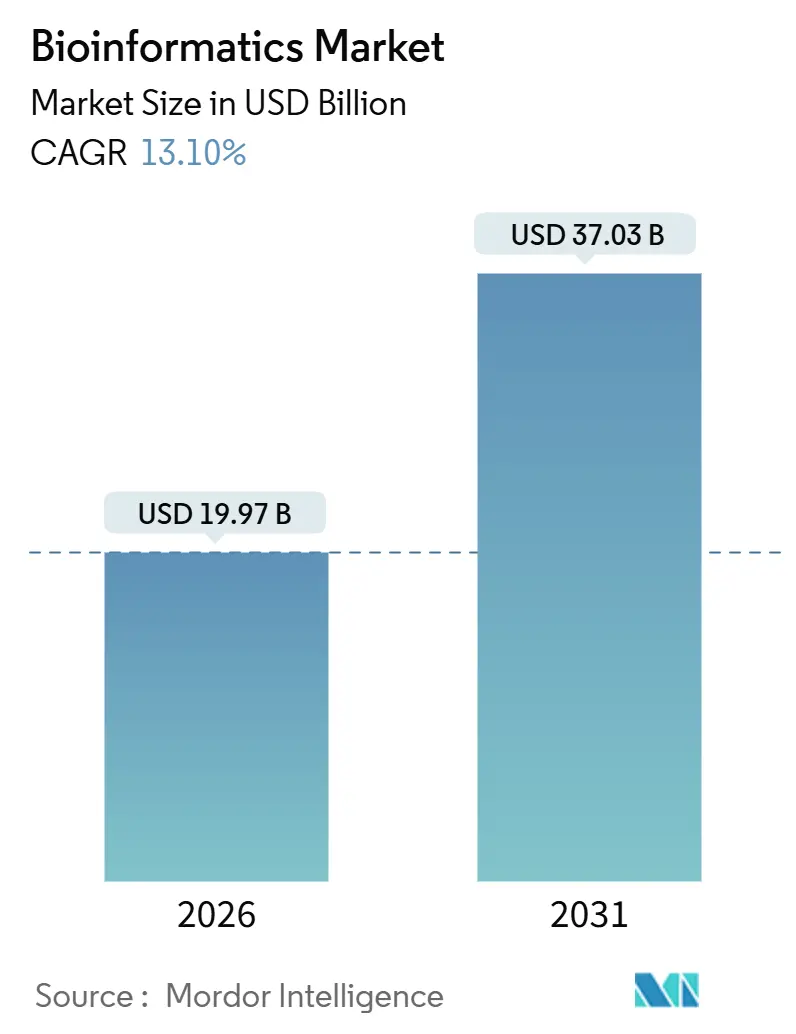
| Tamanho do Mercado (2026) | 19.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 37.03 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.10 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
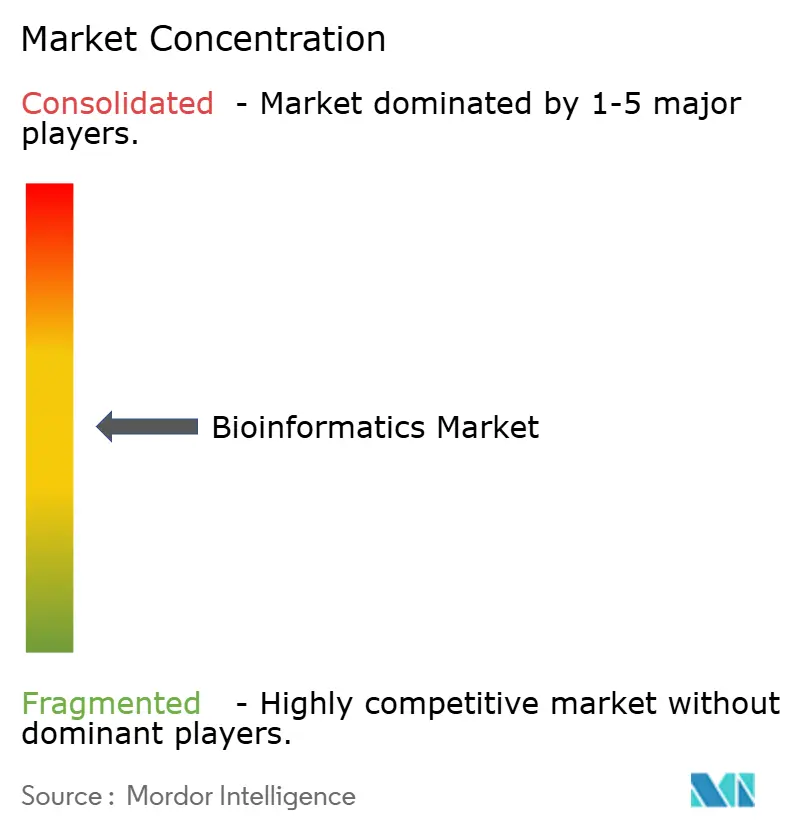
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Bioinformática por Mordor Intelligence
O tamanho do Mercado de Bioinformática é estimado em USD 19,97 bilhões em 2026, e espera-se que atinja USD 37,03 bilhões até 2031, a um CAGR de 13,10% durante o período de previsão (2026-2031).
Um pipeline em expansão de estudos multi-ômicos, a crescente pressão regulatória por diagnósticos de precisão e a mudança do setor farmacêutico em direção a uma P&D centrada em dados continuam a reposicionar as plataformas de bioinformática de ferramentas táticas para infraestrutura empresarial. Os grandes provedores de nuvem estão incorporando serviços otimizados para genômica que convertem despesas de capital em modelos baseados em consumo, enquanto a análise próxima ao instrumento reduz a latência e os custos de transferência de dados em laboratórios clínicos. Os fornecedores que combinam algoritmos nativos de IA com computação elástica estão conquistando a maior parcela de novas implantações, mesmo que lacunas em cibersegurança e mão de obra moderem a escalabilidade no curto prazo. O cenário competitivo resultante é definido pela convergência: fabricantes de instrumentos de sequenciamento, organizações de pesquisa contratada e startups de software agora competem para dominar o mesmo conjunto de ferramentas analíticas.
Principais Conclusões do Relatório
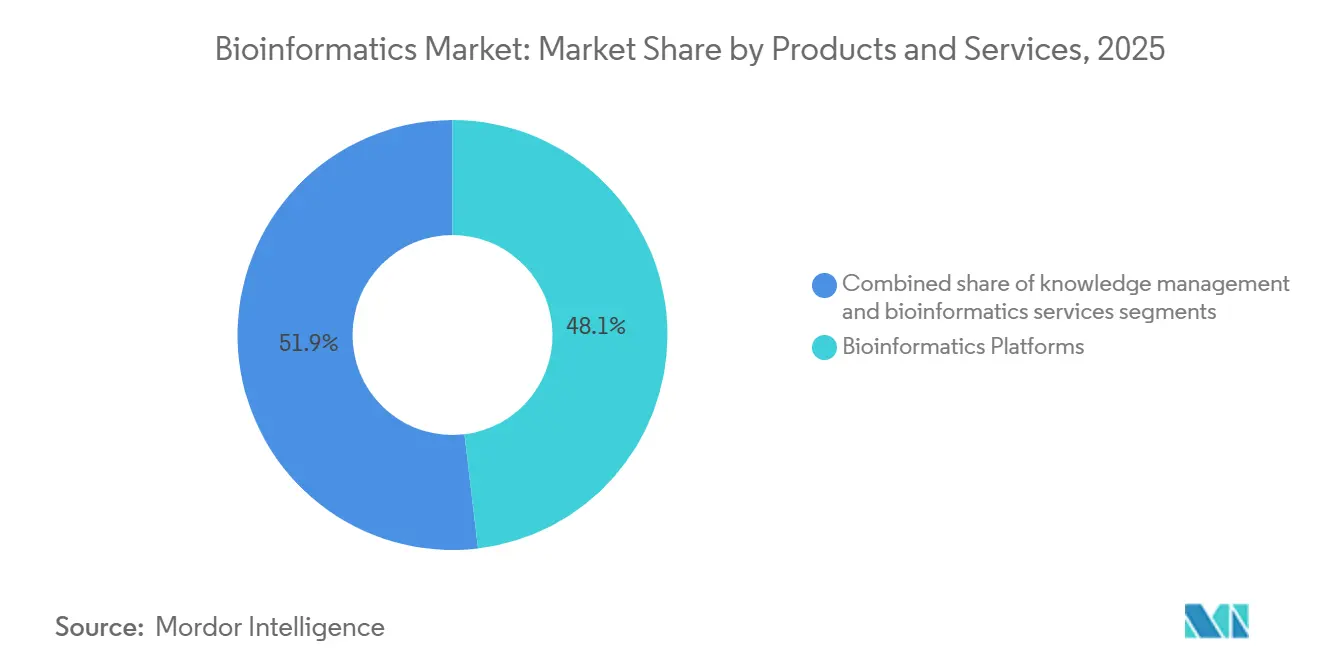
- Por produtos e serviços, as plataformas de bioinformática lideraram com 48,1% de participação na receita em 2025, enquanto os serviços de bioinformática avançam a um CAGR de 14,1% até 2031.
- Por aplicação, genômica e transcriptômica comandaram uma participação de 34,6% no tamanho do mercado de bioinformática em 2025, enquanto proteômica e metabolômica têm previsão de expansão a um CAGR de 14,43% até 2031.
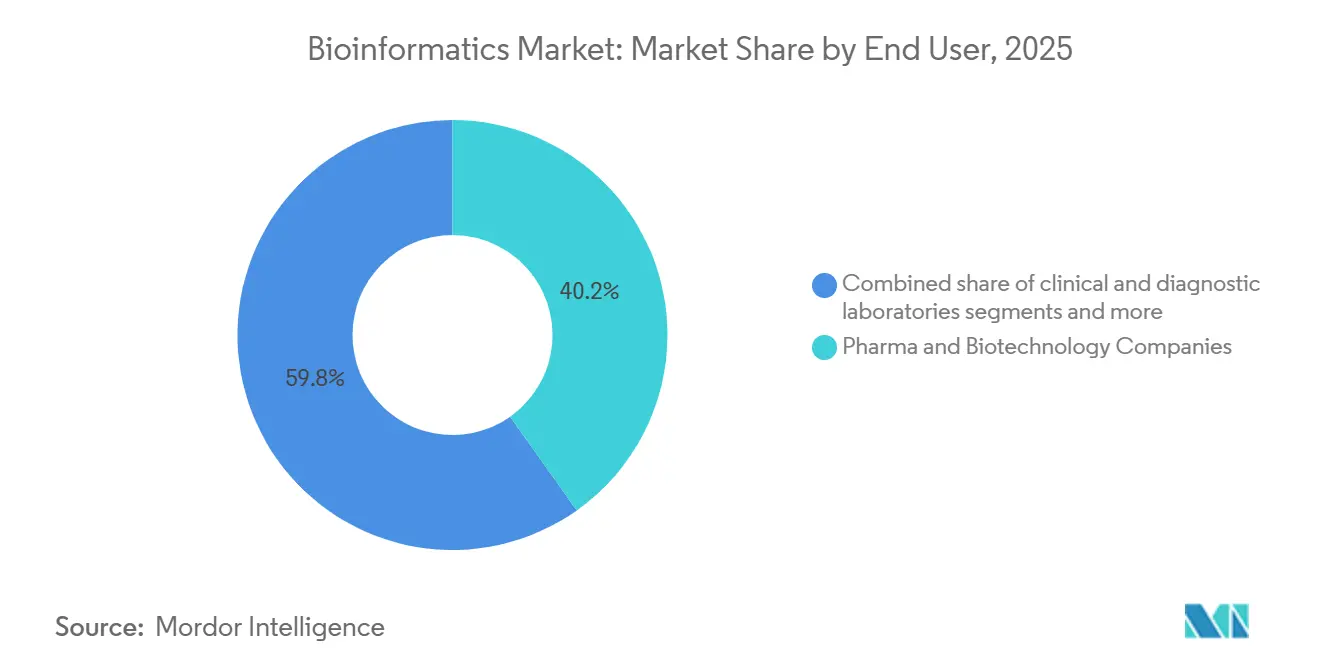
- Por usuário final, empresas farmacêuticas e de biotecnologia responderam por 40,2% da participação no mercado de bioinformática em 2025; as organizações de pesquisa contratada são o segmento de crescimento mais rápido, com CAGR de 13,98% até 2031.
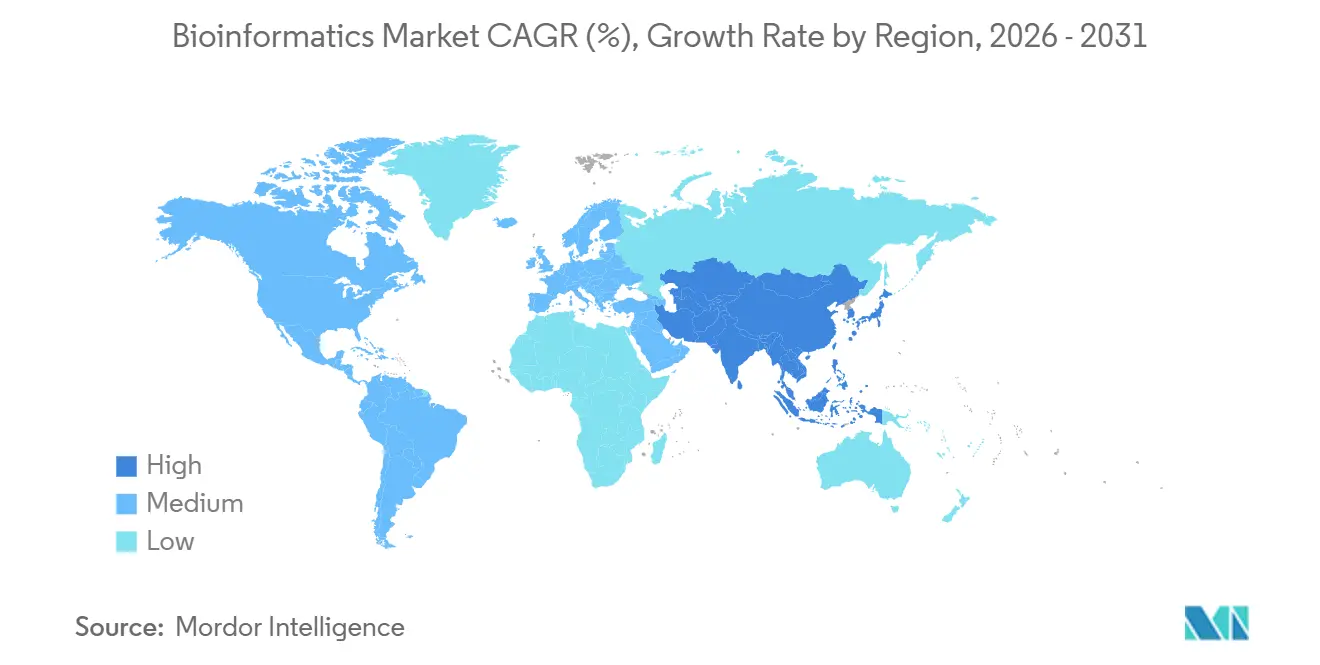
- Por geografia, a América do Norte deteve uma participação de 39,4% em 2025, mas a Ásia-Pacífico tem projeção de registrar um CAGR de 14,89% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Explosão dos volumes de dados multi-ômicos | +2.8% | Global, com pico na América do Norte e na China | Curto prazo (≤ 2 anos) |
| Medicina de precisão e diagnósticos complementares | +2.5% | América do Norte, Europa, Japão | Médio prazo (2-4 anos) |
| Mudança da indústria farmacêutica e de biotecnologia em direção à P&D centrada em dados | +2.2% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Iniciativas genômicas financiadas pelo governo | +1.9% | América do Norte, Reino Unido, China, Índia | Longo prazo (≥ 4 anos) |
| Processamento de borda ou próximo ao instrumento | +1.6% | América do Norte, Europa, núcleo da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Mercados de modelos de IA | +1.4% | Global, adoção antecipada na América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Explosão dos Volumes de Dados Multi-Ômicos
O rendimento do sequenciamento ultrapassou 20 petabases por instrumento por ano, mas a infraestrutura de armazenamento e computação fica aquém da demanda, criando gargalos que as plataformas de bioinformática precisam resolver. O custo para sequenciar um genoma humano caiu abaixo de USD 200 em 2024, mas a análise downstream agora custa de três a cinco vezes esse valor, impulsionando investimentos em algoritmos de compressão e aprendizado federado que processam dados in situ. Os patrocinadores farmacêuticos integram cada vez mais conjuntos de dados genômicos, transcriptômicos, proteômicos e metabolômicos de coortes de pacientes idênticos, um fluxo de trabalho que depende de clusters de GPU e armazenamento de objetos otimizados para cargas de trabalho em escala de petabytes. Provedores de nuvem como AWS, Google Cloud e Microsoft Azure respondem com pipelines gerenciados que aceleram a identificação de variantes e a anotação. Dispositivos de borda incorporados dentro dos sequenciadores minimizam ainda mais as taxas de transferência de dados ao realizar a chamada de bases e a análise primária localmente. Em conjunto, essas dinâmicas sustentam gastos de dois dígitos em computação elástica, mesmo com a queda dos custos de sequenciamento por amostra.
Adoção de Medicina de Precisão e Diagnósticos Complementares
As aprovações regulatórias para diagnósticos complementares aumentaram em 2025 em comparação com 2024, reforçando a necessidade de pipelines que detectem alterações genômicas complexas com precisão de grau clínico. As terapias agnósticas de tumor que visam fusões de NTRK e assinaturas de alta instabilidade de microssatélites requerem painéis que interrogam mais de 300 genes, deslocando a demanda de ensaios de gene único para perfis abrangentes. A Agência Europeia de Medicamentos finalizou orientações em 2024 que obrigam a validação analítica em diversas coortes étnicas, impulsionando a expansão de conjuntos de dados de referência e algoritmos com consciência étnica. O Japão adicionou códigos de reembolso para monitoramento de biópsia líquida em 2025, catalisando a adoção de ferramentas que rastreiam a dinâmica do DNA tumoral circulante. Coletivamente, essas políticas ancoram os gastos com bioinformática em oncologia, mas se estendem à cardiologia e às doenças raras à medida que os pagadores reconhecem o valor farmacoeconômico das terapêuticas estratificadas.
Mudança da Indústria Farmacêutica e de Biotecnologia em Direção à P&D Centrada em Dados
Os pipelines farmacêuticos agora dependem da geração de hipóteses in silico para encurtar os ciclos de laboratório úmido. O lançamento aberto do AlphaFold com 200 milhões de estruturas proteicas demonstrou que anos de cristalografia podem ser comprimidos em horas de tempo de GPU, acelerando o design de fármacos guiado por estrutura. A descoberta de anticorpos se beneficia particularmente à medida que modelos generativos treinados em dados de repertório imunológico propõem ligantes com desenvolvibilidade prevista, reduzindo significativamente os pools de candidatos. Grandes patrocinadores, portanto, expandem unidades internas de IA enquanto fazem parcerias com fornecedores que oferecem fluxos de trabalho de previsão de estrutura prontos para uso. As organizações de pesquisa contratada ampliam capacidades semelhantes para múltiplos clientes, convertendo infraestrutura em serviços faturáveis e impulsionando a adoção entre startups de biotecnologia com restrições de capital.
Iniciativas Genômicas Financiadas pelo Governo
O programa All of Us dos Institutos Nacionais de Saúde lançou sequências de genoma completo para 245.000 participantes em 2025, criando a maior coorte etnicamente diversa para pesquisa em medicina de precisão [1]Institutos Nacionais de Saúde, "Atualização do Programa de Pesquisa All of Us," nih.gov. O Biobanco do Reino Unido adicionou camadas proteômicas e metabolômicas para 50.000 voluntários, produzindo conjuntos de dados integrados que laboratórios acadêmicos exploram em busca de biomarcadores cardiovasculares. O Centro Nacional de Dados Genômicos da China agora armazena mais de 10 petabytes de dados de sequenciamento, permitindo a construção de genomas de referência específicos para populações que melhoram a interpretação de variantes para coortes asiáticas. O projeto Genoma Índia concluiu o sequenciamento de 10.000 indivíduos, estabelecendo as bases para estudos de otimização de doses que reduzem eventos adversos ligados aos alelos CYP2C19 e CYP2D6. Essas iniciativas de grande escala estimulam a construção de infraestrutura de nuvem doméstica e alimentam parcerias analíticas transfronteiriças.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escassez de bioinformatas qualificados | -1.8% | Global, aguda na América do Norte e Europa | Médio prazo (2-4 anos) |
| Padrões de dados fragmentados | -1.4% | Global, disruptivo em ensaios com múltiplos centros | Longo prazo (≥ 4 anos) |
| Riscos de cibersegurança e privacidade de dados genômicos | -1.2% | Global, alta pressão regulatória no Ocidente | Curto prazo (≤ 2 anos) |
| Aumento das taxas de transferência de dados em nuvem e de armazenamento de longo prazo | -1.0% | Global, agudo para projetos em escala populacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Bioinformatas Qualificados
Os programas acadêmicos formaram aproximadamente 8.500 biólogos computacionais em 2025, em comparação com uma demanda industrial por mais de 15.000 novas contratações, ampliando uma lacuna de talentos que eleva os salários acima de USD 150.000 para profissionais de carreira intermediária [2]Departamento de Estatísticas do Trabalho dos EUA, "Perspectivas Ocupacionais para Cientistas de Bioinformática," bls.gov. As empresas lançam treinamentos internos para capacitar biólogos moleculares em Python e R, enquanto os fornecedores de plataformas incorporam interfaces sem código para ampliar a usabilidade. Reservas de talentos offshore na Índia e na Europa Oriental oferecem alívio parcial, embora restrições de fuso horário e soberania de dados limitem os fluxos de trabalho com informações de saúde protegidas.
Riscos de Cibersegurança e Privacidade de Dados Genômicos
Os ataques de ransomware direcionados a conjuntos de dados genômicos aumentaram significativamente ano a ano em 2025, forçando os laboratórios a atualizar arquiteturas de confiança zero e a cumprir uma aplicação mais rigorosa da HIPAA e do GDPR. Os prêmios de seguro para cobertura cibernética dispararam, e alguns pagadores agora exigem testes de penetração externos como pré-requisito para o reembolso de ensaios genômicos. A criptografia em repouso e a análise federada mitigam a exposição, mas adicionam custos operacionais que comprimem as margens de centros de diagnóstico menores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produtos e Serviços:
Plataformas Lideram Enquanto Serviços em Nuvem AceleramAs plataformas representaram 48,1% do mercado de bioinformática em 2025, impulsionadas por fluxos de trabalho de análise de sequências estreitamente integrados com instrumentos Illumina e Oxford Nanopore. Nessa categoria, a implantação em nuvem baseada em consumo está ganhando participação à medida que os laboratórios migram de clusters locais em depreciação. Os serviços crescem a um CAGR de 14,1% até 2031, convertendo despesas de capital em despesas operacionais variáveis e agrupando estruturas de conformidade que atendem aos requisitos CLIA e CE-IVDR. A análise de sequências permanece central, mas os módulos de integração multi-ômica e de gestão do conhecimento agora incorporam bancos de dados de grafos e mecanismos de mineração de texto que identificam insights de vias metabólicas mais rapidamente do que a curadoria manual. Fornecedores de plataformas que não conseguem entregar bases de código tanto em nuvem quanto em borda enfrentam pressão de consolidação, como evidenciado por fusões recentes de médio porte.
Os serviços de bioinformática capturam uma parcela crescente de gastos de pequenas empresas de biotecnologia e laboratórios acadêmicos que não dispem de equipes computacionais internas. Os hiperescaladores amplificam essa tendência ao incorporar kits de ferramentas de genômica — AWS HealthOmics, Google Cloud Life Sciences API — em ofertas de nuvem mais amplas, frequentemente precificadas abaixo do custo para impulsionar o consumo de armazenamento e computação. Como resultado, o tamanho do mercado de bioinformática atribuível a licenças de software independentes está em declínio, mesmo que o gasto total aumente. Taxas de assinatura e por amostra substituem a receita de hardware avulso, alinhando os incentivos dos fornecedores com os volumes de dados dos clientes. As ferramentas de gestão do conhecimento ainda monetizam a qualidade da curadoria, mas os recursos de acesso aberto corroem seu poder de precificação, deslocando o foco para algoritmos proprietários que se integram a cadernos de laboratório eletrônicos e sistemas de informação laboratorial.


Por Aplicação:
Proteômica Emerge como Líder de CrescimentoGenômica e transcriptômica detinham 34,6% de participação no tamanho do mercado de bioinformática em 2025, ancoradas por programas nacionais de sequenciamento e diagnósticos oncológicos. Proteômica e metabolômica, no entanto, registram um CAGR de 14,43% até 2031 com base nos avanços da espectrometria de massa que quantificam mais de 10.000 proteínas por amostra. As técnicas espaciais sobrepõem sinais moleculares à arquitetura tecidual, impulsionando a demanda por visualização acelerada por GPU. Os pipelines de descoberta de fármacos integram algoritmos de previsão de estrutura com química generativa para reduzir os cronogramas pré-clínicos, enquanto a genômica microbiana ganha urgência à medida que os governos monitoram a resistência antimicrobiana.
Os casos de uso de medicina de precisão transitam da pesquisa para a clínica, com rótulos farmacogenômicos aprovados pela FDA ultrapassando 400 em 2025. A genômica agrícola e ambiental também cresce à medida que os reguladores avaliam culturas editadas por CRISPR quanto a efeitos fora do alvo. O sequenciamento de célula única une imagem e ômica, produzindo conjuntos de dados em escala de terabytes que necessitam de análise em tempo real e computação de borda. Coletivamente, essas aplicações emergentes reequilibram os portfólios dos fornecedores e suprimem a dependência de receitas de ômica única.
Por Usuário Final:
Organizações de Pesquisa Contratada Capitalizam na Onda de TerceirizaçãoEmpresas farmacêuticas e de biotecnologia geraram 40,2% da demanda em 2025, implantando nuvens privadas que integram dados experimentais com submissões regulatórias. As organizações de pesquisa contratada superam os demais grupos com um CAGR de 13,98%, aproveitando a infraestrutura compartilhada para amortizar a computação entre patrocinadores e entregar relatórios analíticos prontos para uso. Os institutos acadêmicos e de pesquisa permanecem influentes, mas perdem participação à medida que o financiamento por bolsas se estabiliza.
Os laboratórios clínicos e de diagnóstico incorporam pipelines regulamentados que cumprem as listas de verificação CLIA e CAP, um movimento que eleva a demanda por mecanismos validados de interpretação de variantes. As empresas de testes agri-genômicos e ambientais, embora de nicho, estão crescendo rapidamente à medida que as empresas de sementes implementam a seleção genômica. As aquisições de provedores de plataformas por organizações de pesquisa contratada, como a compra de uma divisão de genômica pela IQVIA em 2024, ilustram a integração vertical que captura mais valor por amostra.
Análise Geográfica
Mercado de Bioinformática da América do Norte
A América do Norte deteve 39,4% do mercado de bioinformática em 2025, impulsionada por uma densa concentração de sedes farmacêuticas, centros acadêmicos e financiamento de capital de risco. As diretrizes da FDA publicadas em 2024 endureceram os padrões de validade clínica para testes de sequenciamento de nova geração, prolongando os ciclos de desenvolvimento e aumentando a complexidade geral da análise de dados. As redes de onco-precisão do Canadá implantam plataformas federadas em conformidade com as leis provinciais de privacidade, e os produtores de biossimilares do México adotam ferramentas de bioinformática para protocolos de comparabilidade, diversificando a demanda regional.
Mercado de Bioinformática da Ásia-Pacífico
Prevê-se que a região Ásia-Pacífico se expanda a um CAGR de 14,89% até 2031, à medida que o ecossistema de genômica patrocinado pelo Estado chinês amplia a capacidade de sequenciamento e integra verticalmente a plataforma de análise [3]BGI Genomics, "Investor Relations Presentation," bgi.com A Índia incuba startups que localizam pipelines para haplótipos do Sul Asiático, e o Japão amplia o reembolso para painéis com mais de 500 genes, impulsionando a adoção hospitalar de softwares de grau clínico. Austrália e Coreia do Sul investem em programas nacionais de medicina de precisão que combinam computação em nuvem com centros de dados soberanos, garantindo conformidade com as legislações domésticas de cibersegurança.
Mercado de Bioinformática da EMEA e da América do Sul
O Regulamento Europeu de Diagnóstico In Vitro, aplicável a partir de 2024, obriga os softwares utilizados em diagnósticos a obter a certificação CE-IVDR, aumentando os custos de conformidade dos fornecedores. O Centro Nacional de Genoma da Alemanha centraliza os fluxos de trabalho para doenças raras, enquanto o Reino Unido integra o sequenciamento do genoma completo ao Serviço Nacional de Saúde, estabelecendo prazos de entrega inferiores a 14 dias. O mercado da América do Sul concentra-se nos projetos-piloto de farmacogenômica do Brasil e nos programas de genômica de culturas da Argentina, ao passo que o Oriente Médio e a África permanecem em estágio incipiente, com os Emirados Árabes Unidos e a Arábia Saudita financiando o sequenciamento em larga escala como parte de suas agendas de diversificação econômica.

Panorama regulatório
A bioinformática utilizada em fluxos de trabalho clínicos regulamentados é cada vez mais tratada como software capaz de fundamentar decisões diagnósticas. Nos Estados Unidos, a FDA mantém supervisão sobre os testes de perfilamento tumoral por sequenciamento de próxima geração sob o Código de Produto PZM (21 CFR 866.6080), em que o software e os algoritmos de bioinformática associados se inserem num contexto regulatório de Classe II quando utilizados para apoiar a decisão clínica e a elaboração de relatórios. Em janeiro de 2026, a FDA atualizou a orientação sobre software de Apoio à Decisão Clínica, esclarecendo quais funções são excluídas da definição de dispositivo nos termos da seção 520(o)(1)(E) da Lei FD&C, o que afeta a forma como os fornecedores empacotam análises em aplicações voltadas ao ambiente clínico.
No que diz respeito a dados e interoperabilidade, o Programa de Certificação de TI em Saúde da ONC definiu a USCDI Versão 3 como a base obrigatória para as TI de saúde certificadas a partir de 1 de janeiro de 2026, reforçando as exigências relativas a elementos de dados padronizados que os sistemas de bioinformática e medicina de precisão a jusante consomem. A ONC também avançou com o seu Processo de Avanço de Versões de Normas (SVAP) no ciclo de 2026, incluindo o Guia de Implementação HL7 FHIR US Core STU 9.0.0 para incorporação voluntária a partir de 29 de agosto de 2026, de forma a apoiar uma troca de dados baseada em API mais consistente para os ambientes de análise. Na UE, o Regulamento (UE) 2025/327 (Espaço Europeu de Dados de Saúde, EHDS) entrou em vigor em 26 de março de 2025, formalizando regras para o acesso a dados de saúde eletrónicos e a sua utilização secundária em investigação e medicina personalizada; o Regulamento de Execução da Comissão (UE) 2026/771 (publicado em 7 de abril de 2026) estabeleceu o Conselho do EHDS para coordenar a aplicação consistente entre os Estados-Membros.
Análise da cadeia de valor
A cadeia de valor da bioinformática começa com a geração de dados multiómicos a montante (sequenciamento e espectrometria de massa) e avança através do processamento primário, análise, interpretação e entrega de resultados para sistemas de investigação e clínicos. Os fornecedores de instrumentos e de ensaios estão a integrar cada vez mais análises próximas do instrumento ou integradas (incluindo basecalling, alinhamento, chamada de variantes e controlo de qualidade), enquanto os hiperescaladores de nuvem fornecem orquestração de pipelines gerida, computação elástica e ambientes conformes que reduzem a necessidade de os laboratórios manterem clusters no local. Um estrangulamento recorrente situa-se entre o armazenamento e a computação, onde as limitações de I/O e as repetidas etapas de descompressão e formatação abrandam a análise em grande escala, o que impulsiona a procura por formatos de dados otimizados, motores de fluxo de trabalho e arquiteturas que reduzam a movimentação de dados.
Os participantes intermediários incluem fornecedores de plataformas, prestadores de serviços de bioinformática e CROs que padronizam pipelines para ensaios multicêntricos e relatórios regulamentados, com os controlos de cibersegurança e privacidade a tornarem-se requisitos integrados em vez de extras. A jusante, os resultados são incorporados em camadas de gestão do conhecimento e em sistemas clínicos ou empresariais, onde as normas de interoperabilidade, como a troca alinhada com FHIR em ambientes de TI de saúde, influenciam a forma como os resultados são operacionalizados. Cada vez mais, os modelos de dados federados mantêm os dados genómicos sensíveis no local de origem, permitindo simultaneamente consultas e análises entre conjuntos de dados, reduzindo o atrito nas transferências transfronteiriças e adequando-se às restrições de soberania de dados, incluindo esforços do setor para construir conjuntos de dados globais federados de genomas completos de alta fidelidade. A infraestrutura de conjuntos de dados financiados publicamente e a governação do acesso também moldam a produtividade e a reprodutibilidade para utilizadores académicos e translacionais, criando dependência de uma gestão estável dos dados e de acesso escalável à computação.
Cenário Competitivo
Os cinco principais fornecedores, Illumina, Thermo Fisher Scientific, QIAGEN, Agilent Technologies e Roche, detinham uma participação majoritária em 2025, indicando concentração moderada. A Illumina continua sua estratégia de integração vertical, combinando a aceleração DRAGEN com as vendas de instrumentos para gerar USD 450 milhões em receita recorrente de software. A Thermo Fisher busca expansão horizontal, adquirindo soluções pontuais e integrando-as em uma plataforma de nuvem que abrange desde a preparação de amostras até a interpretação de variantes.
Os disruptores incluem empresas com IA como núcleo, como a Insitro e a Recursion, que comercializam conjuntos de ferramentas analíticas proprietárias originalmente desenvolvidos para descoberta interna de fármacos. O kit de ferramentas BioNeMo da NVIDIA permite que empresas farmacêuticas treinem modelos de base em dados locais, reduzindo a dependência de plataformas de terceiros. Organismos de padronização como o GA4GH lançam APIs abertas que podem comoditizar o alinhamento de rotina e a identificação de variantes, intensificando a concorrência de preços.
Líderes do Setor de Bioinformática
-
Illumina Inc.
-
Thermo Fischer Scientific
-
Qiagen NV
-
Agilent Technologies
-
F. Hoffmann-La Roche Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bioinformática
- 3rd Millennium
- Agilent Technologies
- BGI Genomics Co. Ltd.
- Dassault Systèmes SE (BIOVIA)
- Data4Cure Inc.
- DNAnexus Inc.
- Eagle Genomics Ltd.
- Roche
- Gene42 Inc.
- Genedata
- Geneious (Biomatters)
- Illumina
- Ontoforce NV
- Oracle Corporation (Oracle Healthcare)
- Partek Inc.
- PerkinElmer
- QIAGEN
- Seven Bridges Genomics Inc.
- SoftGenetics LLC
- Thermo Fisher Scientific
- WuXi NextCODE Genomics

Oportunidades de mercado e perspectivas futuras
Uma oportunidade a curto prazo reside na expansão clínica de fluxos de trabalho multiómicos e oncológicos que exigem análises validadas e de ponta a ponta, em vez de ferramentas isoladas. Os sistemas hospitalares e os serviços nacionais de saúde estão a traduzir a biópsia líquida e o sequenciamento de painéis amplos em percursos de rotina, o que aumenta a procura por plataformas que combinem pipelines específicos de ensaio, controlo de qualidade, interpretação de variantes e relatórios auditáveis. Em 2026, a SOPHiA GENETICS ampliou os sinais de adoção clínica, com o Mount Sinai Health System a adotar a plataforma SOPHiA DDM para NGS oncológico, e com a Synnovis a estabelecer uma parceria para apoiar testes de biópsia líquida de ctDNA em todo o NHS England (com o objetivo de cerca de 7.000 testes anuais). Estas implementações favorecem os fornecedores capazes de operacionalizar fluxos de trabalho regulamentados em múltiplos locais, cumprindo simultaneamente os requisitos de privacidade e segurança.
A interoperabilidade e o acesso conforme a dados para utilização secundária continuam a ser uma área de oportunidade prioritária, à medida que as regulamentações de dados de saúde e as bases de certificação reforçam a ligação entre os sistemas de dados clínicos e as pilhas de bioinformática. Na UE, o regime do EHDS proporciona uma via estruturada para a utilização de dados entre organizações em investigação e medicina personalizada, aumentando o valor das plataformas concebidas para consentimento, governação e análise federada. Nos Estados Unidos, as bases de certificação da ONC (USCDI v3 a partir de janeiro de 2026) e os avanços do FHIR impulsionados pelo SVAP aumentam os incentivos à aquisição de sistemas capazes de consumir dados clínicos padronizados e devolver resultados rastreáveis, particularmente onde as análises necessitam de controlos de ciclo de vida e auditabilidade. Os fornecedores e prestadores de serviços que oferecem pipelines validados, rastreabilidade de dados e ambientes de colaboração que preservam a privacidade estão posicionados para captar despesa à medida que as organizações consolidam fluxos de trabalho fragmentados em infraestrutura empresarial.
Recent Industry Developments in Mercado de Bioinformática
- Junho de 2026: A Thermo Fisher Scientific apresentou novas plataformas de espectrometria de massa Orbitrap na ASMS 2026, incluindo o Orbitrap Tribrid Apex. A proteómica de maior produtividade aumenta os requisitos a jusante para pipelines de bioinformática robustos, acelerando a procura por software de análise, visualização e interpretação escalável na biofarmacêutica e na investigação translacional.
- Maio de 2026: A Illumina anunciou uma solução de investigação em doença residual molecular (MRD) baseada em sequenciamento do genoma completo, em acesso antecipado. A MRD baseada em WGS eleva os volumes de dados e a complexidade analítica além dos painéis direcionados, aumentando a importância do alinhamento otimizado, da chamada de variantes e da análise longitudinal em plataformas de bioinformática integradas.
- Fevereiro de 2025: A QIAGEN adquiriu a Bioinformatics Solutions Inc. (BSI) para reforçar as suas capacidades em proteómica e análise de dados de espectrometria de massa. O negócio ampliou a capacidade da QIAGEN de fornecer análises multiómicas integradas e apoiou a venda cruzada em laboratórios que executam tanto fluxos de trabalho de sequenciamento como de proteómica.


Mercado de Bioinformática Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita gerada por software de bioinformática, plataformas, ferramentas de gestão do conhecimento e serviços analíticos pagos utilizados para armazenar, processar, visualizar e interpretar dados biológicos provenientes de áreas como genômica, transcriptômica, proteômica e metabolômica nas principais regiões.
Exclusões de escopo: Excluímos instrumentos de sequenciamento e hardware laboratorial, bem como computação em nuvem genérica ou armazenamento comercializado sem uma camada de fluxo de trabalho de bioinformática.
Visão Geral da Segmentação
-
Por Produtos e Serviços
- Ferramentas de Gestão do Conhecimento
-
Plataformas de Bioinformática
- Plataformas de Análise de Sequências
- Plataformas de Alinhamento de Sequências
- Plataformas de Manipulação de Sequências
- Plataformas de Análise Estrutural e Funcional
- Plataformas de Integração Multi-Ômica
-
Serviços de Bioinformática
- Serviços de Sequenciamento e Geração de Dados
- Construção e Gestão de Banco de Dados
- Serviços de Análise e Interpretação de Dados
- Bioinformática como Serviço Nativa em Nuvem
-
Por Aplicação
- Genômica e Transcriptômica
- Proteômica e Metabolômica
- Descoberta e Desenvolvimento de Fármacos
- Genômica Microbiana (Metagenômica e Resistência Antimicrobiana)
- Medicina de Precisão e Personalizada
- Outras Aplicações
-
Por Usuário Final
- Empresas Farmacêuticas e de Biotecnologia
- Institutos Acadêmicos e de Pesquisa
- Laboratórios Clínicos e de Diagnóstico
- Organizações de Pesquisa Contratada (CROs)
- Outros Usuários Finais
-
Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear o conjunto de demanda e construir premissas práticas que possam ser replicadas. Baseamo-nos em fontes públicas de ciência e saúde, como o NCBI (NIH), o Instituto Nacional de Pesquisa do Genoma Humano, indicadores de saúde e inovação da OCDE, séries macroeconômicas do Banco Mundial e fontes como a OMS para sinais mais amplos de saúde.
Para conectar a atividade científica aos gastos, também revisamos relatórios anuais de empresas, apresentações de resultados, anúncios regulatórios e de financiamento, artigos revisados por pares e publicações de associações que discutem volumes de sequenciamento, adoção de multi-ômica e cargas de trabalho de bioinformática. Quando útil, utilizamos assinaturas pagas limitadas a dados financeiros e de inteligência corporativa, notícias e finanças, e bancos de dados de patentes para verificar a exposição de receita e a direção tecnológica. As fontes documentais listadas aqui não são exaustivas, e revisamos outros documentos públicos para coleta de dados, validação e esclarecimento conforme necessário.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar o que é efetivamente pago em bioinformática e o que está incluído em itens adjacentes, como serviços laboratoriais ou gastos com nuvem. Conversamos com uma combinação de fornecedores de soluções, equipes de serviços, líderes de pesquisa e funções de aquisição na APAC, EMEA e nas Américas, para que as premissas sobre precificação, cronograma de adoção e combinação de casos de uso pudessem ser corrigidas e reavaliadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 12% | APAC: 38% |
| Nível médio: 59% | Líderes funcionais/de unidade: 43% | EMEA: 35% |
| Players menores: 14% | Gerentes: 45% | Américas: 27% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, na qual o gasto endereçável em bioinformática é reconstruído a partir da atividade de pesquisa multi-ômica e clínica, e então filtrado pelas taxas de adoção e monetização de plataformas, ferramentas e serviços pagos. Uma vez definido esse contorno, utilizamos verificações seletivas de baixo para cima para garantir que os totais não estejam se desviando, incluindo divisões de receita amostradas de registros públicos, faixas de preço por assento ou assinatura obtidas em entrevistas, e aproximações de volume por preço médio para fluxos de trabalho comumente adquiridos.
Os principais insumos utilizados no modelo incluem sinais de throughput de sequenciamento e multi-ômica, participação de projetos que utilizam genômica e transcriptômica versus proteômica e metabolômica, a mudança de composição entre ferramentas implantadas localmente e em nuvem, a progressão típica de preços de licenças e assinaturas, e a composição de usuários finais entre biofarmacêuticas, institutos acadêmicos e outros grupos de clientes. Quando os dados de baixo para cima estão ausentes para geografias menores ou aplicações de nicho, preenchemos as lacunas utilizando índices de adoção por proxy ancorados à intensidade de financiamento de pesquisa e publicações, e esses índices foram então submetidos a testes de estresse com especialistas.
Para as previsões, foi utilizada análise de cenários com uma camada de regressão multivariada, na qual o crescimento está vinculado a indicadores como a direção do financiamento de pesquisa, tendências de capacidade instalada de sequenciamento e padrões de consumo de software. As premissas foram finalizadas somente após o feedback primário convergir sobre como é um ciclo de compra normal e o comportamento de renovação para os usuários finais ao final do período de previsão.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados por triangulação com sinais independentes, como intensidade de pesquisa regional, cronogramas conhecidos de adoção de multi-ômica e mudanças observadas nos gastos com plataformas versus serviços. Se um resultado de país ou aplicação parecesse fora do padrão, verificávamos novamente os fatores determinantes e realizávamos uma revisão de segunda passagem para confirmar a lógica das unidades, o tratamento de moedas e o alinhamento de anos.
Antes da aprovação final, o livro de trabalho completo é revisado em etapas para que os erros sejam detectados precocemente e as premissas permaneçam consistentes entre regiões e usuários finais. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram o comportamento de gastos ou a precificação. Antes da entrega, um analista realiza uma revisão atualizada para que os clientes recebam a visão mais recente.
Estimativa do Mercado Global de Bioinformática da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Diferentes tamanhos publicados para bioinformática nem sempre coincidem porque os itens incluídos e o ano medido não são os mesmos, e isso altera o cálculo mesmo antes de as previsões começarem. A variação também decorre de como a precificação é tratada em software, plataformas e serviços, além da velocidade de adoção assumida em regiões de crescimento acelerado.
Instrumentos de sequenciamento e hardware laboratorial estão fora do escopo da Mordor Intelligence, o que pode fazer com que alguns totais mais amplos de TI em ciências da vida pareçam maiores quando essas receitas adjacentes são contabilizadas em conjunto. Lacunas também surgem quando uma fonte utiliza um ano-base diferente, aplica uma expansão de preço mais agressiva para assinaturas de software ou converte moedas usando uma temporalidade diferente, e observamos esses efeitos claramente ao reconciliar as mesmas regiões e composição de usuários finais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 19,97 bilhões de USD (2026) | |
| Publicador do Setor A | 18,69 bilhões de USD (2025) | Utiliza um ano de dimensionamento anterior e uma configuração de ano-base diferente, o que desloca o conjunto de receita inicial e pode subestimar o incremento decorrente da adoção recente de multi-ômica e das mudanças de precificação. |
| Consultoria Global B | 31,74 bilhões de USD (2025) | Reporta um valor de 2025 maior que provavelmente reflete inclusões mais amplas e premissas de escalada de preços mais agressivas para software e serviços, o que eleva os totais antes que as verificações de adoção regional sejam aplicadas. |
A dispersão na tabela é explicada principalmente pelo que é contabilizado como receita de bioinformática, pelo ano utilizado para o tamanho declarado e pela forma como o crescimento de precificação é aplicado aos gastos liderados por software. Ao manter os insumos vinculados a sinais de atividade observáveis e repetindo as mesmas regras de alinhamento de anos e escopo entre regiões, a estimativa final permanece prática para auditoria e consistente para atualização.


Principais Perguntas Respondidas no Relatório
Com que velocidade o mercado de bioinformática deve crescer até 2031?
O mercado de bioinformática tem projeção de expansão de USD 19,97 bilhões em 2026 para USD 37,03 bilhões até 2031, registrando um CAGR de 13,1%.
Qual categoria de produto contribui atualmente com a maior receita?
As plataformas de bioinformática contribuíram com 48,1% da receita total em 2025, refletindo seu papel central na análise de sequências e na integração multi-ômica.
Por que as organizações de pesquisa contratada estão ganhando participação?
As organizações de pesquisa contratada ampliam a infraestrutura de bioinformática para múltiplos patrocinadores, reduzindo os custos por projeto e alcançando um CAGR projetado de 13,98% na demanda até 2031.
Por que a medicina de precisão é importante para o crescimento do mercado de bioinformática?
A medicina de precisão depende da tradução de dados genômicos em ações clínicas, e as plataformas de bioinformática fornecem as análises que possibilitam essa tradução.
Qual região verá a expansão mais rápida até 2031?
A Ásia-Pacífico está projetada para crescer a um CAGR de 14,89%, impulsionada por iniciativas governamentais de genômica em larga escala na China, Índia e Japão.
Como os fornecedores estão abordando as preocupações com segurança de dados?
Os provedores implantam arquiteturas de confiança zero, processamento de borda local e análise federada para cumprir a HIPAA e o GDPR, ao mesmo tempo em que reduzem a exposição a ataques de ransomware.
Página atualizada pela última vez em:



