
Tamanho e Participação do Mercado de Soluções Intravenosas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 14.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.28 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.08 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
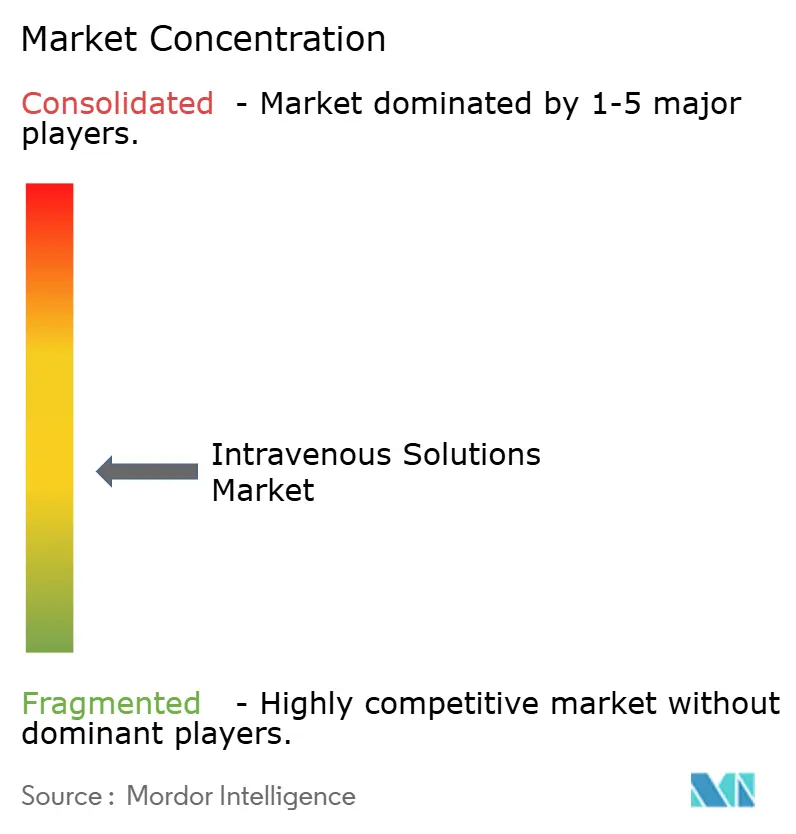
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Soluções Intravenosas pela Mordor Intelligence
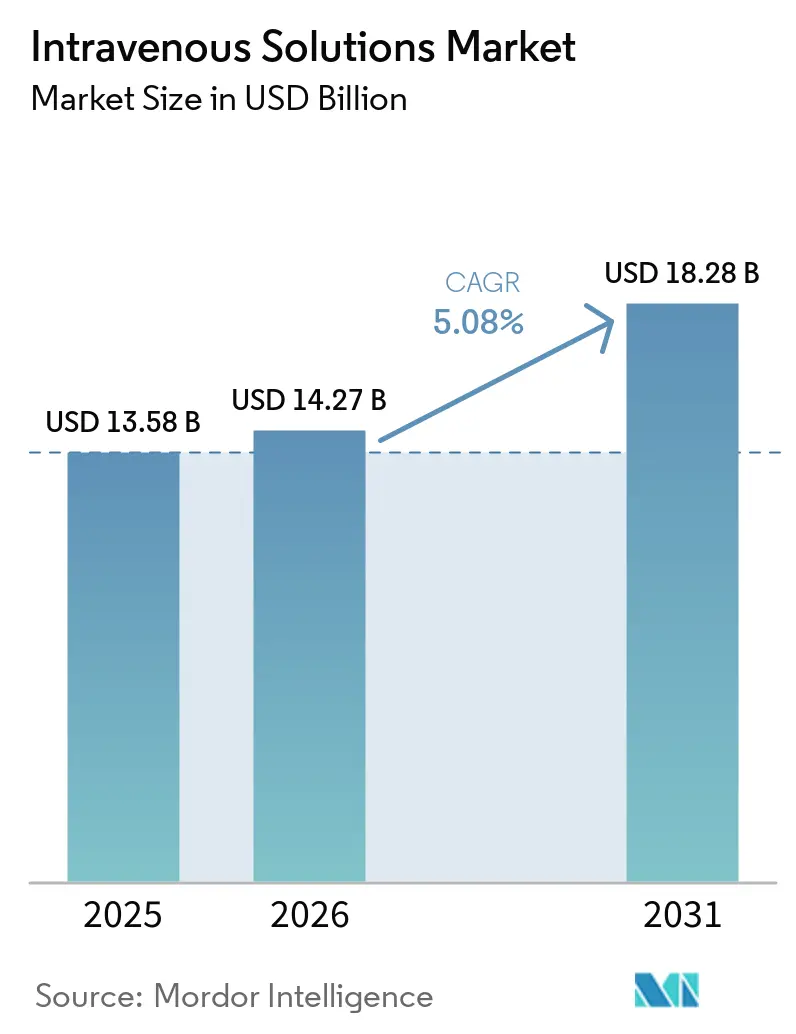
O tamanho do Mercado de Soluções Intravenosas foi avaliado em USD 13,58 bilhões em 2025 e estima-se que cresça de USD 14,27 bilhões em 2026 para alcançar USD 18,28 bilhões até 2031, a um CAGR de 5,08% durante o período de previsão (2026-2031).
O crescimento decorre de uma acelerada transição para formulações de precisão impulsionadas por ferramentas de dosagem com inteligência artificial, pelo aumento dos volumes cirúrgicos e por uma carga de doenças crônicas que intensifica a demanda por terapias parenterais confiáveis. A legislação ambiental está acelerando a transição das embalagens de PVC, enquanto iniciativas governamentais de relocalização da produção buscam proteger o fornecimento doméstico após recentes escassez causadas por desastres. Os líderes do mercado de soluções intravenosas estão, portanto, investindo em manufatura verticalmente integrada, plataformas nutricionais habilitadas por IA e redes logísticas resilientes capazes de suportar choques climáticos e geopolíticos.
Principais Conclusões do Relatório
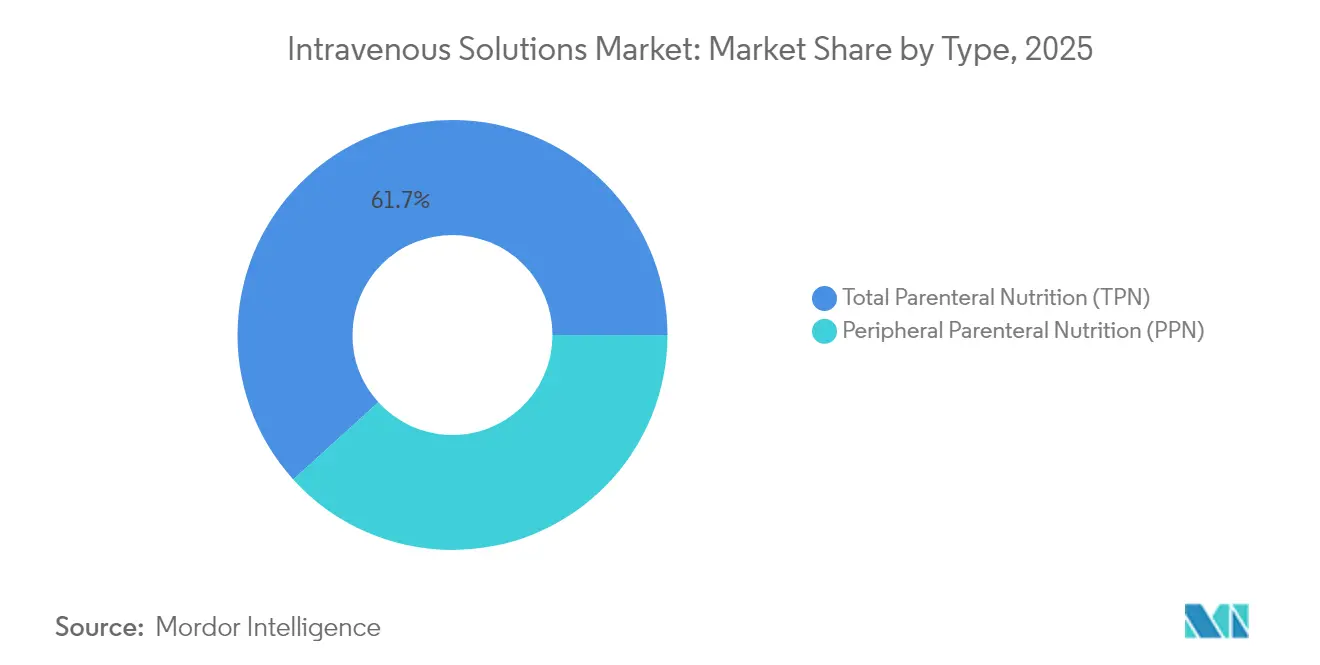
- Por tipo, a nutrição parenteral total (NPT) liderou com 61,72% da participação do mercado de soluções intravenosas em 2025, enquanto a nutrição parenteral periférica (NPP) está se expandindo a um CAGR de 8,26% até 2031.
- Por composição da solução, as soluções salinas capturaram 52,60% do mercado de soluções intravenosas em 2025, enquanto as emulsões lipídicas registram o CAGR mais rápido de 9,02% até 2031.
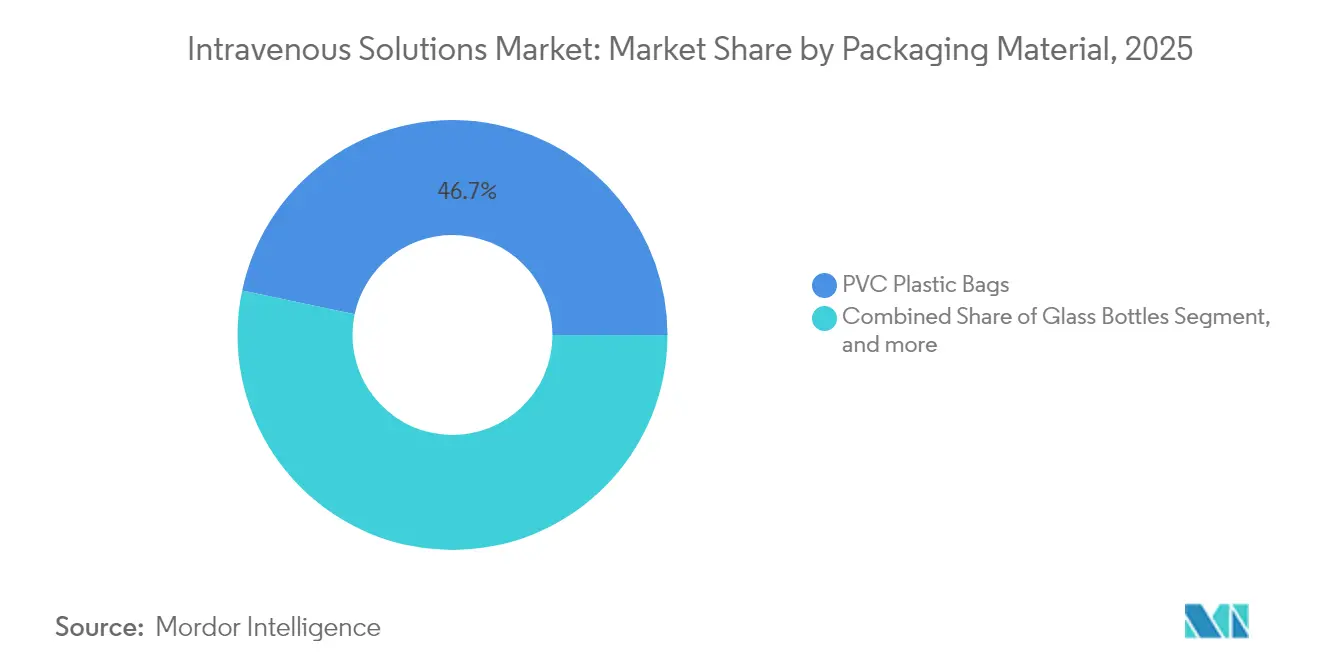
- Por material de embalagem, os formatos de poliolefina não PVC estão avançando a um CAGR de 9,41%, enquanto as bolsas de PVC ainda detinham 46,68% de participação do mercado de soluções intravenosas em 2025.
- Por usuário final, hospitais e clínicas responderam por 68,55% da participação de receita em 2025; os ambientes de cuidados domiciliares apresentam o maior CAGR de 7,62% até 2031.
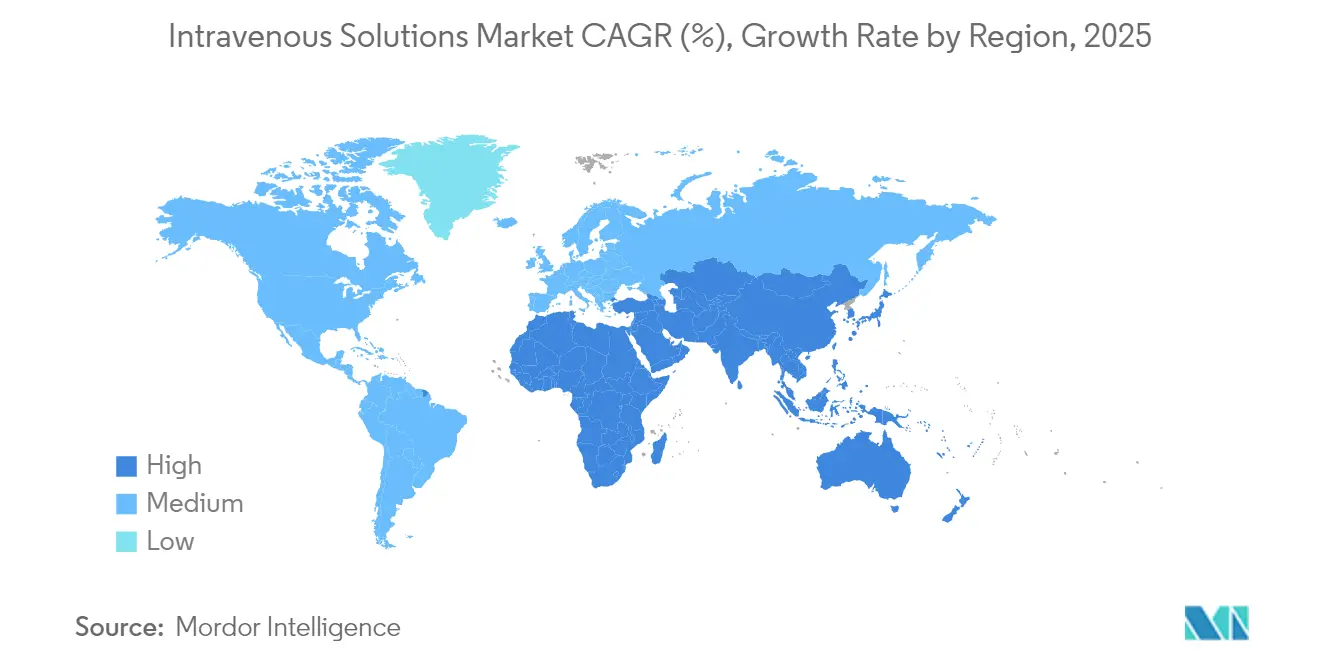
- Por geografia, a América do Norte comandou 39,35% de participação em 2025, mas a previsão é que a Ásia-Pacífico cresça a um CAGR de 6,93% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de protocolos de nutrição parenteral personalizados habilitados por IA | +1.2% | Global, adoção antecipada na América do Norte e UE | Médio prazo (2-4 anos) |
| Aumento constante da prevalência de doenças crônicas | +0.8% | Global, pronunciado na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Rápido crescimento dos modelos de cuidados domiciliares e ambulatoriais | +0.9% | América do Norte e UE liderando, expandindo para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Envelhecimento da população aliado a maiores volumes cirúrgicos | +0.7% | Global, maior em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Surgimento de parenterais de grande volume otimizados para estabilidade | +0.6% | Global | Médio prazo (2-4 anos) |
| Iniciativas governamentais de relocalização da produção | +0.5% | América do Norte, tendências semelhantes na UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Protocolos de Nutrição Parenteral Personalizados Habilitados por IA
Softwares orientados por IA agora correspondem às prescrições de NPT de especialistas com 94% de concordância, reduzindo as taxas de erros de dosagem em 54%.[1]Katherine Lee, "Ferramenta de Aprendizado Profundo Alcança 94% de Concordância com Especialistas em Nutrição Neonatal," nature.com Hospitais que processam dezenas de milhares de prescrições nutricionais anualmente economizam minutos por preparação, liberando mão de obra farmacêutica e reduzindo custos. Regimes padronizados, porém individualizados, aumentam a conformidade baseada em evidências e protegem os desfechos metabólicos em UTIs neonatais e de adultos. A escalabilidade torna a abordagem atraente para centros com recursos limitados que não dispõem de nutricionistas em tempo integral. Consequentemente, os protocolos clínicos estão migrando de cálculos manuais para prescrições guiadas por algoritmos, reforçando a demanda por flexibilidade de formulação no mercado de soluções intravenosas.
Aumento Constante na Prevalência de Doenças Crônicas
Em 2024, 76,4% dos adultos norte-americanos relataram pelo menos uma doença crônica, impulsionando hospitalizações recorrentes que dependem de hidratação e nutrição parenteral.[2]Centers for Disease Control and Prevention, "National Center for Health Statistics: Chronic Disease Indicators," cdc.gov Pacientes mais jovens apresentam cada vez mais multimorbidade, ampliando a exposição ao longo da vida à terapia intravenosa. Cirurgiões preveem que os procedimentos de fusão toracolombar aumentarão para 297.994 casos até 2040, criando maiores necessidades de fluidos perioperatórios.[3]A. Smith et al., "Forecast Trends in Thoracolumbar Fusion Surgery," worldneurosurgery.org Os hospitais, portanto, favorecem plataformas intravenosas de amplo espectro, incluindo soluções intravenosas de glicose, capazes de suportar regimes multifármaco, uma tendência que reforça o crescimento de base no mercado de soluções intravenosas
Rápido Crescimento dos Modelos de Cuidados Domiciliares e Ambulatoriais
Bombas portáteis, monitoramento remoto e bolsas de maior vida útil permitem que quimioterapia, antibióticos e nutrição sejam administrados fora dos hospitais. A experiência pandêmica validou a segurança clínica enquanto reduziu o risco de infecção nosocomial. Os fabricantes agora formulam soluções para estabilidade em temperatura ambiente e conectores de fácil utilização, expandindo os volumes endereçáveis dentro do mercado de soluções intravenosas. Os pagadores também endossam a transição, pois ela reduz os custos de diárias hospitalares sem sacrificar os desfechos.
Envelhecimento da População Aliado ao Aumento dos Volumes Cirúrgicos
Os procedimentos de substituição valvar, ortopédicos e oncológicos aumentam à medida que as idades medianas sobem. Pacientes mais velhos com comorbidades requerem fluidos com equilíbrio eletrolítico e alta densidade energética para acelerar a recuperação e evitar estresse renal. As previsões indicam que a maioria dos candidatos a cirurgias de grande porte apresentará IMC elevado até 2030, complicando a distribuição de fluidos e exigindo proporções de macronutrientes personalizadas. Formulações de precisão posicionadas para a fisiologia geriátrica, portanto, ganham maior relevância, ampliando ainda mais o alcance do setor de soluções intravenosas.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta carga de conformidade associada às BPF | -0.4% | Global, intensidade variável | Médio prazo (2-4 anos) |
| Restrições contínuas na cadeia de suprimentos | -0.3% | Global, aguda na América do Norte | Curto prazo (≤ 2 anos) |
| Escrutínio ambiental dos plásticos intravenosos de uso único | -0.2% | América do Norte e UE, expandindo mundialmente | Médio prazo (2-4 anos) |
| Mudança clínica para vias subcutâneas e enterais | -0.3% | Global, mais rápida em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Carga de Conformidade Associada às Boas Práticas de Fabricação
O Anexo 1 revisado da UE agora exige estratégias completas de controle de contaminação e extensa tecnologia de barreiras, elevando os limites de capital para empresas menores. A validação de contêineres prontos para uso prolonga os prazos de lançamento em até 18 meses, e a documentação pode consumir 20% dos orçamentos de desenvolvimento. Em regiões emergentes, regras nacionais divergentes obrigam auditorias paralelas, esgotando os recursos regulatórios. Essas cargas desincentivam novos entrantes e limitam a concorrência de preços, moderando o crescimento no mercado de soluções intravenosas.
Restrições Contínuas na Cadeia de Suprimentos
O fechamento da planta da Baxter em North Cove provou que uma única interrupção fabril pode forçar protocolos nacionais de conservação. A dependência de importações de IFA da Ásia deixa as empresas vulneráveis ao fechamento de portos e proibições de exportação. Os estoques são difíceis de manter porque a vida útil típica permanece abaixo de dois anos. Os fabricantes, portanto, mantêm estoque redundante, inflando o capital de giro, enquanto os hospitais buscam substitutos que podem não corresponder aos perfis de formulação. Tal instabilidade desacelera a expansão de curto prazo no setor de soluções intravenosas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
NPT Sustenta a Liderança Enquanto NPP Ganha ImpulsoA nutrição parenteral total gerou a maior receita, equivalente a 61,72% da participação do mercado de soluções intravenosas em 2025. Calculadoras guiadas por IA agora adaptam as cargas de aminoácidos, lipídios e eletrólitos aos marcadores metabólicos, transformando a NPT em uma ferramenta de precisão em vez de uma receita estática. A demanda permanece consolidada em enfermarias neonatais e oncológicas onde a função intestinal está comprometida.
A Nutrição Parenteral Periférica, embora representando uma base menor, tem previsão de registrar o maior CAGR de 8,26%. Os programas de infusão domiciliar favorecem a NPP porque as vias periféricas evitam o risco de infecção por cateter central e simplificam os cuidados de enfermagem. As bolsas multicâmara de NPP reduzem erros de manipulação, e as formulações com estabilidade aprimorada ampliam os tempos de administração, apoiando a adoção fora do hospital. O resultado é um reequilíbrio constante de volumes dentro do mercado de soluções intravenosas à medida que os clínicos avaliam risco, custo e conforto do paciente.


Por Composição da Solução:
Emulsões Lipídicas Avançam Além dos Pilares das Soluções SalinasAs soluções salinas mantiveram uma participação de receita de 52,60% em 2025, sublinhando sua ubiquidade em tarefas de ressuscitação e diluição. No entanto, as emulsões lipídicas enriquecidas com ômega-3 estão avançando a um CAGR de 9,02% entre 2026 e 2031. Produtos compostos como o SMOFlipid reduzem a hepatotoxicidade e modulam a inflamação, criando benefícios mensuráveis de sobrevivência em coortes de UTI.
Hidrolisados de proteínas, misturas de carboidratos e coquetéis de oligoelementos desfrutam de crescimento de nicho à medida que as evidências sustentam um controle mais rigoroso de nutrientes durante a recuperação de sepse e trauma. A pesquisa em carreadores de proteínas termoestáveis que permanecem bioativos após a pasteurização pode em breve eliminar a dependência da cadeia fria, abrindo mercados de fronteira e reforçando a diversidade geográfica do mercado de soluções intravenosas.
Por Material de Embalagem:
Formatos Não PVC Impulsionam a Agenda de SustentabilidadeAs bolsas de PVC ainda dominam em termos de unidades com participação de mercado de 46,68% em 2025, mas os contêineres de poliolefina não PVC estão registrando o maior CAGR de 9,41%. Os prazos de eliminação progressiva da Califórnia já desviaram USD 1,2 bilhão de capital para reequipamento, e as licitações europeias exigem cada vez mais produtos sem DEHP.
Frascos de vidro e frascos multicamada de polipropileno atendem a segmentos de nicho envolvendo citotóxicos e biológicos, onde a compatibilidade de materiais é fundamental. Filmes de poliolefina com revestimento de barreira que reduzem drasticamente a transmissão de vapor de água ampliam a vida útil das soluções de aminoácidos, adicionando resiliência à cadeia de suprimentos do mercado de soluções intravenosas.
Por Usuário Final:
Cuidados Domiciliares Superam os Ambientes InstitucionaisHospitais e clínicas asseguraram 68,55% da participação de receita em 2025, refletindo protocolos de internação consolidados. No entanto, o subsegmento de cuidados domiciliares está se expandindo 7,62% ao ano, impulsionado por incentivos dos pagadores e preferência dos pacientes por ambientes familiares. Bombas inteligentes portáteis transmitem dados para centros de telessaúde, permitindo o ajuste de dose em tempo real.
Os centros de infusão ambulatorial ocupam o meio-termo ao oferecer equipe especializada sem internações onerosas durante a noite. Esses modelos híbridos sustentam um acesso mais amplo e impulsionam o mercado de soluções intravenosas para ambientes comunitários anteriormente dominados por terapias orais.
Análise Geográfica
Mercado de Soluções Intravenosas da América do Norte
A América do Norte manteve a maior participação regional com 39,35% da receita de 2025, sustentada por redes hospitalares avançadas e adoção precoce de software de dosagem com inteligência artificial. A Ordem Executiva 14293 e incentivos estaduais paralelos estão agora financiando novas instalações de envase estéril no Centro-Oeste, dispersando o risco das regiões propensas a furacões. A alta penetração de seguros também sustenta a precificação premium para bolsas inovadoras sem PVC, impulsionando ainda mais o desempenho do mercado de soluções intravenosas da região.
Mercado de Soluções Intravenosas da Ásia-Pacífico
A Ásia-Pacífico apresenta o maior dinamismo, com um CAGR previsto de 6,93% até 2031. As licitações provinciais da China favorecem adições de capacidade local, enquanto a Índia aproveita a mão de obra de baixo custo em envase e acabamento para contratos de exportação. O Japão canaliza subsídios de P&D para emulsões enriquecidas com ácidos graxos de cadeia longa que atendem às rigorosas diretrizes geriátricas. A crescente prevalência de diabetes e obesidade no Sudeste Asiático também eleva a demanda por soluções controladas de eletrólitos, tornando a região um motor de crescimento crítico para o mercado de soluções intravenosas.
Mercado de Soluções Intravenosas da Europa
A Europa apresenta expansão constante ancorada em rigorosas normas de qualidade que recompensam a conformidade com as Boas Práticas de Fabricação. Os hospitais priorizam o fornecimento sem DEHP, acelerando a conversão para materiais sem PVC e abrindo nichos premium. Enquanto isso, fabricantes contratados da Europa Oriental concorrem para produção suplementar a fim de suprir as escassez da Europa Ocidental. Em conjunto, essas dinâmicas mantêm o setor de soluções intravenosas resiliente, apesar dos impostos ambientais e da evolução dos padrões farmacopeicos.

Panorama regulatório
As soluções intravenosas estéreis são regulamentadas como produtos farmacêuticos e estão sujeitas a rigorosas exigências de Boas Práticas de Fabricação (cGMP) atuais e de processamento asséptico, como as exigências da FDA dos EUA sob o 21 CFR Part 211 e as orientações da FDA para produtos farmacêuticos estéreis produzidos por processamento asséptico. Na Europa, as exigências de GMP do EudraLex Volume 4, incluindo o Anexo 1 para produtos medicinais estéreis, continuam a estabelecer uma base elevada para práticas de controle de contaminação e qualificação de instalações que afetam tanto a produção na UE quanto o fornecimento importado.
Ações regulatórias e normativas recentes também moldam as práticas de manipulação e validação que influenciam a demanda por soluções intravenosas prontas para uso preparadas pelo fabricante. Nos Estados Unidos, as revisões do Capítulo Geral 797 da USP para manipulação estéril (implementadas em novembro de 2023) aumentam as exigências operacionais para ambientes de manipulação, treinamento e monitoramento, enquanto a FDA emitiu orientações em outubro de 2024 para permitir determinadas atividades de manipulação por instalações terceirizadas em resposta a interrupções no fornecimento de soluções intravenosas. Na UE, a EMA publicou um documento conceitual em janeiro de 2026 sobre a revisão do Anexo 15 do GMP (Qualificação e Validação), reforçando a ênfase em pacotes robustos de validação e estratégias de controle contínuo para produtos estéreis acabados.
Cenário Competitivo
Os três maiores fornecedores — Baxter International, Fresenius Kabi e B. Braun — comandam coletivamente alta participação da receita global, refletindo concentração moderada. A Baxter combina fluidos intravenosos com bombas de infusão para consolidar as vendas de sistemas, enquanto seu lançamento de 10 novos injetáveis em 2024 ampliou a participação de gastos dos hospitais. A franquia de biossimilares de EUR 600 (USD 708,2) milhões da Fresenius Kabi permite o agrupamento de biológicos com parenterais de suporte, diferenciando seu catálogo. O investimento de USD 1,2 bilhão da B. Braun em produção sem DEHP fortalece seu apelo em licitações focadas em sustentabilidade.
Os players de médio porte buscam parcerias para escalar, exemplificado pela joint venture de USD 200 milhões da ICU Medical com a Otsuka, que produz 1,4 bilhão de bolsas anualmente. As startups visam serviços de manipulação guiados por IA, buscando acordos de licenciamento com farmácias hospitalares. Iniciativas regulatórias como o programa de Tecnologias de Fabricação Avançada da FDA incentivam ainda mais protótipos de fabricação contínua que prometem prazos de entrega mais curtos e menos intervenções de esterilidade. A rivalidade competitiva, portanto, depende de capacidade, agilidade de conformidade e integração de saúde digital à medida que as empresas disputam participação no mercado de soluções intravenosas.
Líderes do Setor de Soluções Intravenosas
-
B. Braun SE
-
ICU Medical Inc.
-
Ajinomoto Co., Inc.
-
Baxter International Inc.
-
Grifols S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Soluções Intravenosas
- Baxter
- B. Braun
- Fresenius
- Grifols
- ICU Medical
- Ajinomoto Co., Inc.
- Otsuka
- PHARMASYNTEZ JSC
- SGD Pharma
- Vifor Pharma Ltd.
- Hospira Inc. (Pfizer)
- JW Life Science Co., Ltd.
- Sichuan Kelun Pharmaceutical
- Terumo
- Aculife Healthcare Pvt. Ltd.
- SSY Group Limited
- Nipro
- Axa Parenterals Ltd.
- JMS Co., Ltd.
- Qilu Pharmaceutical Co., Ltd.

Oportunidades de mercado e perspectivas futuras
A resiliência do fornecimento e a produção regional se tornaram um espaço em branco acionável após os recentes ciclos de escassez e alocação, com fabricantes e governos financiando nova capacidade e redundância. O anúncio da FDA em agosto de 2025, resolvendo a escassez nacional de injeção de cloreto de sódio a 0,9%, ilustra como rapidamente as dinâmicas de demanda e alocação podem mudar assim que oferta adicional e recuperação operacional se estabelecem, levando os fornecedores a equilibrar capacidade de pico com operações eficientes em regime estável. Isso cria espaço para estratégias de fabricação estéril em múltiplos sites, maior automação em fill-finish, e programas mais robustos de qualificação de fornecedores para componentes de fechamento de recipientes.
A conversão de embalagens orientada à sustentabilidade e os portfólios sem DEHP criam outra via clara de comercialização, apoiada por grandes anúncios de capex ligados à infraestrutura de soluções intravenosas. Em julho de 2026, a Otsuka ICU Medical LLC divulgou uma expansão de mais de 500 milhões de dólares na fabricação de soluções intravenosas em Austin, Texas, explicitamente alinhada à resiliência do fornecimento e ao suporte a produtos sem DEHP, enquanto adições de capacidade em abril de 2026 em Omã (Izz Pharma) e no Egito (Ateco Pharma) apontam para novos polos regionais que atendem a objetivos de segurança doméstica e expandem a disponibilidade local. Junto a esses movimentos do lado da oferta, exigências mais rígidas de manipulação estéril (por exemplo, USP 797) e a pressão de fluxo de trabalho em hospitais reforçam a demanda por apresentações prontas para uso e formatos de estabilidade mais longa, que reduzem a manipulação nas farmácias e simplificam a administração em contextos hospitalares e de assistência domiciliar.
Recent Industry Developments in Mercado de Soluções Intravenosas
- Julho de 2026: A Otsuka ICU Medical LLC anunciou uma expansão de mais de 500 milhões de dólares em sua capacidade de fabricação de soluções intravenosas em Austin, Texas, incluindo uma nova instalação de 500.000 pés quadrados e melhorias em uma planta existente de 700.000 pés quadrados. O investimento visa maior resiliência de fornecimento regional e apoia a expansão de um portfólio de soluções intravenosas sem DEHP, alinhando os ativos de produção às exigências ambientais e de aquisição hospitalar em evolução.
- Março de 2025: A Mallinckrodt e a Endo anunciaram uma fusão para formar uma empresa farmacêutica diversificada, integrando capacidades de injetáveis estéreis e genéricos. A combinação está posicionada para consolidar a infraestrutura de fabricação e fortalecer a execução do fornecimento em categorias de produtos estéreis voltados a hospitais, incluindo terapias administradas por via intravenosa.
- Julho de 2024: A Amneal Pharmaceuticals recebeu aprovação da FDA dos EUA para uma nova formulação de fosfatos de potássio em injeção de cloreto de sódio a 0,9% em bolsas intravenosas prontas para uso. A aprovação amplia o acesso a uma apresentação estéril e pré-misturada que reduz as etapas de manipulação para os clínicos e apoia uma administração mais segura e rápida em contextos de cuidados agudos.


Mercado de Soluções Intravenosas Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, o mercado de soluções intravenosas abrange fluidos estéreis, quimicamente preparados, que são administrados em uma veia para manter a hidratação, restaurar o equilíbrio eletrolítico ou fornecer nutrição quando a ingestão oral é limitada.
Exclusões do escopo: Excluímos dispositivos e consumíveis de administração intravenosa (como cateteres, conjuntos de tubos e bombas) e dimensionamos apenas os fluidos de solução.
Visão Geral da Segmentação
-
Por Tipo
- Nutrição Parenteral Total (NPT)
- Nutrição Parenteral Periférica (NPP)
-
Por Composição da Solução
- Salina
- Carboidratos
- Hidrolisados de Aminoácidos e Proteínas
- Emulsões Lipídicas
- Eletrólitos, Vitaminas e Oligoelementos
-
Por Material de Embalagem
- Frascos de Vidro
- Bolsas Plásticas de PVC
- Bolsas Não PVC/Poliolefina
-
Por Usuário Final
- Hospitais e Clínicas
- Centros de Cirurgia Ambulatorial e Infusão
- Ambientes de Cuidados Domiciliares
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para mapear os principais ambientes onde as soluções intravenosas são usadas e para enquadrar os fatores de demanda que influenciam o consumo ao longo do tempo. Baseamo-nos em estatísticas de saúde pública e orientações clínicas para entender quando os pacientes recorrem ao suporte intravenoso e como as composições das soluções são tipicamente selecionadas.
As principais fontes públicas utilizadas como base incluem, por exemplo, a Organização Mundial da Saúde, o CDC dos EUA, a FDA dos EUA para comunicações relacionadas à segurança e escassez, e a Biblioteca Nacional de Medicina dos EUA para literatura clínica revisada por pares sobre nutrição parenteral e hidratação hospitalar. Também analisamos relatórios anuais de empresas, apresentações a investidores e publicações especializadas em saúde de renome para capturar adições de capacidade, mudanças no mix de produtos e alterações de embalagem. Além disso, bases de dados pagas para dados financeiros de empresas e registros de patentes são utilizadas seletivamente para preencher lacunas em torno de divisões de receita e atividade de formulação. Os exemplos específicos listados acima são meramente ilustrativos, e muitas outras fontes públicas também foram consultadas para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário concentra-se em validar como os volumes se movem entre hospitais, centros ambulatoriais e cuidados domiciliares, e como o mix muda entre soluções salinas, soluções de carboidratos e misturas de vitaminas e minerais. Conversamos com um conjunto equilibrado de partes interessadas do lado da oferta e do lado da demanda nas regiões APAC, EMEA e Américas, para que as premissas sobre utilização, precificação e mix de embalagens possam ser testadas sob pressão antes que os totais sejam finalizados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 12% | APAC: 41% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 37% | EMEA: 32% |
| Participantes menores: 16% | Gestores: 51% | Américas: 27% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído utilizando uma combinação de abordagens top-down e bottom-up, onde os grupos de pacientes tratados e os indicadores de atividade assistencial são traduzidos em demanda por soluções intravenosas e, em seguida, convertidos em valor utilizando um preço médio por composição de solução e tipo de embalagem. Uma vez definido o grupo de demanda, ele é dividido entre os principais ambientes de cuidado e ajustado pelo mix, de modo que os totais reflitam o uso clínico comum.
Os insumos que comumente movimentam o modelo incluem internações hospitalares e volumes de procedimentos cirúrgicos, prevalência de condições que levam ao suporte nutricional intravenoso, padrões de tempo médio de internação em cuidados agudos, participação da nutrição parenteral dentro da terapia nutricional e mudanças entre embalagens de vidro e flexíveis. Essas variáveis são verificadas em relação ao que os entrevistados relatam sobre mudanças de utilização e movimentação de preços, para que o modelo não dependa de uma única série de dados.
As previsões são produzidas por meio de análise de cenários apoiada por expectativas de tendências para os principais fatores, e o caminho de crescimento final é mantido consistente com as visões repetidas de especialistas por região. Para manter as estimativas realistas quando os dados em nível de país são limitados, são aplicados proxies conservadores baseados em gastos com saúde comparáveis e capacidade hospitalar, que são revisados durante a análise.
Validação de Dados e Ciclo de Atualização
A validação é realizada por meio de verificações cruzadas entre sinais independentes, como verificar se o consumo implícito por paciente está alinhado com as normas de uso clínico e se os totais regionais acompanham a atividade hospitalar e a disponibilidade de oferta. Os valores discrepantes são investigados por meio da reverificação de premissas, reconciliação de conversões de unidades e recontato com as fontes quando a variação é relevante.
Cada passagem do modelo passa por revisão analítica antes da aprovação, com atenção às variações anuais que não correspondem a eventos conhecidos de política, escassez ou precificação. Os relatórios são atualizados anualmente, com atualizações intermediárias quando grandes mudanças de oferta ou alterações regulatórias são observadas. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Soluções Intravenosas da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Diferentes publicadores frequentemente apresentam valores de mercado distintos porque incluem diferentes cestas de produtos, utilizam diferentes anos-base e aplicam lógicas de precificação que podem deslocar o número final por uma margem perceptível. A variação também decorre de o dimensionamento estar ancorado em um grupo de demanda clínica, em totais de receita de fornecedores ou em um método combinado com verificações cruzadas limitadas.
Algumas estimativas incorporam categorias intravenosas mais amplas, como soluções relacionadas à infusão de medicamentos e irrigação, o que tende a elevar o número quando as definições de uso final não são mantidas de forma consistente. Para a Mordor Intelligence, apenas os tipos de nutrição parenteral e as composições de solução declaradas são contabilizados, e os totais são então filtrados por embalagem e usuário final antes que as premissas de previsão sejam aplicadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 14,27 bilhões de USD (2026) | |
| Consultoria Global A | 13,80 bilhões de USD (2025) | Utiliza um ano-base diferente e uma curva de crescimento prospectivo mais acelerada, e aplica a progressão de preços em um nível de categoria amplo em vez de ajustá-la pelo mix de embalagens e composição de solução. |
| Publicador do Setor B | 14,91 bilhões de USD (2025) | Inclui um conjunto de aplicações mais amplo que pode incorporar receitas de soluções intravenosas relacionadas a medicamentos e irrigação, e a abordagem está mais próxima de uma consolidação do lado do fornecedor com menor visibilidade sobre as divisões de utilização por ambiente de cuidado. |
Em conjunto, a dispersão é explicada principalmente pelo que é incluído no escopo do produto e por como a precificação e o mix do ano-base são projetados para o futuro. Ao manter explícitas as premissas sobre o grupo de demanda, o mix de composição e as embalagens, o valor final permanece rastreável aos sinais de atividade de saúde e pode ser reproduzido quando os insumos são atualizados.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de soluções intravenosas?
O mercado está em USD 14,27 bilhões em 2026 e deve alcançar USD 18,28 bilhões até 2031.
Qual tipo de produto domina o mercado de soluções intravenosas?
A Nutrição Parenteral Total lidera com 61,72% de participação de mercado, embora a Nutrição Parenteral Periférica esteja crescendo mais rapidamente a um CAGR de 8,26%.
Por que os contêineres não PVC estão ganhando espaço?
Regulamentações ambientais como a Lei de Dispositivos Médicos Livres de Substâncias Tóxicas da Califórnia estão eliminando progressivamente o PVC contendo DEHP, impulsionando o crescimento de CAGR de 9,41% para as bolsas de poliolefina.
Como a inteligência artificial está influenciando a demanda por soluções intravenosas?
Plataformas de IA como o TPN2.0 de Stanford padronizam a dosagem individualizada, reduzindo as taxas de erros e aumentando a eficiência hospitalar, aumentando assim a demanda por formulações personalizáveis.
Qual região deve apresentar o crescimento mais rápido?
A previsão é que a Ásia-Pacífico se expanda a um CAGR de 6,93% até 2031, impulsionada por melhorias na infraestrutura de saúde e pelo aumento da carga de doenças crônicas.
Página atualizada pela última vez em:



