
Tamanho e Participação do Mercado de Automação Industrial da Índia
Análise do Mercado de Automação Industrial da Índia por Mordor Intelligence
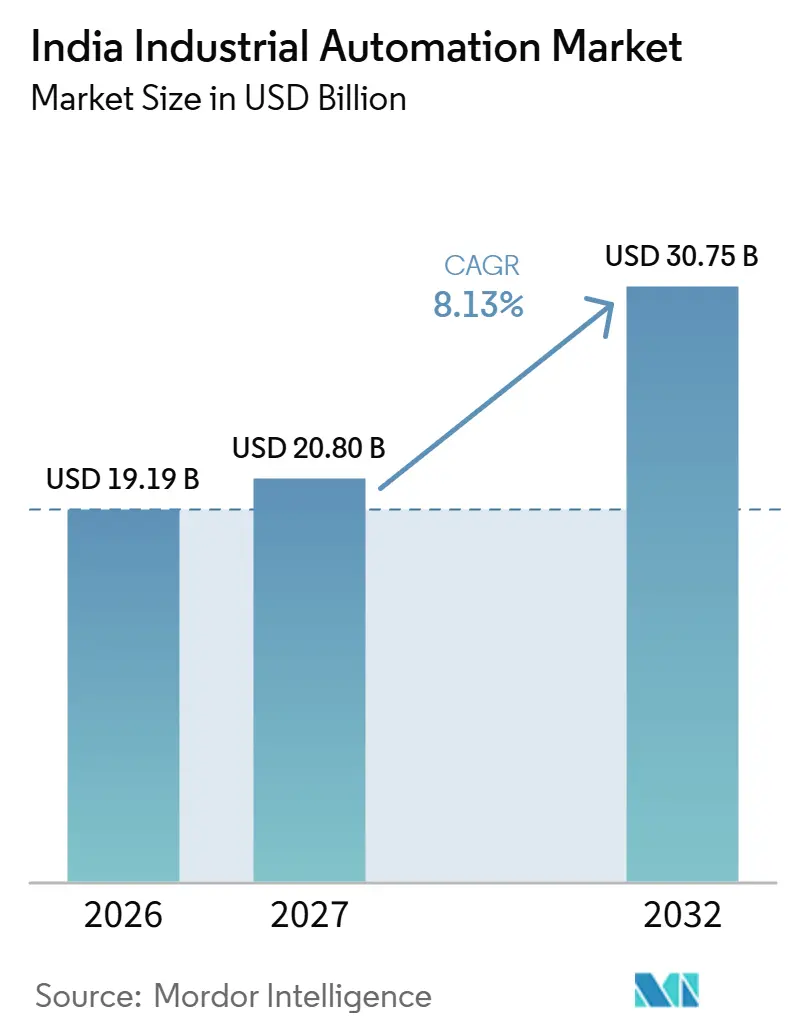
O tamanho do mercado de automação industrial da Índia deve aumentar de 19,19 bilhões de USD em 2026 para 20,8 bilhões de USD em 2027 e atingir 30,75 bilhões de USD até 2032, crescendo a um CAGR de 8,13% no período 2027-2032.
Na Índia, o investimento em manufatura e os incentivos vinculados à produção conectam a demanda por automação à capacidade de fabricar produtos automotivos qualificados e executar tarefas de produção precisas. A modernização de sistemas de controle existentes e os softwares de manufatura adicionam outro canal de demanda, cujo objetivo comercial é manter a produção sustentável e tornar seus registros utilizáveis. Os fornecedores podem responder por meio de produção local, capacidades de engenharia e serviços de ciclo de vida, combinando disponibilidade de equipamentos com a expertise necessária para aplicar e sustentar o sistema. Essa combinação favorece uma oferta comercial orientada por aplicação, enquanto o financiamento inicial e a responsabilidade de integração disputada podem atrasar o quanto de automação chega aos fornecedores menores.
Principais Conclusões do Relatório
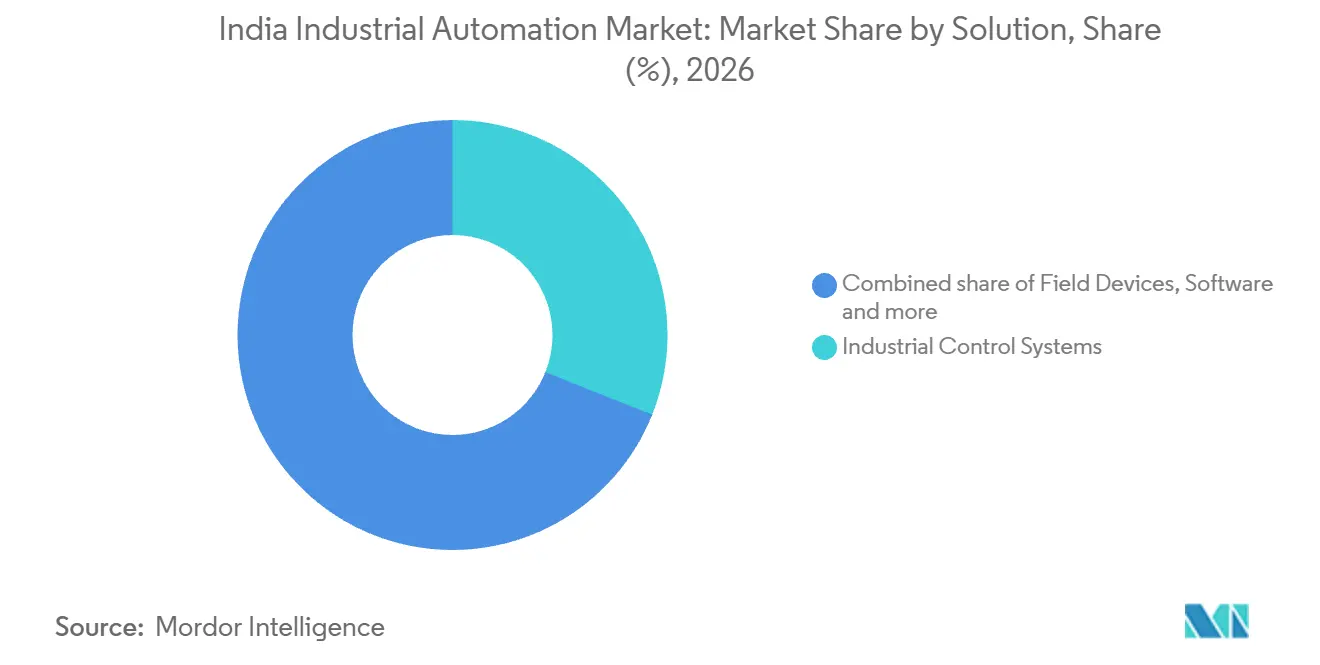
- Por solução, os sistemas de controle industrial detinham uma participação de 31,04% no mercado de automação industrial da Índia em 2026, enquanto o software é o segmento de crescimento mais rápido, com CAGR previsto de 9,35% no período 2027-2032.
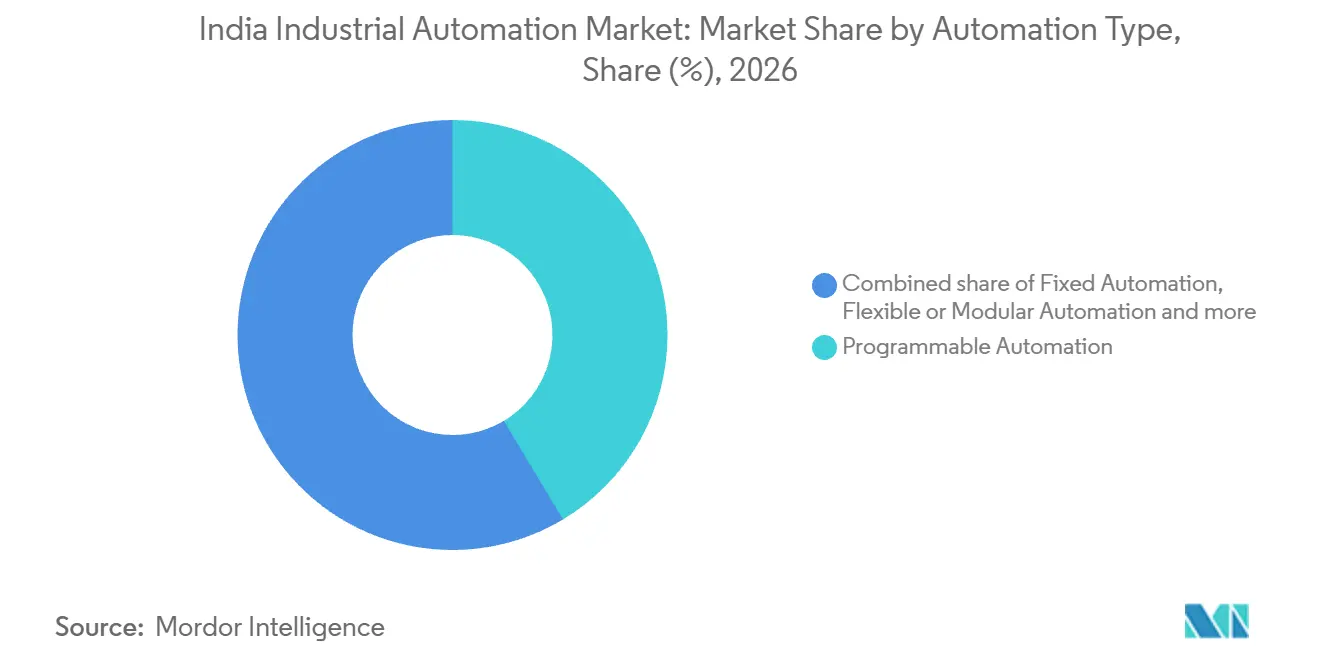
- A automação programável liderou os tipos de automação com uma participação de 41,4% no tamanho do mercado de automação industrial da Índia em 2026, e a automação integrada ou hiper-automação é o segmento de crescimento mais rápido, com previsão de CAGR de 10,05% no período 2027-2032.
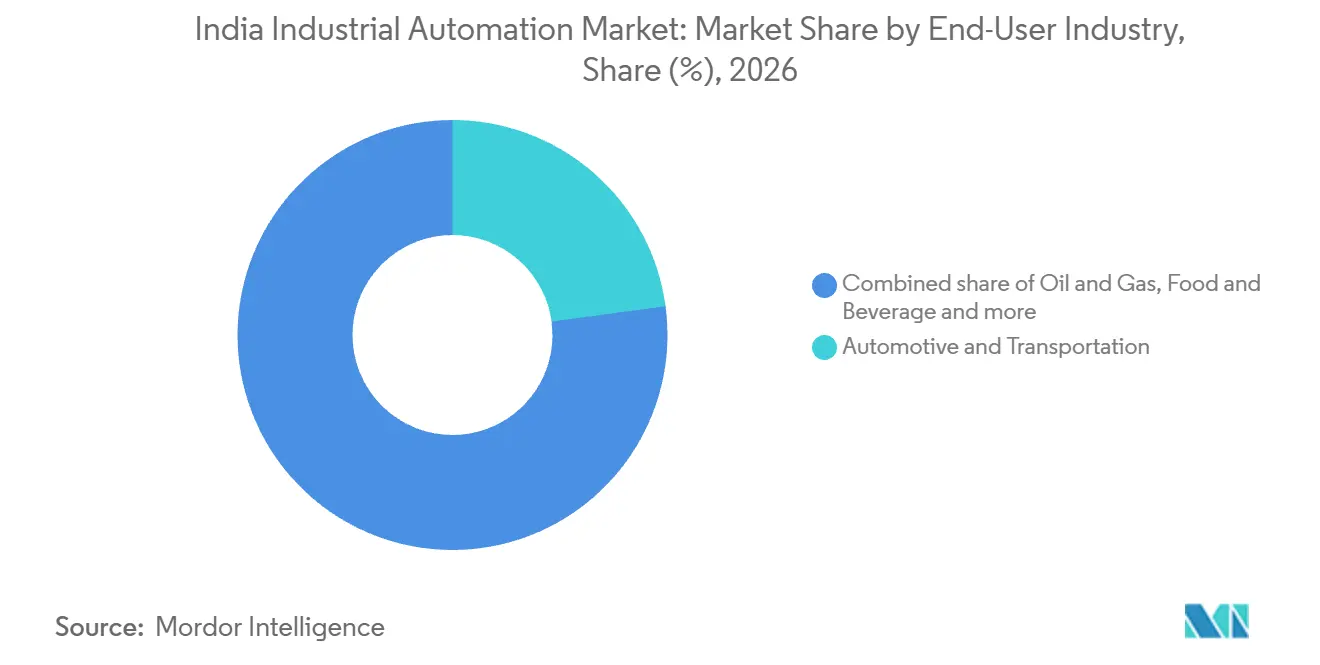
- Entre as indústrias de usuários finais, o setor automotivo e de transporte respondeu por 22,86% do mercado em 2026, enquanto o segmento de eletrônicos e semicondutores tem previsão de crescimento mais rápido, com CAGR de 11,75% no período 2027-2032.
- Por modo de implantação, o modelo local liderou com 42,74% do mercado em 2026, e o híbrido é o segmento de crescimento mais rápido, com CAGR previsto de 10,8% no período 2027-2032.
- Geograficamente, Maharashtra liderou em termos absolutos, enquanto Tamil Nadu é o estado de crescimento mais rápido.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Automação Industrial da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimentos Acelerados em Manufatura "Make in India" | +3.3% | Nacional | Médio prazo (2-4 anos) |
| Incentivos do Programa PLI do Governo para Indústrias Discretas | +2.6% | Maharashtra, Tamil Nadu, Haryana e Karnataka | Curto prazo (≤ 2 anos) |
| Expansão Rápida de Retrofits Digitais Brownfield em Micro, Pequenas e Médias Empresas | +2.1% | Nacional | Curto prazo (≤ 2 anos) |
| Queda Acentuada nos Custos de Sensores Industriais | +1.5% | Nacional | Médio prazo (2-4 anos) |
| Demanda por Manutenção Preditiva Baseada em IA de Plantas de Médio Porte | +1.2% | Nacional | Curto prazo (≤ 2 anos) |
| Automação Vinculada a Créditos de Carbono para o Setor de Metais de Uso Intensivo de Energia | +0.8% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimentos Acelerados em Manufatura "Make in India"
O investimento em manufatura cria um requisito de automação quando o processo de produção exige o manuseio preciso de componentes frágeis. O capital fixo no setor manufatureiro registrado da Índia cresceu 10,54% em preços correntes no exercício fiscal 2024-25 em relação ao exercício fiscal 2023-24.[1] Em julho de 2025, a Atal Solar informou ter encomendado equipamentos da SC Solar para uma planta de módulos TOPCon planejada em Rajkot, Gujarat, com capacidade anual de módulos de 1 GW. O projeto divulgado atribuiu braços robóticos ao posicionamento delicado e preciso de células. Para o fornecedor de equipamentos, isso transforma o investimento na fábrica em uma tarefa de automação definida, cuja relevância comercial repousa na precisão do manuseio.
Incentivos do Programa PLI do Governo para Indústrias Discretas
As qualificações de produtos do PLI-Auto conectam a oportunidade de incentivo à capacidade dos fabricantes de entregar produção automotiva elegível. Em fevereiro de 2026, o Ministério das Indústrias Pesadas informou que as reivindicações do exercício fiscal 2025-26 cobriam as vendas reais do exercício fiscal 2024-25 de produtos automotivos avançados certificados com adição de valor doméstico, e que a alocação revisada não tinha implicações para o investimento. Em 31 de março de 2026, 225 unidades de fabricação de componentes automotivos e autopeças haviam sido estabelecidas sob o PLI-Auto em toda a Índia.[2] Até dezembro de 2025, o Ministério das Indústrias Pesadas informou que o PLI-Auto exigia pelo menos 50% de adição de valor doméstico para produtos de tecnologia automotiva avançada qualificados. Os fornecedores de automação podem alinhar propostas de controle de produção com os produtos elegíveis de um solicitante, enquanto o fabricante retém a responsabilidade de satisfazer a condição de localização.
Expansão Rápida de Retrofits Digitais Brownfield em Micro, Pequenas e Médias Empresas
O retrofit de uma máquina existente pode criar um projeto de automação sem exigir que uma MSME substitua seus equipamentos produtivos. Isso separa o valor de uma função digital da decisão de financiar novas máquinas de produção e redesenhar o processo ao redor. Um retrofit definido de forma restrita pode se concentrar em um requisito operacional, como capturar o status da máquina ou conectar uma etapa de produção ao controle supervisório. A viabilidade do projeto depende então de se a função adicionada pode operar dentro das restrições físicas e de controle da máquina existente. Os fornecedores de retrofit podem construir uma atribuição inicial em torno da máquina mantida, com trabalhos adicionais dependentes das funções de produção adicionais que o operador escolher conectar.
Queda Acentuada nos Custos de Sensores Industriais
Custos mais baixos de sensores podem tornar uma cobertura de medição mais ampla economicamente viável dentro de uma linha de produção automatizada. O benefício vai além do hardware mais barato, pois pontos de medição adicionais podem revelar condições operacionais que um sistema de controle, de outra forma, teria que abordar indiretamente. Para um operador que monitora várias máquinas, isso muda a escolha entre instrumentar apenas um ponto crítico e observar um conjunto mais amplo de estados de produção. Observações adicionais podem apoiar decisões de controle ou manutenção mais direcionadas, desde que estejam conectadas a uma aplicação utilizável. A sensoriamento mais denso pode aumentar o número de posições de hardware fornecidas, tornando os custos unitários mais baixos uma fonte potencial de volume de equipamentos, além de economia para o comprador.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Sensibilidade ao CAPEX entre Fornecedores de Nível 3 | -1.2% | Nacional | Curto prazo (≤ 2 anos) |
| Lacunas de Qualidade no Ecossistema Fragmentado de Integradores de Sistemas | -0.9% | Nacional | Médio prazo (2-4 anos) |
| Interrupções Persistentes na Cadeia de Suprimentos de Componentes de Automação | -0.7% | Nacional | Curto prazo (≤ 2 anos) |
| Escalada dos Prêmios de Ciberseguro para Redes OT | -0.5% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Sensibilidade ao CAPEX entre Fornecedores de Nível 3
Os fornecedores de componentes automotivos podem enfrentar uma restrição de financiamento para automação quando o investimento em processos compete por capital limitado. Em seu estudo de 2025 sobre a projetada transição para veículos elétricos na Índia, o WRI India relatou que as MSMEs de componentes automotivos frequentemente careciam de capital e tecnologia para migrar para processos de fabricação mais modernos. O estudo incluiu MSMEs de componentes automotivos de Nível 2 e Nível 3 em sua amostra de entrevistas. Para um projeto de automação, a exposição ao financiamento inclui equipamentos e engenharia financiados antes que a tarefa de produção gere retorno. Essa lacuna pode limitar o escopo que um pequeno fornecedor é capaz de implementar, mesmo quando o sistema tem um propósito operacional definido. O escalonamento pode reduzir o compromisso inicial, mas funções incompletas ainda requerem financiamento, prolongando o período antes que a tarefa de produção completa seja automatizada.
Lacunas de Qualidade no Ecossistema Fragmentado de Integradores de Sistemas
A variação de qualidade na integração de sistemas pode restringir a automação quando a responsabilidade por uma sequência de produção completa é dividida entre funções de equipamento e controle. Em uma linha que conecta controladores programáveis, dispositivos de campo e software supervisório, um erro de interface pode interromper a sequência mesmo quando os componentes individuais funcionam. Resolver essa falha pode exigir trabalho de engenharia além dos limites do fornecedor, tornando o sistema concluído mais difícil de entregar do que as especificações de seus componentes sugerem. O comprador então enfrenta a possibilidade de que o comissionamento dependa de trabalho fora da responsabilidade de qualquer fornecedor de equipamento individual. Testes de aceitação definidos podem reduzir essa exposição, mas uma transferência disputada pode deixar a planta aguardando engenharia adicional antes de poder usar a linha automatizada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Solução: A Modernização do Controle Ancora a Demanda Enquanto o Software Conecta os Registros de Produção
Os sistemas de controle industrial responderam por uma participação de 31,04% no tamanho do mercado de automação industrial da Índia em 2026. Em agosto de 2025, a Primetals Technologies recebeu um pedido da Jindal Steel and Power para atualizar a automação de Nível 1 e 2 em seu laminador de chapas Angul em Odisha, incluindo um sistema de controle SIMATIC S7-1500. A atualização anunciada visava a disponibilidade do sistema e um fornecimento estável de peças de reposição. Para o proprietário do laminador, isso conecta uma atualização do sistema de controle aos requisitos operacionais de um ativo de produção estabelecido. O objetivo das peças de reposição torna o suporte contínuo aos controles instalados uma fonte de demanda de substituição, mesmo sem um novo laminador.
O software é o segmento de crescimento mais rápido, com CAGR previsto de 9,35% no período 2027-2032. Em seu relatório do exercício fiscal 2025-26, a Tata Power descreveu a integração SAP-MES e a captura automatizada de números de série na fabricação de módulos para aprimorar a eficiência de produção, a garantia de qualidade e a rastreabilidade. O valor comercial é a conexão entre a atividade de produção e os registros de manufatura utilizáveis, tornando o software relevante para uma tarefa operacional definida. Os serviços adicionam um papel de suporte contratado, ilustrado pelo pedido de manutenção de 3 anos da Brahmaputra Cracker and Polymer Limited, de 11 de setembro de 2025, com a Siemens Limited para seu sistema Siemens DCS e PLC em Lepetkata. O pedido de 3 anos de Lepetkata vincula a receita de serviços à manutenção do sistema instalado, enquanto o exemplo de fabricação de módulos conecta o valor do software aos registros de produção, em vez de outra venda de equipamento.

Por Tipo de Automação: Os Controles Programáveis Atendem os Fabricantes de Equipamentos Enquanto a Integração Conecta Operações e Manutenção
A automação programável representou uma participação de 41,4% no mercado de automação industrial da Índia em 2026. A ABB India relatou forte desempenho de automação com CLP no segmento solar e expansão para novas aplicações e indústrias de fabricantes de equipamentos originais em 2025. Em aplicações de fabricantes de equipamentos originais, os CLPs podem fornecer controle dentro dos equipamentos oferecidos a plantas industriais. A expansão relatada da ABB India, portanto, amplia a base potencial de compradores além do segmento solar.
A automação integrada ou hiper-automação é o segmento de crescimento mais rápido, com CAGR previsto de 10,05% no período 2027-2032. No exercício fiscal 2025-26, a Tata Steel relatou operações remotas habilitadas por IA e manutenção para gestão de ativos preditiva e em tempo real dentro de seu trabalho de excelência em manufatura. Essa aplicação une uma função operacional com uma função de gestão de ativos, conferindo à integração um propósito definido pelo processo de manufatura e suas necessidades de manutenção. Para os fornecedores, a abertura é conectar essas funções em um serviço operacional coerente, para que as informações preditivas possam informar a gestão do ativo dentro da mesma aplicação, em vez de permanecer uma saída analítica separada.
Por Indústria do Usuário Final: A Escala Automotiva Encontra a Expansão da Produção de Eletrônicos
O setor automotivo e de transporte foi o maior segmento, respondendo por 22,86% do mercado em 2026. No exercício fiscal 2025-26, a SIAM relatou a produção de 34,71 milhões de veículos de passeio, veículos comerciais, triciclos, motocicletas e quadriciclos na Índia entre os fabricantes cobertos. Essa variedade traz vários formatos de veículos para a base de manufatura do setor, oferecendo aos fornecedores de automação múltiplos contextos de produção para suas aplicações. Nessa escala agregada, uma aplicação de controle pode ser comercialmente relevante em tarefas de manufatura repetidas, mesmo quando seu escopo é definido em uma etapa do processo.
O segmento de eletrônicos e semicondutores tem previsão de crescimento mais rápido, com CAGR de 11,75% no período 2027-2032. O valor da produção de bens eletrônicos da Índia cresceu 15,8% ano a ano no exercício fiscal 2025-26. Até 18 de setembro de 2026, 5 plantas de fabricação de semicondutores na Índia haviam iniciado a produção comercial e estavam exportando chips, além de atender às necessidades domésticas. Isso oferece aos fornecedores de automação um setor de eletrônicos com maior valor de produção relatado, ao lado de fabricantes de chips já atendendo clientes, criando contextos distintos de compradores operacionais. Os fornecedores podem, portanto, direcionar a automação para linhas de produção de eletrônicos e chips existentes sem aguardar a construção de plantas adicionais.
Por Modo de Implantação: O Controle Baseado em Planta Coexiste com o Monitoramento em Plataforma Dupla
A implantação local foi o maior segmento, com 42,74% do mercado em 2026. A Refinaria de Mumbai da Bharat Petroleum utiliza um sistema de controle distribuído digital baseado em microprocessador e tem capacidade anual de processamento de petróleo bruto de 12 milhões de toneladas métricas após o desgargalamento e grandes projetos. A refinaria ilustra a escala do comprador atendida pelo controle local, uma vez que seu sistema de controle distribuído opera em um local com essa capacidade anual de processamento de petróleo bruto.
O híbrido é o segmento de crescimento mais rápido, com CAGR previsto de 10,8% no período 2027-2032. Em 2025, a Hindustan Zinc implementou um sistema de monitoramento de pontos quentes em subestação habilitado por IA em sua fundição Debari em Rajasthan, acessível por meio de plataformas locais e em nuvem. A Vedanta Spark e a Ripik.AI foram parceiras de desenvolvimento. As rotas de acesso duplo tornam o monitoramento das condições dos equipamentos uma via para a implantação híbrida para operadores de fundição. O crescimento nesse modo pode, portanto, surgir da extensão do acesso a uma única aplicação de monitoramento de ativos, em vez de exigir a substituição do controle de toda a planta.
Análise Geográfica
Mercado de Automação Industrial de Maharashtra
Maharashtra liderou o mercado de automação industrial da Índia em termos absolutos. O estado gerou 15,92% do valor adicionado bruto da manufatura registrada da Índia no exercício fiscal 2024-25, a maior participação estadual. A Valeo inaugurou uma linha de fabricação automatizada de eixos elétricos em sua planta de Pune em 28 de março de 2026, para fornecer à plataforma Born Electric da Mahindra um sistema que integra motor, inversor e redutor. O escopo de produção incluiu montagem automatizada de estator, redutor, inversor e eixo elétrico final, apoiada por digitalização e rastreabilidade de ponta a ponta. A rastreabilidade de ponta a ponta em estator, redutor, inversor e montagem final do eixo elétrico exige que um fornecedor de automação que atende a essa planta conecte os controles de estação com os registros de produção do eixo elétrico final.
Mercado de Automação Industrial de Tamil Nadu
Tamil Nadu é o estado de crescimento mais rápido, com atividade de automação comercial ilustrada pela própria produção de fontes de alimentação da Delta Electronics India em Krishnagiri. Em 11 de setembro de 2025, a empresa apresentou uma linha de manufatura inteligente combinando seus próprios robôs, servo motion, controladores programáveis e switches de rede para aplicações de fontes de alimentação de eletrodomésticos. Seu software de gerenciamento de linha facilitou as trocas automatizadas de linha de produção por meio de configuração inteligente, gerenciamento de equipamentos e coordenação de logística de materiais em tempo real. Para um fabricante de fontes de alimentação, a relevância comercial reside na coordenação das trocas entre equipamentos e materiais, além de automatizar movimentos individuais de montagem.
Gujarat oferece um contexto de comprador de montagem e teste de semicondutores, com a instalação OSAT da CG Semi em Sanand iniciando a embalagem comercial de chips em julho de 2026. Karnataka tem um papel do lado do fornecedor, ilustrado pelo anúncio da ABB em março de 2026 de 21 milhões de USD para expandir a fabricação de acionamentos de baixa tensão e motores especializados em Peenya. Em Haryana, o Grupo BEUMER começou a operar sua fábrica em Jhajjar em dezembro de 2025, com produção planejada cobrindo equipamentos de manuseio de bagagem, transporte, triagem, embalagem e carregamento de cimento, e componentes de máquinas para minerais e mineração. O contraste em nível estadual é entre a base de compradores de montagem de semicondutores de Gujarat e os locais de fornecimento de equipamentos em Karnataka e Haryana, onde acionamentos, motores e sistemas de manuseio de materiais moldam a oportunidade para os fornecedores.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de operadores de fábricas cobertas que implantam automação industrial. O Código de Segurança, Saúde e Condições de Trabalho Ocupacional de 2020 entrou em vigor em 21 de novembro de 2025. Ele atribui a autoridade de segurança ocupacional de fábricas ao estado competente e impõe deveres de controle de riscos no local de trabalho aos empregadores cobertos. Para um operador, as obrigações da fábrica e a administração estadual formam, portanto, parte do contexto comercial para a implantação de equipamentos.
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra |
|---|---|---|
| Autoridade primária | Governos estaduais competentes para segurança e saúde ocupacional em fábricas | Diretoria de Segurança e Saúde Ocupacional, Departamento do Trabalho |
| Instrumentos ou diretrizes principais | Ordem abrangente de segurança de máquinas rescindida em janeiro de 2026; Código OSHWC em vigor desde novembro de 2025 | Código OSHWC; emenda de administração eletrônica de fábricas de 2025; projeto de regras de fábricas de maio de 2026 |
| Efeito comercial | Os empregadores têm deveres de controle de riscos no local de trabalho; novos estabelecimentos cobertos formados após o início do Código devem solicitar eletronicamente o registro dentro de 60 dias de aplicabilidade | Os operadores de fábricas cobertos utilizam processos eletrônicos de solicitação, licenciamento e renovação; o projeto de regras propõe procedimentos eletrônicos de registro, verificação de identidade e pagamento |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia reflete uma estrutura definida de deveres do empregador e um requisito de registro para novos estabelecimentos cobertos. Maharashtra também é Média porque a administração eletrônica de fábricas tem uma linha de base operativa e o projeto de maio de 2026 desenvolve procedimentos de registro, verificação e pagamento dentro dessa abordagem. Sem alteração reflete o requisito nacional existente de registro eletrônico e a continuidade da proposta estadual com os procedimentos eletrônicos introduzidos em outubro de 2025. A administração eletrônica pode organizar a tarefa de arquivamento, enquanto os deveres de controle de riscos mantêm a implantação de equipamentos vinculada às responsabilidades operacionais do empregador da fábrica.
Etapas da Cadeia de Valor
Esta comparação acompanha o valor desde o fornecimento de equipamentos de automação, passando pela engenharia de aplicação, até os serviços vinculados aos sistemas instalados. O negócio de Automação da ABB India fornece controle integrado, software, automação de máquinas e fábricas, medição, análise e serviços relacionados para indústrias de processo, híbridas e marítimas. Separar essas atividades esclarece como os fornecedores podem obter receita a partir de um requisito inicial de equipamento e da engenharia e suporte necessários para aplicá-lo.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de equipamentos e controle | Fornecedores de equipamentos de automação, como a ABB India Limited | Vendas de equipamentos e software | Exposição a fontes concentradas de itens críticos | Proteger itens críticos de fonte única com estoque de segurança e diversificar fornecedores para projetos complexos de grande escala |
| Engenharia de aplicação e comissionamento | Fornecedores de engenharia de máquinas-ferramenta, como a Siemens | Receita de engenharia e comissionamento | Traduzir uma estratégia de usinagem em uma aplicação que possa ser comissionada | Validar o projeto da aplicação antes do comissionamento do equipamento |
| Suporte ao ciclo de vida da base instalada | Fornecedores de serviços de ciclo de vida, como a ABB India Limited | Receita de manutenção e serviços digitais | Acesso a expertise de diagnóstico específica do equipamento | Manter registros de configuração e conectar o escalonamento de falhas a especialistas em equipamentos |
| Fonte: Mordor Intelligence | ||||
A engenharia de aplicação transforma a capacidade do produto em uma solução específica para a máquina, tornando-se a transferência comercial entre o fornecimento de equipamentos e o suporte operacional. O Centro de Experiência Digital e Aplicação de Bengaluru da Siemens apoia atividades de máquinas-ferramenta desde o projeto até a engenharia e o comissionamento. Em seu relatório de 2025, a ABB India vinculou os serviços digitais associados à sua base instalada e os serviços de ciclo de vida ao nivelamento dos ciclos de negócios.[3] A base instalada, portanto, oferece aos prestadores de serviços uma oportunidade contínua de receita, enquanto o conhecimento de aplicação pode conectar um projeto inicial a trabalhos de suporte subsequentes.
Cenário Competitivo
O fornecimento competitivo está distribuído entre vários grupos de tecnologia estabelecidos, com capacidades operacionais locais fornecendo uma base para diferenciação ao lado da amplitude de produtos. Em 28 de outubro de 2025, a ABB India Limited adicionou uma linha de produção de módulos de acionamento de velocidade variável em sua fbrica de Peenya em Bengaluru, aumentando a capacidade local de produção de acionamentos em cerca de 25%. Outros participantes líderes incluem Siemens Limited, Schneider Electric India Pvt. Ltd., Rockwell Automation India Pvt. Ltd. e Mitsubishi Electric India Pvt. Ltd. A Siemens atende indústria, infraestrutura e mobilidade, enquanto a Schneider Electric India fornece sistemas de gestão de energia e automação. Para os compradores de acionamentos, Peenya adiciona capacidade de fornecimento local ao lado das ofertas integradas de controle, software e automação de máquinas da ABB India para indústrias de processo, híbridas e marítimas.
Os fornecedores de equipamentos podem competir por meio da organização de engenharia por trás de uma oferta de automação, bem como pelo produto físico entregue. Em 11 de agosto de 2026, a Rockwell Automation inaugurou um campus em Electronics City, Bengaluru, reunindo equipes de centros de capacidade global focadas em operações digitais e de manufatura. A Rockwell fornece hardware, software e serviços de automação industrial e integra controle e informação em empresas industriais. Consolidar suas equipes de operações digitais e de manufatura fortalece, portanto, a base organizacional por trás do lado de software e serviços dessa oferta.
Mudanças de propriedade e pedidos de linhas de negócios revelam diferentes rotas para a expansão competitiva. A proposta de aquisição pela Schneider Electric SE de participações separadas de 35% na Schneider Electric India Pvt. Ltd. e na Schneider Electric JV Holdings 2 Pte. Ltd. recebeu aprovação da Comissão de Concorrência da Índia em 9 de dezembro de 2025. Em 18 de dezembro de 2025, a Schneider Electric concluiu a aquisição dos 35% restantes da Schneider Electric India Pvt. Ltd. da Temasek, atingindo a propriedade total. O negócio contínuo da ABB India relatou pedidos recordes para o segundo trimestre do ano civil de 2026, com alta de 50% ano a ano, com pedidos crescendo em todas as áreas de negócios e aumento de pedidos de exportação em Motion e Automação. Para os desafiantes, o plano da Schneider Electric de julho de 2025 de expandir a capacidade na Índia em 2,5 a 3 vezes aponta para uma potencial barreira de escala além da consolidação de propriedade concluída.
Líderes do Setor de Automação Industrial da Índia
-
ABB India Limited
-
Siemens Limited
-
Schneider Electric India Pvt. Ltd.
-
Rockwell Automation India Pvt. Ltd.
-
Mitsubishi Electric India Pvt. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Principais Oportunidades para os Participantes do Mercado
Esta comparação identifica trabalhos de automação dentro da aquisição de equipamentos de distribuição, desde interfaces de campo até integração em centros de controle e suporte ao ciclo de vida. A Madhya Pradesh Paschim Kshetra Vidyut Vitran Company Ltd. (MPPKVVCL) convidou propostas para unidades de anel principal motorizadas de 11 kV e 33 kV integradas com sistemas SCADA-DMS/ADMS existentes e futuros em Ujjain e Indore. A licitação de 17 de outubro de 2026 programou o envio de propostas para o período de 27 de outubro a 5 de novembro de 2026.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Automação de campo compatível com SCADA | A aquisição especifica unidades compatíveis com SCADA com unidades terminais remotas de campo pré-instaladas | Concessionárias de distribuição e fornecedores de unidades de anel principal | Incluir configuração de terminais de campo e interfaces no fornecimento de equipamentos | Atender aos requisitos da arquitetura de controle no nível do equipamento | Fornecedores de hardware de controle de campo |
| Integração com centro de controle | Conexões com sistemas SCADA-DMS/ADMS existentes e futuros estão incluídas | Operadores de SCADA de concessionárias e contratantes principais | Definir responsabilidades de integração e testes de aceitação do sistema antes da transferência | Demonstrar operação coordenada entre equipamentos e sistemas de centro de controle | Integradores de SCADA e especialistas em comunicações industriais |
| Suporte de automação ao ciclo de vida | O escopo inclui um contrato de manutenção abrangente de 5 anos | Operadores de ativos de concessionárias de distribuição | Incluir diagnóstico de falhas e suporte de configuração dentro da oferta de manutenção | Manter a responsabilidade técnica em hardware, comunicações e controles | Fornecedores de serviços de automação |
| Fonte: Mordor Intelligence | |||||
A abertura central é a responsabilidade pelas interfaces entre os equipamentos de campo e os sistemas de controle da concessionária. Um especialista em automação pode tornar sua oferta comercialmente útil ao encaixar essa responsabilidade no pacote de equipamentos mais amplo, com uma rota definida do comissionamento à manutenção. A engenharia de interfaces pode, portanto, conectar a receita de comissionamento com o suporte contínuo de aplicação ao longo do prazo de manutenção contratado.
Desenvolvimentos Recentes do Setor
- Out 2026: A MPPKVVCL convidou propostas para unidades de anel principal motorizadas de 11 kV e 33 kV com integração SCADA-DMS/ADMS em Ujjain e Indore. As submissões foram programadas para o período de 27 de outubro a 5 de novembro de 2026.
- Ago 2026: A Rockwell Automation inaugurou um campus em Bengaluru reunindo suas equipes de centros de capacidade global focadas em operações digitais e de manufatura.
- Jul 2026: A instalação de montagem e teste terceirizado de semicondutores da CG Semi em Sanand, Gujarat, iniciou a produção comercial de embalagem de chips.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
O mercado de automação industrial da Índia mede os gastos anuais na Índia em sistemas de controle, dispositivos de campo, software industrial e serviços relacionados utilizados para automatizar processos e máquinas industriais. O valor cobre as vendas a usuários industriais em diferentes configurações de automação e modos de implantação.
Exclusões de escopo: Máquinas de produção não automatizadas e equipamentos gerais de fábrica, produtos de automação para consumidores e residências, e software e serviços de tecnologia da informação corporativa de uso geral estão excluídos.
Visão Geral da Segmentação
- Por Solução
- Sistemas de Controle Industrial
- Sistema de Controle Distribuído (DCS)
- Controle Supervisório e Aquisição de Dados (SCADA)
- Controlador Lógico Programável (PLC)
- Interface Homem-Máquina (HMI)
- Outros Sistemas de Controle Industrial
- Dispositivos de Campo
- Sensores e Transmissores
- Válvulas e Atuadores
- Motores e Acionamentos
- Robótica
- Outros Dispositivos de Campo
- Software
- Gerenciamento do Ciclo de Vida do Produto (PLM)
- Planejamento de Recursos Empresariais (ERP)
- Sistema de Execução de Manufatura (MES)
- Outros Softwares
- Serviços
- Integração
- Manutenção e Treinamento
- Sistemas de Controle Industrial
- Por Tipo de Automação
- Automação Fixa
- Automação Programável
- Automação Flexível ou Modular
- Automação Integrada ou Hiper-Automação
- Por Indústria do Usuário Final
- Automotivo e Transporte
- Petróleo e Gás
- Alimentos e Bebidas
- Farmacêuticos e Ciências da Vida
- Energia e Serviços Públicos
- Eletrônicos e Semicondutores
- Químicos e Petroquímicos
- Metais e Mineração
- Bens de Consumo de Giro Rápido (FMCG)
- Embalagens
- Outras Indústrias de Usuários Finais
- Por Modo de Implantação
- Local
- Nuvem
- Híbrido
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O modelo de mercado se basearia em fontes como o Índice de Produção Industrial do Ministério de Estatística e Implementação de Programas para atividade fabril, os comunicados do PLI-Auto do Ministério das Indústrias Pesadas para investimento em manufatura vinculado a políticas, dados da Federação Internacional de Robótica para instalações de robôs e o relatório anual da ABB India para contexto de fornecedores e base instalada. Essas fontes ajudam a estabelecer indicadores de demanda e verificar como os produtos e serviços de automação industrial são utilizados na Índia.
Arquivamentos de empresas, materiais para investidores e reportagens empresariais de reputação adicionariam evidências sobre pedidos de automação, capacidade de manufatura, projetos de retrofit e economia de implantação, com medidas operacionais relatadas tratadas como contexto, e não como receita de mercado. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Um programa planejado de entrevistas e pesquisas com foco na Índia cobriria fornecedores de automação, integradores de sistemas, usuários industriais e especialistas em aquisição ou engenharia em organizações de grande, médio e pequeno porte. Perguntas estruturadas verificariam as conclusões secundárias sobre gastos em projetos, valores de sistemas agrupados, ciclos de substituição e demanda por segmento, enquanto entrevistas de acompanhamento esclareceriam lacunas ou definições conflitantes. Os analistas comparariam as evidências dos respondentes com os indicadores de vendas e produção relatados e manteriam um intervalo quando as fontes não resolverem um valor.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos: 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O analista estimaria os gastos anuais da Índia de cima para baixo, usando a produção industrial e o investimento em manufatura como âncoras de demanda, depois alocando os gastos entre controles, dispositivos de campo, software e serviços e verificando totais selecionados em relação às evidências de fornecedores e integradores. Quando o modelo acompanha o ciclo fabril da Índia, o Índice de Produção Industrial fornece indicadores de manufatura e bens de capital. À medida que o investimento em automação se aprofunda, as instalações de robôs e o estoque operacional indicam a adoção de equipamentos. As aprovações do PLI-Auto e o progresso da manufatura doméstica sinalizam investimento em produção automotiva elegível, enquanto os arquivamentos de fornecedores e os projetos relatados fornecem verificações sobre a demanda de equipamentos, software e serviços. As participações de segmento refletiriam o produto ou serviço associado a cada venda ao usuário final contabilizada, a configuração de automação, o setor do comprador e o modo de implantação, com os gastos em sistemas agrupados contabilizados uma vez. Uma regressão multivariada usando esses indicadores informaria a previsão de 2027-2032, com análise de cenários ajustando para atividade de investimento e retrofit mais lenta ou mais rápida. Os respondentes primários seriam solicitados a testar se cada impulsionador e seu prazo esperado se adequam às suas aplicações na Índia. Os analistas usariam verificações ascendentes seletivas, incluindo somatórios de receita de fornecedores e preços de venda de sistemas amostrados multiplicados por volumes de projetos plausíveis, para testar os totais descendentes, e documentariam premissas e usariam um intervalo delimitado onde a cobertura de empresas, vendas agrupadas ou o prazo de projetos deixar lacunas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulariam indicadores oficiais de manufatura, divulgações de fornecedores, anúncios de projetos e evidências de respondentes, depois investigariam variações materiais em cobertura, valor unitário, prazo ou vendas agrupadas duplicadas antes da aprovação. Uma segunda revisão de analista verificaria cálculos, participações de segmento e rastreabilidade de fontes, e uma revisão adicional resolveria valores discrepantes ou solicitaria novo contato quando a definição de uma fonte mudar ou novas evidências conflitarem com uma resposta anterior. O conjunto de dados seria atualizado anualmente, revisado entre ciclos após eventos materiais de política ou investimento, e submetido a uma nova revisão pré-entrega para datas de fontes, consistência de cálculos e discrepâncias não resolvidas.
Tamanho do Mercado de Automação Industrial da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de automação industrial da Índia mede os gastos anuais na Índia em sistemas de controle, dispositivos de campo, software industrial e serviços relacionados utilizados para automatizar processos e máquinas industriais.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Quando o modelo acompanha o ciclo fabril da Índia, o Índice de Produção Industrial fornece indicadores de manufatura e bens de capital.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 20,8 bilhões de USD (2027) | |
| Consultoria Regional A | 17,28 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 16,9% abaixo do valor de 2027 deste relatório de 20,8 bilhões de USD, 2 anos depois. Seu total publicado de 2025 é anterior ao ano de medição de 2027 do relatório, representando, portanto, um ano anterior de gastos na Índia. |
| Consultoria Global B | 16,7 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 19,7% abaixo do valor de 2027 deste relatório de 20,8 bilhões de USD, 2 anos depois. Sua categoria declarada de controle industrial e automação de fábricas é mais restrita do que o limite mais amplo de produtos e serviços do relatório. |
Os analistas da Mordor Intelligence triangulariam indicadores oficiais de manufatura, divulgações de fornecedores, anúncios de projetos e evidências de respondentes, depois investigariam variações materiais em cobertura, valor unitário, prazo ou vendas agrupadas duplicadas antes da aprovação.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de automação industrial da Índia?
Espera-se que o mercado cresça de 20,8 bilhões de USD em 2027 para 30,75 bilhões de USD até 2032, a um CAGR de 8,13% no período 2027-2032.
O que impulsiona a demanda por automaão de fábricas na Índia?
O investimento em manufatura e os incentivos vinculados à produção criam oportunidades para sistemas de controle e produção. Até 31 de março de 2026, 225 unidades de fabricação de componentes automotivos e autopeças haviam sido estabelecidas sob o PLI-Auto.
Qual solução detém a maior participação no setor de automação industrial da Índia?
Os sistemas de controle industrial detinham 31,04% do mercado em 2026, enquanto o software tem previsão de ser o segmento de crescimento mais rápido, com CAGR de 9,35% no período 2027-2032.
Quais empresas competem no setor de automação industrial da Índia?
ABB India Limited, Siemens Limited, Schneider Electric India Pvt. Ltd., Rockwell Automation India Pvt. Ltd. e Mitsubishi Electric India Pvt. Ltd. são participantes líderes.
O que pode atrasar a implantação de automação industrial por fornecedores menores?
O estudo do WRI India de setembro de 2025 sobre a projetada transição para veículos elétricos identificou restrições de capital e tecnologia entre as MSMEs de componentes automotivos. Tais restrições podem atrasar as atualizações de automação de fornecedores menores.
Quais estados indianos lideram a atividade e o crescimento da automação industrial?
Maharashtra liderou em termos absolutos, enquanto Tamil Nadu é o estado de crescimento mais rápido.