
Tamanho e Participação do Mercado de Automação de Fábricas e Controles Industriais no Brasil
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
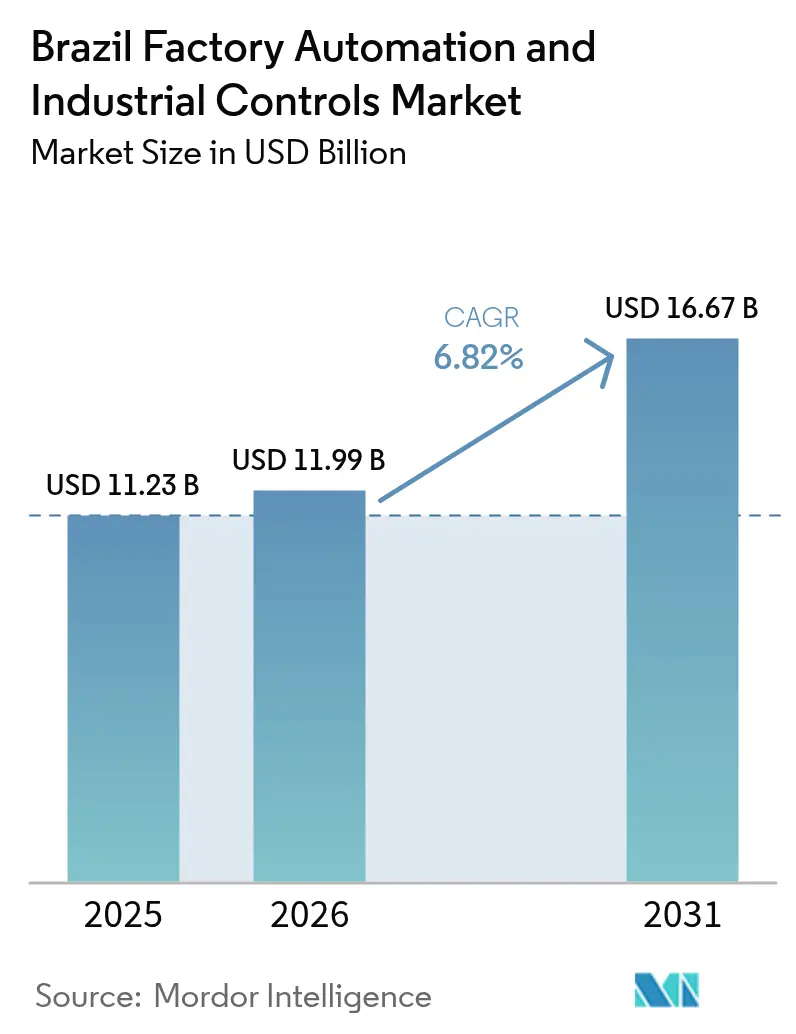
| Tamanho do mercado no ano base (2025) | 11.23 Bilhões de dólares |
| Tamanho do Mercado (2026) | 11.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.67 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.82 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Automação de Fábricas e Controles Industriais no Brasil por Mordor Intelligence
O tamanho do mercado de automação de fábricas e controles industriais no Brasil deve crescer de USD 11,23 bilhões em 2025 para USD 11,99 bilhões em 2026 e está previsto para atingir USD 16,67 bilhões até 2031 a uma CAGR de 6,82% no período 2026-2031. A trajetória ascendente decorre de incentivos governamentais à Indústria 4.0, custos de mão de obra mais elevados e uma transformação digital mais acelerada no setor manufatureiro. As vantagens fiscais para importações de automação, os gastos em larga escala com políticas industriais e a implantação de redes 5G privadas encurtam os períodos de retorno do investimento e desbloqueiam novos patamares de retorno sobre o investimento. Os fornecedores domésticos capitalizam a proximidade, enquanto os incumbentes globais buscam parcerias de ecossistema para capturar a crescente demanda por software e serviços. Lacunas em segurança cibernética, escassez de mão de obra qualificada e volatilidade tarifária moderam a perspectiva, de outro modo otimista, para o mercado de automação de fábricas e controles industriais no Brasil.
Principais Conclusões do Relatório
- Por produto, os Controladores Lógicos Programáveis lideraram com 58,07% da participação do mercado de automação de fábricas e controles industriais no Brasil em 2025. Os sistemas de visão de máquina estão projetados para se expandir a uma CAGR de 7,20% entre 2026-2031.
- Por usuário final, o setor automotivo deteve uma participação de 24,39% do tamanho do mercado de automação de fábricas e controles industriais no Brasil em 2025. A fabricação farmacêutica avança a uma CAGR de 7,07% até 2031.
- O hardware respondeu por uma participação de 52,02% do tamanho do mercado de automação de fábricas e controles industriais no Brasil em 2025, enquanto os componentes de software registraram o crescimento mais rápido a uma CAGR de 7,42%.
- A implantação local reteve 74,35% da participação do tamanho do mercado de automação de fábricas e controles industriais no Brasil em 2025; as soluções baseadas em nuvem estão escalando a uma CAGR de 7,82%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Automação de Fábricas e Controles Industriais no Brasil
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pacotes de incentivos governamentais para a Indústria 4.0 | +1.2% | Nacional, com ganhos iniciais em São Paulo, Rio de Janeiro, Minas Gerais | Médio prazo (2-4 anos) |
| Aumento do custo de mão de obra impulsionando o retorno sobre o investimento em automação | +1.0% | Nacional, concentrado em centros industriais | Curto prazo (≤ 2 anos) |
| Proliferação de plataformas de IoT industrial | +0.8% | Nacional, com transbordamento para clusters manufatureiros | Médio prazo (2-4 anos) |
| Reinvestimento de montadoras automotivas em plantas brasileiras | +0.7% | São Paulo, Minas Gerais, Rio Grande do Sul | Curto prazo (≤ 2 anos) |
| Lei de crédito fiscal 14.184/2021 acelerando o CAPEX digital | +0.6% | Zonas de Processamento de Exportações, parques industriais | Longo prazo (≥ 4 anos) |
| Implantação de redes 5G privadas em parques industriais | +0.5% | São Paulo, Rio de Janeiro, principais centros industriais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Pacotes de Incentivos Governamentais para a Indústria 4.0
Programas federais e estaduais subsidiam diretamente investimentos em automação e permitem deduções fiscais aceleradas em P&D, alterando a equação de custos para os fabricantes. O programa Nova Indústria Brasil destina USD 33,9 bilhões para digitalização, enquanto a plataforma Neoindustrialização canaliza crédito subsidiado para 200.000 PMEs para modernizar ativos de produção. Somados aos benefícios da Lei do Bem e ao financiamento do BNDES abaixo do mercado, os projetos qualificados agora recuperam os desembolsos em 18-24 meses, em vez do ciclo tradicional de 3-5 anos. Campeões locais como a WEG lideram os rankings de inovação corporativa ao canalizar esses incentivos para linhas de produtos expandidas e centros de P&D internos.[1]WEG, "PC Factory MES 4.0," weg.net
Aumento do Custo de Mão de Obra Impulsionando o Retorno sobre o Investimento em Automação
O índice de custo de mão de obra do Brasil atingiu 175,6 pontos em março de 2025, e os salários nos polos industriais estão crescendo 8-12% ao ano.[2]Trading Economics, "Brazil Labour Costs," tradingeconomics.com Ao mesmo tempo, os preços médios de hardware de automação caíram 15-20%. O estreitamento da diferença torna os robôs atrativos mesmo em setores intensivos em mão de obra, como têxteis e embalagem de alimentos. Os fabricantes agora buscam reduzir custos em vez de apenas aumentar a produção; a Novelis economizou 2.700 horas anuais por meio de automação de processos robóticos, e a Florisa dobrou a produtividade em teares automatizados.
Proliferação de Plataformas de IoT Industrial
As implantações nacionais de 5G privado abrem caminho para fluxos de dados de latência ultrabaixa entre sensores, controladores e servidores de borda. A rede Vivo-Nokia na Ambev reduziu as despesas de manutenção em 40% por meio de análises preditivas, e a Telit-Nestlé alcançou uma queda de 25% no consumo de energia por meio de otimização em tempo real. O PC Factory MES 4.0 da WEG integra 70 modelos de IA para detecção de anomalias, fortalecendo as pilhas de tecnologia doméstica.
Reinvestimento de Montadoras Automotivas em Plantas Brasileiras
As montadoras globais revitalizam plantas locais para montar transmissões elétricas e plataformas de veículos flexíveis. A Stellantis obteve financiamento do BNDES para automatizar sistemas de montagem e controle de qualidade, espelhando movimentos setoriais para garantir padrões de qualidade para exportação. A participação de 24,74% do setor automotivo sinaliza necessidades de automação profundas e intensivas em capital, desde soldagem robótica até linhas de teste de baterias.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Falta de engenheiros de automação qualificados | -0.9% | Nacional, aguda em regiões do interior | Longo prazo (≥ 4 anos) |
| Elevado CAPEX inicial para PMEs | -0.7% | Nacional, concentrado em centros industriais menores | Médio prazo (2-4 anos) |
| Volatilidade tarifária do Mercosul em componentes eletrônicos | -0.4% | Nacional, fabricantes dependentes de importações | Curto prazo (≤ 2 anos) |
| Lacunas de segurança cibernética em ativos SCADA legados | -0.3% | Nacional, instalações industriais legadas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Falta de Engenheiros de Automação Qualificados
Embora o SENAI tenha expandido programas para acomodar 115.000 estagiários, a demanda ainda supera a oferta em aproximadamente 40-50% nos principais clusters. Os salários para engenheiros de automação estão 25-35% acima de outras funções de engenharia, pressionando as margens e prolongando os cronogramas de implantação. As parcerias com fornecedores multinacionais visam padronizar os currículos, mas o ciclo médio de treinamento de 18 meses significa que os gargalos persistirão.
Elevado CAPEX Inicial para PMEs
Um pacote de automação significativo custa entre USD 200.000 e USD 500.000, equivalendo a 2-5 anos de lucros para fabricantes de pequeno porte típicos. Mesmo com crédito subsidiado, muitas empresas têm dificuldade em atender aos requisitos de garantia ou documentação. O desalinhamento limita a penetração no processamento de alimentos, têxteis e fabricação de metais, ameaçando um cenário de duas velocidades em que as grandes empresas ampliam as lacunas de produtividade em relação às PMEs.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: CLPs Ancoram a Arquitetura de Controle
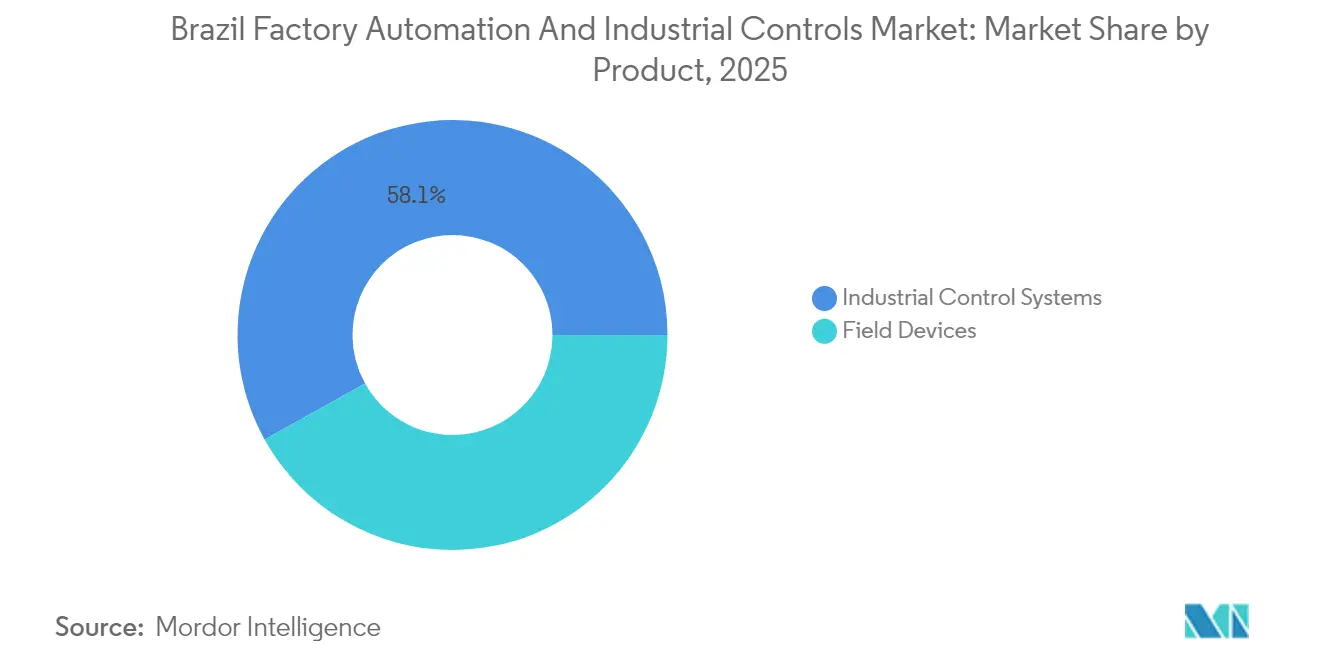
Os Controles Industriais detiveram 58,07% da participação do mercado de automação de fábricas e controles industriais no Brasil em 2025. Seu papel como espinha dorsal digital une equipamentos, sensores e aplicações de nível superior, suportando amplas necessidades de compatibilidade. Os Dispositivos de Campo estão previstos para superar todas as outras categorias com uma CAGR de 7,20% à medida que os padrões de qualidade se tornam mais rigorosos. Um estudo na Universidade Federal de Santa Catarina registrou 100% de precisão na detecção de defeitos na inspeção de PCB, ressaltando os ganhos de eficiência. Robôs, sensores, motores e soluções SCADA convergem para oferecer ambientes integrados e ricos em dados, onde algoritmos preditivos refinam continuamente os parâmetros do processo. Nesse contexto, as atualizações de CLP permanecem compras recorrentes, assegurando a posição de plataforma dos principais fornecedores.
A comoditização do hardware impulsiona a diferenciação em direção a camadas de software e protocolos de conectividade. Os conjuntos SCADA agora integram painéis em nuvem e alertas móveis para reduzir os tempos de resposta. Motores e acionamentos adotam elementos de velocidade variável e diagnósticos para reduzir o consumo de energia e evitar paradas não planejadas. Até mesmo dispositivos de baixo perfil, como relés, adotam sensoriamento inteligente para falhas preditivas, ampliando a visibilidade em todo o sistema.


Por Usuário Final: Farmacêutico Acelera a Transformação Digital
O setor farmacêutico está projetado para registrar a CAGR mais rápida de 7,07%, estimulado pelo rigoroso cumprimento regulatório e pela expansão da capacidade. A instalação de USD 1,16 bilhão da Novo Nordisk em Montes Claros contará com linhas assépticas e laboratórios automatizados, estabelecendo uma referência para os pares do setor. Em contraste, o setor automotivo mantém a liderança com 24,39% do tamanho do mercado de automação de fábricas e controles industriais no Brasil, mas o crescimento se modera à medida que os investimentos anteriores em robótica amadurecem. As concessionárias de energia modernizam as redes com monitoramento em tempo real, como evidenciado pelos contratos de USD 55 milhões da Siemens Energy com a Eletrobras para modernização de subestações. Os produtores de alimentos e bebidas automatizam a rastreabilidade para atender às normas de segurança e exportação, enquanto as empresas de petróleo e gás integram estruturas SCADA com segurança cibernética para proteger ativos críticos.
Por Componente: Soluções de Software Impulsionam a Integração Digital
O hardware reteve uma participação de 52,02% em 2025, mas o software está definido para se expandir 7,42% ao ano à medida que os fabricantes conectam camadas de MES, ERP e IA. A adoção pela Copersucar do iFIX HMI/SCADA e do Historian da GE Vernova proporcionou economias em horas extras e KPIs em tempo real acessíveis em painéis móveis. Fornecedores de soluções locais como a SKA adaptam a lógica de MES às regras fiscais e de conformidade brasileiras, conquistando contas onde as opções globais prontas para uso carecem de localização. Contratos de serviço de longo prazo, incluindo correção de segurança cibernética e manutenção preditiva, adicionam fluxos de receita recorrentes e aprofundam a fidelização de clientes.

Por Modelo de Implantação: Migração para a Nuvem se Acelera
As arquiteturas locais permanecem predominantes com 74,35% de participação em 2025, refletindo bases de ativos legados e mentalidades de segurança. Mesmo assim, as implantações nativas em nuvem estão em uma CAGR de 7,82% à medida que o 5G privado e os gateways de borda garantem resposta determinística enquanto concedem análises escaláveis. As abordagens híbridas posicionam os loops de controle em dispositivos de borda e alimentam dados operacionais para mecanismos de IA em nuvem, satisfazendo as restrições de latência. As PMEs se beneficiam de ofertas de "plataforma como assinatura" que convertem o capex em opex e fornecem análises elásticas sem equipes de TI internas.
Panorama regulatório
O ambiente de automação industrial e controles industriais do Brasil é moldado pela normalização nacional e pela política industrial. O Conmetro e o Inmetro estão no núcleo da metrologia e da avaliação da conformidade sob a estrutura do SINMETRO (Lei 5.966), influenciando como o hardware de automação e os componentes eletroeletrônicos são qualificados para uso industrial. No campo da política industrial, o programa Nova Indústria Brasil (NIB), lançado em janeiro de 2024, estabelece metas explícitas de transformação digital até 2026 e 2033, e sua Missão 4 prioriza a capacidade nacional em robôs industriais, semicondutores e serviços digitais avançados, vinculando incentivos a agendas de modernização e localização.
Os requisitos de conectividade e cibersegurança cada vez mais se cruzam com implantações de automação industrial que dependem de redes de telecomunicações. A ANATEL publicou requisitos de cibersegurança para equipamentos e, em novembro de 2024, emitiu diretrizes para auditar as políticas de cibersegurança de fornecedores de equipamentos de telecomunicações, reforçando as expectativas de segurança desde a concepção para infraestrutura de rede que sustenta a conectividade celular privada e de IoT industrial. Separadamente, a Resolução 260/2024 do Conselho Federal dos Técnicos Industriais (CFT) esclarece a atribuição profissional para técnicos em instrumentação e automação, o que afeta a conformidade da força de trabalho e as práticas de contratação para projetos de modernização de plantas.
Cenário Competitivo
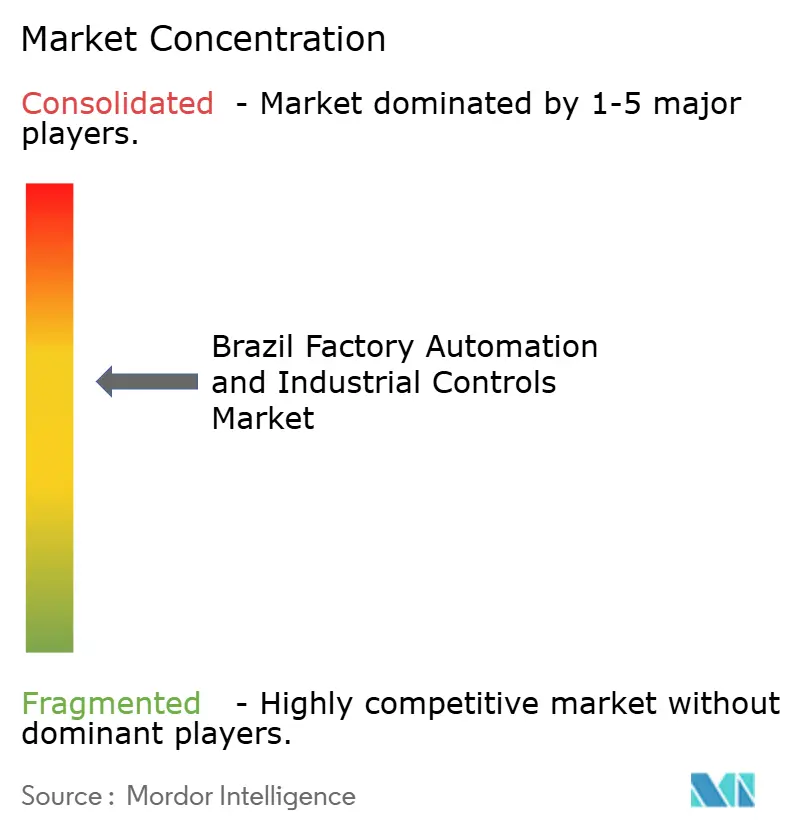
O mercado de automação de fábricas e controles industriais no Brasil apresenta fragmentação moderada. A fabricante doméstica WEG lidera o fornecimento de hardware local e investe USD 122 milhões ao longo de cinco anos para expandir a eletrônica embarcada, impulsionada por aquisições aprovadas pelo CADE, como a Reivax. A NOVA Smar amplia sua plataforma System302 para capturar indústrias de processo contínuo. As multinacionais globais, Siemens, ABB, Schneider Electric, agrupam camadas de hardware, software e serviços, formando parcerias tecnológicas com integradores locais para atender aos padrões brasileiros. A expansão de transformadores de USD 218 milhões da Hitachi Energy ressalta o crescimento da automação de sistemas de energia.[3]Energia Limpa, "Hitachi Energy anuncia investimento de mais de R$ 1,2 bilhão no Brasil," energialimpa.live
As oportunidades de espaço em branco residem em soluções de financiamento para PMEs, retrofits com segurança cibernética para SCADA legado e MES em nuvem rico em IA. Startups como a Automni, financiada com BRL 5,5 milhões, visam a robótica móvel para armazéns. Recursos de valor agregado — otimização de energia, manutenção preditiva, insights móveis — diferenciam as ofertas e criam adesão à adoção. Os fornecedores com soluções de domínio certificadas ganham preferência onde prevalecem regulamentações específicas do setor, como as diretrizes da ANEEL em concessionárias de energia ou as BPF na indústria farmacêutica.
Líderes do Setor de Automação de Fábricas e Controles Industriais no Brasil
Rockwell Automation Inc.
Honeywell International Inc.
Schneider Electric SE
ABB Ltd.
General Electric Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo está em alinhar os portfólios de automação com os instrumentos de política industrial do Brasil que recompensam a produção local e o progresso digital mensurável. A Portaria Interministerial nº 159 (janeiro de 2026) atualizou o Processo Produtivo Básico (PPB) para ativos de automação industrial fabricados localmente, incluindo regras relacionadas a conversores de frequência/inversores. Isso apoia fornecedores e montadoras que conseguem localizar acionamentos, painéis e componentes de controle mantendo as etapas de fabricação exigidas. Em abril de 2026, o Inmetro lançou um Programa de Classificação de Maturidade da Indústria 4.0 que padroniza como as empresas avaliam e credenciam o avanço digital, dando a fabricantes e provedores de soluções uma base mais clara para roteiros, seleção de fornecedores e documentação vinculada a um referencial nacional, em vez de estruturas fragmentadas.
Os programas de investimento no mercado final também estão criando espaço em branco para camadas integradas de controle, segurança, eletrificação e dados, particularmente em indústrias de processo e outras operações dependentes de rede. Os trabalhos de modernização vinculados à Petrobras fornecem um exemplo concreto, com a Schneider Electric integrando sistemas elétricos e de automação, incluindo DCS Foxboro e segurança Triconex, para o projeto do Trem 2 da refinaria Abreu e Lima. Isso aponta para demanda por upgrades de controle em plantas existentes e retrofits de sistemas instrumentados de segurança. A automação impulsionada pela conectividade também se estende além das fábricas tradicionais, com a parceria da Vivo em março de 2026 com a São Martinho para implantar 4G, NB-IoT e LTE-M em 3 milhões de hectares para apoiar casos de uso de telemetria e automação em operações agroindustriais, ampliando a demanda por sensores, gateways de borda e integrações SCADA/MES conectadas à nuvem.
Desenvolvimentos recentes do setor
- Junho de 2026: a Honeywell anunciou que fornecerá tecnologia modular de processo Ecofining, além de sistemas integrados de controle e segurança, para a produção de biocombustíveis da Acelen Renewables na Bahia. O pacote combina tecnologia de processo com camadas de automação e segurança, apoiando a demanda por DCS, SIS e controle avançado modernos na expansão de combustíveis renováveis do Brasil.
- Abril de 2026: a Rockwell Automation informou que foi selecionada como parceira de integração de ponta a ponta para o retrofit da Planta 1 de Carajás da Vale, implantando sistemas de controle distribuído PlantPAx para apoiar o processamento de minério de ferro sem uso de água. O projeto reforça o papel das plataformas DCS integradas em grandes retrofits de plantas existentes, onde metas de sustentabilidade impulsionam a modernização de instrumentação, controle e sistemas.
- Abril de 2025: a Novo Nordisk anunciou uma expansão de BRL 6,4 bilhões (USD 1,16 bilhão) de sua planta em Montes Claros, adicionando linhas assépticas automatizadas e novos empregos. O investimento reforça a fabricação farmacêutica como uma compradora de automação de alta conformidade, aumentando a demanda por sistemas validados de MES/SCADA, rastreabilidade e controle de qualidade automatizado.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange as receitas geradas no Brasil com soluções de automação industrial e controles industriais que monitoram, controlam e otimizam operações industriais, incluindo sistemas de controle industrial e dispositivos de chão de fábrica usados em manufatura de processo e discreta.
Exclusões de escopo: excluímos hardware de TI de uso geral, software de escritório e sistemas de automação predial que não sejam usados principalmente para controle de processo industrial ou de máquinas.
Visão geral da segmentação
- Por Produto
- Dispositivos de Campo
- Visão de Máquina
- Robótica
- Sensores
- Motores e Acionamentos
- Relés e Chaves
- Outros Dispositivos de Campo
- Sistemas de Controle Industrial
- SCADA
- DCS
- CLP
- MES
- PLM
- ERP
- IHM
- Outros Sistemas de Controle Industrial
- Dispositivos de Campo
- Por Setor de Usuário Final
- Automotivo
- Químico e Petroquímico
- Energia e Serviços Públicos
- Farmacêutico
- Alimentos e Bebidas
- Petróleo e Gás
- Outros Setores de Usuário Final
- Por Componente
- Hardware
- Software
- Serviços
- Por Modelo de Implantação
- Local
- Baseado em Nuvem
- Híbrido / Borda
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para estabelecer a base factual da atividade de manufatura do Brasil, do investimento industrial e dos padrões de adoção de tecnologia que influenciam os gastos com automação. Nos baseamos em fontes públicas como as séries de produção industrial e contas nacionais do IBGE, indicadores macroeconômicos do Banco Central do Brasil, dados comerciais do MDIC/Comex Stat para categorias de equipamentos relevantes e estatísticas de organizações como a International Federation of Robotics.
Para traduzir esses sinais em um modelo utilizável, também revisamos registros de empresas e apresentações a investidores, documentação de produtos, publicações associativas e cobertura de imprensa confiável relacionada a projetos de automação e upgrades de plantas. Quando ajudou a validar a exposição das empresas e a verificar cruzadamente as divisões de receita, também usamos assinaturas pagas para dados financeiros e inteligência de empresas, notícias e finanças, e bases de dados de patentes para verificar a intensidade de inovação e o posicionamento dos fornecedores. As fontes documentais listadas acima são ilustrativas, e muitas outras referências públicas também foram usadas para coletar dados, validar premissas e esclarecer lacunas.
Entrevistas Primárias e Pesquisas
O trabalho primário se concentrou em entrevistas e pesquisas estruturadas com pessoas envolvidas na compra, especificação, integração e manutenção de sistemas de automação e controle no Brasil, incluindo usuários finais e participantes do canal. Usamos essas discussões para testar o momento de adoção, os ciclos típicos de substituição, a movimentação de preços e como os projetos são faseados entre setores, e depois para resolver pontos obscuros dos dados públicos antes de finalizar as premissas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 16% |
| Nível médio: 48% | Líderes funcionais/de unidade: 26% |
| Players menores: 22% | Gerentes: 58% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down que reconstrói a demanda de automação do Brasil a partir da produção industrial e dos sinais de capex, e então aloca esses gastos em categorias de automação e controle com base no comportamento de adoção e substituição observado. O modelo é então corroborado com verificações seletivas bottom-up, como amostragem de PMV vezes volumes de embarque ou instalação para classes de dispositivos comuns, verificações de canais de parceiros e verificações de exposição de fornecedores, de modo que os totais são ajustados quando as duas visões divergem.
As principais entradas monitoradas incluem tendências de produção industrial, penetração de automação nos principais setores de usuários finais, prazos típicos de projetos, ciclos de substituição de controles e dispositivos de campo, e movimentação de preços de hardware e software essenciais. Quando uma série de dados estava incompleta, preenchemos as lacunas usando faixas validadas em entrevistas e depois aplicamos suavização conservadora para que picos pontuais de projetos não distorcessem a base.
Para as previsões, foi usada a análise de cenários porque a demanda depende fortemente do momento do investimento industrial e dos custos de importação impulsionados por políticas ou pela moeda. As premissas sobre os motores de crescimento foram revisadas com profissionais do setor para que a previsão permaneça vinculada a gatilhos práticos, como ondas de modernização de plantas, programas de Indústria 4.0 e mudanças de implantação em direção a arquiteturas conectadas.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em relação a sinais independentes, como direção da produção industrial, comportamento do fluxo comercial para categorias-chave de equipamentos e ciclos de capex esperados por setor. Se um segmento apresentar um salto ou queda incomum, reverificamos os motores subjacentes, revisitamos as notas das entrevistas e reexecutamos casos de sensibilidade até que a variância seja compreendida e documentada.
Antes da aprovação final, o modelo passa por revisões escalonadas de analistas que se concentram na consistência de unidades, na lógica de preço e volume e na continuidade de ano a ano. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como mudanças regulatórias, anúncios de grandes investimentos ou mudanças cambiais acentuadas que podem alterar os preços de equipamentos importados. Pouco antes da entrega, fazemos uma revisão final para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado Brasileiro de Automação Industrial e Controles Industriais da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para automação industrial e controles industriais no Brasil podem variar porque os grupos frequentemente contam limites de produtos diferentes, aplicam trajetórias de preços diferentes e nem sempre concordam sobre qual parcela dos gastos das plantas é verdadeiramente relacionada à automação. O momento também importa, já que as estimativas podem estar ancoradas em anos-base diferentes e convertidas para USD usando diferentes janelas de taxa de câmbio.
Na prática, as maiores diferenças vêm de se os dispositivos de campo e os sistemas de controle industrial são ambos incluídos pelo valor total, de como o software e os serviços são tratados, e de se a estimativa reflete picos de demanda baseados em projetos ou um ciclo de substituição normalizado. Outro fator é a cadência de atualização, em que premissas mais antigas sobre preços de hardware e adoção de nuvem podem impedir que os números correspondam ao comportamento de compra atual, razão pela qual o escopo e as verificações incorporadas ao modelo são importantes para a tomada de decisões, uma disciplina aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 11,23 bilhões de USD (2025) | |
| Consultoria Global A | 11,10 bilhões de USD (2025) | Usa uma âncora de ano semelhante, mas pode divergir quanto a se determinadas camadas de software e serviços de suporte são contabilizadas como parte da receita de controles industriais, o que reduz ligeiramente o escopo e diminui o total. |
| Editora do Setor B | 4,65 bilhões de USD (2024) | Ancorada a um ano-base anterior e parece usar um conjunto de inclusão mais restrito, que pode enfatizar sistemas de controle em detrimento da pilha mais ampla de automação de fábrica, o que reduz o valor de mercado medido. |
A comparação mostra que mesmo pequenas escolhas de escopo, como a forma de tratar software e serviços, podem alterar o total, e a seleção do ano-base pode ampliar ainda mais a dispersão. Ao manter as variáveis rastreáveis à atividade de manufatura, à adoção, ao momento de substituição e à movimentação de preços, a estimativa resultante permanece mais fácil de reproduzir e auditar ao longo dos ciclos de atualização.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de automação de fábricas no Brasil em 2026?
O tamanho do mercado de automação de fábricas no Brasil é de USD 11,99 bilhões em 2026 e está projetado para atingir USD 16,67 bilhões até 2031 a uma CAGR de 6,82%.
Qual setor está se expandindo mais rapidamente na automação de fábricas brasileiras?
A fabricação farmacêutica lidera com uma CAGR de 7,07% à medida que as empresas aprimoram o controle de qualidade e expandem a capacidade.
Por que os fabricantes brasileiros estão migrando para a automação baseada em nuvem?
Redes 5G privadas e gateways de borda agora permitem que as plantas acessem análises escaláveis sem comprometer o controle em tempo real, impulsionando uma CAGR de 7,82% nas implantações em nuvem.
Qual é a principal barreira para uma adoção mais ampla de automação entre as PMEs brasileiras?
As elevadas necessidades de capital inicial, tipicamente entre USD 200.000 e USD 500.000, continuam sendo um obstáculo apesar dos esquemas de crédito subsidiado.
Qual empresa é o principal player doméstico em hardware de automação brasileiro?
A WEG se destaca, apoiada por um programa de investimentos de USD 122 milhões e aquisições recentes para expandir a automação de eletrônica de potência.
Página atualizada pela última vez em:


