
Tamanho e Participação do Mercado de Automação de Subestações
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
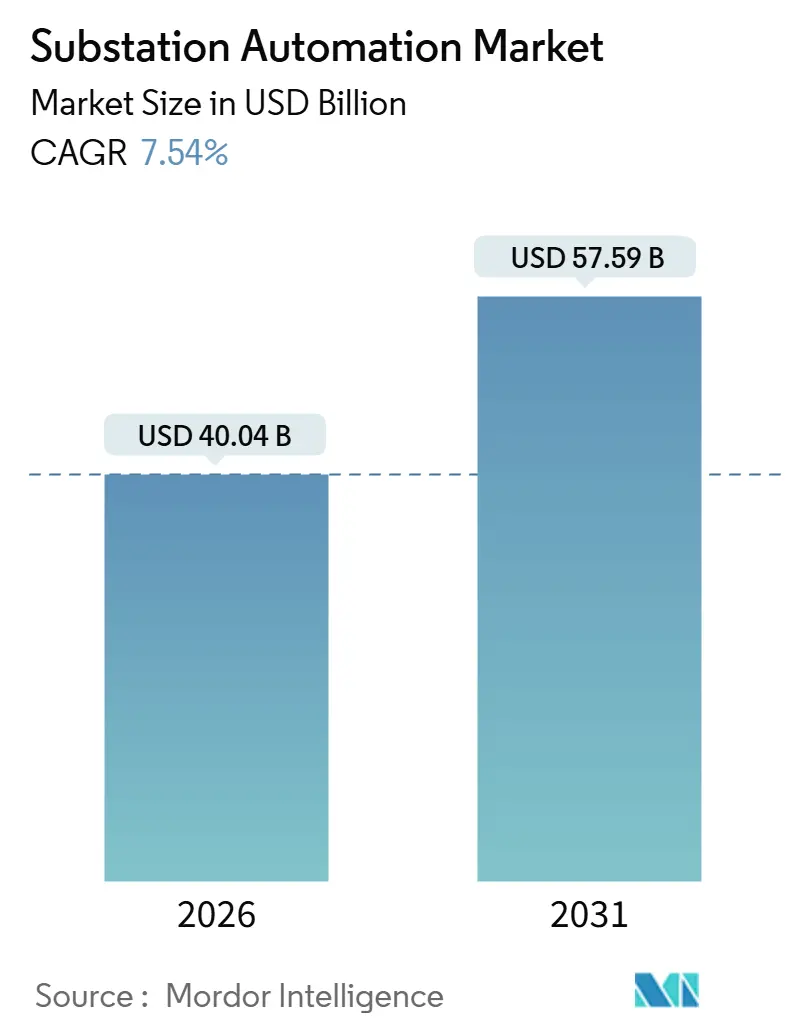
| Tamanho do Mercado (2026) | 40.04 Bilhões de dólares |
| Tamanho do Mercado (2031) | 57.59 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.54 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
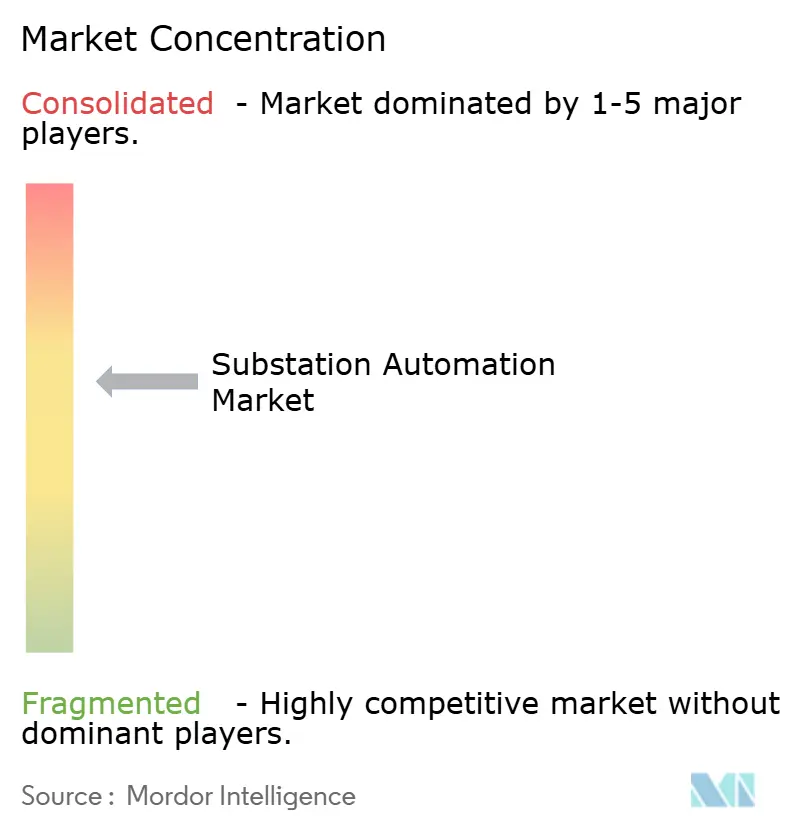
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Automação de Subestações por Mordor Intelligence
O tamanho do mercado de automação de subestações situou-se em USD 40,04 bilhões em 2026 e deve atingir USD 57,59 bilhões até 2031, avançando a uma CAGR de 7,54%. A demanda está se acelerando à medida que transformadores envelhecidos ultrapassam 40 anos de operação, obrigando as concessionárias da América do Norte e da Europa a digitalizar os esquemas de proteção antes de prazos de confiabilidade mais rigorosos. Plataformas de supervisão e aquisição de dados (SCADA) nativas em nuvem estão substituindo servidores locais, permitindo análises em tempo real que reduzem desligamentos indevidos e prolongam os intervalos de manutenção. O backhaul por LTE privado e 5G está sendo sobreposto a anéis Ethernet determinísticos para criar redundância independente de espectro para o tráfego crítico de proteção. Enquanto isso, operadores de data centers em hiperescala especificam detecção de falhas em subciclos e desligamento automático de carga em novas subestações para preservar 99,995% de tempo de atividade, impulsionando os pipelines de fornecedores em todos os continentes.
Principais Conclusões do Relatório
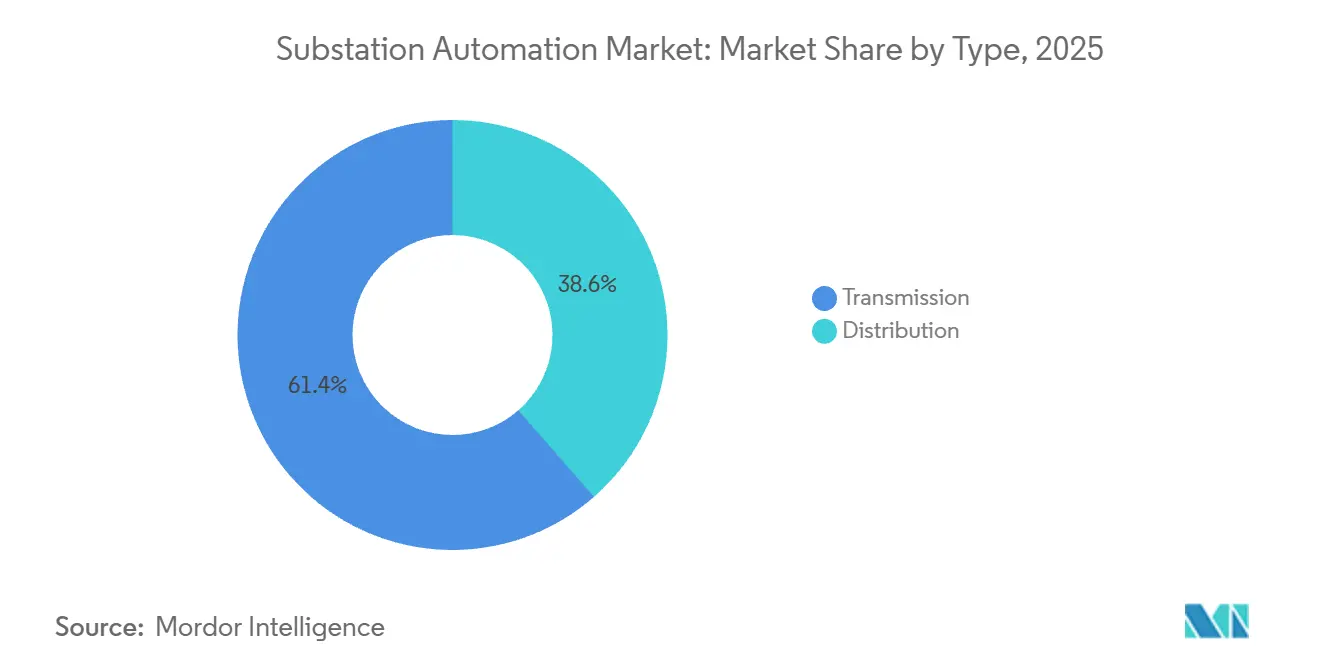
- Por tipo, as subestações de transmissão lideraram com 61,43% de participação de receita em 2025; a automação de distribuição tem previsão de expansão a uma CAGR de 8,91% até 2031.
- Por módulo, os dispositivos eletrônicos inteligentes asseguraram 45,31% da participação do mercado de automação de subestações em 2025, enquanto o SCADA deve registrar a CAGR mais rápida de 9,46% até 2031.
- Por tecnologia de comunicação, a Ethernet com fio comandou 68,91% das implantações em 2025, mas os links de LTE privado e 5G avançam a uma CAGR de 8,14% ao longo do período de previsão.
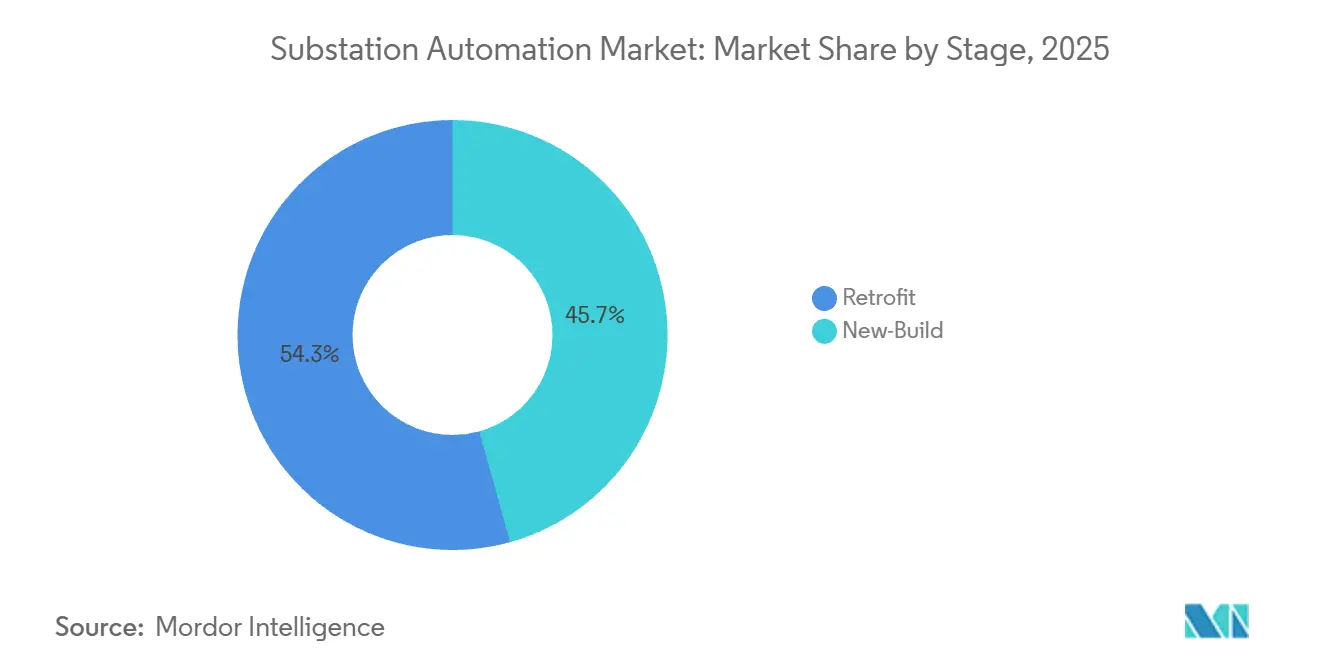
- Por estágio, os projetos de modernização representaram 54,32% do tamanho do mercado de automação de subestações em 2025 e as instalações de nova construção devem crescer a uma CAGR de 9,63% até 2031.
- Por usuário final, as concessionárias detinham 72,43% de participação em 2025, enquanto as operações de mineração estão posicionadas para uma CAGR de 9,11% até 2031.
- Por geografia, a América do Norte dominou com 34,12% da base de 2025, enquanto a Ásia-Pacífico está a caminho da expansão mais rápida, registrando uma CAGR de 9,73% durante o período de perspectiva.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclo de Substituição de Infraestrutura de Rede Envelhecida se Acelera | +1.8% | América do Norte e Europa, com transbordamento para Austrália e Nova Zelândia | Médio prazo (2 a 4 anos) |
| A Integração de Energias Renováveis Necessita de Controle Avançado | +1.5% | Global, com pico na Europa, China, Índia e Califórnia | Longo prazo (≥ 4 anos) |
| Regulamentações Obrigatórias de Confiabilidade e Rede Inteligente | +1.3% | América do Norte, Europa, China | Curto prazo (≤ 2 anos) |
| Ganhos Rápidos de Custo e Desempenho em Dispositivos Eletrônicos Inteligentes e Análises | +1.2% | Primeiros adotantes globais na América do Norte, Alemanha, Japão e Coreia do Sul | Médio prazo (2 a 4 anos) |
| O Boom de Carga de Data Centers Impulsiona a Implantação de Subestações Digitais | +1.0% | América do Norte, Europa, Singapura, Austrália, Índia e Oriente Médio emergentes | Curto prazo (≤ 2 anos) |
| Modelos Virtualizados de PAC e Operações e Manutenção Baseados em Software como Serviço | +0.7% | América do Norte e Europa, pilotos na ASEAN e no Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclo de Substituição de Infraestrutura de Rede Envelhecida se Acelera
Mais de 60% dos transformadores de energia nos Estados Unidos superaram sua vida útil de projeto de 40 anos, levando as concessionárias a preferir modernizações com IEC 61850 que reduzem o tempo de comissionamento em até 40%. Os operadores europeus de sistemas de transmissão estão aproveitando os subsídios do Mecanismo Interligar a Europa para modernizar subestações com unidades de medição fasorial, permitindo o gerenciamento de congestionamentos em tempo real e adiando onerosas construções de linhas. Os reguladores australianos agora exigem conformidade com a Edição 2 do IEC 61850 para novas instalações acima de 66 kV, comprimindo os prazos de seleção de fornecedores em toda a rede nacional. Os prazos de entrega de transformadores dobraram para 24 meses devido a escassez de aço elétrico de grão orientado, tornando os projetos de modernização a via mais rápida para ganhos de confiabilidade. Como resultado, as concessionárias estão desviando capital de substituições equivalentes para sobreposições digitais que prolongam a vida útil dos ativos sem aguardar novas entregas de hardware.
A Integração de Energias Renováveis Necessita de Controle Avançado
Os recursos de energia eólica e solar introduzem oscilações de tensão em subfração de segundo que os relés convencionais não conseguem tratar, de modo que os operadores de rede estão implantando dispositivos eletrônicos inteligentes com algoritmos preditivos de modelo para resposta rápida de frequência.[1] Agência Internacional de Energia, "Renováveis 2025," iea.org As adições globais de energia renovável atingiram 510 GW em 2025, e as baterias conectadas à rede ultrapassaram 100 GW, amplificando a necessidade de coordenação automatizada de carga e descarga no nível da subestação. A Alemanha agora exige regulação automática de tensão em subestações que atendem a agrupamentos de renováveis acima de 10 MW até 2026, acelerando o investimento em compensadores estáticos de VAR integrados com gateways IEC 61850. A China State Grid implantou mais de 8.000 subestações digitais em seu backbone de ultralata tensão, usando previsão de falhas baseada em inteligência artificial para reduzir interrupções não planejadas em 25%. Os novos padrões da Índia para 220 kV e acima exigem barramentos de processo com valores amostrados, reduzindo a área das subestações em até 40%. Coletivamente, esses mandatos canalizam novos gastos para esquemas de controle avançado que suportam energias renováveis de alta penetração.
Regulamentações Obrigatórias de Confiabilidade e Rede Inteligente
A Ordem 881 da Comissão Federal Reguladora de Energia obriga as concessionárias dos Estados Unidos a detectar e eliminar falhas vinculadas a recursos baseados em inversores dentro de três ciclos, impulsionando a adoção de algoritmos de proteção responsivos. A Norma CIP-013 da Corporação Norte-Americana de Confiabilidade Elétrica estende os requisitos de cibersegurança à cadeia de suprimentos de hardware, acrescentando USD 50.000 a USD 150.000 em despesas de conformidade por subestação. O Código de Rede Europeu sobre Conexão por Demanda obriga grandes clientes industriais a habilitar o desligamento de carga em menos de 200 milissegundos, promovendo a instalação generalizada de unidades de controle de baias capazes de receber comandos do operador da rede. O código de rede mais recente da Coreia do Sul obriga subestações acima de 154 kV a integrar sistemas de gerenciamento de recursos de energia distribuída antes de 2027, incentivando as concessionárias em direção a interfaces de programação de aplicações RESTful e mensagens de publicação-assinatura. Essas regras sobrepostas encurtam os ciclos de renovação de duas décadas para menos de uma década e mantêm o mercado de automação de subestações firmemente em modo de crescimento.
Ganhos Rápidos de Custo e Desempenho em Dispositivos Eletrônicos Inteligentes e Análises
Os preços médios dos dispositivos eletrônicos inteligentes caíram quase 35% entre 2020 e 2025, à medida que os fornecedores migraram de ASICs proprietários para processadores comerciais prontos para uso, ampliando a acessibilidade para concessionárias de médio porte. Os módulos de computação de borda agora executam modelos de aprendizado de máquina localmente, eliminando a necessidade de transmitir terabytes de dados de forma de onda para a nuvem para análise. A Siemens relatou que sua plataforma GridEdge reduziu desligamentos indevidos em 60% por meio de configurações adaptativas que respondem a mudanças de topologia em tempo real. A ABB integrou dados de subestação com o planejamento de recursos empresariais por meio de seu conjunto Ability Ellipse, reduzindo interrupções não planejadas em 18% nos pilotos na América do Norte e Europa. A combinação de hardware mais barato e análises em tempo real desbloqueia uma narrativa de retorno de despesas operacionais, não apenas de conformidade, para cada nova implantação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX e Complexidade de Integração | -1.1% | Global, mais agudo em mercados emergentes e concessionárias municipais menores | Curto prazo (≤ 2 anos) |
| Custos Crescentes de Conformidade com Cibersegurança | -0.9% | América do Norte, Europa, Austrália | Médio prazo (2 a 4 anos) |
| Gargalo na Cadeia de Suprimentos de Aço Elétrico de Grão Orientado | -0.6% | Global, com restrições máximas na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Escassez de Engenheiros Qualificados em IEC 61850 | -0.5% | Global, mais grave na América do Norte, Europa e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX e Complexidade de Integração
As modernizações custam de USD 500.000 a USD 5 milhões por local, e a integração frequentemente supera o custo do hardware porque protocolos proprietários precisam interoperar com o IEC 61850.[2]Edison Electric Institute, "Pesquisa de Investimento de Capital em Concessionárias 2025," eei.org As concessionárias municipais de pequeno porte alocam menos de 8% dos orçamentos de capital para infraestrutura digital, aproximadamente metade da proporção reservada por grandes concessionárias de propriedade de investidores. Ambientes com múltiplos fornecedores exigem gateways personalizados que aumentam a latência e criam pontos únicos de falha, gerando cautela entre os operadores avessos ao risco. Uma pesquisa com concessionárias em 2025 classificou o risco de integração acima da cibersegurança e da prontidão da força de trabalho como o principal obstáculo para uma adoção mais rápida. As empresas de engenharia agora oferecem painéis pré-fabricados que reduzem o comissionamento no local de oito semanas para três, mas a adoção ainda está concentrada entre as concessionárias bem capitalizadas.
Custos Crescentes de Conformidade com Cibersegurança
As regras da cadeia de suprimentos da NERC CIP-013 exigem verificações de integridade de firmware, listas de materiais de software e segmentação de rede, acrescentando de USD 30.000 a USD 80.000 em despesas operacionais anuais por subestação. A Diretiva NIS2 da Europa exige notificação de incidentes em 24 horas e impõe criptografia de ponta a ponta nos links de subestações, levando as concessionárias a adotar módulos de segurança de hardware que elevam o preço por dispositivo em até um quarto. A Lei de Segurança de Infraestrutura Crítica da Austrália exige testes de penetração anuais e isolamento de tecnologia operacional, acumulando custos adicionais e sobrecarga de governança. As atualizações de firmware para dispositivos eletrônicos inteligentes agora chegam trimestralmente em vez de anualmente, multiplicando as tarefas de gerenciamento do ciclo de vida. As seguradoras exigem cada vez mais a conformidade com IEC 62351 como pré-requisito para cobertura de resiliência da rede, reforçando o obstáculo de custo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Espinha Dorsal de Transmissão Ancora os Gastos, a Distribuição Ganha ImpulsoOs projetos de transmissão capturaram 61,43% da receita de 2025, à medida que as concessionárias reforçaram os corredores de ultralata tensão com unidades de medição fasorial, sensores de classificação dinâmica de linhas e proteção de área ampla. A automação de distribuição, no entanto, está adicionando o maior valor incremental, expandindo a uma CAGR de 8,91% até 2031, à medida que a medição avançada e a automação de alimentadores mitigam os fluxos bidirecionais de energia solar em telhados e baterias comunitárias. O IEC 61850-90-5 permite que valores amostrados trafeguem por redes de área ampla sem fibra dedicada, tornando as modernizações de transmissão práticas mesmo em áreas remotas.
As demandas de resiliência levam as concessionárias a adotar algoritmos de autorrecuperação que religam ou desviam alimentadores em segundos, reduzindo quase pela metade a duração média das interrupções para os clientes em pilotos recentes na Califórnia e no Texas. Os operadores de transmissão também estão integrando conversores multinível modulares em links de corrente contínua de alta tensão, incorporando o controle digital como recurso integral. À medida que o CAPEX migra de aço e cobre passivos para eletrônicos ativos, o mercado de automação de subestações continua a mudar de proteção pura para otimização integrada da rede.


Por Módulo:
A Dominância dos Dispositivos Eletrônicos Inteligentes Persiste, a Modernização do SCADA se AceleraOs dispositivos eletrônicos inteligentes mantiveram uma liderança de receita de 45,31% em 2025, sustentando todas as funções de proteção e medição em todo o espectro de tensão. As plataformas SCADA, embora menores hoje, crescem 9,46% ao ano ao evoluir para microsserviços em contêineres que permitem às concessionárias implantar análises sob demanda em nuvens públicas ou privadas. O tamanho do mercado de automação de subestações vinculado às modernizações de SCADA está se ampliando porque instâncias virtuais substituem hardware especializado em salas de controle secundárias.
Dispositivos multifuncionais agora agrupam funções de unidade terminal remota, controlador de baia e gateway, reduzindo peças de reposição e facilitando os requisitos de treinamento. As atualizações de relé definidas por software da Schneider Electric são transmitidas pelo ar, reduzindo as visitas de técnicos ao local em aproximadamente 70% ao longo da vida útil do ativo. O conjunto Lumada da Hitachi Energy converge os feeds de SCADA com previsões de clima e saúde dos ativos, reduzindo o tempo de inatividade não planejado em mais de um quinto. À medida que o software assume uma parcela cada vez maior do valor, os fornecedores que possuem plataformas escaláveis estão posicionados para capturar receita recorrente proveniente de análises por assinatura.
Por Tecnologia de Comunicação:
Ethernet Lidera, Sem Fio Ganha Tração para RedundânciaA Ethernet determinística respondeu por 68,91% dos links de subestações em 2025, graças à latência previsível e à imunidade a interferências de radiofrequência. No entanto, o LTE privado e o 5G avançam a uma CAGR de 8,14%, pois o fatiamento de rede agora garante atrasos inferiores a 10 milissegundos para o tráfego de controle da rede elétrica, atendendo aos requisitos rigorosos dos esquemas modernos de proteção. Os barramentos de processo de fibra óptica substituem centenas de condutores de cobre, reduzindo pela metade o trabalho de instalação e fornecendo fluxos de valores amostrados a 4 kHz que localizam falhas em 100 m em linhas de transmissão de 300 km.[3]Sociedade de Energia e Potência do IEEE, "Melhores Práticas de Automação de Distribuição," ieee.org
As redes em malha Wi-SUN proliferam em alimentadores de distribuição onde construções extensas de fibra seriam economicamente inviáveis. A aliança certificou mais de 200 modelos de dispositivos, garantindo interoperabilidade entre múltiplos fornecedores. A comunicação por linha de energia permanece um nicho, mas é útil para circuitos temporários durante o comissionamento. Enquanto isso, a rede sensível ao tempo incorporada em switches industriais da Cisco e da Rockwell viabiliza redes IP convergidas que movem tráfego de proteção, controle e empresarial por um único tecido com qualidade de serviço determinística.
Por Estágio:
Projetos de Modernização Dominam o Curto Prazo, Nova Construção Ganha Participação no Longo PrazoOs programas de modernização compreenderam 54,32% da receita total em 2025, à medida que as concessionárias buscavam prolongar ativos envelhecidos em meio a prazos de entrega de transformadores de 18 meses e aproveitar fundos de incentivo destinados à resiliência da rede. As instalações de nova construção, embora menores hoje, subirão a uma CAGR de 9,63% até 2031, impulsionadas por data centers em hiperescala, eletrolisadores de hidrogênio verde e gigafábricas de veículos elétricos que exigem alimentações de alta tensão personalizadas com proteção digital. Uma estratégia prioritária para ativos existentes persiste para cargas críticas como hospitais, onde os custos de interrupção superam USD 10.000 por minuto.
Painéis modulares pré-montados em fábricas borram a divisão entre modernização e nova construção, permitindo trocas rápidas durante interrupções programadas. A General Electric validou essa abordagem em 2025, quando uma concessionária norte-americana reduziu as horas de engenharia em 60% e reduziu pela metade a duração do programa usando modelos de hardware padronizados. As subestações em campo verde para data centers agora especificam a Edição 2.1 do IEC 61850, incorporando cibersegurança e manutenção preditiva desde o primeiro dia, elevando a referência tecnológica para o mercado mais amplo de automação de subestações.
Por Usuário Final:
As Concessionárias Ancoram a Demanda, a Mineração Surge como Vertical de Alto CrescimentoAs concessionárias detinham 72,43% da receita dos usuários finais em 2025, à medida que reguladores, ativos envelhecidos e complexidade das renováveis convergiam para tornar a automação inegociável. A mineração, no entanto, representa o segmento industrial de movimento mais rápido, com uma CAGR de 9,11%, porque o transporte autônomo, as pás elétricas e os moinhos de alta frequência exigem precisão de tensão melhor do que ±5%. Os operadores petroquímicos, de metais e de petróleo e gás seguem de perto, combinando cogeração local com importações da rede por meio de unidades de controle de baias para reduzir as cobranças por demanda que consomem até um quarto das contas mensais de energia.
As agências de transporte implantam anéis de fibra e malhas Wi-SUN em subestações de tração ferroviária para equilibrar cargas em tempo real ao longo de corredores eletrificados, integrando dados de subestações nos painéis de gestão de desempenho de ativos. Os desenvolvedores de data centers exigem redundância N+2 com failover automático em 50 milissegundos, e os aeroportos modernizam subestações existentes para suportar equipamentos elétricos de suporte em solo e diques de energia de costa. Juntos, esses verticais estabelecem uma corrente subterrânea duradoura de crescimento que complementa os gastos básicos das concessionárias.
Análise Geográfica
Mercado de Automação de Subestações da América do Norte
A América do Norte contribuiu com 34,12% da receita global em 2025, após a Lei de Investimento em Infraestrutura e Empregos reservar 65 bilhões de USD para a modernização da rede elétrica, e a Ordem 881 da FERC ter enrijecido os padrões de continuidade operacional para recursos baseados em inversores. O Conselho de Confiabilidade Elétrica do Texas informou que 78% dos novos projetos de energia eólica e solar acima de 50 MW exigiram proteção avançada, acelerando as retrofits em toda a sua área de atuação. O operador do sistema do Canadá agora obriga as subestações acima de 115 kV a aceitar comandos de recursos de energia distribuída, impulsionando atualizações em Ontário e Alberta. A concessionária do México embarcou em um plano de cinco anos para digitalizar 320 subestações e reduzir as interrupções não planejadas em 30% antes de 2029.
Mercado de Automação de Subestações da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 9,73% até 2031. A China State Grid já implantou mais de 8.000 subestações digitais em sua rede de altíssima tensão. A Power Grid Corporation da Índia automatizará 450 instalações no âmbito do programa Green Energy Corridor, garantindo grandes pedidos de dispositivos de proteção e controle. O Japão exige que as subestações acima de 154 kV acomodem sistemas de recursos de energia distribuída até 2027, enquanto a Coreia do Sul investe 1,2 bilhões de USD em atualizações em instalações que atendem a fábricas de semicondutores e plantas de baterias. Os membros da ASEAN recorrem ao financiamento do Banco Asiático de Desenvolvimento para estabelecer interconexões transfronteiriças que dependem da conformidade com a IEC 61850 para interoperabilidade.[4]Banco Asiático de Desenvolvimento, "Integração da Rede Elétrica da ASEAN," adb.org
Mercado de Automação de Subestações da EMEA
A Europa mantém investimentos constantes por meio do Mecanismo Interligar a Europa, que cofinanciou 42 projetos de transmissão no valor de 3,8 bilhões de EUR (4,1 bilhões de USD) em 2025. A Alemanha exige que as subestações que abastecem clusters de energia renovável acima de 10 MW instalem controle automatizado de tensão até 2026, enquanto o Reino Unido aloca 1,5 bilhões de GBP (1,9 bilhões de USD) para 180 atualizações digitais que reforçam a integração de energia eólica offshore. As concessionárias do Oriente Médio digitalizam subestações para gerenciar os picos de resfriamento de verão acima de 70 GW, e os programas do Banco Mundial financiam projetos-piloto no Quênia, em Gana e no Senegal.

Panorama regulatório
A regulamentação e as normas para automação de subestações enfatizam cada vez mais a interoperabilidade, além do desempenho em cibersegurança e confiabilidade. Nos Estados Unidos, a política de Smart Grid e a estrutura de interoperabilidade no Código dos EUA (42 USC 17381 e 42 USC 17385) apoiam tecnologias de rede automatizadas e interativas e abordagens coordenadas de interoperabilidade que moldam as especificações das concessionárias para subestações digitais e arquiteturas de comunicação.
A conformidade em cibersegurança e confiabilidade também se tornou mais rigorosa em 2026, com ações da FERC em 24 de março de 2026 aprovando Padrões de Confiabilidade modificados relacionados à virtualização e aprovando o NERC CIP-003-11 para controles de gestão de segurança de sistemas cibernéticos de baixo impacto do Bulk Electric System. No lado das normas, a ISO/IEC 27019:2024 codificou controles de segurança da informação para o setor de utilities de energia, enquanto a IEC publicou a IEC 61850:2026 SER em 8 de junho de 2026, atualizando a série de normas centrais de redes e sistemas de comunicação que sustenta implantações de subestações digitais multifornecedor.
Análise da cadeia de valor
A cadeia de valor abrange equipamentos primários e transformadores de instrumentos que alimentam medição e proteção, seguidos por sistemas secundários, incluindo IEDs, unidades de controle de baia, RTUs, hosts SCADA e comunicações robustas (switches e roteadores Ethernet industriais, sincronização e gateways seguros). Também abrange integração de sistemas, comissionamento e serviços de ciclo de vida, como gestão de firmware, monitoramento de cibersegurança e analytics. Projetos multifornecedor IEC 61850 aumentam o papel dos parceiros de integração e testes, com empresas de engenharia e serviços profissionais de OEMs empacotando painéis de retrofit, implantações de process bus e upgrades de station bus para reduzir janelas de interrupção e o esforço de comissionamento.
Restrições no upstream e novas práticas de conformidade influenciam as aquisições, e o contexto do relatório aponta para escassez de aço elétrico de grão orientado que prolonga os prazos de entrega de transformadores, o que aumenta o valor de retrofits e sobreposições digitais em programas de curto prazo. A cibersegurança da cadeia de suprimentos também está se aproximando do fluxo de trabalho de engenharia, apoiada por pesquisas de 2025 que propõem um esquema de Substation Bill of Materials (Subs-BOM) para rastrear componentes de software e firmware em ambientes IEC 61850 multifornecedor. No lado da implantação, as concessionárias estão cada vez mais adquirindo blocos de construção de rede e virtualização, e exemplos incluem plataformas de rede IP robustas e abordagens de controle de estação em containers ou virtualizadas, como a arquitetura multifornecedor R#SPACE da RTE usando a plataforma SEAPATH, deslocando o valor para software, integração e contratos de suporte de longo prazo.
Cenário Competitivo
A concentração de receita é moderada, com ABB, Siemens, Schneider Electric, Hitachi Energy e General Electric controlando cerca de 55% das vendas globais em 2025. Esses incumbentes protegem suas bases instaladas por meio de contratos de serviço plurianuais que agrupam firmware, monitoramento de cibersegurança e análises preditivas, mas os modelos de software como serviço estão pressionando as margens ao deslocar os gastos do capital para os orçamentos operacionais. Os concorrentes asiáticos NR Electric e CG Power vendem relés IEC 61850 a preços até 50% menores, obrigando as empresas ocidentais a abrir plantas de baixo custo na Índia, no Vietnã e no México.
A fronteira da inovação é a proteção virtualizada, na qual as concessionárias executam a lógica de relé em servidores comerciais prontos para uso. A ABB fez parceria com o Microsoft Azure em 2025 para lançar uma plataforma nativa em nuvem que permite às concessionárias municipais evitar desembolsos de capital para SCADA local. A Siemens Energy está expandindo sua fábrica em Nuremberg para produzir 2.000 unidades de controle de baias por ano, incorporando verificações de qualidade baseadas em inteligência artificial em uma planta neutra em carbono. A Hitachi Energy obteve um contrato plurianual na Índia para automatizar 85 subestações de transmissão, integrando medição fasorial e classificação dinâmica de linhas em um único escopo de projeto.
A Schweitzer Engineering Laboratories oferece relés de sincrófasor com menos de 1 milissegundo para esquemas de área ampla, enquanto a Beckwith Electric concentra-se na mitigação de arco elétrico em redes industriais. A Cisco e a Rockwell competem na camada de comunicações incorporando rede sensível ao tempo em switches reforçados. As concessões de patentes em compressão de valores amostrados e classificação de falhas baseada em inteligência artificial aumentaram para 127 em 2025, sinalizando uma intensificação em pesquisa e desenvolvimento. O aumento dos limiares de conformidade com NERC CIP-013 e IEC 62351 eleva o patamar para novos participantes, mas também cria alvos de aquisição para incumbentes que buscam expertise incorporada em cibersegurança.
Líderes do Setor de Automação de Subestações
-
ABB Limited
-
Hitachi Energy Ltd
-
Siemens AG
-
Schneider Electric SE
-
General Electric Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Automação de Subestações
- ABB Ltd
- Siemens AG
- Schneider Electric SE
- General Electric Co.
- Hitachi Energy Ltd
- Eaton Corp.
- Honeywell International Inc.
- Schweitzer Engineering Laboratories, Inc.
- Belden Inc.
- NovaTech LLC
- Minsait ACS (Indra)
- Mitsubishi Electric Corp.
- Toshiba Energy Systems
- CG Power and Industrial Solutions
- NR Electric Co.
- Beckwith Electric Co.
- Omicron Electronics GmbH
- RFL Electronics
- Arteche Lantegi Elkartea S.A.
- Cisco Systems Inc.
- Rockwell Automation

Oportunidades de mercado e perspectivas futuras
Está surgindo um espaço em branco em torno de programas industriais de subestações digitais multifornecedor que padronizam arquiteturas de process bus IEC 61850 e virtualizam funções em nível de estação, com a intenção de reduzir o aprisionamento a fornecedores e acelerar a implantação. Evidências dessa mudança aparecem na Europa, onde o programa R#SPACE da RTE foi posicionado para expansão em 100 subestações até 2030, e a Efacec garantiu a Fase 2 em um contrato de oito anos para fornecer elementos de automação, como unidades de controle de baia e interface de processo. Ao mesmo tempo, testes de campo como o projeto Constellation da UK Power Networks, usando software de proteção virtualizado com 5G e R-GOOSE, indicam uma oportunidade para fornecedores capazes de oferecer comunicações determinísticas, cadeias de ferramentas de teste e procedimentos operacionais que atendam aos requisitos de latência e resiliência de nível de proteção.
Programas de cibersegurança e resiliência da cadeia de suprimentos também estão criando novas categorias de gastos dentro da automação de subestações, particularmente em torno de dispositivos com segurança desde a concepção (security-by-design), inventário e arquiteturas prontas para conformidade. O US Energy Modernization Cybersecurity Implementation Plan (dezembro de 2024) fornece um contexto de política para os esforços de fortalecimento de OT das concessionárias, e a determinação presidencial de abril de 2026 sob a Seção 303 do Defense Production Act para expandir a capacidade doméstica de infraestrutura crítica de rede apoia investimentos ligados às cadeias de suprimento de componentes de rede. Atualizações de normas reforçam os ciclos de renovação e mudanças de especificação, incluindo a IEC TR 61850-1-1:2026 (publicada em fevereiro de 2026) e a IEC 61850:2026 SER (publicada em junho de 2026), o que aumenta a demanda por atualizações de engenharia, testes de conformidade e serviços de migração em toda a base instalada.
Recent Industry Developments in Mercado de Automação de Subestações
- Maio de 2026: A Hitachi Energy iniciou um piloto de subestação digital com a Turkiye Electricity Transmission Corporation (TEIAS) para testar a tecnologia de process bus IEC 50 450-1-1 em comparação com projetos convencionais de subestações. O piloto fornece um caminho de referência para a digitalização em nível de processo, incluindo práticas de integração e validação que se traduzem em especificações repetíveis de retrofit e novas construções.
- Dezembro de 2025: A Siemens Energy anunciou uma expansão de 450 milhões de dólares em sua fábrica de subestações digitais em Nuremberg, com o objetivo de atingir uma capacidade de 2.000 unidades de controle de baia por ano até 2027. O investimento fortalece a disponibilidade de fornecimento de hardware de proteção e controle e apoia prazos de entrega mais curtos para grandes programas plurianuais de automação de concessionárias.
- Janeiro de 2024: A Hitachi Energy lançou unidades de interface de processo (PIUs) SAM600 novas e aprimoradas para apoiar a adoção de subestações digitais. Ao reduzir a fiação de cobre e permitir a conectividade via process bus, as PIUs acelerar a execução de retrofits e ampliam o escopo endereçável para arquiteturas baseadas em IEC 61850 em locais brownfield.


Mercado de Automação de Subestações Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado abrange o valor de sistemas e equipamentos digitais instalados em subestações elétricas que permitem monitoramento, proteção, controle e comunicação de dados para redes de transmissão e distribuição.
Exclusões de escopo: excluímos obras civis puras, equipamentos de manobra convencionais vendidos sem interfaces digitais, ferramentas de gestão de distribuição pós-medidor e subestações manuais que não utilizam equipamentos de controle endereçáveis por IP.
Visão geral da segmentação
-
Por Tipo
- Transmissão
- Distribuição
-
Por Módulo
- Dispositivos Eletrônicos Inteligentes (IED)
- Unidade Terminal Remota (RTU)
- Unidade de Controle de Baia (BCU)
- Supervisão e Aquisição de Dados (SCADA)
-
Por Tecnologia de Comunicação
-
Com Fio
- Fibra Óptica
- Ethernet
- Linha de Energia
-
Sem Fio
- LTE Privado / 5G
- Wi-SUN / RF em Malha
-
Com Fio
-
Por Estágio
- Modernização
- Nova Construção
-
Por Usuário Final
- Concessionárias
- Industrial (Petróleo e Gás, Metais, Mineração, Petroquímico)
- Transporte (Ferroviário, Aeroportos, Portos)
- Data Centers e Campi de Nuvem
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- ASEAN
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
-
África
- África do Sul
- Nigéria
- Restante da África
-
América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa fundamentando o contexto de demanda para automação de subestações usando conjuntos de dados públicos de rede e sistemas de energia, traduzindo depois esses sinais em um pool prático de gastos. Utilizamos fontes como a Agência Internacional de Energia (demanda de energia e redes), o Banco Mundial (indicadores de acesso à eletricidade e investimento), a U.S. Energy Information Administration (estatísticas do setor de energia) e o Eurostat (séries de energia e infraestrutura). A direção do comércio e dos embarques foi verificada com estatísticas alfandegárias e de linhas tarifárias, e o contexto normativo foi revisado a partir de órgãos como IEC e IEEE.
Para refinar o panorama do lado da oferta, também analisamos registros de empresas, relatórios anuais e apresentações a investidores para entender a exposição de receita e o foco em produtos, seguidos por notícias e anúncios de projetos de fontes respeitadas para sinais de tempo. Em alguns casos, recorremos a assinaturas pagas para dados financeiros e inteligência empresarial, além de bases de dados de patentes para observar onde os projetos de proteção e comunicação estão sendo priorizados. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram usadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em entrevistas e pesquisas estruturadas com partes interessadas de subestações de concessionárias e industriais, especialistas em engenharia e integração, e fornecedores de componentes e sistemas relacionados a proteção, controle e comunicações. As entradas foram usadas para validar o momento de adoção, o conteúdo típico de upgrade por subestação, a direção de preços para módulos-chave e o ritmo real da digitalização da rede nas principais regiões, para que as premissas não se afastassem das realidades dos projetos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 12% | APAC: 47% |
| Nível médio: 44% | Líderes funcionais/de unidade: 42% | EMEA: 29% |
| Players menores: 17% | Gerentes: 46% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento é construído a partir de um modelo top-down, em que sinais de gastos com modernização de rede, intensidade de upgrade de subestações e indicadores de expansão de transmissão e distribuição são usados para reconstruir o pool de valor endereçável de automação por região e ano. O total é então testado sob pressão usando aproximações seletivas bottom-up, como preços amostrados de módulos multiplicados por volumes esperados de projetos de upgrade, além de verificações com fornecedores e canais para garantir que o valor não seja superestimado.
As principais entradas usadas no modelo incluem ciclos de investimento em rede, a proporção de subestações que passam de operação manual para monitoramento remoto, o conteúdo típico da lista de materiais para upgrades de proteção e controle, o momento de substituição de ativos envelhecidos e o ritmo de adição de capacidade renovável que impulsiona a complexidade da rede. Quando alguns países não possuem séries temporais confiáveis, preenchemos as lacunas usando pares próximos com estrutura de rede semelhante e depois ajustamos usando o feedback das entrevistas sobre padrões locais de aquisição.
Para a previsão, a análise de cenários é usada para refletir diferenças no momento do capex das concessionárias e na pressão regulatória para resiliência da rede, e os caminhos são ancorados em indicadores prospectivos, como pipelines de projetos e planos de investimento publicados. A previsão final é definida de modo que o crescimento se alinhe com taxas realistas de retrofit e adições de novas subestações, em vez de assumir que todos os locais fazem upgrade no mesmo ritmo.
Validação de dados e ciclo de atualização
Os resultados são validados verificando-os em relação a sinais independentes, como tendências reportadas de investimento em rede, direção do comércio para categorias elétricas e de automação relevantes, e o gasto implícito por upgrade de subestação em comparação com as faixas das entrevistas. Os valores atípicos são analisados em detalhe, e as premissas são revisadas quando um país ou região apresenta um salto que não pode ser explicado por expansões conhecidas ou mudanças de preços.
Antes da aprovação final, o modelo e a narrativa escrita passam por revisão analítica em múltiplas etapas para que a lógica de cálculo, unidades e conversões permaneçam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças de política, grandes programas de rede ou movimentos cambiais acentuados. Imediatamente antes da entrega, é realizada uma nova revisão para que os clientes recebam a visão mais atualizada disponível naquele momento.
Tamanho do mercado de automação de subestações da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para automação de subestações podem parecer muito distantes entre si porque cada publicador delimita o mercado de forma diferente e escolhe seu próprio momento para moeda, precificação e o corte entre equipamentos de subestação e automação de rede mais ampla.
Evidências como o período do estudo do relatório (2020 a 2031), o valor declarado do ano atual de 40,04 bilhões de dólares (2026) e a trajetória prevista até 57,59 bilhões de dólares (2031) são as verificações que mantêm a Mordor Intelligence alinhada ao controle digital, proteção e comunicações em nível de subestação, em vez de se desviar para software de rede adjacente ou gastos com equipamentos de manobra não digitais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 40,04 bilhões de dólares (2026) | |
| Editora de Pesquisa Global A | 50,44 bilhões de dólares (2025) | Usa um ano-base diferente e frequentemente agrupa um conjunto mais amplo de gastos sob automação de subestações, o que pode incluir automação de distribuição adjacente e software e serviços mais amplos além do controle digital e proteção instalados em subestações. |
| Empresa de Análise de Dados do Setor B | 51,80 bilhões de dólares (2025) | Posiciona 2025 como o ano-base e aplica uma janela de previsão mais longa, e a definição é tipicamente mais ampla em termos de cobertura de componentes e módulos, o que pode incluir itens não relacionados a subestações que não estão vinculados a equipamentos de controle endereçáveis por IP dentro das subestações. |
A dispersão nos valores é explicada em grande parte pela escolha do ano-base e por o modelo permanecer dentro dos limites da subestação ou absorver categorias próximas de digitalização de rede. Nossa abordagem permanece rastreável a indicadores claros de demanda e premissas de conteúdo de upgrade, o que facilita a reprodução e o teste de estresse do total quando as condições mudam.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de automação de subestações?
Atingiu USD 40,04 bilhões em 2026 e tem previsão de crescer para USD 57,59 bilhões até 2031.
Qual área de aplicação está se expandindo mais rapidamente?
A automação de distribuição avança a uma CAGR de 8,91%, à medida que as concessionárias digitalizam as redes de última milha para hospedar energia solar em telhados, baterias e carregadores de veículos elétricos.
Por que as concessionárias priorizam modernizações em vez de nova construção?
Os prazos de entrega de transformadores agora se aproximam de dois anos, portanto, as sobreposições digitais em instalações existentes proporcionam ganhos de confiabilidade mais rápidos, ao mesmo tempo que prolongam a vida útil dos ativos.
Como as regras de cibersegurança influenciam as decisões de compra?
A NERC CIP-013 e a NIS2 europeia exigem verificações de integridade de firmware, segmentação de rede e notificação rápida de incidentes, acrescentando de USD 30.000 a USD 80.000 em custos anuais por subestação e direcionando os compradores para equipamentos com recursos de segurança integrados.
Quais regiões proporcionarão o crescimento mais forte até 2031?
A Ásia-Pacífico, liderada por China, Índia, Japão e Coreia do Sul, tem projeção de registrar uma CAGR de 9,73%, à medida que linhas de ultralata tensão e corredores de renováveis são implantados.
Qual mudança tecnológica os fornecedores devem observar?
O software virtualizado de proteção e controle que é executado em servidores comerciais prontos para uso ameaça as margens de hardware, mas abre oportunidades de receita por assinatura para análises avançadas.
Página atualizada pela última vez em:



