
Tamanho e Participação do Mercado de Hospitalidade da Arábia Saudita
Análise do Mercado de Hospitalidade da Arábia Saudita pela Mordor Intelligence
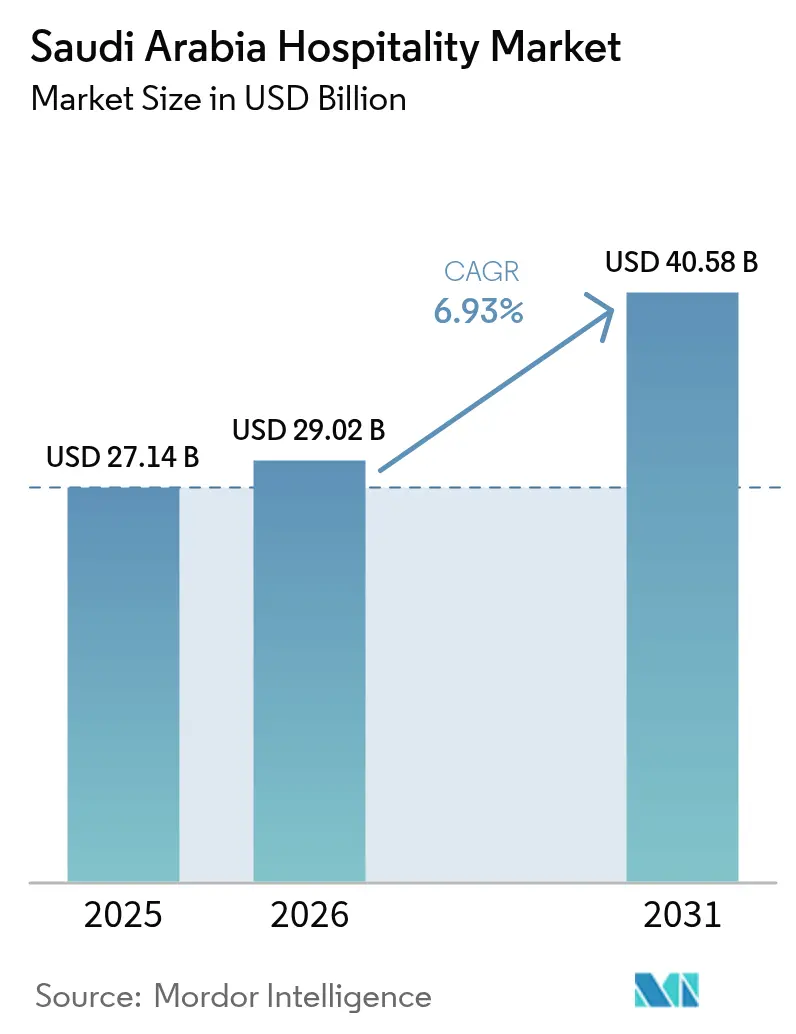
O tamanho do mercado de hospitalidade da Arábia Saudita foi avaliado em 29,02 bilhões de USD em 2026 e estima-se que cresça de 31,03 bilhões de USD em 2027 para atingir 42,41 bilhões de USD até 2032, a um CAGR de 6,45% durante o período de previsão (2027-2032).
Na Arábia Saudita, a atividade de peregrinação e a hospedagem de bem-estar costeiro ampliam os propósitos pelos quais os visitantes podem adquirir acomodação paga. O turismo patrimonial e de entretenimento cria novas ocasiões de estadia, conferindo à oferta de acomodação um lugar dentro de um itinerário mais amplo. Hotéis de marca e formatos de residência oferecem aos operadores diferentes maneiras de atender a essas visitas. O conflito regional iniciado com os ataques dos EUA e de Israel ao Irã em 28 de fevereiro de 2026 adicionou risco de perturbação de viagens para os hotéis de Riade, enquanto novos quartos aumentam a pressão de absorção quando a demanda corporativa enfraquece. Os quartos destinados à peregrinação estão, portanto, em melhor posição para resistir à fraqueza da demanda do que os novos hotéis em distritos comerciais expostos a viagens corporativas mais fracas.
Principais Conclusões do Relatório
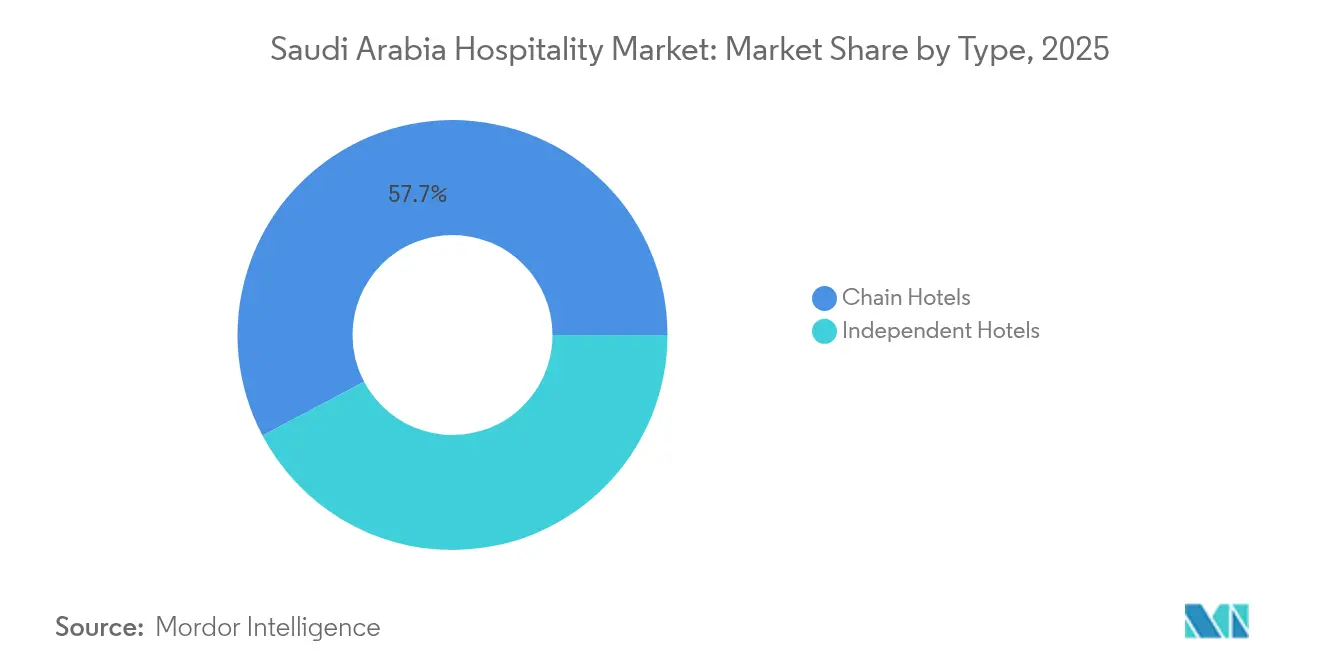
- Por tipo, os hotéis de rede lideraram com uma participação de 60,2% no mercado de hospitalidade da Arábia Saudita em 2026 e têm projeção de crescimento mais rápido a um CAGR de 10,8% durante 2027-2032.
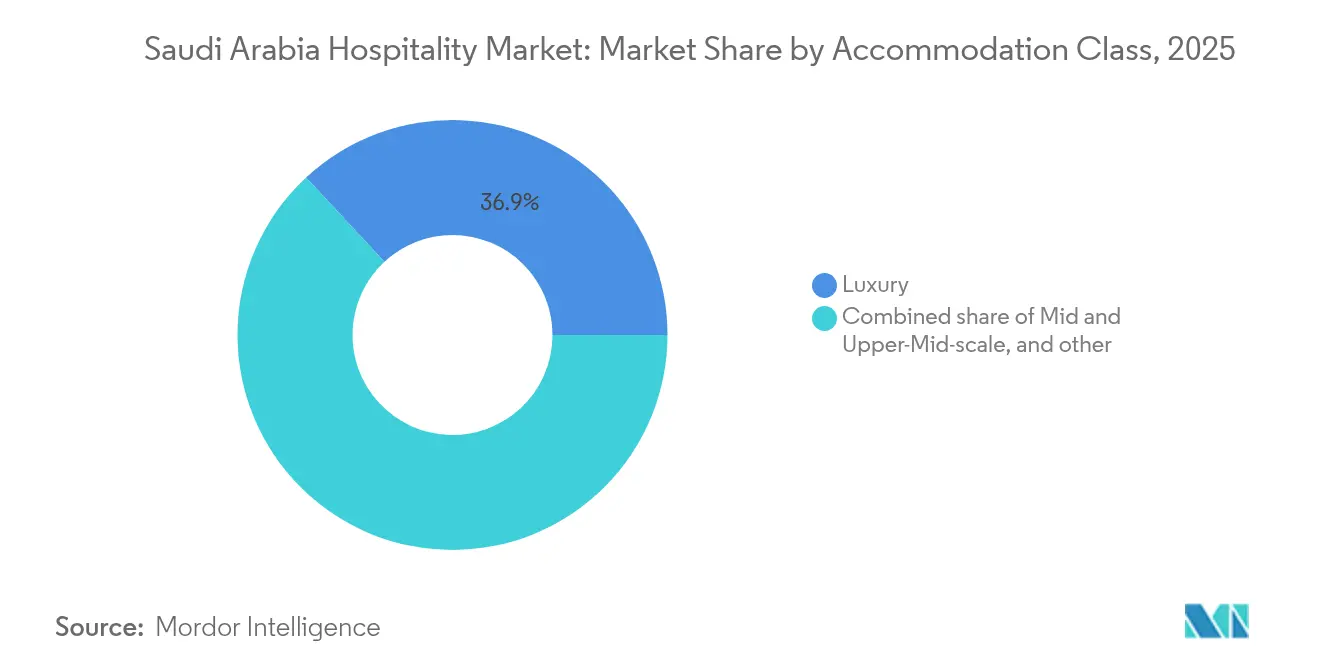
- Entre as classes de acomodação, o luxo representou uma participação de 36,48% no tamanho do mercado de hospitalidade da Arábia Saudita em 2026, enquanto os apartamentos com serviços têm previsão de crescimento mais rápido a um CAGR de 11,6% durante 2027-2032.
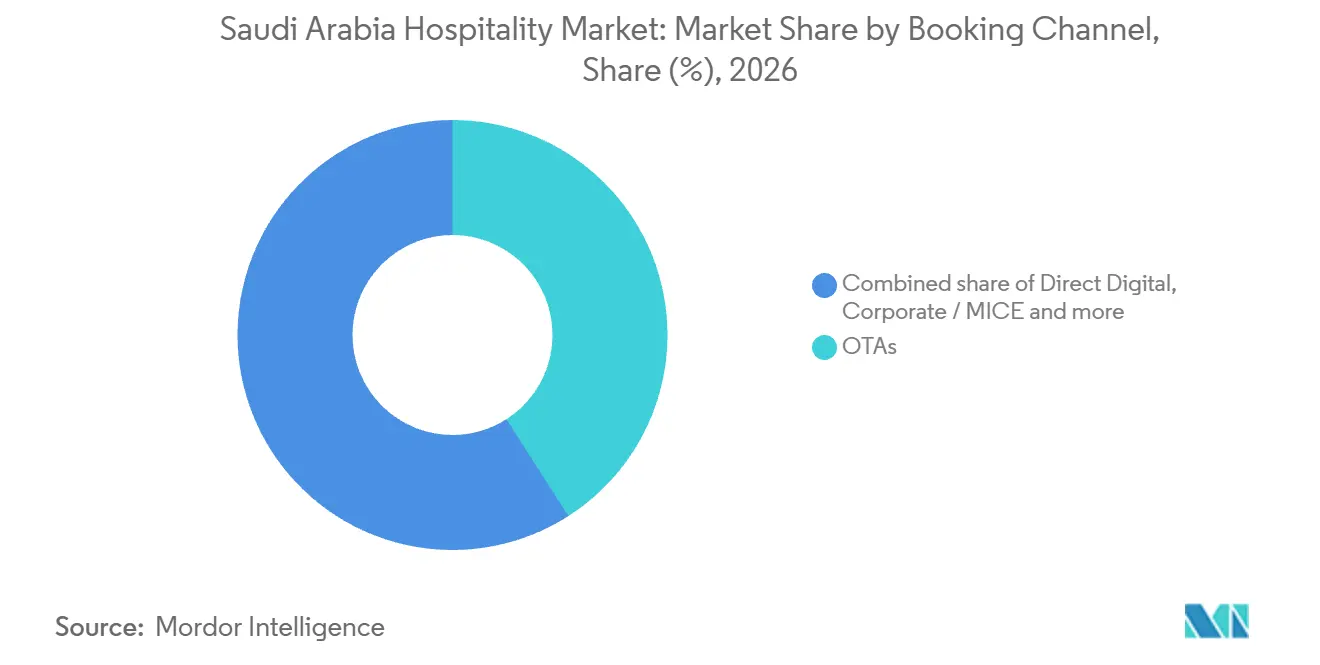
- Entre os canais de reserva, as OTAs lideraram com 40,93% da receita de mercado em 2026, enquanto o digital direto tem projeção de crescimento mais rápido a um CAGR de 13,6% durante 2027-2032.
- Geograficamente, o corredor de Makkah e Jeddah deteve 26,33% da receita de mercado em 2026, com o Mar Vermelho e a costa ocidental, incluindo NEOM, com previsão de crescimento mais rápido a um CAGR de 17% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da capacidade de peregrinação que apoia a demanda por hospitalidade | +2.4% | Locais sagrados em Mina | Médio prazo (2-4 anos) |
| Turismo costeiro do Mar Vermelho criando novos mercados de resorts | +2% | Ilha Shura e costa do Mar Vermelho | Médio prazo (2-4 anos) |
| Desenvolvimento de destinos patrimoniais por meio de Diriyah e AlUla | +1.7% | Diriyah e AlUla | Longo prazo (≥ 4 anos) |
| Turismo de entretenimento criando novos padrões de viagem doméstica | +1.4% | Cidade de Riade | Curto prazo (≤ 2 anos) |
| Entrada de marcas internacionais de hotéis transformando os padrões de mercado | +0.8% | Cidade de Riade | Médio prazo (2-4 anos) |
| Modernização do turismo religioso melhorando a experiência do visitante | +0.6% | Em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da capacidade de peregrinação que apoia a demanda por hospitalidade
A expansão da peregrinação cria oportunidades de acomodação onde a capacidade adicional se conecta diretamente com a jornada religiosa e seus locais necessários. A Kidana, em parceria com o Ministério do Hajj e Umrah, construiu 24.000 metros quadrados de acampamentos de peregrinos Al-Khayf em 2 locais em Mina para a temporada de Hajj de 2026. Este desenvolvimento coloca acomodação adicional dentro do ambiente de peregrinação, vinculando o aumento de capacidade a um propósito de visitante definido. A Arábia Saudita registrou 43,09 milhões de realizadores de Umrah internos e externos em 2025. Essa atividade oferece aos provedores de hospedagem um substancial conjunto de estadias potenciais, com as vendas reais dependendo de quais realizadores necessitam de acomodação paga. A vantagem comercial pertence à capacidade que se encaixa na rota do visitante, pois quartos adicionais em outros locais não podem atender ao mesmo requisito de localização.
Turismo costeiro do Mar Vermelho criando novos mercados de resorts
O desenvolvimento de resorts costeiros cria demanda por acomodação em torno de uma estadia completa no destino, ampliando o papel comercial do hotel além de um quarto. O Miraval The Red Sea abriu na Ilha Shura em 2026 como um resort de bem-estar all-inclusive, exclusivo para adultos, com 180 acomodações. Esse formato conecta a hospedagem com serviços de bem-estar, oferecendo aos provedores de acomodação uma maneira de obter receita auxiliar dentro da estadia. A Red Sea Global reportou 82% de ocupação em todo o destino The Red Sea durante os últimos 10 dias do Ramadã de 2026. A ocupação do destino durante o Ramadã mostra um público de férias, deixando o caso de ganhos do resort dependente de quanto do calendário fora de pico seu formato de bem-estar all-inclusive também pode vender.
Desenvolvimento de destinos patrimoniais por meio de Diriyah e AlUla
O turismo patrimonial apoia diferentes oportunidades de hospedagem em destinos que já recebem visitantes e naqueles que estão construindo acomodação em torno de futuras estadias. AlUla recebeu aproximadamente 320.000 visitantes em 2025, com o número de visitantes crescendo a um CAGR de aproximadamente 22% de 2021 a 2025. Essa base de visitantes oferece aos operadores de hotéis um público definido para acomodação vinculada a um itinerário cultural. Em 5 de outubro de 2026, a Diriyah Company concedeu contratos de construção para 5 hotéis de luxo na Diriyah Square, compreendendo 413 quartos de luxo.[1] Esses contratos criam um caminho para acomodação adicional, com a receita de hospedagem seguindo a conclusão e a ocupação dos hóspedes. A distinção importa comercialmente porque um hotel em operação pode buscar visitas existentes, enquanto um incorporador deve financiar o intervalo antes que sua propriedade patrimonial possa vender estadias.
Turismo de entretenimento criando novos padrões de viagem doméstica
O turismo de entretenimento oferece aos hotéis de Riade uma ocasião de viagem que pode atrair hóspedes de dentro da Arábia Saudita, bem como do exterior. O presidente da Autoridade Geral de Entretenimento, Turki Alalshikh, afirmou que a sexta edição da Temporada de Riade atraiu 17 milhões de visitantes até o seu encerramento em fevereiro de 2026, atraindo visitantes de toda a Arábia Saudita e do exterior. Para os provedores de acomodação, a oportunidade é o subconjunto desse público cujo itinerário requer uma estadia noturna. A Temporada de Riade ocorreu de outubro de 2025 a 16 de fevereiro de 2026, oferecendo aos hotéis uma janela definida para uma oferta de quarto vinculada ao evento. O alcance doméstico confere a essa oferta uma captação nacional de clientes, permitindo que uma propriedade em Riade busque viajantes de eventos sem depender inteiramente de chegadas internacionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida expansão da oferta de quartos criando desafios de absorção | -1.1% | Riade e Jeddah | Curto prazo (≤ 2 anos) |
| Ecossistema de turismo ainda em desenvolvimento além das principais cidades | -0.7% | Em todo o país | Médio prazo (2-4 anos) |
| Concentração sazonal da demanda criando desafios de gestão de receita | -0.4% | Cidade de Riade | Curto prazo (≤ 2 anos) |
| Lacunas de infraestrutura e acessibilidade em destinos emergentes | -0.3% | Al-Namas, Região de Asir | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida expansão da oferta de quartos criando desafios de absorção
Os ataques dos EUA e de Israel ao Irã a partir de 28 de fevereiro de 2026 desencadearam um conflito regional, adicionando risco de perturbação de viagens para hotéis em cidades comerciais. A Knight Frank reportou que a ocupação hoteleira em Riade caiu 17,9% para 49,3% durante janeiro-abril de 2026, em meio a novas entregas de quartos e declínios nas viagens de negócios vinculados a um conflito regional. Separadamente, a JLL reportou que o aumento da concorrência e a demanda corporativa mais fraca pesaram sobre o desempenho hoteleiro em Riade e Jeddah no segundo trimestre de 2026, com o novo inventário remodelando a concorrência. Os destinos religiosos mostraram ocupação comparativamente resiliente, indicando que a pressão diferiu conforme o propósito da estadia. Para os proprietários de hotéis em cidades comerciais, a menor utilização limita a receita de quartos disponível para sustentar a capacidade operacional da propriedade. Abrir antes de haver demanda suficiente pode, portanto, prolongar o período necessário para estabelecer uma base de receita e aumentar o custo de manter quartos subutilizados.
Ecossistema de turismo ainda em desenvolvimento além das principais cidades
Um novo destino precisa de um projeto hoteleiro investível, bem como de uma atração turística, tornando as condições de financiamento comercialmente significativas. O financiamento de projetos hoteleiros do Ministério das Finanças é limitado a cidades ou províncias turísticas menos desenvolvidas e a novos destinos turísticos com menos de um milhão de residentes. O investidor deve ser saudita, e o local do projeto deve ter serviços públicos. As empresas em constituição devem fornecer capital de pelo menos 25% dos custos estimados do projeto, enquanto as empresas existentes requerem uma estrutura de 40% de capital próprio dos proprietários e 60% de financiamento. Os mutuários que utilizam essa via do Ministério das Finanças devem, portanto, garantir um local com serviços e sua contribuição de capital necessária, vinculando o acesso ao financiamento à própria capacidade de financiamento dos proprietários.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Redes Operacionais Apoiam a Expansão de Hotéis de RedeOs hotéis de rede representaram uma participação de 60,2% no tamanho do mercado de hospitalidade da Arábia Saudita em 2026 e são o segmento de crescimento mais rápido, com um CAGR projetado de 10,8% durante 2027-2032. A Hilton afirmou ter mais de 20 hotéis em operação na Arábia Saudita em janeiro de 2026. A IHG assinou um contrato de franquia com a Morina Development & Investment Co. LLC em 11 de agosto de 2026, para a conversão planejada de 107 acomodações do Cantonal Hotel Riyadh para a Noted Collection. A conversão torna os ativos hoteleiros existentes parte da oportunidade de expansão da rede, separando o crescimento na cobertura da marca da entrega de uma oferta inteiramente nova de quartos.
A Hilton reportou que seu pipeline de desenvolvimento na Arábia Saudita incluía 85 hotéis em setembro de 2026. A IHG reportou 48 hotéis abertos e 62 em seu pipeline saudita em agosto de 2026. As adições planejadas à rede da IHG superaram, portanto, seus hotéis abertos. O crescimento na acomodação que essas redes podem oferecer depende, consequentemente, de proprietários e incorporadores concluindo os projetos em pipeline.



Por Classe de Acomodação:
Escala de Luxo Encontra Crescimento de ResidênciasO luxo representou uma participação de 36,48% no mercado de hospitalidade da Arábia Saudita em 2026, tornando-o o maior segmento de classe de acomodação. A Four Seasons inaugurou o Four Seasons Resort and Residences AMAALA no Triple Bay em 15 de junho de 2026, como um resort de bem-estar de luxo com 202 quartos, suítes e vilas de jardim.[2] Os quartos de luxo representaram 12% das aproximadamente 176.000 chaves de hotéis de qualidade da Arábia Saudita no final de 2025. Essa posição minoritária dentro do estoque de hotéis de qualidade torna a receita por unidade de acomodação uma perspectiva comercial mais relevante para a liderança de receita do luxo do que a contagem de quartos isoladamente.
Os apartamentos com serviços são o segmento de classe de acomodação de crescimento mais rápido, com um CAGR projetado de 11,6% durante 2027-2032. A Radisson Hotel Group inaugurou o Radisson Collection Residences, Riyadh, na King Fahad Road em maio de 2026 com 170 residências com serviços. As configurações da propriedade variavam de suítes de um quarto a coberturas duplex e vilas privadas. Em sua perspectiva de junho de 2026, a Knight Frank esperava que visitantes domésticos, regionais e religiosos contribuíssem com uma parcela significativa do crescimento futuro da demanda por hospitalidade saudita, com muitos necessitando de hotéis de médio porte e econômicos mais acessíveis. O formato de residência oferece escolha de configuração, enquanto os hotéis de médio porte e econômicos atendem à acessibilidade para esses potenciais visitantes.

Por Canal de Reserva:
Alcance de Plataforma Compete com Controle do HotelAs OTAs foram o maior segmento de canal de reserva, com uma participação de 40,93% da receita de mercado em 2026. A Almosafer reportou um aumento de 44% nas diárias domésticas reservadas por meio de seus canais de viagem ao consumidor na Arábia Saudita durante janeiro-julho de 2026 em comparação com o mesmo período de 2025. As diárias adicionais reservadas criam um conjunto de demanda que hotéis individuais podem buscar por meio do canal ao consumidor da plataforma. O alcance da plataforma torna-se um ativo competitivo para um hotel participante quando sua oferta de acomodação entra na transação de viagem mais ampla de um visitante doméstico por meio do canal ao consumidor.
O digital direto é o segmento de canal de reserva de crescimento mais rápido, com um CAGR projetado de 13,6% durante 2027-2032. A Hilton e a Riyadh Air anunciaram uma parceria de fidelidade Sfeer em 19 de novembro de 2025, com ativações iniciais nas propriedades da Hilton na Arábia Saudita. Para o digital direto, a oportunidade comercial é transformar esse relacionamento de marca em uma reserva no próprio canal do hotel. Em janeiro de 2025, a Almosafer e a plataforma de RH Jisr anunciaram que a Jisr integraria o portal Almosafer Business para que clientes e parceiros pudessem reservar hotéis, voos e outros serviços pelo canal da Almosafer. Um hotel que vende por meio de seu próprio canal mantém o relacionamento de reserva que uma reserva corporativa roteada pela Almosafer colocaria com um intermediário.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Hospitalidade do Corredor de Makkah e Jeddah
O corredor de Makkah e Jeddah representou 26,33% do tamanho do mercado de hospitalidade da Arábia Saudita em 2026, tornando-o a maior geografia. A cidade de Makkah representou 61% das chaves de quartos em instalações de hospitalidade turística recém-licenciadas nas principais cidades e governadorias sauditas no primeiro semestre de 2025. Essa medida de licenciamento incluiu hotéis, apartamentos e outras instalações, colocando vários formatos de acomodação dentro da oferta de quartos recém-autorizada da cidade. A concentração coloca os potenciais operadores de Makkah ao lado de um grande fluxo de quartos recém-licenciados, tornando a absorção da demanda local uma exposição central para projetos adicionais.
Mercado de Hospitalidade do Mar Vermelho e Costa Ocidental (incl. NEOM)
O Mar Vermelho e a costa ocidental, incluindo NEOM, é a geografia de crescimento mais rápido, com um CAGR projetado de 17% durante 2027-2032. O Nammos Resort AMAALA recebeu seus primeiros hóspedes no Triple Bay, na costa noroeste do Mar Vermelho da Arábia Saudita, em 7 de setembro de 2026, com 110 quartos, suítes e vilas. As 20 Nammos Residences são separadas desse inventário na propriedade, que faz parte do destino AMAALA desenvolvido pela Red Sea Global. Esse marco de primeiros hóspedes desloca a tarefa comercial imediata da propriedade da entrega da construção para o preenchimento da acomodação em operação e a obtenção de receita de hospedagem e serviços auxiliares a partir de estadias costeiras.
As condições operacionais regionais diferem, com a KAFD DMC anunciando a abertura do Atheel em Riade em setembro de 2026, adicionando 214 quartos e suítes operados pela Adeera Hospitality Company. Medina recebeu 1.984.193 visitantes internos com fins religiosos no primeiro trimestre de 2026, estabelecendo um público de peregrinação para potenciais estadias. O metrô de Dammam (incluindo Khobar e Dhahran) teve 50,3% de ocupação hoteleira no primeiro trimestre de 2026, enquanto o colunista Mohammed bin Abdullah Al-Omari vinculou o congestionamento de locais de visitantes no verão de 2026 nas Terras Altas do Sul em Al-Namas à capacidade limitada em algumas estradas e cruzamentos. No AlUla da Fronteira Norte, a AlUla Development Company iniciou a construção do NUMAJ, Autograph Collection, com 250 acomodações, em abril de 2026, com a Marriott como futura operadora e uma abertura prevista para 2027. A ocupação de Dammam deixa capacidade hoteleira não vendida lá, o público de peregrinos de Medina é um conjunto de demanda pelo qual seus hotéis podem competir, e o NUMAJ adiciona oferta em AlUla cuja abertura era esperada para 2027.
Estrutura Regulatória e Perspectivas
A comparação das jurisdições selecionadas abrange a Arábia Saudita e Medina da perspectiva de um potencial operador de acomodação, com a aplicação local de Medina limitada a albergues da temporada de Hajj em Medina. Os operadores que fornecem acomodação turística diária paga, permanente ou temporariamente, requerem uma licença operacional do Ministério do Turismo. As solicitações requerem registro comercial válido, a licença municipal ou da autoridade competente relevante, permissão da Defesa Civil, dados do solicitante e da instalação, vinculação ao Shomoos e comprovante de uso de marca registrada quando aplicável. A distinção comercial é entre estabelecer um negócio de acomodação e obter uma via sazonal para atender a uma janela de peregrinação definida.
Tabela Regulatória
| Fator de decisão | Arábia Saudita | Medina |
|---|---|---|
| Autoridade principal | Ministério do Turismo | Ministério do Turismo; municípios; Defesa Civil |
| Instrumentos ou direção principais | Requisitos de licença operacional de acomodação e de solicitação | Padrões de albergue para a temporada de Hajj; licenças não renováveis de 90 dias; isenções especificadas de critérios de monitoramento e de albergue padrão |
| Efeito comercial | Licenciamento válido e documentos entre agências necessários para operação | Aprovações de local e segurança; operação temporária limitada ao Hajj |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação nacional Média reflete um processo de entrada que requer vários registros e permissões válidos, enquanto o contínuo quadro baseado em licenças sustenta o julgamento de Sem alteração. Um instrumento do Ministério do Turismo publicado no Umm Al-Qura em setembro de 2026 exige que os detentores de licenças válidas antes da entrada em vigor da regulamentação alterada se ajustem dentro de 90 dias de sua data de vigência. Essa transição condicional mantém a preparação para conformidade relevante para os operadores existentes sem alterar a necessidade comercial de autorização. Os julgamentos Média e Sem alteração de Medina equilibram as isenções sazonais contínuas em relação às aprovações de local e segurança, com a janela operacional exclusiva do Hajj limitando o tempo disponível para obter receita de hospedagem.
Etapas da Cadeia de Valor
A cadeia de valor compara a afiliação de marca, o arranjo de acomodação e a entrega de serviços ao hóspede pela receita que cada atividade pode capturar. Em 2025, a Wyndham Hotels & Resorts concordou com o operador e incorporador hoteleiro saudita Le Park Concord em desenvolver a marca Super 8 by Wyndham na Arábia Saudita. Globalmente, os franqueados diretos da Wyndham geralmente pagam royalties de aproximadamente 5% da receita bruta de quartos, ilustrando como um fornecedor de marca obtém receita da atividade hoteleira. A separação das responsabilidades de marca, reserva e propriedade cria diferentes exposições à prontidão de abertura, ao cumprimento de reservas e à utilização de um hotel próprio.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Afiliação de marca | Franqueadores de hotéis como a Wyndham Hotels & Resorts | Royalties de franquia sob o modelo global de franquia direta da Wyndham | Os compromissos de marca devem estar alinhados com uma abertura de propriedade executável | Vincular a ativação da marca aos marcos de comissionamento da propriedade |
| Arranjo de acomodação | Intermediários de reservas hoteleiras como o segmento de Turismo da Seera Group Holding; gestores de destinos como a Discover Saudi | Comissões de reservas hoteleiras sob a política de grupo do Turismo da Seera | As estadias em pacote requerem que os arranjos de acomodação e de serviços locais estejam alinhados | Confirmar os elementos de hospedagem e de serviços locais em conjunto |
| Entrega de hospedagem e serviços ao hóspede | Proprietários e operadores de hotéis como o segmento de Hospitalidade da Seera Group Holding | Aluguéis de quartos e serviços de alimentos e bebidas do hotel | Quartos não vendidos deixam o operador proprietário com capacidade de propriedade subutilizada | Adequar a capacidade de serviço e a disponibilidade de quartos às estadias confirmadas |
| Fonte: Mordor Intelligence | ||||
O segmento de Hospitalidade da Seera em 2025 forneceu quartos e serviços de alimentos e bebidas principalmente por meio de hotéis próprios na Arábia Saudita. Em todas as operações do grupo, seu segmento de Turismo reconheceu a receita de comissão de reservas hoteleiras quando uma reserva era emitida, colocando a captura de valor na etapa de arranjo. Um intermediário de reservas pode, portanto, obter receita ao organizar uma estadia, enquanto o retorno de um proprietário de hotel depende do uso da propriedade e da entrega do serviço ao hóspede.
Cenário Competitivo
Concentração do Mercado
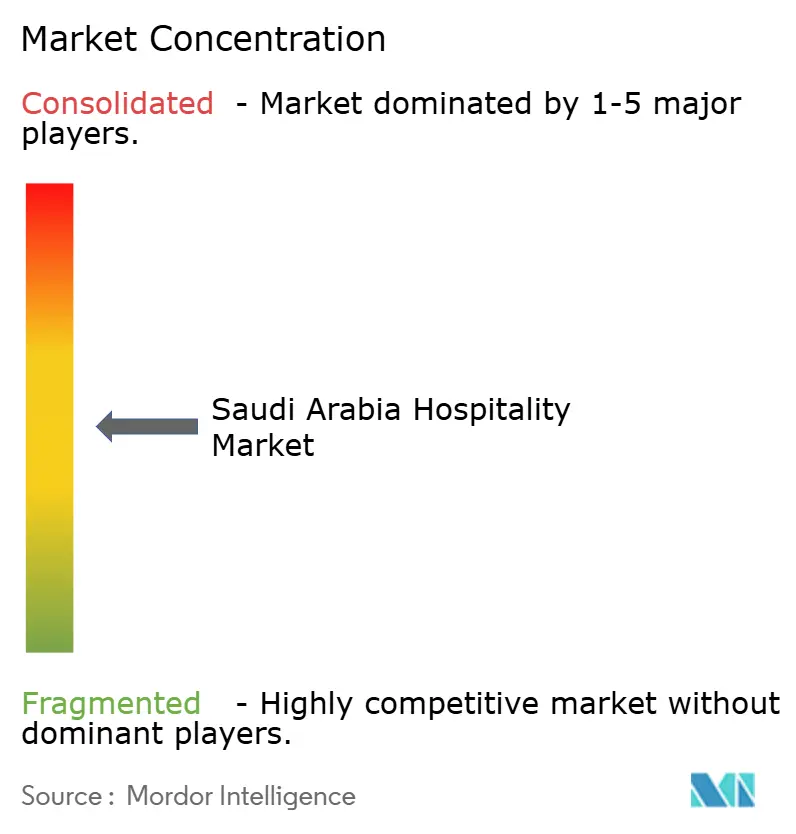
A concorrência é moderadamente fragmentada, com vários grupos hoteleiros internacionais oferecendo diferentes propostas de acomodação e eventos a proprietários de imóveis e hóspedes. Accor SA, Radisson Hotel Group, Marriott International Inc., Hilton Worldwide Holdings e InterContinental Hotels Group (IHG) são participantes importantes. O Sofitel da Accor inaugurou seu primeiro hotel em Riade em janeiro de 2026 com 388 quartos e suítes e quase 8.500 metros quadrados de espaço para eventos flexível.[3] Combinar acomodação de hóspedes com uma substancial instalação de convenções oferece a um organizador de eventos uma opção de local integrado, criando uma base para o hotel obter receita por meio de acomodação vinculada ao evento.
As marcas hoteleiras que entram no Distrito Financeiro King Abdullah de Riade enfrentam um problema de diferenciação local mesmo quando sua estreia regional mais ampla é nova. A IHG inaugurou o Kimpton KAFD Riyadh, com 212 quartos, em setembro de 2025 como o primeiro hotel da Kimpton no Oriente Médio. A Marriott International anunciou a abertura do W Riyadh KAFD, com 210 quartos, em abril de 2026, marcando a estreia da W Hotels na Arábia Saudita. Sua localização compartilhada no KAFD posiciona marcas de estilo de vida separadas umas contra as outras, tornando a distinção entre suas ofertas hoteleiras comercialmente mais consequente do que uma estreia regional isolada para proprietários que buscam demanda sustentada de hóspedes.
A capacidade de pessoal confere à expansão competitiva um requisito operacional adicional ao lado da escolha de marca, formato de propriedade e localização. A partir de 22 de abril de 2026, o Ministério de Recursos Humanos e Desenvolvimento Social exige 100% de localização das funções de recepcionista e recepcionista de hotel em estabelecimentos turísticos privados que empreguem pelo menos um trabalhador. O escopo baseado em estabelecimento coloca novos entrantes e hotéis independentes sob o mesmo dever que as redes estabelecidas. O Kimpton da IHG e o W da Marriott International no KAFD ilustram novas presenças de marca sujeitas a essa condição operacional. Para esses grupos, combinar futuras inaugurações com recrutamento e treinamento sauditas pode proteger os cronogramas de lançamento, tornando a capacidade de pessoal local uma potencial vantagem competitiva.
Líderes do Setor de Hospitalidade da Arábia Saudita
-
Accor SA
-
Radisson Hotel Group
-
Marriott International Inc.
-
Hilton Worldwide Holdings
-
InterContinental Hotels Group (IHG)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Hospitalidade da Arábia Saudita Empresas cobertas neste relatório
- Accor SA
- Marriott International Inc.
- Hilton Worldwide Holdings
- InterContinental Hotels Group (IHG)
- Radisson Hotel Group
- Dur Hospitality
- Jabal Omar Development Co.
- BAAN Holding Group
- Kingdom Holding Co. / Four Seasons
- Rotana Hotels
- Millennium & Copthorne Hotels
- Wyndham Hotels & Resorts
- Louvre Hotels Group
- Hyatt Hotels Corporation
- Valor Hospitality Partners
- Shaza Hotels
- OYO Hotels & Homes
- Taiba Investments
- HMH (Hospitality Management Holdings)
- Red Sea Global
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam diferentes maneiras de entregar acomodação hoteleira adicional em AlUla, com a escala do projeto e a responsabilidade operacional moldando a estratégia viável. A Comissão Real para AlUla estima uma lacuna de cerca de 3.000 chaves de hotel para 2026-2030. Ela recebe investidores locais e internacionais com experiência relevante e uma abordagem de longo prazo, avaliando a participação em relação a cada ativo e à capacidade do investidor de entregar. Isso cria uma abertura para propostas hoteleiras específicas cujas capacidades de capital e operação se encaixam no ativo.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Capacidade adicional de hotéis de destino | Lacuna estimada de chaves de hotel para 2026-2030 | Incorporadores hoteleiros locais e investidores de longo prazo | Desenvolver uma proposta hoteleira específica para o ativo com capacidade operacional comprometida | Demonstrar a capacidade de capital e entrega exigida pelo ativo | Investidores hoteleiros locais experientes |
| Projetos hoteleiros menores adequados ao ativo | Necessidade de capacidade e tamanhos de investimento avaliados por ativo | Investidores que buscam um tamanho de projeto adequado aos seus recursos | Propor uma configuração hoteleira focada cuja escala se encaixe no local e no investidor | Os requisitos de cada ativo ainda determinam a estrutura de investimento viável | Investidores qualificados capazes de entregar um ativo hoteleiro adequado |
| Parcerias hoteleiras lideradas por operadores | Necessidade de capacidade de quartos ao lado do engajamento com investidores internacionais experientes | Operadores hoteleiros experientes em parceria com capital de longo prazo | Combinar experiência operacional hoteleira com um parceiro de investimento específico para o ativo | Alinhar a proposta operacional com a capacidade de entrega do investidor | Investidores internacionais e locais de hospitalidade experientes |
| Fonte: Mordor Intelligence | |||||
Essas estratégias abordam a mesma necessidade de acomodação por meio de diferentes tamanhos de projeto e alocações de responsabilidade operacional. A lacuna estimada de cerca de 3.000 chaves de hotel durante 2026-2030 torna a capacidade de entrega valiosa ao lado do capital de investimento. Como o engajamento é baseado em capacidade e alinhamento, um financiador sem experiência operacional hoteleira deve incluir um operador experiente em sua proposta para demonstrar como o ativo seria entregue.
Desenvolvimentos industriais recentes em Mercado de Hospitalidade da Arábia Saudita
- Out 2026: A Diriyah Company concedeu contratos de construção para 5 hotéis de luxo na Diriyah Square, compreendendo 413 quartos de luxo, em 5 de outubro.
- Set 2026: A KAFD DMC anunciou a abertura do Atheel no Distrito Financeiro King Abdullah de Riade em 13 de setembro, com 214 quartos e suítes. A KAFD DMC é a incorporadora e a Adeera Hospitality Company é a operadora.
- Set 2026: O Nammos Resort AMAALA recebeu seus primeiros hóspedes no Triple Bay em 7 de setembro, adicionando 110 quartos, suítes e vilas na costa do Mar Vermelho. A propriedade inclui separadamente 20 Nammos Residences dentro do destino AMAALA desenvolvido pela Red Sea Global.
Mercado de Hospitalidade da Arábia Saudita Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de hospitalidade da Arábia Saudita abrange os gastos anuais em estadias de hospedagem paga e a receita de serviços auxiliares obtida pelos provedores de acomodação na Arábia Saudita. O relatório classifica esse valor por tipo de propriedade, classe de acomodação, canal de reserva e localização.
Exclusões de escopo: Vendas independentes de restaurantes, alimentos e bebidas e catering, transporte de passageiros, agências de viagens e serviços de operadores turísticos vendidos separadamente de uma estadia de hospedagem, e ingressos para parques temáticos e taxas de planejamento de eventos vendidos independentemente de uma estadia de acomodação estão excluídos.
Visão Geral da Segmentação
- Por Tipo
- Hotéis de Rede
- Hotéis Independentes
- Por Classe de Acomodação
- Luxo
- Médio e Médio-Superior
- Orçamento e Econômico
- Apartamentos com Serviços
- Por Canal de Reserva
- Digital Direto
- OTAs
- Corporativo/MICE
- Agentes Atacadistas e Tradicionais
- Por Região Geográfica
- Região de Riade
- Corredor de Meca e Jeddah
- Medina
- Província Oriental (Dammam/Al-Khobar)
- Mar Vermelho e Costa Oeste (incl. NEOM)
- Terras Altas do Sul (Asir e Abha)
- Fronteira Norte (Tabuk/AlUla)
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas e oficiais, como as Estatísticas de Estabelecimentos de Turismo da Autoridade Geral de Estatísticas da Arábia Saudita e seu relatório metodológico, fornecem indicadores de instalações licenciadas, ocupação, tarifas e estadias, enquanto o relatório de hospitalidade do primeiro semestre de 2025 do Ministério do Turismo acrescenta detalhes sobre o desempenho de destinos e instalações. As atualizações do mercado de hospitalidade saudita da JLL e os relatórios da Argaam sobre atividade turística fornecem contexto sobre a oferta de quartos, condições operacionais e sinais de demanda que podem ser verificados em relação ao limite de receita de acomodação.
Os arquivos de empresas e materiais para investidores podem ajudar a verificar portfólios de quartos divulgados, inaugurações e resultados operacionais, enquanto a imprensa respeitável e os comunicados públicos de turismo podem esclarecer o cronograma de projetos e os eventos de demanda. Esses exemplos não são exaustivos, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e questionários estruturados com proprietários e operadores de acomodação, líderes de propriedades de rede e independentes, operadores de apartamentos com serviços, intermediários de reservas e especialistas em turismo na Arábia Saudita esclareceriam como os preços de hospedagem, as vendas auxiliares e as classificações de canais aparecem na prática operacional. Suas evidências seriam usadas para testar as conclusões secundárias sobre ocupação, tarifas, duração da estadia, quartos licenciados e entrega de pipeline, e para distinguir observações ausentes de mudanças genuínas na atividade de mercado. Quando uma fonte ou respondente não puder resolver uma lacuna, os analistas reterão o indicador mais bem sustentado e o triangularão em relação às estatísticas sauditas independentes e às divulgações das empresas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Diretores executivos (CXOs): 18% | |
| Nível médio: 48% | Líderes funcionais/de unidade: 38% | |
| Empresas menores: 20% | Gerentes: 44% |
Dimensionamento de Mercado e Previsão
O modelo estima a receita anual de hospedagem e auxiliar dos provedores de acomodação da Arábia Saudita para 2027-2032, classificando o total por tipo de propriedade, classe de acomodação, canal de reserva e região saudita. Uma estimativa de cima para baixo começa com a atividade de acomodação turística saudita e converte a demanda de mercado em receita do provedor usando oferta de quartos licenciados e inaugurações planejadas, ocupação, tarifas médias diárias de quartos e receita por quarto disponível, duração média da estadia e fluxos de visitantes e peregrinação. Esses indicadores conectam a capacidade disponível e os preços realizados às estadias pagas. As participações de segmento são construídas a partir do mix de instalações, desempenho operacional e evidências de reservas, com as rotas de canal tratadas como classificações da mesma venda do provedor em vez de receita adicional. Um modelo de tendência com ajustes de cenário pode estender as relações entre oferta de quartos, demanda, ocupação e tarifas, enquanto verificações seletivas, como tarifas médias de quartos amostradas multiplicadas por noites de quartos ocupados e totalizações de operadores ou canais, podem testar os totais resultantes. Especialistas em acomodação saudita podem revisar se as variáveis escolhidas e as premissas regionais ou de segmento refletem as inaugurações esperadas, a sazonalidade da demanda e as condições de tarifas. As entradas ausentes são delimitadas com indicadores oficiais relacionados e faixas de sensibilidade, e o modelo retém a fonte e o motivo de cada substituição.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as estimativas de receita do provedor em relação a indicadores sauditas independentes de quartos licenciados, ocupação, tarifas médias diárias, receita por quarto disponível, duração da estadia, atividade de visitantes e resultados operacionais reportados pelas empresas. Os analistas revisam outliers, períodos conflitantes, mudanças abruptas de tarifas ou capacidade e movimentos de segmento inexplicados em relação às definições de fonte e os recalculam antes da aprovação. Quando uma discrepância material ou tratamento de categoria pouco claro persiste, os analistas recontactam os respondentes relevantes. O conjunto de dados é atualizado anualmente, revisado entre ciclos após eventos materiais de política, oferta ou demanda, e submetido a uma nova verificação pré-entrega de datas de fonte, totais, unidades, cobertura e consistência.
Tamanho do Mercado de Hospitalidade da Arábia Saudita da Mordor Intelligence Versus Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de hospitalidade da Arábia Saudita abrange os gastos anuais em estadias de hospedagem paga e a receita de serviços auxiliares obtida pelos provedores de acomodação na Arábia Saudita.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Especialistas em acomodação saudita podem revisar se as variáveis escolhidas e as premissas regionais ou de segmento refletem as inaugurações esperadas, a sazonalidade da demanda e as condições de tarifas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 31,03 bilhões de USD (2027) | |
| Consultoria Regional A | 24,9 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 19,8% abaixo do valor de 2027 deste relatório de 31,03 bilhões de USD, 3 anos depois. O total do ano de previsão de 2024 precede o ano de medição de 2027 do relatório, enquanto a mesma série publicada projeta receita de hospitalidade mais elevada até 2028. |
| Empresa de Pesquisa de Mercado B | 15,4 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 50,4% abaixo do valor de 2027 deste relatório de 31,03 bilhões de USD, 3 anos depois. A estimativa publicada abrange hotéis nas classes de alto padrão, médio porte e econômico, enquanto este relatório também contabiliza a hospedagem em apartamentos com serviços e a receita auxiliar obtida pelo provedor. |
Os analistas da Mordor Intelligence triangulam as estimativas de receita do provedor em relação a indicadores sauditas independentes de quartos licenciados, ocupação, tarifas médias diárias, receita por quarto disponível, duração da estadia, atividade de visitantes e resultados operacionais reportados pelas empresas.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de hospitalidade da Arábia Saudita?
O mercado é estimado em 31,03 bilhões de USD em 2027 e com previsão de atingir 42,41 bilhões de USD até 2032, a um CAGR de 6,45% durante 2027-2032.
O que sustenta a demanda por acomodação na Arábia Saudita?
Peregrinação, resorts costeiros, turismo patrimonial e entretenimento ampliam os motivos para estadias. A Arábia Saudita registrou 43,09 milhões de realizadores de Umrah internos e externos em 2025.
Qual tipo de hotel lidera a receita de hospedagem na Arábia Saudita?
Os hotéis de rede detiveram 60,2% da receita de mercado em 2026 e têm previsão de crescimento a um CAGR de 10,8% durante 2027-2032.
Quais empresas são proeminentes na hospitalidade saudita?
Accor SA, Radisson Hotel Group, Marriott International Inc., Hilton Worldwide Holdings e InterContinental Hotels Group (IHG) são participantes importantes.
Qual é um desafio fundamental para os operadores hoteleiros sauditas?
A JLL reportou que o aumento da concorrência e a demanda corporativa mais fraca pesaram sobre o desempenho hoteleiro em Riade e Jeddah no segundo trimestre de 2026, com o novo inventário remodelando a concorrência.
Quais destinos de acomodação saudita lideram e crescem mais rapidamente?
O corredor de Makkah e Jeddah liderou com 26,33% da receita de mercado em 2026, e o Mar Vermelho e a costa ocidental, incluindo NEOM, tem projeção de crescimento mais rápido a um CAGR de 17% durante 2027-2032.