
Tamanho e Participação do Mercado de Telemedicina
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
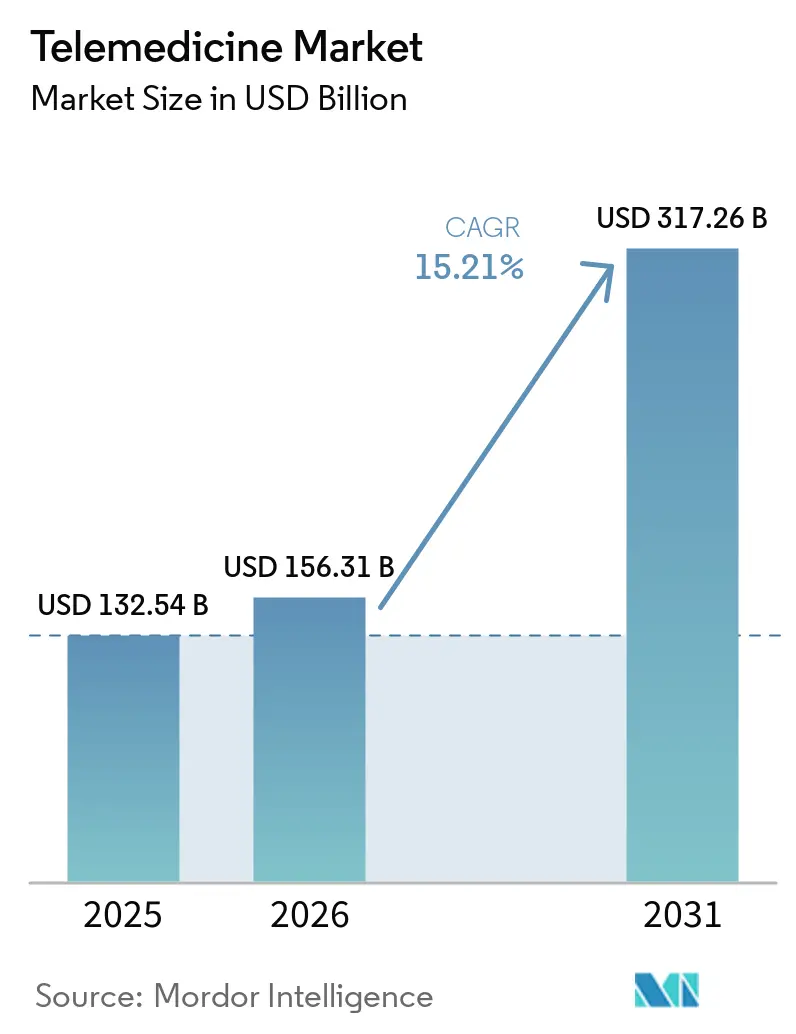
| Tamanho do Mercado (2026) | 156.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 317.26 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.21 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Telemedicina por Mordor Intelligence
O tamanho do Mercado de Telemedicina está projetado em USD 132,54 bilhões em 2025, USD 156,31 bilhões em 2026, e deverá atingir USD 317,26 bilhões até 2031, crescendo a uma CAGR de 15,21% de 2026 a 2031.
A paridade de reembolso sustentada em 43 estados dos EUA, a expansão dos contratos de atenção primária virtual patrocinados por empregadores e a adoção mais ampla das redes 5G estão ancorando um crescimento estrutural que transcende o impulso gerado pela pandemia. A prevalência de doenças crônicas entre pessoas com 65 anos ou mais, combinada com o envelhecimento global projetado, está reforçando a demanda por monitoramento remoto e acesso a especialistas. Ao mesmo tempo, os prestadores de serviços estão captando receitas de assinatura duráveis ao integrar o atendimento virtual aos benefícios dos funcionários e aos programas de pagadores. As deficiências de interoperabilidade entre os registros eletrônicos de saúde (RES) e os módulos de telessaúde, aliadas às fricções de licenciamento transfronteiriço, continuam a restringir a utilização da capacidade. No entanto, a integração do suporte à decisão clínica habilitado por IA está aumentando progressivamente a aceitação por parte dos médicos.
Principais Conclusões do Relatório
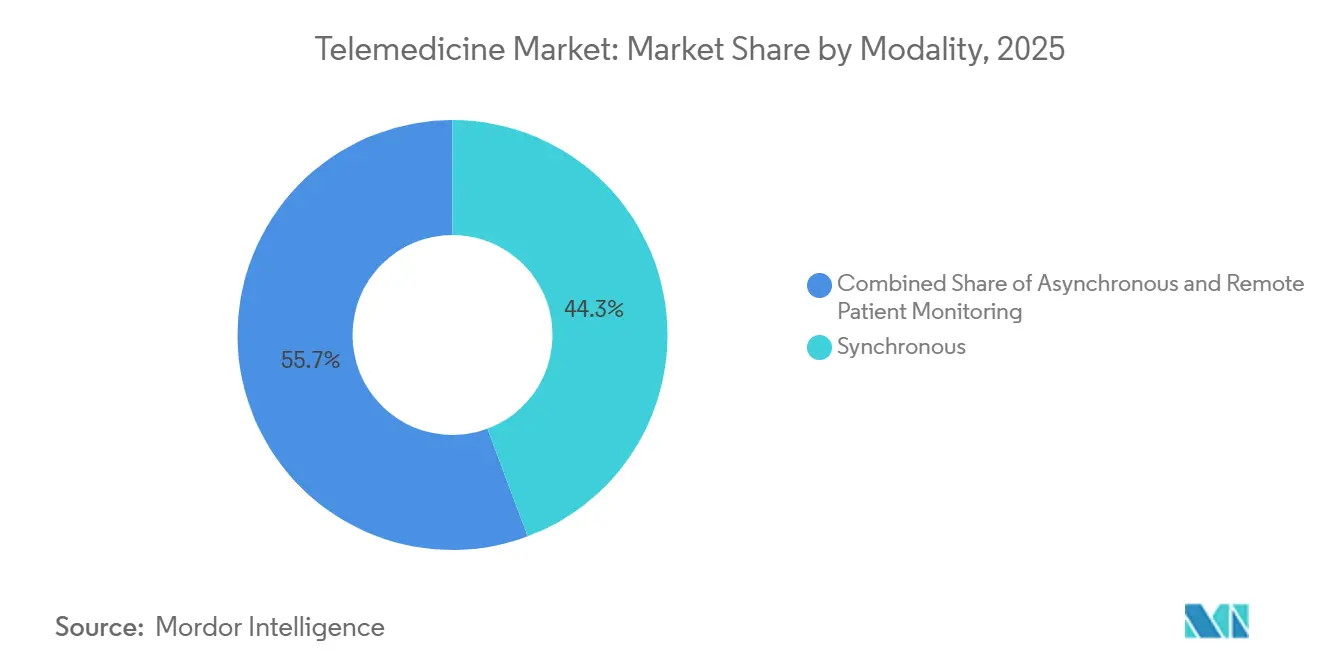
- Por modalidade, as consultas por vídeo síncronas representaram 44,28% do mercado de telemedicina em 2025, enquanto o monitoramento remoto de pacientes está projetado para expandir a uma CAGR de 17,09% até 2031.
- Por componente, serviços e suporte representaram 56,73% da participação do mercado de telemedicina em 2025; entre os serviços especializados, a telepsiquiatria registra o crescimento mais rápido, com uma CAGR de 18,21% até 2031.
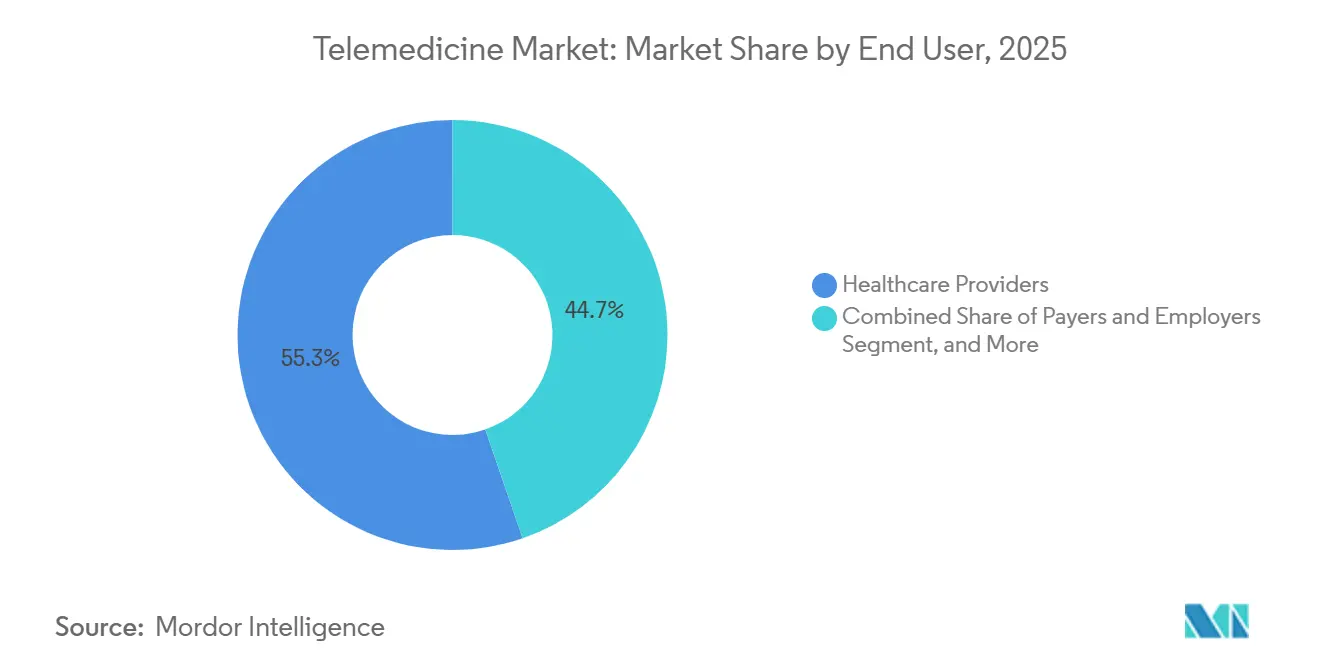
- Por usuário final, os prestadores de saúde representaram 55,28% dos gastos em 2025, enquanto o segmento de pacientes e usuários domésticos está projetado para crescer a uma CAGR de 14,94% até 2031.
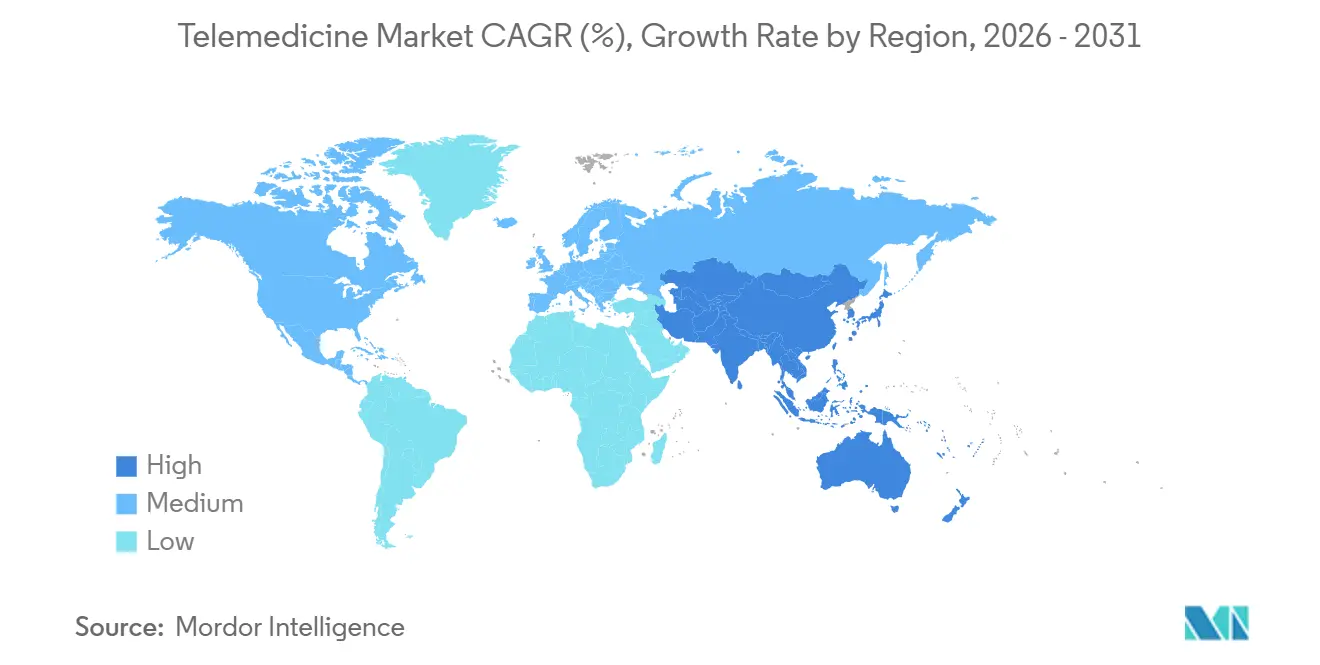
- Por geografia, a América do Norte liderou com uma participação de receita de 38,06% em 2025; a região Ásia-Pacífico está projetada para registrar a maior CAGR regional de 19,59% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente carga de doenças crônicas e envelhecimento da população | +2.8% | América do Norte, Europa, Leste Asiático | Longo prazo (≥ 4 anos) |
| Leis de paridade de reembolso nos países da OCDE e BRICS | +3.2% | Estados Unidos, Canadá, Brasil, Índia, Europa | Médio prazo (2-4 anos) |
| Implantação de redes 5G e computação de borda | +2.1% | Centros urbanos nos EUA, China, Coreia do Sul, países do Golfo | Curto prazo (≤ 2 anos) |
| Planos de atenção primária virtual patrocinados por empregadores | +2.5% | Estados Unidos, Europa Ocidental | Médio prazo (2-4 anos) |
| Preferência do consumidor induzida pela pandemia | +1.9% | Mercados de alta renda da OCDE | Curto prazo (≤ 2 anos) |
| Suporte à decisão clínica baseado em IA | +2.6% | Estados Unidos, Europa, China, Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Doenças Crônicas e Envelhecimento da População
Estimativas da Organização Mundial da Saúde indicam que a população global com 65 anos ou mais ultrapassará 1,5 bilhão até 2050, com mais de 60% vivendo com pelo menos uma condição crônica.[1]Organização Mundial da Saúde, "Envelhecimento e Saúde," who.int A telessaúde reduz as barreiras relacionadas à mobilidade para idosos, permitindo acompanhamentos remotos e monitoramento contínuo de sinais vitais, resultando em intervenções mais precoces que reduzem as reinternações hospitalares em 22% entre os beneficiários do Medicare Advantage nos Estados Unidos. Os pagadores favorecem esses resultados porque o cuidado de doenças crônicas representa aproximadamente 75% dos gastos com saúde nos países de alta renda. O alinhamento da pressão demográfica e do financiamento baseado em valor incorpora as soluções do mercado de telemedicina nos fluxos de trabalho de atenção básica. Como essas forças estruturais evoluem ao longo de décadas, a demanda permanece resiliente independentemente dos ciclos econômicos.
Leis de Paridade de Reembolso dos Pagadores em Expansão nos Países da OCDE e BRICS
Até o final de 2025, 43 estados dos EUA exigiam paridade de pagadores privados para consultas virtuais, e 24 estados estenderam pagamentos equivalentes aos beneficiários do Medicaid.[2]Associação Americana de Telemedicina, "Rastreador de Paridade 2025," americantelemed.org Estruturas semelhantes foram introduzidas na França, Alemanha, Índia e Brasil, eliminando efetivamente a barreira financeira que anteriormente limitava a adoção a pacientes abastados. Com as tarifas alinhadas ao atendimento presencial, os grupos de prestadores têm confiança na continuidade da receita, enquanto os pacientes em segmentos sensíveis ao preço desfrutam de menores custos diretos. Essa mudança regulatória normaliza a telessaúde como um benefício coberto, sustentando padrões de utilização previsíveis em múltiplos grupos de seguros.
Implantação de Redes 5G e Computação de Borda Viabilizando Consultas por Vídeo de Baixa Latência
Espera-se que as redes de quinta geração estejam ativas em 120 países até o final de 2025, oferecendo latência inferior a 20 milissegundos que torna tecnicamente viável o vídeo em alta resolução e até mesmo a cirurgia robótica remota.[3]União Internacional de Telecomunicações, "Medindo o Desenvolvimento Digital: Fatos e Números 2025," itu.int Os nós de computação de borda posicionados próximos ao perímetro da rede processam dados visuais localmente, reduzindo as necessidades de largura de banda em 40% de acordo com benchmarks divulgados pela Cisco Systems em 2025. A China instalou 2.500 estações de telemedicina 5G em municípios rurais, facilitando 15 milhões de sessões com especialistas e reduzindo a distância média de deslocamento em 180 quilômetros por consulta. Essas melhorias de infraestrutura eliminam as restrições técnicas que anteriormente confinavam a adoção do mercado de telemedicina a casos de uso com baixa largura de banda.
Planos de Atenção Primária Virtual Patrocinados por Empregadores em Rápida Expansão
Pesquisas da Kaiser Family Foundation publicadas em 2026 indicam que 30% das empresas de médio porte dos EUA e 45% das empresas com 1.000 ou mais funcionários incorporam serviços de atenção primária virtual em seus planos de benefícios. Contratos por membro por mês com média de USD 50–150 convertem atendimentos episódicos em receita previsível para os fornecedores de plataformas. Grandes empregadores, como o Walmart, expandiram esses programas para incluir cobertura de dependentes, inscrevendo mais de 2 milhões de vidas. O canal de empregadores, portanto, fornece ao mercado de telemedicina um fluxo de receita reservado antecipadamente, isolado da volatilidade do reembolso por serviço prestado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Fragmentação de privacidade de dados e licenciamento | -1.8% | União Europeia, Estados Unidos, ASEAN | Longo prazo (≥ 4 anos) |
| Cortes propostos no reembolso do Medicare | -1.3% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Divisão digital em mercados rurais de baixa renda | -1.5% | África Subsaariana, Sul da Ásia, América Latina rural | Longo prazo (≥ 4 anos) |
| Fadiga de plataforma entre clínicos devido a lacunas nos RES | -1.1% | Estados Unidos, Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de Privacidade de Dados e Licenciamento Transfronteiriço Permanecem Fragmentadas
O GDPR da União Europeia restringe os fluxos de dados transfronteiriços, e as ações de fiscalização entre 2024-2025 aplicaram multas de EUR 120 milhões a operadores que armazenaram registros de pacientes fora do bloco. Nos Estados Unidos, apenas 40 estados haviam aderido ao Compacto Interestadual de Licenciamento Médico até o final de 2025, obrigando os médicos a obter múltiplas licenças com taxas superiores a USD 1.000 por jurisdição. A pendente Lei de Proteção de Dados Pessoais Digitais da Índia exige residência doméstica de dados, o que aumenta os custos de infraestrutura para plataformas multinacionais. Essas inconsistências elevam os custos de conformidade e comprimem a escalabilidade inter-regional do mercado de telemedicina.
Cortes no Reembolso de Médicos nas Regras Preliminares do Medicare
Os Centros de Serviços Medicare e Medicaid propuseram uma redução de 2,8% na tabela de honorários médicos de 2027, potencialmente comprometendo as margens de pequenas clínicas que transferiram volumes significativos de consultas para o ambiente online. Como o Medicare financia um quinto dos gastos com saúde nos EUA, mesmo reduções marginais de tarifas introduzem volatilidade de receita que complica o planejamento de capital para prestadores com modelo prioritariamente virtual. A intervenção legislativa é possível, mas a incerteza anual ainda desestimula o investimento em infraestrutura no mercado de telemedicina.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modalidade:
Monitoramento Remoto Avança RapidamenteO monitoramento remoto de pacientes captou interesse crescente, registrando uma previsão de CAGR de 17,09% até 2031, à medida que a FDA dos EUA aprovou sucessivas ondas de sensores conectados de glicose, cardíacos e de pressão arterial que transmitem dados contínuos para mecanismos de análise em nuvem. O vídeo síncrono manteve a maior participação de receita em 2025, de 44,28%, sendo particularmente adequado para sessões de atenção primária, atendimento de urgência e saúde comportamental que requerem interação em tempo real. Os fluxos de trabalho assíncronos, incluindo imagens armazenadas e encaminhadas e mensagens seguras, representaram aproximadamente 25% dos gastos. O Medicare Advantage inscreveu 32 milhões de membros em programas de monitoramento remoto de pacientes até o final de 2025, reduzindo as reinternações em 30 dias em 22% e confirmando o apetite dos pagadores por modelos de cuidado contínuo.
A utilização síncrona está se estabilizando em um quarto das consultas ambulatoriais, abaixo dos picos da pandemia, mas ainda muito acima dos níveis pré-COVID. As modalidades assíncronas se beneficiam de menores demandas de largura de banda e agendamento flexível, embora as taxas de pagamento tendam a ficar atrás das consultas ao vivo. A incorporação de triagem por IA que prioriza imagens de dermatologia ou sinaliza anomalias cardíacas deve elevar a adoção assíncrona em regiões com restrições de largura de banda. No geral, o modelo de dados sempre ativo do monitoramento remoto de pacientes o posiciona para redefinir a economia do cuidado de doenças crônicas, garantindo a maior parcela incremental da receita do mercado de telemedicina na próxima década.


Por Componente:
Telepsiquiatria Lidera a Expansão de ServiçosServiços e suporte geraram 56,73% da receita de 2025, sustentados por telestroke, telecardiologia, telerradiologia, telepsiquiatria e outras especialidades. O subsegmento de telepsiquiatria avança a um CAGR de 18,21% até 2031, impulsionado pelas regras de paridade em saúde mental nos Estados Unidos e na União Europeia, que exigem reembolso igualitário para sessões de saúde comportamental. As plataformas de software absorveram aproximadamente 30% dos gastos, enquanto os periféricos de hardware capturaram apenas 14%, em meio a crescentes pressões de comoditização.
As redes de telestroke reduzem o tempo porta-agulha em 18 minutos, de acordo com auditorias da Associação Americana do Coração, tornando-as investimentos que salvam vidas para hospitais rurais. A telecardiologia e a telerradiologia fornecem expertise consultiva onde especialistas presenciais são escassos, garantindo taxas previsíveis por estudo. Os fabricantes de periféricos enfrentam compressão de margens à medida que otoscópios e estetoscópios compatíveis com smartphones entram no mercado a preços iguais ou inferiores a 100 USD, impulsionando uma mudança em direção a ecossistemas de software integrados que agrupam agendamento, documentação, faturamento e engajamento do paciente. Como resultado, a diferenciação dos fornecedores está se inclinando para a orquestração de fluxos de trabalho, em vez de inovação em hardware, dentro do mercado de telemedicina.
Por Usuário Final:
Pacientes Aceleram a Adoção Direta ao ConsumidorOs prestadores de saúde mantiveram a maior participação em 2025, de 55,28%, mas o segmento de pacientes e usuários domésticos está previsto para expandir a uma CAGR de 14,94% até 2031, impulsionado por modelos de assinatura com preços entre USD 10 e USD 50 por mês. Pagadores e empregadores, responsáveis por aproximadamente um quarto dos gastos, direcionam os membros primeiramente para consultas virtuais a fim de reduzir a utilização de departamentos de emergência. As entidades governamentais, embora representando apenas 6% da receita atual, financiam grandes implantações de saúde pública, como o programa eSanjeevani da Índia, que ultrapassou 300 milhões de consultas até meados de 2025.
As margens dos prestadores estão se estreitando porque o licenciamento de plataformas, a banda larga e o suporte de TI permanecem fixos enquanto o reembolso converge com as taxas presenciais, empurrando pequenas clínicas para margens operacionais abaixo de 5%. Os pagadores veem alívio nas despesas: as consultas de urgência virtual custam 40–60% menos do que os atendimentos de emergência ambulatorial, de acordo com arquivamentos atuariais recentes do CMS. A rápida ascensão do segmento de pacientes sinaliza uma tendência de consumerização que pode desintermediar as redes de encaminhamento tradicionais, forçando os incumbentes a reformular as portas de entrada digitais para proteger a receita procedural a jusante.
Análise Geográfica
Mercado de Telemedicina na América do Norte e APAC
A América do Norte contribuiu com 38,06% da receita global em 2025, impulsionada por políticas de reembolso bem estabelecidas, alta penetração de banda larga e robusta adoção por parte dos empregadores. A região da Ásia-Pacífico, no entanto, está projetada para registrar o CAGR regional mais rápido, de 19,59%, até 2031, impulsionada por iniciativas de saúde digital apoiadas pelo governo. O eSanjeevani da Índia registrou sua 300ª consulta milionária em meados de 2025, enquanto as plataformas provinciais aprimoradas por inteligência artificial da China cobrem mais de 400 milhões de residentes rurais.
Mercado de Telemedicina na Europa
Na Europa, a França reembolsa 100% das consultas de acompanhamento por vídeo para cuidados crônicos, o programa DiGA da Alemanha prescreve aplicativos de saúde reembolsáveis e o Reino Unido incorporou consultas virtuais em todas as vias de atenção primária do Serviço Nacional de Saúde. Apesar do suporte regulatório estrutural, infraestruturas fragmentadas de prontuário eletrônico e a diversidade linguística moderam a escalabilidade pan-europeia, desacelerando a adoção em comparação com a região da Ásia-Pacífico.
Mercado de Telemedicina no Oriente Médio e África e América Latina
Os estados do Golfo estão instalando quiosques 5G em shoppings e repartições públicas, enquanto os pagadores privados da África do Sul apenas recentemente começaram a financiar a telepsiquiatria. A América Latina respondeu por aproximadamente 4% da receita global, com o Brasil expandindo a cobertura de saúde mental virtual e a Argentina conduzindo projetos-piloto de monitoramento remoto em áreas rurais. As trajetórias de crescimento regional correlacionam-se fortemente com a disponibilidade de banda larga e a disposição dos governos em reembolsar, confirmando a dependência do mercado de telemedicina em relação a avanços sincronizados de políticas e infraestrutura.

Cenário Competitivo
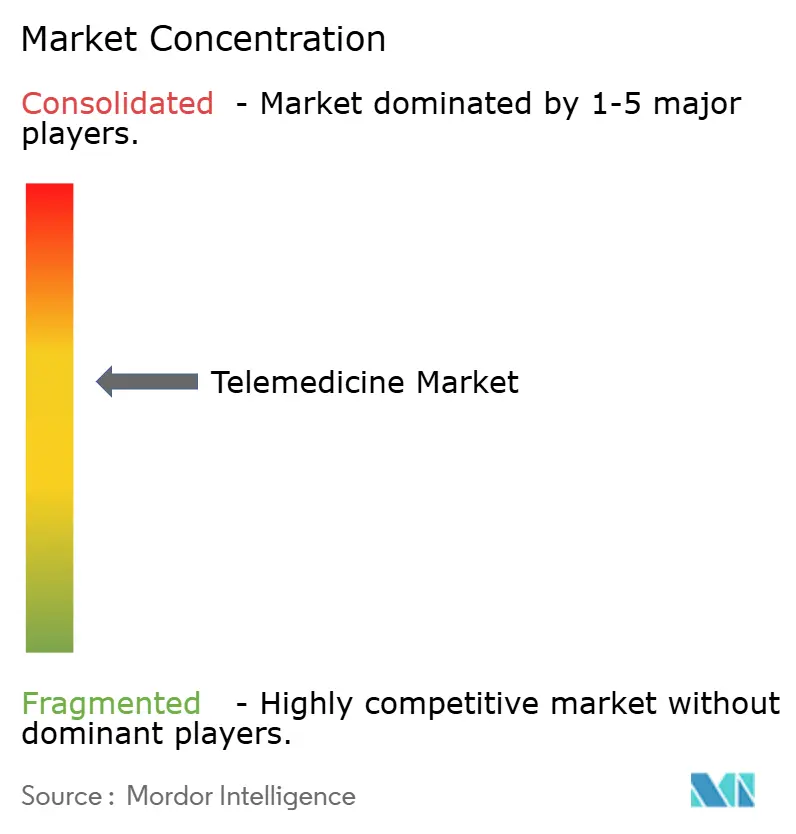
O mercado de telemedicina permanece moderadamente fragmentado, com os cinco principais fornecedores controlando coletivamente uma parcela significativa da receita do mercado, indicando amplas oportunidades para entrantes especializados. Teladoc Health e Amwell continuam a executar estratégias de integração horizontal, agrupando atenção primária, saúde mental e gestão de doenças crônicas para clientes corporativos. A aquisição da Catapult Health pela Teladoc em 2025 fortalece seu conjunto de ferramentas de cuidado preventivo, enquanto a parceria da Amwell com o Google Cloud incorpora suporte à decisão por IA nos fluxos de trabalho clínicos.
A interoperabilidade é o principal ponto de dor do setor. Menos de 40% dos hospitais dos EUA realizam troca HL7 FHIR sem interrupções, forçando os médicos a lidar com múltiplas interfaces e aumentando a fadiga de documentação. Os fornecedores estão respondendo incorporando escribas de IA que preenchem automaticamente as notas de prontuário, reduzindo o tempo administrativo em cerca de um terço, de acordo com projetos-piloto da Oracle Health. Os investimentos em computação de borda aceleram o streaming em 4K sem atrasos de buffer, um pré-requisito para casos de uso emergentes, como a cirurgia robótica remota.
Os disruptores estão experimentando credenciamento em blockchain para contornar os gargalos de licenciamento e desbloquear consultas transfronteiriças, enquanto os depósitos de patentes em 2024-2025 se concentraram em triagem por IA e protocolos seguros de compartilhamento de dados. As consolidações por capital privado ganharam impulso durante 2025, reduzindo o conjunto de plataformas regionais independentes e empurrando o mercado em direção a maior concentração. No entanto, os nichos de telederrame e telepsiquiatria continuam a atrair novos entrantes que abordam a escassez de clínicos em áreas rurais, sugerindo que a especialização coexistirá com a consolidação de plataformas.
Líderes do Setor de Telemedicina
Teladoc Health Inc.
Koninklijke Philips N.V.
Amwell (American Well)
Cerner (Oracle Health)
MDLive (Cigna)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Telemedicina
- Allscripts
- Amwell (American Well)
- Babylon Health
- Cerner / Oracle Health
- Cisco Systems
- Doctor On Demand
- eClinicalWorks
- Epic Systems
- GE Healthcare
- Honeywell International
- Koninklijke Philips
- MDLive (Cigna)
- Medtronic
- PlushCare
- Practo Technologies Pvt. Ltd.
- Resideo Technologies
- SHL Telemedicine Ltd.
- Siemens Healthineers
- Teladoc Health
- Zoom Video Communications

Recent Industry Developments in Mercado de Telemedicina
- Fevereiro de 2025: A Teladoc Health concluiu a aquisição da Catapult Health por USD 65 milhões, adicionando testes diagnósticos domiciliares ao seu continuum de atendimento virtual.
- Janeiro de 2025: A Teladoc Health firmou parceria com a Amazon para disponibilizar programas cardiometabólicos no Conector de Benefícios de Saúde da Amazon, ampliando o alcance entre pacientes com doenças crônicas.
- Janeiro de 2025: A Transcarent concordou em adquirir a Accolade por USD 621 milhões, combinando navegação orientada por IA com serviços virtuais para grupos de empregadores.
- Janeiro de 2025: A Avel eCare adquiriu a Amwell Psychiatric Care, expandindo sua presença em saúde comportamental para 46 estados dos EUA.


Mercado de Telemedicina Escopo do relatório e metodologia de pesquisa
Definições do Mercado e Principais Coberturas
Nosso estudo define o mercado global de telemedicina como toda a receita gerada quando clínicos licenciados prestam diagnóstico, tratamento, monitoramento ou acompanhamento síncrono ou assíncrono por meio de redes de telecomunicações fixas ou móveis, incluindo hardware periférico, software desenvolvido especificamente para essa finalidade e serviços gerenciados de telessaúde. O modelo valoriza apenas consultas clínicas remuneradas e contratos pagos de monitoramento remoto de pacientes; exclui aplicativos gratuitos de bem-estar, wearables de condicionamento físico para consumidores e plataformas exclusivas de prontuário eletrônico de saúde.
Exclusão de escopo: aplicativos de bem-estar para consumidores e sistemas de prontuário eletrônico independentes não são contabilizados.
Visão Geral da Segmentação
- Por Modalidade
- Síncrona
- Assíncrona
- Monitoramento Remoto de Pacientes
- Por Componente
- Plataformas de Software
- Hardware e Periféricos
- Serviços
- Telepatologia
- Telecardiologia
- Telerradiologia
- Teledermatologia
- Telepsiquiatria
- Telederrame
- Outros Serviços
- Por Usuário Final
- Prestadores de Saúde
- Pagadores e Empregadores
- Pacientes / Usuários Domésticos
- Agências Governamentais e ONGs
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram administradores de redes hospitalares, executivos de plataformas de cuidados virtuais, diretores médicos de pagadores e grupos de usuários clínicos na América do Norte, Europa, Ásia-Pacífico e no Golfo. Essas conversas validaram as taxas de adoção, o reembolso médio por consulta em vídeo e os prováveis ciclos de atualização de kits de monitoramento remoto de pacientes, permitindo-nos ajustar as premissas identificadas durante o trabalho de gabinete.
Pesquisa de Gabinete
Iniciamos mapeando os sinais de oferta, demanda e precificação por meio de fontes autorizadas, como a Organização Mundial da Saúde, o portal de Estatísticas de Saúde da OCDE, a União Internacional de Telecomunicações e associações regionais de telessaúde. Dados comerciais do UN Comtrade, tabelas de reembolso publicadas pelos Centros de Serviços Medicare e Medicaid e periódicos revisados por pares sobre prevalência de doenças crônicas forneceram-nos bases confiáveis. Bancos de dados por assinatura mantidos pela Mordor, como o Dow Jones Factiva para fluxo de negócios e o D&B Hoovers para divisões de receita de empresas, ajudaram-nos a comparar a exposição dos fornecedores entre geografias. Esta lista é ilustrativa; muitas referências abertas e proprietárias adicionais foram consultadas para verificações cruzadas.
Dimensionamento do Mercado e Previsão
Um conjunto de demanda de cima para baixo foi construído a partir de volumes nacionais de consultas ambulatoriais e taxas de penetração de telemedicina, que foram então submetidos a testes de estresse com base em indicadores de baixo para cima amostrados, como coortes de assinantes de plataformas, remessas de dispositivos e preços médios ponderados de serviços. As principais variáveis incluem penetração de banda larga em domicílios, prevalência de doenças crônicas, tempos de espera por especialistas, marcos regulatórios de reembolso e custo médio de dispositivos conectados; suas trajetórias alimentam uma regressão multivariada que produz a perspectiva para 2025-2030. As lacunas nos consolidados de fornecedores, especialmente para mercados emergentes, foram preenchidas pela aplicação de proxies regionais de preço-volume validados durante as chamadas com especialistas.
Validação de Dados e Ciclo de Atualização
Os resultados passam por três camadas de revisão analítica, limites de variância acionam o recontato com as fontes, e os modelos são atualizados anualmente; atualizações intermediárias ocorrem quando choques de política ou financiamento alteram materialmente qualquer variável. Os clientes, portanto, recebem a visão mais atual e reconciliada antes de cada entrega.
Por que a Base de Referência de Telemedicina da Mordor Resiste ao Escrutínio
As estimativas publicadas frequentemente divergem porque as empresas selecionam escopos de serviço, escalas de precificação ou cadências de atualização distintos.
Nossa delimitação disciplinada e atualização anual reduzem essas lacunas.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 196,37 bilhões de USD (2025) | Mordor Intelligence | - |
| 104,64 bilhões de USD (2024) | Consultoria Global A | contabiliza apenas vendas de hardware; exclui serviços de monitoramento remoto de pacientes |
| 141,19 bilhões de USD (2024) | Publicação Setorial B | utiliza taxas de utilizaço pré-pandemia e preços médios de venda estáticos |
| 135,71 bilhões de USD (2024) | Consultoria Regional C | omite assinaturas de mHealth fora de hospitais |
Comparação baseada em escopos e métodos declarados publicamente. A tabela mostra que definições de serviço mais restritas e premissas de utilização mais antigas resultam em valores mais baixos em outras publicadoras (mordorintelligence.com). Ao vincular as previsões a volumes de consultas verificados, regras de reembolso atualizadas e verificações de preços em tempo real, a Mordor Intelligence fornece uma base de referência equilibrada e transparente que os tomadores de decisão podem replicar.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de telemedicina?
O tamanho do mercado de telemedicina atingiu USD 156,31 bilhões em 2026 e está projetado para dobrar para USD 317,26 bilhões até 2031.
Com que velocidade o monitoramento remoto de pacientes está crescendo?
O monitoramento remoto de pacientes está previsto para expandir a uma CAGR de 17,09% até 2031, a mais rápida entre todas as modalidades de telessaúde.
Qual região registrará o maior crescimento na adoção de atendimento virtual?
Espera-se que a região Ásia-Pacífico registre uma CAGR de 19,59% de 2026 a 2031, impulsionada pelo crescimento de plataformas públicas de grande escala na Índia e na China.
Por que a telepsiquiatria está atraindo o interesse dos investidores?
As leis de paridade em saúde mental agora exigem reembolso igual para sessões virtuais, impulsionando a previsão de CAGR de 18,21% da telepsiquiatria até 2031.
Quais são os maiores desafios que limitam a telemedicina transfronteiriça?
Regras de licenciamento fragmentadas e mandatos de residência de dados elevam os custos de conformidade e restringem a disponibilidade de médicos entre jurisdições.
Página atualizada pela última vez em:


