
Tamanho e Participação do Mercado de Materiais para Revestimento de Sementes
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
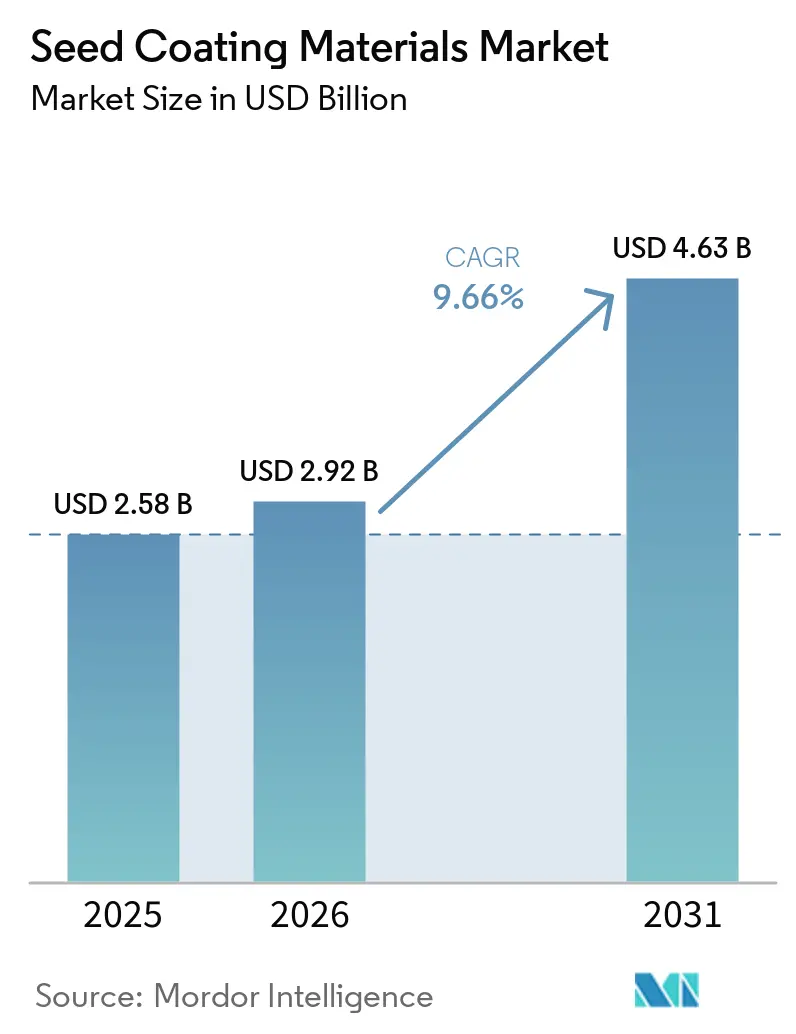
| Tamanho do Mercado (2026) | 2.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.63 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.66 % |
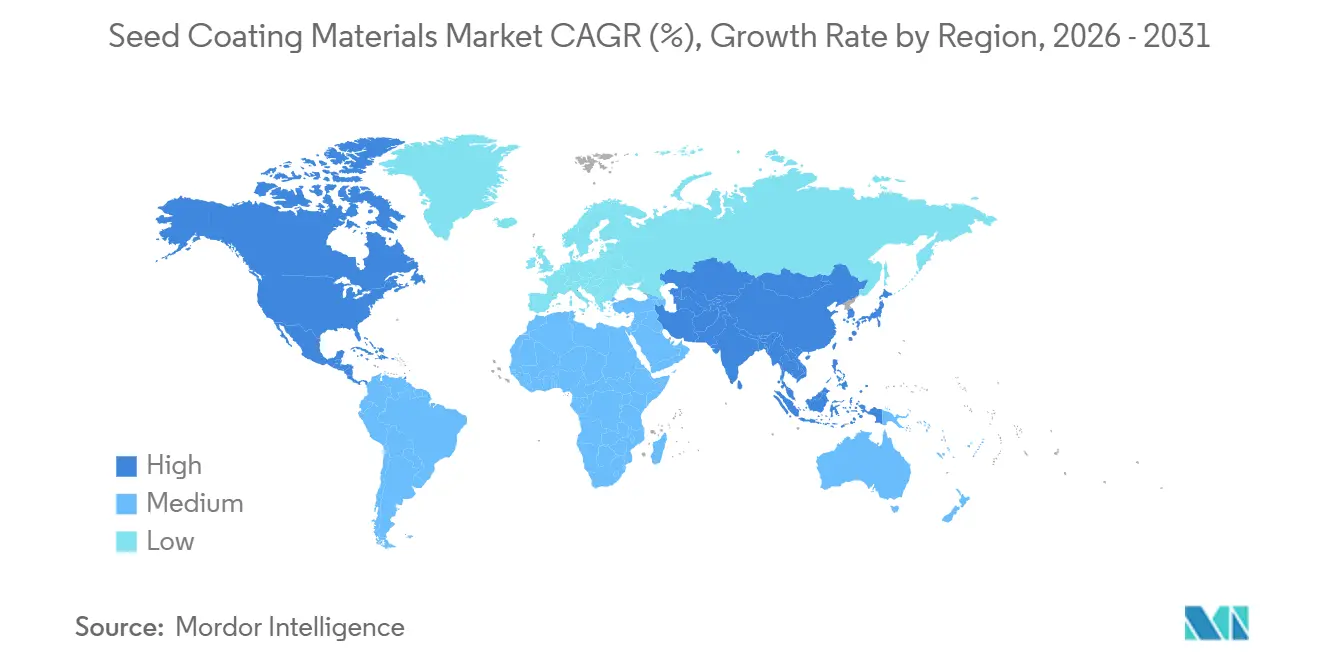
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
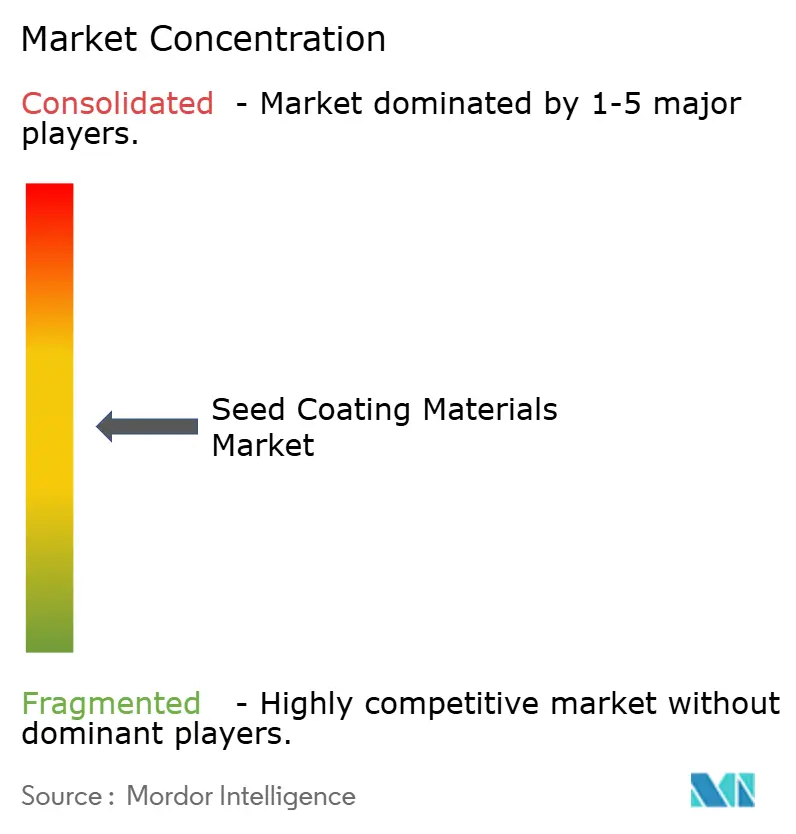
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais para Revestimento de Sementes por Mordor Intelligence
O tamanho do mercado de materiais para revestimento de sementes foi avaliado em 2,58 bilhões de USD em 2025 e estima-se que cresça de 2,92 bilhões de USD em 2026 para atingir 4,63 bilhões de USD até 2031, a um CAGR de 9,66% durante o período de previsão 2026-2031. A crescente comercialização de sementes híbridas tratadas e o maior foco dos produtores na uniformidade do estabelecimento do leito de sementes continuam a sustentar o mercado de materiais para revestimento de sementes. O mercado de materiais para revestimento de sementes também está se afastando das camadas básicas de identificação por cor em direção a sistemas multifuncionais que combinam ativos de proteção de sementes, inoculantes biológicos e pacotes de micronutrientes em uma única etapa de aplicação. Os padrões de aquisição nas principais empresas de sementes estão mudando da simples comparação de preços para a validação de desempenho, especialmente onde o fluxo da plantadeira, o controle de poeira e a compatibilidade biológica agora moldam a seleção de fornecedores. A pressão regulatória na Europa está impulsionando a reformulação de base biológica, enquanto expectativas semelhantes de produtos e certificações estão começando a influenciar a Ásia, o Brasil, a China e a Alemanha por meio de padrões mais rígidos de qualidade de revestimento. A vantagem competitiva favorece cada vez mais os formuladores estabelecidos com testes de compatibilidade proprietários, engenharia de porosidade, profundidade regulatória e posições consolidadas em cadeias de fornecimento de sementes certificadas, enquanto a pressão de custos decorrente da reformulação em conformidade com as restrições de microplásticos continua sendo o risco de margem mais imediato.
Principais Conclusões do Relatório
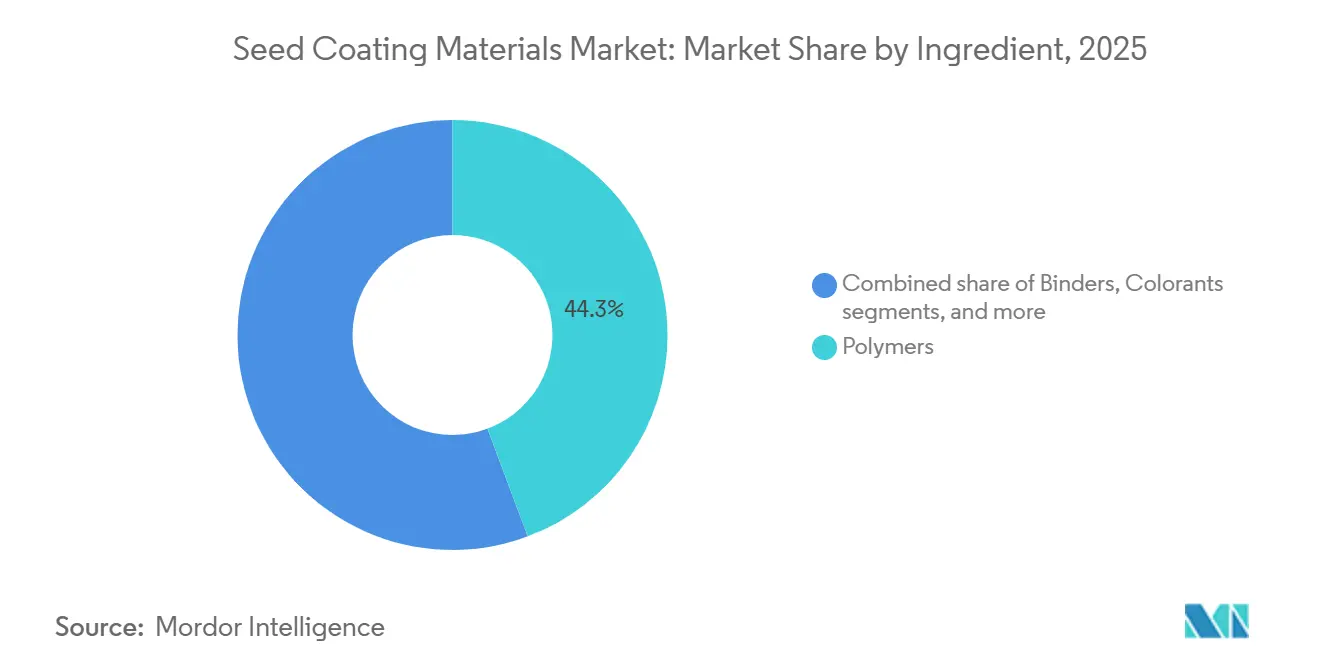
- Por ingrediente, os polímeros detiveram o maior segmento, representando 44,3% da participação do mercado de materiais para revestimento de sementes em 2025, enquanto os aglutinantes crescerão mais rapidamente, a um CAGR de 11,2% durante 2026-2031.
- Por forma, o líquido foi o maior segmento com uma participação de 60,5% em 2025, enquanto o sólido será o segmento de crescimento mais rápido, a um CAGR de 10,2% durante 2026-2031.
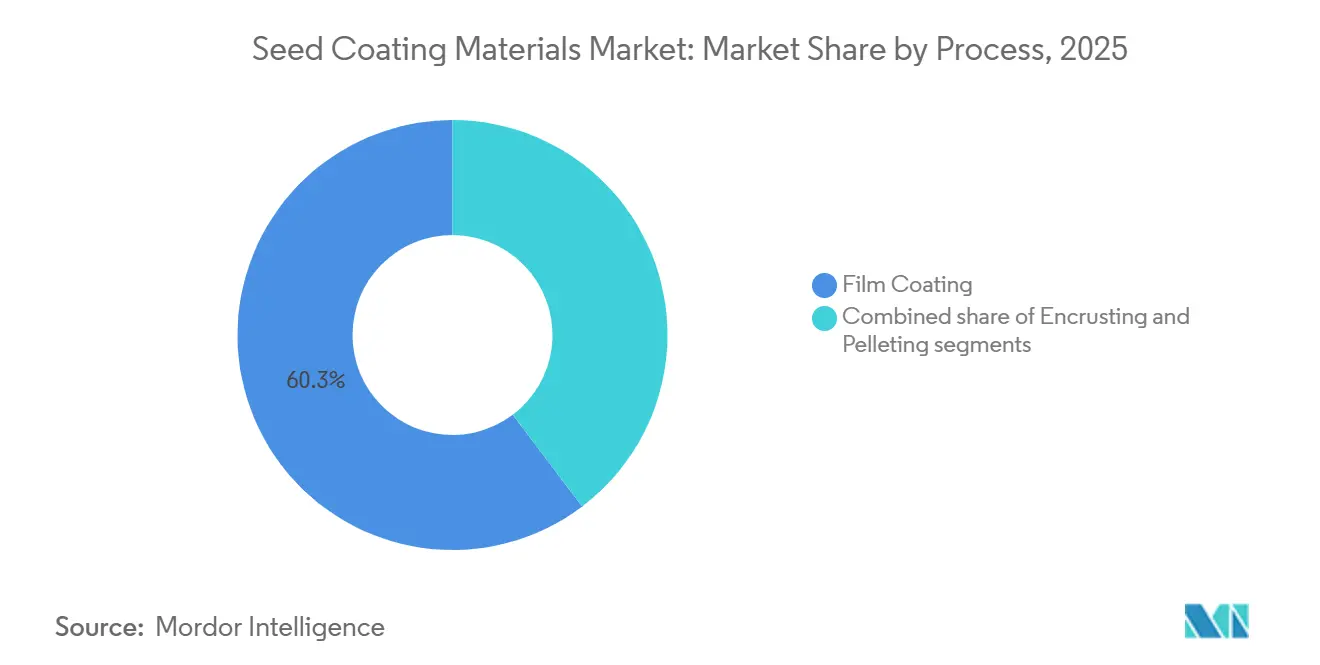
- Por processo, o revestimento em filme foi o maior segmento, representando 60,3% da receita em 2025, enquanto a peletização está projetada para ser o segmento de crescimento mais rápido, a um CAGR de 10,6% durante 2026-2031.
- Por função, a proteção de sementes foi o maior segmento, representando 77,8% do tamanho do mercado de materiais para revestimento de sementes em 2025, enquanto o aprimoramento de sementes deve ser o segmento de crescimento mais rápido, com um CAGR de 11,0% durante 2026-2031.
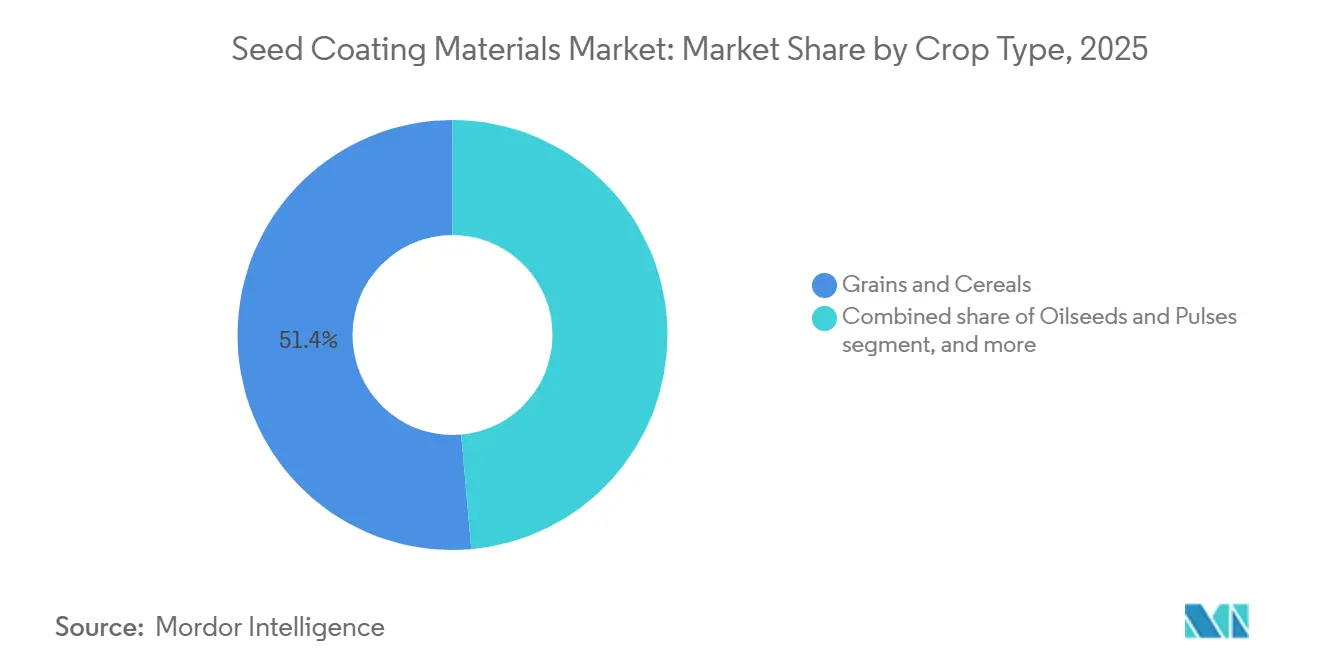
- Por tipo de cultura, grãos e cereais foram o maior segmento, com uma participação de 51,4% em 2025, enquanto frutas e hortaliças serão o segmento de crescimento mais rápido, com um CAGR de 11,1% durante 2026-2031.
- Por tipo de revestimento, o sintético foi o maior segmento com 71,9% de participação em 2025, enquanto o de base biológica é o segmento mais rápido, a um CAGR de 11,6% durante 2026-2031.
- Por geografia, a América do Norte foi o maior segmento com 43,7% de participação em 2025, enquanto a Ásia-Pacífico será o segmento mais rápido, a um CAGR de 10,9% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Crescente de Sementes Híbridas Revestidas e Premium | +2.50% | Mais forte na América do Norte e na Europa, com crescente demanda por sementes híbridas na China | Curto prazo (≤ 2 anos) |
| Plantio de Precisão e Requisitos de Plantabilidade | +1.80% | Alta relevância na América do Norte e na Europa, com adoção crescente no Brasil e na Argentina | Médio prazo (2-4 anos) |
| Mudança em Direção a Revestimentos Biodegradáveis e Livres de Microplásticos | +1.60% | Liderado pela Europa, com influência crescente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento de Biológicos Aplicados em Sementes e Carregamento de Micronutrientes | +1.50% | Forte tração na América do Norte, no Brasil e nas principais regiões produtoras de soja | Longo prazo (≥ 4 anos) |
| Demanda por Compatibilidade de Pacotes Complexos de Ingredientes Ativos | +1.10% | Mais relevante na América do Norte e na Europa, com uso crescente na Índia e na China | Médio prazo (2-4 anos) |
| Necessidade de Revestimentos Específicos para Culturas com Sementes Irregulares e Sensíveis | +0.90% | Proeminente nos mercados de horticultura da Ásia-Pacífico, Europa e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Sementes Híbridas Revestidas e Premium
A proporção de sementes comerciais vendidas em forma pré-revestida continuou a crescer nas principais culturas, sustentando um crescimento constante de volume no mercado de materiais para revestimento de sementes. Os programas de milho híbrido, girassol e canola agora especificam rotineiramente sementes revestidas em filme com corante, fungicida e agente de fluxo como padrão de entrega na América do Norte e na Europa Ocidental. Isso torna a demanda por revestimento menos dependente das decisões de gastos de curto prazo dos produtores, pois está diretamente vinculada ao volume de produção de sementes e ao fornecimento contratual. Uma avaliação publicada em maio de 2025 na Legume Research relatou que lotes de sementes pré-revestidas apresentaram 12-18% maior uniformidade de germinação do que sementes nuas em ensaios de plantio controlados, fortalecendo ainda mais o argumento para sementes revestidas nos padrões de aquisição comercial. Em abril de 2025, o Escritório de Agricultura da Cidade de Mudanjiang, na China, também determinou limites de uniformidade de revestimento para lotes de sementes de arroz híbrido distribuídos, mostrando que as expectativas mínimas de desempenho estão aumentando além dos mercados ocidentais[1]. Com a expansão da penetração de sementes híbridas e a padronização dos formatos de entrega revestidos pelas empresas de sementes, a demanda global por aglutinantes, polímeros, pigmentos e materiais de melhoria de fluxo avançados no mercado de materiais para revestimento de sementes deve crescer de forma constante.
Plantio de Precisão e Requisitos de Plantabilidade
As plantadeiras pneumáticas de alta velocidade com sensores ópticos de singularização de sementes elevaram o padrão mínimo de desempenho para a consistência do revestimento, impulsionando o mercado de materiais para revestimento de sementes em direção a formulações de maior valor. A variabilidade na espessura do revestimento, na textura da superfície ou na taxa de desprendimento de poeira pode causar leituras incorretas dos sensores e falhas no plantio, tornando a compatibilidade com a plantadeira um requisito comercial direto para grandes programas de sementes. Essa mudança está separando os fornecedores genéricos de revestimento em filme dos formuladores que podem demonstrar controle consistente de viscosidade, comportamento de fluxo limpo e baixa liberação de poeira em condições comerciais de plantio. Os sistemas de plantio de precisão de alta velocidade aumentaram a demanda por revestimentos de sementes de baixa poeira e resistentes à abrasão, pois o desempenho da plantadeira está cada vez mais vinculado à fluidez do revestimento e à consistência da singularização. As sementes de milho revestidas vincularam diretamente o comportamento de desprendimento de poeira e as propriedades mecânicas do revestimento aos resultados de desempenho da plantadeira, acelerando a demanda por formulações avançadas de revestimento de sementes à base de polímeros.
Mudança em Direção a Revestimentos Biodegradáveis e Livres de Microplásticos
A mudança em direção a formulações biodegradáveis e livres de microplásticos está influenciando as prioridades de matérias-primas no mercado de revestimento de sementes. O Regulamento da União Europeia 2023/2055 restringe o uso de partículas de polímeros sintéticos intencionalmente adicionadas que liberam microplásticos no solo, impulsionando esforços de reformulação nas categorias de polímeros e aglutinantes. A Agência Europeia de Produtos Químicos forneceu orientações adicionais ao longo de 2025, delineando os requisitos de implementação, incluindo cronogramas para derrogações e aplicações que exigem reformulação antecipada. Essa orientação oferece aos fornecedores um roteiro mais claro para o desenvolvimento tecnológico e a conformidade. Consequentemente, o desenvolvimento de sistemas de revestimento biodegradáveis à base de polissacarídeos e proteínas está ganhando impulso, à medida que as empresas de sementes e os formuladores priorizam alternativas de menor emissão em relação aos aglutinantes sintéticos tradicionais, garantindo ao mesmo tempo a durabilidade do revestimento, a fluidez e o desempenho de controle de poeira. A Agência Alemã para Recursos Renováveis ampliou as bolsas de pesquisa em revestimento biodegradável de sementes em agosto de 2025, indicando o apoio público contínuo ao desenvolvimento de alternativas[2]. Tais iniciativas de financiamento estão impulsionando os avanços em tecnologias de insumos agrícolas biodegradáveis, incluindo formulações sustentáveis de próxima geração para o mercado de materiais para revestimento de sementes.
Crescimento de Biológicos Aplicados em Sementes e Carregamento de Micronutrientes
Inoculantes biológicos, fungos micorrízicos, ativos biopesticidas e pacotes de micronutrientes estão impulsionando a demanda por matrizes de revestimento avançadas, criando oportunidades de crescimento no mercado de materiais para revestimento de sementes. Ao contrário dos tratamentos químicos tradicionais de sementes, as formulações biológicas exigem sistemas de revestimento que preservem a estabilidade microbiana durante o armazenamento, enquanto resistem à secagem, ao manuseio mecânico e às condições de plantio pneumático sem comprometer o desempenho de germinação. Um estudo de 2024 publicado no International Journal for Multidisciplinary Research examinou revestimentos de sementes com biofertilizantes à base de Bacillus e Azospirillum e descobriu que os sistemas de revestimento em filme de hidroxipropil metilcelulose e dextrina melhoraram a retenção microbiana, o vigor das plântulas e a colonização da rizosfera durante o armazenamento e o desenvolvimento pós-plantio. À medida que os tratamentos biológicos de sementes transitam de aplicações especializadas para culturas de grande área, os fornecedores de revestimento são cada vez mais encarregados de desenvolver formulações multifuncionais que estabilizem microrganismos vivos, suportem maior carregamento de micronutrientes e mantenham o desempenho de fluxo compatível com a plantadeira. Essa tendência está impulsionando a demanda por tecnologias avançadas de polímeros e aglutinantes no mercado de materiais para revestimento de sementes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Reformulação sob Restrições de Microplásticos | -2.20% | Mais agudo na Europa, com impacto global nos portfólios de produtos multinacionais | Curto prazo (≤ 2 anos) |
| Limitações de Viabilidade Biológica e Prazo de Validade | -1.50% | Mais forte no Brasil, na Índia e no Sudeste Asiático devido às condições quentes da cadeia de fornecimento | Médio prazo (2-4 anos) |
| Desafios de Conformidade com Desprendimento de Poeira e Abrasão | -1.00% | Mais visível na América do Norte e na Europa, com relevância crescente na China | Médio prazo (2-4 anos) |
| Compensação entre Espessura do Revestimento e Germinação e Troca Gasosa | -0.70% | Importante em programas globais de horticultura e culturas de sementes pequenas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Reformulação sob Restrições de Microplásticos
A restrição de custo mais imediata no mercado de materiais para revestimento de sementes vem da necessidade de reformular sistemas de polímeros e aglutinantes, afastando-se dos materiais sintéticos restritos. Um ciclo completo de reformulação envolve testes de aplicação, validação de compatibilidade com a plantadeira e documentação regulatória, e esse processo pode se estender por 18 a 36 meses. Fornecedores de médio porte e regionais podem não ter a capacidade de pesquisa ou o balanço patrimonial para concluir esses ciclos tão rapidamente quanto as empresas maiores. A Croda International Plc declarou em seu relatório anual de 2025 que o investimento em pesquisa e desenvolvimento em formulações biodegradáveis de aprimoramento de sementes aumentou dentro de sua unidade de negócios Incotec Group BV, o que reflete a escala do trabalho necessário para manter portfólios em conformidade[3]. O mercado de materiais para revestimento de sementes também está enfrentando pressão de margem porque as alternativas de base biológica atualmente carregam um prêmio de 30-60% em relação aos polímeros sintéticos convencionais, e esse custo nem sempre pode ser repassado aos clientes das empresas de sementes. Portanto, o mercado de materiais para revestimento de sementes está entrando em uma fase em que reformulações impulsionadas pela conformidade, custos crescentes de matérias-primas e ciclos de validação prolongados estão intensificando as pressões competitivas e criando barreiras de entrada mais elevadas, especialmente para fornecedores que carecem de expertise avançada em formulação e regulamentação.
Limitações de Viabilidade Biológica e Prazo de Validade
As limitações de prazo de validade dos sistemas carregados biologicamente continuam a representar um desafio significativo no mercado de materiais para revestimento de sementes. Muitas espécies rizobacterianas e fúngicas comercialmente importantes sofrem rápida perda de viabilidade quando expostas a temperaturas e umidade elevadas, particularmente durante períodos de armazenamento prolongados além das janelas de distribuição curtas. Esse problema é especialmente crítico nas cadeias de fornecimento tropicais e subtropicais, onde as temperaturas de armazenamento ambiente frequentemente excedem a faixa ideal para a sobrevivência microbiana, e a infraestrutura de cadeia fria é frequentemente inadequada. Um estudo de 2024 publicado no South African Journal of Botany avaliou revestimentos de sementes microbianos à base de cianobactérias para grão-de-bico e descobriu que a duração do armazenamento, a composição do revestimento e as condições ambientais influenciaram significativamente a sobrevivência microbiana, a germinação das sementes e a retenção do vigor durante o armazenamento pós-tratamento. Esses achados ressaltam que ainda há espaço para ampliar o foco dentro do mercado de materiais para revestimento de sementes no desenvolvimento de aglutinantes reguladores de umidade, sistemas de encapsulamento protetores e tecnologias de polímeros tolerantes à temperatura para melhorar a estabilidade biológica durante a distribuição comercial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Ingrediente:
Polímeros Lideram, mas Aglutinantes Ganham Centralidade na FormulaçãoOs polímeros representaram 44,3% do tamanho do mercado de materiais para revestimento de sementes nos segmentos de ingredientes em 2025, tornando-os o maior segmento, pois permanecem a principal matriz formadora de filme e carreadora em aplicações de revestimento em filme, incrustação e peletização. Sua posição reflete a padronização de formulação de longa data em torno de sistemas de acetato de polivinila, poliacrilato e base de celulose que fornecem a base estrutural para a maioria dos designs de revestimento comercial. Corantes, ingredientes ativos, minerais, pedra-pomes e outros aditivos continuam a desempenhar papéis importantes na identificação de sementes, na melhoria do fluxo e na entrega direta de tratamentos, mas sua demanda permanece vinculada à camada de polímero que mantém o sistema unido. Esse padrão mantém o setor de materiais para revestimento de sementes centrado no desempenho dos polímeros, mesmo quando as especificações dos clientes se tornam mais amplas e mais técnicas. A força dos polímeros no mercado de materiais para revestimento de sementes também reflete sua capacidade de atender tanto a programas de grãos de grande volume quanto a aplicações de horticultura mais especializadas por meio de ajustes de formulação, em vez de redesenho completo do processo.
Os aglutinantes são o segmento de ingredientes de crescimento mais rápido, com um CAGR de 11,2% durante 2026-2031, à medida que os sistemas de revestimento carregam maiores cargas biológicas e de micronutrientes e exigem controle mais rigoroso sobre a estabilidade da suspensão, a adesão e a viscosidade. Isso está mudando o papel dos aglutinantes de auxiliares básicos de adesão para impulsionadores ativos de desempenho dentro de sistemas multifuncionais. À medida que a complexidade da formulação aumenta, a participação do mercado de materiais para revestimento de sementes detida pelos aglutinantes deve se expandir, pois mais projetos dependem de mistura, retenção e entrega confiáveis em diferentes combinações de culturas e processos. A estrutura de ingredientes do mercado de materiais para revestimento de sementes está, portanto, se tornando mais orientada para o desempenho, embora os polímeros ainda representem a maior base de receita atual.

Por Forma:
Sistemas Líquidos Ancoram o Volume, a Peletização Sólida Comanda um Prêmio de CrescimentoAs formulações líquidas representaram 60,5% da participação do mercado de materiais para revestimento de sementes por forma em 2025, tornando-as o maior segmento porque se encaixam nos equipamentos padrão de revestimento em tambor e bandeja usados em grandes instalações comerciais de tratamento de sementes. Os sistemas lquidos permitem o ajuste contínuo da taxa de aplicação e da carga de sólidos sem grandes trocas de equipamentos, o que é importante para grandes programas de grãos e oleaginosas. Essa flexibilidade operacional mantém os líquidos bem posicionados na América do Norte e do Sul, onde o processamento de alto rendimento é um requisito central. O mercado de materiais para revestimento de sementes, portanto, manteve um forte viés líquido em termos de volume, mesmo quando os clientes buscam resultados mais especializados. Essa base de volume também é reforçada pelo fato de que muitas culturas de sementes grandes não requerem a construção mais pesada e a transformação geométrica associada aos sistemas de peletização sólida.
Os revestimentos em forma sólida são o segmento de crescimento mais rápido, com um CAGR de 10,2% durante 2026-2031, porque as culturas de horticultura e especializadas exigem estrutura precisa de peletes, consistência de tamanho e manuseio controlado. A demanda é particularmente forte na Europa, no Japão e na Coreia do Sul, onde sementes menores e programas de agricultura protegida tornam a peletização mais comum. Pesquisas recentes publicadas em Seed Science and Technology em 2025 mostraram que a composição do material de enchimento dos peletes afeta significativamente a estabilidade dos peletes, a tolerância à umidade e o desempenho de semeadura em culturas de hortaliças de sementes pequenas, com sistemas à base de zeólita, vermiculita e cálcio superando várias formulações convencionais com alto teor de argila. Isso está acelerando a mudança em direção a materiais de revestimento sólido de maior valor e engenharia no mercado de materiais para revestimento de sementes, particularmente para sementes de hortaliças e horticultura, onde a semeadura de precisão e o transplante automatizado exigem maior uniformidade e consistência de fluxo dos peletes.
Por Processo:
O Revestimento em Filme Mantém a Base de Volume, a Peletização Supera em TaxaO revestimento em filme representou 60,3% do mercado de materiais para revestimento de sementes por processo em 2025, tornando-o o maior segmento porque funciona na mais ampla gama de tipos de culturas e combinações de ingredientes. Sua camada de aplicação fina e uniforme é adequada para sementes que já têm tamanho e forma aceitáveis para o plantio, incluindo a maioria dos programas comerciais de grãos, oleaginosas e hortaliças de sementes grandes. Essa flexibilidade tornou o revestimento em filme o processo padrão para programas de alto volume, onde o rendimento, a retenção do tratamento e o controle de custos devem permanecer equilibrados. O mercado de materiais para revestimento de sementes continua a depender desse processo porque oferece a mais ampla aplicabilidade sem exigir grande transformação física da semente. A incrustação permanece importante em usos especializados selecionados, mas seu papel é mais restrito do que o do revestimento em filme e da peletização.
A peletização é o segmento de crescimento mais rápido, com um CAGR de 10,6% durante 2026-2031, à medida que mais programas de horticultura de precisão usam sementes pequenas que requerem forma e peso precisos para o plantio automatizado. Esse crescimento está ligado à expansão da agricultura protegida, dos sistemas de transplante automatizado e ao maior uso de lotes de sementes de alto valor para hortaliças e culturas especializadas. Pesquisas publicadas em Seed Science and Technology em 2025 mostraram que a composição dos peletes afetou significativamente a consistência de emergência, a resposta à umidade e o desempenho de semeadura em culturas de sementes pequenas, reforçando a importância dos sistemas de peletes de engenharia para aplicações de plantio de precisão. O mercado de materiais para revestimento de sementes está respondendo com maior interesse em sistemas minerais de engenharia, aglutinantes específicos para culturas e estruturas de peletes que proporcionam fluxo e emergência consistentes.
Por Função:
A Proteção de Sementes Domina, mas o Aprimoramento Cresce Mais RápidoA proteção de sementes deteve 77,8% do mercado por função em 2025, tornando-a o maior segmento, pois a incorporação de fungicidas e inseticidas permanece a principal razão comercial para o revestimento em grãos, oleaginosas e sementes de hortaliças. Esse papel foi construído ao longo de muitos anos e permanece estruturalmente forte enquanto a proteção de culturas aplicada em sementes continua sendo uma rota de entrega padrão em programas comerciais. O mercado de materiais para revestimento de sementes ainda depende fortemente da demanda orientada para a proteção porque ancora o volume em culturas de grande área com protocolos de tratamento padronizados. Essa base é sustentada pelas expectativas estabelecidas dos produtores, pelos fluxos de trabalho de tratamento comercial e pela necessidade contínua de proteção na fase inicial no plantio. Mesmo quando os biológicos são adicionados, a proteção permanece a principal justificativa para o investimento em revestimento.
O aprimoramento de sementes é o segmento de crescimento mais rápido, com um CAGR de 11,0% durante 2026-2031, à medida que a camada de revestimento é cada vez mais usada para fornecer biológicos, bioestimulantes e micronutrientes que apoiam o estabelecimento inicial. Pesquisas publicadas em 2024 em Ecology, Environment and Conservation descobriram que os tratamentos de biofortificação com zinco afetaram significativamente a nodulação, a absorção de nutrientes e os parâmetros de rendimento em sistemas de grão-de-bico. Consequentemente, o mercado de materiais para revestimento de sementes está testemunhando uma mudança à medida que os sistemas de revestimento integram cada vez mais proteção, nutrição e entrega biológica dentro de estruturas em camadas. Esse desenvolvimento está impulsionando a demanda por aglutinantes avançados, polímeros focados em compatibilidade e materiais de revestimento de liberação controlada que podem fornecer múltiplos ingredientes ativos sem afetar o desempenho da plantadeira ou a resposta da semente.
Por Tipo de Revestimento:
Polímeros Sintéticos Dominam o Presente, o de Base Biológica Define a TrajetóriaOs revestimentos sintéticos representaram 71,9% da demanda do mercado em 2025, tornando-os o maior segmento, pois as formulações à base de poliacrilato e acetato de polivinila ainda têm o histórico comercial mais amplo e a maior disponibilidade de matérias-primas. Seu desempenho estabelecido em programas de grãos, oleaginosas e hortaliças os tornou a escolha padrão em aquisições de grande volume. O mercado de materiais para revestimento de sementes ainda depende de sistemas sintéticos para escala, consistência e equilíbrio de custos em aplicações convencionais. Essa posição é reforçada por relacionamentos de longa data com fornecedores e pelo conhecimento de processo instalado construído em torno dos portfólios sintéticos existentes. Mesmo onde a reformulação está em andamento, os revestimentos sintéticos permanecem a maior base de receita atual na maioria das regiões.
Os revestimentos de base biológica são o segmento de crescimento mais rápido, com um CAGR de 11,6% durante 2026-2031, à medida que a pressão regulatória, as prioridades de sustentabilidade e a melhoria do desempenho técnico convergem. O Instituto Nacional de Tecnologia Agropecuária e o Conselho Nacional de Investigações Científicas e Técnicas da Argentina desenvolveram uma plataforma de revestimento de biopolímero em 2025 para soja e milho usando matérias-primas de origem regional, mostrando que o desenvolvimento de base biológica está se espalhando além da Europa. O mercado de materiais para revestimento de sementes está, portanto, se movendo em direção a uma estrutura dual, onde os sintéticos permanecem o maior segmento no curto prazo, enquanto os sistemas de base biológica são os de crescimento mais rápido. Essa mudança é especialmente importante onde as políticas de conformidade e aquisição estão cada vez mais alinhadas em torno de menor risco de microplásticos.
Por Tipo de Cultura:
Grãos e Cereais Ancoram o Volume, Frutas e Hortaliças Definem o RitmoGrãos e cereais representaram 51,4% da demanda em 2025, tornando-os o maior segmento porque milho híbrido, trigo, arroz e cevada passam pelas instalações de revestimento comercial nos maiores volumes. O cinturão de milho da América do Norte, a zona de trigo europeia e os principais corredores de arroz asiáticos juntos formam a ampla base de volume para o mercado de materiais para revestimento de sementes neste grupo de culturas. Sementes grandes e relativamente uniformes também se encaixam bem com sistemas de revestimento de alto rendimento, o que mantém o processamento por unidade eficiente e consistente. Oleaginosas e leguminosas permanecem uma camada intermediária importante de demanda, especialmente à medida que os programas de inoculantes biológicos se expandem na produção de soja. Flores, plantas ornamentais, gramados e gramíneas forrageiras são menores em volume, mas permanecem tecnicamente exigentes e comandam maior valor por quilograma em aplicações especializadas.
Frutas e hortaliças são o segmento de crescimento mais rápido, com um CAGR de 11,1% durante 2026-2031, porque a agricultura protegida, a premiumização de sementes e os sistemas de transplante automatizado exigem dimensionamento e manuseio de sementes mais precisos. Essas culturas frequentemente envolvem lotes de sementes pequenas, irregulares ou delicadas, onde a qualidade da peletização e a uniformidade do revestimento afetam diretamente o desempenho do plantio. Isso torna a horticultura um dos grupos de demanda mais especializados dentro do mercado de materiais para revestimento de sementes. A Lei Federal Brasileira 15070/2024 introduziu requisitos de registro fitossanitário para sementes tratadas vendidas comercialmente, incluindo sementes revestidas usadas em programas de frutas e hortaliças, o que fortalece a preferência por fornecedores certificados em detrimento da aplicação descentralizada na fazenda. O crescimento mais rápido neste grupo de culturas está, portanto, vinculado tanto ao valor agronômico quanto às crescentes expectativas de conformidade.
Análise Geográfica
Mercado de Materiais para Revestimento de Sementes na América do Norte
A América do Norte representou 43,7% do mercado de materiais para revestimento de sementes em 2025, tornando-a o maior segmento regional, pois tem a maior concentração de sementes tratadas comercialmente em programas de milho, soja, canola e algodão. Os Estados Unidos formam o núcleo dessa posição porque quase todas as sementes de milho híbrido e uma grande parcela das sementes de soja são vendidas em forma pré-revestida com fungicida, inseticida e materiais de melhoria de fluxo. O Canadá adiciona escala por meio da canola, enquanto o México expande a base regional por meio de programas especializados de hortaliças. A adoção de plantadeiras de precisão no Cinturão de Milho dos Estados Unidos também elevou os requisitos de qualidade do revestimento, o que favorece formulações premium em detrimento de alternativas genéricas.
Mercado de Materiais para Revestimento de Sementes na Ásia-Pacífico e Europa
A Ásia-Pacífico é o segmento regional mais rápido, com um CAGR de 10,9% durante 2026-2031, e a Europa permaneceu um importante centro de receita, mesmo enquanto o trabalho de reformulação absorve uma parcela maior dos recursos dos fornecedores. Na região Ásia-Pacífico, a modernização de sementes apoiada pelo governo na China e na Índia está aumentando a parcela de sementes distribuídas em forma revestida, enquanto o Japão e a Coreia do Sul estão apoiando a demanda de maior valor por meio de programas de agricultura protegida e hortaliças de precisão. Essa expansão está dando ao mercado de materiais para revestimento de sementes uma base de crescimento mais ampla fora dos sistemas de sementes ocidentais maduros. A Europa permanece importante porque abriga programas avançados de sementes e grande expertise em formulação, mas os fornecedores europeus também estão carregando o maior ônus de conformidade de curto prazo sob o Regulamento 2023/2055 e orientações relacionadas. Isso está aumentando a demanda por aglutinantes de baixa abrasão, sistemas de corantes estáveis e materiais de revestimento de maior desempenho dentro do mercado de materiais para revestimento de sementes.
Mercado de Materiais para Revestimento de Sementes no Oriente Médio e África e América do Sul
A América do Sul é uma região de crescimento liderada pelo Brasil, onde a escala da soja e o uso crescente de tratamentos biológicos de sementes estão fortalecendo a demanda por sistemas de revestimento de maior desempenho. O mercado de bioinsumos no Brasil está crescendo a aproximadamente 4 vezes a média global, impulsionado principalmente pelos sistemas de produção de soja, milho e cana-de-açúcar. Concomitantemente, os programas industriais de tratamento de sementes no país estão se expandindo à medida que as empresas de sementes e os produtores adotam sistemas de tratamento aplicados com precisão, impulsionando a demanda no mercado de materiais para revestimento de sementes por aglutinantes avançados, aditivos de controle de poeira e sistemas de polímeros biocompatíveis. No Oriente Médio, a Arábia Saudita e os Emirados Árabes Unidos estão criando demanda de nicho por meio de programas de agricultura protegida e sementes de hortaliças de precisão. A África permanece em um estágio de adoção mais inicial, liderada pela África do Sul e pelo Egito, onde o acesso a sementes revestidas certificadas está aumentando por meio de programas agrícolas estruturados, criando uma abertura para formulações econômicas que ainda não enfrentam o mesmo ônus de conformidade que na Europa.
Cenário Competitivo
O mercado de materiais para revestimento de sementes estava moderadamente fragmentado em 2025, com BASF SE, Croda International Plc, Clariant AG, Syensqo SA/NV e Sensient Technologies Corporation como os principais participantes. Esse equilíbrio reflete a presença de grupos químicos especializados globais com amplas capacidades em polímeros, aglutinantes e corantes, ao lado de formuladores regionais e prestadores de serviços de revestimento que ainda mantêm posições significativas. Os participantes estabelecidos são apoiados por profunda expertise em formulação e capacidades regulatórias, enquanto participantes emergentes como Germains Seed Technology, Summit Seed Coatings, Universal Coating Systems LLC e Centor Oceania competem por meio de expertise específica para culturas e capacidade de resposta local. O mercado de materiais para revestimento de sementes, portanto, não está suficientemente consolidado para que poucos participantes dominem os preços em todos os segmentos.
A competição estratégica está se concentrando na engenharia de compatibilidade biológica, no desenvolvimento de polímeros livres de microplásticos e no desempenho do processo sob padrões mais rígidos de plantio e certificação. A BASF SE divulgou a patente WO2024256589A1 em dezembro de 2024 para um sistema de aglutinante projetado para estabilizar ativos biológicos enquanto mantém a integridade do filme durante o revestimento de alta velocidade, o que mostra como os principais fornecedores estão protegendo os avanços de formulação. A Croda International Plc, por meio da Incotec Group BV, divulgou a patente US20250049039A1 em fevereiro de 2025 para formulações de revestimento em filme de modulação de porosidade de precisão destinadas às tolerâncias de sensores de plantadeiras de próxima geração, o que indica um impulso semelhante em direção à propriedade intelectual específica de desempenho. O mercado de materiais para revestimento de sementes está recompensando os fornecedores que podem combinar prontidão regulatória com desempenho mensurável de plantio, armazenamento e biológico.
A expansão estratégica também está vindo de participantes adjacentes de química especializada e do reposicionamento de portfólio por incumbentes estabelecidos. Em setembro de 2025, a Ashland Inc. expandiu sua plataforma de celulose e polivinilpirrolidona para a demanda de aglutinantes de revestimento de sementes, usando o conhecimento existente de polímeros para atender às necessidades de reformulação sem construir uma base legada dedicada de revestimentos de sementes. A Syensqo SA/NV continua a posicionar seus sistemas de revestimento Peridiam herdados em torno de compatibilidade e especialização em formulação, o que a diferencia à medida que os compradores se afastam da seleção por commodities em direção ao desempenho da aplicação. O mercado de materiais para revestimento de sementes ainda oferece espaço competitivo aberto para aglutinantes tropicais biologicamente compatíveis, matrizes de polímeros prontas para micronutrientes para leguminosas e sistemas de peletização de base biológica que atendam aos padrões de conformidade e operação. Isso significa que a liderança na próxima fase provavelmente dependerá menos da escala pura e mais de quem conseguir resolver primeiro os problemas de compatibilidade e reformulação mais difíceis.
Líderes do Setor de Materiais para Revestimento de Sementes
-
BASF SE
-
Clariant AG
-
Croda International PLC
-
Syensqo SA/NV
-
Sensient Technologies Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais para Revestimento de Sementes Empresas cobertas neste relatório
- BASF SE
- Croda International Plc
- Clariant AG
- Syensqo SA/NV
- Sensient Technologies Corporation
- Milliken & Company
- Covestro AG
- Michelman, Inc.
- Germains Seed Technology (Associated British Foods plc (ABF))
- Precision Laboratories LLC
- Chromatech Incorporated
- Universal Coating Systems, LLC
- Centor Oceania Pty Ltd
- Summit Seed Coatings LLC
- Organic Dyes and Pigments LLC
Desenvolvimentos industriais recentes em Mercado de Materiais para Revestimento de Sementes
- Fevereiro de 2026: A Ashland Inc. recebeu aprovação da Agência de Proteção Ambiental dos Estados Unidos para seu polímero de revestimento de sementes Agrimer Eco-Coat, uma tecnologia de base natural e livre de microplásticos desenvolvida usando química de óleo vegetal transformado. A formulação foi projetada para melhorar a redução do desprendimento de poeira, a retenção de ingredientes ativos e a conformidade regulatória para aplicações de tratamento de sementes de hortaliças, grãos, frutas e flores.
- Agosto de 2025: O Ministério da Agricultura do Brasil emitiu padrões fitossanitários atualizados para sementes revestidas distribuídas comercialmente, determinando limites mínimos de uniformidade de revestimento e tolerância ao desprendimento de poeira nas categorias de grãos, oleaginosas e hortaliças. A regulamentação está acelerando a consolidação de aquisições em direção a fornecedores certificados de materiais de revestimento em grande escala.
- Fevereiro de 2025: A Incotec Group BV, parte da Croda International Plc, publicou a patente US20250049039A1 divulgando formulações de revestimento em filme de modulação de porosidade de precisão projetadas para atender às tolerâncias de sensores de plantadeiras de próxima geração. A patente sinaliza uma mudança em direção a reivindicações específicas de desempenho, em vez de ampla cobertura de fórmulas de polímeros.
Mercado de Materiais para Revestimento de Sementes Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
De acordo com a Mordor Intelligence, tratamos o mercado de materiais para revestimento de sementes como o valor gerado por aglutinantes, polímeros, aditivos e corantes que são intencionalmente aplicados como uma camada discreta em sementes de culturas comerciais, seja por revestimento em filme, incrustação ou peletização, para fornecer benefícios de proteção ou aprimoramento antes da semeadura.
Todos os tratamentos de sementes pós-mercado, misturas de pasta na fazenda e inoculantes biológicos independentes vendidos sem uma matriz de revestimento são mantidos fora deste cálculo.
Visão Geral da Segmentação
- Por Ingrediente
- Polímeros
- Aglutinantes
- Corantes
- Ingredientes Ativos
- Minerais e Pedra-Pomes
- Outros Aditivos
- Por Forma
- Líquido
- Sólido
- Por Processo
- Revestimento em Filme
- Incrustação
- Peletização
- Por Função
- Proteção de Sementes
- Aprimoramento de Sementes
- Por Tipo de Revestimento
- Sintético
- De Base Biológica
- Por Tipo de Cultura
- Grãos e Cereais
- Oleaginosas e Leguminosas
- Frutas e Hortaliças
- Flores e Plantas Ornamentais
- Gramados e Gramíneas Forrageiras
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio
- Turquia
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Para refinar as entradas do modelo, entrevistamos formuladores de revestimento, tratadores contratados e distribuidores de insumos agrícolas na América do Norte, Europa, Brasil, Índia e Austrália. Suas percepções sobre o repasse de preços de polímeros, as mudanças de participação entre revestimento em filme e peletização e os gatilhos de adoção dos produtores nos permitem questionar as estimativas de gabinete e ajustar as curvas de penetração regional.
Pesquisa de Gabinete
Nossos analistas examinam fluxos de dados disponíveis publicamente, mas autoritativos, como pesquisas de área cultivada do USDA, estatísticas de pesticidas do Eurostat, balanços de commodities do FAOSTAT e documentos comerciais da ISF para dimensionar o conjunto de sementes semeadas e a penetração típica de tratamento. Os relatórios anuais (10-Ks) das empresas, os depósitos de patentes capturados por meio do Questel e os arquivos de notícias do Dow Jones Factiva fornecem pistas de preços e cronogramas de tecnologia, enquanto os informativos de associações comerciais da CropLife International e da American Seed Trade Association esclarecem os marcos regulatórios que moldam a adoção de ingredientes. As fontes aqui mencionadas ilustram, sem esgotar, a base secundária que referenciamos.
Dimensionamento de Mercado e Previsão
Começamos com uma construção de cima para baixo que reconstrói o conjunto de demanda a partir da produção de sementes certificadas, da taxa média de tratamento (quilogramas de revestimento por tonelada métrica de semente) e do valor combinado dos ingredientes; os totais ascendentes seletivos de remessas de fornecedores e verificações de preço médio de venda amostrado × volume atuam como salvaguardas. Variáveis-chave como hectares sob plantio de precisão, taxas de substituição de polímero por aglutinante biológico, prazos de eliminação gradual de microplásticos na UE e ciclos de reposição de sementes de cereais alimentam uma regressão multivariada que projeta o valor até 2030. Onde os totais ascendentes divergem além de uma faixa de ±5%, as premissas são revisitadas com os entrevistados antes do bloqueio final.
Validação de Dados e Ciclo de Atualização
Cada rascunho passa por uma revisão analítica de dois níveis na qual os valores discrepantes são sinalizados em relação a séries históricas, registros de concorrentes e códigos aduaneiros. Os modelos são atualizados anualmente, mas eventos desencadeadores, como proibições regulatórias, grandes fusões e aquisições ou uma variação de preço de matéria-prima ≥10%, motivam uma atualização intermediária para que os clientes sempre vejam nossa visão mais recente.
Por que a Linha de Base de Materiais para Revestimento de Sementes da Mordor Inspira Confiança
Os números publicados variam porque as empresas escolhem cestas de ingredientes, processos de revestimento e frequências de atualização diferentes.
A amplitude do escopo, os padrões de preço e as taxas de revestimento assumidas deslocam ainda mais os totais.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Lacuna Impulsionadora |
|---|---|---|
| 2,58 bilhões de USD (2025) | Mordor Intelligence | - |
| 2,19 bilhões de USD (2025) | Consultoria Global A | Omite aglutinantes de base biológica; aplica um único preço médio de venda fixo em todas as regiões |
| 2,21 bilhões de USD (2025) | Publicação Setorial B | Usa volume de sementes apenas para as cinco principais culturas; cadência de atualização bienal |
| 2,68 bilhões de USD (2025) | Consultoria Regional C | Baseia-se em listas de remessas de fabricantes sem ajuste para margens de distribuidores |
A comparação mostra como um escopo mais restrito ou atualizações mais lentas comprimem os totais. Ao combinar estatísticas públicas continuamente atualizadas com verificações cruzadas de especialistas e modelagem de dupla abordagem, a Mordor fornece uma linha de base transparente e equilibrada que os tomadores de decisão podem rastrear e replicar.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de materiais para revestimento de sementes em 2026?
O mercado de materiais para revestimento de sementes é avaliado em 2,92 bilhões de USD em 2026 e está projetado para atingir 4,63 bilhões de USD até 2031, a um CAGR de 9,66% durante 2026-2031.
Qual categoria de ingrediente lidera a geração de receita?
Os polímeros foram o maior segmento de ingredientes, representando 44,3% em 2025, porque permanecem a principal matriz formadora de filme e carreadora nos principais processos de revestimento.
Qual tipo de revestimento está se expandindo mais rapidamente até 2031?
Os revestimentos de base biológica são o segmento mais rápido, avançando a um CAGR de 11,6% durante 2026-2031, à medida que a pressão regulatória e o progresso técnico apoiam a reformulação.
Por que a Ásia-Pacífico está crescendo mais rápido do que outras regiões?
A Ásia-Pacífico foi o segmento regional mais rápido, com um CAGR de 10,9% durante 2026-2031, porque os programas de modernização de sementes na China e na Índia estão aumentando a penetração de sementes revestidas e a demanda por horticultura está crescendo.
Qual é o principal risco de curto prazo para os fornecedores?
O maior risco de curto prazo é o custo de reformulação sob as restrições de microplásticos, porque os fornecedores devem investir em novos aglutinantes e polímeros enquanto gerenciam a pressão de margem.