
Tamanho e Participação do Mercado de Agricultura Vertical dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
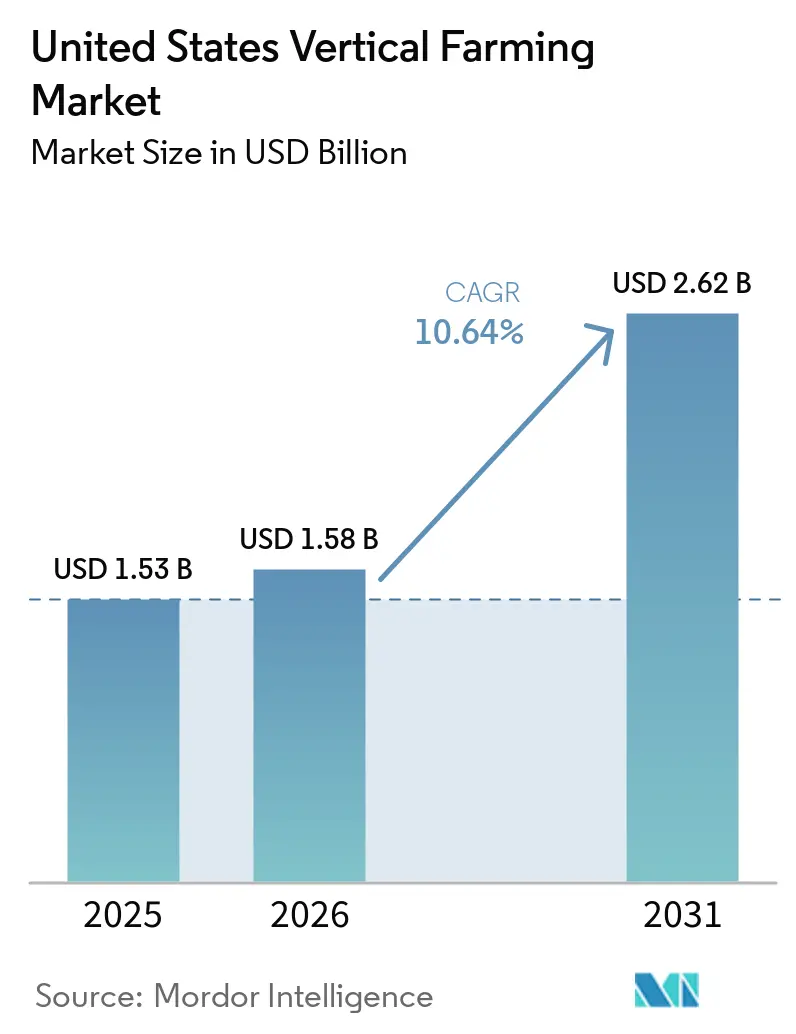
| Tamanho do mercado no ano base (2025) | 1.53 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.62 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.64 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Agricultura Vertical dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de agricultura vertical dos Estados Unidos foi avaliado em 1,5 bilhões de USD em 2025 e estima-se que cresça de 1,6 bilhões de USD em 2026 para atingir 2,6 bilhões de USD até 2031, a um CAGR de 10,6% durante o período de previsão 2026-2031. O mercado de agricultura vertical dos Estados Unidos está saindo do período de redefinição de 2022 a 2024, com um conjunto menor de operadores detendo melhores ativos e balanços patrimoniais mais sólidos. A demanda por produtos sem pesticidas e de origem local continua a apoiar uma absorção estável, ajudando os produtores rentáveis a preservar a receita mesmo com condições de financiamento ainda restritivas. O mercado de agricultura vertical dos Estados Unidos também está ganhando apoio do estresse hídrico na agricultura de campo ocidental, à medida que os compradores de produtos agrícolas tratam a hidroponia interna como uma opção de continuidade de fornecimento, e não como um formato premium de nicho. Contratos de energia renovável, arranjos de microrrede e uma seleção de locais mais disciplinada estão melhorando a visibilidade de custos para fazendas expostas a oscilações de eletricidade. Ao mesmo tempo, a polinização assistida por inteligência artificial e o controle espectral estão expandindo o mix de culturas para frutas vermelhas e outros formatos premium, conferindo ao mercado de agricultura vertical dos Estados Unidos uma base de receita mais ampla do que quando as folhas verdes eram a única categoria de escala comprovada.
Principais Conclusões do Relatório
- Por mecanismo de crescimento, a hidroponia foi o maior segmento com 56,8% da participação do mercado de Agricultura Vertical dos Estados Unidos em 2025, enquanto a aeroponia é o segmento de crescimento mais rápido e está projetada para expandir a um CAGR de 16% durante 2026-2031.
- Por estrutura, as fazendas baseadas em edifícios foram o maior segmento com 68,6% da participação do mercado de Agricultura Vertical dos Estados Unidos em 2025, enquanto as fazendas em contêineres de transporte são o segmento de crescimento mais rápido a um CAGR de 12,2% durante 2026-2031.
- Por tipo de cultura, as folhas verdes foram o maior segmento com 52,3% de participação do tamanho do mercado de Agricultura Vertical dos Estados Unidos em 2025, enquanto frutas e frutas vermelhas são o segmento de crescimento mais rápido a um CAGR de 10,3% durante 2026-2031.
- Por componente, o hardware foi o maior segmento com 63,7% da participação do mercado de Agricultura Vertical dos Estados Unidos em 2025, enquanto o software é o segmento de crescimento mais rápido a um CAGR de 12,4% durante 2026-2031.
- Por usuário final, varejo e supermercados foram o maior segmento com 48% de participação do tamanho do mercado de Agricultura Vertical dos Estados Unidos em 2025, enquanto os compradores de ingredientes farmacêuticos e cosméticos são o segmento de crescimento mais rápido a um CAGR de 15% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Folhas Verdes Locais Sem Pesticidas | +2.3% | Nacional, com maior atração no varejo no Nordeste e nos corredores urbanos da Costa Oeste, onde produtos frescos premium giram mais rapidamente | Curto prazo (≤ 2 anos) |
| Redução de Distância de Transporte de Alimentos e Frescor no Mesmo Dia | +1.5% | Nacional, centrado em grandes redes de distribuição metropolitanas onde as perdas de prazo de validade têm implicações diretas nas margens | Curto prazo (≤ 2 anos) |
| Produção com Uso Eficiente de Água sob Pressão da Seca no Oeste | +1.2% | Mais forte na Califórnia, Arizona e Colorado, com demanda transbordante no Texas à medida que a segurança hídrica molda as decisões de abastecimento | Médio prazo (2-4 anos) |
| Demanda dos Varejistas por Resiliência de Fornecimento ao Longo do Ano | +1.6% | Nacional, especialmente em regiões expostas a interrupções de culturas de campo relacionadas ao clima e fluxos variáveis de produtos agrícolas recebidos | Médio prazo (2-4 anos) |
| Contratação de Energia Renovável e Microrrede Melhora a Economia | +0.9% | Mais relevante no Texas e nos estados ocidentais, onde estruturas de energia flexíveis e acesso a renováveis podem apoiar instalações internas | Longo prazo (≥ 4 anos) |
| Visão por IA, Polinização e Receitas de Culturas Permitem Culturas de Frutas Premium | +1.1% | Nacional, com concentração comercial inicial em Nova Jersey, Virgínia e Califórnia, onde os programas de frutas vermelhas estão avançando além da escala piloto | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Folhas Verdes Locais Sem Pesticidas
A demanda do varejo está ancorando o mercado de agricultura vertical dos Estados Unidos, à medida que as principais redes de supermercados tratam cada vez mais os produtos sem pesticidas como um padrão de aquisição. As fazendas internas atendem consistentemente aos requisitos de zero pesticidas e sem herbicidas, superando os produtores de campo e muitos fornecedores de estufas ao longo das estações. Esse alinhamento com as expectativas do varejo é ainda apoiado por iniciativas federais, como o anúncio do USDA em janeiro de 2025 de 14,4 milhões de USD em novos subsídios de Agricultura Urbana e Produção Inovadora, elevando os compromissos totais desde 2020 para 53,7 milhões de USD[1]. Esses desenvolvimentos fortalecem a visibilidade de contratos, os relacionamentos com varejistas e a disciplina de preços nas categorias de saladas embaladas e produtos frescos cortados. Ao reduzir o risco de que as folhas verdes internas sejam tratadas como produtos discricionários durante recessões econômicas, o mercado está deslocando seu foco para a gestão de categorias no varejo e a garantia de fornecimento. Esse padrão de demanda interconectado ressalta a crescente dependência do mercado de agricultura vertical dos Estados Unidos de parcerias estáveis com varejistas, em vez de preferências de novidade do consumidor.
Redução de Distância de Transporte de Alimentos e Frescor no Mesmo Dia
Distâncias de entrega mais curtas estão impulsionando a eficiência no mercado de agricultura vertical dos Estados Unidos ao abordar as significativas perdas de prazo de validade que as folhas verdes enfrentam durante o longo trânsito transcontinental. Os produtos convencionais da Califórnia e do Arizona frequentemente levam de 4 a 6 dias para chegar às redes de varejo do leste, deixando tempo limitado para o manuseio nas lojas e a compra pelo consumidor. Em contraste, fazendas internas dentro de 200 milhas das principais cidades podem entregar produtos em até 24 horas após a colheita, estendendo o prazo de validade no varejo em 5 a 7 dias. Um estudo de setembro de 2025 de Wang e coautores destacou que o abastecimento por proximidade reduziu as perdas por respiração pós-colheita em 18% a 22%, melhorando diretamente as margens dos varejistas e reduzindo as remarcações. Essa mudança ressalta por que o frescor no mesmo dia está evoluindo de uma mensagem de marketing para um padrão contratual nos corredores de distribuição urbana, solidificando o argumento para a agricultura interna regional.
Produção com Uso Eficiente de Água sob Pressão da Seca no Oeste
A produtividade hídrica está remodelando o mercado de agricultura vertical dos Estados Unidos à medida que os riscos de seca se intensificam nos estados ocidentais. Um estudo da Agronomy for Sustainable Development (2025) destacou que a alface hidropônica em ambientes controlados atingiu 140 gramas de peso fresco por litro de água, em comparação com apenas 15,3 gramas por litro na produção em campo aberto. Além disso, uma avaliação do ciclo de vida revelou que a alface convencional de campo exigia até 240 litros por quilograma na Califórnia e 169 litros por quilograma no Arizona, enquanto os sistemas hidropônicos usavam significativamente menos água[2]. Essas eficiências estão influenciando as decisões dos compradores, à medida que a disponibilidade de água impacta cada vez mais a continuidade e os custos de aquisição. Refletindo essa mudança, a Vertical Harvest Farms garantiu 59,5 milhões de USD em 2024, apoiada pelo Programa de Energia Rural para a América do USDA, com a economia de água sendo um fator-chave. À medida que os riscos de irrigação crescem, a agricultura vertical está solidificando seu papel como uma solução sustentável nas estratégias de abastecimento ocidental.
Visão por IA, Polinização e Receitas de Culturas Permitem Culturas de Frutas Premium
A diversificação de culturas está transformando o mercado de agricultura vertical dos Estados Unidos à medida que fazendas totalmente fechadas expandem além das folhas verdes para frutas vermelhas e frutas premium. A polinização assistida por inteligência artificial (IA) e as receitas espectrais de culturas estão permitindo o gerenciamento eficiente de culturas frutíferas que anteriormente eram antieconômicas para cultivar em escala interna. Por exemplo, a Amatelas Farm da Oishii em Nova Jersey, lançada em junho de 2024, demonstra a viabilidade da produção de frutas vermelhas em escala industrial com 237.000 pés quadrados de capacidade interna para morangos, 50 robôs autônomos e 60 bilhões de pontos de dados anuais de culturas. Da mesma forma, em setembro de 2024, a parceria da Plenty Unlimited com a Driscoll's na Virgínia integra a produção interna com uma plataforma comercial de frutas vermelhas em grande escala, enfatizando a escalabilidade e o valor da marca. Esses avanços estão remodelando o mix de receitas no mercado de agricultura vertical ao introduzir categorias de maior valor, como frutas premium, que comandam preços mais altos do que as folhas verdes tradicionais. Essa mudança não apenas diversifica as ofertas, mas também justifica investimentos em automação sofisticada e sistemas de dados, impulsionando assim o potencial de crescimento de longo prazo do mercado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A Lucratividade das Culturas Permanece Concentrada em Folhas Verdes e Ervas | -1.5% | Nacional, com os limites mais claros nos programas maduros de folhas verdes do Nordeste e do Meio-Oeste, onde a diversificação de culturas ainda avança lentamente | Curto prazo (≤ 2 anos) |
| Intensidade de Energia e Volatilidade do Preço da Eletricidade Pressionam as Margens | -2.0% | Mais forte nas zonas tarifárias do Meio-Oeste e do Nordeste, especialmente em Illinois, Nova York e Ohio | Médio prazo (2-4 anos) |
| Lacuna de Financiamento Pós-Falência Eleva o Custo de Capital | -1.2% | Nacional, com o efeito mais acentuado em operadores de médio porte com receita anual abaixo de 50 milhões de USD | Curto prazo (≤ 2 anos) |
| Complexidade de Zoneamento, Licenciamento e Interconexão Estadual e Local | -0.8% | Nacional, com atrasos mais longos em projetos de preenchimento urbano em Nova York, Illinois e Califórnia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Intensidade de Energia e Volatilidade do Preço da Eletricidade Pressionam as Margens
A eletricidade é um importante fator de custo para o mercado de agricultura vertical dos Estados Unidos devido à dependência de sistemas intensivos em energia, como iluminação, controle climático e desumidificação. Em 2024, Kaiser e coautores relataram que a eletricidade constitui de 20% a 40% dos custos de produção, com a iluminação sozinha consumindo de 60% a 85% do total de eletricidade. Os resultados da AGEYE de 2025 mostraram que os modelos financeiros pré-construção frequentemente subestimam os custos de HVAC e desumidificação em 30% a 50%, levando a premissas de custo mais fracas. Um estudo de 2026 na Nature Communications constatou que a maioria das fazendas verticais excede o limiar de intensidade energética para posicionamento competitivo em carbono em relação às importações tradicionais. Embora a iluminação dinâmica possa reduzir os custos de eletricidade em 12%, a modernização de instalações mais antigas é frequentemente inacessível. Isso deixa o mercado vulnerável à volatilidade tarifária, particularmente no Meio-Oeste e no Nordeste, destacando a necessidade urgente de adoção de energia renovável, sistemas de armazenamento e tecnologias eficientes para estabilizar custos e aumentar a competitividade.
Lacuna de Financiamento Pós-Falência Eleva o Custo de Capital
O mercado de agricultura vertical dos Estados Unidos enfrenta desafios de financiamento, pois credores e investidores permanecem cautelosos após falências e reestruturações de 2022 a 2024. Padrões de crédito mais rígidos agora sobrecarregam os operadores menores com cláusulas mais restritivas, spreads de juros mais altos e flexibilidade limitada para atrasos. Operadores estabelecidos como a Local Bounti, que reestruturou 197 milhões de USD em dívida em 2025 e captou 15 milhões de USD em 2026, e a AeroFarms, que emitiu e posteriormente revogou um aviso WARN após a reestruturação, destacam a necessidade contínua de estabilidade financeira. Esse ambiente favorece compradores bem capitalizados que podem expandir sem incorrer em custos de construção pela primeira vez, enquanto operadores com financiamento insuficiente são empurrados para fusões ou vendas em dificuldades. A lacuna de financiamento remodela o mercado, determinando o ritmo e os participantes do crescimento futuro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Mecanismo de Crescimento:
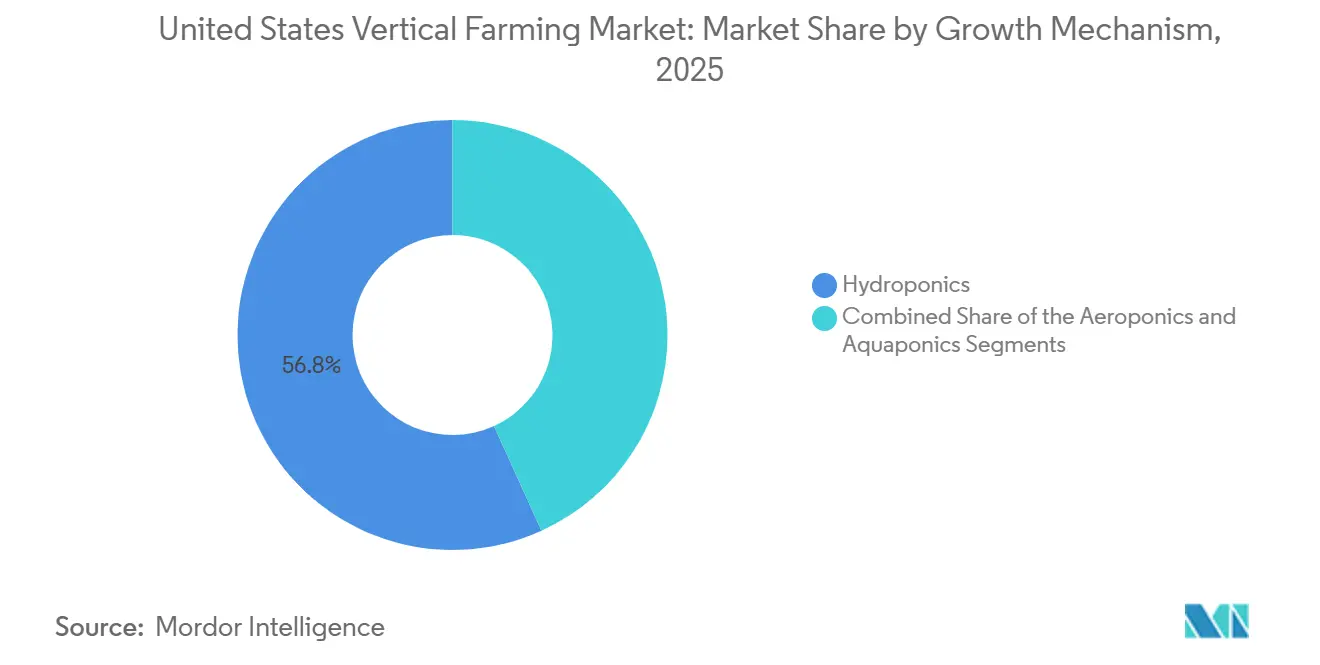
A Hidroponia é a Maior, a Aeroponia é a Mais RápidaA hidroponia dominou o mercado de agricultura vertical dos Estados Unidos com uma participação de 56,8% em 2025, impulsionada por sua compatibilidade com folhas verdes, sistemas de nutrientes estabelecidos e facilidade de integração nos layouts existentes de fazendas internas. Sua capacidade de fornecer resultados previsíveis e ciclos de culturas padronizados se alinha com a demanda dos varejistas por culturas como alface e espinafre, que permanecem os principais produtos comerciais. No entanto, a adoção generalizada da hidroponia reduziu a diferenciação de produtos, tornando a escala operacional, a execução e o acesso ao cliente mais críticos para o sucesso.
A aeroponia, com um CAGR projetado de 16% durante 2026-2031, está emergindo como o mecanismo de crescimento mais rápido devido ao seu uso eficiente de água, de 70% a 95% menos do que a hidroponia, e à oxigenação aprimorada da zona radicular, que beneficia culturas de alto valor e sensíveis à água. Inovações como o sistema híbrido assistido por IA da Local Bounti, patenteado em fevereiro de 2026, destacam a crescente flexibilidade dos métodos de crescimento à medida que os operadores otimizam o rendimento. Embora a aquaponia permaneça um nicho devido à sua complexidade operacional no gerenciamento da biologia de plantas e peixes, ela atende a mercados especializados como canais institucionais e farmacêuticos, onde a rastreabilidade e a produção em circuito fechado agregam valor. Juntos, esses mecanismos refletem um mercado que evolui em direção à eficiência, inovação e aplicações direcionadas para atender a demandas diversas.

Por Estrutura:
Fazendas Baseadas em Edifícios São as Maiores, Contêineres São os Mais RápidosAs fazendas baseadas em edifícios representaram 68,6% do valor de mercado de 2025, tornando-as o maior tipo de estrutura no mercado de agricultura vertical dos Estados Unidos. Sua capacidade de reaproveitar espaços de armazém e industriais existentes para produção em alto volume, além dos layouts densos em múltiplos andares e controle climático mais rigoroso, garante maiores volumes de colheita. Essas vantagens são críticas para atender a contratos de varejo nacionais e regionais, e a escalabilidade dos formatos baseados em edifícios permite que os operadores distribuam os custos fixos por uma produção maior, solidificando seu papel central no mercado.
Enquanto isso, as fazendas em contêineres de transporte, com um CAGR projetado de 12,2% durante 2026-2031, estão emergindo como o tipo de estrutura de crescimento mais rápido. Suas capacidades modulares e de implantação rápida as tornam ideais para desertos alimentares, locais militares e campi institucionais onde a construção permanente é menos prática. Por exemplo, a implantação do cubo automatizado da Opollo Farm em 2025 em Phoenix demonstrou como os sistemas de contêineres podem abordar restrições de mão de obra e espaço por meio de soluções compactas e automatizadas. As fazendas baseadas em armazéns, posicionadas entre esses dois formatos, oferecem mais volume de cultivo do que os contêineres, mas menor intensidade de construção em comparação com edifícios multiníveis projetados especificamente. Juntos, esses tipos de estrutura refletem um mercado que equilibra grandes centros regionais com unidades menores e modulares, impulsionando a evolução do mercado de agricultura vertical dos Estados Unidos em direção a soluções diversas e adaptáveis.
Por Tipo de Cultura:
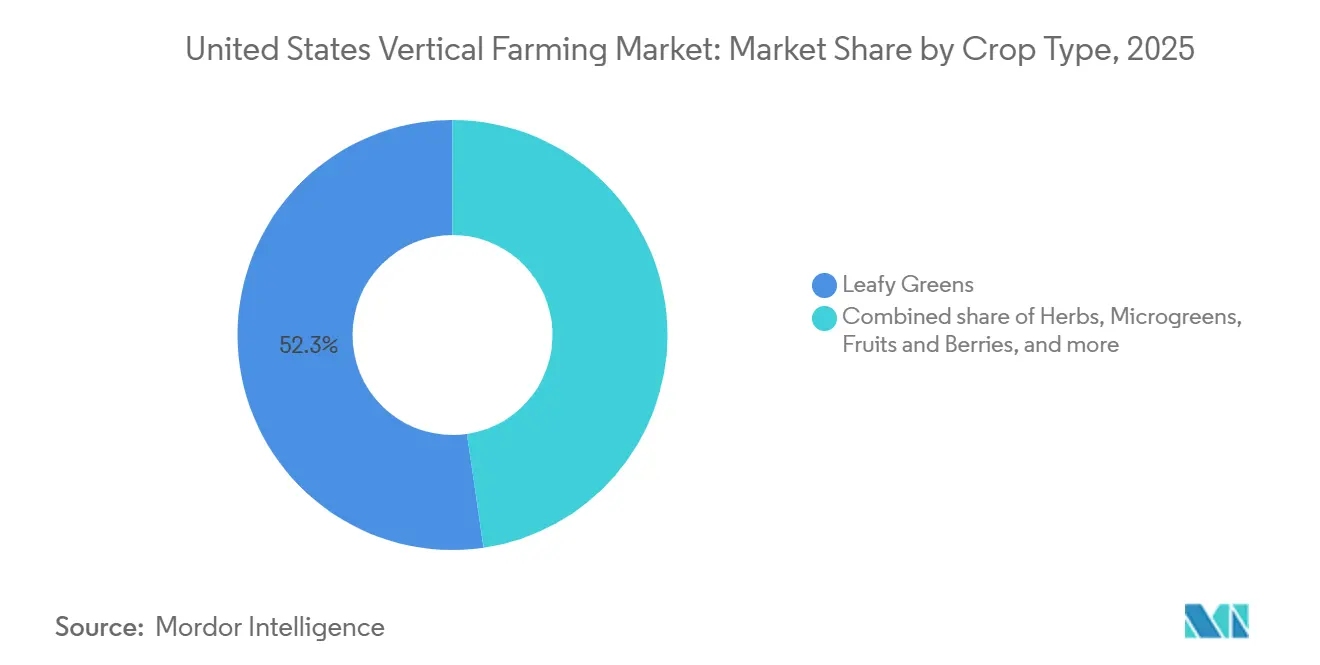
Folhas Verdes São as Maiores, Frutas e Frutas Vermelhas São as Mais RápidasAs folhas verdes representaram 52,3% da receita de 2025, solidificando sua posição como o maior segmento de culturas no mercado de agricultura vertical dos Estados Unidos. Essa dominância decorre de ciclos de crescimento curtos otimizados, técnicas de iluminação consistentes e formatos de embalagem eficientes que se integram perfeitamente à distribuição no varejo. Culturas como alface, espinafre e rúcula permanecem a espinha dorsal do mercado devido à sua demanda constante e facilidade de manuseio. Em outubro de 2025, a Little Leaf Farms relatou deter mais de 54% da categoria de alface interna em mais de 8.000 lojas nos Estados Unidos, ressaltando a penetração mainstream no varejo das folhas verdes, que continuam a definir a base de receita do mercado.
Enquanto isso, frutas e frutas vermelhas estão emergindo como o segmento de culturas de crescimento mais rápido, com um CAGR projetado de 10,3% de 2026 a 2031. Esse crescimento é impulsionado por avanços nos sistemas de polinização, melhoria do controle climático e maior receita por unidade em comparação com as folhas verdes. Instalações como a da Oishii em Nova Jersey e o programa de frutas vermelhas da Plenty na Virgínia com a Driscoll's destacam a mudança da produção interna de frutas vermelhas da viabilidade técnica para a escalabilidade comercial. Além disso, ervas e microverdes contribuem para o crescimento do mercado ao apoiar preços premium e demanda consistente de serviços de alimentação, varejo especializado e consumidores preocupados com a saúde. Por exemplo, a 80 Acres Farms expandiu sua linha de microverdes para mais de 17.000 locais de varejo até janeiro de 2026, demonstrando a escalabilidade de culturas em formato menor e contribuindo ainda mais para o crescimento do mercado. Juntos, esses desenvolvimentos ressaltam a diversificação e o potencial de crescimento do mercado de agricultura vertical dos Estados Unidos, com as folhas verdes ancorando a receita e frutas, frutas vermelhas e microverdes impulsionando a expansão futura.
Por Componente:
Hardware é o Maior, Software é o Mais RápidoEm 2025, o hardware representou 63,7% do mercado de agricultura vertical dos Estados Unidos, impulsionado pelo investimento inicial essencial em iluminação, irrigação, estruturas de suporte e sistemas climáticos necessários para iniciar a produção de culturas. Esses sistemas permanecem críticos, pois influenciam diretamente o rendimento e os custos unitários, garantindo que o hardware mantenha a maior participação de mercado. No entanto, à medida que as instalações estabelecem sua infraestrutura física, o foco está cada vez mais se deslocando para sistemas de controle digital para aumentar a eficiência e reduzir custos.
O software, projetado para crescer a um CAGR de 12,4% durante 2026-2031, está se tornando indispensável para monitoramento avançado de culturas, rastreabilidade e planejamento de produção, particularmente para operadores com múltiplos locais. A integração de inteligência artificial, visão computacional e software empresarial está evoluindo de opcional para essencial, permitindo a otimização de ativos físicos. Além disso, a expansão de serviços terceirizados, como suporte agronômico e integração de sistemas, reflete uma mudança em direção à priorização de expertise operacional e software em detrimento da infraestrutura física isolada. Juntas, essas tendências destacam a crescente sinergia entre hardware e software, impulsionando a evolução do mercado de agricultura vertical dos Estados Unidos.
Por Usuário Final:
Varejo e Supermercados São os Maiores, Compradores Farmacêuticos e Cosméticos São os Mais RápidosVarejo e supermercados, projetados para representar 48% da receita de usuários finais em 2025, dominam o mercado de agricultura vertical dos Estados Unidos. As prateleiras dos supermercados testam a economia da agricultura interna, pois saladas embaladas e folhas verdes frescas dependem de taxas de preenchimento consistentes, controle de qualidade e gestão do prazo de validade. As redes de varejo impulsionam os custos de conformidade por meio de exigências de documentação de segurança alimentar e integração logística, mas oferecem aos operadores estáveis demanda recorrente, solidificando o varejo como âncora de receita do mercado.
Enquanto isso, os compradores farmacêuticos e cosméticos, crescendo a um CAGR de 15% durante 2026-2031, priorizam ambientes controlados para pureza e consistência, destacando o valor da agricultura vertical para aplicações sensíveis. Os serviços de alimentação, o segundo maior segmento, enfatizam o frescor e o abastecimento local, enquanto os canais direto ao consumidor e de comércio eletrônico focam em itens especiais premium. Juntas, essas tendências ressaltam uma base de usuários finais em diversificação, com a agricultura vertical atendendo cada vez mais a demandas por culturas que os sistemas tradicionais não conseguem produzir de forma confiável.
Análise Geográfica
O Nordeste dominou o mercado de agricultura vertical dos Estados Unidos em 2025. Essa liderança é impulsionada pela densa demanda urbana, rotas de entrega curtas e uma concentração de ativos de agricultura interna no corredor de Nova York, Nova Jersey e Pensilvânia. Desenvolvimentos importantes, como a expansão da estufa da Little Leaf Farms na Pensilvânia e a produção premium de frutas vermelhas da Oishii em Nova Jersey, destacam a inovação da região. No entanto, os crescentes custos imobiliários e os cronogramas mais lentos de interconexão estão levando novos projetos a áreas menos urbanizadas.
O Meio-Oeste e o Sul estão emergindo como regiões competitivas, aproveitando vantagens de custo e infraestrutura. O Meio-Oeste se beneficia de custos imobiliários mais baixos e forte acesso à água, como visto na expansão da Gotham Greens em Chicago, enquanto o Sul atrai investimentos em grande escala como as instalações da BrightFarms no Texas e na Geórgia, apoiadas por zoneamento favorável e acesso à rede elétrica. Essas regiões estão se tornando centros de crescimento vitais, equilibrando eficiências de custo com escalabilidade operacional.
O Oeste apresenta o CAGR mais rápido durante 2026-2031, impulsionado pela escassez de água e pela adoço de sistemas hidropônicos e aeropônicos. Estados como Califórnia e Arizona lideram com uso eficiente de água, enquanto Colorado e Washington adicionam impulso com acesso a energia limpa e demanda por culturas premium. As implantações inovadoras do Arizona, como os sistemas automatizados da Opollo Farm, enfatizam ainda mais o papel da região em moldar o futuro da agricultura vertical. Juntas, essas dinâmicas regionais refletem um mercado que evolui em direção à eficiência de recursos, inovação e crescimento interconectado.
Cenário Competitivo
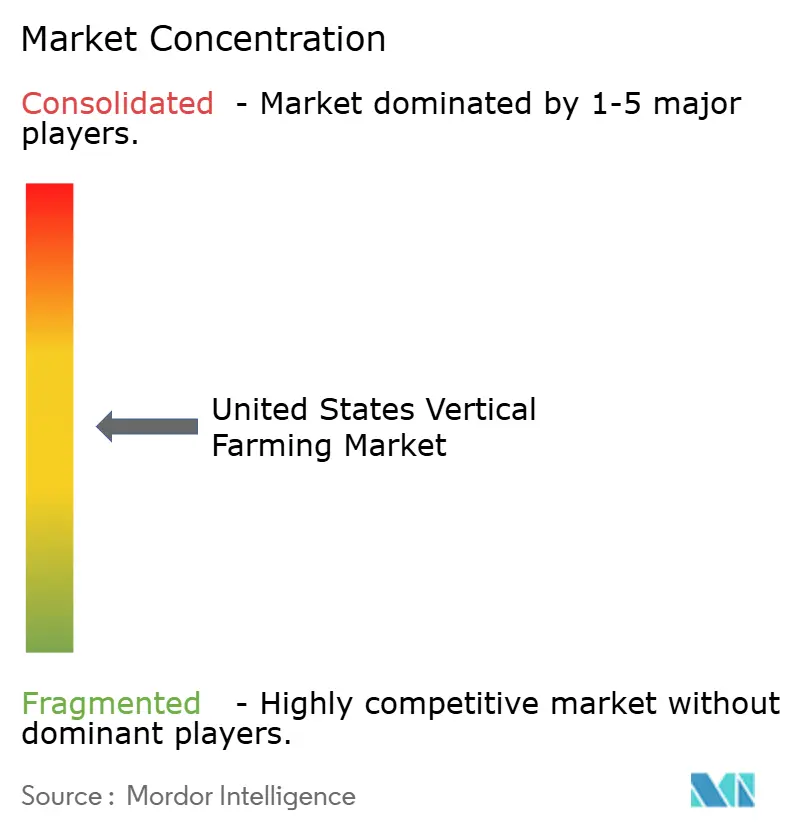
O mercado de agricultura vertical dos Estados Unidos permanece moderadamente concentrado, com os cinco principais operadores — Little Leaf Farms, Gotham Greens, BrightFarms, Oishii e Local Bounti — detendo uma participação significativa do valor de mercado em 2025. No entanto, essa liderança está evoluindo à medida que a reestruturação permite que compradores bem financiados adquiram ativos de operadores mais fracos a custos reduzidos. A fusão de 2025 entre a 80 Acres Farms e a Soli Organic, criando uma plataforma com receita estimada de 200 milhões de USD no primeiro ano em 17.000 locais de varejo, intensificou a concorrência. Ao mesmo tempo, operadores regionais de estufas estão desafiando as fazendas verticais ao disputar espaço premium nas prateleiras do varejo com menores requisitos de energia e capital. Essa mudança destaca que a força competitiva agora depende da eficiência de custos, do acesso ao cliente e da estratégia de culturas, e não apenas da quantidade de fazendas ou da capacidade.
A tecnologia é um fator crítico dessa evolução competitiva, pois sistemas digitais e propriedade intelectual aumentam o rendimento, a eficiência da mão de obra e a prontidão para conformidade. A patente da Local Bounti em fevereiro de 2026 para seu sistema de cultivo híbrido assistido por IA reflete esforços para garantir vantagens tecnológicas. Fornecedores como a Priva Holding e a Argus Control Systems permanecem influentes, pois muitos produtores dependem de seus sistemas dentro de estruturas proprietárias. A Administração de Alimentos e Medicamentos dos Estados Unidos (FDA) está estendendo o prazo de conformidade para registros adicionais de rastreabilidade sob a Seção 204 da Lei de Modernização da Segurança Alimentar para julho de 2028, após os principais marcos de conformidade terem entrado em vigor em 2025[3]. Esses fatores coletivamente fortalecem a posição dos players estabelecidos, limitando a fragmentação do mercado apesar dos avanços tecnológicos contínuos.
Os movimentos estratégicos em 2025 e 2026 ilustram ainda mais como os players de escala estão se adaptando a esse cenário competitivo. A BrightFarms está construindo centros regionais no Texas e na Geórgia para aprimorar a distribuição no varejo e a cobertura regional. A parceria da Oishii com a MISUMI em março de 2026 foca na fabricação de precisão para o cultivo robótico, enfatizando a produção de frutas premium e a automação. A captação de capital da Local Bounti em março de 2026, após a reestruturação da dívida, ressalta a crescente importância da estabilidade financeira ao lado da expansão de fazendas. Da mesma forma, a 80 Acres Farms expandiu por meio de aquisições de ativos em dificuldades em 2025, aproveitando custos de construção mais baixos. Essas estratégias demonstram coletivamente que o mercado de agricultura vertical dos Estados Unidos está se consolidando em torno de escala regional, inovação tecnológica e gestão disciplinada de capital, impulsionando-o em direção a um futuro mais competitivo e orientado pela inovação.
Líderes do Setor de Agricultura Vertical dos Estados Unidos
-
Little Leaf Farms, LLC
-
Gotham Greens Holdings, LLC
-
BrightFarms Inc.
-
Oishii Farm Corporation
-
Local Bounti Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Agricultura Vertical dos Estados Unidos Empresas cobertas neste relatório
- Little Leaf Farms, LLC
- Gotham Greens Holdings, LLC
- BrightFarms Inc. (Cox Enterprises, Inc.)
- Oishii Farm Corporation
- Local Bounti Corporation
- Plenty Unlimited Inc.
- AeroFarms, Inc.
- 80 Acres Farms, Inc.
- Square Roots, Inc.
- Farm.One, Inc.
- American Hydroponics, Inc.
- Argus Control Systems Limited
- Priva Holding B.V.
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Fluence Bioengineering, Inc. (ams-OSRAM AG)
Desenvolvimentos industriais recentes em Mercado de Agricultura Vertical dos Estados Unidos
- Março de 2026: A Oishii Farm Corporation firmou uma parceria estratégica com a MISUMI para fornecer componentes usinados com precisão para seus sistemas de cultivo robótico. Isso fortalece o mercado de agricultura vertical dos Estados Unidos ao melhorar a economia da automação na produção premium de frutas vermelhas, o que pode apoiar o aumento de escala em culturas de alto valor e expandir futuras oportunidades de receita além das folhas verdes.
- Março de 2026: A Local Bounti garantiu 15 milhões de USD em novo capital para avançar sua estratégia de crescimento. A captação permite a expansão de pontos de venda no varejo e investimento em eficiência operacional sem as restrições da estrutura de capital legada.
- Outubro de 2025: A Little Leaf Farms inaugurou sua quarta estufa em McAdoo, Pensilvânia, tornando-se a maior produtora mundial de folhas verdes em ambiente controlado com mais de 54% de participação no mercado de alface interna em mais de 8.000 lojas nos Estados Unidos.
Escopo do Relatório do Mercado de Agricultura Vertical dos Estados Unidos
A agricultura vertical é uma prática agrícola que envolve o cultivo de plantas em camadas empilhadas verticalmente, tipicamente em ambientes internos controlados. Esse sistema de produção otimiza o crescimento das plantas regulando fatores como luz, temperatura, umidade e nutrientes, e comumente emprega técnicas de cultivo sem solo, incluindo hidroponia, aquaponia e aeroponia.
O mercado de agricultura vertical dos Estados Unidos é segmentado por mecanismo de crescimento (aeroponia, hidroponia e aquaponia), por estrutura (fazendas verticais baseadas em edifícios, fazendas verticais baseadas em armazéns e fazendas verticais em contêineres de transporte), por tipo de cultura (folhas verdes, ervas e microverdes, frutas e frutas vermelhas, e flores e ornamentais), por componente (hardware, software e outros) e por usuário final (varejo e supermercados, serviços de alimentação, direto ao consumidor e comércio eletrônico, institucional e governamental, e compradores de ingredientes farmacêuticos e cosméticos). O relatório fornece o tamanho do mercado e previsões em termos de valor (USD) para todos os segmentos mencionados.
Visão geral da segmentação
| Hidroponia |
| Aeroponia |
| Aquaponia |
| Fazendas Verticais Baseadas em Edifícios |
| Fazendas Verticais Baseadas em Armazéns |
| Fazendas Verticais em Contêineres de Transporte |
| Folhas Verdes |
| Ervas |
| Microverdes |
| Frutas e Frutas Vermelhas |
| Flores e Ornamentais |
| Hardware | Sistemas de Iluminação |
| HVAC e Controle Climático | |
| Sensores e Monitoramento | |
| Irrigação e Fornecimento de Nutrientes | |
| Estruturas, Bandejas e Transporte | |
| Sistemas de Energia e Backup | |
| Software | Sistemas Operacionais de Fazenda |
| IA e Visão Computacional | |
| Fluxo de Trabalho, ERP e Rastreabilidade | |
| Serviços | Design e Integração |
| Suporte de Manutenção e Agronomia | |
| Operações Gerenciadas |
| Varejo e Supermercados |
| Serviços de Alimentação |
| Direto ao Consumidor e Comércio Eletrônico |
| Institucional e Governamental |
| Compradores de Ingredientes Farmacêuticos e Cosméticos |
| Por Mecanismo de Crescimento | Hidroponia | |
| Aeroponia | ||
| Aquaponia | ||
| Por Estrutura | Fazendas Verticais Baseadas em Edifícios | |
| Fazendas Verticais Baseadas em Armazéns | ||
| Fazendas Verticais em Contêineres de Transporte | ||
| Por Tipo de Cultura | Folhas Verdes | |
| Ervas | ||
| Microverdes | ||
| Frutas e Frutas Vermelhas | ||
| Flores e Ornamentais | ||
| Por Componente | Hardware | Sistemas de Iluminação |
| HVAC e Controle Climático | ||
| Sensores e Monitoramento | ||
| Irrigação e Fornecimento de Nutrientes | ||
| Estruturas, Bandejas e Transporte | ||
| Sistemas de Energia e Backup | ||
| Software | Sistemas Operacionais de Fazenda | |
| IA e Visão Computacional | ||
| Fluxo de Trabalho, ERP e Rastreabilidade | ||
| Serviços | Design e Integração | |
| Suporte de Manutenção e Agronomia | ||
| Operações Gerenciadas | ||
| Por Usuário Final | Varejo e Supermercados | |
| Serviços de Alimentação | ||
| Direto ao Consumidor e Comércio Eletrônico | ||
| Institucional e Governamental | ||
| Compradores de Ingredientes Farmacêuticos e Cosméticos | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de agricultura vertical dos Estados Unidos?
O mercado de agricultura vertical dos Estados Unidos está em 1,6 bilhões de USD em 2026.
Qual categoria de cultura gera mais receita nos Estados Unidos?
As folhas verdes são o maior segmento de culturas, com 52,3% da receita em 2025, porque alface, espinafre e rúcula permanecem as categorias internas mais otimizadas e prontas para o varejo.
Qual mecanismo de crescimento está se expandindo mais rapidamente na agricultura interna nos Estados Unidos?
A aeroponia é o mecanismo de crescimento mais rápido, com um CAGR de 16% durante 2026-2031.
Qual é o maior desafio de custo para os operadores de fazendas internas?
A eletricidade é o principal ponto de pressão, com a energia representando de 20% a 40% do custo de produção em muitas instalações, e a iluminação representando de 60% a 85% do uso total de eletricidade.
Qual grupo de usuários finais está se expandindo mais rapidamente além do varejo de supermercados?
Os compradores de ingredientes farmacêuticos e cosméticos são o segmento de usuários finais de crescimento mais rápido, com um CAGR de 15% durante 2026-2031, porque valorizam a pureza controlada e os perfis fitoquímicos reproduzíveis.